
Tek bir SWIFT MT103 efsanesi ve Ortak Hesap üzerinden indirme
“Ortak Hesap(lar)”ın Anlaşılması
Kesin bankacılık terminolojisinde “ortak hesap” ifadesi, bankacılıkta resmî olarak tanınan bir kavram değildir. Genellikle gündelik dilde veya aracılar tarafından kullanılan bir terimdir. Genellikle atıfta bulunduğu durumlar şunlardır:
- Bankanın muhabirlerinden biri nezdinde tuttuğu ve fonlar nihai müşteri hesabına kaydedilmeden önce üçüncü taraflardan gelen transferler için birincil takas kanalı olarak belirlediği bir Nostro Hesabı.
- Bir banka, farklı muhabir bankalarda birden fazla Nostro hesabı bulundurduğunda, belirli bir para birimi ve koridor için genellikle bir hesap operasyonel varsayılan hesap olarak seçilir. Bu hesap, “aracılar” tarafından “ortak hesap” olarak adlandırılabilir; çünkü tüm müşteri aktivasyon ücretleri veya aktivasyon öncesi transferler, bireysel müşteri hesaplarına takas yapılmasına izin verilene kadar, bankanın sorumluluğunda bu hesaba yönlendirilir.
Temel farklar:
- Nostro hesapları – Her biri, bankanın bir muhabir kurum nezdinde tuttuğu ve yabancı para cinsinden takas ve mutabakat işlemlerinde kullanılan vadesiz hesaptır.
- Ortak hesap – Bankanın karşı taraflara ilk veya havuzlanmış akışlar için kullanmaları yönünde talimat verdiği belirli Nostro Hesabı'na ilişkin gayriresmî bir ifade. Yalnızca, birden fazla müşterinin aktivasyon ücretlerinin veya ön finansman tutarlarının tahsisten önce bu hesapta, kesin olarak bankanın kontrolü altında tahsil edilebilmesi anlamında "ortak" olarak adlandırılır.
- Düzenleyici kısıtlama – Hiçbir müşterinin "ortak hesap" üzerinde mülkiyet hakkı bulunmamaktadır. Böyle bir hesaptaki fonlar, müşterinin aktive edilmiş hesabına kaydedilene kadar bankanın mülkiyetinde kalır. Gerekli Özen (Due Diligence) süreci ve hesap aktivasyonu tamamlanmadan müşteri adına takas ve mutabakat işlemi yapılması yasal olarak mümkün değildir.
Ulusal ve Uluslararası Fon Transferlerinde SWIFT Mesajlaşmasının Sınırlarını Anlamak
Uluslararası finans dünyasında, SWIFT mesajları, örneğin MT103, rolleri ve kabiliyetleri bakımından sıklıkla yanlış anlaşılmakta ve olduğundan fazla değerlendirilmektedir. Yaygın bir yanılgıya göre, sınır ötesi fon transferi için yalnızca bir MT103 mesajı göndermek yeterlidir ve işleme ilişkin ayrıntılar, mesajın alınmasının ardından ortak bir hesaptan elle indirilebilir. Bu inanç yalnızca hatalı olmakla kalmaz, sınır ötesi işlemlerin temelinde yer alan karmaşık ve çok katmanlı süreçleri de göz ardı eder. Bu yanılgıyı gidermek için, bir MT103'ün neyi temsil ettiğini, SWIFT mesajlaşmasının sınırlarını ve uluslararası fon transferlerinin gerçek mekanizmalarını daha derinlemesine incelemek gerekir.
MT103 nedir?
MT103 (Kasım 2025'ten itibaren sınır ötesi ödemelerde yerini ISO 20022 mesajı pacs.008'e bırakmıştır), finansal kuruluşlar arasındaki uluslararası havale işlemleri için kullanılan standartlaştırılmış bir SWIFT mesaj formatıdır. Gönderen ve alıcı bilgileri, işlem tutarı, para birimi ve referans numaraları dahil olmak üzere ödemeye ilişkin ayrıntılı bilgi sağlar. MT103, şeffaflık ve izlenebilirlik sunduğu ve ödeme talimatının kaydı olarak hizmet ettiği için yaygın biçimde kullanılır. Ancak MT103'ün yalnızca bir iletişim aracı, yani bankalar arasında iletilen dijital bir talimat seti olduğunun anlaşılması önemlidir.
MT103'ün Rolü ve Sınırlamaları
MT103, bir işleme ilişkin kritik bilgileri içerse de fon transferini tek başına başlatmaz. İşlemin tüm parametrelerini içeren ayrıntılı bir niyet mektubunun gönderilmesine, ancak fonların kendisinin gönderilmemesine benzer. SWIFT ağı, bankaların ödeme talimatları, teyitler ve diğer finansal bilgiler konusunda birbirleriyle iletişim kurmasını sağlayan güvenli bir mesajlaşma platformudur. Parayı hareket ettirmez; yalnızca fonların diğer kanallar aracılığıyla hareketini destekleyen iletişimi kolaylaştırır.
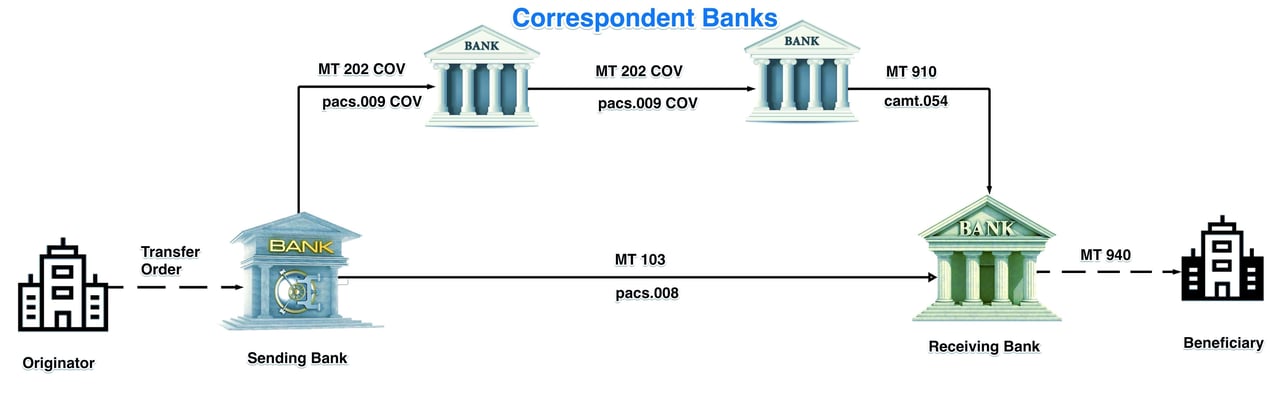
MT103 ve Manuel İndirme Efsanesi
Yaygın bir yanılgı, bir MT103 gönderilip alındıktan sonra işlem ayrıntılarının ortak bir hesaptan hemen manuel olarak indirilebileceği ve fonların bankanın ortak hesabında zaten erişilebilir olduğunun ima edilmesi veya buna inanılmasıdır. Bu inanç, mesajlaşma bileşenini fiili fon hareketi süreciyle karıştırdığı için temelden hatalıdır. Bir MT103'ün alınması, fonların alındığı anlamına gelmez.
Fonların Nostro (ortak) hesapta kullanılabilir hale gelebilmesi için birkaç ek adımın gerçekleşmesi gerekir:
- Doğrulama ve Mutabakat: MT103 mesajını alan banka, mesajı doğrulamalı ve bunu MT202 COV (karşılık ödeme ayrıntılarını içerir) ve MT910 (alacak kaydı teyidi) gibi ilgili diğer mesajlarla veya bunların ISO 20022 karşılıkları olan pacs.009 COV ve camt.054 ile mutabık hale getirmelidir.
- Fiili Fon Hareketi: Mesaj alışverişinin ötesinde, fonların muhabir bankacılık ağı, merkez bankası takas hesapları veya gerçek zamanlı ödeme sistemleri üzerinden fiilen hareket etmesi gerekir. Bu süreç, doğrudan bankalar arasında veya aracılar üzerinden çeşitli hesaplarda gerçekleştirilen bir dizi borç ve alacak kaydını kapsar.
- Sistemlerin Uyumu: Fonların ortak hesaba alacak kaydedilebilmesi için mesajlaşma, fon takası ve hesap mutabakatına ilişkin sistemler dahil olmak üzere tüm ilgili sistemlerin sorunsuz biçimde uyumlu olması gerekir. Banka, işlem ayrıntılarını ancak bu koşullar sağlandıktan sonra manuel olarak indirebilir ve bunlara erişebilir.
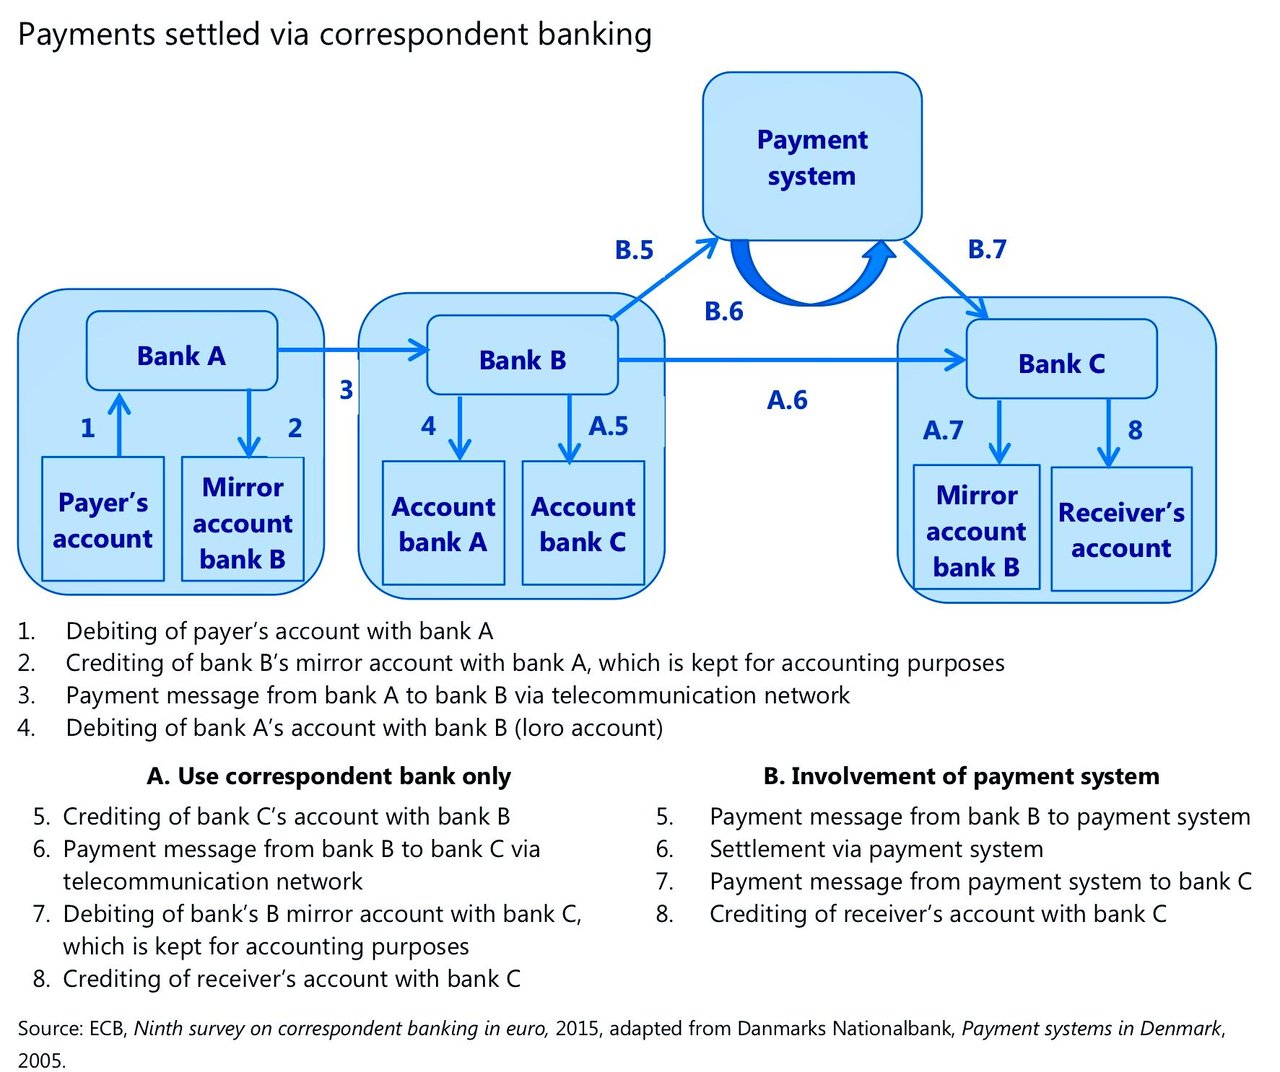
Uluslararası Fon Transferlerinin Daha Derin İşleyişi
MT103'ün sınırlarını ve uluslararası fon transferleri sürecini tam olarak kavrayabilmek için, bu işlemlerin gerçekleştiği daha geniş bağlamı anlamak gerekir.
Muhabir Bankacılık Ağları
Uluslararası işlemlerin çoğu, birbirleriyle doğrudan ilişkisi bulunmayabilecek bankalar arasında fon transferini kolaylaştıran bir muhabir banka ağına dayanır. Bu sistemde fonlar, zincirdeki her bankanın hesapları borçlandırıp alacaklandırmasıyla bir dizi ikili anlaşma üzerinden nihai varış noktasına doğru ilerler. Bu süreç anlık değildir ve her aşamada dikkatli bir koordinasyon ile doğrulama gerektirir.
Merkez Bankalarındaki Takas Hesapları
Büyük finansal kuruluşlar için uluslararası işlemlerin takası çoğunlukla merkez bankaları aracılığıyla Gerçek Zamanlı Brüt Takas (RTGS) sistemleri üzerinden gerçekleştirilir. Bu sistemler, fonların brüt esasta anında transferini sağlayarak takas riskini azaltır ve finansal piyasalarda likiditeyi güvence altına alır. Ancak RTGS sistemleri dahi, yalnızca bir MT103 mesajının iletilmesinin ötesine geçen bir dizi teyit ve doğrulama sürecini gerektirir.
Gerçek Zamanlı Ödeme Sistemleri
Bazı durumlarda, fonların anında uzlaşmasını ve kullanılabilir hale gelmesini sağlamak için gerçek zamanlı ödeme sistemleri (RTP) kullanılabilir. Bu sistemler neredeyse anlık takas ve uzlaşma sağlar; ancak bunlar da fon transferini gerçekleştirmek için yalnızca bir MT103 mesajından fazlasını gerektiren bir çerçevede çalışır.
Gerçek Durum: SWIFT Mesajları ile Fiili Fon Hareketi
SWIFT mesajlarının fonların hareketiyle eş anlamlı olmadığını vurgulamak önemlidir. Bunlar, finansal kurumlar arasındaki iletişimi kolaylaştıran ve fon transferi sürecini desteklemek için gerekli bilgiyi sağlayan araçlardır. Paranın fiilen hareketi, bankalardan oluşan bir ağ, merkez bankası uzlaşma sistemleri veya gerçek zamanlı ödeme mekanizmaları içinde hesapların borçlandırılması ve alacaklandırılmasından oluşan daha derin ve karmaşık bir süreci kapsar.
Tek bir MT103 mesajının fonları tek başına aktarabileceğine veya altta yatan fonlar mevcut olmaksızın ortak bir hesaptan işlem ayrıntılarının elle indirilebileceğine inanmak, uluslararası bankacılığın işleyişinin temelden yanlış anlaşıldığını gösterir. SWIFT mesajları, her ne kadar vazgeçilmez olsalar da, fonların sınır ötesi hareketini güvenli ve verimli biçimde sağlayan daha geniş ve çok yönlü bir sürecin yalnızca bir parçasıdır.

Eksiksiz Bir Anlayışın Gerekliliği
MT103'ün tek başına fon transferi yapabileceği ve işlem ayrıntılarına anında erişim sağlayacağı yönündeki efsane, kafa karışıklığına ve karşılanamayan beklentilere yol açabilecek bir yanılgıdır. Uluslararası işlemlerde yer alan işletmelerin ve bireylerin, daha geniş finansal altyapıyı ve SWIFT mesajlaşması ile fiili fon hareketleri arasındaki etkileşimi anlamaları büyük önem taşımaktadır.
Uluslararası finansın karmaşıklığına etkin biçimde hâkim olmak için, SWIFT mesajlarının yalnızca bir iletişim aracı olduğunun kabul edilmesi gerekir. Fonların fiilî transferi; muhabir bankacılık, merkez bankası uzlaştırmaları ve gerçek zamanlı ödeme sistemlerinden oluşan, istenen sonucu elde etmek için uyum içinde çalışması gereken sofistike bir sistemi içerir. Sınır ötesi işlemlerin gerçeklerini ve yalnızca bir MT103 mesajına güvenmenin sınırlarını ancak bu incelikler takdir edilerek kavramak mümkündür.
Diğer Varyasyonlar
Dolandırıcılık Girişimlerinde Sıklıkla Kullanılan Gerçek SWIFT Mesaj Türleri
Bunlar, uluslararası bankacılık sisteminde iyi belgelenmiş ve kısmen uygulanan talimatlardır:
1. MT 103 – Tekil Müşteri Kredi Transferi
- Meşruiyet: Gerçek
- Amaç: Müşteri ödemeleri için bankalar arasında gerçekleştirilen sınır ötesi veya yurt içi havale transferlerinde kullanılır.
- GPI Varyantı: MT 103 GPI, SWIFT'in Global Payments Innovation (GPI) programı kapsamında geliştirilmiş bir sürüm olarak mevcuttur. İzleme (UETR aracılığıyla), daha hızlı işlem süresi ve şeffaflık sunar.
2. MT 104 – Doğrudan Borçlandırma Talebi
- Meşruiyet: Gerçek, ancak sınırlı
- Amaç: Yalnızca ilgili bankalar arasındaki ikili veya çok taraflı anlaşmalar çerçevesinde, bir muhabir banka aracılığıyla bir müşteri hesabının borçlandırılmasını talep etmek için kullanılır; sınır ötesi ödemelerde nadiren kullanılır.
- MT104 GPI: Standart bir terim değildir. GPI, borçlandırma talimatları için değil, alacak transferleri (credit transfer) içindir. Bu ifade yanıltıcıdır.
3. MT103.202cov – Karşılık (cover) ödeme mekanizması
- Meşruiyet: Kısmen Gerçek
- Açıklama: Bu, sıklıkla yanlış kullanılan birleşik bir ifadedir.
- MT 103, müşteri alacak transferi mesajıdır.
- MT 202 COV, gönderen banka tarafından muhabir bankasına, tutarı lehtarın bankası nezdinde karşılaması talimatını vermek için kullanılır.
- “MT103.202cov”, başlı başına bir SWIFT mesajı değildir; karşılık (cover) ödemesi yapısındaki iki mesajın halk arasında birleştirilerek kullanılan adıdır.
Şüpheli veya Uydurma Kayıtlar
4. “Swift GPI Otomatik / UETR Kodlu”
- Meşruiyet: Yanıltıcı
- Açıklama: Kasım 2018'den itibaren SWIFT ağı üzerinden gönderilen her MT103 mesajı, bankalar gpi üyesi olsun veya olmasın, bir UETR (Benzersiz Uçtan Uca İşlem Referansı) taşımaktadır. Ancak “Otomatik” ve “Manuel” GPI kavramı bir SWIFT sınıflandırması değildir.
- Değerlendirme: Standart değil – kurum içi jargon veya standart dışı bir süreç izlenimi vermektedir.
5. “Swift GPI Yarı Otomatik / UETR Kodlu”
- Meşruiyet: SWIFT tarafından tanınmamaktadır
- Açıklama: "Yarı otomatik" terimi SWIFT sözlüğünün bir parçası değildir. Tüm GPI MT103 mesajları tasarımları gereği UETR içerir, ancak SWIFT tarafından tanımlanmış yarı otomatik bir iletim modu bulunmamaktadır.
6. “Swift GPI MT103.202cov Manuel İndirme / UETR Kodlu” veya “Swift MT103.202cov Manuel İndirme”
- Meşruiyet: Uydurma / Yanlış Beyan Edilmiş
- Meşru kurumsal uygulamada SWIFT mesajları hiçbir zaman elle “indirilmez”. Mesajlar, güvenli SWIFT ağı üzerinden elektronik olarak iletilir.
- Bu terminoloji, sahte SWIFT mesajlarını veya manuel şablonları içeren hileli planlarla ilişkilendirilen risk işaretleri doğurmaktadır.
“Single Payment Platform Direct Debit Protocol” (SPP DDP) Efsanesi
Bankacılık Gerçekliğini Uydurma Ödeme Terminolojisinden Ayırmak
Kendilerini “finansal aracı” olarak tanımlayan bazı çevrelerde, “Single Payment Platform Direct Debit Protocol” (SPP DDP) adı verilen ve iddia edildiği üzere bir bankacılık mekanizması olan yapıya giderek daha sık atıf yapıldığı, bu ifadenin zaman zaman “Asseting Assessment Protocol”, “Deep Banking Transfer” veya “International Direct Download Settlement Method” gibi ifadelere genişletildiği görülmektedir.
Bu ifadeler, büyük kurumların yüksek tutarlı transferler için geleneksel SWIFT prosedürlerinin dışında sessizce kullandığı sofistike bir bankalararası ödeme altyapısına atıfta bulunuyormuş gibi sunulmaktadır. Gerçekte, bu nitelikte tanınmış bir bankacılık protokolü bulunmamaktadır.
IFB olarak, meşru finansal altyapıyı, kurumsal gelişmişlik görüntüsü yaratmak amacıyla uydurulmuş terminolojiden ayırt etmenin esas olduğuna inanıyoruz.
Resmî Bir Bankacılık Tanınması Mevcut Değildir
“Single Payment Platform Direct Debit Protocol” terimi şu kurumlarca tanınmamaktadır:
- SWIFT
- ISO 20022
- SEPA
- TARGET2 / T2
- Federal Reserve ödeme sistemleri
- CLS
- ECB
- BIS
- muhabir bankacılık çerçeveleri
- tanınmış herhangi bir RTGS altyapısı
- herhangi bir merkez bankası
- düzenlemeye tabi herhangi bir ödeme şeması
Hiçbir resmî düzenleme metni, uygulama kılavuzu, SWIFT standardı, ISO spesifikasyonu, takas çerçevesi veya düzenleyici yayın, “SPP DDP”yi kabul görmüş bir uzlaşma mekanizması olarak tanımlamamakta veya ona atıfta bulunmamaktadır. Bu eksiklik belirleyicidir.
Meşru ödeme altyapıları kapsamlı biçimde belgelenir; çünkü bankalar kesin operasyonel standartlara, mesaj biçimlendirme kurallarına, hukuki çerçevelere, uzlaşma prosedürlerine, likidite kontrollerine ve uyum yükümlülüklerine ihtiyaç duyar. Resmî belgelendirmesi hiç bulunmayan bir ödeme sistemi gizli bir sistem değildir. Sadece tanınmış bir sistem değildir.
Meşru Bankacılık Terminolojisiyle Karıştırılma
SPP DDP efsanesinin varlığını sürdürmesi, gerçek bankacılık terminolojisinin uydurma ifadelerle bilinçli biçimde karıştırılmasından kaynaklanıyor gibi görünmektedir.
Yaygın olarak gözlemlenen örnekler şunlardır:
| Uydurma veya Yanlış Kullanılan İfade | Gerçek Bankacılık Kavramı
| SPP | Çoğunlukla, Mart 2023'te yerini T2'ye bırakan TARGET2 Tek Ortak Platformu (SSP) ile karıştırılır
| Direct Debit Protocol | SEPA Direct Debit şemalarıyla karıştırılır
| Downloading Funds | Mutabakat veya hesaba kayıt işleminin yanlış anlaşılması
| Common Account | Nostro takas hesaplarının gayriresmî biçimde yanlış anlaşılması
| Deep Banking | Düzenlemeye tabi finans alanında mevcut olmayan bir terim
| Asseting Assessment | Bankacılıkta tanınan bir anlamı yoktur
| MT103 Download | SWIFT mesajlaşma işlevselliğinin yanlış tanıtılması
Bu teknik, fiili bankacılık faaliyetlerinden kopuk kalırken karmaşıklık ve ayrıcalıklılık izlenimi yaratır.
SWIFT Para Transfer Etmez
SPP DDP anlatılarıyla ilişkilendirilen en kalıcı yanlış kanılardan biri, SWIFT mesajlarının fonları bizzat transfer ettiği veya bankaların sözde ortak bir hesaptan para “indirmesine” olanak tanıdığı inancıdır.
Bu doğru değildir.
IFB'nin ortak hesaplara ilişkin makalesinde açıklandığı üzere SWIFT, esasen güvenli bir bankalar arası mesajlaşma ağıdır; fon tutan bir kuruluş veya uzlaşma motoru değildir.
MT103 mesajı yalnızca bir ödeme talimatıdır. Takasın tamamlanması için ayrıca şunlar gereklidir:
- muhabir bankacılık ilişkileri;
- Nostro/Vostro hesap düzeltmeleri;
- likidite erişilebilirliği;
- mutabakat prosedürleri;
- uyum doğrulaması;
- uygulanabildiği ölçüde merkez bankası veya RTGS mutabakatı.
Hiçbir banka, yalnızca bir SWIFT mesajı bulunduğu için tanımsız bir küresel platformdan fonları elle “indiremez”.
Bankalar Bu Talepleri Neden Reddeder?
Bireyler düzenlemeye tabi kuruluşlara SPP DDP işlemleri talebiyle başvurduklarında, bankalar genellikle talebi işleme alamaz; çünkü:
- terminoloji kurum içinde tanınmamaktadır;
- herhangi bir operasyonel çerçeve mevcut değildir;
- herhangi bir uyum prosedürü bulunmamaktadır;
- herhangi bir takas ve mutabakat düzeni bulunmamaktadır;
- hiçbir hukuki dayanağın bulunmaması;
- standart bir mesaj formatı bulunmamaktadır;
- tanınmış bir karşı taraf altyapısı mevcut değildir.
Bu durum, bankaların sistemi “gizlediği” veya yalnızca “üst düzey bankacıların” onu anladığı anlamına gelmez. Yalnızca talep edilen mekanizmanın düzenlemeye tabi bankacılık uygulamasının bir parçası olmadığını yansıtır.
“Derin Bankacılık” Yanılgısı
SPP DDP iddialarında yinelenen bir tema, büyük bankaların sıradan personelin erişemeyeceği gizli takas ve uzlaşma katmanlarını gizlice işlettiği yönündeki iddiadır.
Bu anlatı sıklıkla şu atıfları içerir:
- “14. seviye bankacılar”
- “özel bankacılık sunucuları”
- “küresel sunucular”
- “defter dışı likidite”
- “insani transfer platformları”
- “özel takas pencereleri”
- “alıcılar”
- “özel takas kodları”
Bu kavramlar, uluslararası bankacılık işlemlerinin tanınmış unsurları değildir. Bunlar; paraya çevirme (monetisation) dolandırıcılıkları, ön ödemeli dolandırıcılık düzenleri, sahte yatırım programları ve sözde egemenlik anlatılarıyla sıklıkla ilişkilendirilen daha geniş bir finansal mitoloji ekosistemine aittir.
Gerçek Uluslararası Ödeme Altyapısı
Meşru sınır ötesi ödemeler, aşağıdaki gibi kabul görmüş sistemler aracılığıyla gerçekleştirilir:
- SWIFT mesajlaşması;
- muhabir bankacılık;
- SEPA;
- TARGET hizmetleri;
- ACH ağları;
- RTGS sistemleri;
- CLS takası;
- ISO 20022 çerçeveleri.
Bu sistemler yoğun biçimde düzenlenmiş, operasyonel olarak belgelendirilmiş, denetlenmiş ve küresel ölçekte standartlaştırılmıştır.
AML, KYC, yaptırım taraması, likidite kontrolleri ve takas doğrulaması dışında sınırsız uluslararası transfere imkân tanıyan gizli paralel sistemler bulunmamaktadır.
Uyum Gerçeği
Modern bankacılık, giderek sıkılaşan AML ve CFT yükümlülükleri çerçevesinde faaliyet gösterir. Aşağıdakilerden yoksun herhangi bir işlem:
- açık bir ekonomik amaç;
- belirlenebilir karşı taraflar;
- sözleşmeye dayalı gerekçe;
- fon kaynağına ilişkin kanıtlar;
- uyum şeffaflığı;
güçlendirilmiş incelemeye veya doğrudan reddedilmeye yol açacaktır.
Bu durum özellikle iddia edilen "alıcı işlemleri", "insani yardım ödemeleri", "indirme prosedürleri" veya tanımsız yüksek tutarlı gelen transferler için geçerlidir.
Özetle
“Single Payment Platform Direct Debit Protocol” (SPP DDP), tanınmış bir bankacılık protokolü, takas altyapısı veya düzenlemeye tabi bir ödeme mekanizması değildir.
Terminolojisi, otantik bankacılık dilinin parçalarının, ayrıcalık ve kurumsal gizlilik yanılsaması yaratmak üzere tasarlanmış kurgusal kavramlarla birleştirilmesinden türetilmiş yapay bir kurgu izlenimi vermektedir.
Uluslararası finansta karmaşıklık çoğu zaman meşruiyetle karıştırılır. Oysa gerçek bankacılık sistemleri gizli terminolojiye, gizli prosedürlere veya tanımsız protokollere dayanmaz. Belgelenmiş standartlara, düzenleyici gözetime, muhabir ilişkilerine ve hukuken uygulanabilir takas çerçevelerine dayanır.
Belgelendirme, standartlar ve kurumsal tanınırlığın bulunmadığı yerde en güvenli varsayım, sistemin gizli olduğu değil, sistemin var olmadığıdır.



Sonraki adım
Tanıştırma talep edin
Kim olduğunuzu ve aklınızdaki konuyu birkaç satırla bize anlatın. Talebiniz doğrudan Bankaya iletilir ve gizlilik içinde ele alınır.
Görüşmeyi mi tercih ediyorsunuz? 30 dakikalık bir Video Konferans planlayın.


