Tahvil İhracına İlişkin Kapsamlı Kılavuz: Adım Adım Süreç ve Temel Hususlar
Tahviller, kurumsal finansmanda belirleyici araçlardır; kuruluşların finansal piyasaların geniş likiditesine erişerek sermaye temin etmesine imkân tanır. Şirketler, hükümetler veya diğer kuruluşlar tarafından ihraç edilen bu borçlanma senetleri; iş genişletme, altyapı geliştirme veya mevcut borcun yeniden finansmanı gibi uzun vadeli finansman ihtiyaçlarını karşılayacak şekilde yapılandırılır. Ancak tahvil ihracı süreci karmaşıktır; titiz bir hazırlık, stratejik planlama ve finans ile hukuk uzmanlarıyla iş birliği gerektirir.
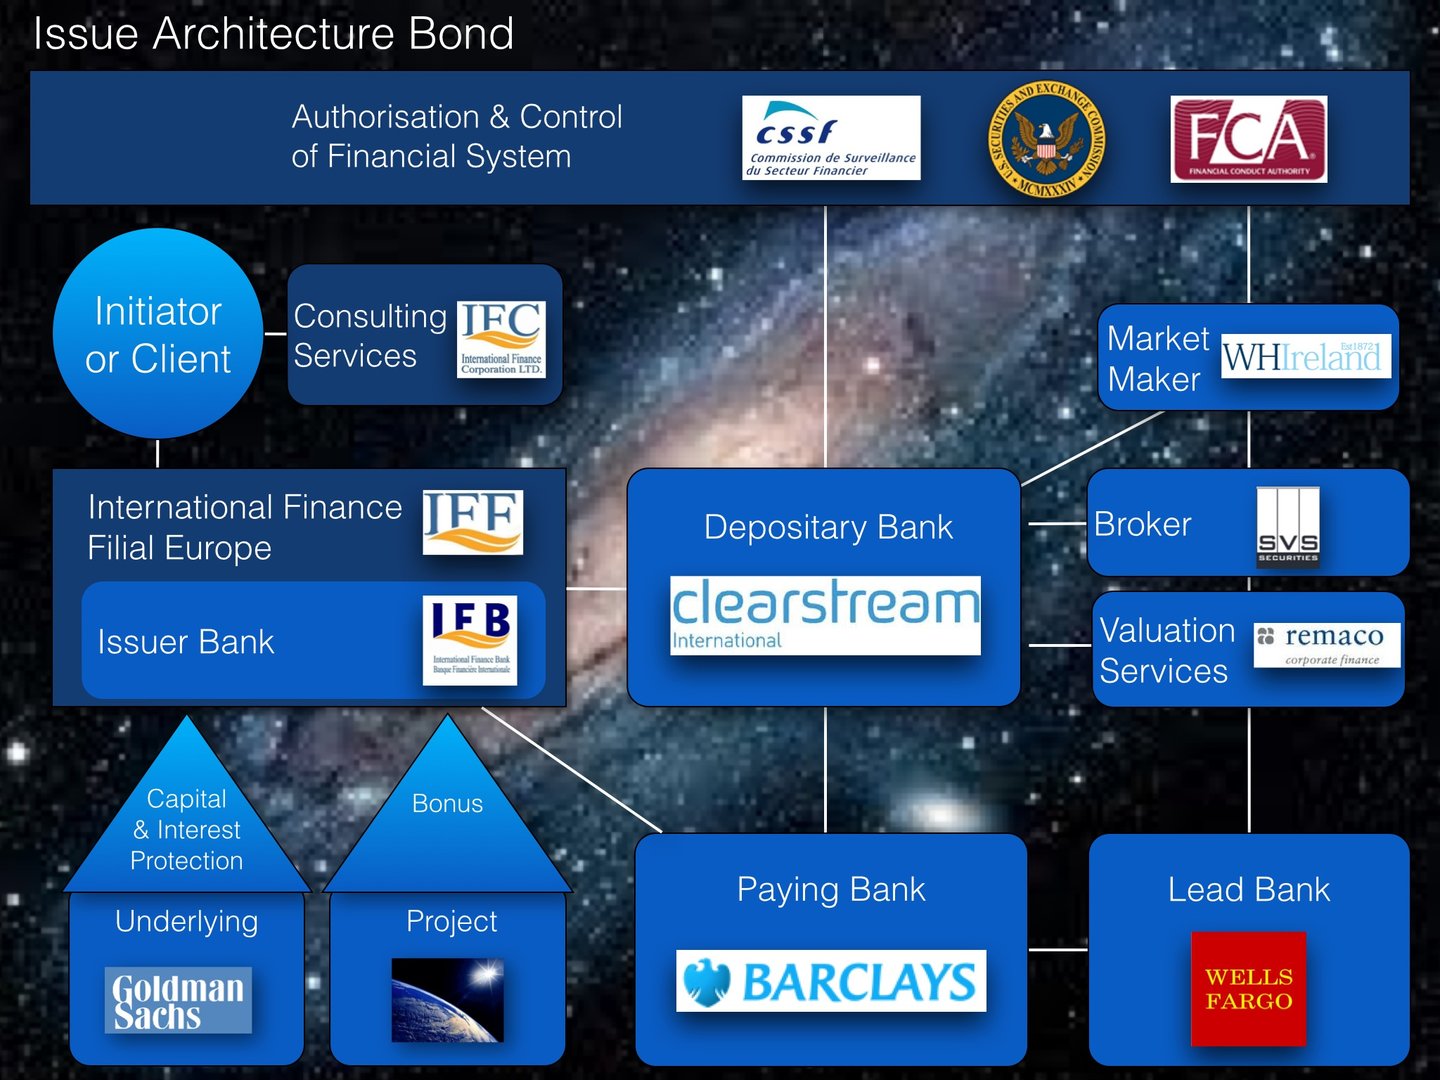
Genişletilmiş bir rehber, tahvil ihracına ilişkin adım adım sürecin ayrıntılı bir incelemesini sunmakta ve başarılı bir sonuç için gerekli profesyonel ayrıntıları ele almaktadır (lütfen buraya bakın). Genel olarak prosedür şu şekildedir:
1. İlk Fizibilite Değerlendirmesi ve Bankacılık Ortaklarıyla Görüşmeler
Amaç: Tahvil ihracının, şirket için en uygun finansman mekanizması olup olmadığını değerlendirmek.
Mekanizma:
- İhraççı şirket bir bankayla görüşerek finansman ihtiyaçlarını ve stratejik hedeflerini (örneğin borç yeniden yapılandırması, sermaye genişlemesi) sunar.
- Banka, şirketin bilançosunu, kredi göstergelerini, sektördeki konumunu ve geçerli piyasa ortamını değerlendirerek kapsamlı bir finansal analiz yürütür.
- İhracın piyasanın talebi ve zamanlamasıyla uyumlu olup olmadığını belirlemek için piyasa koşulları ve yatırımcı beklentileri analiz edilir.
Mesleki Hususlar:
- Banka, ihraççının mali istikrar ve operasyonel geçmiş gibi piyasaya giriş için gerekli ön koşulları karşılayıp karşılamadığını değerlendirir.
- Danışmanlık katkısı; ilk risk değerlendirmesini, yapılandırma seçeneklerini ve olası fiyatlandırma stratejilerini kapsar.
Sonuç: Açık bir stratejiyle desteklenen devam kararı, ihracın uygulanabilir olmasını ve piyasa beklentileriyle uyumlu bulunmasını sağlar.
2. Kredi Derecelendirme Analizi ve Hukuki Belgelerin Hazırlanması
Amaç: İhraççının kredibilitesini ortaya koymak ve ihraç için hukuki çerçeveyi oluşturmak.
Mekanizma:
1. Kredi Notu:
- İhraççının kredi notu bulunmaması halinde banka, kredi derecelendirme kuruluşlarıyla (örn. Moody's, Fitch, S&P) iletişime geçilmesini kolaylaştırır.
- Derecelendirme kuruluşları, şirketin finansal performansını, borç profilini, sektörel risklerini ve makroekonomik faktörleri değerlendirir.
- Banka, olumlu bir derecelendirme sonucu elde edilmesini sağlamak üzere şirkete ayrıntılı sunumların hazırlanmasında destek verir.
2. Belgelendirme:
- Hukuk ekipleri, çoğu zaman harici danışmanlarla birlikte, tahvil izahnamesi, emanet sözleşmeleri (trust deed) ve yüklenim (underwriting) sözleşmeleri dâhil olmak üzere temel belgeleri hazırlar.
- Yargı yetkisine ilişkin düzenlemelere (örneğin ABD'de SEC, Avrupa'da ESMA) uyum titizlikle sağlanmaktadır.
Mesleki Hususlar:
- Daha yüksek bir kredi notu sermaye maliyetini önemli ölçüde düşürürken, kapsamlı hukuki dokümantasyon tüm paydaşlar için riskleri azaltır.
Sonuç: İhraççı piyasada itibar kazanır ve böylece daha sorunsuz bir ihraç süreci sağlanır.
3. Yatırımcı Katılımı ve Piyasa Geri Bildirimi – Roadshow
Amaç: Kurumsal yatırımcılar arasında ilgi oluşturmak ve ihraç koşullarını piyasa geri bildirimlerine göre ince ayarlamak.
Mekanizma:
- Başlıca finans merkezlerinde (ör. Londra, New York, Frankfurt) toplantı ve sunumlardan oluşan bir tanıtım turu (roadshow) düzenlenir.
- Üst yönetim, banka desteğiyle şirketin iş stratejisini, kredi profilini ve tahvil özelliklerini sunar; yatırımcı sorularını anında yanıtlar.
- Talebi, fiyatlama toleransını ve tercih edilen tahvil koşullarını (örneğin vade, kupon oranları) değerlendirmek amacıyla yatırımcı eğilimi ölçülür.
- Piyasa geri bildirimi olumsuz olursa ihraç ertelenir veya yeniden yapılandırılır.
Mesleki Hususlar:
- Roadshow, yatırımcı güveninin tesis edilmesi ve şeffaflığın sağlanması açısından kritik bir platformdur.
- Banka, şirket temsilcilerine uzman koçluk hizmeti sunarak sunumların yatırımcı önceliklerine uygun olmasını sağlar.
Sonuç: Tanıtım turu, piyasa koşullarının ve yatırımcı talebinin ihracı kabul edilebilir koşullarda destekleyip desteklemediğini belirler.
4. Tahvil Yerleştirme ve Piyasa İşlemlerinin Gerçekleştirilmesi
Amaç: İhracı en uygun zamanda ve fiyattan gerçekleştirerek yatırımcı katılımını azami düzeye çıkarmak.
Mekanizma:
- İhraç gününde, devam edilip edilmeyeceğini veya ertelenip ertelenmeyeceğini teyit etmek için geçerli piyasa koşullarını değerlendiren bir "devam/dur" görüşmesi yapılır.
- Tahvil ihracı duyurulur ve "talep toplama" (book-building) süreci başlar. Bu süreç, yatırımcı emirlerini kaydetmek üzere dijital bir defter oluşturulmasını içerir.
- Fiyatlama ve tahsis stratejileri, emir hacmine ve yatırımcı talebine göre gerçek zamanlı olarak ayarlanır.
- Piyasa kapanışından sonra, kupon oranı, vade ve tahsisat dahil olmak üzere ihraç koşullarını teyit etmek üzere son bir görüşme yapılır.
Mesleki Hususlar:
- Gerçek zamanlı piyasa görünümü, fiyatlamanın ihraççının hedeflerinden ödün vermeksizin yatırımcı talebini yansıtmasını sağlar.
- Yatırımcılarla şeffaf iletişim, güveni pekiştirir ve para çekme riskini azaltır.
Sonuç: Tahvil piyasada başarıyla ihraç edilir ve istenen sermaye elverişli koşullarda temin edilir.
5. Tahsis, Fiyatlama ve İkincil Piyasada İşlem Görmeye Başlama
Amaç: Yatırımcı tahsislerini kesinleştirmek, tahvilin fiyatını belirlemek ve ikincil piyasalarda işlem görmeye hazırlık yapmak.
Mekanizma:
- Yatırımcı tahsisatları; emir büyüklüğü, emir kalitesi ve ihraççının stratejik hedefleriyle (ör. uzun vadeli tutucuların sağlanması) uyum gibi ölçütlere göre belirlenir.
- Nihai fiyat ve kupon, referans göstergeler (örneğin devlet tahvili getirileri) esas alınarak ve riske göre ayarlanmış bir prim eklenerek belirlenir.
- Tahvil, tanınmış bir borsada (ör. NYSE, LSE) işlem görmekte olup yatırımcılar arasında alım satımına olanak tanımaktadır.
Mesleki Hususlar:
- Banka, ihraççının ihtiyaçları ile yatırımcı beklentileri arasında denge kurmak üzere fiyatlama konusunda danışmanlık sunar ve böylece uzun vadeli piyasa istikrarının sağlanmasına katkıda bulunur.
- Etkin bir ikincil piyasa desteği, likiditenin ve fiyat istikrarının korunması bakımından büyük önem taşır.
Sonuç: Tahvil, işlem görebilir bir araç hâline gelir; yatırımcılara likidite, ihraççıya ise sürekli piyasa görünürlüğü sağlar.
Tahvil İhracındaki Temel Roller
- Aktif Bookrunner: İhraç sürecini yönetir, yatırımcı emirlerini idare eder ve sorunsuz bir icranın sağlanmasını temin eder.
- Pasif Bookrunner: İşleme katılır ancak emir defterini aktif olarak yönetmez.
- Eş Yönetici: Çoğunlukla bir çapraz satış anlaşmasının parçası olarak sınırlı destek sağlar.
- Sol Lider (Left-Lead) veya Fiziki Kitap Yürütücüsü: İhraç belgelerinde ilk sırada adı geçen ve emir defterini fiilen tutan lider kitap yürütücüsü; yüksek getirili işlemlerde bu rol özel bir ağırlık taşır.
Tahviller ve Krediler: Bir Karşılaştırma
1. Finansman Kaynağı:
- Krediler doğrudan finansal kuruluşlar tarafından sağlanır.
- Tahviller, çeşitli yatırımcıları çeken kamuya açık piyasalarda ihraç edilir.
2. Esneklik:
- Krediler, geri ödeme ve yeniden müzakere bakımından daha fazla esneklik sunar.
- Tahvillerin vadeleri sabittir; bu nedenle değişen koşullara uyum sağlama esneklikleri daha düşüktür.
3. Pazarlanabilirlik:
- Tahviller, likidite sağlayan ikincil piyasalarda işlem görür.
- Krediler genellikle vadeye kadar elde tutulur; bu durum devredilebilirliklerini sınırlar.
4. Risk Yönetimi:
- Krediler teminatla güvence altına alınabilir ve bu da kredi verenler açısından riski azaltır.
- Tahviller ihraççının kredi itibarına bağlıdır; derecelendirmeler yatırımcı algısını etkiler.
Tahvil ihracı; finansal uzmanlık, piyasa kavrayışı ve titiz bir icra gerektiren karmaşık bir süreçtir. İlk fizibilite değerlendirmesinden ikincil piyasa işlemlerine kadar her adım, stratejik planlama ve profesyonel iş birliği gerektirir. Şirketler, deneyimli bankacılık ortaklarıyla çalışarak ve en iyi uygulamalara bağlı kalarak tahvil ihracını uzun vadeli finansman, yatırımcı ilişkileri ve piyasa konumlandırması için güçlü bir araç olarak kullanabilir. Tahviller yalnızca sermaye temini için ölçeklenebilir bir çözüm sunmakla kalmaz, aynı zamanda ihraççının küresel finans piyasalarındaki itibarını ve görünürlüğünü de pekiştirir.
Kurumsal Tahvillerin Teminatlandırılması
Kurumsal tahvillerin teminatlandırılması, ihraççıların tahvil sahipleri lehine belirli varlıkları teminat olarak rehnetmesini öngören bir finansal mekanizmadır; böylece algılanan kredi riski azalır ve borçlanma maliyetlerinin düşmesi mümkün olur. Bu uygulama, özellikle düşük kredi notuna sahip şirketler veya daha geniş bir yatırımcı kitlesini çekmek isteyenler için yararlıdır. Teminatlandırma çifte avantaj sağlar: somut güvenceler sunarak yatırımcı güvenini artırır ve ihraççıların sermaye piyasalarına daha elverişli koşullarla erişmesine imkân tanır.
Teminatlandırmanın Temelleri
Teminatlandırma, temerrüt halinde tahvil geri ödemesini güvence altına almak üzere varlıkların rehnedilmesini ifade eder. Teminat olarak adlandırılan bu varlıklar bir güvence ağı işlevi görür; ihraççının yükümlülüklerini yerine getirmemesi durumunda rehnedilen varlıklar üzerinde hak talep ederek yatırımlarını geri alabileceklerini tahvil sahiplerine temin eder. Teminat; gayrimenkul veya makine gibi maddi fiziksel varlıklar, fikri mülkiyet gibi maddi olmayan varlıklar ya da nakit rezervler ve alacaklar gibi finansal araçlar dahil olmak üzere birçok biçimde olabilir. Teminatın seçimi, değerlemesine, likiditesine ve tahvil sahibinin alacaklarını karşılamaya uygunluğuna bağlıdır.
Süreç, ihraççının uygun teminatı belirlemesiyle başlar. Bu varlıklar daha sonra, değerlerinin tahvilin anapara ve faiz ödemelerini yeterli ölçüde karşıladığından emin olmak amacıyla bağımsız olarak değerlenir. Bu değerleme süreci çoğunlukla üçüncü taraf denetçileri veya değerleme uzmanlarını içerir; bunların değerlendirmeleri düzenlemeye şeffaflık ve güvenilirlik kazandırır. Belirlenip değerlendikten sonra teminat, ihraççının ve tahvil sahiplerinin hak ve yükümlülüklerini de kapsayan tahvil koşullarını tanımlayan hukuki sözleşmelerle resmileştirilir.
Hukuki Yapılandırma ve Mekanizmalar
Kurumsal tahvillerin teminatlandırılmasında hukuki yapı belirleyicidir. Düzenleme genellikle, teminatın türünü, değerini ve yönetimini ayrıntılı olarak düzenleyen kapsamlı bir hukuki belge olan teminatlı tahvil sözleşmesiyle belgelenir. Bu sürecin temel unsuru, teminat üzerinde rehin hakkı (lien) tesis edilmesidir: temerrüt halinde tahvil sahiplerine diğer alacaklılara göre öncelik hakkı tanıyan hukuki bir talep hakkıdır.
Riski daha da azaltmak amacıyla ihraççılar, teminatı rehinli varlıkları tutmak üzere özel olarak oluşturulmuş, hukuken bağımsız bir kuruluş olan Özel Amaçlı Şirkete (SPV) devredebilir. Bu yaklaşım teminatı ihraççının genel varlık havuzundan ayırır ve ihraççı mali güçlük yaşasa dahi teminatın dokunulmaz kalmasını sağlar. Bu tür yapılandırmalar, proje tahvilleri veya teminatlı tahviller (covered bonds) gibi yüksek kaldıraçlı veya karmaşık işlemlerde yaygındır.
Ayrıca, düzenleyici ve ifşa gereklilikleri kurumsal tahvillerin teminatlandırılmasında önemli bir rol oynamaktadır. İhraççılar, tahvili ve teminat düzenlemesini menkul kıymet düzenleyicileri gibi ilgili makamlara tescil ettirmeli ve koşulları tahvil izahnamesinde açıklamalıdır. Şeffaflık, teminatın niteliği, değeri ve icra edilebilirliği konusunda güvence sağlayarak yatırımcı güvenini artırmada kritik öneme sahiptir.
Teminat Bütünlüğünün Korunması
Teminat yönetimi, tahvillerin ihracıyla sona ermez. İhraççılar, tahvilin vadesi boyunca teminatın değerini korumakla yükümlüdür. Bu, teminat değerinin ödenmemiş yükümlülükleri karşılamaya yeterli kalmasını sağlamak için dönemsel yeniden değerlemeleri gerektirir. Değerin amortisman veya başka nedenlerle düşmesi halinde, ihraççının yeterli karşılığı sürdürmek üzere teminatı değiştirmesi veya ilave varlık sağlaması gerekebilir.
Tahvil sahipleri, çoğunlukla ihraççılardan taahhütler (covenants) belirlemelerini talep eder: bunlar, belirli finansal oranların korunması veya varlık satışlarının kısıtlanması gibi ihraççıya belirli yükümlülükler getiren sözleşme hükümleridir. Bu taahhütler birer güvence işlevi görerek ihraççının tahvilin vadesi boyunca teminatın değerini zedelememesini sağlar.
Uygulamalar ve Türevler
Teminatlı tahviller, belirli finansman ihtiyaçlarına ve piyasa koşullarına göre uyarlanmış çeşitli biçimlerde ihraç edilir. Örneğin varlığa dayalı tahviller gayrimenkul veya alacaklar gibi somut varlıklarla teminat altına alınırken, örtülü tahviller (covered bonds) çifte rücu hakkı sunar; tahvil sahipleri hem ihraççının genel varlıkları hem de teminat havuzu üzerinde hak talep edebilir. Benzer şekilde proje tahvilleri, altyapı yatırımları gibi belirli projelerin ürettiği gelirle teminat altına alınır ve çoğunlukla büyük ölçekli finansman girişimlerinde kullanılır.
Bu geleneksel biçimlere ek olarak, Teminatlı Kredi Yükümlülükleri (CLO) gibi yapılandırılmış ürünler, birden fazla kurumsal krediyi tek bir menkul kıymette bir araya getirerek çeşitlendirme sağlar ve bireysel temerrüt risklerini azaltır. Her bir teminatlı tahvil türü ayrı bir amaca hizmet eder; ihraççılara borcu yapılandırmada esneklik sunarken yatırımcılara değişen düzeylerde teminat ve riske göre düzeltilmiş getiri sağlar.
Zorluklar ve Dikkate Alınacak Hususlar
Teminatlandırma yadsınamaz faydalar sunsa da bazı güçlükler de barındırır. Önemli endişelerden biri teminat değer kaybı riskidir. Rehnedilen varlıklar değer kaybederse, temerrüt halinde tahvil sahiplerinin tahsilat oranı düşebilir. Bu risk, güçlü değerleme uygulamalarının ve sürekli varlık izlemenin önemini ortaya koymaktadır.
Hukuki ve operasyonel karmaşıklıklar da dikkate alınması gereken bir diğer husustur. Teminatlı tahvil sözleşmelerinin hazırlanması ve uygulanması, rehin tesisi ve özel amaçlı şirketlerin (SPV) yönetimi önemli ölçüde idari çaba ve hukuki maliyet gerektirmektedir. Ayrıca, finansal sistemleri daha az gelişmiş yargı bölgelerinde teminat üzerindeki hakların icrası zaman alıcı ve belirsiz olabilmekte, bu da yatırımcı güvenini zayıflatabilmektedir.
Son olarak, teminatlı tahviller ahlaki riski beraberinde getirebilir. İhraççılar belirli varlıkları rehnederek daha geniş mali durumlarına yönelik denetimin azaldığını varsayabilir ve bu durum daha riskli iş uygulamalarına yol açabilir. Bu husus, güçlü bir düzenleyici gözetimin ve yatırımcı özeninin gerekliliğini ortaya koymaktadır.
Teminatlandırmanın Avantajları
Bu zorluklara rağmen, kurumsal tahvillerin teminatlandırılması hem ihraççılar hem de yatırımcılar için değerli bir araç olmayı sürdürmektedir. İhraççılar açısından teminatın varlığı, algılanan temerrüt riskini azaltarak daha düşük faiz oranlarıyla sermaye çekmeyi mümkün kılar. Ayrıca emeklilik fonları ve sigorta şirketleri gibi riskten kaçınan kurumsal yatırımcılara hitap ettiğinden yatırımcı tabanını genişletir.
Yatırımcılar açısından teminatlandırma, ek bir güvence katmanı oluşturarak temerrüt halinde tahsilat olasılığını artırır. Ampirik veriler, teminatlı tahvillerin teminatsız borçlanmaya kıyasla genellikle daha yüksek tahsilat oranlarına sahip olduğunu göstermekte; bu da söz konusu araçları muhafazakâr portföyler için tercih edilen bir seçenek haline getirmektedir.
Özetle
Kurumsal tahvillerin teminatlandırılması, kredibiliteyi güçlendiren, borçlanma maliyetlerini düşüren ve yatırımcılara daha yüksek güvence sağlayan sofistike bir finansal stratejidir. Hukuki sözleşmeleri titizlikle yapılandırarak, teminatı doğru biçimde değerleyerek ve şeffaflığı sürdürerek ihraççılar önemli avantajlar elde ederken yatırımcılara güvenli ve cazip bir yatırım aracı sunar. Bununla birlikte, her finansal mekanizmada olduğu gibi, olası faydaları doğası gereği var olan risklerle dengelemek için dikkatli planlama ve uygulama gerekir. Küresel finansal piyasalar geliştikçe, teminatlı tahvillerin giderek karmaşıklaşan ekonomik ortamda yeni zorluklara ve fırsatlara uyum sağlayarak kurumsal finansmanın temel taşlarından biri olmaya devam etmesi muhtemeldir.
Tahvillerin ve yatırım fonlarının ihracına ve sürdürülmesine ilişkin maliyetler
| Kategori | Maliyet türü | Tahviller | Yatırım fonları |
|---|---|---|---|
| İlk ihraç ve kurulum | Taahhüt (garantörlük) ücretleri | Toplam ihraç tutarının %0,5–%2,0'ı | %2,0–%6,0 (yerleştirme ücretleri) |
| Hukuki ve düzenleyici ücretler | İhraç tutarının %0,05–%0,3'ü (10.000–50.000 €) | 25.000 €–200.000 € | |
| Derecelendirme kuruluşu ücretleri | toplam ihracın %0,02–%0,1'i | Genellikle uygulanmaz | |
| Kotasyon ücretleri | 5.000–50.000 EUR | €25k–€250k | |
| Pazarlama ve dağıtım | İhraç tutarının %0,1–%0,5'i | 20.000–200.000 € | |
| Saklayıcı kuruluş ve depoziter kuruluş yapılandırması | Genellikle uygulanmaz | 10 bin–50 bin € | |
| Denetim ve değerleme | Genellikle hukuki masraflara dahildir | 10 bin–50 bin € | |
| Düzenleyici kayıt | 10 bin–50 bin € | 5.000–50.000 EUR | |
| Mütevelli ve ödeme acentesi yapısının kurulması | €2k–€20k | Genellikle uygulanmaz | |
| Yatırımcı ilişkileri yapısının kurulması | €15k–€50k | Pazarlama bedeline dahildir (20.000 € – 200.000 €) | |
| Sürekli bakım | Yönetim ücretleri | Uygulanmaz | AUM'un yıllık %0,5–%2,0'ı |
| Saklama ve saklayıcı kuruluş ücretleri | Uygulanmaz | Yönetilen varlıkların (AUM) yıllık %0,02–%0,1'i | |
| İdare ve muhasebe | Yıllık 10.000–100.000 EUR (uyum raporlaması) | Yönetilen varlıkların yıllık %0,05–%0,25'i | |
| Denetim ücretleri | Genellikle raporlamaya dahildir | yıllık 10.000–50.000 EUR | |
| Mütevelli ve ödeme acentesi ücretleri | Yıllık €2k–€20k | Genellikle uygulanmaz | |
| Raporlama ve uyum | yıllık 10.000–100.000 EUR | Yıllık 15.000 – 75.000 EUR | |
| Yatırımcı İlişkileri | yıllık 15.000 € – 50.000 € | yıllık 20.000–75.000 EUR | |
| Dağıtım ve satış ücretleri | Genellikle uygulanmaz | yıllık %0,1–%1,0 (dağıtım komisyonları – trailer fee) | |
| Kupon ödemeleri | %2–%8 yıllık kupon | Genellikle uygulanmaz | |
| Performans ücretleri | Genellikle uygulanmaz | Fazla getirinin %10–20'si (koşullu) |
Karşılaştırmalı Genel Bakış ve Maliyet Yönetimine İlişkin Değerlendirmeler
- Tahviller: Genellikle yüksek başlangıç sabit ihraç maliyetleri taşır; ancak yıllık idame maliyetleri (faiz ödemeleri hariç) karşılaştırmalı olarak daha düşüktür. Faiz maliyetleri uzun vadede önemli bir gider kalemidir.
- Fonlar: Kuruluş maliyetleri (ölçeğe orantılı olarak) görece daha düşüktür; ancak yönetilen varlıklarla (AUM) doğrudan bağlantılı devam eden işletme giderleri belirgin biçimde daha yüksektir. Maliyetler, özellikle yönetim ücretleri ve olası performans bazlı ücretler yoluyla, fon büyüklüğüyle orantılı olarak artar.
Tahvil İhracıyla İlişkili Maliyetler
Sermaye toplamak üzere tahvil ihraç etmeyi tercih eden bir şirket, belediye veya egemen kuruluş, aşağıda ayrıntılı olarak sıralanan çeşitli açık ve örtülü maliyetlerle karşılaşır:
A. İlk İhraç Maliyetleri
1. Halka Arz Aracılığı (Underwriting) Ücretleri
- Genellikle ihraç edilen toplam tutarın %0,5 ila %2,0 arasında değişir. Bu ücretler, yatırım bankalarının tahvillerin yapılandırılması, fiyatlandırılması ve yatırımcılara dağıtılması karşılığındaki ücretini oluşturur.
2. Hukuki Ücretler
- Hukuki belgelerin ve izahnamenin hazırlanmasına ilişkin maliyetler. Karmaşıklığa bağlı olarak genellikle tahvil ihracının %0,05 ila %0,3'ü arasındadır.
3. Derecelendirme Kuruluşu Ücretleri
- Kredi derecelendirmeleri için derecelendirme kuruluşlarına (Moody's, S&P, Fitch) yapılan ödemelerdir. İhraç büyüklüğünün %0,02'si ile %0,1'i arasında değişir; çoğu zaman asgari sabit ücretler uygulanır.
4. Kotasyon Ücretleri
- Tahvillerin kote edilmesi için borsalar tarafından tahsil edilen giderler. Yetki alanına ve borsaya bağlı olarak yıllık yaklaşık €5.000–€50.000 arasındadır.
5. Düzenleyici Ücretler
- Finansal düzenleyici kurumlar (ör. SEC, FCA, BaFin) nezdindeki dosyalama ve kayıt ücretleri. Genellikle yetki alanına göre önemli ölçüde değişen sabit bir tutardır ve tipik olarak 10.000–50.000 EUR arasındadır.
6. Pazarlama ve Dağıtım Maliyetleri
- Tanıtım toplantıları (roadshow), pazarlama etkinlikleri, dokümantasyon ve yatırımcı sunumları. Genellikle ihraç tutarının %0,1 ila %0,5'i arasında değişir.
B. Tahvillerin Yinelenen İdame Maliyetleri
1. Mütevelli veya Ödeme Acentesi Ücretleri
- Ödeme işlemleri ve idari gözetim için alınan yıllık ücretler. Genellikle yılda 2.000 ila 20.000 EUR arasındadır; tutar, işlemin karmaşıklığına ve ihraç büyüklüğüne göre değişir.
2. Raporlama ve Uyum Maliyetleri
- Dönemsel finansal raporlama, kamuyu aydınlatma yükümlülükleri ve uyum belgeleri. Düzenleyici karmaşıklığa ve tahvil yapısına bağlı olarak yıllık genellikle 10.000–100.000 € arasındadır.
3. Yatırımcı İlişkileri
- Tahvil sahipleriyle etkin iletişimin sürdürülmesine ilişkin maliyetler. Yıllık bütçeler çoğunlukla 15.000–50.000 EUR aralığındadır.
4. Kupon Ödemeleri (Faiz Maliyeti)
- Tahvil sahiplerine düzenli olarak ödenen, borç servisinin açık maliyeti. Faiz ödemeleri, kredi değerliliğine ve piyasa koşullarına bağlı olarak genellikle yıllık %2-%8 arasında değişen başlıca mali yükü oluşturur.