Serikali Huru
Uundaji wa Sarafu
Jinsi fedha zinavyoundwa na benki kuu na benki za biashara, na kile ambacho mataifa yanaweza kufanya kwa kutumia maarifa hayo.
Utaratibu wa Kuunda Sarafu katika Ngazi ya Benki Kuu
Uundaji wa fedha mpya katika uchumi wa kisasa ni mchakato changamano na unaounganishwa, unaohusisha benki kuu na benki za biashara.
- Sera ya Fedha ya Benki Kuu: Hiki ndicho kianzio cha uundaji wa fedha. Kwa kuweka kiwango cha riba cha kisera, benki kuu huathiri gharama ya kukopa katika uchumi. Kiwango cha chini huchochea ukopaji zaidi na hivyo uundaji zaidi wa fedha, ilhali kiwango cha juu hukwamisha.
- Utoaji wa Mikopo na Benki: Benki inapoidhinisha mkopo, huunda amana katika akaunti ya mkopaji. Amana hii ni fedha mpya ambayo haikuwepo hapo awali. Kitendo cha kukopesha ndicho njia kuu ambayo benki za biashara huunda fedha mpya.
- Mahitaji ya Akiba na Mahitaji ya Mtaji: Mahitaji ya mtaji ndiyo kikwazo cha msingi kinachodhibiti kiasi cha fedha ambacho benki zinaweza kuunda; mahitaji ya akiba yana umuhimu mdogo leo (sifuri nchini Marekani tangu Machi 2020, na asilimia 1 katika ukanda wa euro). Benki isiyo na mtaji wa kutosha haiwezi kupanua utoaji wake wa mikopo.
- Benki Kuu kama Mkopeshaji wa Mwisho: Benki ikipungukiwa na akiba, inaweza kukopa kutoka benki kuu. Hili huiwezesha benki kutimiza wajibu wake na kuendelea kutoa mikopo, hivyo kuunga mkono uundaji wa fedha mpya.
- Shughuli za Soko Huria: Benki kuu inaponunua dhamana kutoka kwa benki, hulipa kwa kuunda akiba mpya. Hii huongeza kiasi cha akiba katika mfumo wa kibenki, hivyo kuziwezesha benki kutoa mikopo zaidi na kuunda fedha zaidi.
- Kulegeza Kiasi cha Fedha (Quantitative Easing): Hii ni njia nyingine ambayo benki kuu inaweza kuingiza fedha katika uchumi. Kwa kununua kiasi kikubwa cha dhamana, benki kuu huongeza kiasi cha akiba katika mfumo wa kibenki, na hivyo kuwezesha uundaji wa fedha zaidi.
- Makubaliano ya Ununuzi wa Dhamana kwa Ahadi ya Kuziuza Tena: Makubaliano ya ununuzi wa dhamana kwa ahadi ya kuziuza tena, maarufu kama repo, ni chombo kingine kinachotumiwa na benki kuu kudhibiti kiasi cha fedha katika uchumi. Benki kuu inaponunua dhamana kupitia repo, huzalisha fedha. Repo inapogeuzwa na dhamana kuuzwa tena kwa benki, fedha hizo hutoweka.
Kwa njia hizi zote, benki kuu na benki za biashara hushirikiana kuunda fedha mpya. Benki kuu huweka masharti ya uundaji wa fedha kupitia sera yake ya fedha na hutoa akiba inayohitajika kupitia utoaji wake wa mikopo na shughuli za soko huria. Benki za biashara huunda fedha mpya kupitia shughuli zao za utoaji mikopo, ndani ya vikwazo vilivyowekwa na mahitaji ya akiba na mtaji ya benki kuu. Mchakato huu uliounganishwa huhakikisha kuwa kiasi cha fedha katika uchumi kinaitikia mahitaji ya mikopo na kinaendana na malengo ya benki kuu kuhusu mfumuko wa bei na utulivu wa kifedha.
Reverse Repo kama sehemu muhimu ya Mfumo wa Fedha
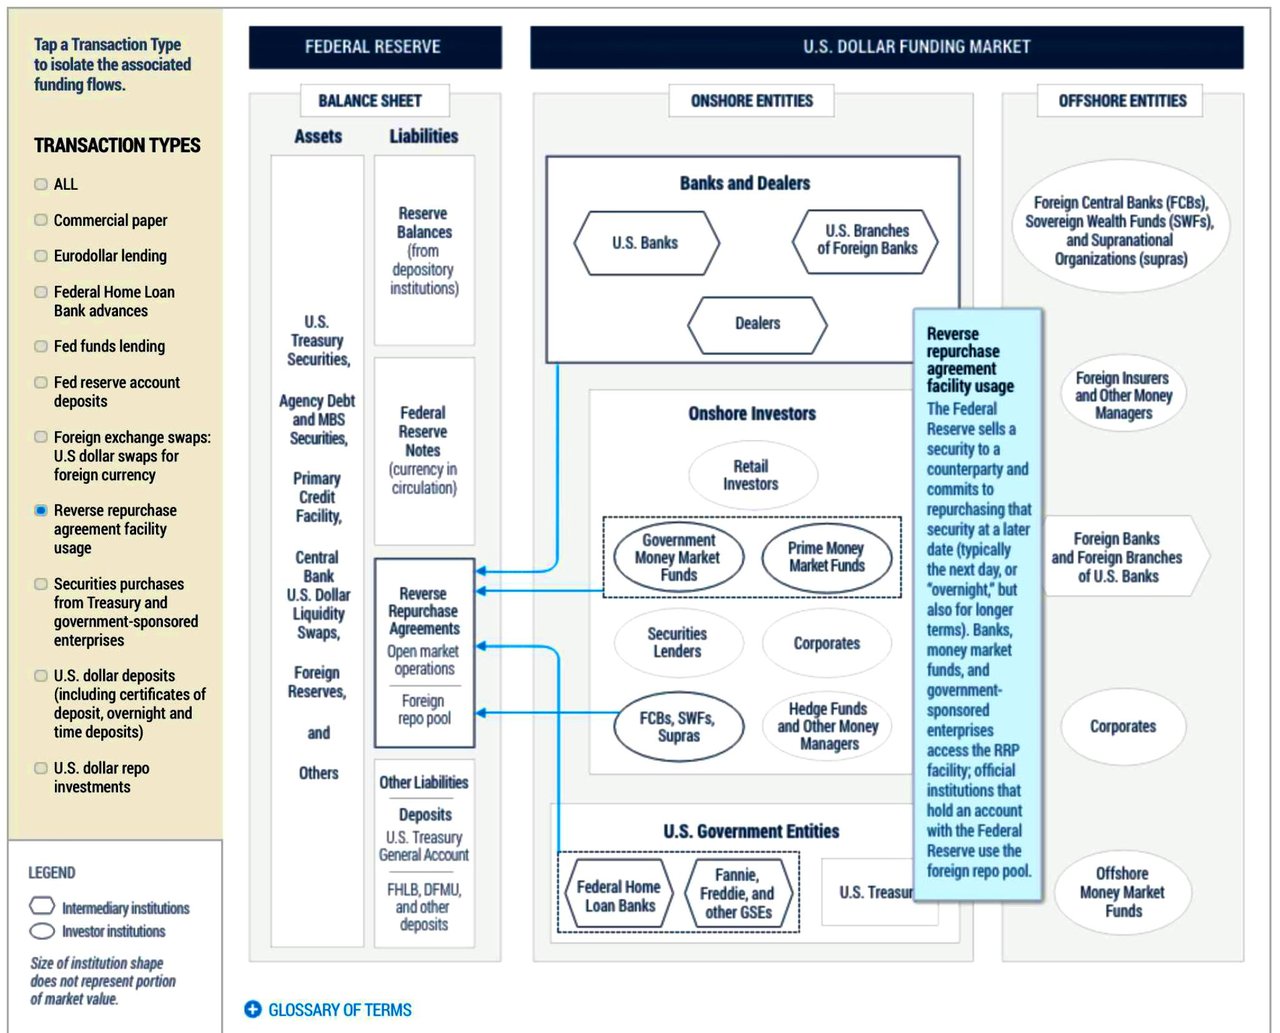
Soko la reverse repo ni sehemu muhimu ya mfumo wa fedha, likiwa na nafasi kubwa katika shughuli za soko la fedha na usimamizi wa ukwasi. Ili kuelewa soko la reverse repo, ni muhimu kwanza kufahamu dhana za makubaliano ya ununuzi upya (repo) na makubaliano ya kinyume ya ununuzi upya (reverse repo).
Repo na Repo za Kinyume:
- Makubaliano ya ununuzi upya (repo) ni muamala wa kifedha wa muda mfupi ambapo upande mmoja (muuzaji) unakubali kuuza dhamana (kwa kawaida hati fungani za serikali, hati fungani za mashirika au dhamana nyingine zinazouzika sokoni) kwa upande mwingine (mnunuzi) kwa ahadi ya kuinunua tena dhamana hiyo kwa tarehe na bei iliyokubaliwa mapema. Kwa asili yake, ni mkopo wenye rehani ambapo dhamana hiyo hutumika kama rehani.
- Makubaliano ya kinyume ya ununuzi upya (reverse repo) ni upande wa pili wa muamala huu. Katika hali hii, mnunuzi anakubali kununua dhamana kutoka kwa muuzaji na kuiuza tena baadaye kwa bei ya juu zaidi. Kwa maneno mengine, mnunuzi kwa hakika anamkopesha muuzaji fedha, na dhamana hiyo hutumika kama rehani ya mkopo.
Soko la Reverse Repo:
Soko la reverse repo ni sehemu muhimu ya soko la fedha, ambapo washiriki (kama vile benki, taasisi za kifedha na benki kuu) hufanya miamala ya reverse repo kwa madhumuni mbalimbali. Madhumuni hayo ni pamoja na:
- Kusimamia ukwasi: Taasisi za kifedha hutumia makubaliano ya kinyume ya ununuzi upya (reverse repo) kuwekeza fedha taslimu zilizozidi kwa muda mfupi. Reverse repo hutoa chombo salama cha uwekezaji wa muda mfupi chenye mapato yanayojulikana, na kuziwezesha kupata mapato kutokana na fedha zisizotumika huku zikidumisha ukwasi.
- Operesheni za benki kuu: Benki kuu, kama vile Federal Reserve nchini Marekani, hutumia operesheni za reverse repo kama zana ya sera ya fedha kudhibiti viwango vya riba vya muda mfupi na kusimamia ugavi wa fedha. Kwa kufanya miamala ya reverse repo, benki kuu zinaweza kunyonya ukwasi wa ziada kutoka mfumo wa kifedha, jambo linalosaidia kudumisha kiwango lengwa cha riba.
- Ubadilishaji wa dhamana ya ziada: Reverse repo pia zinaweza kutumiwa na taasisi za kifedha kupata dhamana ya ziada ya ubora wa juu, ambayo zinaweza kuitumia kutimiza mahitaji ya udhibiti au kwa madhumuni mengine, kama vile kupata mikopo mingine au kuingia katika miamala ya vitokanishi.
Utendaji wa Soko la Reverse Repo:
Katika muamala wa reverse repo, mnunuzi (mkopeshaji) na muuzaji (mkopaji) hukubaliana juu ya masharti, kama vile kiasi, kiwango cha riba (kinachoitwa pia kiwango cha repo), na tarehe ya ukomavu. Mnunuzi hutoa fedha taslimu kwa muuzaji badala ya dhamana, ambayo hutumika kama rehani. Makubaliano hayo yanaeleza kwamba muuzaji atanunua tena dhamana hiyo katika tarehe maalum ya baadaye kwa bei iliyoamuliwa mapema iliyo ya juu zaidi, inayojumuisha kiasi cha msingi pamoja na riba. Muamala unapokomaa, muuzaji hununua tena dhamana na kumrudishia mnunuzi fedha taslimu pamoja na riba.
Hatari na Manufaa:
Soko la reverse repo hutoa manufaa kama vile kutoa chaguo salama la uwekezaji wa muda mfupi kwa taasisi zenye fedha taslimu za ziada, kuwezesha benki kuu kusimamia ukwasi na kutekeleza sera ya fedha, na kurahisisha ubadilishaji wa dhamana za mkopo kwa taasisi za kifedha.
Hata hivyo, kuna hatari zinazohusiana na soko la reverse repo, ikiwa ni pamoja na hatari ya mhusika mwenza (hatari kwamba upande mwingine hautatimiza wajibu wake), hatari ya dhamana ya mkopo (hatari kwamba thamani ya dhamana itashuka), na hatari ya kiutendaji (hatari ya makosa au hitilafu katika mchakato wa muamala).
Kwa ujumla, soko la makubaliano ya kinyume ya kununua dhamana kwa ahadi ya kuziuza tena (reverse repo) lina nafasi muhimu katika mfumo wa kifedha, likizisaidia taasisi kusimamia ukwasi na kuunga mkono utekelezaji wa sera ya fedha na benki kuu.
Masoko ya repo na repo kinyume yana nafasi muhimu katika utekelezaji wa sera ya fedha na benki kuu, zikiwemo Federal Reserve, Benki Kuu ya Ulaya na Reserve Bank of India. Hizi ni hoja kuu:
Makubaliano ya ununuzi na uuzaji upya (repos na reverse repos) hutumiwa na benki kuu kama zana za operesheni za soko huria ili kudhibiti kiasi cha fedha katika mzunguko na kuathiri viwango vya riba vya muda mfupi.
- Benki kuu inapotaka kuongeza kiasi cha fedha kinachozunguka, hufanya shughuli za repo kwa kununua dhamana kutoka kwa benki na wahusika wengine, na hivyo kuingiza fedha taslimu kwa muda katika mfumo wa kifedha.
- Kinyume chake, benki kuu inapotaka kupunguza kiasi cha fedha katika mzunguko, hufanya shughuli za reverse repo kwa kuuza dhamana kwa washirika wa biashara, na hivyo kuondoa kwa muda fedha taslimu kutoka mfumo wa kifedha.
Kutoa Kinga kwa Masoko ya Fedha
Vifaa vya repo na repo ya kinyume vinavyoendeshwa na benki kuu, kama vile Overnight Reverse Repo Facility na Standing Repo Facility, husaidia kuweka kiwango cha chini na cha juu cha viwango vya riba vya usiku mmoja.
- Huduma hizi hufanya kazi kama kinga ya mwisho, zikiruhusu wigo mpana wa wahusika wenzi kupata chaguo la uwekezaji lisilo na hatari pale viwango vinaposhuka chini ya lengo la benki kuu, au kukopa fedha taslimu pale viwango vinapopanda juu ya lengo hilo.
Kuwezesha Shughuli za Benki Kuu
- Soko la repo hutoa soko tayari la dhamana ya mkopo linalowezesha benki kuu kutekeleza sera ya fedha kwa ufanisi zaidi, kwani zinaweza kutumia aina pana zaidi ya mali kama dhamana ikilinganishwa na ununuzi wa moja kwa moja.
- Soko la repo lenye ukwasi pia huwapa benki kuu kipimo nyeti cha viwango vya riba vya muda mfupi, ambacho kinaweza kutumika kama lengo la kiutendaji kwa shughuli za soko huria.
Kwa muhtasari, masoko ya repo na reverse repo ni zana muhimu zinazotumiwa na benki kuu kutekeleza sera ya fedha, kudhibiti kiasi cha fedha katika mzunguko, na kusaidia utendaji mzuri wa masoko ya ufadhili wa muda mfupi.
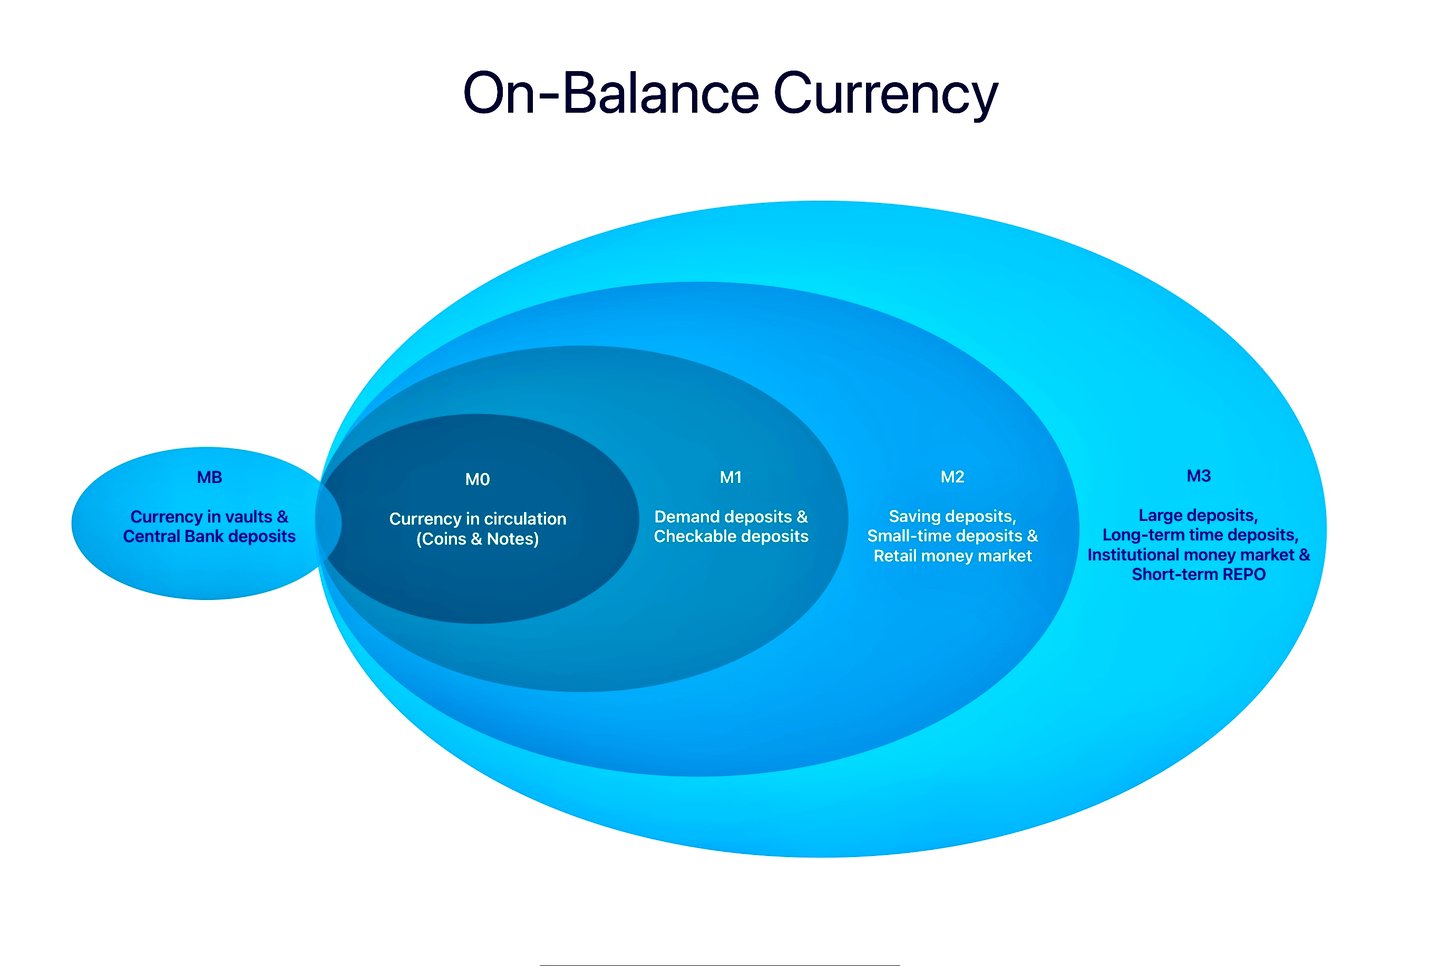
Istilahi M0, MB, M1, M2 na M3 (pia hujulikana kama ‘jumla za sarafu’) hurejelea vipimo tofauti vya ujazo wa fedha katika uchumi. Vipimo hivi hutoa njia ya kupima kiasi cha fedha kilichopo katika uchumi kwa wakati maalum, na kwa kawaida hutumiwa na wanauchumi na watunga sera kuelewa hali ya kiuchumi na kuongoza sera ya fedha.
Hapa kuna maelezo mafupi ya kile ambacho kila moja ya hatua hizi inajumuisha:
- M0: M0 inajumuisha fedha taslimu zilizo katika mzunguko. Inajumuisha sarafu za chuma, noti za karatasi na aina nyingine za fedha zilizo katika mzunguko ambazo hazishikiliwi na serikali wala taasisi za fedha. M0 pia inajumuisha akiba za benki kuu, ambazo ni amana zinazowekwa na benki za biashara kwenye benki kuu.
- MB (Msingi wa Fedha): Msingi wa Fedha, unaojulikana pia kama Fedha Finyu, unajumuisha fedha zilizo katika mzunguko (sarafu za chuma na noti) na akiba zinazowekwa na benki za biashara katika benki kuu. Katika baadhi ya fasili, unaweza pia kujumuisha fedha taslimu za chumba cha hazina: fedha zinazohifadhiwa katika chumba cha hazina cha benki za biashara.
- M1: M1 inajumuisha sarafu iliyo mzunguko (bila akiba za benki), pamoja na amana zilizo karibu kuwa na ukwasi kama fedha taslimu. Hasa, M1 inajumuisha akaunti za hundi (fedha katika akaunti za kuendeshea ambazo zinaweza kutolewa wakati wowote bila taarifa ya awali) na amana nyingine za mahitaji. Kwa ufupi, inajumuisha fedha zote zinazopatikana kwa urahisi kwa matumizi.
- M2: M2 inajumuisha kila kitu kilichomo katika M1, pamoja na aina nyingine za amana ambazo hazipatikani kwa haraka kama hizo. Kwa mahususi, M2 inajumuisha akaunti za akiba, akaunti za soko la fedha, na amana za muda maalumu za thamani ndogo (hati za amana zilizo chini ya kiwango fulani, mara nyingi $100,000). Hizi ni aina za fedha zinazoweza kubadilishwa kuwa fedha taslimu kwa urahisi kiasi, ingawa si kwa haraka wala kwa urahisi kama vipengele vya M1.
- M3: M3 inajumuisha kila kitu kilicho katika M2, pamoja na vyombo vinavyouzwa sokoni kama vile makubaliano ya ununuzi na uuzaji upya (repurchase agreements), hisa za mifuko ya soko la fedha na hati za madeni za muda mfupi (ufafanuzi wa ukanda wa euro; Hifadhi ya Shirikisho ya Marekani iliacha kuchapisha M3 mwaka 2006). Hizi ni aina za fedha zenye ukwasi mdogo kuliko zile zilizo katika M2, lakini bado zinachangia jumla ya fedha zilizopo katika uchumi.
Kila kipimo kati ya hivi hutoa mtazamo tofauti kuhusu ugavi wa sarafu, na kila kimoja kinaweza kuwa na manufaa kuelewa vipengele tofauti vya uchumi. M0 na M1, kwa mfano, hutumiwa mara nyingi kuchambua aina za ukwasi wa papo hapo zaidi katika uchumi, wakati M2 na M3 hutumiwa kuelewa mielekeo mipana zaidi ya ugavi wa sarafu.
Ni muhimu kuzingatia kwamba ufafanuzi kamili wa vipimo hivi unaweza kutofautiana kati ya nchi mbalimbali.
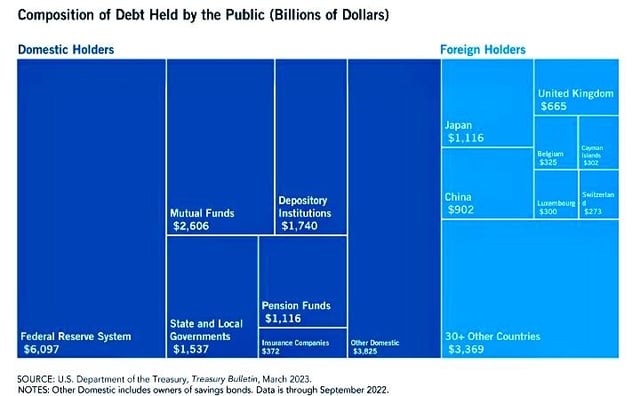
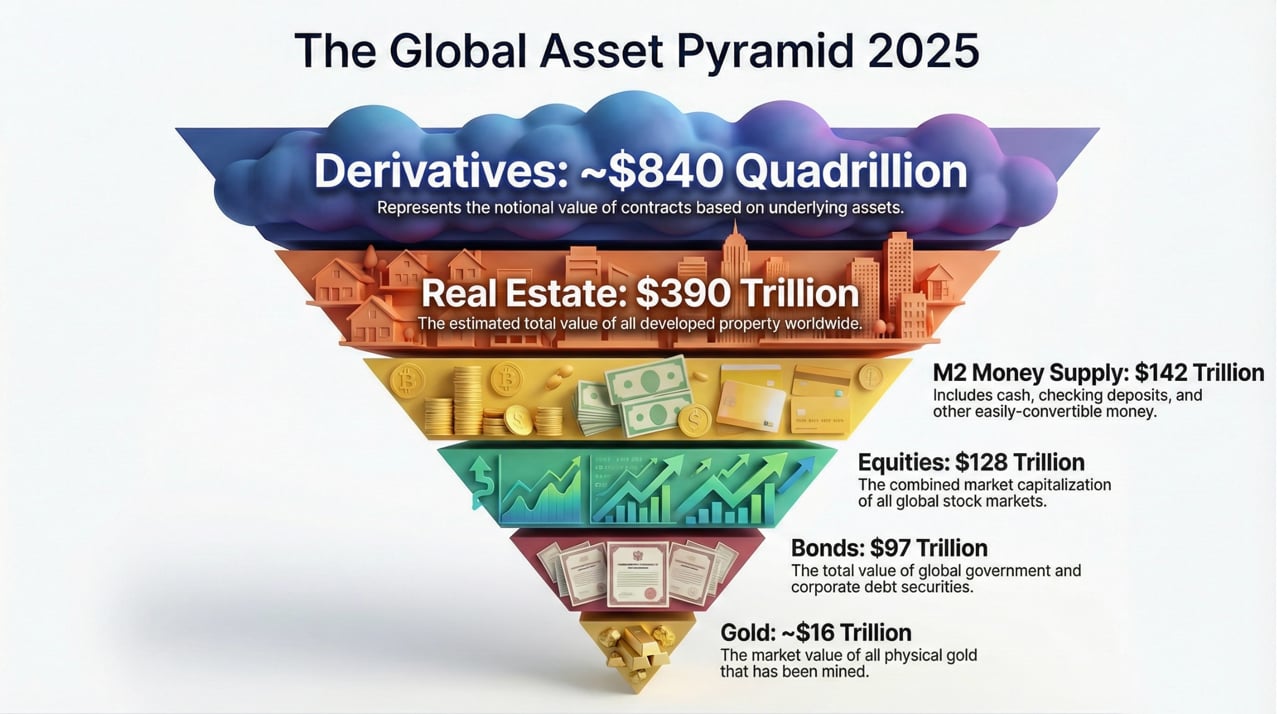
Taratibu za Kifedha za Benki Kuu
Benki kuu zina ufikiaji wa vyanzo mbalimbali zaidi ya vipengele vilivyo nje ya mizania ambavyo zinaweza kuvitumia kuathiri ujazo wa fedha katika uchumi na kutekeleza sera ya fedha. Zifuatazo ni aina nyingine za vyanzo na taratibu ambazo benki kuu zinaweza kuzitumia:
1. Mali Zilizomo Katika Mizania
a. Akiba ya Fedha za Kigeni:
- Uingiliaji katika Masoko ya Fedha za Kigeni: Benki kuu zinaweza kununua au kuuza fedha za kigeni ili kuathiri viwango vya ubadilishaji na kuimarisha sarafu.
- Usimamizi wa Ukwasi: Akiba hizi zinaweza kutumika kutoa ukwasi wakati wa shinikizo la kifedha.
b. Dhamana za Serikali:
- Shughuli za Soko Huria: Ununuzi na uuzaji wa mara kwa mara wa dhamana za serikali ili kudhibiti kiasi cha fedha katika mzunguko na kuathiri viwango vya riba.
- Ulegezaji wa Kiasi (QE): Ununuzi mkubwa wa dhamana za muda mrefu ili kuingiza ukwasi katika uchumi.
c. Akiba ya Dhahabu:
- Dhamana ya Mikopo: Akiba ya dhahabu inaweza kutumika kama dhamana ya kuhakikisha mikopo ya kimataifa au vyombo vingine vya kifedha.
- Utulivu wa Soko: Kuuza au kununua dhahabu ili kuimarisha soko au kudhibiti matarajio ya mfumuko wa bei.
2. Huduma za Benki Kuu
a. Mikopo ya Dirisha la Punguzo:
- Ukwasi wa Dharura: Kutoa mikopo ya muda mfupi kwa taasisi za fedha zinazohitaji ukwasi, kwa kawaida dhidi ya dhamana ya mkopo.
- Ushawishi kwa Viwango vya Riba: Kurekebisha kiwango cha punguzo ili kuathiri viwango vya riba vya muda mfupi na hali ya kifedha.
b. Mikataba ya Ununuzi wa Dhamana kwa Makubaliano ya Kuziuza Tena (Repos):
- Mikopo ya Muda Mfupi: Benki kuu zinaweza kuingia katika makubaliano ya ununuzi upya (repurchase agreements), zikizikopesha fedha taasisi za kifedha huku zikishikilia dhamana zao kama rehani.
- Udhibiti wa Ukwasi: Kusimamia ukwasi katika mfumo wa kibenki kupitia makubaliano haya ya muda mfupi.
c. Shughuli za Mikopo ya Muda:
- Kupiga Mnada Mikopo: Kutoa mikopo ya muda kwa benki kupitia mnada, kama katika shughuli za ufadhili upya za muda mrefu za ECB au Term Auction Facility ya Federal Reserve (2007–2010).
3. Programu na Vituo Maalum
a. Programu za Mikopo ya Dharura:
- Usimamizi wa Migogoro: Wakati wa migogoro ya kifedha, benki kuu zinaweza kuanzisha programu maalum za utoaji mikopo ili kusaidia sekta au taasisi mahususi.
- Msaada wa Mwisho kwa Masoko: Kutoa wavu wa usalama kuzuia kuanguka kwa mfumo mzima.
b. Programu za Kuwezesha Mikopo (Credit Easing):
- Ununuzi Lengwa wa Mali: Kununua mali za sekta binafsi kama vile hati fungani za makampuni au dhamana zinazoungwa mkono na rehani ili kuboresha mtiririko wa mikopo kwa sekta mahususi.
4. Mamlaka za Udhibiti na Usimamizi
a. Mahitaji ya Akiba:
- Marekebisho ya Uwiano wa Akiba: Kubadilisha mahitaji ya akiba kwa benki za biashara ili kudhibiti kiasi cha fedha wanachoweza kukopesha.
- Athari kwa Ugavi wa Fedha: Kuongeza mahitaji ya akiba ili kubana ugavi wa fedha, au kuyapunguza ili kuulegeza.
b. Usimamizi wa Tahadhari za Kifedha:
- Uthabiti wa Kifedha: Kutekeleza hatua za udhibiti zinazohakikisha uthabiti na uimara wa mfumo wa kifedha.
- Zana za Usimamizi wa Hatari za Mfumo Mzima wa Fedha: Kutumia zana kama vile akiba za mtaji zinazopingana na mzunguko wa uchumi ili kusimamia hatari za kimfumo.
5. Ushirikiano na Serikali
a. Uratibu wa Sera za Fedha za Serikali:
- Vifurushi vya Kuchochea Uchumi: Kushirikiana na serikali kutekeleza uchochezi wa kifedha, kama vile matumizi ya miundombinu au punguzo la kodi, ili kukamilisha sera ya fedha.
- Usimamizi wa Deni: Kushirikiana na hazina kusimamia deni la umma na athari zake kwa sera ya fedha.
6. Zana za Kibunifu na Zisizo za Kawaida
a. Viwango Hasi vya Riba:
- Kuhimiza Utoaji wa Mikopo: Kuweka viwango hasi vya riba kwenye amana za benki kuu ili kuzuia benki kushikilia akiba ya ziada na kuzihimiza kutoa mikopo.
- Kuchochea Mfumuko wa Bei: Kunalenga kuzuia kushuka kwa bei kwa jumla (deflation) na kuhimiza shughuli za kiuchumi.
b. Udhibiti wa Mkondo wa Mavuno:
- Ulengaji wa Viwango vya Riba: Kulenga moja kwa moja viwango vya riba vya muda mrefu kwa kujitolea kununua dhamana ili kudumisha viwango katika kiwango kinachotakiwa.
- Imani ya Soko: Kutoa mwongozo wa mbeleni ili kuathiri matarajio ya soko na kuimarisha uchumi.
c. Sarafu za Kidijitali:
- Sarafu za Kidijitali za Benki Kuu (CBDCs): Kutoa sarafu za kidijitali ili kuimarisha mifumo ya malipo, kuongeza ujumuishi wa kifedha, na kutoa zana mpya ya sera ya fedha.
- Ubunifu katika Sera ya Fedha: Kutoa ufuatiliaji na utekelezaji wa hatua za kisera kwa wakati halisi.
Vyombo vya Maamuzi ya Sera ya Fedha
Vyombo vya Kufanya Maamuzi ya Sera ya Fedha katika Benki Kuu Mbalimbali
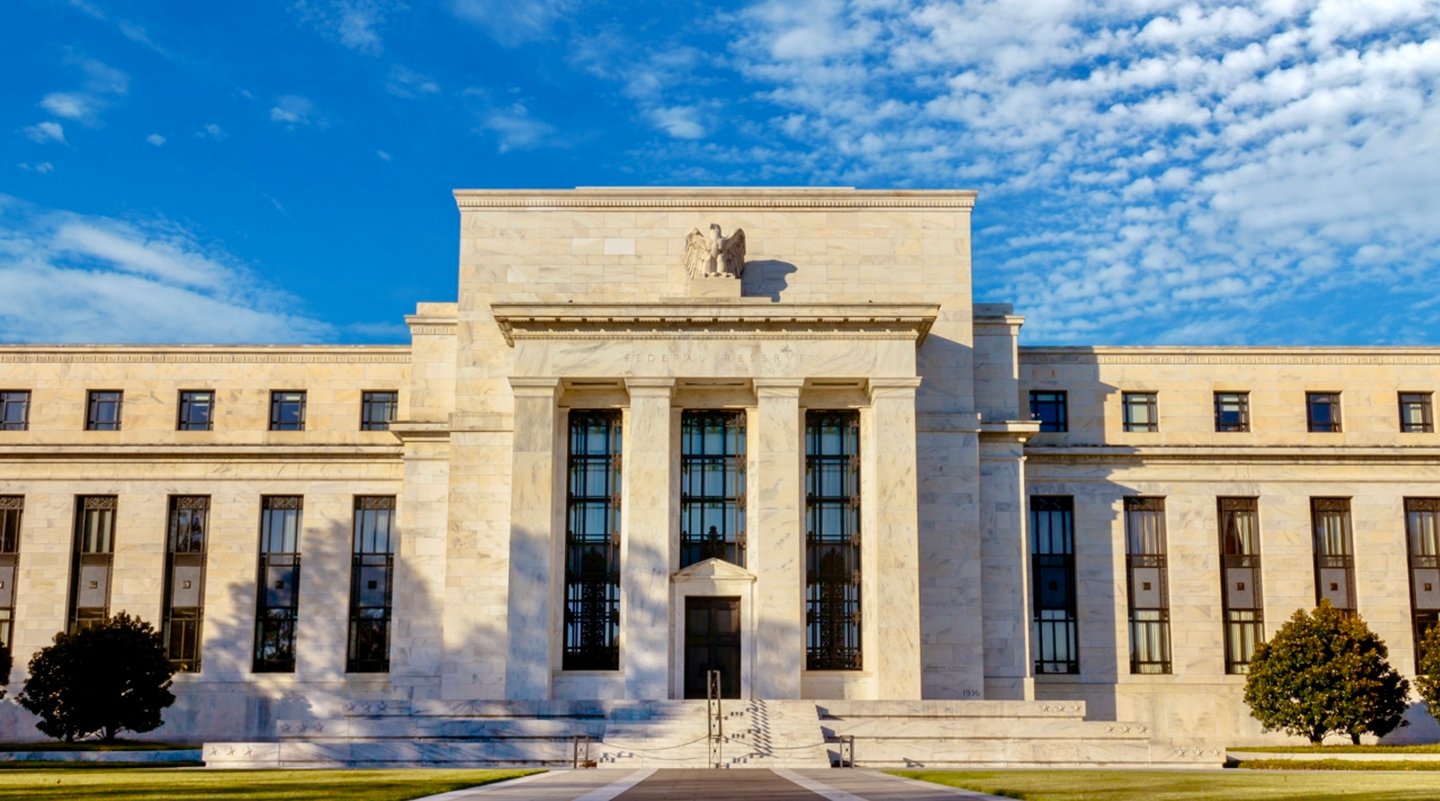
Federal Reserve
Taasisi kuu zinazohusika katika maamuzi ya sera ya fedha ya Federal Reserve, ikiwa ni pamoja na uundaji wa fedha mpya, ni:
Kamati ya Soko Huria ya Shirikisho (FOMC)
- Chombo cha kutunga sera ya fedha cha Federal Reserve
- Inaundwa na wajumbe 7 wa Bodi ya Magavana, Rais wa Benki ya Hifadhi ya Shirikisho ya New York, na marais wengine 4 wa Benki za Hifadhi wanaohudumu kwa zamu. Inawajibika kutunga sera ya fedha, ikiwemo maamuzi kuhusu viwango vya riba na uundaji wa fedha mpya kupitia shughuli za soko huria.
Bodi ya Magavana
- Bodi kuu ya uongozi ya Federal Reserve, iliyoko Washington D.C.
- inajumuisha magavana 7 walioteuliwa na Rais na kuthibitishwa na Seneti, na hutoa mwongozo na usimamizi wa jumla kwa Mfumo mzima wa Federal Reserve, ikiwa ni pamoja na maamuzi ya sera ya fedha.
Mabaraza ya ushauri kama vile Federal Advisory Council na Community Depository Institutions Advisory Council hutoa ushauri wa kitaalamu kwa Bodi ya Magavana, lakini hayana nafasi ya moja kwa moja katika mchakato wa kutunga sera ya fedha.
Benki Kuu ya Ulaya
Kamati na mabaraza muhimu yanayohusika katika maamuzi ya sera ya fedha katika Benki Kuu ya Ulaya (ECB) ni:
Baraza Linaloongoza
- Chombo kikuu cha kufanya maamuzi cha ECB
- Inajumuisha wajumbe 6 wa Bodi ya Utendaji ya ECB na magavana wa benki kuu za kitaifa za nchi za eneo la euro
- Inawajibika kuunda sera ya fedha, ikiwemo kuweka viwango vikuu vya riba na kudhibiti usambazaji wa akiba katika Eurosystem
Bodi ya Utendaji
- Wajumbe 6, akiwemo Rais na Makamu wa Rais wa ECB, ambao ni sehemu ya Baraza la Uongozi
- Inawajibika kwa utekelezaji wa kila siku wa sera ya fedha na maandalizi ya vikao vya Baraza la Uongozi
Baraza Kuu lina jukumu la ushauri na halihusiki na sera ya fedha. Nje ya ECB, Kamati ya Uchumi na Fedha ya EU (EFC), pamoja na Jedwali lake la Utulivu wa Kifedha, inawashauri mawaziri wa fedha wa EU kuhusu masuala ya utulivu wa kifedha na IMF.
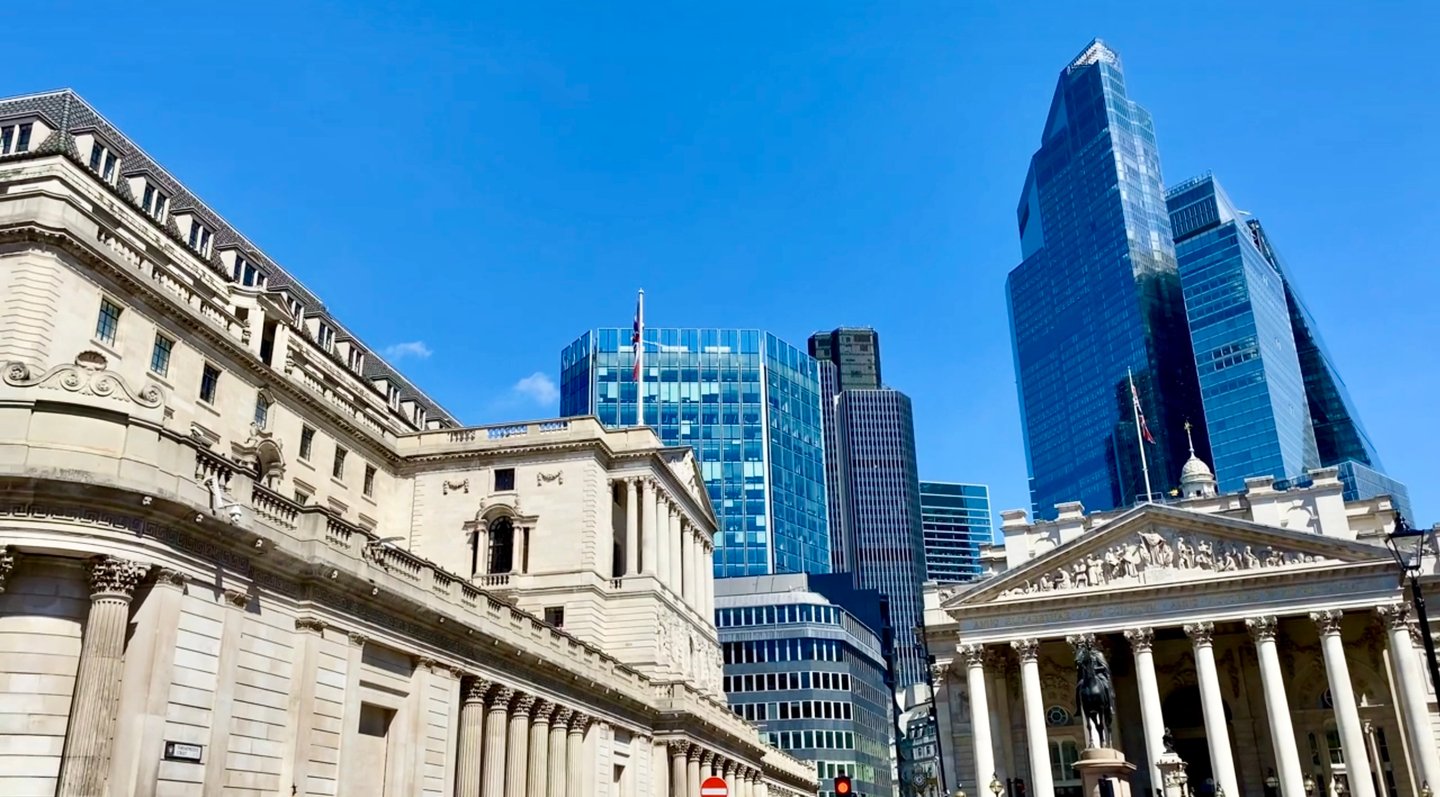
Benki Kuu ya Uingereza (Bank of England)
Kamati ya Sera ya Fedha (MPC)
- Chombo kikuu cha maamuzi kinachohusika na kutunga na kutekeleza sera ya fedha ya Uingereza
- Lina wajumbe 9, wakiwemo Gavana wa Bank of England na wajumbe wa nje
- Hukutana mara 8 kwa mwaka kuamua kiwango rasmi cha riba (Bank Rate) na zana nyingine za sera ya fedha kama vile kulegeza kwa kiasi (quantitative easing)
Mahakama ya Wakurugenzi
- Chombo kinachoongoza cha Benki ya Uingereza (Bank of England)
- Hutoa usimamizi na uongozi wa kiutawala kwa Benki, ikiwemo masuala ya sera ya fedha
Benki Kuu ya Japani
Bodi ya Sera
- Chombo cha juu kabisa cha kufanya maamuzi cha Benki ya Japani
- Huamua mwongozo wa udhibiti wa sarafu na fedha, huweka kanuni za msingi za shughuli za Benki, na husimamia utekelezaji wa majukumu ya Benki
- Inaundwa na Gavana, Naibu Magavana wawili, na wajumbe sita wa Bodi ya Sera
Gavana wa Benki ya Japani ni mjumbe wa Baraza la Sera ya Uchumi na Fedha za Umma, chombo cha Ofisi ya Baraza la Mawaziri kinachoongozwa na Waziri Mkuu. Baraza hilo halina mamlaka juu ya sera ya fedha, ambayo Sheria ya Benki ya Japani (1997) imeikabidhi Bodi ya Sera.
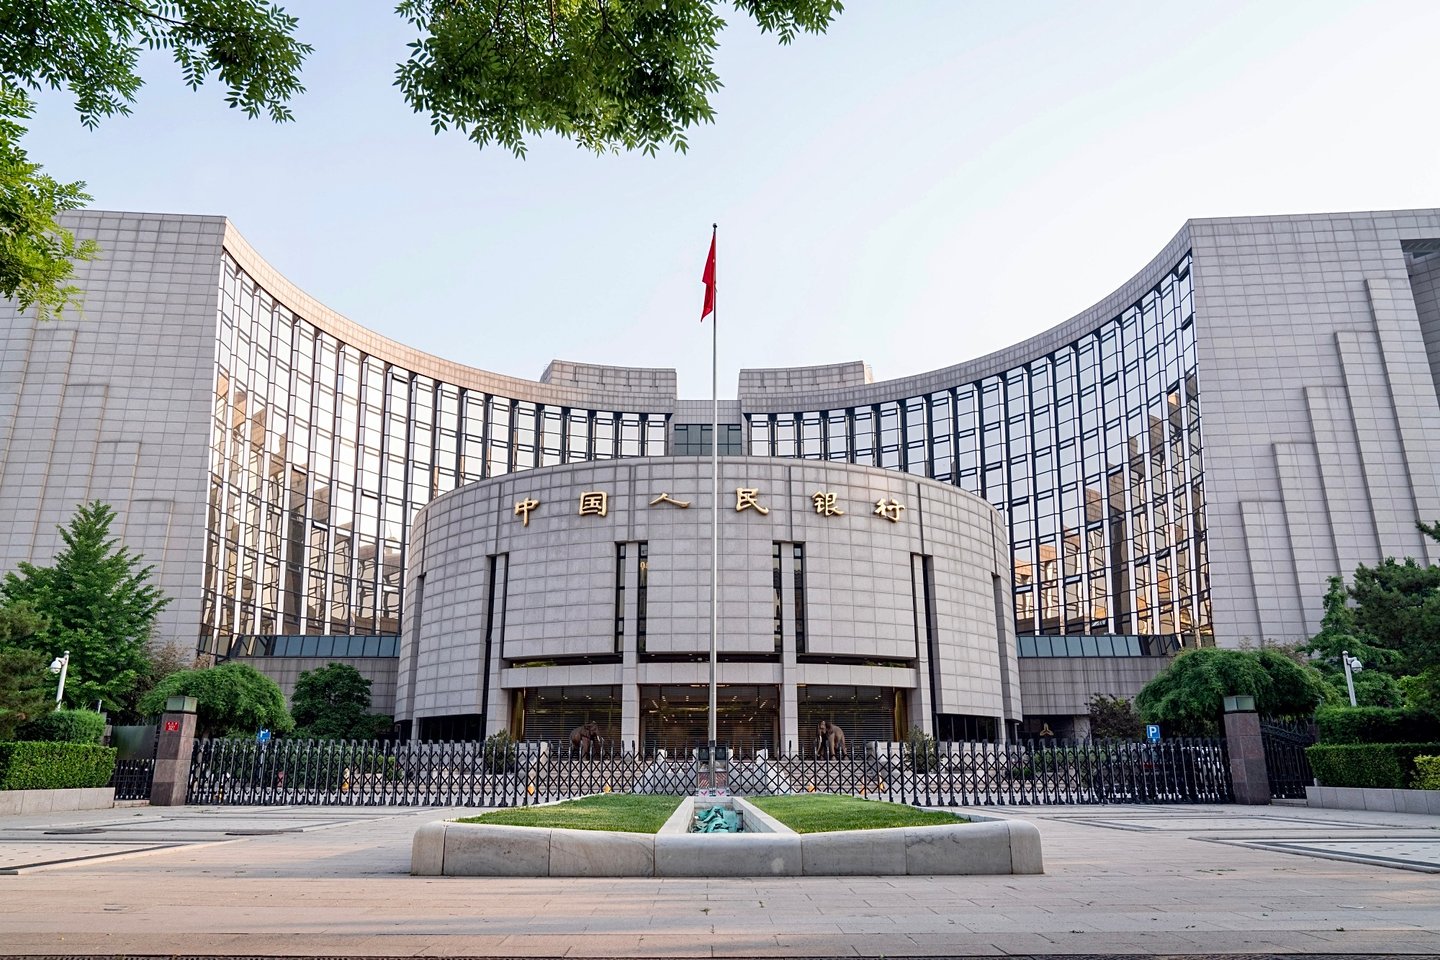
Benki Kuu ya Watu wa China (People’s Bank of China, PBOC)
Kamati ya Sera ya Fedha (MPC)
- Chombo kikuu cha ushauri kinachotoa mwongozo kuhusu sera ya fedha kwa PBOC
- Inaundwa na Gavana wa PBOC na Manaibu Gavana, pamoja na wawakilishi kutoka mashirika mengine ya serikali na sekta ya benki
- Inawajibika kutoa ushauri kuhusu uundaji na urekebishaji wa malengo ya sera ya fedha, utekelezaji wa zana za sera ya fedha, na uratibu wa sera ya fedha na sera nyingine za uchumi jumla
- Kamati ya Sera ya Fedha (MPC) hukutana mara kwa mara, na maoni yake pamoja na ushauri wake wa kisera hurekodiwa katika kumbukumbu za mikutano
- Ushauri wa kisera wa MPC huwasilishwa kisha kwa Baraza la Serikali (State Council) kwa idhini kabla PBOC haijatekeleza maamuzi ya sera ya fedha
Juu ya MPC, Baraza la Serikali (State Council) na Tume Kuu ya Fedha ya Chama cha Kikomunisti (Central Financial Commission, iliyoanzishwa mwaka 2023) huweka mwelekeo wa jumla wa sera ya fedha.
Reserve Bank of India (RBI)
Kamati ya Sera ya Fedha (MPC)
- Chombo kikuu cha kufanya maamuzi kinachowajibika kuweka kiwango cha riba cha msingi (kiwango cha repo) na kuunda sera ya fedha nchini India
- Linajumuisha wajumbe 6: Gavana wa RBI (kama Mwenyekiti), Naibu Gavana anayesimamia sera ya fedha, Mkurugenzi Mtendaji wa RBI, na wajumbe 3 wa nje walioteuliwa na Serikali ya India
- Hukutana angalau mara 4 kwa mwaka kuamua sera ya fedha
Kamati ya Masoko ya Fedha (FMC)
- Hukutana kila siku kupitia hali ya ukwasi na kuhakikisha utekelezaji wa maamuzi ya sera ya fedha yaliyofanywa na MPC
Idara ya Sera ya Fedha (MPD)
- Husaidia MPC katika kutunga na kuchambua sera ya fedha
Kamati ya Ushauri wa Kiufundi kuhusu Sera ya Fedha iliyotangulia ilikuwa na jukumu la ushauri, lakini ilibadilishwa na MPC.
Taasisi za Kimataifa
Kamati ya Kimataifa ya Fedha na Masuala ya Fedha (IMFC)
- Chombo cha ushauri kwa Bodi ya Magavana ya IMF kuhusu usimamizi na uendeshaji wa mfumo wa fedha na fedha za kimataifa
- Linaundwa na wajumbe 24 ambao ni magavana wa benki kuu, mawaziri, au viongozi wa daraja linalolingana, ambao kwa kawaida hutoka miongoni mwa nchi wanachama 191 za IMF
- Hushauri Bodi ya Magavana ya IMF kuhusu mfumo wa fedha na uchumi wa kimataifa na hujadili masuala yanayohusu ukuaji na uthabiti wa uchumi wa dunia; haiweki sera ya fedha ya kitaifa.
- IMFC hutumika kama jukwaa la ushirikiano wa kimataifa kuhusu masuala ya uchumi mkuu. Huwawezesha mawaziri wa fedha na magavana wa benki kuu kujadiliana na kuoanisha mwitikio wa kisera kwa maendeleo yanayojitokeza katika uchumi na fedha duniani.
Bodi ya Utulivu wa Kifedha (FSB)
- FSB ni chombo cha kimataifa kinachofuatilia mfumo wa kifedha duniani na kutoa mapendekezo kuuhusu.
- FSB ilianzishwa na G20 mwaka 2009. Wajumbe wake ni wizara za fedha, benki kuu na mamlaka za usimamizi kutoka mamlaka 24 za kisheria na EU, pamoja na mashirika ya kimataifa na taasisi zinazoweka viwango; Vikundi sita vya Ushauri vya Kikanda vinafikia mamlaka nyingine takriban 65 za kisheria.
- FSB inahifadhiwa na kufadhiliwa na Benki ya Malipo ya Kimataifa (BIS) chini ya makubaliano ya miaka mitano, huku BIS ikibeba sehemu kubwa ya gharama za uendeshaji za FSB.
- FSB ina jukumu la kubainisha udhaifu katika mfumo wa fedha wa kimataifa na kupendekeza na kufuatilia utekelezaji wa hatua zinazohitajika kuushughulikia. Huratibu sera za udhibiti na usimamizi katika masuala ya sekta ya fedha katika ngazi ya kimataifa na kukuza ushirikiano na ubadilishanaji wa taarifa kati ya mamlaka husika. Maeneo muhimu ya mwelekeo ni pamoja na kukuza ufadhili thabiti unaotegemea soko, kuendeleza miundombinu madhubuti ya masoko ya fedha, kuunga mkono mipangilio madhubuti ya kiusimamizi wa kiuchumi-jumla (macroprudential), na kushughulikia udhaifu mpya na unaoibuka.
Klabu ya Paris (Paris Club)
- Kundi lisilo rasmi la wadai rasmi, lililoanzishwa mwaka 1956, linalotafuta suluhisho zilizoratibiwa na endelevu kwa nchi wadaiwa zinazokabiliwa na ugumu wa kulipa madeni
- Haina msingi wa kisheria, lakini wanachama hukubaliana kuhusu seti ya kanuni na misingi ili kufikia makubaliano ya kupanga upya madeni kwa haraka
Mienendo ya uundaji wa sarafu na benki kuu ikilinganishwa na benki za biashara ni msingi wa kuelewa utendaji kazi wa mfumo mpana wa fedha. Benki kuu, zenye mamlaka ya kipekee ya kutoa sarafu, zina nafasi ya maamuzi katika kudhibiti ugavi wa sarafu katika uchumi na kudumisha utulivu wa bei. Kupitia taratibu kama shughuli za soko wazi, benki kuu hurekebisha ugavi wa sarafu ili kufikia malengo ya kiuchumi, kama vile kudhibiti mfumuko wa bei na kuimarisha mfumo wa kibenki. Mchakato huu huathiri viwango vya riba vya muda mfupi na, kwa hiyo, shughuli pana za kiuchumi.
Kuanzishwa kwa sarafu za kidijitali, hususan Sarafu za Kidijitali za Benki Kuu (CBDCs), kunaleta mambo mapya ya kuzingatia katika mienendo ya kimapokeo ya uundaji wa fedha na utekelezaji wa sera ya fedha. Uchunguzi wa IMF kuhusu sarafu ya kidijitali na shughuli za benki kuu unaonyesha jinsi ujio wa CBDCs na ubunifu mwingine wa kidijitali wa kifedha unavyoweza kuathiri majukumu na kazi za benki kuu, ikiwemo athari zinazoweza kujitokeza kwenye sera ya fedha, mapato ya utoaji wa sarafu (seigniorage), msingi wa fedha, na kasi ya mzunguko wa miamala ya sarafu ya kidijitali. Kadiri aina hizi za kidijitali za sarafu zinavyozidi kuenea, athari zake kwa ukwasi nje ya msingi wa fedha na kwa mahitaji ya sarafu zinaweza kuashiria mabadiliko katika jinsi zana za sera ya fedha zinavyotumika na katika mkabala wa jumla wa kusimamia utulivu wa kiuchumi.
Benki za biashara, kwa upande mwingine, huchangia sehemu kubwa kabisa ya uundaji wa sarafu (angalia uwiano wa M3, M2, M1 dhidi ya M0) kupitia shughuli za utoaji mikopo. Benki hizi zinapotoa mikopo kwa watu binafsi au biashara, kwa kweli huunda amana mpya katika mfumo wa kibenki, na hivyo kupanua usambazaji wa sarafu. Kipengele hiki cha uundaji wa sarafu, ambacho mara nyingi huitwa uundaji wa “sarafu ya benki za biashara,” huwezeshwa chini ya mfumo wa udhibiti na miongozo ya sera ya fedha iliyowekwa na benki kuu. Uwezo wa benki za biashara kuunda sarafu unahusiana moja kwa moja na shughuli zao za utoaji mikopo, ambazo, tofauti na benki kuu, hazijumuishi mamlaka ya kutoa sarafu lakini huathiri kwa kiasi kikubwa usambazaji wa sarafu kupitia kuzidishwa kwa amana za benki.
Uundaji wa sarafu katika ngazi ya Benki
Benki zenyewe pia huunda fedha kupitia mchanganyiko wa kupokea amana, kutoa mikopo, na mfumo wa benki wa akiba ya sehemu. Ni muhimu kutambua kuwa benki hazitengenezi fedha halisi (yaani, fedha taslimu), bali huunda fedha mpya kwa njia ya amana za benki, ambazo hufanya kazi kama chombo cha kubadilishana kinachokubalika kwa upana.
Huu ni muhtasari wa mchakato:
- Amana za wateja: Wateja wanapoweka fedha benki, iwe kwa pesa taslimu, hundi au uhamisho wa kielektroniki, huongeza akiba ya benki. Amana hizi kimsingi ni madeni ya benki kwa sababu zinawakilisha kiasi ambacho benki inawadai wateja.
- Benki za akiba ya sehemu: Benki kuu nyingi huweka uwiano wa chini kabisa wa akiba kwa amana (Federal Reserve ilipunguza hadi sifuri Machi 2020; ECB hutumia asilimia 1). Sasa ukwasi unasimamiwa hasa na kanuni za ukwasi za Basel III (LCR na NSFR). Benki hazikopeshi akiba kwa wateja; utoaji wa mikopo huzalisha amana mpya, na akiba huhamia kati ya benki amana hizo zinapotumika.
- Utoaji wa mikopo: Benki zinapowakopesha wakopaji sarafu, huunda sarafu mpya kwa njia ya amana za benki. Kwa mfano, benki inapoidhinisha mkopo, huiweka akaunti ya mkopaji kiasi cha mkopo. Hii huunda amana mpya katika mfumo wa kibenki, na hivyo kupanua kiasi cha sarafu kinachopatikana.
- Athari ya kuongezeka kwa fedha: Mchakato wa benki kuunda fedha haukomei kwenye mkopo wa kwanza. Mkopaji anapotumia fedha alizokopa, huishia kwenye akaunti ya benki ya mtu au biashara nyingine. Mpokeaji huyu naye anaweza kuweka fedha hizo kwenye akaunti yake ya benki, jambo linaloweza kusababisha mikopo zaidi na uundaji wa ziada wa fedha. Mfululizo huu kijadi hufafanuliwa kama kizidisho cha fedha; benki kuu, hasa Bank of England (“Money creation in the modern economy”, 2014), zinasisitiza kuwa kwa vitendo utoaji mikopo huendeshwa na mahitaji na mtaji, si kwa kigezo maalum cha hifadhi.
Ni muhimu kutambua kwamba mchakato wa uundaji wa fedha una vikwazo, kama vile sharti la akiba, mahitaji ya utoshelevu wa mtaji, na mahitaji ya soko ya mikopo. Zaidi ya hayo, benki kuu zinaweza kuathiri kiasi cha fedha katika mzunguko kupitia zana za sera ya fedha kama vile shughuli za soko huria, mabadiliko ya sharti la akiba, na marekebisho ya kiwango cha riba cha sera.
Iwapo ungependa kujadiliana nasi mahitaji yako mahususi kuhusu uundaji wa sarafu, tafadhali wasiliana na mkurugenzi wetu, Isof Baco.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.