Ulaghai wa Kifedha
Upakiaji wa Mitandao ya Kadi
Dhana Potofu kuhusu Fedha Zilizopakiwa kwenye Wingu la Visa, Mastercard na Mitandao Mingine ya Malipo
Kuelewa Uhalisia
Katika ulimwengu wa miamala ya kifedha, kuna imani potofu inayoendelea kuhusu kampuni kama Visa, Mastercard, American Express na nyinginezo: kwamba kwa namna fulani "huhifadhi" fedha katika wingu au seva zao, na kwamba watu wanaweza kupata kiasi kikubwa cha fedha kwa kuunganishwa moja kwa moja na mitandao hiyo. Dhana hii potofu inatokana na kutoelewa majukumu ya kampuni hizi ndani ya mfumo wa kifedha. Ni muhimu kufafanua kwamba Visa, Mastercard, American Express, Diners, Union Pay, Discover na taasisi zinazofanana nazo hazishikilii wala hazisimamii fedha zenyewe, bali hufanya kazi kama njia muhimu za upitishaji ndani ya mchakato wa malipo.
Dhana potofu ya “itifaki” za kadi kama ”101.1 hadi 101.9” na ”201.1 hadi 201.9” zinazohusishwa mara nyingi na shughuli za POS za kimwili au za wingu ni mfano dhahiri wa upotoshaji unaosambaa katika baadhi ya duru za kifedha, mara nyingi ukiibua hisia za upekee na maarifa ya siri ya wa ndani. Itifaki hizi zinazodaiwa, ambazo eti hudhibiti au kufungua haki maalum za miamala au kazi zilizofichwa ndani ya mitandao ya malipo kama Visa, Mastercard, na American Express, ni za kubuniwa kabisa. Hakuna mwongozo wala nyaraka kutoka taasisi yoyote halali ya kifedha au mtoaji wa kadi inayorejelea itifaki hizi, wala hazipo katika taratibu zozote za kawaida za uendeshaji wa miamala ya kadi. Kwa uhalisia, “101” na “201” ni misimbo halisi ya huduma yenye tarakimu tatu inayohifadhiwa kwenye utepe wa sumaku wa kadi: 101 inaonyesha kadi ya kimataifa isiyo na chipu, 201 kadi ya kimataifa yenye chipu. Walaghai hutumia vibaya misimbo hii, ambayo inaeleza tu uwezo wa kadi, ili kupamba “itifaki” za kubuni.
Hadithi hizi za uongo mara nyingi husambazwa na walaghai wanaolenga kutumia vibaya ukosefu wa uelewa kuhusu mifumo ya malipo, wakiwasilisha misimbo isiyokuwepo kama njia ya kudanganya fedha au kupata utajiri uliofichwa. Kwa uhalisia, mitandao ya malipo hufanya kazi kwa kuzingatia viwango vinavyotambulika kote duniani na hatua za usalama, ambavyo vyote vimeandikwa kwa uwazi na vinapatikana kupitia njia sahihi za udhibiti.
Visa, Mastercard na Mitandao Mingine ya Malipo Hufanya Nini Hasa?
Visa, Mastercard, American Express na kampuni zinazofanana nazo hufanya kazi kama mitandao ya malipo, ikiwezesha usafirishaji laini na salama wa taarifa za miamala kati ya watumiaji, wafanyabiashara na benki. Unapopitisha kadi ya mkopo au ya malipo, au unapoingiza taarifa za kadi yako mtandaoni, kampuni hizi zinawajibika kuelekeza taarifa za malipo kutoka kwa mfanyabiashara hadi kwa mtoaji wa kadi (kwa kawaida benki yako) na kuhakikisha muamala unaidhinishwa, unasafishwa na kukamilishwa ipasavyo.
Kuelezea kwa kina:
- Visa, Mastercard na Union Pay kimsingi ni mitandao ya malipo. Hazitoi kadi za mkopo au za malipo moja kwa moja; badala yake, hushirikiana na taasisi za kifedha kama benki zinazotoa kadi chini ya chapa ya mtandao husika. Unapotumia kadi ya Visa au Mastercard, benki iliyotoa kadi ndiyo inayoidhinisha na kushughulikia malipo: si Visa wala Mastercard zenyewe. Kampuni hizi huhakikisha tu kwamba malipo yanachakatwa kwa usalama na ufanisi.
- American Express na Discover zina majukumu mawili. Tofauti na Visa na Mastercard, kampuni hizi ni mitandao ya malipo *na pia* watoaji wa kadi. Hii ina maana kwamba, mbali na kutoa miundombinu ya kuwezesha miamala, pia hutoa kadi zao wenyewe na husimamia idhinisho la malipo kwa kadi hizo wao wenyewe.
Mifumo ya Usuluhishi wa Kadi Inayoigiza Utaalamu wa Kiufundi
Uchambuzi wa Kimuundo wa Mtindo Endelevu wa Ulaghai wa Kifedha
Katika mamlaka mbalimbali za kisheria na sekta tofauti, aina moja ya ulaghai wa kifedha inayojirudia imejijenga kwa kutumia ugumu wa kiufundi na ukosefu wa uwazi katika mifumo ya kimataifa ya malipo ya kadi. Mipango hii haitegemei dhamana za benki bandia wala hati za kubuni za benki kuu, bali inategemea upotoshaji wa makusudi kuhusu jinsi mitandao ya kadi na usuluhishi wa malipo kati ya benki unavyofanya kazi kwa uhalisia.
1. Matumizi ya Kimkakati ya Utata
Mifumo ya kisasa ya malipo ya kadi ni miongoni mwa miundombinu ya kifedha tata zaidi lakini yenye viwango sanifu iliyopo. Inahusisha wahusika wengi, miundo ya ujumbe inayomilikiwa na wamiliki wake, na mizunguko ya malipo ya mwisho yenye tabaka nyingi. Mbinu za ulaghai za aina hii hutumia utata huu kwa kuazima maneno halisi kwa kuchagua huku zikiyatenganisha na muktadha wake halisi wa uendeshaji.
Marejeo ya mifumo inayoendeshwa na Visa, Mastercard, au mitandao inayofanana nayo hayatumiki kuelezea michakato halisi, bali kuwavuruga watu wasio wataalamu kwa istilahi zinazoonekana kuwa na mamlaka.
Ulaghai huo hautegemei usahihi wa kiufundi. Unategemea jinsi jambo linavyoonekana kuwa la kuaminika.
2. Muundo wa Msingi wa Simulizi
Ingawa maelezo ya nje hutofautiana, mipango hii huwa na muundo wa kisimulizi unaofanana:
- Muamala unaelezwa kuwa "maalum", "usio wa kawaida", au "nje ya soko".
- Malipo yanawasilishwa kana kwamba yanategemea hatua ya hiari ya binadamu badala ya mifumo ya kiotomatiki.
- Mchakato huwasilishwa kana kwamba ni adimu, hauelewiwi vizuri, au unajulikana kwa watu wa ndani pekee.
- Nyaraka huwasilishwa zinazofanana na matokeo ya shughuli za kibenki lakini ambazo haziwezi kuthibitishwa kwa kujitegemea.
Sifa inayounganisha madai haya ni kwamba fedha zinadaiwa kuwa katika hali ya kati na kati: si zisizokuwepo kabisa wala zilizokamilika kusuluhishwa, bali zinasubiri aina fulani ya kukubaliwa au kuachiliwa.
3. Kupotosha Majukumu ya Mitandao ya Kadi
Nguzo kuu ya mipango hii ni upotoshaji wa kile ambacho mitandao ya kadi hufanya kwa hakika.
Mitandao ya kadi haifanyi yafuatayo:
- Kuhifadhi fedha za wateja.
- Kuanzisha malipo.
- Kuweka fedha kwenye akaunti za mashirika au za watu binafsi.
- Hufanya kazi katika ngazi ya tawi au akaunti.
Jukumu lao limekomea kwenye ujumbe wa idhini, usafishaji wa malipo, na usuluhishi wa jumla wavu kati ya taasisi wanachama. Simulizi yoyote inayowapa jukumu la moja kwa moja la kumfikishia mnufaika wa mwisho fedha inakiuka uhalisia wa utendaji.
Tofauti hii ni ya msingi na haiwezi kujadiliwa.
4. Dhana Potofu ya Ukamilishaji wa Malipo kwa Hiari
Dai linalojirudia ni kwamba malipo na ulipaji hutegemea mapitio au idhini ya mikono ya benki.
Katika mifumo halali:
- Majukumu ya usuluhishaji ni matokeo ya kihisabati ya miamala iliyokwishafanyiwa uondoshaji.
- Nafasi halisi (net positions) hukokotolewa kwa kutumia algoriti.
- Malipo na makabidhiano hufanyika kiotomatiki kupitia akaunti zilizoteuliwa mapema.
Hakuna hatua yoyote ya kiutaratibu ambapo mfanyakazi wa benki hutathmini iwapo malipo yanapaswa kukamilishwa. Kuingiza busara ya hiari kungedhoofisha ulinganisho wa hesabu, ukaguzi, na uzingatiaji wa kanuni za udhibiti, na kuufanya mfumo mzima kukosa utulivu.
Dhana ya ukamilishaji wa malipo kwa hiari ya mtu si tu kwamba si sahihi; haiwezekani kabisa kimuundo.
5. Kutowezekana kwa Kimuundo kama Kiashirio Kikuu
Kipimo cha uamuzi si kama hati inaonekana kuwa halisi, bali kama mchakato ulioelezwa unaweza kuwepo bila kuvunja udhibiti wa kifedha uliojengwa kwa miongo kadhaa.
Ili mipango hii iwe halisi:
- Mitandao ya kadi ingelazimika kuacha ulipaji wa jumla wa salio (net settlement).
- Benki zingehitaji kuanzisha mamlaka ya hiari ya usuluhishi.
- Njia za ukaguzi za kiudhibiti zingelazimika kukwepwa.
- Michakato ya ulinganishaji wa hesabu ingehitaji kushindwa bila kutoa taarifa yoyote.
Mchanganyiko huu haujawahi kutokea katika mifumo ya kifedha inayofanya kazi.
6. Mtazamo wa Mwisho
Mipango ya uongo ya kiufundi ya ukamilishaji wa malipo ya kadi si vyombo vya kifedha vya kibunifu, wala michakato ya zamani isiyoeleweka vizuri, wala teknolojia mpya za malipo. Ni masimulizi ya kubuniwa yanayochukua lugha ya mifumo halisi huku yakikiuka kanuni zake za msingi.
Kuelewa jinsi mitandao ya kadi inavyofanya kazi hasa hufanya mipango hii iwe wazi. Ustaarabu wake ni wa kilugha, si wa kifedha.
Muundo msingi unapochunguzwa, udanganyifu huo hubomoka.
Je, Mitandao Hii Inashikilia Fedha Zako?
Hapana. Ni dhana potofu ya kawaida kudhani kwamba fedha zilizounganishwa na kadi yako huhifadhiwa kwenye "wingu" linalosimamiwa na Visa, Mastercard au American Express. Kwa uhalisia, fedha zilizo kwenye akaunti yako ya benki (kwa kadi za malipo ya papo hapo) au mkopo unaopatikana kwako (kwa kadi za mkopo) husimamiwa kikamilifu na taasisi ya kifedha iliyotoa kadi yako. Fedha hizi huhifadhiwa kwa usalama na benki yako, si na mitandao ya malipo yenyewe.
Visa, Mastercard na kampuni zinazofanana nazo hutoa tu miundombinu ambayo kupitia hiyo data ya muamala hupitishwa. Husaidia kuhakikisha kwamba unaponunua bidhaa, ombi la kuhamisha fedha kutoka akaunti yako (au kiwango cha mkopo) hadi akaunti ya mfanyabiashara linachakatwa kwa ufanisi na usalama. Katika hatua yoyote, mitandao hii haishikilii fedha halisi.
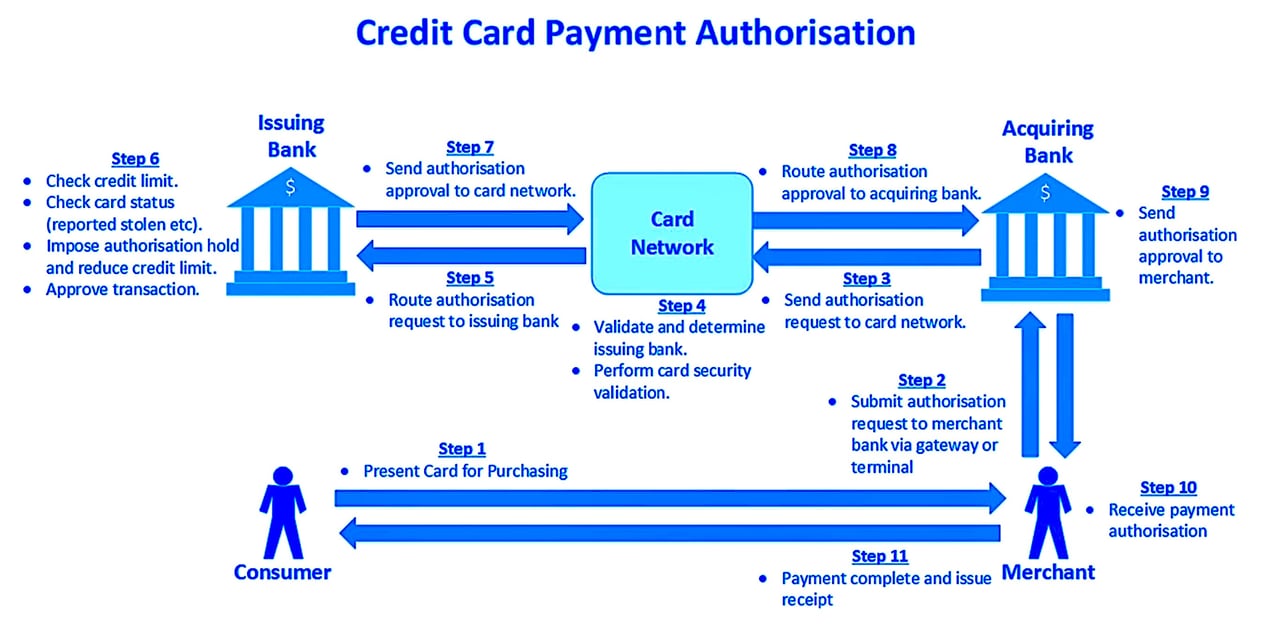
Ulinganisho, Uidhinishaji na Usuluhishi: Mchakato Halisi
Hivi ndivyo muamala wa kawaida unavyofanyika unapotumia kadi ya malipo:
- Idhini: Unapofanya ununuzi, mfanyabiashara hutuma maelezo ya malipo kwa benki yake (inayoitwa benki ya upokeaji). Benki ya upokeaji kisha huwasiliana na mtandao wa malipo (kwa mfano, Visa au Mastercard), unaopitisha ombi la muamala kwa benki iliyotoa kadi yako (benki yako). Benki yako huchunguza kama una fedha au mkopo wa kutosha na kuidhinisha au kukataa muamala. Visa au Mastercard hazifanyi uamuzi huu: zinapitisha tu ombi.
- Ulinganishaji na Usuluhishi wa Malipo: Mara muamala unapoidhinishwa, benki ya mpokeaji (benki ya mfanyabiashara) hutuma maelezo ya malipo kwa benki iliyotoa kadi (benki yako), ikibainisha kiasi kamili kinachodaiwa. Tena, mchakato huu huwezeshwa na mtandao wa malipo, lakini uhamishaji wa fedha unahusisha benki pekee.
- Makazi ya malipo: Hatimaye, benki iliyotoa kadi humlipa benki inayopokea malipo kupitia akaunti za makazi ambazo nafasi zake halisi hukokotolewa na kuratibiwa na huduma ya makazi ya mtandao; kisha benki inayopokea malipo huiwekea akaunti ya mfanyabiashara fedha hizo. Mtandao hauhifadhi fedha za wateja.
Kuweka Viwango: Nafasi ya Mitandao ya Malipo Zaidi ya Miamala
Visa, Mastercard, American Express, Diners na Union Pay pia zina nafasi muhimu katika kuweka viwango vya jinsi miamala inavyopaswa kuchakatwa. Huweka miongozo kwa wafanyabiashara, wawezeshaji wa malipo na masoko ya mtandaoni, kuhakikisha kwamba miamala ni salama na inazingatia kanuni za kifedha za kimataifa. Viwango hivi huwalinda watumiaji dhidi ya udanganyifu na huhakikisha uaminifu wa mfumo mzima wa malipo.
Hata hivyo, hata katika nafasi hii ya udhibiti, kampuni hizi hazihifadhi wala kusimamia fedha zenyewe. Jukumu lao limebanwa katika kuhakikisha kuwa mchakato wa kuhamisha fedha kati ya benki unakuwa laini na salama. Dhana potofu kwamba fedha zinahifadhiwa au kudhibitiwa na taasisi hizi ni tafsiri isiyo sahihi ya majukumu yao halisi.
Hali Maalum ya Sarafu za Kidijitali na Pochi za Kidijitali
Kwa kuongezeka kwa pochi za kidijitali na sarafu fiche, imani potofu ya "fedha zilizohifadhiwa kwenye wingu" imepata nguvu zaidi, lakini inabaki kuwa imani potofu tu. Hata kwa huduma za malipo za kidijitali kama Apple Pay, Google Pay, au pochi za sarafu fiche, fedha zinazohusika bado zinashikiliwa na taasisi za kifedha au pochi zinazotegemea blockchain: si na Visa, Mastercard, au mitandao mingine yoyote ya malipo. Kampuni hizi zinaweza kutoa teknolojia ya kurahisisha au kuharakisha malipo, lakini hazishikilii fedha halisi zozote.
Kwa Muhtasari: Mitandao ya Malipo Si Benki
Ili kuondoa dhana hii potofu mara moja na kwa wakati wote: Visa, Mastercard, Diners, Union Pay, American Express na mitandao mingine inayofanana nayo haihifadhi fedha kwa namna yoyote. Hufanya kazi kama wakala wa kati, ikitoa teknolojia na miundombinu inayohitajika kuchakata malipo kati ya watumiaji, wafanyabiashara na benki. Mwendo halisi wa fedha hufanyika kati ya benki zinazotoa na kupokea malipo, na kwa upande wa American Express na Discover, kati ya mifumo yao wenyewe ya utoaji na upokeaji.
Kuelewa tofauti hii ni muhimu ili kutambua asili ya kisasa lakini ya uwazi ya miamala ya kifedha ya sasa. Badala ya kushikilia fedha, mitandao hii huhakikisha kwamba fedha zako zinasafirishwa kwa usalama na ufanisi ndani ya mfumo, ikiunganisha watumiaji na wafanyabiashara kote duniani.
Uongo wa Itifaki za Siri za POS – 101.x na 201.x
Utangulizi
Katika ulimwengu wa ulaghai wa uchakataji wa malipo, ni hadithi chache zinazodumu kama zile zinazoitwa “itifaki za siri za POS”, zilizopewa nambari kuanzia 101.1 hadi 101.9 na 201.1 hadi 201.9. Wanaoeneza mipango hii hudai kwamba kila msimbo hufungua kazi maalum katika vituo vya POS au mitandao ya kadi inayopitisha taratibu za kawaida za usalama, uidhinishaji na utatuzi wa malipo.
Misimbo hii ni ya kubuniwa. Haionekani katika vipimo vyovyote rasmi vya kiufundi vya Visa, Mastercard, American Express, UnionPay, EMVCo, wala ISO 8583. Imebuniwa ili kujenga taswira ya uongo ya ujuzi wa ndani na kuwarubuni wakala wa kati ili walipe ada kubwa za "uwezeshaji" au "leseni" kwa ajili ya kupata uwezo ambao haupo.
Mfululizo wa 101.x – Dhana Potofu kuhusu Uingizaji wa Mikono
101.1 – “Instant Batch Override”
Madai:
Walaghai huwasilisha "101.1" kama kazi iliyofichwa ya POS inayowaruhusu wafanyabiashara kusuluhisha miamala iliyoingizwa kwa mkono papo hapo, wakipita ucheleweshaji wa kawaida wa usuluhishi wa benki ya mpokeaji na mitandao ya kadi. Huitaja kama "hali ya VIP" kwa wafanyabiashara wenye kiasi kikubwa cha miamala.
Uhalisia:
Miamala yote, bila kujali njia ya kuingiza, lazima ipitie:
- Kupitia benki ya mfanyabiashara (acquirer) kwa ajili ya kukubaliwa awali.
- Kupitia mtandao wa kadi kwa ajili ya uelekezaji.
- Kwa mtoaji wa kadi kwa ajili ya idhini.
Malipo hukamilishwa kupitia vifurushi vilivyopangwa na mtandao. Hakuna itifaki ya malipo ya papo hapo katika nyaraka za Visa, Mastercard wala EMV.
Hadhira Lengwa:
Wafanyabiashara wanaokabiliwa na shinikizo la mtiririko wa fedha taslimu; wakala wanaotafuta bidhaa ya “kipekee” yenye faida kubwa.
Kwa Nini Hufanikiwa:
Hutumia vibaya kero ya ucheleweshaji wa ulipaji na kutojua kwamba mizunguko ya kusafisha malipo (clearing) ina ratiba zisizobadilika.
Ahadi:
“Fedha papo hapo kwenye akaunti yako: bila kusubiri, bila ucheleweshaji wa benki.”
101.2 – “Ulipaji wa Mikono wa Kuvuka Mipaka”
Madai:
“101.2” inadaiwa kulazimisha kadi zilizotolewa nje ya nchi kufanya malipo ndani ya nchi kwa ajili ya kasi zaidi ya kusafisha malipo na ada za chini.
Uhalisia:
Njia za malipo ya kuvuka mipaka huwekwa na majedwali ya uelekezaji ya ada za kubadilishana (interchange) ya mtandao wa kadi. Vituo vya malipo haviwezi kubadilisha njia. Hakuna utaratibu wa kubatilisha wa aina hiyo katika muundo wa mtandao.
Walengwa:
Wafanyabiashara wanaofanya kwa wingi miamala ya kadi ya kimataifa.
Kwa Nini Inafanikiwa:
Hutoa ndoto ya kuepuka ada za ubadilishaji wa fedha za kigeni na ucheleweshaji.
Ushawishi:
“Chukulia kadi yoyote kama ya ndani: okoa pesa na ulipwe haraka zaidi.
101.3 – “Uingizaji wa Data Rudufu ya Kadi”
Madai:
Kutuma miamala miwili inayofanana mfululizo inadaiwa kuhadaa mfumo ili uidhinishe moja kwa moja muamala wa pili.
Uhalisia:
Mitandao hufanya ugunduzi wa marudio. Miamala inayofanana inayojirudia huwekewa alama na kukataliwa; wafanyabiashara wanaweza kuchunguzwa.
Hadhira Lengwa:
Wasuluhishi wanaoshughulikia miamala iliyoshindikana ambao wanataka “kulazimisha” jaribio jipya.
Kwa nini inafanya kazi:
Inaegemea uwongo wa mcheza kamari: “ikiwa ya kwanza imeshindwa, ya pili huenda ikapenya.”
Mvuto Unaotolewa:
“Geuza kukataliwa kuwa kukubaliwa kwa kutumia mfuatano wa siri wanaoutumia wajuzi wa ndani.”
101.4 – “Matumizi Mabaya ya Kikomo cha Idhini (Floor Limit)”
Madai:
“101.4” inadaiwa kutumia vibaya “viwango vya juu vya kutohitaji idhini” (floor limits) vya malipo yasiyo na mguso ili kukwepa idhini ya mtoaji kadi kwa miamala ya thamani kubwa inayoingizwa kwa mkono.
Uhalisia:
Viwango vya kikomo vinatumika tu kwa miamala ya thamani ndogo ambapo kadi ipo mahali pa malipo na iliyoidhinishwa nje ya mtandao kulingana na kanuni za kituo cha malipo na mtoaji wa kadi. Uingizaji wa namba kwa mkono daima unahitaji idhini ya mtoaji wa kadi.
Walengwa:
Wafanyabiashara katika sekta zinazotumia fedha taslimu kwa wingi wanaotafuta idhini za thamani ya juu bila ushiriki wa mtoaji wa kadi.
Kwa Nini Inafanikiwa:
Hutumia vibaya istilahi halisi (“floor limit”) ili kuongeza uaminifu wa madai yasiyowezekana.
Kivutio:
“Miamala ya thamani kubwa inashughulikiwa papo hapo: bila usimamizi wa mtoaji.”
101.5 – “Merchant ID Override”
Madai:
Msimbo wa terminali unaobadilisha akaunti ya mfanyabiashara kwenda akaunti yenye mipangilio maalum ya upendeleo.
Hali Halisi:
Vitambulisho vya Mfanyabiashara (Merchant ID) huwekwa kwa kudumu katika ngazi ya ofisi ya nyuma ya benki ya mpokeaji malipo. Vituo vya malipo haviwezi kuvibadilisha kwa upande wa ndani.
Hadhira Lengwa:
Wafanyabiashara waliowekwa katika misimbo ya MCC ya hatari kubwa wanaotaka kuficha asili ya biashara zao.
Kwa Nini Mbinu Hii Hufanya Kazi:
Inatumia wazo la kubadilisha “utambulisho” wako katika mtandao wa malipo ili kukwepa vizuizi.
Ahadi Inayotolewa:
“Fanya kazi chini ya wasifu safi wa mfanyabiashara kwa kubonyeza kitufe.”
101.6 – “Idhini ya Lazima ya Muamala wa Kadi Bila Kadi Kuwepo”
Madai:
Hubadilisha miamala ya CNP kuwa hadhi ya kadi iliyopo kimwili, na hivyo kumdanganya mtoaji wa kadi aidhinishe miamala hiyo.
Uhalisia:
Hali ya kadi kuwepo au kutokuwepo wakati wa muamala huashiriwa katika hali ya uingizaji wa data kwenye POS (ISO 8583 field 22) na huthibitishwa kupitia vithibitisho vya chipu (chip cryptograms); miamala isiyolingana hukataliwa.
Hadhira Lengwa:
Wafanyabiashara wa mtandaoni wenye viwango vya juu vya kukataliwa kwa malipo.
Kwa nini mbinu hii hufanya kazi:
Inawalenga wale wanaofahamu kwamba ukaguzi wa ulaghai wakati kadi ipo mahali pa malipo ni mdogo, lakini hawaelewi uthibitishaji katika ngazi ya data.
Ahadi ya Kuvutia:
“Fanya mauzo yako ya mtandaoni yaonekane kama miamala ya kadi dukani ili kupata viwango vya juu vya kuidhinishwa.”
101.7 – “Udanganyifu wa Kurejeshewa Fedha kwa Mkono”
Madai:
Huruhusu kutoa marejesho ya fedha bila mauzo ya awali, na hivyo kuunda uwekaji wa moja kwa moja wa fedha kwenye akaunti.
Uhalisia:
Marejesho ya fedha kwa kawaida huhusishwa na mauzo ya awali; mikopo ya kujitegemea hudhibitiwa na hufuatiliwa kwa karibu na benki za wafanyabiashara (acquirers) na mitandao ya malipo.
Walengwa:
Walaghai wanaotafuta njia ya kupata fedha taslimu bila shughuli yoyote ya mauzo.
Kwa nini hufanya kazi:
Huwasilishwa kama “mwanya” katika usindikaji wa marejesho ya fedha.
Kivutio:
“Weka fedha kwenye akaunti yoyote papo hapo: hakuna mauzo yanayohitajika.”
101.8 – “Manual Punching POS”
Madai:
Uingizaji wa mkono wa taarifa hulazimisha idhini bila uhakiki wa mtoaji, kwa kutumia “vitambulisho vya wafanyabiashara vya mlango wa nyuma.”
Uhalisia:
Uingizaji wa taarifa kwa mkono bado unahitaji idhini ya kawaida ya mtoaji; hakuna njia ya kukwepa.
Hadhira Lengwa:
Madalali wa kati na wafanyabiashara wenye hatari kubwa waliokataliwa na benki zinazopokea malipo ya kadi (acquirers).
Kwa Nini Inafanikiwa:
Inawavutia wale waliochoshwa na hasara na wanaoamini kuwepo kwa njia za siri za ndani.
Ahadi ya Kuvutia:
“Usikataliwe tena: kila kadi inafanya kazi.”
101.9 – “Blind Settlement Injection”
Madai:
Huingiza data ya malipo moja kwa moja kwenye foleni za mtandao bila kulinganisha na idhini husika.
Uhalisia:
Faili za ukamilishaji wa miamala hulinganishwa na kumbukumbu za uidhinishaji; maingizo yasiyolingana hukataliwa.
Hadhira Lengwa:
Wageni katika mipango ya malipo wenye uelewa mdogo wa upatanisho wa hesabu.
Kwa Nini Inafanya Kazi:
Inatumia imani kwamba ulipaji ni "kutuma faili" tu na si mchakato uliothibitishwa.
Ahadi:
“Pakia malipo yako mwenyewe moja kwa moja kwenye mtandao: hakuna benki inayohitajika.”
Mfululizo wa 201.x – Dhana Potofu za Nje ya Mtandao na Uidhinishaji wa Awali
201.1 – “Delayed Authorisation Sweep”
Madai:
Kukusanya miamala kwa makundi kwa njia inayokwepa uidhinishaji wa papo hapo.
Uhalisia:
Idhini zilizochelewa bado zinahitaji kibali cha mtoaji kabla ya fedha kutolewa.
Walengwa:
Wafanyabiashara katika maeneo yenye muunganisho hafifu wa mtandao.
Kwa Nini Mbinu Hii Hufanya Kazi:
Hutumia vibaya dhana halisi ya “store-and-forward” kuashiria idhini bila ukaguzi wowote.
Mvuto Unaotolewa:
“Idhinisha mauzo hata bila muunganisho wa moja kwa moja.”
201.2 – “Cross-Acquirer Blind Push”
Madai:
Huelekeza miamala kwa mnunuzi (acquirer) mwingine bila mfanyabiashara kujua.
Hali Halisi:
Uelekezaji wa miamala umefungwa na makubaliano kati ya wafanyabiashara na benki zinazopokea malipo; vituo vya malipo haviwezi kuelekeza upya mtiririko wa miamala.
Walengwa:
Wafanyabiashara wanaotaka ada za chini au kuepuka ukaguzi wa karibu kutoka kwa benki yao ya upokeaji malipo.
Kwa Nini Inafanya Kazi:
Inapendekeza njia ya siri ya kuchagua mchakato wako wa malipo papo hapo.
Mvuto:
“Tuma miamala yako kwa benki unayoichagua: si ile uliyolazimika kuwa nayo.”
201.3 – “Kituo cha Mauzo kisichounganishwa mtandaoni (Offline POS)”
Dai:
Hali ya siri husindika miamala ya nje ya mtandao bila kupitia idhini.
Uhalisia:
Miamala ya nje ya mtandao bado inahitaji idhini ya mtoaji inapopakiwa; hakuna njia ya kukwepa idhini hiyo.
Hadhira Lengwa:
Wafanyabiashara wenye muunganisho usio thabiti wa mtandao, waendeshaji wa meli, na watoa huduma walio maeneo ya mbali.
Kwa Nini Inafanikiwa:
Inatumia dhana halisi ya uchakataji wa EMV nje ya mtandao lakini inaondoa sharti la idhini.
Ahadi:
“Endelea kuuza, hata ukiwa umetengwa na mtandao: lipwa vilevile.”
201.4 – “Ujumuishaji wa Kadi Nyingi”
Madai:
Unganisha miamala mingi midogo kuwa muamala mmoja mkubwa ili kukwepa udhibiti.
Uhalisia:
Unakiuka kanuni za mtandao na huchochea ufuatiliaji wa udanganyifu.
Walengwa:
Wafanyabiashara wenye MCC za thamani ndogo kwa kila muamala wanaotaka kuchakata thamani kubwa.
Kwa Nini Mbinu Hii Hufanya Kazi:
Hutumia mantiki ya “kujichanganya na wengine” chini ya viwango vya kikomo.
Mvuto wa Pendekezo:
“Ficha mauzo makubwa ndani ya uchakataji wa miamala midogo.”
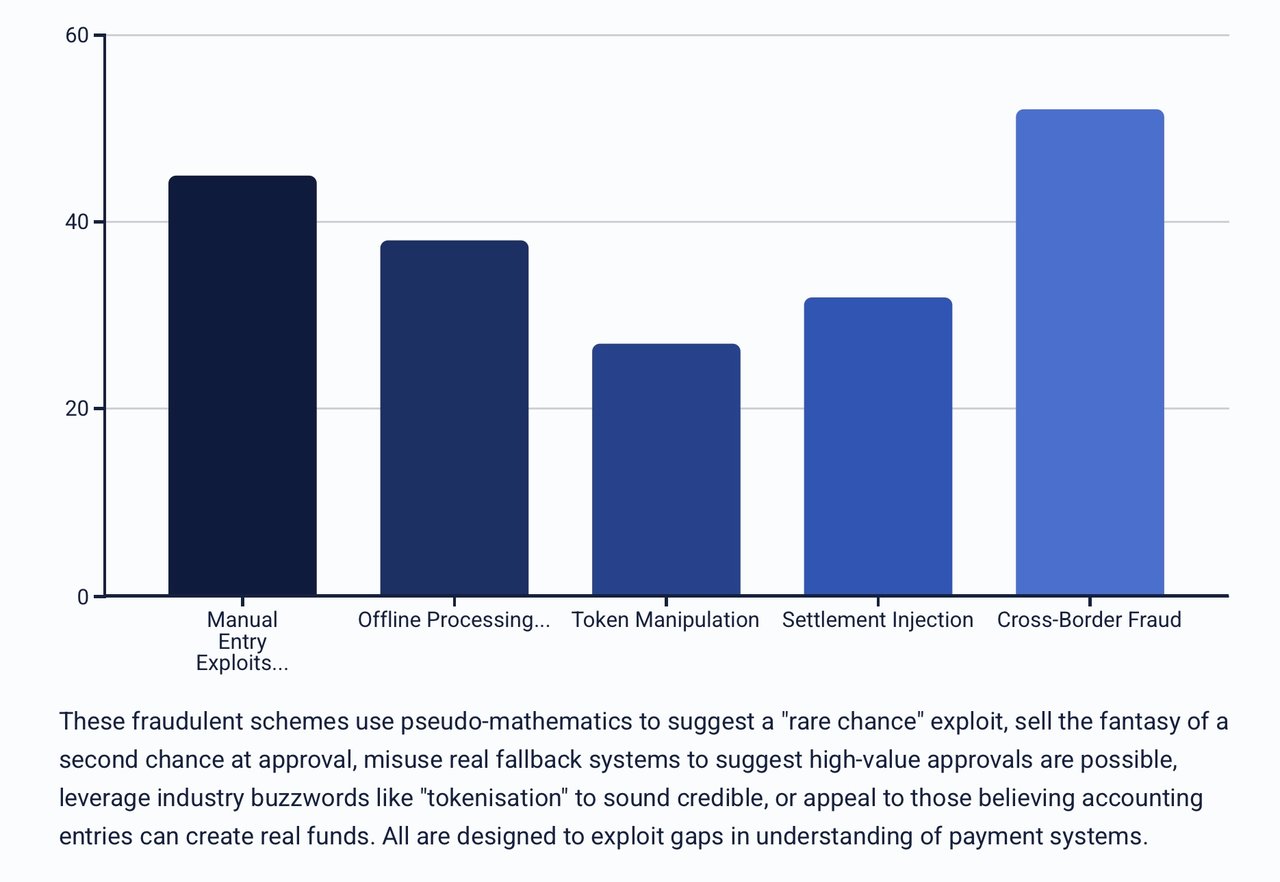
201.5 – “Pre-Authorisation + Completion Ratio 1/10000”
Madai:
Muamala mmoja kati ya 10,000 iliyokamilika huchakatwa bila idhini ya awali inayolingana.
Uhalisia:
Kila ukamilishaji hulinganishwa; hakuna njia ya kukwepa kitakwimu.
Hadhira Lengwa:
Wakala wanaowinda miamala mikubwa ya mara moja yenye thamani ya juu.
Kwa Nini Inafanikiwa:
Hutumia hesabu za kujifanya ili kuonyesha “fursa adimu” ya kutumia mwanya.
Mvuto:
"Pita katika mauzo ya thamani kubwa: nafasi 1 kati ya 10,000."
201.6 – “Uidhinishaji wa Mfululizo”
Madai:
Endapo itakataliwa, muamala hurudiwa kupitia mtoaji mwingine.
Uhalisia:
Uelekezaji unaotegemea BIN unamaanisha mtoaji wa kadi husika pekee ndiye anayeweza kuidhinisha.
Hadhira Lengwa:
Wafanyabiashara wenye viwango vya juu vya kukataliwa kwa miamala.
Kwa Nini Inafanikiwa:
Huuza ndoto ya fursa ya pili ya kuidhinishwa.
Mvuto wa Ujumbe:
“Usikome baada ya kukataliwa mara moja: toa mauzo yako nafasi nyingine.”
201.7 – “Stand-In Exploit”
Madai:
Kulazimisha uchakataji mbadala wa mtandao (STIP) ili kuidhinisha miamala ya thamani kubwa.
Uhalisia:
Mipaka ya STIP huwekwa na mtoaji na ina ukomo wa viwango vya thamani ndogo.
Hadhira Lengwa:
Wafanyabiashara wanaotafuta kuidhinisha miamala wakati wa hitilafu za mtoaji.
Kwa Nini Mbinu Hii Hufanya Kazi:
Hutumia vibaya mfumo halisi wa dharura kudokeza kwamba idhini za thamani kubwa zinawezekana.
Ombi:
“Idhinisha mauzo makubwa hata kama benki haipatikani mtandaoni.”
201.8 – “Token Override”
Madai:
Kubadilisha data ya kadi kwa tokeni “inayoaminika” ambayo daima hupita.
Uhalisia:
Tokeni huthibitishwa dhidi ya hifadhi za tokeni za mtoaji; zisizolingana hukataliwa.
Walengwa:
Walaghai wenye data batili za kadi.
Kwa Nini Inafanya Kazi:
Inatumia msamiati maarufu wa sekta wa “tokenisation” ili ionekane ya kuaminika.
Ahadi Inayotolewa:
“Tumia tokeni ya ufunguo wa dhahabu kufungua malipo yoyote.”
201.9 – “Negative Settlement Offset”
Madai:
Kuingiza muamala hasi ili kuunda salio la mkopo bila kuwepo kwa deni linalolingana.
Hali Halisi:
Miamala yote ya usafishaji hupatanishwa na miamala ya awali; marekebisho ya kukabiliana yasiyolingana hukataliwa.
Hadhira Lengwa:
Watu binafsi wanaotafuta “nyongeza ya fedha taslimu” bila shughuli za mauzo.
Kwa nini hufanikiwa:
Huwavutia wale wanaoamini kwamba maingizo ya kihasibu yanaweza kuunda fedha halisi.
Ombi:
“Kuweka mikopo kwenye akaunti kutoka hewani kwa kutumia uwasilishaji hasi.”
Ukitaka kusoma zaidi, tafadhali fuata viungo vifuatavyo
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.