Kufafanua Hadithi za Biashara ya MTN na Ndoto za Faida ya Kiwango cha Juu
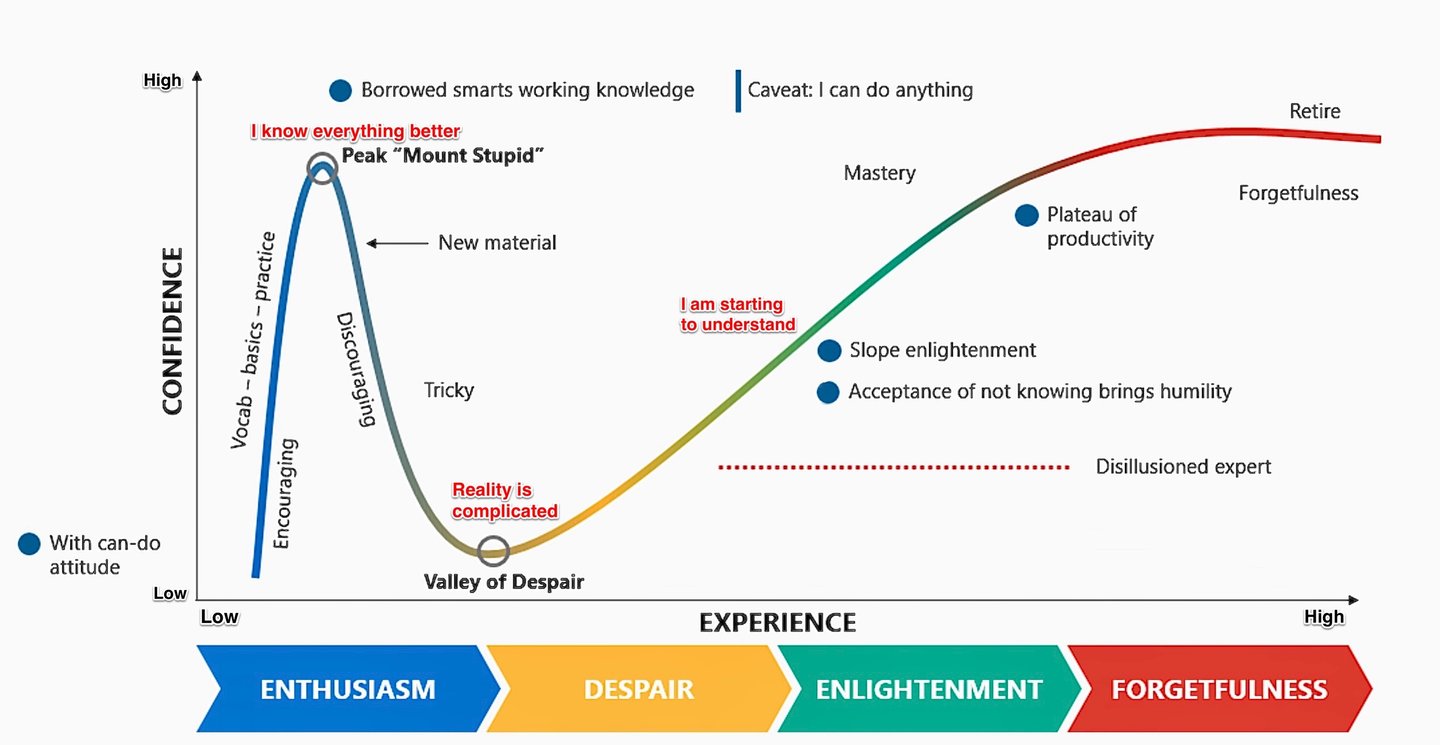
Katika baadhi ya maeneo ya ulimwengu wa fedha, hupatikana mkusanyiko wa hadithi za uongo: ahadi zinazonong'onezwa za njia za mkopo “zisizopungua”, “majukwaa” hafifu ya biashara ya Medium-Term Note (MTN) yanayodaiwa kuleta faida kubwa mno, na shughuli za ununuzi na uuzaji wa kiwango kikubwa zinazodaiwa kuwa msingi wa “miradi ya kibinadamu”. Hadithi hizi mara nyingi hupata nguvu kupitia matangazo ya kuvutia, tabaka za usiri, na mvuto wa upekee.
Katika IFB, tunaamini kwamba ustawi wa kweli lazima usimame juu ya ukweli unaoweza kuthibitishwa, usimamizi makini na misingi ya kimaadili. Hapa chini, tunafafanua mtandao tata wa dhana potofu, ukweli nusu na ndoto zisizo na msingi zinazoenea katika madai haya, tukifichua hali halisi ya kina iliyo nyuma ya sura yake ya kuvutia.
1. Njia ya Mkopo Isiyopungua: Mzimu Unaoendelea
Dhana ya mstari wa mkopo usiopungua dhidi ya dhamana, unaodaiwa kutolewa kwa dhamana au fedha zilizo katika taasisi nyingine za kifedha na ambao hubaki bila mzigo milele, ni mfano dhahiri wa matumaini yasiyo na msingi yaliyovikwa lugha ya kifedha. Dhamana inapowekwa rehani, inafungwa kisheria: matumizi yake huru yanabanwa na wajibu wa mstari wa mkopo. Badala ya kubaki safi na bila vikwazo, dhamana hiyo kwa kweli “imefungwa”, na hivyo ukwasi na unyumbufu wake hupungua. Wanaoeneza hadithi ya utaratibu wa kukopa kwa dhamana usio na kikwazo chochote hupuuza utata wa kisheria na wa kiutendaji unaotawala mipangilio ya mikopo na dhamana.
Jambo linalozidisha tatizo hili ni mageuzi ya udhibiti tangu mwishoni mwa miaka ya 1990. Biashara za kiasi kikubwa, ambazo hapo awali zilishughulikiwa kwa urahisi zaidi, sasa zinakabiliwa na ukaguzi mkali. Benki kuu, taasisi za uhifadhi wa mali na wadhibiti wamezuia mianya iliyowahi kuruhusu kutegemea vituo vya mikopo vinavyotegemea dhamana kwa miradi ya kununua na kuuza ya mamia ya mamilioni ya dola. Taasisi zinazodhibitiwa zinahitaji ufadhili ulio wazi na unaoweza kuthibitishwa, pamoja na madhumuni ya kiuchumi yaliyoandikwa kwa muamala wowote wa dhamana. Hakuna “programu ya kununua/kuuza” inayotambulika ambayo hufunguka kwa kiwango fulani cha fedha taslimu, bila kujali kiasi wanachotaja wapromota.
2. Biashara ya MTN: Kuchunguza Madai ya Kimazingaombwe ya Faida Isiyo na Kikomo
MTN (Medium-Term Notes) ni hati zenye sifa njema zinapotolewa na mashirika au taasisi za kifedha zinazoaminika. Zina majukumu mahsusi: ufadhili uliopangiliwa, malengo sahihi ya mapato, na mfumo unaojulikana wa ukomavu na marejesho. Hata hivyo, katika baadhi ya duru, MTN huonekana kimakosa kuwa funguo za ulimwengu wa siri, unaofanana na ualkemia, wa uhandisi wa kifedha, ambapo watu wa ndani hudaiwa kupata faida zisizo za kawaida kupitia "majukwaa" ya kificho na biashara za kila siku zenye kasi kubwa.
Ukweli ni huu: shughuli halali za MTN hufanyika ndani ya vigezo vilivyodhibitiwa kwa ukali, mara nyingi zikipatikana kwa taasisi za ngazi ya juu tu ambazo viwango vyao vya uzingatiaji wa sheria, utoshelevu wa mtaji, na uchunguzi wa kina wa uhakiki havina dosari. Dhana ya mizunguko ya kila siku ya kununua na kuuza yenye uhakika kwa faida kubwa kupindukia inapingana na tahadhari ya asili ya masoko ya mitaji yaliyodhibitiwa. Biashara halali za MTN huwa za nyakati maalum badala ya zinazoendelea kila wakati, na hutoa faida za kipimo, si za kimiujiza. Matokeo yake hutegemea mikataba iliyojadiliwa kwa makini, hali ya soko, na upatikanaji wa wahusika halisi wa upande wa pili: si mbinu za kificho za watu wa ndani.
Inafaa kuzingatia kwamba kile kinachoitwa "mpango unaosimamiwa wa kununua na kuuza" (ambamo upande mmoja kwa namna fulani hudhibiti utoaji, huwa mpatanishi wa biashara, na kuwasilisha wanunuzi wa mwisho walio tayari kufanya miamala kwa faida zilizopangwa mapema) unabaki kabisa katika uwanja wa hadithi za kubuni za kifedha. Hakuna taasisi inayoaminika inayoweza kutekeleza nafasi hizo tatu muhimu kwa wakati mmoja bila kukumbana na migongano ya kimaslahi isiyoweza kushindwa, bendera nyekundu za kiudhibiti, au kutowezekana kwa kudhamini wahusika wa upande wa pili milele.
3. Mienendo ya Soko, Dhamana za Tofauti ya Bei, na Gharama Isiyoepukika ya Kujikinga na Hatari
Masoko ya fedha ya kimataifa ni mifumo hai inayoathiriwa na mambo mengi: sera za benki kuu, matukio ya kijiografia na kisiasa, vikwazo vya ukwasi, upatikanaji wa wahusika wa upande wa pili wa miamala, na mazingira ya udhibiti yanayobadilika. Kudai kwamba shughuli yoyote ya biashara, na hasa muundo changamano wa MTN, inaweza kuzalisha tofauti za bei zilizohakikishwa kila mara kunaonyesha kutoelewa kabisa misingi ya masoko haya.
Ili kuleta uhakika katika mazingira ambayo kwa asili yake hayana uhakika, washiriki lazima wajikinge dhidi ya hatari (hedging). Ingawa ni busara, kujikinga dhidi ya hatari hakukosi gharama kamwe. Hutumia mtaji, hupunguza kiwango cha faida, na huongeza ugumu wa uendeshaji. Wakati wafuasi wa mipango hiyo wanapojisifu kuhusu faida zilizohakikishwa, hupuuza ulazima wa kudhibiti hatari ambao hummong’onyoa kiwango cha faida. Katika mazingira yaliyojikinga kikamilifu, faida zinazowezekana hupungua sana, jambo linaloonyesha mlinganisho wa asili kati ya usalama na tuzo. Hivyo basi, madai makubwa ya “hakuna hatari, faida isiyo na kikomo” hubomoka mara tu mikakati makini ya kujikinga dhidi ya hatari inapotumika.
4. Uzingatiaji wa Sheria na Kanuni, Uchunguzi wa Kina wa Uhakiki, na Kipimo cha Uhalisia
Zingatia utaratibu wa uzingatiaji wa sheria na kanuni wa benki kubwa. Kabla ya kuwezesha muamala mkubwa wa MTN, taasisi hizi hufanya uthibitisho wa kina wa uthibitisho wa fedha, hutumia itifaki thabiti za kupambana na utakatishaji fedha, na hufanya tathmini kali za Kujua Mteja Wako (KYC). Umiliki wa kisheria wa mali lazima usiwe na shaka yoyote, na wanufaika lazima wakidhi viwango vya juu kabisa vya uwazi. Mchakato huu ni wa kina, na kwa sababu nzuri: unahakikisha kuwa shughuli haramu, ulaghai au upotoshaji haziwezi kustawi katika njia zenye sifa njema.
Kipimo rahisi kinapatikana kwa yeyote anayevutiwa na madai makubwa makubwa: kabidhi mali au dhamana yako kwa taasisi inayotambulika duniani kote, yenye historia inayoweza kuthibitishwa, kisha uiombe itekeleze mkakati wa kununua na kuuza ulioahidiwa. Ikiwa njia hii haizai matunda, hitimisho haliepukiki: hali hiyo kama ilivyodhaniwa haiwezekani. Badala ya kuendelea kufukuzia ndoto za bandia, wawekezaji wangekuwa na busara zaidi kurejea kwenye mifumo thabiti ya kifedha, ambako IFB inaweza kutoa ushauri unaojengwa juu ya uhalisia na uadilifu.
5. Ufadhili wa Kibinadamu: Kukabiliana na Mikinzano ya Kiuhalisia
Moja ya madai yanayotia wasiwasi zaidi kuhusu hadithi hizi za biashara ya viwango vikubwa ni kwamba inadaiwa zimekuwa zikielekeza faida kubwa kwa miradi ya kibinadamu tangu katikati ya karne ya 20. Kama madai haya yangekuwa na msingi, majanga ya kibinadamu duniani (uhaba wa maji, njaa, magonjwa yanayozuilika) yangepungua kwa kiasi kikubwa. Badala yake, miongo saba iliyopita imeshuhudia majanga ya kibinadamu yanayojirudia. Mamia ya mamilioni ya watu wanaendelea kuteseka na kufa kutokana na hali zinazozuilika kimsingi.
Mkinzano huu wa dhahiri unalazimisha uchaguzi mgumu: ama biashara maarufu za kununua na kuuza MTN na wasimamizi wake, zinazodaiwa kuelekeza fedha kwa misaada ya kimataifa, hazipo kwa namna zinavyoelezwa; au, kama zipo, hazinufaishi ubinadamu kama ilivyoahidiwa, wala hazifuatiliwi na mamlaka kubwa za udhibiti ambazo waendelezaji wake mara nyingi huzitaja. Uwezekano wote huo mbili unavunja simulizi ya kimapenzi ya injini fiche ya kifedha inayotibu kimya kimya maradhi ya dunia.
6. Hadithi Nyingine za Uongo: “Majukwaa ya Siri,” Mikopo ya Dhamana Isiyo na Kikomo, na Misimbo ya Utambulisho Isiyoeleweka
Mbali na hadithi kuu za kupotosha, kuna msururu wa dhana potofu za pili zinazoizunguka sekta hii:
- Majukwaa ya Siri Yaliyo Nje ya Udhibiti: Baadhi hudai kuwepo kwa majukwaa ya kuhudhuria kwa mwaliko pekee yasiyo chini ya usimamizi wa kimataifa, yaliyo mbali na ufikiaji wa benki kuu, tume za dhamana na hisa, na wadhibiti wa kitaifa. Kwa uhalisia, hakuna soko halali la kifedha linalofanya kazi katika ombwe la namna hiyo. Masoko halisi hustawi chini ya utawala bora, uwazi, na mifumo imara ya kisheria.
- Uwezo Usio na Kikomo wa Kukopa Kupitia SBLC na LOC: Barua za Mkopo (LOC), Barua za Mkopo za Dharura (SBLC) na hati nyingine ni zana muhimu katika biashara na fedha za kimataifa: lakini hazitoi uwezo usio na kikomo wa kukopa. Zina masharti, gharama, tarehe za kuisha muda na ukaguzi wa mamlaka za udhibiti. Yeyote anayetangaza upanuzi usio na mwisho wa mtaji kupitia zana hizo haelewi, au kwa makusudi anapotosha, madhumuni yake.
- CUSIP kama Funguo za Kichawi za Arbitrage: CUSIP (Committee on Uniform Securities Identification Procedures) ni vitambulisho rahisi vya vyombo vya kifedha, si milango ya arbitrage isiyo na kikomo. Nambari ya CUSIP haina uchawi zaidi kuliko nambari ya usajili wa gari; hutambulisha kitu husika, haikibadilishi.
7. Muktadha wa Kijamii na Kiuchumi na Athari kwa Binadamu
Ni muhimu kutafakari kwa nini hadithi hizi za uongo zinaendelea kudumu. Mvuto wa utajiri usio na juhudi na mabadiliko ya kihisani, ukichanganyika na usiri na upekee, unaweza kuwashawishi watu kisaikolojia. Ahadi ya kuvuka vikwazo vya kawaida vya soko bila hatari ya maana inawavutia wale waliochoshwa na kanuni ngumu na faida ndogo za taratibu. Hata hivyo, kwa kukumbatia dhana hizi potofu, washiriki wanaweza kupoteza rasilimali muhimu (muda, mtaji, na uaminifu) wakifuatilia “fursa” zisizoleta faida ya kifedha wala mchango wa kimaadili.
Katika zama zinazozidi kudai uwajibikaji, uendelevu na athari zinazopimika, dhana potofu hudhoofisha uaminifu na kuzuia ushirikiano wenye tija na suluhisho halisi. Ulimwengu unahitaji afua madhubuti za kibinadamu zenye msingi katika matokeo yanayopimika na mikondo ya ufadhili iliyo wazi, si dhana potofu za utajiri wa siri.
Njia ya Mbele: Uadilifu, Uwazi na Matokeo Yanayoonekana
IFB inatetea uhalisia mpya wa kifedha unaotegemea miongozo ya wadhibiti, vyombo vya uwekezaji vilivyojaribiwa, na mijadala ya wazi. Tunawahimiza wateja kutojihusisha na ukungu wa uvumi na madai yasiyoweza kuthibitishwa, bali kujihusisha na uwazi wa takwimu zinazothibitishika, utaalamu uliothibitika, na mifumo inayoweka Uzingatiaji wa Sheria na Kanuni mbele. Kujenga ustawi endelevu kunahitaji kutambua kwamba hakuna njia ya mkato inayoweza kukwepa sheria za msingi za uchumi, uangalizi wa wadhibiti, wala wajibu wa kimaadili wa kushughulikia mateso ya binadamu kwa hatua halisi badala ya hadithi za kubahatisha.
Kwa kuchagua uwazi, uchunguzi wa kina na ushirikiano wenye maudhui halisi badala ya ahadi zisizo wazi, wawekezaji na taasisi sawia wanaweza kutumia mtaji kwa malengo yenye tija. Kwa kufanya hivyo, wanajipanga sambamba na vichocheo halisi vya ukuaji na utulivu, wakiheshimu maneno na dhamira ya mazoea thabiti ya kifedha. Katika ulimwengu unaokabiliwa na changamoto halisi, hadithi za kubuni na ndoto zisizo na msingi hazina nafasi kama kanuni elekezi. Badala yake, tukabiliane na changamoto kwa uwazi, tufuatilie maendeleo yanayowezekana, na tuthibitishe tena kwamba huduma halali za kibenki na uwekezaji zimejengwa juu ya uaminifu, ukweli na matokeo yanayoonekana.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.