Dhamana na Uhifadhi wa Mali
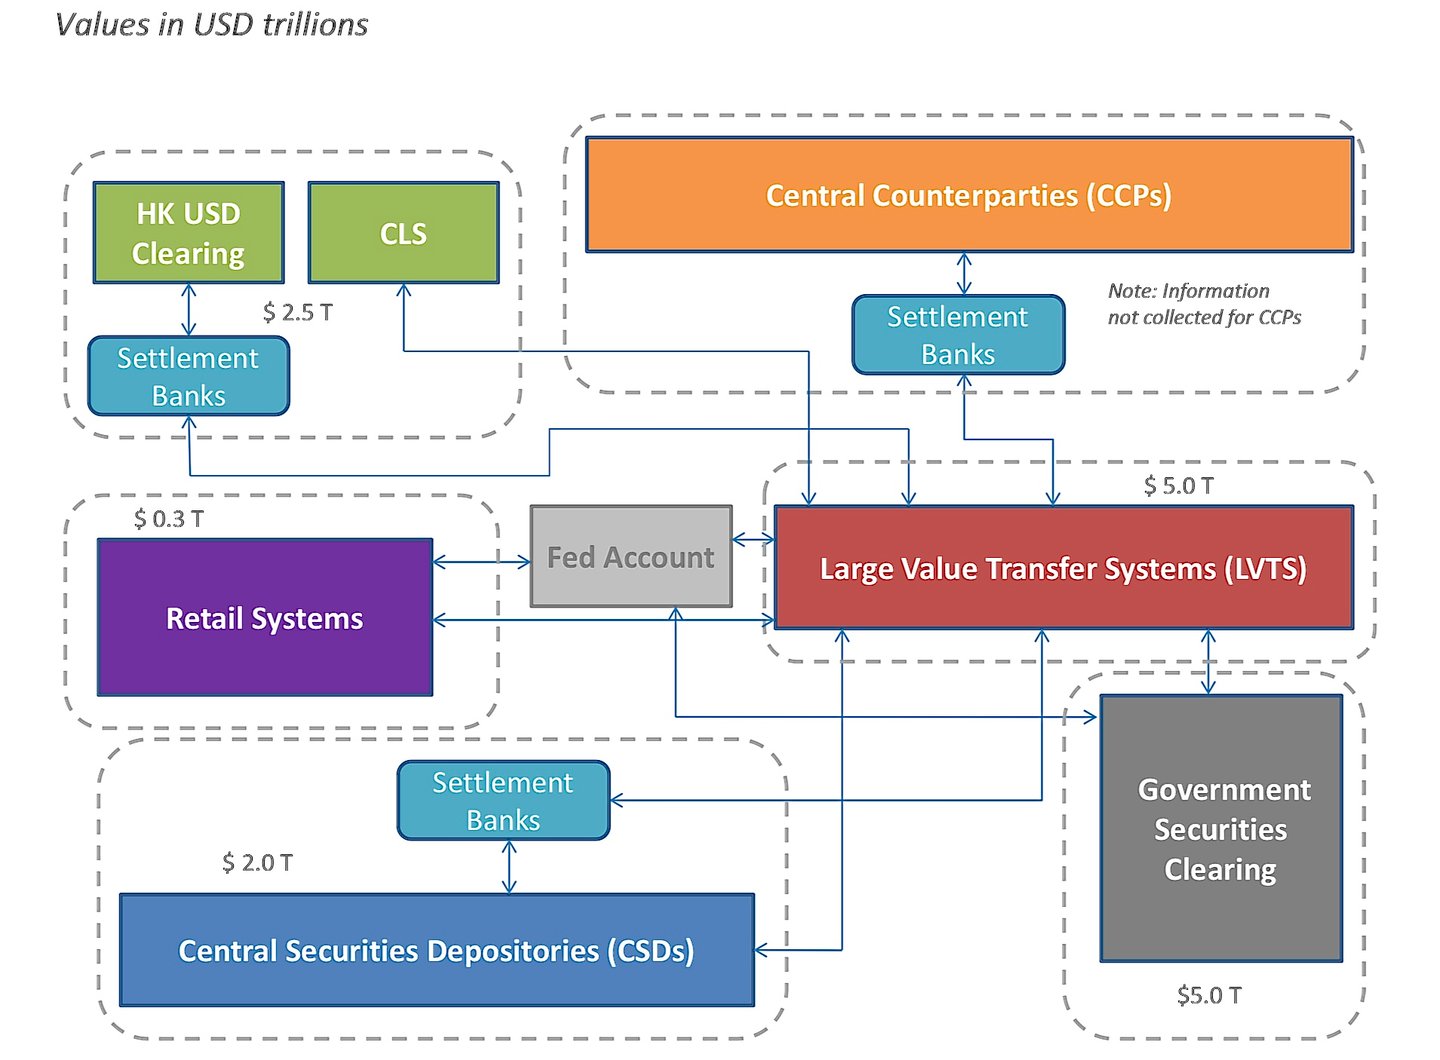
Mahifadhi Makuu ya Dhamana (Central Securities Depositories)
Taasisi ya Kati ya Uhifadhi wa Dhamana (CSD)
ina nafasi muhimu katika masoko ya fedha kwa kutoa huduma za uhifadhi salama, ulinganishaji na usuluhishi wa miamala ya dhamana. Pale umiliki wa sehemu ya chombo cha kifedha unapohitaji kuhamishwa kutoka benki moja kwenda nyingine, CSD huwezesha mchakato huu kupitia hatua kadhaa zilizobainishwa vyema. Uhamishaji hufanyika kwa kawaida kama ifuatavyo:
1. Kuanzisha Maagizo ya Uhamisho:
- Benki Muuzaji (Benki A): Benki inayomiliki sasa chombo cha kifedha huanzisha maagizo ya uhamisho. Hali hii inaweza kutokana na mauzo, uhamishaji wa dhamana, au muamala mwingine wowote unaohitaji uhamisho.
- Maelezo ya Maagizo: Maagizo hujumuisha maelezo kama aina ya dhamana, kiasi au sehemu itakayohamishwa, na taarifa za akaunti ya benki mpokeaji (Benki B) ndani ya CSD.
2. Uhalalishaji na Uthibitishaji:
- Ukaguzi wa CSD: CSD huthibitisha agizo la uhamisho ili kuhakikisha linazingatia mahitaji yote ya udhibiti na kwamba Benki A ina hisa za kutosha.
- Uzingatiaji wa Sheria na Kanuni: Ukaguzi wa AML na KYC kwa wateja wa msingi hufanywa na benki shiriki; CSD hutumia masharti na kanuni zake yenyewe za ushiriki.
3. Ulinganishaji wa Maagizo:
- Maagizo Mawili: Kwa usalama zaidi, Benki A na Benki B zinaweza kuhitaji kuwasilisha maagizo yanayolingana ya uhamisho.
- Uthibitisho: Mfumo wa CSD hukagua kwamba maagizo yote mawili yanalingana kuhusu aina ya dhamana, kiasi na tarehe ya makazi.
4. Mchakato wa Malipo na Ukamilishaji wa Miamala:
- Uhamisho wa Kielektroniki wa Daftari: CSD hutoa dhamana kwenye akaunti ya Benki A na kuziweka kwenye akaunti ya Benki B ndani ya mfumo wake wa kielektroniki wa daftari.
- Ulipaji wa Papo Hapo: CSD nyingi hutoa ulipaji wa jumla wa papo hapo (RTGS), unaohakikisha uhamishaji wa mara moja pindi masharti yote yanapotimizwa.
5. Ulipaji wa Malipo (Inapohusika):
- Uwasilishaji dhidi ya Malipo (DvP): Iwapo uhamisho unahusisha malipo (kwa mfano, Benki B inanunua dhamana), CSD huratibu ubadilishanaji wa wakati mmoja wa dhamana na fedha.
- Ulipaji wa Upande wa Fedha Taslimu: Malipo hukamilishwa kupitia mfumo wa kibenki, mara nyingi kwa kutumia fedha za benki kuu ili kuondoa hatari ya mkopo.
6. Uthibitisho na Utoaji wa Ripoti:
- Uthibitisho wa Muamala: Benki zote mbili hupokea ripoti za uthibitisho zinazoonyesha uhamishaji uliofanikiwa.
- Taarifa za Akaunti: CSD husasisha taarifa za akaunti ili kuonyesha umiliki mpya.
7. Utunzaji wa Kumbukumbu na Uzingatiaji wa Sheria na Kanuni:
- Kumbukumbu za Ukaguzi: CSD hutunza kumbukumbu za kina za muamala kwa madhumuni ya ukaguzi na udhibiti.
- Utoaji wa Taarifa kwa Mamlaka za Udhibiti: CSD inaweza kuripoti muamala kwa mamlaka za udhibiti kadri inavyohitajika.
8. Upatanisho wa Hesabu:
- Ukaguzi wa Ndani: Benki zote mbili hufanya ulinganisho wa ndani ili kuhakikisha kumbukumbu zao zinaendana na kumbukumbu za CSD.
- Utatuzi wa Tofauti: Tofauti zozote hushughulikiwa mara moja kwa msaada wa CSD.
Mambo Muhimu ya Kuzingatia:
- Umiliki wa Sehemu: Endapo chombo cha kifedha kinaruhusu umiliki wa sehemu, mifumo ya CSD imeundwa kushughulikia uhamishaji wa sehemu kwa usahihi.
- Mahusiano ya Uhifadhi: Benki mara nyingi hutumia benki za uhifadhi wa mali au mawakala kuwasiliana na CSD, hasa katika miamala ya kuvuka mipaka.
- Teknolojia na Viwango: Uhamishaji hutegemea mifumo sanifu ya ujumbe (kama SWIFT) na itifaki ili kuhakikisha ufanisi na usalama.
- Usimamizi wa Hatari: CSD hutumia mbinu za usimamizi wa hatari kupunguza hatari ya utatuzi wa miamala, ikiwa ni pamoja na matumizi ya dhamana na mipango ya kupunguzia madeni kwa kuyakadiria (netting).
DTC
The Depository Trust & Clearing Corporation (DTCC) na The Depository Trust Company (DTC) si benki za biashara. DTC ni kampuni ya udhamini yenye madhumuni maalum chini ya sheria za kibenki za New York na mwanachama wa Mfumo wa Hifadhi ya Shirikisho; haipokei amana kutoka kwa umma wala kuukopesha, na haishughulikii wawekezaji binafsi. Badala yake, hutoa miundombinu ya kuwezesha miamala na kudumisha usalama na utulivu katika masoko ya fedha.
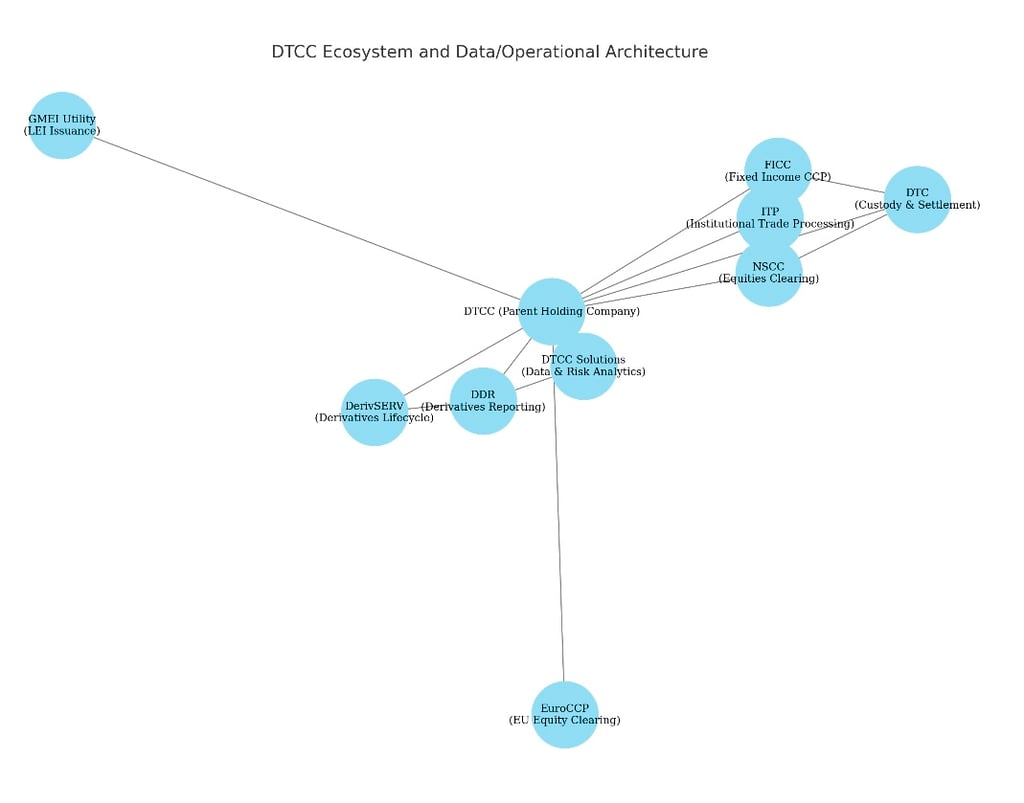
DTCC iliundwa mwaka 1999 kama kampuni mama ya DTC (iliyoanzishwa 1973), National Securities Clearing Corporation (NSCC) na, baadaye, Fixed Income Clearing Corporation (FICC) na taasisi nyingine. Hutoa huduma mbalimbali, zikiwemo malipo ya mwisho ya miamala, utunzaji wa kumbukumbu, huduma za taarifa na nyinginezo kwa aina tofauti za dhamana. Wateja wake ni pamoja na benki, madalali wa dhamana na wapatanishi wengine wa kifedha.
DTC, kampuni tanzu ya DTCC, ilianzishwa mwaka 1973 ili kupunguza gharama na kuleta ufanisi wa usafishaji na usuluhishi wa malipo kwa kuweka dhamana katika hali isiyosogezwa na kufanya mabadiliko ya "kuingiza kwenye daftari" ya umiliki wa dhamana hizo. Hii inamaanisha huhifadhi kumbukumbu za dhamana kidijitali, na miamala hushughulikiwa kwa kurekebisha kumbukumbu hizo badala ya kuhamisha hati za karatasi.
The Depository Trust Company (DTC), ambayo ni kampuni tanzu ya Depository Trust & Clearing Corporation (DTCC), ni mojawapo ya vituo vikubwa zaidi duniani vya kuhifadhi dhamana, ikitoa huduma za kati za kusafisha, kusuluhisha na taarifa kwa vyombo mbalimbali vya kifedha, ikiwemo hisa, hati fungani na vyombo vya soko la fedha. The Depository Trust Company (DTC) inajikita hasa katika kusafisha, kusuluhisha na kuhifadhi dhamana, kama vile hisa, hati fungani na vyombo vya soko la fedha.
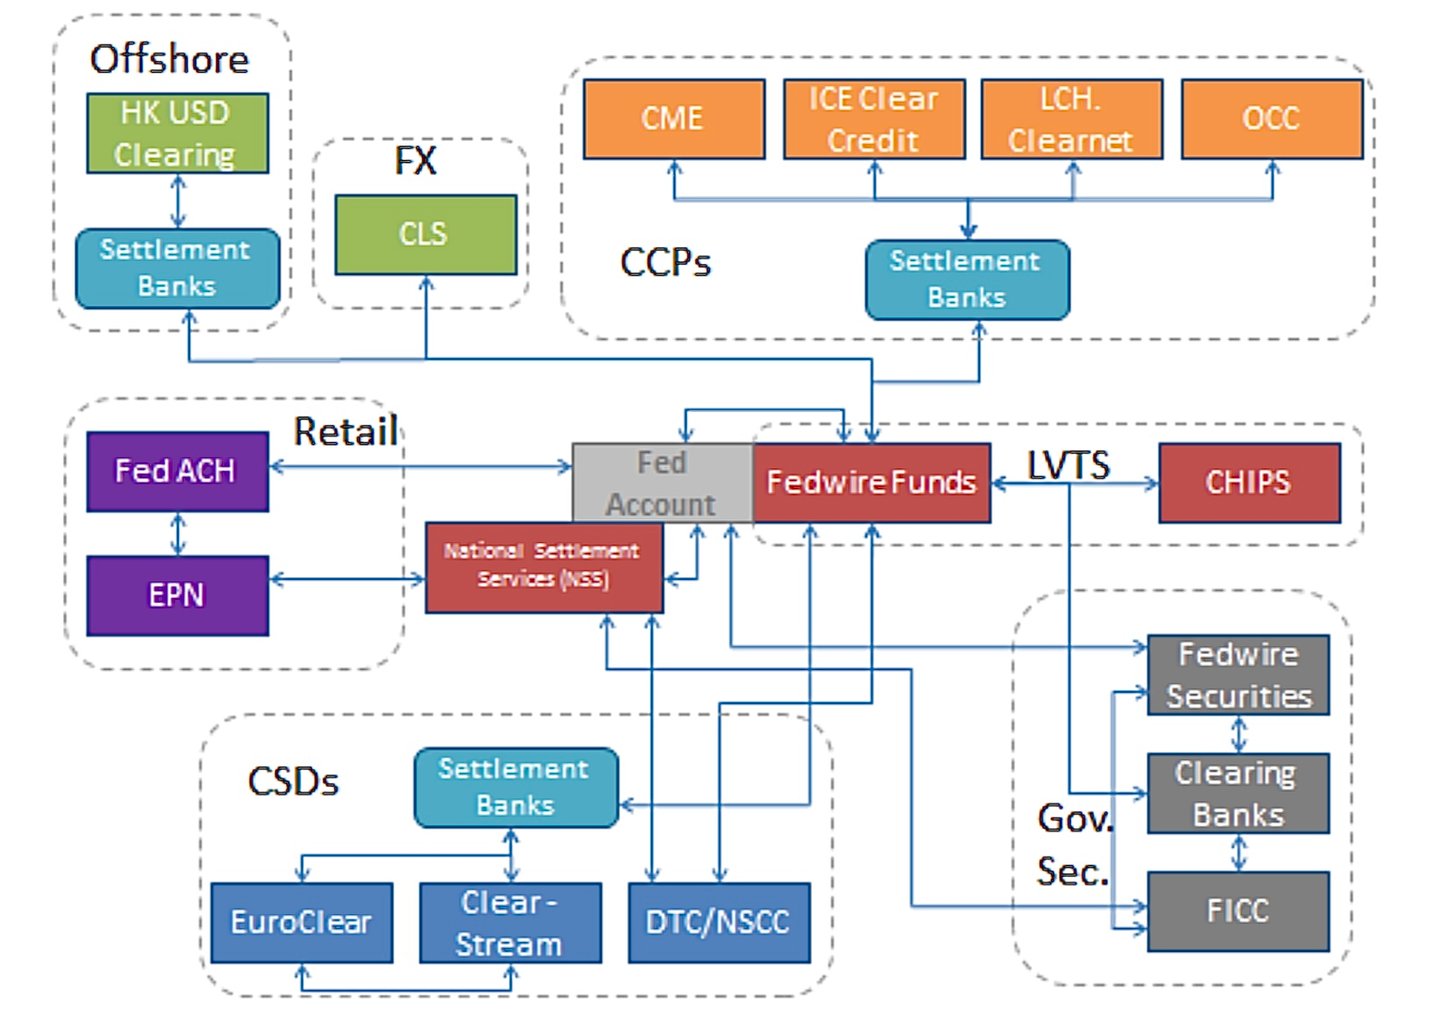
Haishughulikii moja kwa moja uhamishaji wa kiasi kikubwa cha sarafu. Hata hivyo, kama sehemu ya mchakato wa ukamilishaji, DTC huwezesha uhamishaji wa fedha kati ya washiriki ili kukamilisha miamala ya dhamana. Mwendo halisi wa fedha katika mchakato wa ukamilishaji wa DTC husimamiwa kupitia benki na taasisi nyingine za kifedha. Taasisi hizi huhamisha fedha, kama sehemu ya utaratibu wa ukamilishaji, kupitia mifumo ya malipo iliyoanzishwa kama Fedwire, inayoendeshwa na Hifadhi ya Shirikisho ya Marekani, au Clearing House Interbank Payments System (CHIPS), ambao ni mfumo binafsi wa malipo ya thamani kubwa.
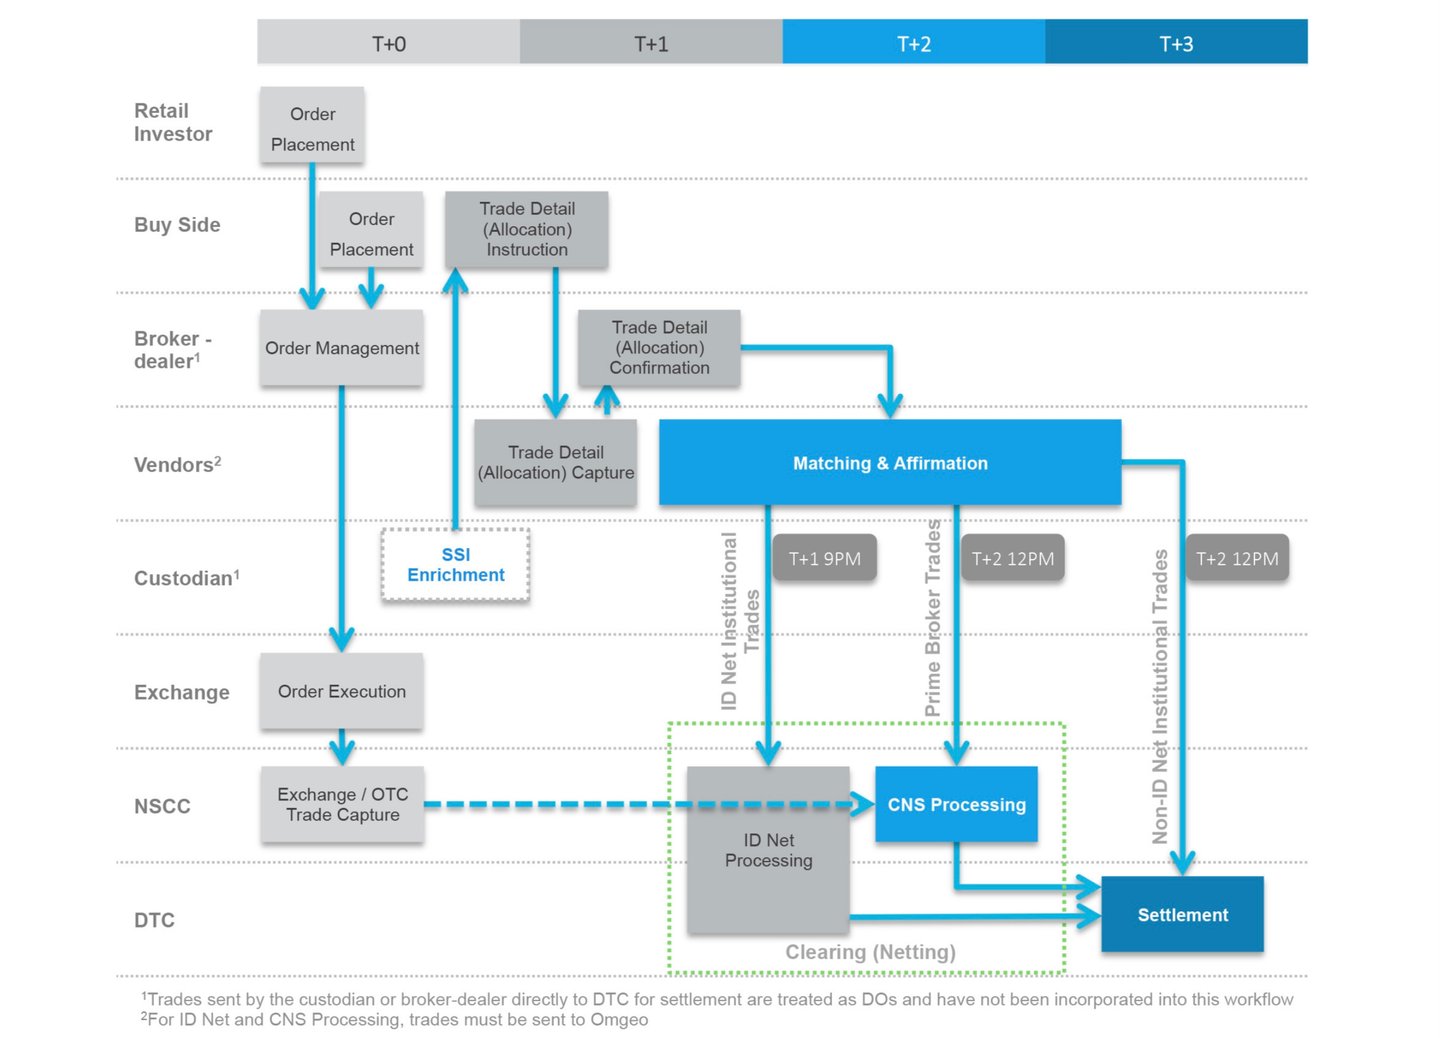
Mfumo wa DTC hufanya kazi kwa kuwezesha uhamishaji wa kielektroniki na ukamilishaji wa miamala ya dhamana kati ya washiriki wake kupitia akaunti za kielektroniki za ukamilishaji, ambao ni pamoja na benki, madalali-wauzaji (broker-dealers), na taasisi nyingine za kifedha. Hapa kuna muhtasari wa jinsi unavyofanya kazi:
- Utoaji: Kampuni inapotoa dhamana, kama vile hisa au hati fungani, inaweza kutumia huduma za DTC ili kurahisisha mchakato. DTC husajili utoaji huo kielektroniki, na kuhakikisha dhamana zinapatikana kwa biashara.
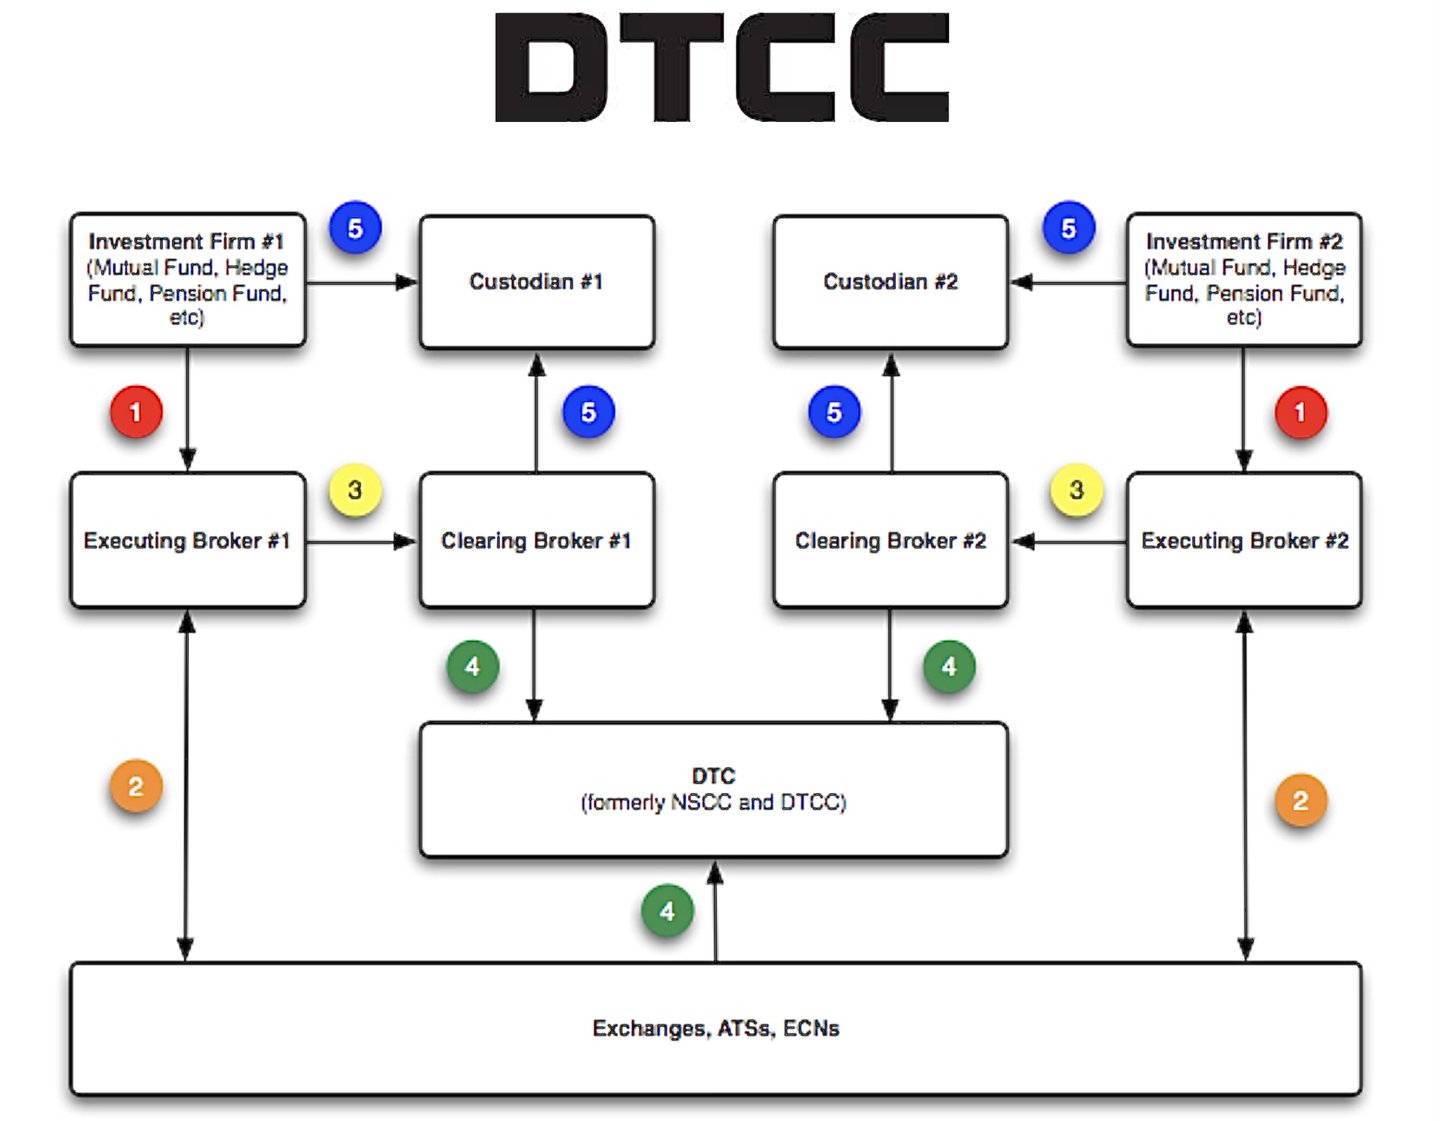
- Biashara: Wawekezaji wanaponunua na kuuza dhamana, miamala yao hutekelezwa kupitia soko la hisa au jukwaa jingine la biashara. Baada ya muamala kutekelezwa, maelezo yake hutumwa kwa National Securities Clearing Corporation (NSCC), kampuni tanzu nyingine ya DTCC, kwa ajili ya ukamilishaji wa miamala (clearing).
- Kusafisha miamala: NSCC hufanya kazi kama mhusika mkuu wa upande wa pili, ikiunganisha miamala na kuamua wajibu wa kila upande unaohusika katika biashara. Huhakikisha kuwa mnunuzi ana fedha za kutosha na muuzaji ana dhamana za kuwasilisha.
- Ukamilishaji wa miamala: Baada ya miamala kusafishwa, hutumwa kwa DTC kwa ajili ya ukamilishaji. DTC husasisha kielektroniki rekodi zake, ikihamisha umiliki wa dhamana kutoka kwa muuzaji kwenda kwa mnunuzi, na kuwezesha uhamishaji wa fedha kati ya akaunti zao. Tangu tarehe 28 Mei 2024, biashara nyingi za dhamana za Marekani hukamilishwa siku moja ya kazi baada ya biashara (T+1).
- Uhifadhi wa Mali na Huduma za Mali: DTC pia hufanya kazi kama mhifadhi wa dhamana inazozishikilia, ikitunza kumbukumbu za umiliki na kutoa huduma kama vile malipo ya gawio na riba, hatua za mashirika (k.m., mgawanyo wa hisa, muungano wa kampuni, n.k.), na huduma za uwakilishi wa kupiga kura.
Kwa kutoa mfumo wa kati wa ulipaji na ukamilishaji wa miamala (clearing na settlement) na uhifadhi wa dhamana za uwekezaji, DTC husaidia kupunguza hatari na gharama zinazohusiana na mchakato wa biashara na ukamilishaji wa miamala. Huwezesha miamala yenye ufanisi na usalama zaidi, na kuhakikisha kuwa masoko ya fedha yanafanya kazi kwa utulivu na uwazi.
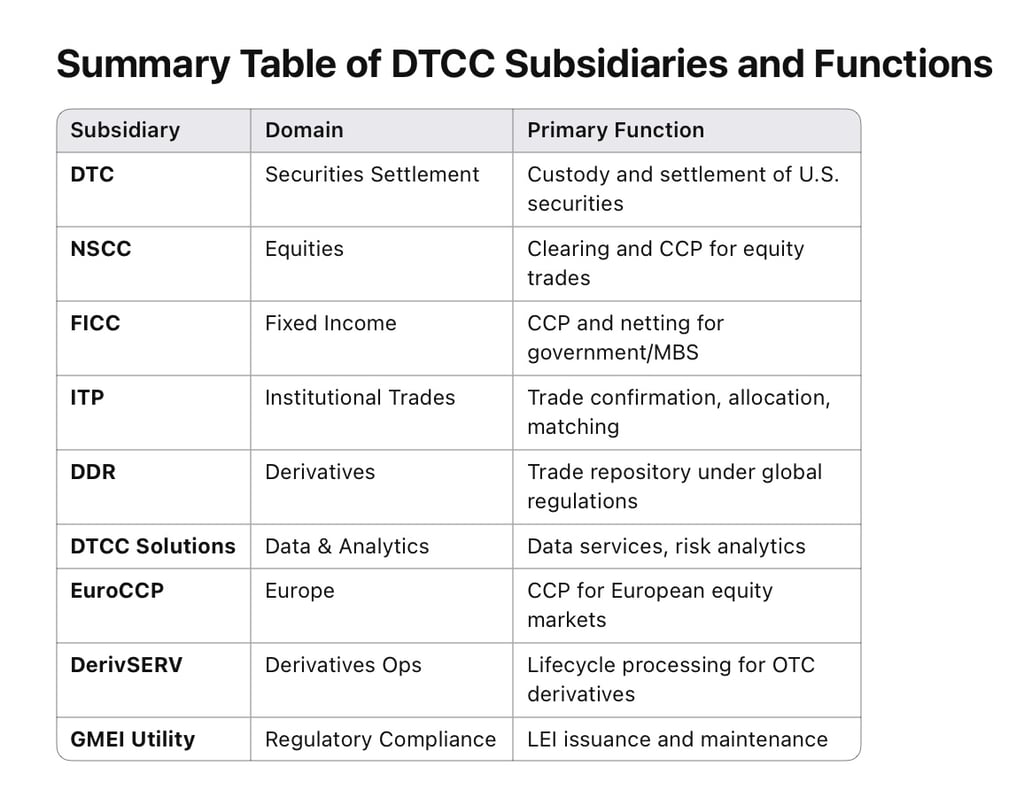
Kwa kuwa DTC na NSCC (National Securities Clearing Corporation) ni sehemu ya mwavuli wa Depository Trust & Clearing Corporation (DTCC), washiriki mara nyingi hutumia majukwaa ya umiliki ya DTCC kutoa maagizo ya moja kwa moja. Kwa wakati huo huo, taasisi nyingi hutumia SWIFT kwa jumbe sanifu za utatuzi, hasa pale zinapotoa maagizo kwa mhifadhi au wakala ambaye kisha huunganishwa na DTC.
1. Michakato Mikuu ya DTC na Ujumbe wa Kipekee wa Taasisi
1.1 Mifumo na Majukwaa ya DTC
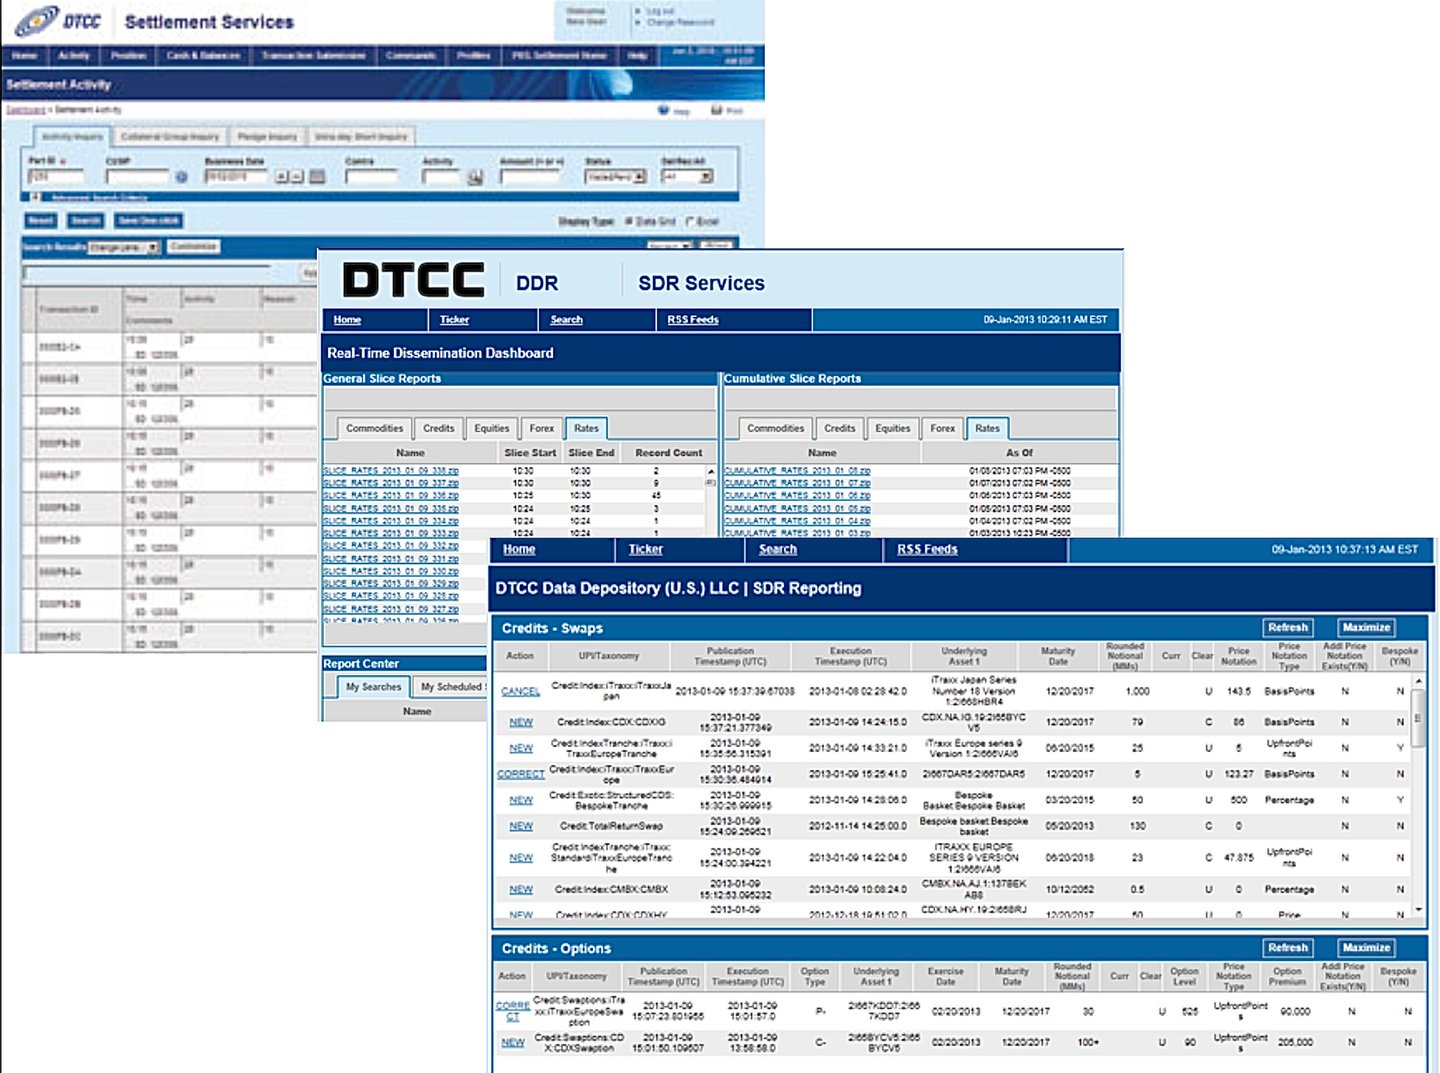
- Participant Terminal System (PTS) na Participant Browser Service (PBS): Violesura vya jadi vya DTC vinavyowawezesha washiriki kuingiza na kutazama shughuli za ukamilishaji wa miamala kwa wakati halisi.
- Kiolesura cha Wavuti cha Ulipaji: Mazingira ya kisasa zaidi yanayotumia kivinjari, yanayowawezesha washiriki kuingiza maelezo ya miamala, kuona hali za ulipaji, na kushughulikia vighairi.
- Milisho ya MQ/Wakati Halisi: Washiriki wengi wakubwa hutumia kiolesura cha kiotomatiki na DTC kupitia foleni za ujumbe (IBM MQ Series), ambapo hutuma na kupokea ujumbe wenye muundo maalum wa taasisi hiyo kwa wakati halisi.
Katika mifumo hii, mshiriki huingiza “Deliver Orders” (DOs) au “Receive Orders” (ROs), akibainisha mhusika mwenza, CUSIP, na masharti ya uhamishaji.
1.2 Mifano ya Ujumbe wa Kimiliki
Ingawa jumbe za DTC kwa kawaida hazitambulishwi kwa nukuu ya “MT5xx” (hiyo ni matumizi ya SWIFT), DTC ina aina na kazi zake za ndani za jumbe. Zifuatazo ni mifano wakilishi:
- Agizo la Kuwasilisha
- Mara nyingi huitwa “DO” katika mfumo.
- Washiriki hubainisha:
- Kitambulisho cha Dhamana (CUSIP)
- Kiasi (Hisa au Mtaji Mkuu)
- Nambari ya Mshiriki wa DTC wa Mpokeaji
- Aina ya Uwasilishaji: Bila Malipo (FOP) au Dhidi ya Malipo (DVP)
- Kiasi cha Malipo ya Mhusika Mwingine (ikiwa ni DVP)
- Tarehe ya Ukamilishaji wa Muamala
- Kupokea Agizo: Mshiriki anayepokea kwa kawaida huona DO inayoingia iliyowekwa na mshiriki anayewasilisha. Kulingana na michakato ya ndani ya ulinganisho, mshiriki anaweza “kuthibitisha” au “kuidhinisha” upokeaji, hasa kwa muamala wa DVP.
- Reclaim / RVP (Return of Versus Payment): Iwapo kuna uwasilishaji wenye makosa au usiolingana, washiriki wanaweza kuanzisha muamala wa madai ya kurejeshewa katika mfumo wa DTC. Kwa vitendo, unalenga kubatilisha au kuwasilisha upya dhamana husika.
- Ujumbe wa Shughuli za Malipo na Makabidhiano: DTC hutuma uthibitisho wa malipo na makabidhiano pamoja na taarifa za “Activity Advice” kwa washiriki kwa kila tukio la malipo na makabidhiano (uwasilishaji au upokeaji). Taarifa hizi mara nyingi huitwa “Settlement Activity Reports,” ambazo zinaweza kupakuliwa kutoka mifumo ya DTC au kupokelewa kupitia mfumo wa kiotomatiki.
- Urejeshaji kwenye Foleni / Ujumbe Unaosubiri: Ikiwa muamala utabaki umesimamishwa (kwa mfano, hisa hazitoshi kuwasilishwa au fedha hazitoshi kulipia), mfumo utatoa ujumbe wa hali ya “recycle”. Washiriki huona miamala hii iliyo kwenye foleni kupitia maulizo ya hali kwa wakati halisi au karibu na wakati halisi.
Miongozo ya Huduma kwa Washiriki ya DTC au Miongozo ya Huduma za Ukamilishaji wa Miamala kwa kawaida huita maagizo haya kwa jina rahisi la “Deliver Order” au “Memo Seg,” na kadhalika, badala ya kutumia mfumo wa kawaida wa kuhesabu wa SWIFT.
2. Aina za Ujumbe wa SWIFT ISO 15022 katika Muktadha wa Ulipaji wa Marekani
Benki nyingi za kimataifa au za kikanda zilizo kubwa haziwasiliani moja kwa moja na kiolesura cha umiliki cha DTC kutoka kila eneo; badala yake, zinaweza kutoa maagizo kwa mhifadhi wa mali wa ndani nchini Marekani, au zinaweza kuwa na mfumo wa ndani unaotoa ujumbe wa SWIFT kwa ajili ya uchakataji wa pamoja. Ujumbe huu wa SWIFT kisha hupangwa au kubadilishwa kuwa maagizo ya umiliki ya DTC ya kutoa/kupokea na mhifadhi wa mali au na kituo cha usafishaji cha taasisi chenyewe kilichopo Marekani.
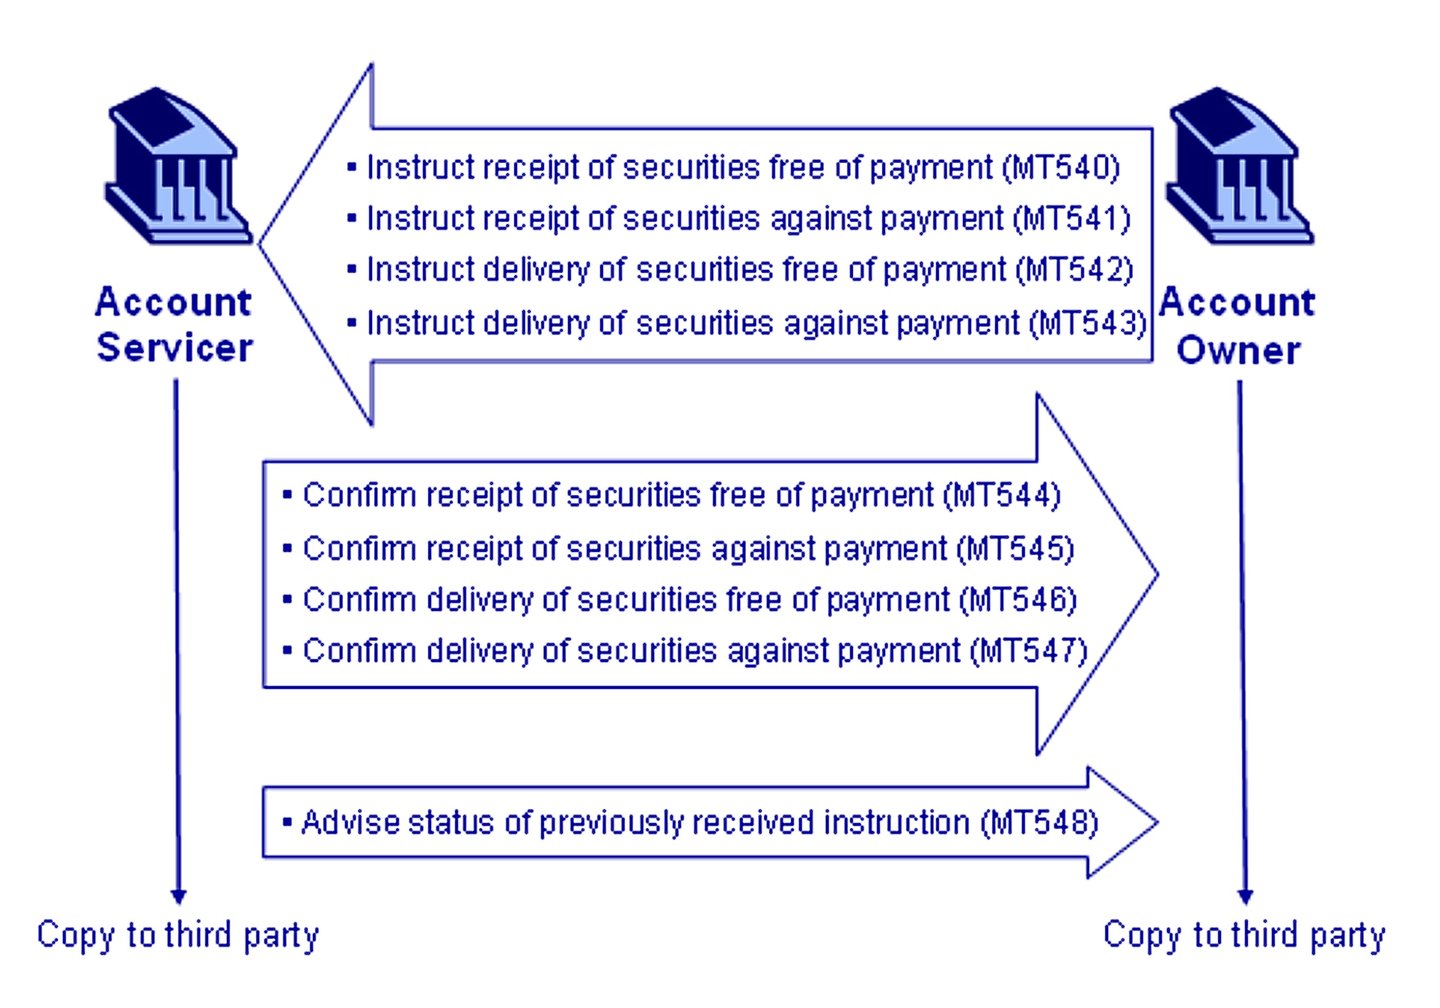
Aina za kawaida za ujumbe wa SWIFT (ISO 15022) zinazohusika na ulipaji na ukabidhi wa dhamana ni pamoja na:
Jinsi SWIFT inavyofanya kazi
- Hutumika wakati wa kumwelekeza mhifadhi wa mali kupokea dhamana bila malipo.
- Mfano wa matumizi: “Tafadhali pokea hisa X za CUSIP 123456789 kutoka kwa mshiriki wa DTC namba 9876 bila malipo (free-of-payment).”
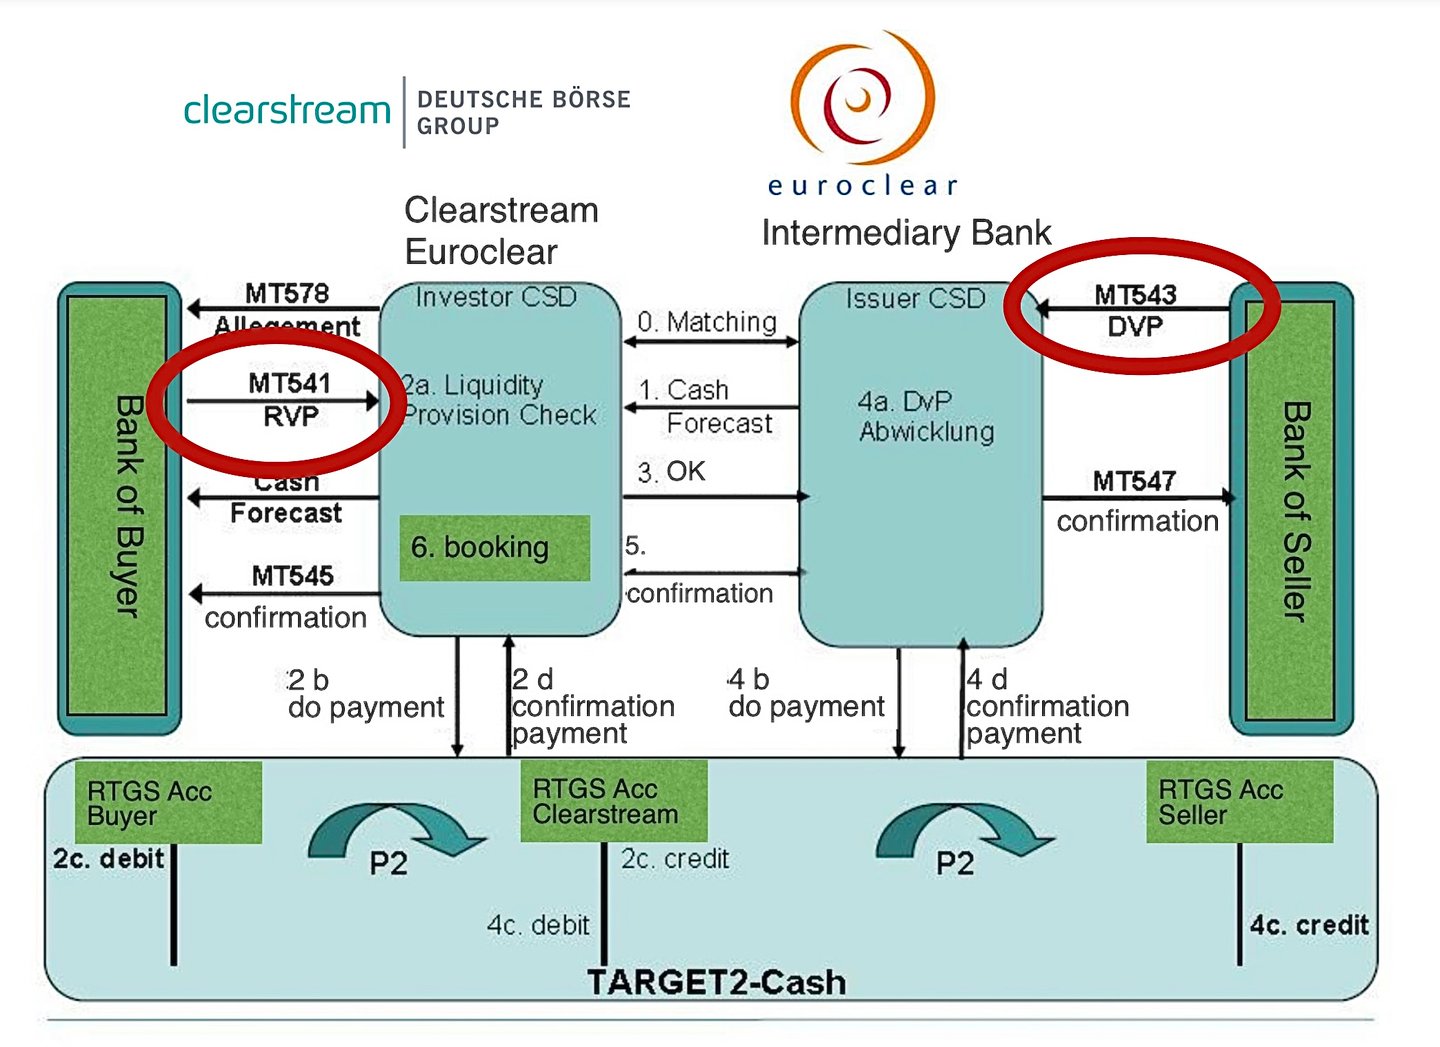
2. MT541 – Maelekezo ya Kupokea Dhidi ya Malipo (Receive Against Payment, RAP)
- Huagiza upokeaji wa dhamana pale malipo yanapodaiwa na upande unaowasilisha (DVP).
- Mfano wa matumizi: “Tafadhali pokea hisa 10,000 za CUSIP 987654321 dhidi ya USD 50,000 kutoka kwa mshiriki wa DTC namba 1234.”
3. MT542 – Agizo la Kukabidhi Bila Malipo
- Humwelekeza mhifadhi wa mali (au wakala wa ukamilishaji wa miamala) kuwasilisha dhamana bila malipo.
- Mfano wa matumizi: “Wasilisha hisa 5,000 za ABC CUSIP 123456789 kwa mshiriki wa DTC namba 5678 bila malipo.”
4. MT543 – Maelekezo ya Kuwasilisha Dhidi ya Malipo (DAP)
- Hutoa maelekezo ya kuwasilisha dhamana dhidi ya malipo yaliyobainishwa.
- Mfano wa matumizi: “Wasilisha hisa 15,000 za DEF CUSIP 987654321 kwa mshiriki wa DTC namba 9999 dhidi ya malipo ya USD 300,000.”
5. MT544–MT547 – Taarifa za Kutokubaliana na Uthibitisho wa Suluhu
- MT544 – Receive Free Confirmation
- MT545 – Receive Against Payment Confirmation
- MT546 – Uthibitisho wa Uwasilishaji Bila Malipo
- MT547 – Uthibitisho wa Uwasilishaji Dhidi ya Malipo
Hizi hurejeshwa na mhifadhi wa mali (au mfumo) kuashiria kwamba suluhu iliyoagizwa imefanikiwa (au kuonyesha majaribio ya suluhu ya sehemu, yasiyolingana au yaliyoshindwa).
6. MT548 – Hali ya Suluhisho la Malipo na Ushauri wa Uchakataji
- Hutoa taarifa za hali au ushauri kuhusu miamala ya ukamilishaji wa malipo, ikiwemo urejeshaji kwenye mzunguko au hali za kutolinganishwa.
Kwa hiyo, katika hali ya kawaida ambapo benki/taasisi inamwagiza mhifadhi wa Marekani kutekeleza uhamisho katika DTC, unaweza kuona:
- Ujumbe wa MT542 (Deliver Free) kutoka benki/taasisi kwenda kwa mhifadhi wa mali.
- Mhifadhi wa mali (iwapo yeye mwenyewe ni mshiriki wa DTC) kisha hubadilisha agizo hilo kuwa Agizo la Uwasilishaji la DTC (Deliver Order, DO) ndani ya mfumo wa DTC, akibainisha maelezo husika.
- Baada ya ulipaji katika DTC, mhifadhi hutuma MT546 (Deliver Free Confirmation) kwa benki/taasisi.
3. Mtiririko Mzima na Aina za Ujumbe
Hapa kuna mfano elezo wa hatua kwa hatua wa uhamisho wa DVP katika DTC, unaoonyesha maagizo ya DTC yanayomilikiwa na taasisi hiyo pamoja na jumbe zinazolingana za SWIFT zinazowezekana:
1. Mmiliki Mnufaika → Benki Inayowasilisha
- Mteja anaielekeza benki inayowasilisha (huenda kupitia lango la ndani, simu, au njia nyingine). Kwa kawaida SWIFT haitumiki katika hatua hii, ingawa taasisi kubwa zinaweza kutumia ujumbe wa ndani wa ISO 20022 au MT54x.
2. Benki Inayowasilisha → DTC (kwa mtaji wa taasisi yenyewe)
- Mfumo wa ofisi ya nyuma ya benki huunda kiotomatiki Agizo la Uwasilishaji (Deliver Order) katika mfumo wa DTC:
- DTC Participant ID ya mhusika mwenza
- CUSIP na kiasi
- Kiasi cha malipo ya DVP, tarehe ya malipo
- Njia za usafirishaji: kiolesura cha PTS/PBS, ujumbe wa MQ, au Settlement Web.
3. Benki Inayowasilisha → (Ndani) / Mhifadhi wa Mali (hali ya SWIFT)
- Ikiwa benki inahitaji kutoa maelekezo kwa mhifadhi wa nje au mhifadhi msaidizi anayeshikilia nafasi hiyo DTC kwa niaba yake, benki inaweza kutuma MT543 (Deliver Against Payment) pamoja na marejeleo ya mhifadhi msaidizi. Mhifadhi msaidizi kisha huitafsiri kuwa Agizo la Uwasilishaji la DTC.
4. DTC → Benki Mpokeaji (kwa mtaji wa taasisi yenyewe)
- DTC humjulisha benki mpokeaji kwamba DO inasubiri kushughulikiwa. Katika mfumo, benki mpokeaji huona kipengee cha foleni ya uwasilishaji kinachoingia. Ikiwa benki mpokeaji inaendesha kiungo cha wakati halisi, inaweza kupokea ujumbe wa hali au mkondo wa ripoti ya shughuli (katika muundo maalum wa mfumo).
- Kwa muamala wa DVP, benki inayopokea lazima ithibitishe, au angalau ihakikishe, kwamba fedha zinapatikana.
5. Benki Inayopokea → DTC
- Ikiwa benki mpokeaji inatakiwa “kuthibitisha” au “kulinganisha” muamala kwa aina fulani za malipo ya mwisho, huingiza kukubali (wakati mwingine hufanyika kiotomatiki ikiwa mfumo wa ndani umewekwa kukubali kiotomatiki miamala ya DVP kutoka kwa wahusika wanaojulikana).
6. Ukamilishaji wa Miamala wa DTC (kama CSD)
- DTC huhakiki nafasi za dhamana na fedha kwa wakati halisi au karibu na wakati halisi. Ikiwa yote yako sawa, hupunguza nafasi ya dhamana ya mwasilishaji, huongeza nafasi ya dhamana ya mpokeaji, na wakati huohuo hupunguza fedha za mpokeaji na kuongeza fedha za mwasilishaji (kwa DVP).
7. Mtiririko wa Uthibitisho wa Malipo na Ukamilishaji wa Miamala
- DTC hutuma kwa washiriki wote wawili uthibitisho wake wenyewe wa “Settlement Activity”.
- Iwapo SWIFT inatumika, washiriki au walinzi wao wa mali huzalisha MT547 (Uthibitisho wa Uwasilishaji Dhidi ya Malipo) au MT545 (Uthibitisho wa Upokeaji Dhidi ya Malipo), au ushauri wa hali/uthibitisho wa MT548.
8. Taarifa kwa Mteja
- Benki inayowasilisha na benki inayopokea kila moja huthibitisha ulipaji wa mwisho kwa mmiliki mnufaika kupitia taarifa au mawasiliano yake ya ndani.
4. Ujumbe wa Ziada na Mambo ya Kuzingatia
- Kurudisha Ujumbe kwenye Mzunguko (“Recycling”): Miamala isipoweza kukamilishwa mara moja (kwa mfano, kutokana na upungufu wa dhamana au fedha), DTC hurudisha maelekezo kwenye mzunguko na hutuma taarifa za hali. Kwa istilahi za SWIFT, MT548 inaweza kutumwa mara kwa mara kuonyesha hali ya muamala inayosubiri.
- Ujumbe wa “Allegement” (MT578 katika ISO 15022; sese.028 katika ISO 20022): Baadhi ya mifumo huzalisha “allegement” pale upande mmoja unapoingiza maelekezo ambayo upande mwingine haujayalinganisha au kuyatambua. Hali hii hutokea mara nyingi zaidi katika mazingira ya kuvuka mipaka au yenye wahifadhi wengi.
- Madai ya Matukio ya Kampuni: Endapo matukio ya kampuni yatatokea karibu na wakati wa uhamishaji, mawasiliano zaidi (mara nyingi ya kimiliki katika ngazi ya mhifadhi) hufanyika ili kusimamia madai ya gawio au riba pale tarehe za kumbukumbu na tarehe za kukamilisha miamala zinapokinzana.
- Namba za Marejeleo ya Miamala: Maagizo yote (iwe katika muundo wa umiliki wa DTC au kupitia SWIFT) hubeba vitambulisho vya kipekee (kwa mfano, Rejeleo la Mtumaji katika ujumbe wa MT54x). Ulinganishaji na ufuatiliaji wa hali hutegemea sana sehemu hizi za marejeleo.
5. Uchunguzi wa Mwisho na Mapendekezo
1. Uendeshaji wa kiotomatiki:
- Washiriki wengi wakubwa hutumia miingiliano ya wakati halisi au ya faili za kundi kuunganishwa na DTC, kupunguza uingizaji wa data kwa mkono.
- Ujumbe wa SWIFT MT54x mara nyingi huzalishwa kiotomatiki na mfumo wa ofisi ya nyuma wa mshiriki, kisha hubadilishwa kuwa ujumbe wa DTC ama na moduli za ndani au na wahifadhi wa mali wa nje.
2. Upatanisho wa Hesabu:
- Taasisi zinazotumia ujumbe wa DTC wa taasisi yenyewe na SWIFT kwa pamoja lazima ziwe na michakato imara ya ulinganisho wa rekodi.
- Hulinganisha ripoti za malipo ya DTC (au uthibitisho wa wakati halisi) na maagizo ya ndani (marejeo ya MT54x).
3. Wigo wa Matumizi:
- Ujumbe wa moja kwa moja wa DTC umeenea miongoni mwa madalali-wauzaji na benki zenye makao yao Marekani ambao ni washiriki wa DTC.
- Maagizo kupitia SWIFT ni ya kawaida zaidi pale mhusika anayetoa agizo yuko nje ya Marekani au si mshiriki wa moja kwa moja wa DTC bali anatumia mtunzaji wa mali wa ndani.
4. Ushughulikiaji wa Hali za Kipekee:
- Iwapo maagizo hayalingani, hisa hazitoshi, au fedha taslimu hazitoshi, muamala hubaki katika hali ya kusubiri (recycle). Mshiriki lazima asahihishe au atoe rasilimali zinazohitajika kabla ya makazi ya muamala kukamilika.
- Hali yoyote ya kutolingana kwa mizania au kushindwa kukamilisha inaweza kusababisha ombi la kurejeshewa fedha au ukamilishaji wa sehemu, na kila moja ina mtiririko wake wa ujumbe.
Kuunganisha Yote Pamoja
Uhamishaji wa kawaida wa DVP unaweza kuonekana hivi kwa vitendo:
- MT543 kutoka benki ya kimataifa kwenda kwa mhifadhi wake wa Marekani: “Wasilisha hisa 10,000 za ABC (CUSIP 123456789) kwa mshiriki wa DTC nambari 5555 kwa USD 100,000 katika Tarehe ya Malipo T+1.”
- Mhifadhi wa mali hubadilisha MT543 kuwa Agizo la Uwasilishaji la DTC (Deliver Order — DO) linaloelekeza kiasi kilekile, mshiriki mwenza yuleyule wa DTC, pamoja na tarehe na kiasi cha usuluhishi.
- DTC huweka kwenye foleni na kulinganisha DO na kukubaliwa na mshiriki anayepokea.
- Wakati wa kukamilisha malipo: DTC hukamilisha uhamishaji wa kiuhasibu wa kumbukumbu za vitabu (book-entry).
- Mhifadhi wa mali hupokea uthibitisho wa ulipaji wa DTC, ambao huchochea kutolewa kwa MT547 kwa benki ya kimataifa kuthibitisha kwamba uwasilishaji wa DVP umekamilika kwa mafanikio.
- Global Bank husasisha taarifa ya mmiliki mnufaika kuonyesha kwamba dhamana haishikiliwi tena, na fedha taslimu zinazohusiana (kama zipo) zinawekwa kwenye akaunti au kutolewa ipasavyo.
Uhamishaji wa dhamana kupitia DTC unahusisha mchanganyiko wa maagizo ya kimilikishi (Deliver Orders, Receive Orders, Settlement Activity Reports) na, mara nyingi, ujumbe wa nyongeza wa SWIFT ISO 15022 (mfululizo wa MT54x) iwapo washiriki hutumia walinzi wa mali au michakato ya ndani ya kiotomatiki. Mfumo wa DTC ndio kitovu kikuu cha kiuhalisia cha ulipaji wa dhamana kwa njia ya vitabu vya kielektroniki nchini Marekani, ukitumika kama Central Securities Depository (CSD). Taasisi zinaweza kutegemea PTS/PBS ya DTC au mfumo wake wa ulishaji wa kiotomatiki pekee iwapo ni washiriki wa moja kwa moja, au zinaweza kuzifunika taratibu hizi kwa ujumbe wa SWIFT kwa viwango vya kimataifa vilivyosanifiwa.
Mambo muhimu ya kukumbuka:
- Ujumbe Maalum wa DTC: DO (Deliver Order), RO (Receive Order), na aina mbalimbali za taarifa za shughuli za malipo na ukabidhiano.
- SWIFT: MT540–MT547 (maagizo na uthibitisho) pamoja na MT548 (hali) hutumika mara kwa mara.
- Ulinganishaji na Uthibitisho: Mshiriki anayepokea (au wakala wake) lazima athibitishe kukubali, hasa kwa maagizo ya DVP.
- Wakati Halisi dhidi ya Mafungu: Malipo ya DTC sasa yanaweza kufanyika katika mizunguko kadhaa ndani ya siku moja, pamoja na usasishaji wa nafasi kwa wakati halisi na hatua za hiari za malipo ya jumla ya mwisho (net au final) baadaye siku hiyo.
- Kwa madhumuni ya uthibitisho: Omba uthibitisho wa malipo kutoka kwa mshiriki wa DTC (mhifadhi wa mali) anayehusika. DTC haitoi uthibitisho kwa wasio washiriki, kwa hivyo hati inayowasilishwa kama "uthibitisho wa DTC" kwa mtu wa tatu inapaswa kuchukuliwa kwa tahadhari.
Kwa umakini wa hali ya juu katika uchoraji ramani wa jumbe, sehemu za marejeleo, na ukaguzi wa hali kwa wakati halisi, mchakato mzima hukamilisha uhamishaji laini wa dhamana ndani ya mfumo wa ukamilishaji na usuluhishi wa Marekani.
Je, Depository Trust Company ina seva ndani ya EU?
Mifumo ya DTC ya kusafisha na kusuluhisha miamala huendeshwa kutoka Marekani, chini ya usimamizi wa SEC na Federal Reserve; DTC haiendeshi usuluhishaji kwenye seva ndani ya EU. Kampuni yake mama DTCC huendesha hifadhi tofauti za miamala barani Ulaya kwa ajili ya kuripoti bidhaa derivatives – DTCC Data Repository (Ireland) plc kwa ajili ya kuripoti kwa EU na DTCC Derivatives Repository plc jijini London kwa ajili ya kuripoti kwa Uingereza. Hifadhi hizi huhifadhi data ya kuripoti pekee, si vitabu vya hesabu vya dhamana.
Huduma ya Dhamana ya Fedwire® (Fedwire® Securities Service)
Mfumo Mkuu wa Neva wa Marekani kwa Makazi ya Dhamana za Serikali
Utangulizi
Fedwire® Securities Service, inayoendeshwa na Benki za Hifadhi ya Shirikisho, ndiyo uti wa mgongo wa kitaasisi wa miundombinu ya dhamana za serikali ya Marekani. Kama hazina kuu ya kitaifa ya dhamana (CSD) kwa dhamana za Hazina ya Marekani na madeni mengine ya shirikisho, hutoa malipo ya mwisho na uhifadhi wa mali kwa wakati halisi kwa miamala yenye thamani ya matrilioni ya dola kwa siku. Tofauti na hazina za kibiashara kama Depository Trust Company (DTC), Fedwire Securities hushughulikia moja kwa moja malipo ya mwisho na uandikishaji wa kidijitali wa madeni ya serikali na taasisi zinazofanana na serikali kwenye leja ya benki kuu. Makala hii inatoa maelezo ya kina kuhusu usanifu wa huduma hii, misingi yake ya kisheria, taratibu za uendeshaji, na umuhimu wake kwa mfumo mzima wa fedha.
I. Utawala na Mfumo wa Kisheria
Huduma ya Dhamana ya Fedwire (Fedwire Securities Service) inaendeshwa na Benki kumi na mbili za Federal Reserve chini ya usimamizi wa Bodi ya Magavana ya Mfumo wa Federal Reserve. Inasimamiwa na:
- Kanuni za TRADES za Hazina (31 CFR Part 357): Msingi wa kisheria kwa dhamana za Hazina za kuingizwa kwenye vitabu (book-entry) zinazoshikiliwa kupitia Benki za Federal Reserve.
- Operating Circular No. 7: Inaweka masharti ambayo chini yake akaunti za dhamana hutunzwa na uhamisho hutekelezwa.
Ushiriki umewekewa mipaka kwa taasisi zenye akaunti kuu katika Benki ya Hifadhi ya Shirikisho (Federal Reserve Bank), zikiwemo benki za biashara, taasisi zinazodhaminiwa na serikali, taasisi za kimataifa, na baadhi ya mashirika ya serikali ya Marekani.
II. Vyombo Vinavyostahili Kusuluhishwa
Fedwire Securities huchakata tu dhamana zinazostahili za kuingizwa kwenye vitabu, ambazo ni pamoja na:
- Dhamana za Hazina ya Marekani (Bills, Notes, Bonds, TIPS, FRNs)
- Dhamana za mashirika ya serikali ya shirikisho (k.m., Fannie Mae, Freddie Mac, Ginnie Mae)
- Dhamana za mashirika yanayodhaminiwa na serikali (GSEs)
- Mashirika fulani ya kimataifa (k.m., Benki ya Dunia, Benki ya Maendeleo ya Nchi za Amerika)
Hati zote za kifedha zinahifadhiwa kwa njia ya kielektroniki pekee bila hati halisi, na umiliki unarekodiwa kupitia uingizaji wa kielektroniki katika daftari.
III. Uwezo wa Kiutendaji
A. Malipo ya Papo Hapo kwa Jumla (Real-Time Gross Settlement, RTGS)
Tofauti na mifumo inayokamilisha miamala kwa vifurushi, Fedwire Securities Service inafanya kazi kwa msingi wa RTGS, na hivyo kuhakikisha:
- Ukamilifu wa malipo: Makazi ya miamala hayarudishiki yakishatekelezwa
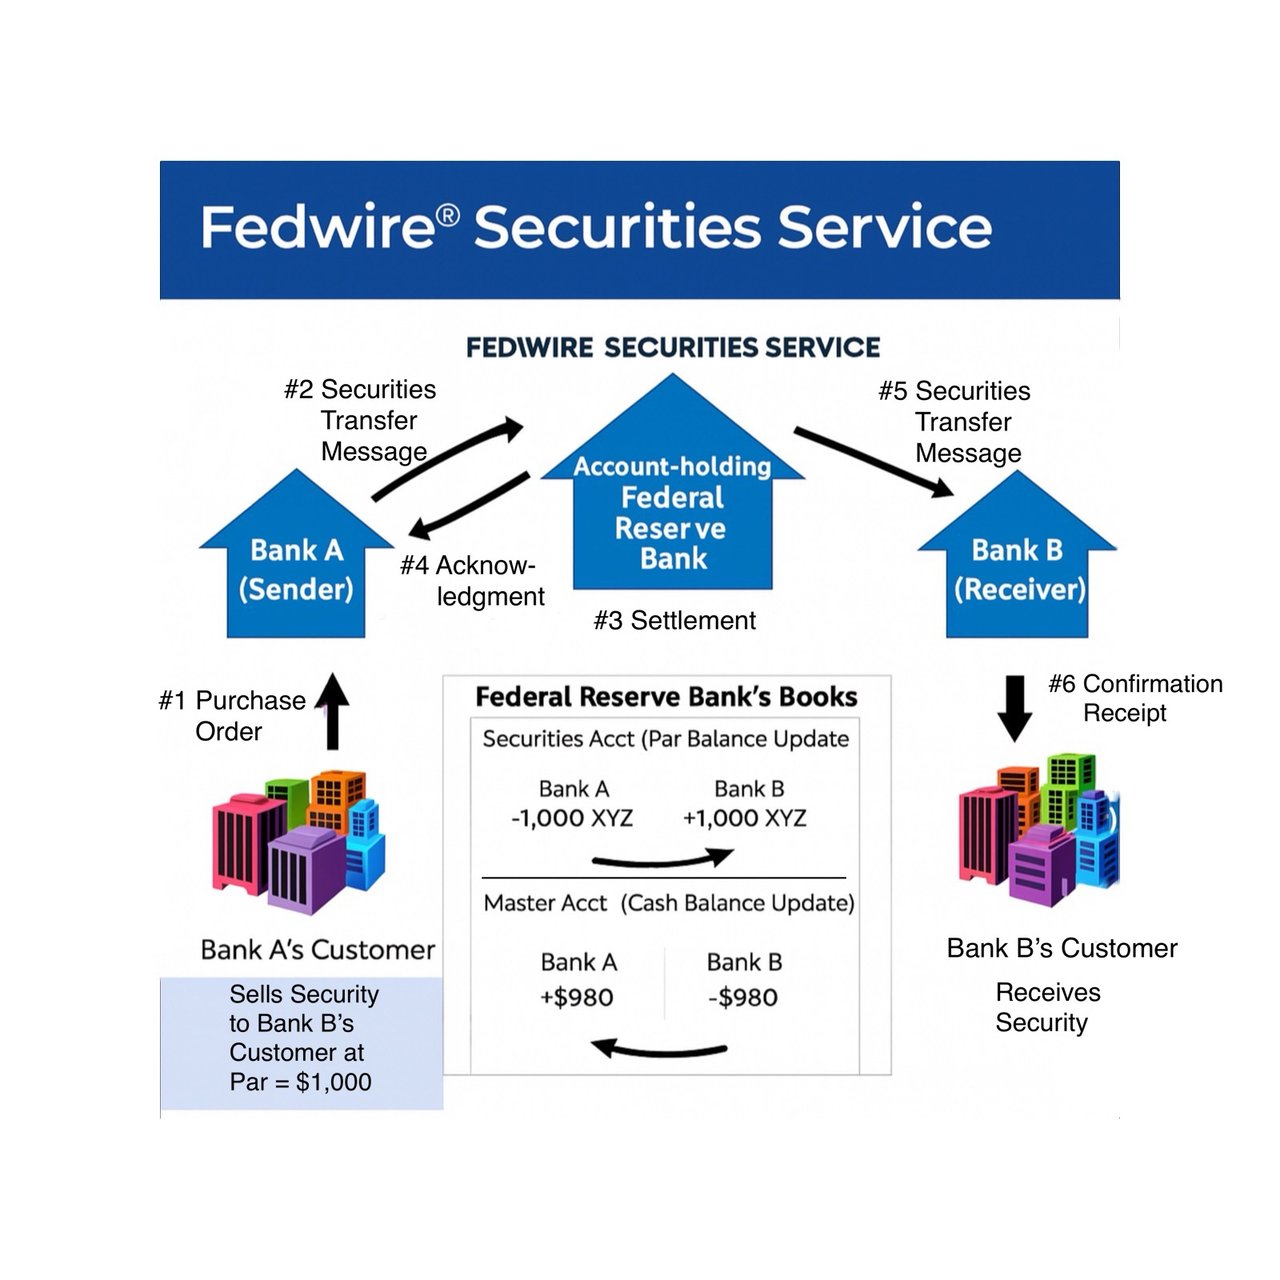
- Kutogawanyika (Atomicity): Katika miamala ya DVP, dhamana na fedha hukamilishwa kwa wakati mmoja
B. Uwasilishaji Dhidi ya Malipo (DVP)
Huduma hii inasaidia:
- Uwasilishaji dhidi ya malipo (modeli ya 1 ya BIS): Kila uhamisho wa dhamana na fedha hukamilishwa kwa wakati mmoja na kwa kila uhamisho peke yake
- Uhamishaji Bila Malipo (Free-of-Payment): Dhamana hukabidhiwa bila fedha kuhamishwa kwa wakati mmoja (kwa mfano, kwa ajili ya kuweka rehani, kutoa zawadi, au kupanga upya ndani ya taasisi)
C. Uwekaji Rehani wa Dhamana na Huduma za Triparty
Washiriki wanaweza kuweka rehani dhamana za kifedha zilizohifadhiwa katika Fed kama dhamana ya kujihakikishia kwa ajili ya:
- Kukopa kupitia dirisha la mikopo la benki kuu (discount window)
- Upunguzaji wa hatari katika mfumo wa malipo
- Mipango ya mikopo kati ya benki
- Makubaliano ya ununuzi upya (repurchase agreements) kupitia wakala wa pande tatu wa Marekani (BNY, wakala pekee tangu JPMorgan ilipojiondoa mwaka 2019)
IV. Mchakato wa Kuingiza kwenye Vitabu
Miamala yote ya kuhamisha rekodi za vitabuni huanzishwa kupitia maelekezo yaliyopangiliwa yanayowasilishwa kupitia FedLine Advantage®, SWIFT, au itifaki jumuishi za ujumbe.
Benki Kuu ya Marekani (Federal Reserve Bank), na si mshiriki, ndiyo hutekeleza uwekaji halisi wa kumbukumbu kwenye leja, kwa kutoa na kuweka kwenye akaunti za dhamana zinazotunzwa kwenye leja kuu ya Fed. Mara baada ya kuchakatwa, muamala huwa wa mwisho, hauwezi kubatilishwa, na unamfunga mtu kisheria.
V. Washiriki na Upatikanaji wa Huduma
Ufikiaji wa moja kwa moja umezuiliwa kwa:
- Taasisi za kupokea amana zenye akaunti kuu ya Federal Reserve (master account)
- Baadhi ya taasisi za serikali na taasisi rasmi za kigeni
- Mashirika yanayodhaminiwa na serikali na taasisi nyingine fulani zinazostahili
Wengine, wakiwemo madalali-wauzaji na wauzaji wakuu ambao si benki, hupata huduma hiyo kupitia benki ya ukamilishaji wa miamala.
VI. Uunganishaji na Mifumo Mingine: DTC na Zaidi
Wakati Fedwire Securities ni hazina kuu ya vyombo vya serikali, Depository Trust Company (DTC) huendesha miundombinu tofauti ya sekta binafsi kwa dhamana za mashirika na manispaa. Biashara za dhamana za serikali husafishwa na kupunguzwa kwa kulinganisha madeni na madai (netting) na Fixed Income Clearing Corporation (FICC), kampuni tanzu nyingine ya DTCC, na kutatuliwa katika Fedwire Securities kupitia benki za usafishaji.
Uhusiano huu unawezesha:
- Ukamilishaji wa malipo ya dhamana za Hazina kati ya washiriki wa DTC
- Shughuli za repo na dhamana zinazohusisha dhamana za serikali ya Marekani
- Kazi za kulinganisha na kufidia salio (netting) na kusafisha miamala (clearing) katika majukwaa mbalimbali
VII. Saa za Kazi
Huduma ya Dhamana ya Fedwire (Fedwire Securities Service) hufanya kazi:
- Jumatatu hadi Ijumaa, isipokuwa sikukuu za Marekani
- Ufunguzi: saa 2:30 asubuhi saa za ET (13:30 UTC; 12:30 UTC wakati wa muda wa kuokoa mwanga wa mchana nchini Marekani)
- Muda wa kufunga: saa 3:15 usiku kwa saa za ET kwa uhamishaji (20:15 UTC; 19:15 UTC wakati wa saa za majira ya joto), saa 3:30 kwa saa za ET kwa mabadiliko ya kurejesha
Saa hizi hubainisha dirisha la ukamilifu wa usuluhishi wa siku hiyo hiyo kwa dhamana za serikali.
VIII. Umuhimu wa Kimfumo na Muundo wa Usimamizi wa Hatari
Fedwire Securities Service ni Taasisi Muhimu ya Miundombinu ya Soko la Fedha yenye Athari za Kimfumo (Systemically Important Financial Market Utility, SIFMU) chini ya Kichwa VIII cha Dodd-Frank Act. Utegemezi wake ni muhimu kwa:
- Utendaji kazi wa soko la hazina
- Operesheni za soko huria (OMO)
- Usimamizi wa ukwasi kati ya benki
- Udhibiti wa hatari ya kimfumo katika hali za mgogoro
Overdrafti za mchana zinazotokana na ukamilishaji wa miamala ya dhamana lazima ziwe na dhamana, kwa kawaida dhamana zinazonunuliwa, jambo linalolinda Federal Reserve dhidi ya hatari ya mshirika wa muamala.
IX. Maendeleo ya Kiteknolojia na Kidhibiti
Maendeleo ya hivi karibuni na yanayokuja ni pamoja na:
- Uhamiaji wa ISO 20022 kwa ajili ya usanifishaji wa ujumbe
- Mifumo iliyoimarishwa ya uthabiti wa usalama wa mtandao
- Kuoanisha sera kunakoendelea na Kanuni za CPMI-IOSCO za Miundombinu ya Masoko ya Fedha
Juhudi hizi zinalenga kudumisha uimara wa huduma katika mazingira ya kifedha yaliyo ya kidijitali na yaliyounganishwa.
The Fedwire® Securities Service si mfumo wa ulipaji tu bali ni usanifu wa uaminifu wa kiwango cha kiserikali kwa masoko ya madeni ya serikali ya Marekani. Kupitia usimamizi wake wa moja kwa moja na Benki Kuu ya Marekani (Federal Reserve), uwezo wa ulipaji wa jumla wa papo hapo, na ukamilifu wa kisheria, unaimarisha ukwasi, usalama na uaminifu wa fedha za umma za Marekani. Muunganiko wake na miundombinu ya kibiashara kama DTC unahakikisha utendaji laini wa vyombo changamano vya kifedha na mtiririko wa dhamana za mikopo. Katika enzi ya utata unaoongezeka wa kimfumo, Fedwire inabaki nguzo ya utulivu wa fedha na uchumi wa Marekani.
Kwa maelezo zaidi ya udhibiti, rejea Federal Reserve Operating Circular No. 7 na Regulation J (12 CFR Part 210).
Euroclear ESES na ESES-CSD
Mfumo wa ESES wa Euroclear (Euroclear Settlement of Euronext-zone Securities) ni jukwaa la usuluhishi wa dhamana lililoundwa kuwezesha usuluhishi wenye ufanisi na laini wa dhamana zinazouzwa katika masoko ya Euronext, yanayojumuisha Ubelgiji, Ufaransa na Uholanzi. ESES inalenga kurahisisha na kuweka viwango vya pamoja katika michakato ya baada ya biashara, hivyo kukuza ufanisi wa usuluhishi wa kuvuka mipaka katika eneo la Euronext.
Mfumo wa ESES hufanya kazi kama ifuatavyo:
- Biashara: Wawekezaji hununua na kuuza dhamana katika masoko ya Euronext kupitia madalali wao au majukwaa yao ya biashara. Biashara inapotekelezwa, maelezo yake hutumwa kwa mshirika mkuu wa kuvuka (CCP) kwa ajili ya ulinganishaji na usuluhishaji wa miamala.
- Ukombozi na Utatuzi (Clearing): Mshirika Mkuu wa Kati (CCP) huingia kuwa mnunuzi kwa kila muuzaji na muuzaji kwa kila mnunuzi, hivyo kupunguza hatari ya mhusika mwingine katika muamala. Hukokotoa majukumu halisi ya kila mshiriki na huhakikisha kwamba wana dhamana ya dhamana inayohitajika kugharamia nafasi zao.
- Malipo ya mwisho: Baada ya miamala kukamilisha hatua ya ulinganishaji, hutumwa kwenye jukwaa la ESES kwa ajili ya malipo ya mwisho. ESES huunganishwa na Taasisi za Kitaifa za Uhifadhi wa Dhamana (CSDs) za Ubelgiji (Euroclear Belgium), Ufaransa (Euroclear France) na Uholanzi (Euroclear Nederland) ili kuwezesha uhamishaji wa dhamana na fedha kati ya mnunuzi na muuzaji.
- Uwasilishaji dhidi ya Malipo (DvP): ESES inafanya kazi kwa mfumo wa DvP, ambao unahakikisha kwamba uhamishaji wa dhamana na malipo yanayolingana hufanyika kwa wakati mmoja. Utaratibu huu hupunguza hatari ya ulipaji na huongeza ufanisi wa miamala ya dhamana.
- Upatanisho na utoaji taarifa: ESES hupatanisha miamala iliyokamilishwa na kutoa huduma za taarifa kwa washiriki, ikiwawezesha kufuatilia nafasi zao na maelezo ya biashara zao.
Kwa kuunganishwa na CSD za ndani na kutoa jukwaa moja la ulipaji na ukabidhi wa dhamana za eneo la Euronext, ESES hurahisisha mchakato wa baada ya biashara na kuwezesha ulipaji na ukabidhi wa kuvuka mipaka wenye ufanisi zaidi. Upatanisho huu hupunguza ugumu na gharama za kulipa na kukabidhi miamala ya dhamana katika masoko mbalimbali, hivyo kukuza muunganiko na ushirikiano mkubwa zaidi ndani ya mfumo wa kifedha wa Ulaya.
Ikiwa unataka kusoma zaidi kuhusu Taratibu za Uendeshaji za Euroclear tafadhali bofya hapa
Clearstream ni Hifadhi Kuu ya Dhamana (Central Securities Depository, CSD) yenye makao makuu Luxembourg na mwanachama wa Deutsche Börse Group. Kama CSD, Clearstream ina jukumu muhimu katika miundombinu ya soko la fedha kwa kutoa huduma za uhifadhi salama, utatuzi na usimamizi wa dhamana, kama vile hisa na hati fungani.
Clearstream hufanya kazi kupitia taasisi mbili kuu za kisheria: Clearstream Banking AG, yenye makao yake Frankfurt, Ujerumani, inayojikita katika dhamana za ndani za Ujerumani, na Clearstream Banking S.A., yenye makao yake Luxembourg, inayoshughulikia dhamana za kimataifa.
Hivi ndivyo Clearstream inavyofanya kazi kama Kituo Kikuu cha Uhifadhi wa Dhamana (CSD):
- Utoaji: Clearstream huwezesha mchakato wa utoaji wa dhamana mpya kwa kusajili na kurekodi dhamana hizo kielektroniki katika mifumo yake. Huduma hii huhakikisha dhamana zinapatikana kwa biashara sokoni.
- Utunzaji salama: Clearstream hutoa mazingira salama kwa uhifadhi wa mali za dhamana, ikidumisha kumbukumbu za kielektroniki za umiliki na kuhakikisha kuwa mali hizo zinalindwa.
- Usuluhishi wa dhamana: Clearstream huwezesha uhamishaji wa dhamana kati ya wanunuzi na wauzaji, ikisasisha kumbukumbu za umiliki na kuhakikisha kwamba miamala inasuluhishwa ipasavyo. Huunganishwa na majukwaa mbalimbali ya biashara na vyumba vya kusafisha miamala ili kurahisisha mchakato wa baada ya biashara.
- Uwasilishaji dhidi ya Malipo (DvP): Clearstream hufanya kazi kwa mfumo wa DvP, ambao huhakikisha kwamba uhamishaji wa dhamana na malipo yanayohusika hufanyika kwa wakati mmoja. Mchakato huu hupunguza hatari ya usuluhishaji na huongeza ufanisi wa miamala ya dhamana.
- Matukio ya kampuni na uchakataji wa mapato: Clearstream husimamia matukio ya kampuni, kama vile gawio, malipo ya riba, mgawanyo wa hisa na muungano wa kampuni, ikihakikisha kuwa malipo au marekebisho yanayofaa yanafanywa katika kumbukumbu za wamiliki wa dhamana.
- Usimamizi wa dhamana: Clearstream hutoa huduma za usimamizi wa dhamana, zinazohusisha ushughulikiaji madhubuti na salama wa dhamana zinazotumika katika miamala mbalimbali ya kifedha, kama vile makubaliano ya ununuzi upya au viingilizi. Pia hutoa huduma kama ukopeshaji na ukopaji wa dhamana.
- Muunganiko na ujumuishaji: Clearstream huunganishwa na CSD nyingine, mifumo ya ukamilishaji wa miamala ya dhamana, na miundombinu mingine ya masoko, kama vile TARGET2-Securities (T2S), ili kuongeza ufanisi wa ukamilishaji wa miamala ya kuvuka mipaka na kukuza ujumuishaji wa masoko ya fedha.
Kwa kutoa huduma hizi, Clearstream huhakikisha kuwa masoko ya fedha yanafanya kazi kwa ulaini, uwazi na usalama. Nafasi yake kama CSD hupunguza hatari ya mhusika mwenza, huongeza ufanisi wa miamala, na kukuza uthabiti katika masoko inayoyahudumia.
Kusoma zaidi, bofya kiungo kifuatacho
T2S (ECB Benki Kuu ya Ulaya)
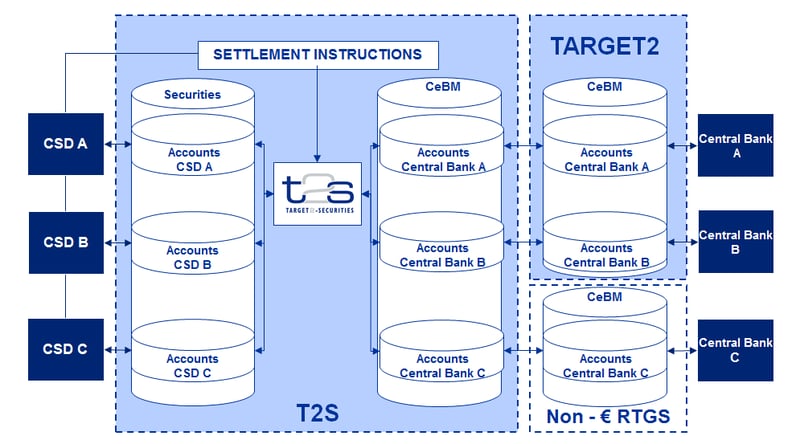
Ushughulikiaji wa Dhamana za Kifedha katika T2S
- Usuluhishi wa Dhamana:
- Ufafanuzi: Ukamilishaji wa miamala ya dhamana ni mchakato wa kuhamisha dhamana kutoka kwa muuzaji kwenda kwa mnunuzi na malipo yanayolingana kutoka kwa mnunuzi kwenda kwa muuzaji.
- Jukumu la T2S: T2S hurahisisha mchakato huu kwa kufanya kazi kama jukwaa kuu linalounganisha Hifadhi mbalimbali Kuu za Dhamana (CSDs) kote Ulaya.
- Uwasilishaji dhidi ya Malipo (DvP):
- Dhana: DvP ni kanuni ya msingi katika malipo ya dhamana, inayohakikisha kwamba uwasilishaji wa dhamana hufanyika tu pale malipo yanapofanywa.
- Utekelezaji katika T2S: T2S huhakikisha kuwa uhamisho wa dhamana na malipo yanayohusiana hufanyika kwa wakati mmoja, hivyo kupunguza hatari ya upande mmoja kushindwa kutimiza wajibu baada ya kupokea mali.
- Fedha za Benki Kuu:
- Ulipaji kwa Fedha za Benki Kuu: Miamala katika T2S hulipwa kwa fedha za benki kuu, ambayo inachukuliwa kuwa njia salama zaidi ya ulipaji kwa kuwa haina hatari ya mikopo.
- Usimamizi wa Ukwasi: Washiriki wanaweza kusimamia ukwasi wao kwa ufanisi kwa kuwa malipo ya mwisho katika fedha za benki kuu hupunguza hitaji la akiba kubwa za ukwasi.
- Usimamizi wa Dhamana za Mikopo:
- Madhumuni: Dhamana ya mkopo (collateral) hutumika katika miamala ya kifedha ili kupunguza hatari ya mkopo.
- T2S na Dhamana ya Mkopo (Collateral): T2S inaunga mkono usimamizi bora wa dhamana ya mkopo kwa kuruhusu uhamisho wa haraka na rahisi wa dhamana za uwekezaji, ambazo zinaweza kutumika kama dhamana ya mkopo kwa shughuli mbalimbali za kifedha.
- Miamala ya Kuvuka Mipaka:
- Changamoto: Miamala ya dhamana za kifedha ya kuvuka mipaka kwa kawaida hukabiliwa na changamoto kama tofauti za kanuni za kitaifa na taratibu za malipo na ukamilishaji.
- Suluhisho la T2S: Kwa kutoa jukwaa moja lililounganishwa, T2S huoanisha taratibu za usuluhishi, ikirahisisha miamala ya kuvuka mipaka; sheria za kitaifa za dhamana zinaendelea kutofautiana.
- Usanifishaji na Upatanishi:
- Kusanifisha Taratibu: T2S huleta usanifishaji katika mizunguko ya usuluhishi, nyakati za mwisho za kupokea maagizo na taratibu za kiutendaji kote Ulaya.
- Faida: Upatanishi huu hupunguza ugumu na gharama zinazohusiana na biashara ya dhamana kuvuka mipaka.
- Uunganishaji na T2:Miamala ya Kifedha: T2 ni mfumo wa RTGS wa euro, unaoshughulikia malipo makubwa ya euro.
- Uhusiano na T2S: Ukwasi unaweza kuhamishwa kati ya akaunti za T2 na akaunti maalum za fedha taslimu katika T2S, ambako upande wa fedha wa kila muamala wa dhamana hulipwa.
- Jukumu la Mahazini Makuu ya Dhamana (CSDs):
- CSD katika T2S: Hizi ni taasisi zinazohifadhi dhamana, zikiwezesha uhamishaji wake na kutoa huduma zinazohusiana.
- Utendaji kazi: CSD hushirikiana na T2S kukamilisha miamala, kusimamia akaunti na kurekodi umiliki wa dhamana.
Athari kwa Masoko ya Fedha na Taasisi
- Kupunguza Hatari: Kwa kuhakikisha ubadilishanaji wa wakati mmoja wa fedha taslimu na dhamana, T2S hupunguza hatari ya mhusika mwenza na hatari ya malipo.
- Ufanisi wa Utendaji: Taasisi za kifedha hunufaika kutokana na kupungua kwa ugumu wa michakato na gharama za chini kwa sababu ya michakato iliyorahisishwa na kusanifishwa.
- Ujumuishaji wa Masoko: T2S ina nafasi muhimu katika kuunganisha masoko ya kifedha ya Ulaya, na kuyafanya kuwa imara zaidi na yaliyounganishwa zaidi.
- Uboreshaji wa Ukwasi: Mfumo huongeza uwezo wa benki kusimamia ukwasi na dhamana zake kwa ufanisi zaidi.
T2S inaboresha kwa kiasi kikubwa mazingira ya utatuzi wa dhamana barani Ulaya, ikileta ufanisi zaidi, hatari iliyopungua, na kiwango cha juu cha mshikamano katika masoko ya fedha. Mfumo huu ni msingi muhimu katika juhudi za Umoja wa Ulaya za kujenga soko la fedha lililounganishwa zaidi na lenye nguvu.
Taasisi Kubwa Zaidi za Uhifadhi wa Dhamana za Kati (CSD) Duniani
Taasisi za Kati za Kuhifadhi Dhamana (CSDs) ni taasisi muhimu katika miundombinu ya kifedha ya kimataifa. Hutoa huduma za uhifadhi salama, ulinganishaji na ukamilishaji wa miamala ya dhamana, na kuhakikisha uhamishaji bora na salama wa dhamana kati ya pande husika. Hapa chini ni orodha ya baadhi ya CSD kubwa zaidi duniani, kulingana na ukubwa wa shughuli zake, mali zilizo chini ya uhifadhi wake na athari yake katika masoko ya fedha.
1. Shirika la Depository Trust & Clearing Corporation (DTCC) – Marekani
DTCC ni mojawapo ya kampuni kubwa zaidi duniani za huduma za kifedha za baada ya biashara. Kampuni yake tanzu, The Depository Trust Company (DTC), ndiyo CSD kuu nchini Marekani.
Huduma Kuu:
- Hutoa huduma za ulipaji na ukamilishaji wa miamala, usimamizi wa mali, na huduma za taarifa.
- Hushughulikia aina mbalimbali za dhamana, zikiwemo hisa, dhamana za madeni za mashirika na manispaa, dhamana za serikali, dhamana zinazoungwa mkono na rehani, na vyombo vya soko la fedha.
Umuhimu:
- Ni sehemu muhimu ya utendaji kazi wa soko la dhamana la Marekani.
- Huhudumia maelfu ya washiriki, wakiwemo madalali-wauzaji wa dhamana, benki, mifuko ya pamoja ya uwekezaji, na taasisi nyingine za kifedha.
2. Euroclear Group – Ulaya
Euroclear ni mtoaji mkuu wa huduma za baada ya biashara, makao yake makuu yakiwa Brussels, Ubelgiji. Huendesha CSD za kitaifa pamoja na Hazina Kuu ya Kimataifa ya Dhamana (ICSD).
Huduma Kuu:
- Euroclear Bank: Hufanya kazi kama ICSD, ikikamilisha miamala ya kuvuka mipaka kwa dhamana za kimataifa.
- CSD za Kitaifa: Zinajumuisha Euroclear Belgium, Euroclear Finland, Euroclear France, Euroclear Nederland, Euroclear Sweden, na Euroclear UK & International (mwendeshaji wa CREST).
- Hutoa huduma za dhamana za madeni, hisa, vitoleo vya fedha (derivatives) na mifuko ya uwekezaji.
Umuhimu:
- Huwezesha miamala ya ndani ya nchi na ya kuvuka mipaka kote Ulaya.
- Huongeza ufanisi wa soko kupitia upatanishi na usanifishaji wa michakato ya usuluhishaji wa miamala.
3. Clearstream – Ujerumani na Luxembourg
Clearstream ni mtoa huduma mkuu wa huduma za baada ya biashara na ni sehemu ya Deutsche Börse Group. Hufanya kazi kama CSD na pia kama ICSD.
Huduma Kuu:
- Clearstream Banking S.A.: Hufanya kazi kama ICSD kwa dhamana za kimataifa kutoka Luxembourg. Clearstream Banking AG: Hutumika kama CSD ya Ujerumani.
- Hutoa huduma za malipo ya mwisho na uhifadhi wa mali kwa hati fungani, hisa na mifuko ya uwekezaji.
Umuhimu:
- Ina nafasi muhimu katika masoko ya dhamana ya Ulaya na ya kimataifa.
- Hutoa huduma kwa taasisi za kifedha duniani kote.
4. Japan Securities Depository Center, Inc. (JASDEC) – Japani
JASDEC ni hifadhi kuu ya dhamana za Japani kwa hisa, hati fungani za mashirika na mifuko ya uwekezaji; hati fungani za serikali ya Japani hushikiliwa katika mfumo wa uandikishaji wa vitabuni wa Benki Kuu ya Japani.
Huduma Kuu:
- Husimamia mifumo ya uhamishaji kwa njia ya kumbukumbu za kielektroniki kwa hisa, hati fungani za mashirika, hati za deni la muda mfupi na mifuko ya uwekezaji.
- Hurahisisha uondoaji wa umbo la karatasi la dhamana (dematerialization of securities).
Umuhimu:
- Ni muhimu kwa ufanisi na uadilifu wa masoko ya fedha ya Japani.
- Huhudumia wigo mpana wa wawekezaji wa ndani na wa kimataifa.
5. China Securities Depository and Clearing Corporation Limited (CSDC) – China
CSDC ni hazina kuu ya kuhifadhi dhamana nchini China Bara.
- Inafanya kazi chini ya usimamizi wa Tume ya Udhibiti wa Dhamana ya China (CSRC).
Huduma Kuu:
- Hutoa huduma za usajili, uhifadhi, ulipaji na usuluhishi wa miamala.
- Inaunga mkono Soko la Hisa la Shanghai na Soko la Hisa la Shenzhen.
Umuhimu:
- Sehemu muhimu ya masoko ya fedha ya China yanayokua na kubadilika kwa kasi.
- Hurahisisha miamala ya wawekezaji wa ndani na wawekezaji wa kigeni wanaostahiki.
6. National Securities Depository Limited (NSDL) – India
NSDL ni Hifadhi Kuu ya Dhamana (CSD) ya kwanza nchini India na mojawapo ya kubwa zaidi.
Huduma Kuu:
- Hutoa huduma za uhifadhi wa dhamana kwa hisa, hati fungani, dhamana za serikali na mifuko ya pamoja ya uwekezaji.
- Huwezesha ulipaji wa kielektroniki wa dhamana zinazouzwa katika masoko ya hisa ya India.
Umuhimu:
- Ilianzisha mchakato wa kubadilisha dhamana kutoka karatasi kuwa za kielektroniki nchini India.
- Huongeza ufanisi na kupunguza hatari katika masoko ya mitaji ya India.
7. Central Depository Services Limited (CDSL) – India
CDSL ni Hazina ya Kati ya Dhamana (CSD) ya pili nchini India, inayotoa huduma zinazofanana na zile za NSDL.
Huduma Kuu:
- Hurahisisha umiliki na uhamishaji wa dhamana kwa njia ya kielektroniki.
- Hutoa huduma kwa hisa, hati fungani na vyombo vingine vya kifedha.
Umuhimu:
- Huhimiza ushindani na ubunifu katika soko la huduma za uhifadhi wa dhamana la India.
- Inaunga mkono idadi inayoongezeka ya wawekezaji wa rejareja nchini India.
8. National Settlement Depository (NSD) – Urusi
NSD ni hifadhi kuu ya dhamana ya Urusi na ni sehemu ya Moscow Exchange Group.
Huduma Kuu:
- Hutoa huduma za malipo na makazi ya miamala, uhifadhi wa mali na taarifa kwa aina mbalimbali za dhamana.
- Husimamia vitendo vya kampuni na utoaji wa taarifa kwa umma.
Umuhimu:
- Ni kiini cha miundombinu ya masoko ya fedha ya Urusi.
- NSD imewekewa vikwazo vya EU tangu Juni 2022 na vikwazo vya Marekani tangu Juni 2024; IFB haifanyi biashara nayo.
9. SIX SIS Ltd. - Uswisi
Kama sehemu ya SIX Group, SIX SIS ndiyo taasisi kuu ya uhifadhi wa dhamana nchini Uswisi.
Huduma Kuu:
- Hutoa huduma za malipo na uhifadhi wa mali kwa dhamana za Uswisi na za kimataifa.
- Hutoa huduma za usimamizi wa mali na usimamizi wa dhamana.
Umuhimu:
- Inaunga mkono sekta mashuhuri ya fedha ya Uswisi.
- Inaunganisha masoko ya Uswisi na wawekezaji wa kimataifa.
10. Strate – Afrika Kusini
Strate ni Taasisi Kuu ya Uhifadhi wa Dhamana (CSD) iliyopewa leseni nchini Afrika Kusini, inayotoa ukamilishaji wa kielektroniki wa miamala ya vyombo vya kifedha.
Huduma Kuu:
- Hukamilisha malipo na uhamisho wa hisa, hati fungani, vyombo vya soko la fedha na bidhaa derivatives.
- Hutoa huduma kwa watoaji wa dhamana na hatua za ulinzi wa wawekezaji.
Umuhimu:
- Huongeza ufanisi na usalama wa masoko ya fedha ya Afrika Kusini.
- Inasaidia shughuli za uwekezaji za ndani ya nchi na za kimataifa.
Taasisi Nyingine Mashuhuri za Uhifadhi wa Dhamana (CSD):
- Korea Securities Depository (KSD) – Korea Kusini.Husimamia malipo na makabidhiano pamoja na uhifadhi wa mali kwa soko la dhamana la Korea Kusini. Inahifadhi mali zenye thamani inayozidi KRW 4,000 trilioni.
- Central Securities Depository of Iran (CSDI) – Iran. Hutoa huduma za uhifadhi, ulipaji na malipo kwa soko la mitaji la Iran. Iran iko chini ya vikwazo kamili vya Marekani na hatua za kukabiliana za FATF; IFB haifanyi biashara nayo.
- CDS Clearing and Depository Services Inc. (CDS) – Kanada. Hutoa huduma za ukamilishaji wa miamala na uhifadhi wa dhamana za hisa, mapato yasiyobadilika na soko la fedha nchini Kanada.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.
Tafadhali wasiliana nasi iwapo ungependa kuanzisha uwezo wa CSD kwa akaunti zako unazozishikilia kwetu.