Shughuli Zisizo katika Mizania (OBS)
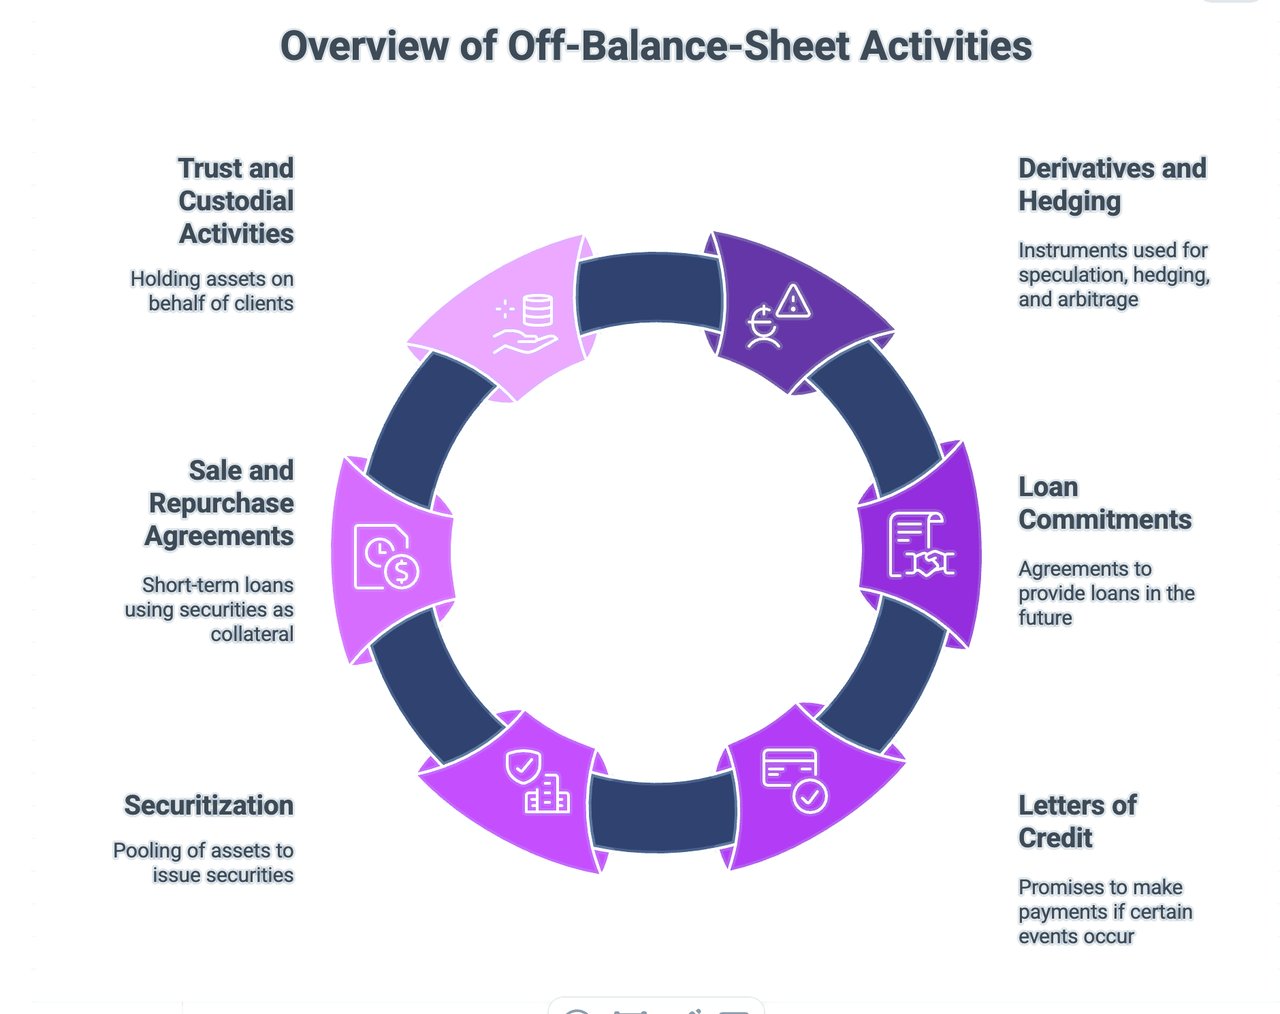
Shughuli zisizoandikwa kwenye mizania (OBS) ni shughuli ambazo hazirekodiwi kwenye mizania ya benki lakini huathiri hali ya kifedha na wasifu wa hatari wa benki. Shughuli za OBS zinaweza kuzalisha mapato na pia kuiweka benki katika hatari mbalimbali.
Aina za kawaida za shughuli zisizo kwenye mizania katika sekta ya benki ni pamoja na:
- Shughuli za Derivatives na Kujikinga na Hatari: Hivi ni vyombo vya kifedha ambavyo thamani yake inatokana na mali, madeni au viashiria vya msingi. Derivatives za kawaida ni pamoja na futures, options, swaps, na mikataba ya kuuza au kununua baadaye (forward contracts). Hutumiwa kwa uvumi wa kibiashara, kujikinga na hatari, na arbitrage. Kwa mfano, benki inaweza kutumia ubadilishanaji wa sarafu (currency swap) ili kujikinga na hatari ya viwango vya kubadilisha fedha. Chini ya IFRS 9, derivatives hurekodiwa kwa thamani halali katika mizania, lakini kiasi chake cha kimsingi (notional) – ambacho mara nyingi ni kikubwa mara nyingi zaidi – huripotiwa tu katika maelezo ya ziada; ndiyo sababu derivatives huhesabiwa jadi kuwa shughuli zilizo nje ya mizania.
- Ahadi za Mikopo: Hizi ni makubaliano ya benki ya kutoa mkopo katika tarehe ya baadaye chini ya masharti yaliyoainishwa. Benki haiandiki mkopo katika mizania yake hadi itakapotoa fedha. Hata hivyo, ahadi hiyo bado inaweza kuiweka benki kwenye hatari kubwa iwapo ubora wa mkopaji kupewa mkopo utazorota kabla mkopo haujalipwa.
- Barua za Mkopo na Dhamana za Kifedha: Hizi ni ahadi za benki kufanya malipo kwa mtu wa tatu endapo tukio mahususi litatokea. Kwa mfano, benki inaweza kutoa barua ya mkopo inayohakikisha malipo kwa msambazaji ikiwa mteja wa benki atashindwa kulipa. Vyombo hivi vinaweza kuleta madeni yanayoweza kutokea kwa benki ambayo hayarekodiwi kwenye mizania.
- Uwekaji wa Mali Katika Dhamana na Dhamana Zinazoungwa Mkono na Mali: Katika muamala wa uwekaji wa mali katika dhamana, benki inaweza kukusanya mikopo au mali nyingine na kuziuzia taasisi maalum (SPE), ambayo kisha hutoa dhamana zinazoungwa mkono na mtiririko wa fedha kutoka kwa mali hizo. Iwapo benki haidhibiti SPE (IFRS 10), SPE haiunganishwi katika hesabu za benki, na mali na madeni yake hayaonekani kwenye mizania ya benki. Hata hivyo, benki ikitoa uboreshaji wa mkopo au msaada wa ukwasi kwa SPE, inaweza kuiweka benki katika hatari.
- Mikataba ya Uuzaji na Ununuzi Upya (Repos): Repo ni muamala ambapo upande mmoja huuza dhamana kwa upande mwingine kwa makubaliano ya kuinunua tena kwa bei maalum katika tarehe maalum. Kwa muuzaji, repo kimsingi ni mkopo wa muda mfupi ambapo dhamana hutumika kama rehani. Kwa mtazamo wa mizania, muuzaji kwa kawaida huendelea kutambua dhamana hiyo kama mali na hurekodi dhima kwa wajibu wa kununua upya – hivyo repo huonekana ndani ya mizania kwa mkopaji wa fedha taslimu, huku ahadi zinazohusiana zikifichuliwa nje ya mizania.
- Shughuli za Uaminifu na Uhifadhi wa Mali: Benki mara nyingi hufanya kazi kama wadhamini au wahifadhi, zikishikilia mali kwa niaba ya wateja. Mali hizi si mali ya benki na hazirekodiwi kwenye mizania yake, lakini benki inaweza kupata ada kwa kutoa huduma hizi.
Ingawa shughuli hizi zisizo kwenye mizania zinaweza kuzipatia benki vyanzo vya ziada vya mapato na njia za kudhibiti hatari, zinaweza pia kuziweka benki katika hatari kubwa. Hatari hizo zinaweza kujumuisha hatari ya mikopo (hatari ya hasara inayotokana na mkopaji kushindwa kulipa mkopo), hatari ya soko (hatari ya hasara inayotokana na mabadiliko ya bei sokoni), hatari ya kiutendaji (hatari ya hasara inayotokana na michakato, watu na mifumo isiyotosheleza au iliyoshindwa), na hatari ya kisheria (hatari ya hasara inayotokana na madai mahakamani au kutozingatia sheria na kanuni).
Ufadhili wa Serikali Usioonekana kwenye Mizania
Muundo Uliofichika wa Deni la Umma
Kuelewa LGFV, Mamlaka za Umma na Ukopaji wa Kiserikali Usio wa Moja kwa Moja (Quasi-Fiscal)
Katika fedha za kisasa, madeni ya serikali mara nyingi huwa makubwa zaidi kuliko yanavyoonyeshwa na takwimu rasmi za madeni ya serikali. Katika mamlaka nyingi za kisheria, serikali zimekuwa zikitegemea kihistoria taasisi tanzu, mashirika ya umma, vyombo maalumu vya kifedha na mamlaka za miundombinu ili kufadhili matumizi yaliyo nje ya mipaka ya bajeti rasmi ya serikali.
Hali hii kwa kawaida hujulikana kama ufadhili wa sekta ya umma usioonekana kwenye mizania, ukopaji wa kifedha usio rasmi wa serikali, au deni lililofichwa la serikali.
Ingawa miundo kama hiyo inaweza kutoa unyumbufu na kuharakisha maendeleo ya miundombinu, inaweza pia kuficha hali halisi ya fedha za umma, kupotosha tathmini za hatari na kuzalisha madeni tegemezi makubwa kwa mifumo ya kibenki na walipa kodi.
Ukopaji wa Serikali Usioonekana kwenye Mizania ni Nini?
Ukopaji usioonekana kwenye mizania hutokea pale madeni yanapotokana na taasisi zilizo tofauti kisheria na serikali huru au serikali ya mitaa yenyewe, lakini zinazoendelea kutegemea kiuchumi msaada wa umma.
Mifano ni pamoja na:
- Vyombo vya Ufadhili vya Serikali za Mitaa (LGFVs)
- Mashirika ya miundombinu ya manispaa
- Mamlaka za umma za maendeleo
- Makampuni yanayomilikiwa na serikali (SOEs)
- Kampuni za huduma za umma
- Mashirika ya maendeleo ya kikanda
- Vyombo maalum vya miundombinu
- Taasisi za ubia kati ya sekta ya umma na binafsi zenye dhamana za serikali zisizo za waziwazi
Ingawa deni hilo linaweza lisionekane rasmi katika hesabu za bajeti ya serikali, wawekezaji mara nyingi hudhani kuwa serikali husika itaunga mkono wajibu huo hatimaye.
Matokeo yake ni kuibuka kwa madeni makubwa yanayoweza kutokea ambayo huenda yasionekane mara moja katika vipimo rasmi vya madeni.
Mfumo wa LGFV wa China
Mfano muhimu zaidi wa kisasa unapatikana katika Jamhuri ya Watu wa China kupitia matumizi ya Local Government Financing Vehicles (LGFVs).
LGFV ni taasisi zinazomilikiwa na serikali zilizoanzishwa na serikali za mikoa, manispaa na serikali za mitaa kufadhili miradi ya miundombinu, mipango ya maendeleo ya miji, mitandao ya usafirishaji, hifadhi za viwanda na mipango ya uendelezaji wa ardhi.
Kihistoria, serikali za mitaa za China zilikabiliwa na vikwazo vya kukopa moja kwa moja. Ili kukwepa vikwazo hivyo, shughuli za ufadhili zilihamishiwa kwa taasisi tofauti za kisheria za kampuni.
Taasisi hizi zilikusanya mtaji kupitia:
- Mikopo ya benki
- Utoaji wa hati fungani za mashirika
- Ufadhili wa dhamana (trust)
- Bidhaa za usimamizi wa utajiri
- Njia za benki kivuli
- Miundo inayoungwa mkono na mali
Kwa hiyo, madeni hayo yalionekana kwenye mizania ya LGFV badala ya mizania rasmi ya serikali za mitaa.
Hata hivyo, kiuchumi, masoko kwa kiasi kikubwa yalichukulia deni hilo kana kwamba lina dhamana isiyotamkwa ya serikali.
Shirika la Fedha la Kimataifa na tafiti nyingi za kitaaluma zimebainisha mara kwa mara kuwa madeni ya LGFV ni mojawapo ya vyanzo vikuu vya mzigo uliofichika wa deni la sekta ya umma ya China.
Ulinganifu wa Kimataifa
China si ya kipekee.
Aina mbalimbali za ufadhili wa umma nje ya bajeti zimejitokeza katika nchi zilizoendelea na zile zinazoibukia kiuchumi.
Marekani
Miradi mingi ya miundombinu hufadhiliwa kupitia:
- Mamlaka za bandari
- Mamlaka za viwanja vya ndege
- Mamlaka za barabara za ushuru
- Wilaya za maji
- Mashirika ya usafirishaji
- Watoaji wa hati fungani za manispaa
Ingawa kwa ujumla zina uwazi na zinadhibitiwa kisheria, taasisi hizi mara nyingi hufanya kazi nje ya mizania ya moja kwa moja ya serikali.
Uhispania
Kufuatia mgogoro wa madeni ya serikali barani Ulaya, jumuiya kadhaa zinazojitawala na taasisi za sekta ya umma zinazohusiana nazo ziligundulika kuwa zimekusanya madeni yaliyozidi hali ya kifedha iliyokuwa imeripotiwa hapo awali.
Ureno
Mgogoro wa madeni wa kanda ya Madeira ulifichua madeni makubwa yasiyoripotiwa yanayohusishwa na taasisi za kikanda na miundo ya sekta ya umma, na kusababisha athari kubwa za kifedha.
India
Kampuni za serikali za usambazaji umeme zilikusanya mizigo mikubwa ya madeni iliyoungwa mkono na dhamana za wazi na zisizo wazi za serikali, na hatimaye zilihitaji upangaji upya wa madeni na uingiliaji wa umma.
Brazili
Mashirika ya umma ya serikali na taasisi za umma za kikanda yametumika kihistoria kama njia za ufadhili wa kisera-kifedha (quasi-fiscal), na hivyo kuzalisha madeni yanayoweza kutokea kwa mamlaka za shirikisho.
Kwa Nini Serikali Hutumia Miundo Kama Hii
Sababu yake kwa kawaida ni rahisi kueleweka.
Serikali hutafuta:
- Kuharakisha uwekezaji katika miundombinu
- Kukwepa mipaka ya ukopaji
- Kulinda uwiano wa kifedha wa serikali
- Kuepuka upinzani wa kisiasa dhidi ya ongezeko la deni la umma
- Kufadhili miradi ya muda mrefu kupitia vyombo maalum
- Kuvutia ushiriki wa mtaji binafsi
Katika visa vingi malengo haya ni halali.
Miradi ya miundombinu mara nyingi huhitaji vipindi vya ufadhili vinavyozidi mizunguko ya kawaida ya bajeti.
Taasisi zenye madhumuni maalum zinaweza kuboresha ufanisi wa uendeshaji na kuwezesha utekelezaji wa miradi.
Ugumu hujitokeza pale uhalisia wa kiuchumi unapotofautiana na umbo la kisheria.
Hatari Kuu: Mfiduo Fiche kwa Serikali Huru
Wasiwasi mkuu si lazima uwe kuwepo kwa vyombo hivi.
Wasiwasi huibuka pale masoko, wadhibiti au walipakodi wanapopuuza kiwango cha majukumu ya msaada wa serikali.
Taasisi zinazohusiana na sekta ya umma zinapoingia katika matatizo ya kifedha, serikali mara nyingi hukabiliwa na machaguo matatu yasiyopendeza:
- Kuokoa taasisi husika kifedha.
- Kuruhusu kutolipa deni na kuhatarisha ukosefu wa uthabiti wa mfumo mzima.
- Kuhamishia madeni kwenye mizania ya serikali huru.
Kwa sababu hiyo, deni lililokuwa likichukuliwa kuwa tofauti linaweza kugeuka haraka kuwa deni la serikali.
Mchakato huu ulishuhudiwa mara kwa mara wakati wa Msukosuko wa Kifedha wa Kimataifa, msukosuko wa madeni ya serikali za Ulaya na hivi karibuni katika mikoa kadhaa ya China inayokabiliwa na matatizo ya LGFV.
Athari kwa Sekta ya Benki
Kwa taasisi za kifedha, tofauti kati ya dhima ya kisheria na dhima ya kiuchumi ni muhimu sana.
Uchambuzi wa mkopo lazima utathmini:
- Miundo ya umiliki
- Mifumo ya msaada wa serikali
- Uhuru wa mapato
- Viunganisho vya kifedha vya kibajeti
- Umuhimu wa kisiasa
- Dhamana zisizo za wazi
- Utegemezi wa ufadhili upya
Mkopaji aliye huru kisheria anaweza, kwa uhalisia, kufanya kazi kama kiendelezi cha sekta ya umma.
Kinyume chake, baadhi ya taasisi za sekta ya umma huendeshwa kwa misingi ya kibiashara kikamilifu na hazipaswi kuchukuliwa kiotomatiki kama hatari za serikali huru.
Tofauti hiyo inahitaji uchambuzi makini wa mizania badala ya kutegemea uainishaji wa kisheria pekee.
Muhtasari
Historia ya fedha za umma inaonyesha kanuni inayojirudia:
Deni halipotei kwa sababu tu limehamishiwa kwenye mizania tofauti.
Iwe kupitia LGFV za Kichina, mamlaka za manispaa, makampuni ya umma au mashirika ya miundombinu, miundo ya ufadhili iliyo nje ya mizania inaendelea kuwa na umuhimu wa kiuchumi pale serikali zinapobaki na wajibu wa mwisho wa kuendelea kuwepo kwake.
Kwa wawekezaji, benki na watunga sera, kuelewa wajibu huu tegemezi ni muhimu katika kutathmini hatari ya kiserikali, utulivu wa kifedha na hali halisi ya mizania ya sekta ya umma.
Katika uchambuzi wa kisasa wa mikopo, madeni muhimu zaidi mara nyingi ni yale yasiyoonekana moja kwa moja katika takwimu rasmi za madeni.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.