Njia Mbadala za Uhamishaji
Uhamishaji kupitia API na JSON
Kuwezesha Huduma za API na JSON katika IFB
Huduma za API zitawezeshwa kwa ombi la mteja pindi akaunti yake itakapokuwa katika hali nzuri:
- Hudumisha salio la chini kabisa,
- inaonyesha rekodi thabiti ya kifedha, na
- inalingana na shughuli halali za kibiashara.
Zaidi ya hayo, akaunti lazima iwe na
- hakuna masuala ya uzingatiaji wa sheria na kanuni yaliyosalia bila kutatuliwa, na
- miamala yote lazima izingatie kanuni za kimataifa za kifedha.
Uwezeshaji wa mwisho unategemea mapitio na idhini ya ndani ya timu yetu ya uzingatiaji wa sheria na kanuni na usimamizi wa hatari.
Ujumbe si fedha
Kwa nini hakuna ujumbe wa SWIFT, teleksi wala seva inayohamisha fedha bila malipo kukamilishwa (settlement), ndani ya sekunde 90.
Thibitisha hati kwa VL1 →Je, umepokea ujumbe wa malipo, stakabadhi au uthibitisho? Uhakikiwe kabla ya kuutegemea.
Huduma zetu za API
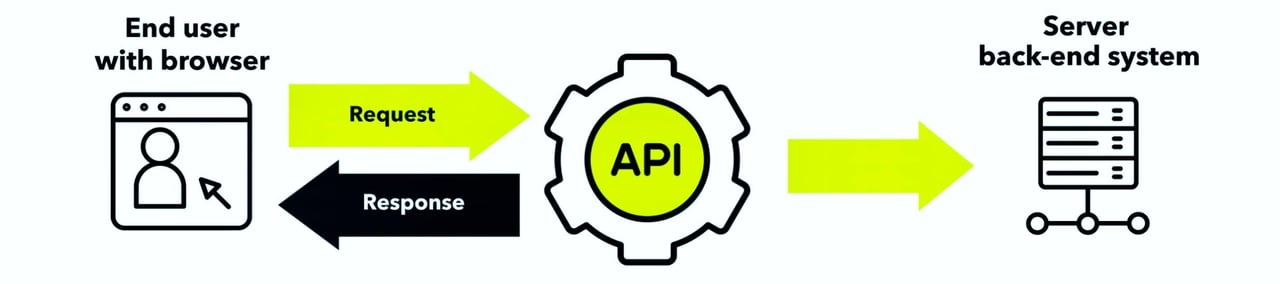
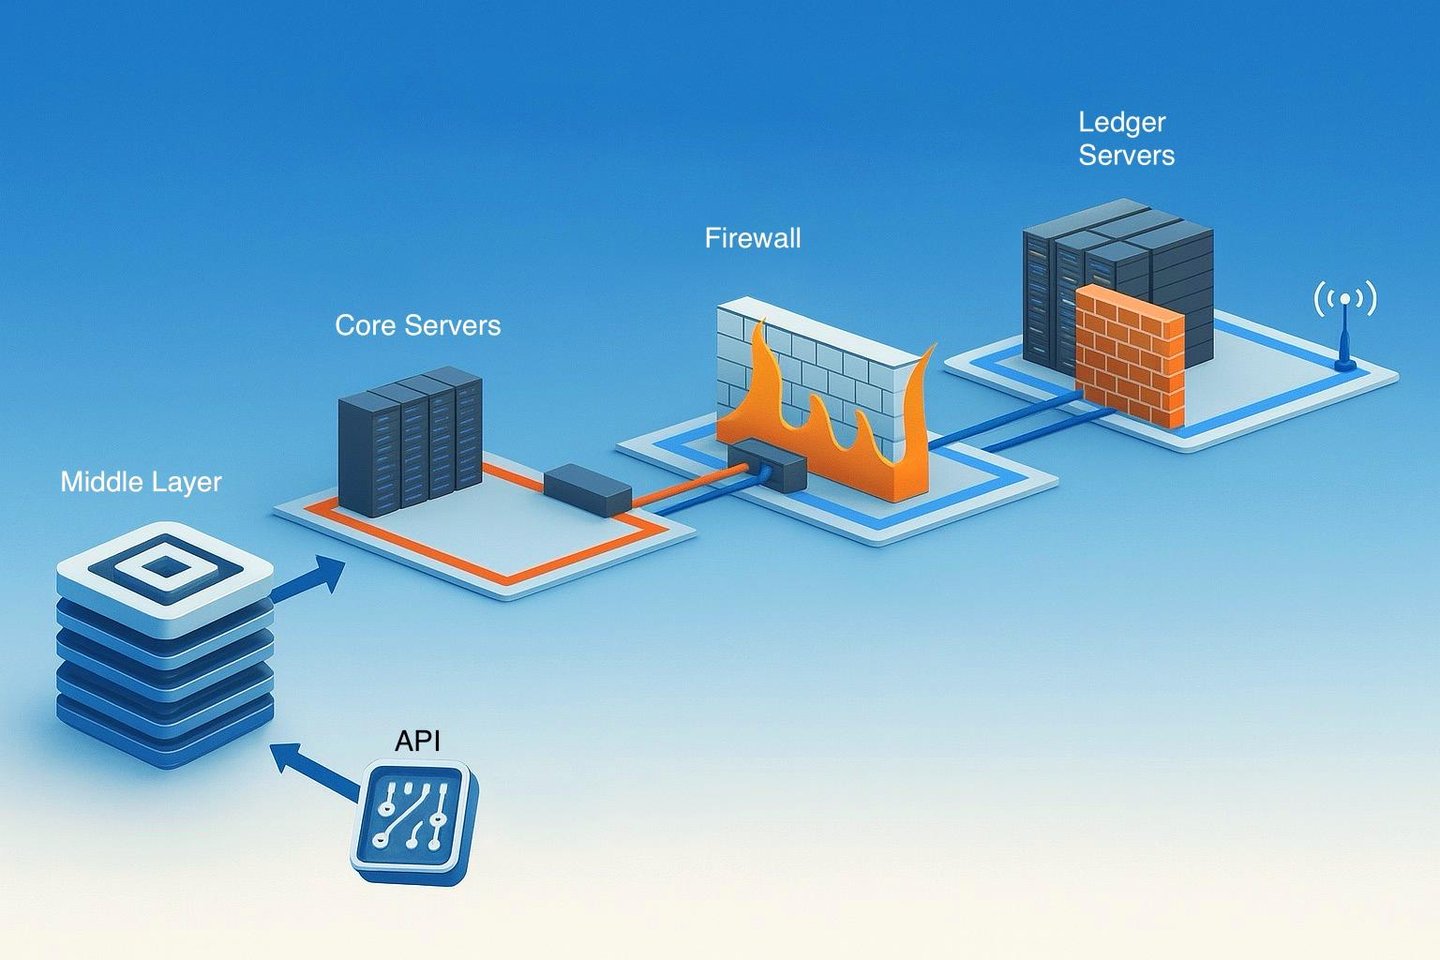
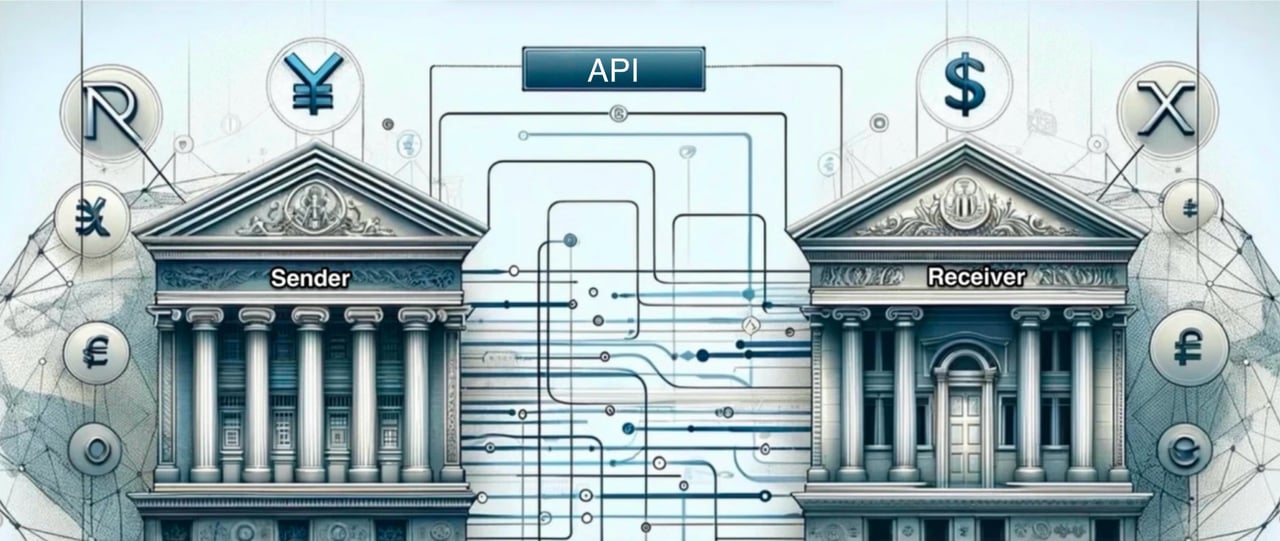
Katika uhamishaji kupitia API, miunganisho hupunguzwa kikamilifu kwa seva za nje za benki au, katika hali fulani, seva kuu zilizotengwa kwa ajili ya mwingiliano maalum na wateja. Hata hivyo, mifumo hii haiunganishwi kamwe moja kwa moja na seva za leja za benki, ambako kumbukumbu halisi za kifedha huhifadhiwa. Utengano huu huhakikisha kuwa seva za leja zinabaki zimetengwa kabisa, hivyo kulinda mali za benki na kudumisha uadilifu wa shughuli zote za kifedha ndani ya mfumo salama wa kibenki.
Ili kuona mwongozo wa kuunganisha huduma zetu za API, tafadhali tembeza hadi mwisho wa ukurasa huu (Utaratibu wa Kubadilishana Funguo kwa Taasisi za Kifedha).
Huduma Zetu za API (na JSON)
Tunatoa huduma za API kwa kundi teule la wateja wetu linalojumuisha watu wenye utajiri mkubwa na mashirika yaliyojijenga imara, kwa msisitizo maalum kwenye busara, usiri na uadilifu wa kitaasisi.
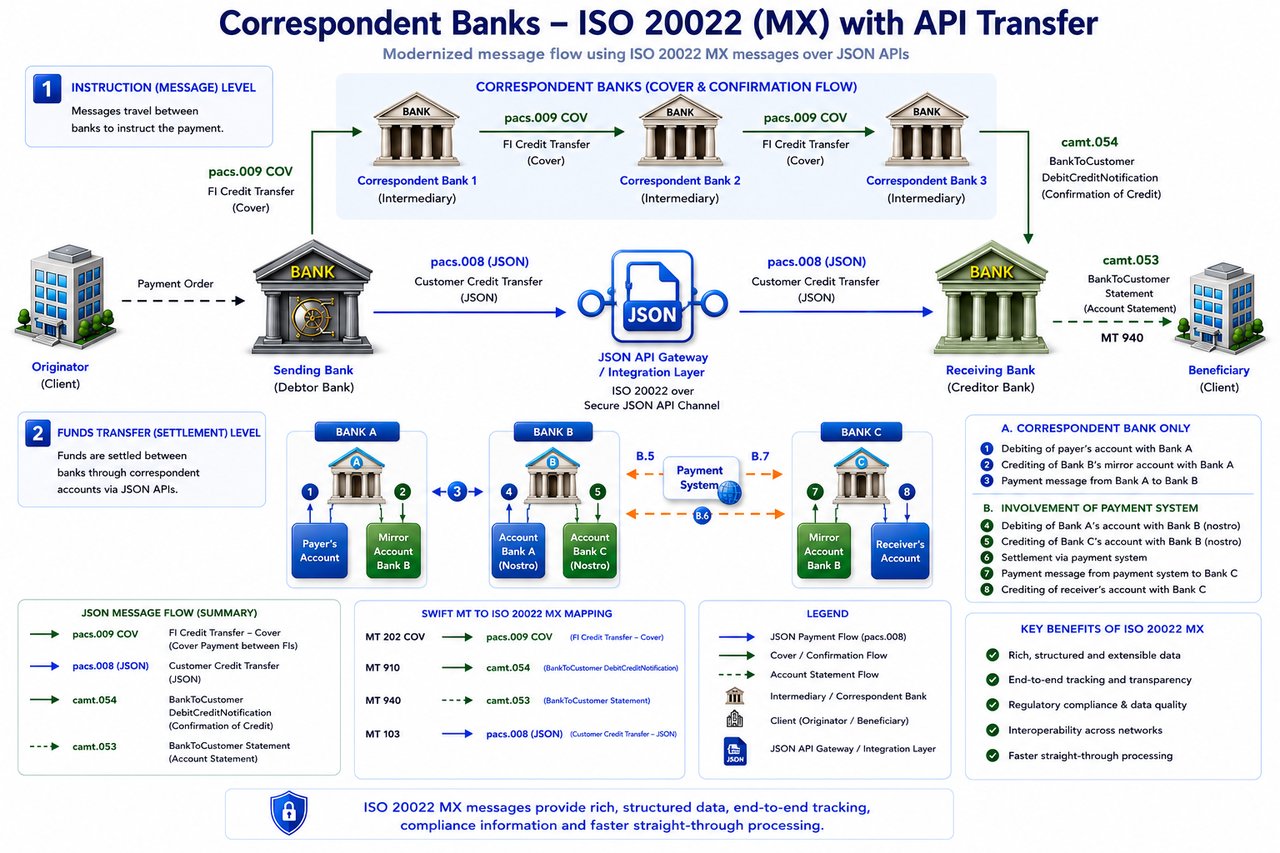
Miamala yote ya API hufanyika kati ya benki zilizounganishwa kikamilifu katika mfumo wa kibenki wa kimataifa pekee, hivyo kuhakikisha si tu ubadilishanaji salama wa ujumbe wa API uliothibitishwa bali pia ulipaji madhubuti na kwa wakati wa fedha. Wahusika wasiounganishwa kwa namna hiyo wanaweza kuwa na uwezo wa kutuma ujumbe, lakini kwa asili hawawezi kukamilisha ulipaji wa kifedha.
Katika uhamisho wa API, fedha haziwezi “kupakuliwa” kutoka kwenye seva za leja za benki, kwa kuwa mifumo hii hutengwa kabisa na ufikiaji wa nje wakati wote. Tofauti na faili za kidijitali zinazohifadhiwa kwenye wingu au kwenye seva au kompyuta yoyote ya kawaida, fedha lazima zisafirishwe daima kupitia mfumo salama na uliodhibitiwa wa benki za kimataifa, kuhakikisha uadilifu wake na uzingatiaji wa sheria wa kila muamala.
Kwa uzoefu wa kitakwimu, zaidi ya asilimia 77 ya miamala ya API tunayowasilishiwa hutoka kwa taasisi zisizo benki au kwa benki zisizo na uwezo wa kutuma fedha.
Kinyume chake, tuna uwezo wa kutekeleza miamala bila kikomo cha kiasi, kwa sharti la uhakiki makini wa taasisi inayoanzisha muamala na uwezo wake unaothibitika wa kutekeleza malipo ya mwisho.
API (Application Programming Interface)
Kinyume na dhana iliyoenea, API yenyewe haihamishi fedha. Hufanya kazi kama njia ya hali ya juu ya mawasiliano, kiolesura, kati ya mifumo mbalimbali ya programu za benki au kati ya mteja na seva ya nyuma ya benki isiyounganishwa na mfumo mkuu wa benki. Jukumu lake ni kutoa maombi/amri kwa miundombinu ya kidijitali ya benki kupitia kiungo cha programu.
- Utoaji wa Maombi/Amri na Upatikanaji wa Taarifa: Kimsingi, API katika sekta ya benki haitekelezi moja kwa moja miamala ya kifedha. Badala yake, hufanya kazi kama mjumbe, ikipeleka maombi kutoka kwa programu za nje hadi kwenye mifumo ya mtandaoni ya benki iliyo kwenye mpaka wake wa nje. Kwa mfano, maelekezo ya kuanzisha muamala yanapotumwa kupitia API, API hufikisha ombi hilo tu kwenye mifumo ya benki ya uchakataji wa miamala. Uhamishaji halisi wa fedha huratibiwa na taratibu za ndani za benki, zinazosimamiwa na itifaki kali za usalama na uzingatiaji wa sheria na kanuni, na kwa mawasiliano na benki wakala, RTGS au RTP.
- Mwezeshaji wa Mawasiliano Salama: Kazi kuu ya API ya kibenki ni kuhakikisha mawasiliano salama na yenye ufanisi kati ya programu za nje na mifumo ya ndani ya benki. Hii inahusisha uwasilishaji wa maombi ya miamala na upokeaji wa taarifa zinazohusu akaunti. Kupitia matumizi ya hatua za hali ya juu za usimbaji fiche na uthibitishaji wa utambulisho, API huhakikisha kwamba mawasiliano haya ni salama na yanapatikana kwa wahusika walioidhinishwa pekee. Jukumu hili linaweza kufananishwa na huduma ya posta iliyo salama na yenye ufanisi mkubwa, inayohakikisha kwamba ujumbe kati ya pande mbili unawasilishwa kwa usahihi na kwa usiri.
- Uboreshaji wa Huduma za Kibenki: Ingawa uhamishaji wa moja kwa moja wa fedha uko nje ya uwezo wa API, zina nafasi muhimu katika kuboresha upatikanaji na utendaji wa huduma za kibenki. Kwa kuwezesha ubadilishanaji wa amri na taarifa, API huziwezesha programu za wahusika wengine kutoa huduma mbalimbali zinazohusiana na benki. Hii inajumuisha kutoa ufikiaji wa papo hapo wa salio la akaunti, historia ya miamala, na kuanzisha miamala ambayo kisha huchakatwa na mifumo ya benki yenyewe.
- Uzingatiaji wa Sheria na Kanuni na Uadilifu wa Data: Katika utekelezaji wa majukumu yao, API za kibenki zinazingatia viwango vikali vya udhibiti vilivyoundwa kulinda data za wateja na kuhakikisha uadilifu wa miamala ya kifedha. Zinafanya kazi ndani ya mipaka ya mifumo ya kisheria na udhibiti, kama vile PSD2 barani Ulaya, inayoamuru ushirikishaji salama na wa kiwango kimoja wa data za kifedha. Hii inahakikisha kwamba API zinachangia mfumo wa benki za kidijitali, si kama wawezeshaji wa moja kwa moja wa uhamishaji wa fedha, bali kama njia salama za kuanzisha miamala na kupata taarifa za kifedha.
- Uwezo Ulioboreshwa wa Kupanuka: API huziwezesha benki na kampuni za teknolojia ya kifedha kupanua shughuli zao kwa urahisi kwa kuunganishwa na huduma na mifumo ya nje.
- Uzoefu Bora kwa Mteja: Kwa kutumia API, taasisi za kifedha zinaweza kutoa huduma za kibenki zilizobinafsishwa zaidi na zisizo na vikwazo, zikitimiza matarajio yanayobadilika ya wateja wanaozingatia teknolojia ya kidijitali.
- Ufanisi wa Uendeshaji: API huwezesha kujiendesha kiotomatiki kwa kazi za kawaida, hivyo kupunguza makosa ya kibinadamu na kuongeza ufanisi wa shughuli za benki
- Ubunifu na Ushirikiano: Hali ya wazi ya API huchochea ubunifu kwa kuwezesha ushirikiano kati ya benki, kampuni changa za teknolojia ya fedha na watoa huduma wengine wa kifedha.
Kiini cha API katika sekta ya benki si kuhamisha fedha moja kwa moja, bali kufanya kazi kama kiunganishi cha kisasa cha programu kinachowasilisha maombi na kupokea taarifa. Ni kupitia mawasiliano haya salama na yaliyopangiliwa ndipo API huboresha mazingira ya benki za kidijitali, na kuwezesha huduma nyingi huku zikizingatia viwango vya juu kabisa vya usalama na uzingatiaji wa sheria na kanuni.
API za Nje
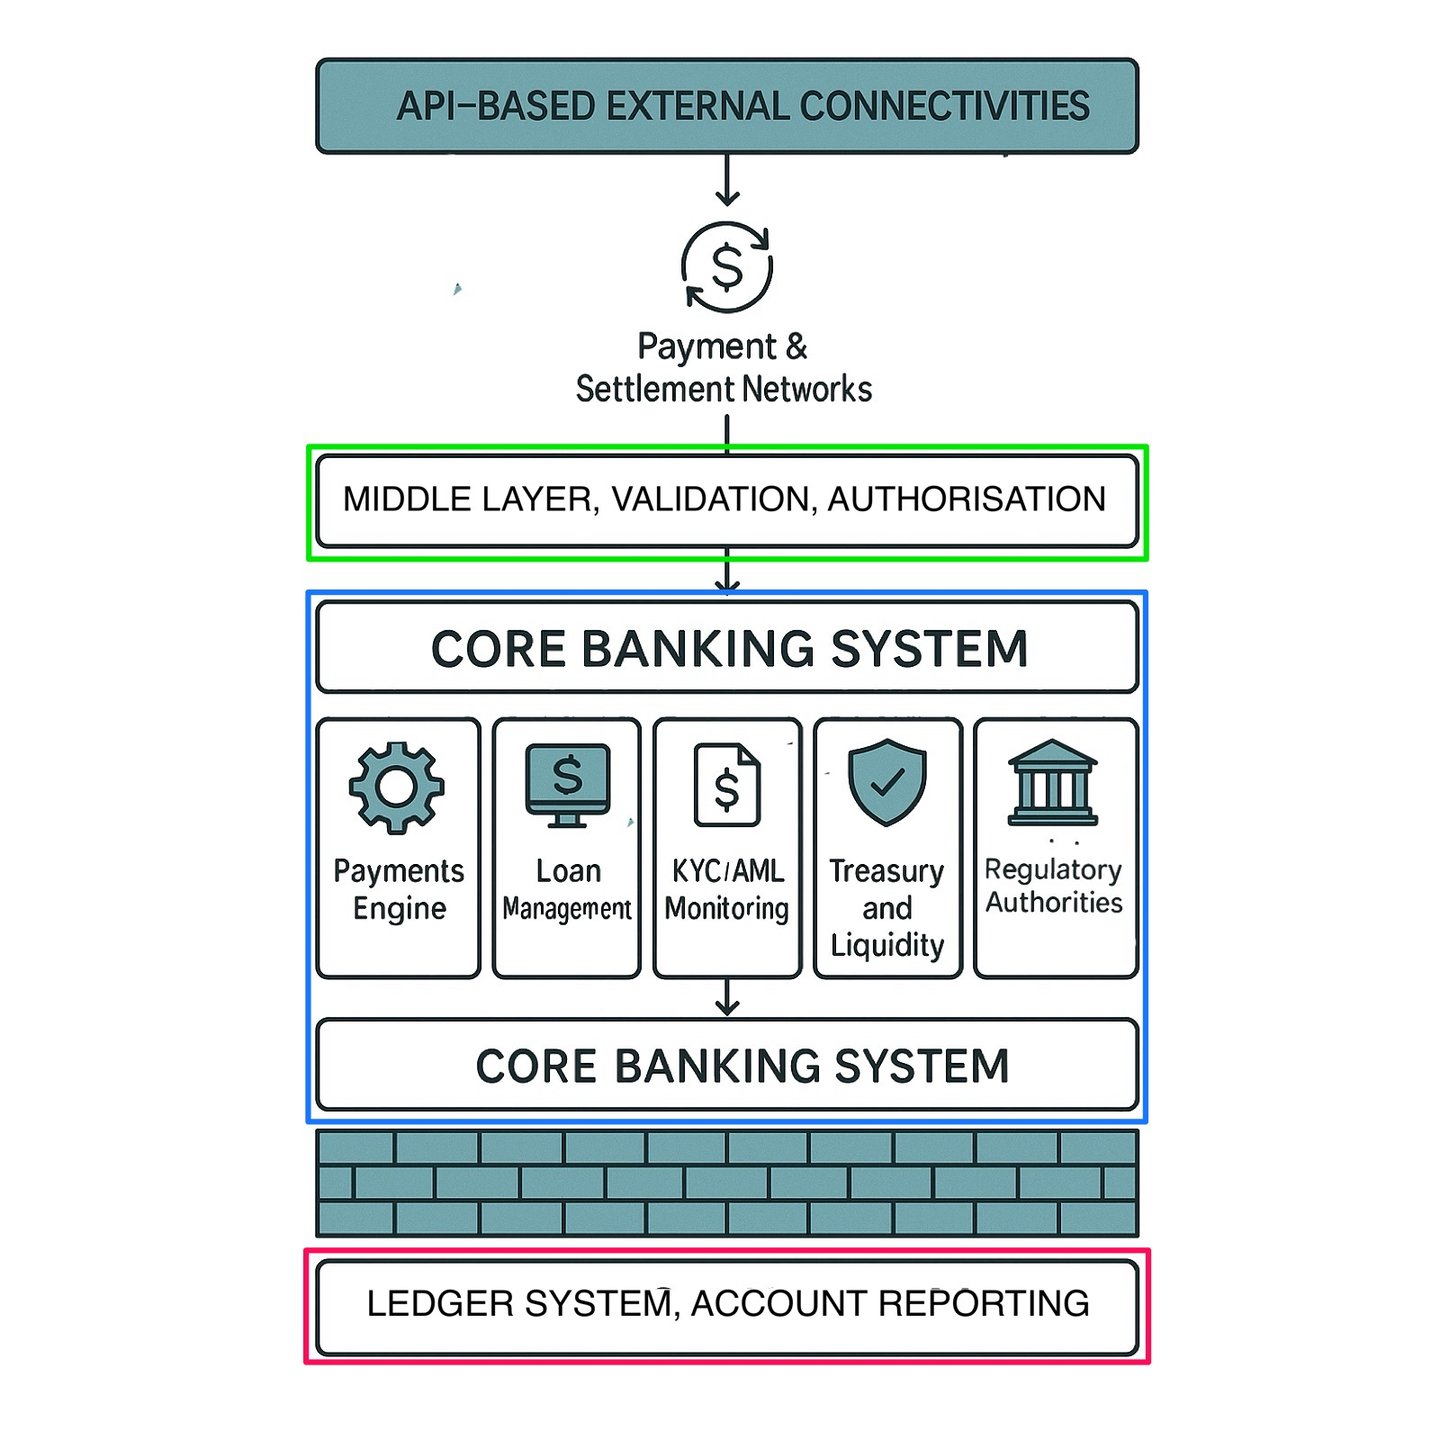
API za nje katika mazingira ya kibenki huwekwa mbali na mfumo mkuu wa benki, na hata zaidi na mfumo wa leja wa benki, kutokana na mahitaji makali ya usalama yaliyomo katika taasisi za kifedha. Kuna sababu kadhaa za msingi za muunganisho huu usio wa moja kwa moja, zote zikihusiana na ulinzi wa taarifa nyeti na uadilifu wa utendaji wa shughuli kuu za benki:
1. Kutenganisha Data Nyeti
Mfumo mkuu una data nyeti na muhimu zaidi za wateja na michakato ya benki, kama vile kumbukumbu na taarifa za kifedha za wateja, na mfumo wa leja una salio zote za akaunti na kumbukumbu za miamala. Kuweka mifumo mikuu au ya leja ya kibenki wazi moja kwa moja kwa mifumo ya nje kupitia API kunaweza kuongeza kwa kiasi kikubwa hatari ya uvunjaji wa data na upotoshaji wa data na kumbukumbu. Kwa kudhibiti mwingiliano wa API kwa safu ya kati au mfumo wa pembeni, benki zinaweza kudhibiti na kuchunguza upatikanaji wa data na kuzuia uvunjaji wa data usio wa makusudi au usioidhinishwa.
2. Kupunguza Maeneo Hatarishi kwa Mashambulizi
Kuruhusu API za nje kuunganishwa moja kwa moja na mfumo mkuu au wa leja kungeunda sehemu ya ziada ya kuingilia, na hivyo kuongeza eneo la shambulio linaloweza kutumiwa vibaya na wahalifu. Kadiri idadi ya sehemu za muunganisho zinazoelekea moja kwa moja kwenye leja inavyoongezeka, ndivyo hatari ya wavamizi kuvunja mfumo inavyozidi kuwa kubwa. Miunganisho isiyo ya moja kwa moja, kwa kawaida kupitia safu ya kati au lango la API, hufanya kazi kama kinga, ikichuja maombi ya ufikiaji na kuyashughulikia kwa njia iliyodhibitiwa na kufuatiliwa.
3. Udhibiti Ulioimarishwa wa Ufikiaji
Kwa kupitisha usafirishaji wa API wa nje kupitia tabaka la kati, benki zinaweza kutekeleza taratibu za ziada za udhibiti wa ufikiaji, zikiwemo kikomo cha idadi ya maombi, uthibitishaji wa utambulisho na ukaguzi wa idhini. Mfumo huu wa kati huthibitisha uhalisi na uhalali wa kila ombi kabla ya kupeleka data au maagizo yaliyochunguzwa kwenye mfumo mkuu ndani ya mfumo wa ndani wa benki. Hutekeleza sera kali za ufikiaji na kuhakikisha kwamba ni maombi yaliyohakikiwa pekee yanayopelekwa kutoka mfumo mkuu hadi mfumo wa leja.
4. Uhakikisho wa Uadilifu wa Data
Ufikiaji wa moja kwa moja na API za nje unaweza kuhatarisha uadilifu wa data. Mifumo ya nje ikiingiliana moja kwa moja na leja, hata makosa madogo au mwingiliano usiokusudiwa unaweza kuvuruga uthabiti na usahihi wa data. Mfumo wa tabaka la kati hushughulikia uthibitishaji, ukitafsiri maombi ya API na kuhakikisha ni sahihi na yanafaa kabla hayajafika kwenye leja. Mwingiliano huu unaodhibitiwa ni muhimu kwa kudumisha uthabiti na uaminifu wa kumbukumbu za kifedha.
5. Uzingatiaji wa Sheria na Kanuni na Ukaguzi
Benki hufanya kazi chini ya mifumo madhubuti ya udhibiti inayohitaji hatua kali za usalama, hasa kuhusu ufikiaji na ushughulikiaji wa data. Kuhakikisha kuwa maombi ya API ya nje yanashughulikiwa na mfumo usio wa moja kwa moja na unaodhibitiwa kunarahisisha uzingatiaji wa sheria na kanuni kwa kuweka mpaka wazi kati ya leja na mifumo ya nje. Mfumo huo huwezesha uhifadhi wa kumbukumbu za kina na ukaguzi wa kila muamala, ukihakikisha kuwa kila mwingiliano wa nje unaweza kufuatiliwa na kuwajibishwa kikamilifu bila kufichua data nyeti za leja.
6. Kupunguza Hatari za Kimfumo
Endapo API za nje zingeunganishwa moja kwa moja na mfumo wa leja, udhaifu wowote au unyonyaji wa mfumo ndani ya API hizo ungeweza kuathiri moja kwa moja kumbukumbu kuu za kifedha za taasisi. Ufikiaji usio wa moja kwa moja husaidia kudhibiti na kupunguza hatari kwa kuruhusu leja kutengwa endapo kutatokea uvunjaji wa usalama au hitilafu ya mfumo katika API ya nje. Kwa kupanga miunganisho kwa njia isiyo ya moja kwa moja, benki huhakikisha kwamba mifumo muhimu inaweza kubaki salama, ikifanya kazi na yenye uthabiti hata pale mifumo ya nje inapokumbwa na matatizo.
Kwa ufupi
Mfumo wa muunganisho usio wa moja kwa moja, unaotumia programu ya kati (middleware) au lango la API, huhakikisha kwamba leja ya benki inalindwa dhidi ya vitisho vinavyoweza kutokana na miunganisho ya nje, huku ukiruhusu ubadilishanaji salama na unaodhibitiwa wa data na wahusika wengine walioidhinishwa. Usanifu huu wa usalama wa tabaka nyingi hulinda usiri, uadilifu na upatikanaji wa data, kwa kuzingatia mazoea bora ya usalama wa mtandao na viwango vya udhibiti.
Kuelewa zaidi kuhusu API za Kibenki
API za kibenki hufanya kazi kama wasuluhishi, zikiwawezesha wasanidi programu na wafanyabiashara wa upande wa tatu kupata utendaji kazi na data za benki kwa njia salama na inayodhibitiwa. Upatikanaji huu ni muhimu sana katika kuunda programu zinazoweza kuingiliana moja kwa moja na mifumo ya benki, na hivyo kuwezesha wingi wa huduma za kifedha bila haja ya kuanza kila kitu upya.
Aina Mbalimbali za API za Kibenki
API za kibenki huainishwa kwa upana katika aina nne kuu, kila moja ikitumikia madhumuni mahususi na kukidhi mahitaji mbalimbali ya kifedha:
- Core Banking APIs: API hizi huzingatia shughuli za msingi za kibenki kama vile amana, mikopo, na miamala ya kuvuka mipaka ya biashara ndogo na za kati. Kwa kutoa ufikiaji wa huduma hizi muhimu, Core Banking APIs huwezesha programu za fintech kujumuisha kazi za jadi za kibenki kwa urahisi.
- API za Kuunganisha Papo Hapo: Zimeundwa mahsusi kwa shughuli za kifedha kama vile biashara na taratibu za uhasibu, API hizi pia zinajumuisha huduma za uthibitishaji wa utambulisho kupitia OAuth. Zimeundwa ili ziunganishwe kwa urahisi na mifumo iliyopo, na hivyo kuwezesha upokeaji na utekelezaji wa haraka.
- API za Kadi, Pochi za Kielektroniki na Uhamishaji: Kundi hili linahusu utoaji wa kadi, pochi za kielektroniki, miamala ya sarafu nyingi na ufuatiliaji wa udanganyifu, mara nyingi huwasilishwa pamoja na vifurushi vya zana za kuunda programu (SDK). Ni muhimu kwa programu zinazohusika na malipo, ubadilishaji wa sarafu na kulinda miamala.
- API za Upokeaji Malipo: Zikilenga upokeaji wa malipo, API hizi huwezesha malipo ya simu za mkononi, suluhisho za Near Field Communication (NFC), upokeaji wa malipo ya kadi mtandaoni, na zaidi. Zina nafasi muhimu katika kupanua njia ambazo biashara zinaweza kupokea malipo.
REST dhidi ya SOAP: Mitindo ya Usanifu katika API za Kibenki
Katika API za kibenki, kuna dhana kuu mbili za mawasiliano zinazotawala:
- REST (Representational State Transfer) ni mtindo wa usanifu: maombi na majibu yasiyohifadhi hali kupitia HTTP, kwa kawaida yakibeba JSON. Ni mwepesi na hupanuka vizuri, na unatawala miundo ya kisasa ya benki huria (open banking).
- SOAP (Simple Object Access Protocol), kwa upande mwingine, ni itifaki rasmi inayotegemea XML yenye viwango vilivyojengwa ndani kwa ajili ya usalama (WS-Security) na utunzaji wa hitilafu, na bado hutumika sana katika miunganisho ya zamani ya mifumo kuu ya kibenki.
Mifumo yote miwili ina faida zake mahususi, na uchaguzi kati yake hutegemea mahitaji mahususi ya huduma ya kibenki inayotekelezwa.
API za kibenki ziko mstari wa mbele katika mageuzi ya kidijitali ya sekta ya fedha, zikitoa daraja kati ya huduma za jadi za kibenki na suluhisho bunifu za teknolojia ya kifedha. Kwa kukumbatia maendeleo haya ya kiteknolojia, benki haziwezi tu kuboresha ufanisi wa shughuli zao na huduma kwa wateja, bali pia kubaki na ushindani katika ulimwengu unaozidi kuwa wa kidijitali. Sekta ya fedha inapoendelea kubadilika, matumizi ya kimkakati ya API za kibenki bila shaka yatakuwa na nafasi muhimu katika kuunda mustakabali wake.
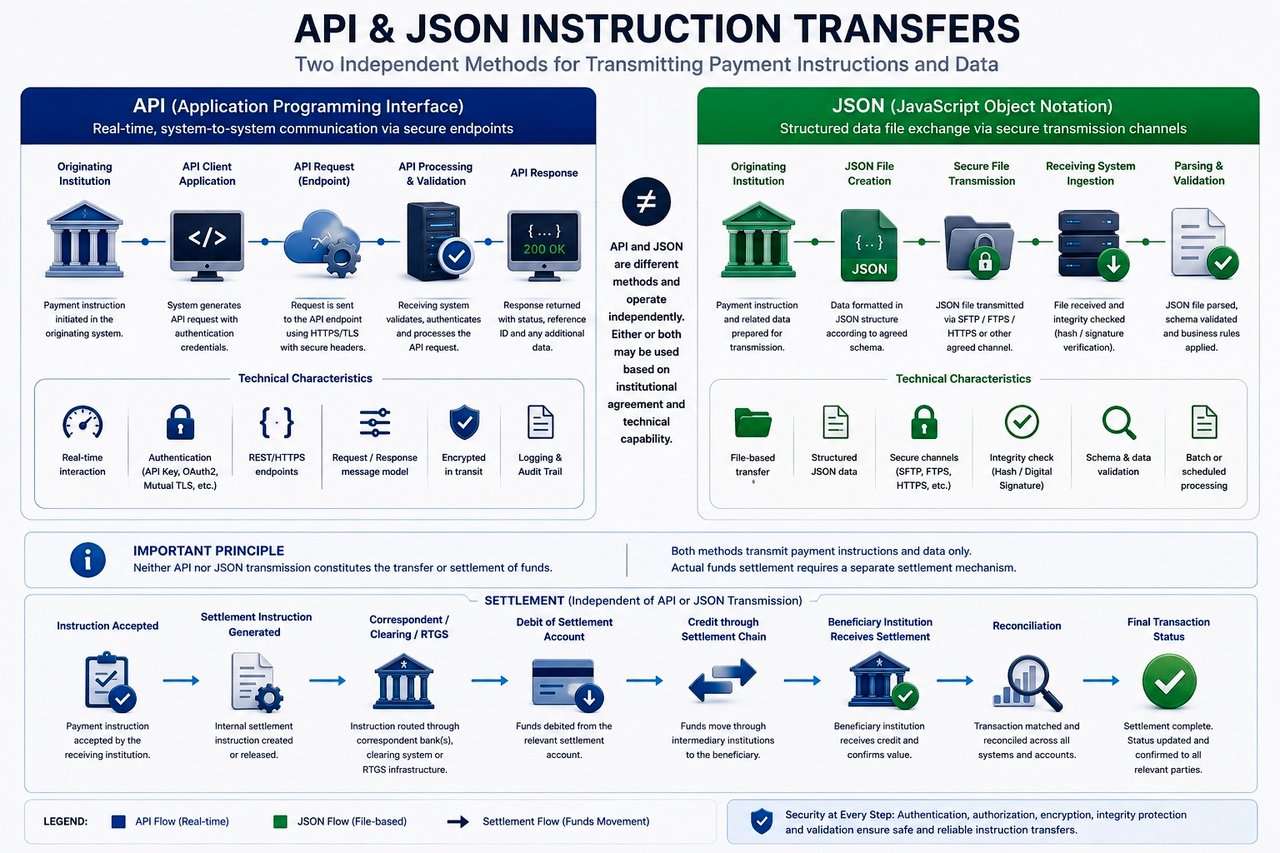
Mawasiliano kupitia API huongeza ufanisi wa shughuli za kibenki kwa kuwezesha mwingiliano uliopangiliwa kati ya mifumo. Hata hivyo, API si taratibu huru za malipo. Data inayotumwa kupitia API, ikiwa ni pamoja na maombi na majibu yenye muundo wa JSON, huwakilisha maelekezo ya miamala au mawasiliano ya mifumo, si utatuzi wa malipo.
Utekelezaji wa uhamishaji wowote ulioanzishwa kupitia API unaendelea kutegemea taasisi za kifedha zilizoidhinishwa na miundombinu ya malipo inayotambuliwa. Uwepo wa majibu ya API au matokeo ya data iliyopangiliwa, peke yake, hauthibitishi kwamba fedha zimehamishwa.
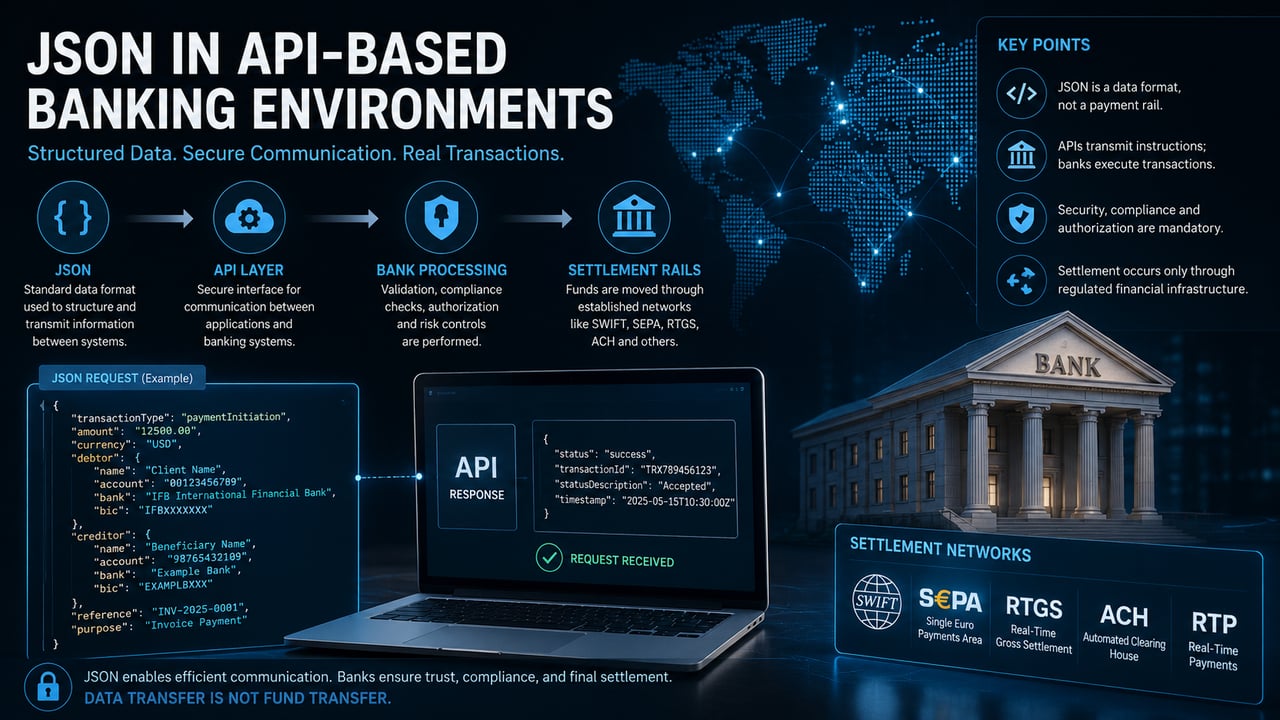
JSON katika Mazingira ya Huduma za Kibenki Zinazotegemea API
Ndani ya miundombinu ya kisasa ya kibenki, JSON hutumika kama muundo sanifu wa data katika tabaka za mawasiliano ya API. Jukumu lake ni la kiufundi tu: hupanga na kusafirisha taarifa kati ya mifumo. Haitekelezi miamala, haihifadhi thamani, wala haichukui nafasi ya michakato ya kitaasisi.
Katika huduma za benki zinazotegemea API, JSON hutumika kwa kawaida kusimba maagizo ya malipo, data ya akaunti, metadata ya miamala na majibu ya mfumo katika muundo unaosomeka na mashine na unaoweza kutumika kwa pamoja katika majukwaa mbalimbali. Hili huruhusu programu za nje, violesura vya wateja na mifumo ya ndani ya benki kuwasiliana kwa ufanisi ndani ya mazingira yanayodhibitiwa.
Malipo yanapoanzishwa kupitia API, maelekezo yanaweza kutumwa katika muundo wa JSON. Hata hivyo, uhamishaji halisi wa fedha hutekelezwa na benki kando kupitia njia za malipo zilizoimarika kama vile SWIFT, SEPA, RTGS, au mifumo mingine ya malipo na makazi inayotambuliwa. JSON hubeba maelekezo tu; haufanyi uhamishaji wa fedha.
Jukumu la Kiutendaji katika Miamala ya API
Kwa vitendo, JSON hutumika kama tabaka la mwingiliano kati ya programu za upande wa mteja na miundombinu ya kibenki. Ombi la kawaida la API linaweza kujumuisha sehemu zilizopangiliwa kama vile utambulisho wa mtumaji, taarifa za mnufaika, namba za akaunti, sarafu, kiasi na marejeleo ya muamala. Data hii huthibitishwa na kuchakatwa na mfumo unaopokea, ambao kisha huamua iwapo muamala unaweza kuendelea.
Mara baada ya kuthibitishwa, agizo huingia katika mazingira ya ndani ya usindikaji wa benki, ambapo ukaguzi wa uzingatiaji wa sheria na kanuni, udhibiti wa hatari na taratibu za uidhinishaji hutekelezwa. Ni baada ya hatua hizi pekee ndipo muamala huendelea kwenye njia ifaayo ya ukamilishaji.
Kwa hivyo, JSON ni sehemu moja tu ndani ya mzunguko mpana wa muamala. Haichukui nafasi ya:
- idhini ya kitaasisi
- uthibitisho wa uzingatiaji wa sheria na kanuni
- uthibitishaji katika ngazi ya akaunti
- michakato ya kusafisha na kusuluhisha malipo
Utenganisho Kati ya Data na Malipo ya Mwisho (Settlement)
Kutoelewana kunakojirudia hutokea pale uhamishaji wa data unapochanganywa na uhamishaji wa fedha. JSON, kama muundo wa data, unaweza kuelezea muamala kwa kina, lakini hauwezi kuunda wala kukamilisha muamala huo. Uwepo wa data ya JSON, hata ionekane kamili kiasi gani, si uthibitisho kwamba fedha zimehamishwa.
Tofauti hii ni muhimu sana katika muktadha wa uendeshaji na wa hatari. Uhamishaji halali lazima uonekane katika:
- leja ya taasisi inayotuma
- leja ya taasisi inayopokea
- mfumo wa upatanishi wa malipo na ulipaji (settlement), pale unapohusika
Bila vipengele hivi, hakuna uhamisho uliofanyika, bila kujali uwakilishi wowote wa data.
Uunganishaji na API za Kibenki
Katika mazingira yanayodhibitiwa, JSON kwa kawaida hujumuishwa ndani ya mifumo salama ya API. Mifumo hii hutekeleza uthibitishaji wa utambulisho, usimbaji fiche na udhibiti wa ufikiaji, ikihakikisha kwamba ni wahusika walioidhinishwa pekee wanaoweza kuanzisha au kupata taarifa za kifedha.
Matumizi ya kawaida ni pamoja na:
- uanzishaji wa malipo kupitia violesura vya mteja
- kupata historia ya miamala
- maulizo ya salio
- usimamizi wa wanufaika
- taarifa za hali kwa wakati halisi
Kazi hizi huongeza ufanisi na uwezo wa mifumo kufanya kazi pamoja, lakini bado zinategemea miundombinu ya msingi ya kibenki.
Mambo ya Kuzingatia Kuhusu Hatari
Kwa kuwa JSON inasomeka na binadamu na inaweza kunakiliwa kwa urahisi, inaweza kutumiwa vibaya inapowasilishwa nje ya mazingira yanayodhibitiwa. Hati ya JSON inaweza kutengenezwa, kubadilishwa au kughushiwa bila ugumu. Kwa hivyo, haiwezi kuwa ushahidi huru wa muamala uliokamilika.
Katika utendaji wa kitaalamu wa kibenki, uthibitisho hujengwa daima juu ya kumbukumbu za taasisi na mifumo ya malipo inayotambulika, si juu ya uwasilishaji wa data pekee.
Kwa maelezo mapana zaidi kuhusu hatari zinazohusiana na uhamisho wa fedha, tafadhali rejea: Uelewa wa Ulaghai wa Hatari za Uhamisho
Ufafanuzi wa Kitaasisi
Ndani ya mfumo wa uendeshaji wa IFB, JSON hutambuliwa kama kiwango cha kiufundi kinachotumika katika mawasiliano ya API. Haitambuliwi kama njia ya malipo wala njia ya kusuluhisha miamala.
Miamala yote, bila kujali jinsi inavyoanzishwa, hatimaye lazima itekelezwe kupitia miundombinu ya kifedha iliyodhibitiwa. JSON inaweza kuwezesha mawasiliano, lakini haibadilishi misingi ya utendaji wa kibenki.
Muhtasari wa Msimamo
JSON huongeza ufanisi wa miingiliano ya kidijitali ya kibenki kwa kuwezesha ubadilishanaji wa data iliyopangiliwa. Manufaa yake yako katika mawasiliano, si katika utekelezaji. Uhamisho wa sarafu unabaki kuwa kazi ya taasisi za kibenki, mifumo iliyodhibitiwa, na michakato ya malipo. JSON ni njia ya kupitisha taarifa ndani ya muundo huo, si mbadala wake.
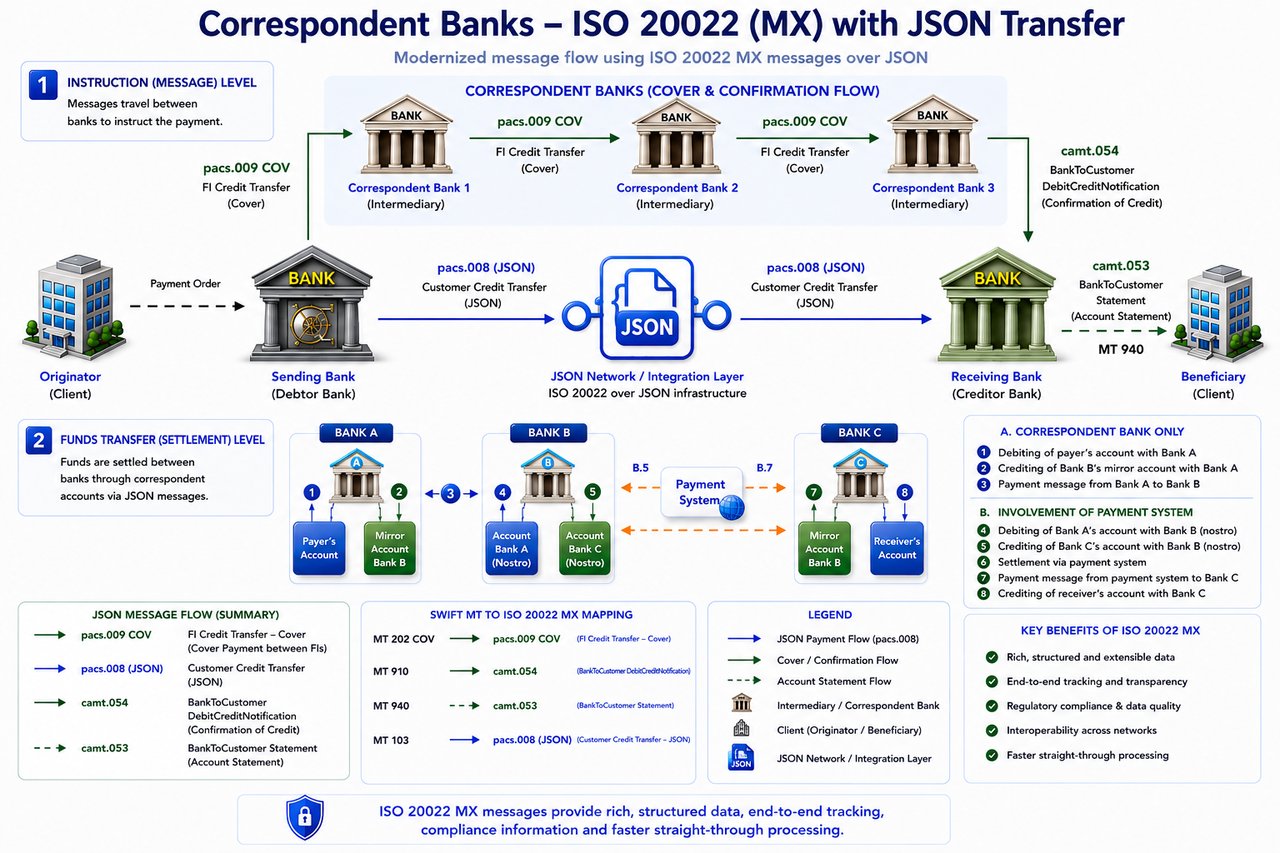
Istilahi zinazohusiana na njia mbadala au za zamani za uhamishaji zinapaswa kufasiriwa kwa kuzingatia miundombinu ya kibenki. Istilahi hizo zinaweza kuelezea njia za mawasiliano, mbinu za usindikaji wa ndani au desturi za kihistoria, lakini hazibadilishi sharti la kutumia taasisi zilizodhibitiwa, mifumo ya malipo inayotambulika na taratibu rasmi za ukamilishaji wa malipo.
Uhamisho wowote, bila kujali istilahi inayotumika, hatimaye lazima uchakatwe, ufanyiwe usuluhishi na upatanishwe ndani ya mfumo thabiti wa kifedha.
Hatua inayofuata
Omba kutambulishwa
Tueleze kwa mistari michache wewe ni nani na unachokusudia. Ombi lako huenda moja kwa moja kwa benki na hushughulikiwa kwa usiri.
Unapendelea kuzungumza? Weka miadi ya Mkutano wa Video wa dakika 30.
Ubadilishanaji wa Funguo
Utaratibu wa Kubadilishana Funguo kwa Taasisi za Fedha
- Iwapo taasisi yenu ya kifedha inayoheshimika inakusudia kutuma data kwetu kupitia API, tunawaalika kupakua na kuzingatia kwa makini miongozo iliyoainishwa katika Utaratibu wa Uthibitishaji wa Ufunguo wa API hapa.
- Ili kutengeneza Msimbo wa AES wa Pato (Ufunguo) unaobadilika kwa maagizo yako ya API, tafadhali bofya hapa.
- Hati ya API itatolewa na sisi: Mfano
Ikiwa ungependa kujua zaidi kuhusu jinsi ya kuhamisha fedha au mali kwenye akaunti zako kwetu, tafadhali wasiliana na Marie Mayer.