Strategiczna architektura finansowa dla podmiotów suwerennych
Ramy instytucjonalne długoterminowych zdolności finansowania krajowego w warunkach współczesnych ograniczeń fiskalnych, monetarnych i geopolitycznych.
Środowisko ograniczeń suwerennych
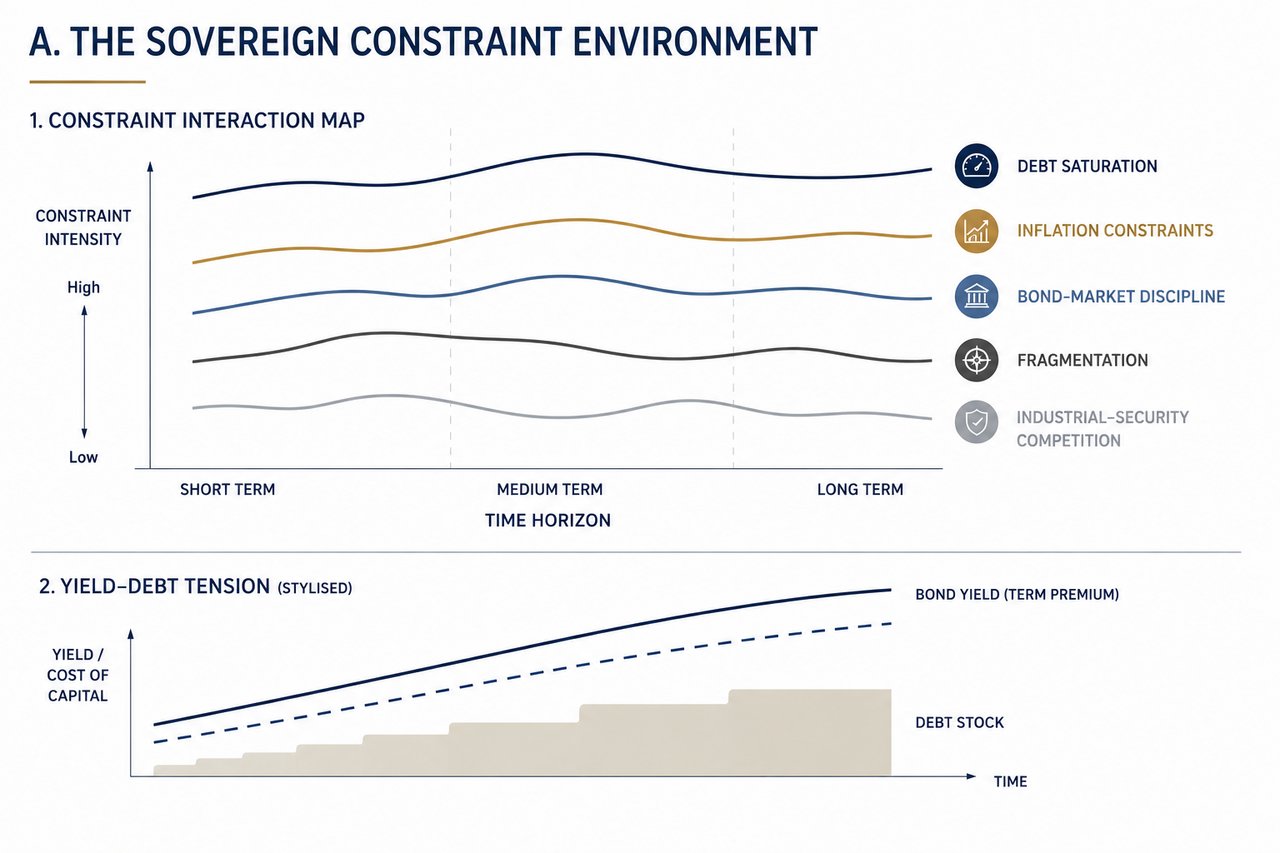
Finansowanie podmiotów suwerennych funkcjonuje w istotnie zmienionym otoczeniu ograniczeń. Połączenie podwyższonego poziomu zadłużenia, wrażliwości na inflację, dyscypliny rynkowej, fragmentacji geopolitycznej oraz rosnącego zapotrzebowania na bezpieczeństwo przemysłowe zasadniczo zmieniło warunki, w których państwa mogą finansować długoterminowe cele strategiczne.
Nasycenie zadłużeniem ogranicza możliwość konwencjonalnej ekspansji fiskalnej bez wywołania niekorzystnych reakcji rynku. Inflacja ponownie stała się wiążącym ograniczeniem, zawężając możliwości stosowania akomodacji monetarnej i zwiększając wrażliwość polityki na oczekiwania, a nie na faktycznie osiągnięte wyniki. Rynki obligacji narzucają obecnie natychmiastową dyscyplinę trajektoriom fiskalnym, a rentowności na długim końcu krzywej odzwierciedlają nie tylko bieżące emisje, lecz także wiarygodność w perspektywie przyszłości.
Jednocześnie globalny system ulega fragmentacji. Handel, przepływy kapitału, technologie i infrastruktura finansowa kształtowane są w coraz większym stopniu przez układy geopolityczne, a nie wyłącznie przez efektywność ekonomiczną. Ta fragmentacja podnosi koszt kapitału, zmniejsza niezawodność zewnętrznych łańcuchów dostaw i wprowadza strukturalną niepewność do planowania suwerennego.
Dodatkowo nakłada się na to nowa faza rywalizacji przemysłowej i w obszarze bezpieczeństwa. Zdolności obronne, bezpieczeństwo energetyczne, surowce krytyczne, infrastruktura technologiczna i odporne łańcuchy dostaw wymagają obecnie trwałych, długoterminowych inwestycji o dużej skali.
Skutkiem jest napięcie strukturalne: potrzeby finansowe rosną właśnie wtedy, gdy tradycyjne kanały finansowania stają się bardziej ograniczone. Podmioty suwerenne muszą zatem wyjść poza rozwiązania oparte na pojedynczym instrumencie i przejść do zintegrowanych architektur finansowania, zdolnych do funkcjonowania w tych ograniczeniach.
Czterowarstwowa architektura
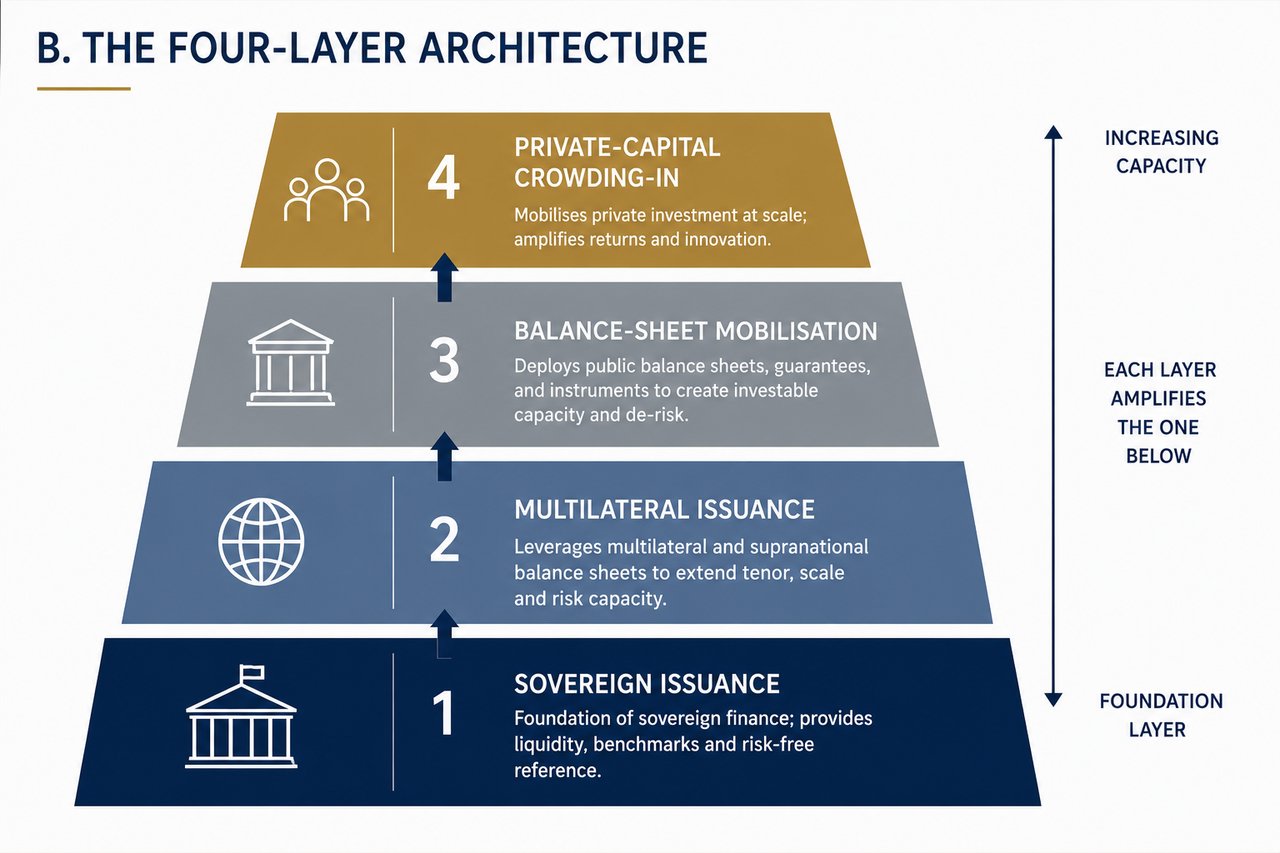
Skuteczne finansowanie podmiotów suwerennych nie opiera się już na jednym kanale. Wymaga warstwowej architektury, w której każdy element pełni odrębną i komplementarną funkcję.
Pierwszą warstwę nadal stanowi emisja suwerenna. Rynki długu rządowego nadal zapewniają bazowy poziom finansowania, oferując skalę, płynność i wycenę referencyjną. Ich potencjał jest jednak ograniczony zrównoważeniem długu, zdolnością rynku do jego absorpcji oraz wrażliwością na stopy procentowe.
Drugą warstwę stanowią emisje wielostronne i ponadnarodowe. Instytucje dysponujące wspólną siłą kredytową i statusem uprzywilejowanego wierzyciela rozszerzają zdolność finansowania poza limity poszczególnych państw. Takie struktury mogą zapewnić skalę i długi horyzont, lecz zależą od zgodności politycznej i mandatów instytucjonalnych.
Trzecią warstwą jest mobilizacja bilansów. Stanowi ona strukturalny rdzeń nowoczesnego finansowania podmiotów suwerennych. Obejmuje zdyscyplinowane wykorzystanie bilansów sektora publicznego, instytucji rozwojowych, zdolności gwarancyjnych i aktywów strategicznych w celu pozyskania finansowania o długim terminie zapadalności bez polegania wyłącznie na bezpośrednim zadłużeniu skarbowym. Właściwie ustrukturyzowana warstwa ta zwiększa możliwości finansowe, pozostając w granicach ograniczeń prawnych, księgowych i rynkowych.
Czwartą warstwą jest mobilizacja kapitału prywatnego. Kapitał prywatny nie zastępuje finansowania suwerennego, lecz je wzmacnia. Tam, gdzie przewidywalność przychodów, alokacja ryzyka i wiarygodność instytucjonalna są wystarczające, kapitał prywatny może zwiększyć skalę inwestycji ponad to, co byłyby w stanie udźwignąć same bilanse sektora publicznego. Tam, gdzie tych warunków brakuje, kapitał ten nie angażuje się.
Skuteczność systemu zależy od właściwej kolejności i wzajemnego oddziaływania poszczególnych warstw. Każda warstwa musi być wykorzystywana do celu, do którego jest strukturalnie przystosowana. Niewłaściwe przypisanie ról – na przykład oczekiwanie, że kapitał prywatny zastąpi popyt ze strony podmiotów suwerennych, lub że emisja suwerenna pokryje całość potrzeb finansowych – prowadzi do niestabilności.
Problem klasyfikacji
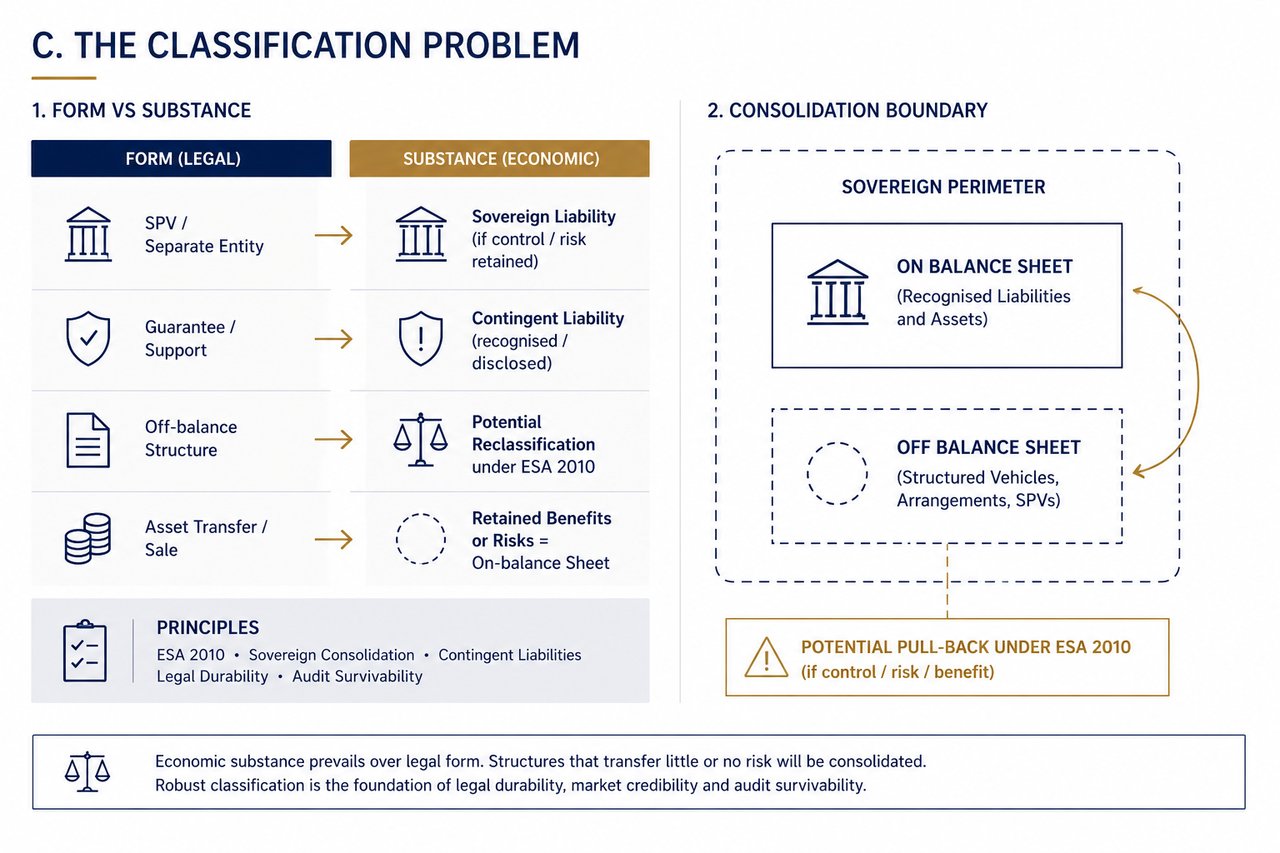
W skali podmiotu suwerennego decydującym ograniczeniem nie jest dostęp do kapitału, lecz klasyfikacja ryzyka.
Struktury finansowe podlegają ostatecznie ocenie nie według swojej formy prawnej, lecz treści ekonomicznej. W ramach takich systemów jak ESA 2010 ekspozycje ocenia się na podstawie kontroli, transferu ryzyka i rzeczywistości ekonomicznej. Jeżeli sektor publiczny zachowuje faktyczną kontrolę lub ponosi istotne ryzyko spadku wartości, zobowiązania traktuje się co do istoty jako zobowiązania podmiotu suwerennego, niezależnie od formalnej struktury.
Rodzi to fundamentalną dyscyplinę. Struktury, które próbują przenieść zobowiązania poza bilans bez przeniesienia ryzyka bazowego, są z natury niestabilne. Podlegają one rekwalifikacji, kwestionowaniu w toku badania sprawozdań oraz utracie wiarygodności rynkowej.
Zobowiązania warunkowe odgrywają w tej dynamice kluczową rolę. Gwarancje, pozycje pierwszej straty i mechanizmy wsparcia mogą zwiększać zdolność finansowania, lecz nie są bezkosztowe. Stanowią one ukrytą ekspozycję fiskalną, którą należy rozpoznać, wycenić i którą należy zarządzać.
Trwałość prawna staje się podstawowym kryterium projektowym. Struktury finansowania muszą wytrzymać wrogą weryfikację prawną, kontrolę regulacyjną oraz ewentualne zmiany polityczne. Mechanizmy uzależnione od odwracalnych warunków, niepewnego statusu prawnego lub spornych roszczeń do aktywów nie zapewniają wiarygodnej zdolności finansowania.
Równie istotna jest zdolność struktury do przejścia audytu. Każda struktura musi być w stanie przejść niezależny audyt bez zastrzeżeń. Jeżeli struktury nie można obronić w świetle rygorystycznych standardów rachunkowości i ujawniania informacji, nie może ona stanowić elementu wiarygodnych ram finansowania suwerennego.
Ta dyscyplina klasyfikacji odróżnia solidną architekturę finansowania od inżynierii finansowej. Celem nie jest minimalizowanie widocznych wskaźników zadłużenia, lecz budowanie struktur, które są ekonomicznie realne, prawnie poprawne i wiarygodne instytucjonalnie.
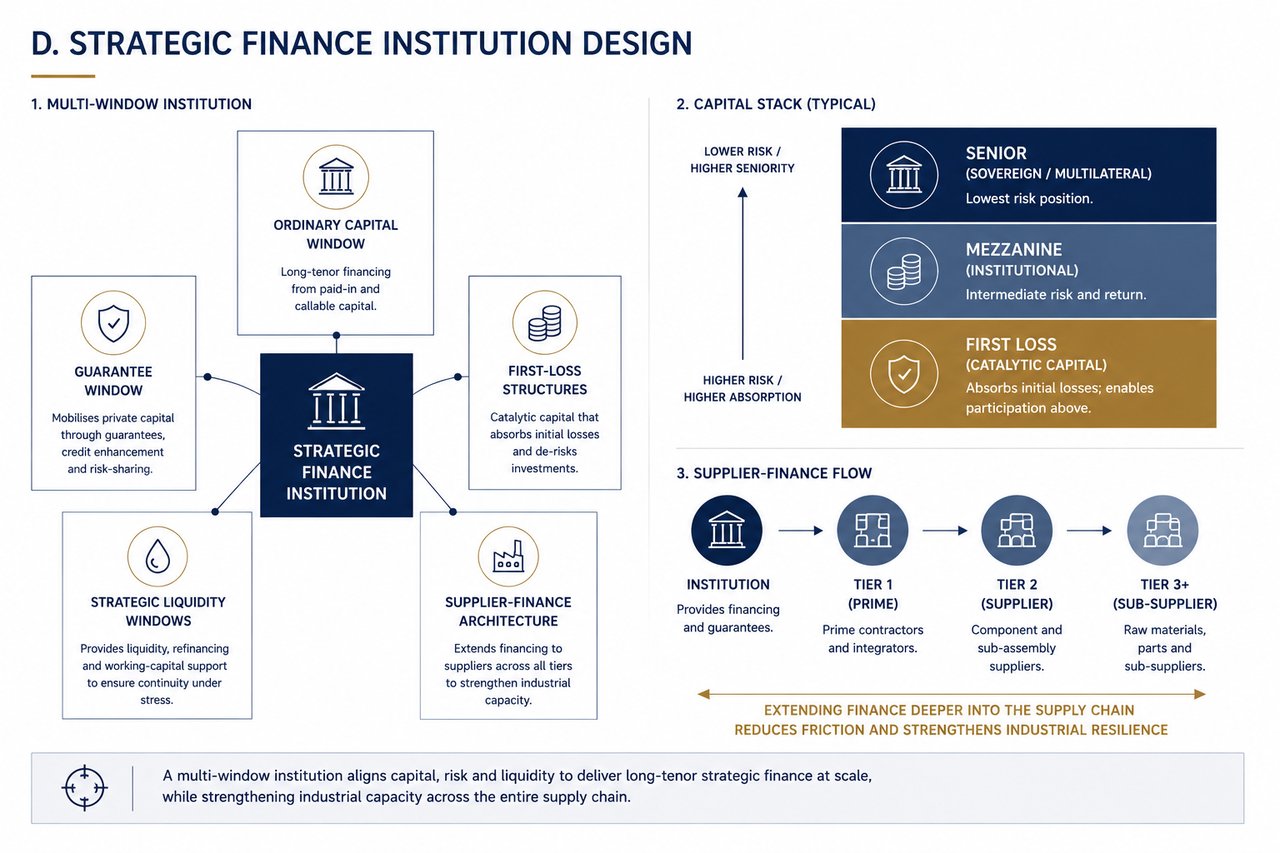
Projektowanie strategicznej instytucji finansowej
Aby wdrożyć wielowarstwową architekturę finansowania, podmioty suwerenne w coraz większym stopniu potrzebują wyspecjalizowanych instytucji finansowania strategicznego, przeznaczonych do długoterminowego lokowania kapitału.
Instytucje te nie są bankami konwencjonalnymi. Mają strukturę wielookienkowych platform bilansowych, z których każdy element został zaprojektowany do realizacji określonej funkcji finansowania.
Okno kapitału zwykłego zapewnia zdolność udzielania pożyczek uprzywilejowanych w oparciu o kapitał wpłacony i kapitał podlegający wezwaniu. Oferuje długoterminowe finansowanie dostosowane do wiarygodności kredytowej podmiotów suwerennych i mandatów instytucjonalnych.
Okno gwarancyjne zwiększa zdolność do przyjmowania ryzyka, wspierając prywatne kredytowanie i inwestycje poprzez gwarancje częściowe, wzmocnienie jakości kredytowej (credit enhancement) oraz mechanizmy podziału ryzyka. Jego celem jest mobilizacja kapitału, który w przeciwnym razie nie trafiłby do sektorów strategicznych.
Struktury pierwszej straty zapewniają kapitał katalizujący. Poprzez pokrycie określonych początkowych strat umożliwiają inwestorom instytucjonalnym udział w aktywach, które w przeciwnym razie znalazłyby się poza akceptowalnymi parametrami ryzyka. Kluczowym wymogiem jest przejrzystość: ryzyko musi być jednoznacznie alokowane, a nie ukrywane.
Strategiczne okna płynnościowe zapewniają ciągłość działania w warunkach stresu. Zapewniają możliwości refinansowania, wsparcie kapitału obrotowego oraz mechanizmy stabilizacyjne, które zapobiegają zakłóceniom w krytycznych łańcuchach dostaw i systemach produkcyjnych.
Architektura finansowania dostawców rozszerza finansowanie poza głównych wykonawców, obejmując dostawców drugiego i trzeciego szczebla. Ma to zasadnicze znaczenie, ponieważ wąskie gardła produkcyjne występują zazwyczaj na tych poziomach, a nie u głównych wykonawców.
Konstrukcja takich instytucji musi być od samego początku zgodna z ramami prawnymi, standardami rachunkowości i oczekiwaniami rynku. Celem nie jest tworzenie równoległych struktur poza systemem, lecz budowa instytucji działających w pełni w jego ramach, które zwiększają jego faktyczną zdolność.
Odpowiednio skonstruowane instytucje te stanowią operacyjny trzon suwerennych finansów strategicznych, przekładając cele polityki na możliwe do wdrożenia, skalowalne i trwałe programy finansowania.
Finansowanie podmiotów suwerennych
Dziesięć pytań, które zawężają modalności do pięciu głównych odpowiadających Państwa sytuacji – a przy okazji pozwalają przetestować wskaźnik pokrycia.