Kreacja pieniądza
Waluta
Kompleksowa analiza tworzenia, wyceny i potencjalnych kryzysów
Wprowadzenie
Waluta jest podstawową instytucją leżącą u podstaw nowoczesnych gospodarek, pełniącą funkcję środka wymiany, jednostki rozrachunkowej i środka przechowywania wartości. Procesy związane z jej tworzeniem, czynniki determinujące jej wartość oraz potencjalne zagrożenia mogące prowadzić do jej upadku są jednak złożone i wielowymiarowe. Niniejsza kompleksowa analiza ma na celu pogłębione omówienie tych zagadnień w oparciu o różnorodne źródła fachowe, w tym literaturę akademicką, publikacje banków centralnych oraz opracowania ekspertów.
I. Kreacja pieniądza
Kreacja pieniądza jest procesem złożonym, w którym współdziałają banki centralne, banki komercyjne oraz szerszy system finansowy. Zrozumienie mechanizmów i narzędzi stosowanych przez te podmioty jest niezbędne do pojęcia dynamiki podaży pieniądza i jej wpływu na gospodarki.
A. Rola banków centralnych
Banki centralne odgrywają decydującą rolę w zarządzaniu podażą pieniądza za pomocą różnych instrumentów polityki pieniężnej i interwencji. Działania te mają na celu wpływanie na warunki gospodarcze, wspieranie stabilności finansowej oraz utrzymanie stabilności cen.
1. Instrumenty polityki pieniężnej
a. Operacje otwartego rynku (OMO)
Operacje otwartego rynku (OMO) tradycyjnie stanowiły jedno z podstawowych narzędzi wykorzystywanych przez banki centralne do kształtowania krótkoterminowych stóp procentowych i podaży rezerw. W ramach OMO banki centralne kupują lub sprzedają skarbowe papiery wartościowe na otwartym rynku, wpływając na rezerwy banków komercyjnych, a tym samym na ich możliwości udzielania kredytów. Od 2008 r. Rezerwa Federalna i inne główne banki centralne działają jednak w warunkach wysokiego poziomu rezerw, a stopy procentowe kształtują przede wszystkim za pomocą oprocentowania rezerw oraz operacji depozytowo-kredytowych dostępnych na stałe. Kupując papiery wartościowe, bank centralny dostarcza płynność do systemu bankowego, obniża stopy procentowe i pobudza zaciąganie kredytów oraz wydatki, co ostatecznie zwiększa podaż pieniądza. Z kolei sprzedaż papierów wartościowych zmniejsza płynność, podwyższa stopy procentowe i ogranicza podaż pieniądza.
b. Stopa dyskontowa
Stopa dyskontowa to oprocentowanie, według którego banki centralne udzielają bankom komercyjnym krótkoterminowych pożyczek (w Stanach Zjednoczonych jest to stopa stosowana w oknie dyskontowym Rezerwy Federalnej; różni się ona od stopy federal funds, czyli stopy, po której banki pożyczają sobie nawzajem rezerwy). Zmiany stopy dyskontowej mogą wpływać na koszt pozyskiwania finansowania przez banki komercyjne, co z kolei oddziałuje na oprocentowanie, jakie stosują wobec konsumentów i przedsiębiorstw. Gdy banki centralne obniżają stopę dyskontową, pozyskiwanie środków staje się dla banków komercyjnych tańsze, co zachęca je do zwiększania akcji kredytowej, ponieważ niższe koszty finansowania mogą zostać przeniesione na klientów. W konsekwencji wzrost akcji kredytowej i aktywności gospodarczej prowadzi do zwiększenia podaży pieniądza.
c. Wymogi rezerwy obowiązkowej
Wymogi rezerwy obowiązkowej to regulacje określające minimalną wysokość rezerw gotówkowych, jakie banki komercyjne muszą utrzymywać w stosunku do swoich depozytów. Wiele banków centralnych ograniczyło ich znaczenie: Rezerwa Federalna ustaliła wymóg na poziomie zerowym w marcu 2020 r., EBC stosuje 1%, a Bank Anglii nie stosuje go wcale. Tam, gdzie są stosowane, jak w Chinach czy Indiach, zmiany stopy rezerwy wpływają na koszty finansowania i płynność banków, a nie mechanicznie wyznaczają kwotę kredytów, jakiej mogą one udzielić.
2. Luzowanie ilościowe (QE)
W okresach kryzysu gospodarczego lub gdy tradycyjne instrumenty polityki pieniężnej tracą skuteczność, banki centralne mogą sięgać po środki niekonwencjonalne, takie jak luzowanie ilościowe (QE). QE polega na zakupie przez banki centralne na dużą skalę papierów wartościowych o dłuższym terminie zapadalności, w tym obligacji rządowych i papierów zabezpieczonych hipotekami, w celu bezpośredniego zasilenia systemu finansowego płynnością. Jak wynika z badania Fratzschera i in. (2018), QE ma na celu obniżenie długoterminowych stóp procentowych, zachęcenie do inwestycji i pobudzenie wzrostu gospodarczego poprzez zwiększenie popytu na te papiery wartościowe i podniesienie ich cen. Obniżając koszt zadłużenia, QE może wspierać ekspansję gospodarczą i wpływać na podaż pieniądza.
B. Rola banków komercyjnych
Choć banki centralne odgrywają kluczową rolę w regulowaniu bazy monetarnej, to banki komercyjne odpowiadają za kreację większej części podaży pieniądza poprzez udzielanie kredytów.
1. Bankowość z rezerwą cząstkową
W systemie bankowości z rezerwą cząstkową banki komercyjne mają obowiązek utrzymywać jedynie część depozytów w formie rezerw, co pozwala im udzielać kredytów ze środków pozostałych. Gdy bank udziela kredytu, uznaje rachunek kredytobiorcy depozytem, tworząc w ten sposób nowy pieniądz. Podręczniki opisują wynikającą z tego ekspansję jako efekt mnożnika pieniężnego. W miarę jak pierwotny depozyt jest wielokrotnie ponownie deponowany i ponownie pożyczany, każda runda udzielania kredytów tworzy dodatkowe depozyty, powiększając ogólną podaż pieniądza. Maksymalną potencjalną ekspansję podaży pieniądza określa mnożnik pieniężny, czyli odwrotność współczynnika rezerw (1 / współczynnik rezerw). Na przykład, jeśli wymóg rezerwy wynosi 10%, początkowy depozyt w wysokości 1000 USD mógłby teoretycznie prowadzić w procesie mnożnika pieniężnego do wzrostu podaży pieniądza o łącznie 10 000 USD (1000 USD / 0,10). W praktyce banki centralne, takie jak Bank of England („Money creation in the modern economy”, 2014), podkreślają, że akcja kredytowa zależy od popytu, kapitału i stopy polityki pieniężnej, a nie od stałej wielokrotności rezerw.
II. Przypisywanie wartości walucie
Chociaż kreacja pieniądza stanowi kluczowy aspekt, równie istotne dla stabilności i funkcjonowania systemów monetarnych jest nadawanie walutom wartości. Na postrzeganą wartość waluty wpływa szereg czynników, w tym zaufanie i pewność, dynamika podaży i popytu oraz wskaźniki ekonomiczne.
A. Zaufanie i pewność
Wartość waluty wynika w dużej mierze z zaufania społeczeństwa do waluty oraz do rządu lub banku centralnego, który ją emituje. Zaufanie to opiera się na różnych czynnikach, w tym na stabilności gospodarczej, statusie prawnego środka płatniczego oraz wiarygodności organu monetarnego.
1. Zaufanie publiczne
Kluczowym determinantem wartości waluty jest postrzegana stabilność i wiarygodność rządu oraz banku centralnego, które ją emitują. Skuteczne zarządzanie państwem, racjonalna polityka gospodarcza i stabilność polityczna mają zasadnicze znaczenie dla budowania zaufania publicznego do waluty. Gdy obywatele i uczestnicy rynku wierzą w zdolność rządu i banku centralnego do skutecznego zarządzania gospodarką, chętniej utrzymują daną walutę i się nią posługują, co wzmacnia jej wartość oraz akceptację jako środka wymiany.
2. Prawny środek płatniczy
Uznanie waluty za prawny środek płatniczy przez rząd odgrywa istotną rolę w nadawaniu jej wartości. Jak wyjaśnia Reserve Bank of Australia (2023), status prawnego środka płatniczego nakłada obowiązek przyjmowania waluty w płatnościach długów, podatków i innych zobowiązań finansowych w kraju lub regionie gospodarczym jej emitenta.
Ten wymóg prawny umacnia użycie i akceptację waluty, dodatkowo zwiększając jej wartość i użyteczność jako środka wymiany i jednostki rozrachunkowej.
B. Podaż i popyt
Na wartość waluty istotny wpływ wywiera również zasada popytu i podaży. Zmiany podaży pieniądza, warunków gospodarczych i polityki pieniężnej mogą oddziaływać na dynamikę popytu i podaży, a tym samym na siłę nabywczą i względną wartość walut.
1. Inflacja i deflacja
Inflacja i deflacja to dwa przeciwstawne zjawiska, które mogą istotnie wpływać na wartość waluty. Inflacja może wystąpić, gdy podaż waluty rośnie szybciej niż zdolność gospodarki do wytwarzania towarów i usług, co prowadzi do ogólnego wzrostu cen i spadku siły nabywczej waluty. Z kolei deflacja występuje, gdy podaż waluty rośnie wolniej niż potencjał gospodarki, co skutkuje ogólnym spadkiem cen i wzrostem realnej wartości waluty. Choć łagodna deflacja może być korzystna dla konsumentów, długotrwała i głęboka deflacja może mieć szkodliwe skutki dla wzrostu gospodarczego i stabilności finansowej, czego dowodzi doświadczenie Japonii od lat 90. XX wieku.
2. Polityka pieniężna i kursy walutowe
Banki centralne odgrywają istotną rolę w kształtowaniu wartości waluty poprzez decyzje z zakresu polityki pieniężnej, w szczególności zmiany stóp procentowych oraz interwencje na rynku walutowym. Jak zauważa Frankel (2011) w analizie determinant kursów walutowych, wyższe stopy procentowe zwykle przyciągają napływ kapitału zagranicznego, zwiększając popyt na daną walutę, a tym samym jej wartość względem innych walut. Z kolei niższe stopy procentowe mogą zmniejszać atrakcyjność waluty, co potencjalnie prowadzi do spadku jej wartości. Banki centralne mogą interweniować na rynkach walutowych w celu regulowania relacji popytu i podaży swoich walut. Kupując lub sprzedając własne waluty na rynku otwartym, banki centralne mogą oddziaływać na kursy walutowe i potencjalnie wspierać lub osłabiać wartość swoich walut względem innych, jak wyjaśnia Międzynarodowy Fundusz Walutowy (MFW) (2022).
C. Wskaźniki ekonomiczne
Wartość waluty jest również ściśle powiązana z wynikami i postrzeganą siłą gospodarki, na której się opiera. Kluczowe wskaźniki ekonomiczne, takie jak produkt krajowy brutto (PKB), stopa bezrobocia i stopa inflacji, stanowią istotne czynniki przy ocenie kondycji i stabilności gospodarki, a w konsekwencji wartości jej waluty.
1. Produkt krajowy brutto (PKB)
PKB jest powszechnie stosowaną miarą produkcji gospodarczej i wyników gospodarczych kraju. Jak podkreśla Bank Światowy (2023), wyższe tempo wzrostu PKB zazwyczaj świadczy o silnej i rozwijającej się gospodarce, co może zwiększać zaufanie do waluty i jej wartość. Inwestorzy i uczestnicy rynku zwykle preferują waluty krajów o silnym wzroście gospodarczym, ponieważ wskazuje to na większą stabilność, potencjalne możliwości inwestycyjne oraz rosnący popyt na walutę w handlu międzynarodowym.
2. Stopy bezrobocia
Stopa bezrobocia jest kolejnym istotnym wskaźnikiem ekonomicznym, który może wpływać na wartość waluty. Jak podkreśla Organizacja Współpracy Gospodarczej i Rozwoju (OECD) (2021), niska stopa bezrobocia wskazuje na zdrowy rynek pracy i silną aktywność gospodarczą, co wzmacnia postrzeganie gospodarki jako silnej i stabilnej. Z kolei wysoka stopa bezrobocia może sygnalizować osłabienie gospodarki, co potencjalnie podważa zaufanie do waluty i prowadzi do spadku jej wartości względem innych walut.
3. Stopy inflacji
Stabilna i umiarkowana inflacja jest powszechnie postrzegana jako wskaźnik dobrze zarządzanej gospodarki, wzmacniający zaufanie do waluty. Jak stwierdził Europejski Bank Centralny (EBC) (2022), nadmiernie wysoka inflacja może podważać siłę nabywczą waluty i osłabiać jej wartość. Banki centralne uważnie monitorują wskaźniki inflacji i często odpowiednio dostosowują swoją politykę pieniężną, aby utrzymać stabilność cen i wspierać wartość waluty, co podkreślił Bank Anglii (2023). Ogólnie rzecz biorąc, korzystne wskaźniki gospodarcze, takie jak silny wzrost PKB, niskie bezrobocie i stabilna inflacja, zwykle umacniają wartość waluty, budując zaufanie do gospodarki i do zdolności władz monetarnych do utrzymania stabilności gospodarczej.
III. Potencjalny upadek waluty
Choć tworzenie i wycena waluty stanowią kluczowe elementy systemów monetarnych, równie ważne jest zrozumienie czynników, które mogą prowadzić do upadku walut i kryzysów gospodarczych. Do erozji zaufania do waluty, a w konsekwencji do jej deprecjacji lub załamania, mogą przyczyniać się liczne czynniki, od hiperinflacji, przez załamanie gospodarcze, po kryzysy bankowe.
A. Hiperinflacja
Hiperinflacja to stan szybkiego i niekontrolowanego wzrostu cen, któremu często towarzyszy znaczna utrata zaufania do waluty. Gdy pojawia się hiperinflacja, wartość waluty szybko spada, co coraz bardziej utrudnia utrzymanie stabilności gospodarczej i prowadzenie bieżących transakcji.
1. Przyczyny hiperinflacji
Hiperinflacja może mieć różne przyczyny, wśród których wyróżniają się dwie podstawowe:
a. Nadmierna emisja pieniądza
Jedną z najczęstszych przyczyn hiperinflacji jest nadmierna emisja pieniądza przez rządy lub banki centralne. Jak stwierdzają Hanke i Krus (2012) w badaniu poświęconym epizodom hiperinflacji, gdy rządy drukują pieniądz w sposób niekontrolowany, aby sfinansować duże deficyty lub spłacić zadłużenie, może to prowadzić do poważnej nadpodaży pieniądza w obiegu w stosunku do dostępnych dóbr i usług. Tak nadmierna podaż pieniądza może szybko obniżyć jego wartość, wywołując błędne koło dalszej emisji pieniądza i jeszcze wyższych stóp inflacji, co zaobserwowano w licznych przypadkach historycznych przeanalizowanych przez Cagana (1956).
b. Utrata dyscypliny fiskalnej
Kolejnym istotnym czynnikiem przyczyniającym się do hiperinflacji jest utrata dyscypliny fiskalnej przez rządy. Jak zauważyli Alesina i in. (1992) w analizie polityki fiskalnej i inflacji, utrzymujące się duże deficyty budżetowe, którym nie towarzyszy odpowiedni wzrost gospodarczy ani zwiększenie dochodów, mogą napędzać presję inflacyjną. Jeżeli rządy uciekają się do nadmiernego zadłużania się lub emisji pieniądza w celu sfinansowania tych deficytów, może to ostatecznie doprowadzić do deprecjacji waluty i potencjalnie wywołać hiperinflację, czego przykładem są doświadczenia kilku państw Ameryki Łacińskiej w latach 80. i 90. XX wieku (Fischer i in., 2002).
2. Historyczne przykłady hiperinflacji
W historii odnotowano kilka przypadków hiperinflacji, które stanowią przestrogę przed jej wyniszczającymi skutkami dla gospodarek i społeczeństw.
a. Niemcy w okresie Republiki Weimarskiej (lata 20. XX wieku)
Jeden z najbardziej niesławnych przykładów hiperinflacji miał miejsce w Republice Weimarskiej w Niemczech na początku lat dwudziestych XX wieku. Jak wskazuje Sargent (1982), po I wojnie światowej Niemcy były obciążone znacznymi reparacjami wojennymi i długami, co skłoniło rząd do emisji nadmiernych ilości pieniądza w celu wywiązania się z tych zobowiązań. Nadmierna podaż waluty szybko obniżyła wartość marki niemieckiej, a w szczytowym okresie kryzysu hiperinflacyjnego ceny podwajały się niemal co kilka dni. Sytuacja stała się tak poważna, że niemieckie banknoty były praktycznie bezwartościowe, a ludzie uciekali się do wymiany barterowej lub używali walut obcych w codziennych transakcjach, co opisuje Fergusson (1975).
b. Zimbabwe (lata 2000.)
Niedawno Zimbabwe doświadczyło jednego z najgorszych epizodów hiperinflacji we współczesnej historii. Począwszy od końca lat dziewięćdziesiątych, splot błędów w zarządzaniu gospodarką, w tym kontrowersyjna polityka reformy rolnej i niepohamowane wydatki rządowe, doprowadził do poważnego kryzysu gospodarczego, co analizowali Hanke i Kwok (2009).
Wskaźniki inflacji gwałtownie wzrosły, osiągając według szacunków Cato Institute szczyt na poziomie 79,6 miliarda procent w ujęciu miesięcznym w listopadzie 2008 roku. Dolar zimbabwejski stał się praktycznie bezwartościowy, a kraj ostatecznie porzucił własną walutę na rzecz walut obcych, przede wszystkim dolara amerykańskiego. Przykłady te ukazują katastrofalne skutki hiperinflacji, która może prowadzić do całkowitej utraty zaufania do waluty, załamania gospodarczego i poważnych trudności dla obywateli.
B. Załamanie gospodarcze
Załamanie gospodarcze oznacza poważny i długotrwały spadek aktywności gospodarczej państwa, któremu często towarzyszy gwałtowny spadek wartości jego waluty. Może ono zostać wywołane różnymi czynnikami, w tym utratą zaufania do stabilności gospodarczej lub politycznej państwa bądź niewypłacalnością w odniesieniu do długu państwowego.
1. Czynniki wyzwalające załamanie gospodarcze
a. Utrata zaufania
Zaufanie inwestorów i opinii publicznej odgrywa kluczową rolę w utrzymaniu zdrowej gospodarki i waluty. Jak zauważają Reinhart i Rogoff (2009) w swojej analizie kryzysów finansowych, gdy uczestnicy rynku tracą wiarę w stabilność gospodarczą lub polityczną danego kraju, może to prowadzić do gwałtownej dewaluacji waluty. Utrata zaufania może wynikać z różnych czynników, takich jak niestabilność polityczna, błędy w zarządzaniu gospodarką lub wstrząsy zewnętrzne, jak klęski żywiołowe czy napięcia geopolityczne. W miarę erozji zaufania inwestorzy mogą zacząć wycofywać kapitał z danego kraju, co prowadzi do wyprzedaży waluty i dalszego pogłębienia recesji, jak miało to miejsce w kilku kryzysach rynków wschodzących w latach 90. XX wieku (Calvo i Mendoza, 2000).
b. Niewykonanie zobowiązań z tytułu zadłużenia
Kolejnym istotnym czynnikiem wywołującym załamanie gospodarcze jest niewykonanie przez państwo zobowiązań dłużnych. Jak podkreślają Sturzenegger i Zettelmeyer (2006) w badaniu kryzysów zadłużenia państw, gdy rząd nie jest w stanie lub nie chce spłacić swoich długów, może to mieć poważne konsekwencje dla systemu finansowego i waluty kraju.
Niewypłacalność państwa może prowadzić do utraty wiarygodności na rynkach międzynarodowych, utrudniając dostęp do dalszego finansowania lub pozyskiwanie inwestycji zagranicznych. To z kolei może skutkować ucieczką kapitału, dewaluacją waluty i poważnym spadkiem aktywności gospodarczej, czego przykładem jest kryzys zadłużenia Grecji, który rozpoczął się w latach 2009–2010 (Lane, 2012).
2. Historyczne przykłady załamań gospodarczych
W historii odnotowano kilka przypadków załamania gospodarczego, którym często towarzyszyła znaczna dewaluacja lub porzucenie waluty krajowej.
a. Argentyna (2001)
W 2001 r. Argentyna doświadczyła poważnego kryzysu gospodarczego, który doprowadził do porzucenia powiązania waluty z dolarem amerykańskim i znacznej dewaluacji peso argentyńskiego, co udokumentował Mussa (2002). Kryzys był następstwem wieloletnich błędów w zarządzaniu gospodarką, w tym polityki sztywnego kursu walutowego, nadmiernego zadłużenia i wysokiego poziomu długu publicznego. Wraz z zanikiem zaufania do zdolności rządu do obsługi zadłużenia kapitał opuszczał kraj, co doprowadziło do kryzysu bankowego i ostatecznie do niewykonania zobowiązań dłużnych. W 2002 r. peso straciło około 70% wartości wobec dolara amerykańskiego, a kraj pogrążył się w głębokiej recesji, której towarzyszyły powszechne niepokoje społeczne i turbulencje polityczne.
C. Kryzys bankowy
Kryzysy bankowe mogą mieć daleko idące konsekwencje dla stabilności systemu finansowego kraju i całej gospodarki, co może prowadzić do utraty zaufania do waluty oraz poważnych skutków gospodarczych.
1. Awarie systemowe
Kryzysy bankowe mogą wynikać z różnych systemowych nieprawidłowości w sektorze finansowym, w tym:
a. Upadłość banku
Gdy banki mierzą się z masowymi niespłaconymi kredytami, zwłaszcza w sektorach takich jak rynek nieruchomości czy kredyty konsumenckie, może to prowadzić do niewypłacalności. Jak wyjaśniają Laeven i Valencia (2013) w analizie kryzysów bankowych, w miarę narastania kredytów zagrożonych i spadku wartości aktywów banki mogą nie być w stanie wywiązać się ze zobowiązań finansowych, co wywołuje kryzys zaufania do systemu bankowego.
b. Kryzys płynności
Nawet wypłacalne banki mogą doświadczyć kryzysu płynności w przypadku nagłego i powszechnego wycofywania depozytów. Jak zauważają Diamond i Dybvig (1983) w swoim wpływowym modelu paniki bankowej (bank run), może to wynikać z utraty zaufania do systemu bankowego lub z okresów niepewności gospodarczej. Jeżeli banki nie są w stanie sprostać żądaniom wypłat, ani z płynnych rezerw, ani poprzez dostęp do awaryjnych linii kredytowych, może to doprowadzić do poważnego niedoboru płynności i potencjalnie wywołać szerszy kryzys bankowy, co podkreślają Freixas i in. (2000) w analizie polityk pożyczkodawcy ostatniej instancji.
2. Historyczne przykłady kryzysów bankowych
Światowy kryzys finansowy z 2008 roku stanowi dobitne przypomnienie o niszczących skutkach, jakie kryzysy bankowe mogą wywierać na gospodarki i waluty.
a. Światowy kryzys finansowy (2008)
Światowy kryzys finansowy 2008 r. został wywołany załamaniem rynku kredytów hipotecznych typu subprime w Stanach Zjednoczonych, które obnażyło słabości systemu finansowego i doprowadziło do utraty zaufania do sektora bankowego, co udokumentował Brunnermeier (2009). Upadek Lehman Brothers, jednego z największych banków inwestycyjnych, we wrześniu 2008 r. był momentem przełomowym, który pogłębił kryzys, prowadząc do zamrożenia rynków kredytowych i poważnego załamania gospodarczego, jak analizowali Gorton i Metrick (2012). Rządy i banki centralne na całym świecie interweniowały, uruchamiając ogromne programy ratunkowe, pakiety stymulacyjne i nadzwyczajne instrumenty udzielania pożyczek, aby ustabilizować system finansowy i zapobiec całkowitemu załamaniu światowej gospodarki, co szczegółowo opisali Reinhart i Rogoff (2009). Kryzys uwidocznił wzajemne powiązania globalnych rynków finansowych oraz możliwość daleko idących skutków niestabilności sektora bankowego dla gospodarek i walut na całym świecie, na co zwrócili uwagę Claessens i in. (2010).
D. Szoki zewnętrzne
Chociaż czynniki wewnętrzne, takie jak błędy w zarządzaniu gospodarką i nieskuteczna polityka, mogą przyczyniać się do upadku waluty, istotną rolę w podważaniu stabilności walut i gospodarek mogą odgrywać również wstrząsy zewnętrzne.
1. Wpływ szoków zewnętrznych
Szoki zewnętrzne mogą przybierać różne formy, w tym:
a. Wojny i klęski żywiołowe
Poważne wojny i klęski żywiołowe mogą zakłócać aktywność gospodarczą, łańcuchy dostaw i przepływy handlowe, prowadząc do istotnych konsekwencji gospodarczych i potencjalnej dewaluacji walut, jak zauważył Barro (2009) w swojej analizie rzadkich katastrof i rynków aktywów. Zniszczenie infrastruktury, utrata zdolności produkcyjnych i zakłócenia handlu mogą prowadzić do pogorszenia bilansu handlowego kraju, spadku wpływów z eksportu i spadku produkcji gospodarczej, co może podważać wartość jego waluty, co obserwowano po największych konfliktach i klęskach żywiołowych na przestrzeni historii.
b. Wydarzenia geopolityczne
Wydarzenia geopolityczne, takie jak sankcje handlowe, niestabilność polityczna czy konflikty między państwami, mogą również wywierać głęboki wpływ na waluty i gospodarki, jak podkreślił Pape (1997) w swojej analizie sankcji gospodarczych. Sankcje handlowe mogą na przykład zakłócić zdolność państwa do eksportu towarów i usług, co potencjalnie prowadzi do spadku wpływów dewizowych i deprecjacji waluty, czego przykładem są Iran i Korea Północna (Hufbauer et al., 2009). Niestabilność polityczna lub konflikty mogą podważyć zaufanie inwestorów, wywołując ucieczkę kapitału i dodatkowo pogłębiając trudności gospodarcze, co obserwowano wielokrotnie w historii w okresach niepokojów społecznych i zawirowań politycznych.
c. Szoki cen surowców
W przypadku państw w dużym stopniu uzależnionych od eksportu surowców, takich jak ropa naftowa czy produkty rolne, wahania światowych cen surowców mogą mieć istotne konsekwencje dla ich gospodarek i walut, co podkreślają Arezki i Blanchard (2014) w analizie szoków cen surowców. Gwałtowny spadek cen surowców może prowadzić do pogorszenia bilansu handlowego, zmniejszenia przychodów z eksportu oraz potencjalnej dewaluacji waluty, jeżeli gospodarka nie jest dostatecznie zdywersyfikowana, czego przykładem są doświadczenia kilku państw eksportujących ropę w okresach niskich cen ropy (Husain i in., 2015).
2. Przykład historyczny: Wenezuela
Trwający kryzys gospodarczy w Wenezueli jest wymownym przykładem tego, w jaki sposób wstrząsy zewnętrzne, nałożone na błędy w zarządzaniu wewnętrznym, mogą przyczynić się do upadku waluty i szerzej pojętej gospodarki. Gospodarka Wenezueli jest silnie uzależniona od eksportu ropy naftowej, a gwałtowny spadek światowych cen ropy, który rozpoczął się w 2014 roku, znacząco obniżył wpływy eksportowe kraju oraz dochody rządu. Ten zewnętrzny wstrząs został pogłębiony przez lata błędnego zarządzania gospodarką, w tym nadmierne wydatki rządowe, kontrolę cen i nacjonalizację przemysłu, które ograniczyły inwestycje i produktywność sektora prywatnego, co analizują Hausmann i Rodríguez (2014). W rezultacie wenezuelski boliwar gwałtownie stracił na wartości, a stopy hiperinflacji osiągnęły zawrotne poziomy. Dla 2018 roku Międzynarodowy Fundusz Walutowy prognozował inflację na poziomie 1 miliona procent; bank centralny podał następnie wartość 130 060%, a Zgromadzenie Narodowe oszacowało ją na około 1,7 miliona procent. Boliwar stał się w istocie bezwartościowy. Połączenie wstrząsów zewnętrznych, błędów w zarządzaniu gospodarką i utraty zaufania społecznego do polityki rządu doprowadziło do poważnego kryzysu gospodarczego, powszechnych niedoborów podstawowych towarów oraz kryzysu humanitarnego w Wenezueli, co udokumentowali Doocy i in. (2019).
IV. Rozwiązania alternatywne
Choć upadek waluty może mieć niszczące skutki, istnieją potencjalne rozwiązania i podejścia, które pomagają ograniczać te ryzyka i wspierać stabilność monetarną. Obejmują one zarówno silną politykę pieniężną i dywersyfikację rezerw, jak i innowacje technologiczne oraz reformy strukturalne.
A. Silna polityka pieniężna
Jednym z najskuteczniejszych sposobów utrzymania stabilności i wartości waluty jest prowadzenie przez banki centralne silnej i przejrzystej polityki pieniężnej.
1. Kluczowe elementy skutecznej polityki pieniężnej
a. Stabilne cele inflacyjne
Banki centralne powinny ustanawiać i utrzymywać wiarygodne cele inflacyjne, najczęściej na poziomie 2% rocznie. Jak podkreślają Bernanke i in. (1999) w analizie strategii celu inflacyjnego, utrzymywanie niskiej i stabilnej inflacji może pomagać w zachowaniu siły nabywczej waluty i wspierać stabilność gospodarczą.
b. Zrównoważona polityka stóp procentowych
Polityka stóp procentowych powinna być starannie kalibrowana, aby równoważyć dwa cele: wspieranie wzrostu gospodarczego i utrzymanie stabilności cen. Jak zauważył Taylor (1993) w swojej fundamentalnej pracy o regułach polityki pieniężnej, banki centralne powinny dostosowywać stopy procentowe w reakcji na zmieniające się warunki gospodarcze, takie jak rosnąca inflacja lub spowolnienie wzrostu, aby utrzymać zdrową równowagę.
c. Jasna komunikacja i transparentność
Banki centralne powinny priorytetowo traktować jasną komunikację i przejrzystość swoich decyzji i działań w zakresie polityki pieniężnej. Jak podkreślili Blinder i in. (2008) w analizie komunikacji banków centralnych, zapewnienie uczestnikom rynku jasnego zrozumienia celów i strategii banku centralnego może wzmacniać zaufanie do waluty i ograniczać niepewność.
2. Przykład: podwójny mandat Rezerwy Federalnej
Rezerwa Federalna, bank centralny Stanów Zjednoczonych, ilustruje znaczenie solidnej polityki pieniężnej poprzez swój podwójny mandat: maksymalne zatrudnienie i stabilność cen, określony w ustawie o Rezerwie Federalnej (Federal Reserve Act). Równoważąc te dwa cele, Rezerwa Federalna dąży do wspierania wzrostu gospodarczego przy jednoczesnym zachowaniu stabilności cen, wspierając tym samym wartość i stabilność dolara amerykańskiego, jak wyjaśnia Bernanke (2013). Decyzje Rezerwy Federalnej w zakresie polityki pieniężnej, takie jak zmiana stopy funduszy federalnych czy wdrażanie środków luzowania ilościowego, są kierowane tymi mandatami i przejrzyście komunikowane opinii publicznej oraz rynkom finansowym, zgodnie z opisem zawartym w okresowych raportach i komunikatach Rezerwy Federalnej dotyczących polityki.
B. Dywersyfikacja rezerw
Aby ograniczyć ryzyka związane z nadmiernym uzależnieniem od jednej waluty lub jednego regionu gospodarczego, państwa mogą dywersyfikować swoje rezerwy walutowe, utrzymując zróżnicowany portfel walut, metali szlachetnych i innych aktywów.
1. Korzyści z dywersyfikacji rezerw
a. Ograniczanie ryzyka
Utrzymując zdywersyfikowany portfel rezerw, państwa mogą ograniczyć swoją ekspozycję na potencjalny upadek lub deprecjację jakiejkolwiek pojedynczej waluty. Jak podkreślili Papaioannou i in. (2006) w analizie zarządzania rezerwami, może to stanowić bufor chroniący przed zewnętrznymi wstrząsami lub kryzysami gospodarczymi, które mogłyby wpłynąć na daną walutę lub region.
b. Większa elastyczność
Zdywersyfikowany portfel rezerw zapewnia większą elastyczność w zarządzaniu potrzebami kraju w zakresie walut obcych i w przeprowadzaniu transakcji międzynarodowych. Jak zauważają Jeanne i Rancière (2011) w analizie optymalnych poziomów rezerw, umożliwia on wykorzystanie alternatywnych walut lub aktywów w sytuacji, gdy jedna waluta doświadcza zmienności lub deprecjacji.
c. Wzmocniona siła przetargowa
Utrzymywanie rezerw w wielu walutach może wzmocnić pozycję negocjacyjną państwa w międzynarodowych negocjacjach handlowych i porozumieniach finansowych, ponieważ zmniejsza jego zależność od jednej waluty lub bloku gospodarczego.
2. Przykład: dywersyfikacja rezerw w Chinach
Rezerwy walutowe Chin, największe na świecie, tradycyjnie koncentrowały się w aktywach denominowanych w dolarach amerykańskich. Chiny nie publikują struktury walutowej tych rezerw, jednak ich zasoby amerykańskich papierów skarbowych zmniejszyły się ze szczytowego poziomu powyżej 1,3 bln USD w 2013 r., a Ludowy Bank Chin informuje o znaczących zakupach złota od listopada 2022 r. Deklarowanym celem jest dywersyfikacja i ograniczenie ekspozycji na jakąkolwiek pojedynczą walutę.
C. Innowacje technologiczne
Szybki rozwój technologii finansowych (fintech) oraz badanie przez banki centralne możliwości wprowadzenia walut cyfrowych stwarzają potencjalne rozwiązania służące zwiększeniu przejrzystości, sprawności i kontroli w systemach pieniężnych.
1. Cyfrowe waluty banków centralnych (CBDC)
Cyfrowe waluty banków centralnych (CBDC) to cyfrowe formy waluty fiducjarnej emitowane i regulowane przez banki centralne. W zależności od projektu mogą działać w oparciu o centralny rejestr lub technologię rozproszonego rejestru.
a. Potencjalne korzyści z CBDC
- Zwiększona przejrzystość oraz możliwość audytu podaży waluty i transakcji.
- Zwiększenie efektywności i obniżenie kosztów transakcji finansowych, jak odnotowali Engert i Fung (2017) w analizie walut cyfrowych banków centralnych (CBDC).
- Większe możliwości kontroli i monitorowania dla banków centralnych, umożliwiające skuteczniejsze prowadzenie polityki pieniężnej, jak podkreślają Dyson i Hodgson (2016) w swojej ocenie możliwości związanych z CBDC.
- Zwiększenie włączenia finansowego poprzez zapewnienie dostępu do cyfrowych systemów płatności, zwłaszcza w regionach o ograniczonym dostępie do tradycyjnych usług bankowych.
b. Wyzwania i kwestie do rozważenia
- Zapewnienie cyberbezpieczeństwa i ochrona przed oszustwami lub atakami hakerskimi, na co zwrócili uwagę Auer i Böhme (2020) w analizie ryzyk związanych z technologią CBDC.
- Zapewnienie użytkownikom prywatności i ochrony danych, jak zauważają Garratt i van Oordt (2021) w analizie kwestii prywatności w CBDC.
- Zarządzanie przejściem od walut fizycznych do cyfrowych, w tym potencjalnymi zakłóceniami w funkcjonowaniu istniejących systemów finansowych i pośredników, co omawiają Meaning i in. (2018) w swojej ocenie makroekonomicznych skutków CBDC.
2. Przykład: cyfrowy juan
Ludowy Bank Chin (PBOC) jest w czołówce prac nad CBDC, pilotując cyfrowy juan (e-CNY) w różnych miastach Chin, jak odnotował Chorzempa (2021) w swojej analizie postępów Chin w zakresie CBDC. Cyfrowy juan ma na celu modernizację chińskich systemów płatniczych, zwiększenie włączenia finansowego oraz zapewnienie większej przejrzystości i kontroli nad krajowym systemem monetarnym, jak wskazał PBOC (2021). E-CNY jest scentralizowanym, dwupoziomowym systemem dystrybuowanym za pośrednictwem banków komercyjnych, a nie publicznego łańcucha bloków; PBOC opisuje swoje podejście do prywatności jako „kontrolowaną anonimowość”, umożliwiającą śledzenie transakcji w celu zwalczania prania pieniędzy i uchylania się od opodatkowania.
D. Reformy strukturalne
Kompleksowe reformy strukturalne w obszarach takich jak ład instytucjonalny, polityka fiskalna i regulacje finansowe mogą odgrywać kluczową rolę we wzmacnianiu odporności gospodarczej i zapobieganiu upadkowi systemów monetarnych.
1. Kluczowe obszary reform strukturalnych
a. Ład korporacyjny i przejrzystość
Reformy mające na celu zwiększenie przejrzystości, odpowiedzialności i dobrych praktyk w zakresie ładu instytucjonalnego mogą pomóc w odbudowie zaufania publicznego do instytucji i wspierać stabilność gospodarczą, co podkreślili Acemoglu i Robinson (2012) w swojej analizie roli instytucji w rozwoju gospodarczym. Mogą one obejmować takie działania, jak wzmocnienie walki z korupcją, usprawnienie zarządzania sektorem publicznym oraz zwiększenie przejrzystości procesów decyzyjnych administracji, co zalecił Międzynarodowy Fundusz Walutowy (MFW, 2019) w wytycznych dotyczących reform ładu instytucjonalnego.
b. Dyscyplina fiskalna i zarządzanie długiem
Wdrażanie reform fiskalnych sprzyjających dyscyplinie finansowej i zrównoważonemu zarządzaniu długiem ma kluczowe znaczenie dla utrzymania stabilności makroekonomicznej oraz zapobiegania nadmiernemu zadłużaniu się lub emisji pieniądza, jak zauważają Reinhart i Rogoff (2010) w analizie dynamiki zadłużenia i wzrostu. Może to obejmować takie środki, jak reguły fiskalne ograniczające deficyty budżetowe, mechanizmy restrukturyzacji długu oraz usprawnione systemy poboru podatków i zarządzania dochodami, co sugeruje Organizacja Współpracy Gospodarczej i Rozwoju (OECD, 2015) w swoich zaleceniach dotyczących reform polityki fiskalnej.
c. Regulacja i nadzór nad sektorem finansowym
Wzmocnienie regulacji i nadzoru nad sektorem finansowym może pomóc ograniczyć ryzyko kryzysów bankowych i sprzyjać bardziej odpornemu systemowi finansowemu, jak podkreślają Claessens i Kodres (2014) w analizie reformy regulacyjnej po globalnym kryzysie finansowym. Reformy w tym obszarze mogą obejmować takie środki, jak zaostrzenie wymogów kapitałowych i płynnościowych wobec banków, doskonalenie praktyk zarządzania ryzykiem oraz ustanowienie skutecznych mechanizmów restrukturyzacji i uporządkowanej likwidacji upadających instytucji finansowych, zgodnie z zaleceniami Bazylejskiego Komitetu Nadzoru Bankowego (BCBS, 2017) zawartymi w wytycznych dotyczących wzmacniania regulacji bankowych.
2. Przykład: reformy pokryzysowe w strefie euro
Światowy kryzys finansowy z 2008 r. oraz następujący po nim europejski kryzys zadłużenia państw uwidoczniły potrzebę reform strukturalnych w strefie euro w celu wzmocnienia unii gospodarczej i walutowej regionu. W odpowiedzi podjęto szereg inicjatyw, w tym:
a. Europejski Mechanizm Stabilności (ESM)
Ustanowienie ESM, stałego mechanizmu pomocy finansowej dla państw strefy euro, miało na celu stworzenie siatki bezpieczeństwa i zapobieżenie wymknięciu się spod kontroli przyszłych kryzysów zadłużenia. ESM może udzielać pożyczek i innych form pomocy finansowej państwom członkowskim znajdującym się w poważnych trudnościach finansowych, z zastrzeżeniem ścisłych warunków i wymogów reform, określonych w Traktacie ustanawiającym ESM (2012).
b. Unia bankowa
Utworzenie europejskiej unii bankowej było kluczową reformą mającą na celu wzmocnienie regulacji i nadzoru nad sektorem bankowym w strefie euro, co udokumentowali Howarth i Quaglia (2016) w analizie rozwoju unii bankowej. Inicjatywa ta obejmowała ustanowienie Jednolitego Mechanizmu Nadzorczego (SSM) sprawującego nadzór nad dużymi bankami oraz Jednolitego Mechanizmu Restrukturyzacji i Uporządkowanej Likwidacji (SRM) przeznaczonego dla upadających banków, natomiast Europejski System Ubezpieczenia Depozytów (EDIS), zaproponowany przez Komisję Europejską w 2015 roku, nie został dotąd przyjęty.
c. Pakt fiskalny i reformy zarządzania gospodarczego
Pakt fiskalny oraz inne reformy w zakresie zarządzania miały na celu wzmocnienie dyscypliny fiskalnej i koordynacji między państwami strefy euro. Pakt fiskalny wprowadził surowsze zasady i limity liczbowe dotyczące deficytów budżetowych i poziomu zadłużenia, z zamiarem zapewnienia zrównoważonych finansów publicznych i zapobiegania nadmiernemu zadłużaniu się, jak określono w Traktacie o stabilności, koordynacji i zarządzaniu w Unii Gospodarczej i Walutowej (2012). Ponadto podjęto wysiłki na rzecz wzmocnienia koordynacji polityki gospodarczej oraz zwiększenia demokratycznej odpowiedzialności w procesach decyzyjnych strefy euro. Choć wdrażanie i skuteczność tych reform pozostają przedmiotem ciągłych dyskusji i wyzwań, stanowią one istotne kroki w kierunku przeciwdziałania słabościom strukturalnym ujawnionym podczas kryzysów oraz zwiększenia odporności unii gospodarczej i walutowej strefy euro.
Czy bank centralny może stać się niewypłacalny?
Poniżej przedstawiamy pełne omówienie tego, w jaki sposób bank centralny może stać się de facto niewypłacalny, jak taka niewypłacalność może narastać w kolejnych etapach oraz jak zasady te odnoszą się do nierównowagi sald TARGET w Eurosystemie, w szczególności między Niemcami z jednej strony a Hiszpanią i Włochami z drugiej. Ponadto przedstawiamy rozwiązania alternatywne wraz z rzetelną oceną ich wykonalności i nieodłącznego prawdopodobieństwa.
1. Podstawy koncepcyjne: czy bank centralny może stać się niewypłacalny?
Zgodnie z tradycyjnym poglądem ekonomistów bank centralny emitujący własną walutę fiducjarną nie może „zbankrutować” w konwencjonalnym znaczeniu: może tworzyć nieograniczone ilości pieniądza podstawowego (rezerw) w celu wywiązania się ze zobowiązań w walucie krajowej. Niewypłacalność staje się jednak wyobrażalna, gdy aktywa banku skorygowane o wartość rynkową są trwale niższe niż jego zobowiązania, co powoduje tak dotkliwą utratę zaufania, że podważona zostaje sama waluta. Gdy zaufanie zanika, może nastąpić lawinowy wzrost inflacji lub hiperinflacja, co w praktyce pozbawia zobowiązania banku wartości lub, jak pokazują przykłady historyczne, niemal całkowicie ją odbiera.
W uproszczeniu kluczowa różnica jest następująca:
- Utrata płynności: Tymczasowa lub krótkotrwała niezdolność do regulowania zobowiązań płatniczych. Banki centralne co do zasady nie napotykają tego problemu w odniesieniu do własnej waluty.
- Niewypłacalność: Strukturalna niezgodność, w której wartość bieżąca aktywów jest niższa od wartości bieżącej zobowiązań. Utrzymujące się deficyty, niska jakość aktywów i utrata zaufania mogą prowadzić do erozji kapitału w ujęciu wyceny rynkowej – nawet jeśli bank nadal emituje pieniądz.
Choć zdarza się to rzadko, historia pokazuje, że bank centralny może znaleźć się w stanie faktycznej niewypłacalności, jeżeli jego aktywa, przede wszystkim w postaci obligacji skarbowych lub rezerw walutowych, ulegną istotnemu osłabieniu wartości. Sytuacja ta ulega pogorszeniu, jeśli jednocześnie dochodzi do erozji wiarygodności banku centralnego, co może wywołać ucieczkę kapitału, dewaluację waluty oraz potencjalnie hiperinflację.
2. Precedens historyczny: hiperinflacje w okresie międzywojennym
Historycy gospodarki (np. Sargent, „The Ends of Four Big Inflations”, 1982) zauważają, że hiperinflacje w Austrii, na Węgrzech, w Polsce i w Niemczech po I wojnie światowej były wywołane następującym łańcuchem zdarzeń:
- Kumulacja aktywów niskiej jakości: Banki centralne finansowały swoje rządy bezpośrednio, nabywając bony skarbowe lub inne zobowiązania państwa na ogromną skalę, często na niekorzystnych warunkach i z niewielkim uwzględnieniem ryzyka niewypłacalności.
- Postrzeganie niewypłacalności: Gdy krajowi i zagraniczni posiadacze waluty zdali sobie sprawę, że te banki centralne obciążone są wątpliwymi aktywami, uznali, że banki te nie są już w stanie utrzymać realnej wartości waluty.
- Utrata zaufania i ucieczka kapitału: Uczestnicy rynku poszukiwali schronienia w alternatywnych, silniejszych walutach (np. w dolarze amerykańskim, franku szwajcarskim lub funcie brytyjskim). Ucieczka z waluty lokalnej doprowadziła do gwałtownej deprecjacji kursu walutowego.
- Gwałtowny wzrost cen i hiperinflacja: W miarę załamywania się zewnętrznej wartości waluty ceny krajowe gwałtownie rosły: zarówno wskutek wzrostu kosztu importu, jak i psychologicznego samonapędzania się spirali hiperinflacyjnej.
Ta sekwencja zdarzeń uwidacznia podatność bilansu banku centralnego w warunkach skrajnego finansowania monetarnego oraz kluczową rolę zaufania w utrzymaniu wartości pieniądza fiducjarnego.
3. Niewypłacalność w kontekście Eurosystemu
3.1 Nietypowa struktura Eurosystemu
W strefie euro Europejski Bank Centralny (EBC) i krajowe banki centralne (KBC) tworzą Eurosystem. Dzielą one określone zobowiązania i są związane wspólnymi decyzjami polityki pieniężnej, jednak każdy krajowy bank centralny prowadzi własny bilans. Struktura ta generuje salda TARGET: w istocie są to wewnątrzeurosystemowe należności i zobowiązania wynikające z płatności transgranicznych:
- Krajowe banki centralne będące wierzycielami (np. Bundesbank w Niemczech) kumulują dodatnie pozycje w systemie TARGET.
- Krajowe banki centralne o ujemnej pozycji (np. Banca d’Italia, Banco de España) wykazują ujemne pozycje w systemie TARGET.
System TARGET został zaprojektowany jako techniczny system rozrachunkowy, zapewniający sprawny przepływ płynności w strefie euro. Jednak duże i utrzymujące się nierównowagi w systemie TARGET mogą odzwierciedlać strukturalne przepływy kapitału, postrzegane różnice w poziomie ryzyka między państwami członkowskimi oraz częściową segmentację rynków finansowych strefy euro.
3.2 Dlaczego duże zakupy aktywów zwiększają ryzyko
Od czasu kryzysów zadłużenia suwerennego (2010–2012) EBC nabył ogromne ilości obligacji rządowych państw o wysokim obciążeniu długiem (Włochy, Hiszpania itd.), dążąc do obniżenia kosztów zaciągania pożyczek i stabilizacji rynków. Odbywało się to w ramach różnych programów (SMP, PSPP, PEPP itd.). Zakupy netto zakończyły się w 2022 r., a reinwestowanie w ramach APP i PEPP zakończyło się odpowiednio w lipcu 2023 r. i pod koniec 2024 r., zatem portfel jest obecnie stopniowo zmniejszany; niemniej EBC i krajowe banki centralne nadal posiadają duży portfel obligacji suwerennych. W latach 2023 i 2024 sam EBC odnotował straty (1,3 mld EUR i 7,9 mld EUR), spowodowane wyższymi odsetkami wypłacanymi od rezerw, a nie stratami kredytowymi.
- Jeżeli wiarygodność kredytowa tych rządów zostanie poważnie zakwestionowana, obligacje znajdujące się w bilansie Eurosystemu mogą zostać istotnie przecenione w dół.
- Poważny odpis z tytułu wyceny rynkowej mógłby teoretycznie spowodować, że aktywa niektórych krajowych banków centralnych spadłyby poniżej poziomu ich zobowiązań (zwłaszcza jeśli zobowiązania w systemie TARGET są również znaczne).
- Gdy zaufanie do wiarygodności kredytowej Eurosystemu osłabnie, euro może być poddane trwałej presji spadkowej, podobnej do klasycznego scenariusza kryzysu walutowego na rynkach wschodzących: choć w znacznie bardziej złożonym otoczeniu instytucjonalnym.
3.3 Ryzyko faktycznej niewypłacalności
Choć ramy prawne są zróżnicowane, a polityczne poparcie dla EBC jest znaczne, skrajny scenariusz, w którym uczestnicy rynku zbiorowo utracą zaufanie do Eurosystemu, mógłby prowadzić do:
- Gwałtowna deprecjacja euro: w następstwie ucieczki uczestników rynku z waluty na rzecz uznawanych za bezpieczniejsze przystani.
- Zarzuty finansowania monetarnego: narastająca świadomość, że EBC i krajowe banki centralne mogą być zmuszone do stałego refinansowania lub zwiększania skupu ryzykownego długu rządowego, aby zapobiec niewypłacalności.
- Potencjalne ryzyko rozpadu: Gdyby duże państwo członkowskie, takie jak Niemcy, uznało, że należności w systemie TARGET są niemożliwe do utrzymania ze względu na ich wielkość (i niemożliwe do wyegzekwowania) oraz że wspólna polityka pieniężna nie chroni już jego interesów gospodarczych, impuls polityczny do wyjścia ze strefy euro mógłby gwałtownie wzrosnąć.
- Wynikające z tego dokapitalizowanie: W przypadku rozpadu strefy euro Niemcy (oraz inne kraje wierzycielskie) mogłyby zostać zmuszone do dokapitalizowania swoich krajowych banków centralnych, aby utrzymać wiarygodność nowo wprowadzonej waluty (np. odrodzonej marki niemieckiej). Wiązałoby się to z ogromnymi kosztami, przy czym ich dokładny kształt zależałby od mechanizmów rozpadu oraz ewentualnych wynegocjowanych porozumień.
4. Kolejne etapy niewypłacalności banku centralnego i ich skutki
Przedstawmy hipotetyczny przebieg zdarzeń:
1. Etap 1: ukryte słabości
- Bank centralny zaczyna gromadzić aktywa wątpliwej jakości (ryzykowne obligacje skarbowe, kredyty zagrożone itp.).
- Oficjalne wskaźniki kapitałowe mogą pozostawać dodatnie, lecz uczestnicy rynku podejrzewają istnienie ukrytych problemów.
2. Etap 2: Stopniowe uświadamianie sobie sytuacji i rosnące premie za ryzyko
- Rentowność obligacji skarbowych budzących wątpliwości rośnie.
- Agencje ratingowe i analitycy otwarcie kwestionują wypłacalność tych rządów, poddając tym samym w wątpliwość bilans Eurosystemu.
- Pojawiają się presje deprecjacyjne na walutę, choć w początkowej lub łagodnej postaci.
3. Etap 3: Straty z wyceny rynkowej i kryzys zaufania
- Jeżeli podmioty suwerenne rzeczywiście wykazują oznaki ryzyka niewykonania zobowiązań lub restrukturyzują swoje zadłużenie, aktywa banków centralnych podlegają znaczącym odpisom.
- Wiarygodność gwałtownie słabnie; bank centralny jest postrzegany jako funkcjonalnie niewypłacalny, jeżeli odpisy przewyższają jego kapitał.
- Deponenci, inwestorzy i partnerzy międzynarodowi szybko zamieniają swoje euro na inne waluty lub aktywa (towary, kryptowaluty itp.).
4. Etap 4: Samospełniający się kryzys walutowy i hiperinflacja
- W miarę nasilania się ucieczki od waluty ceny importowanych towarów oraz ogólny poziom inflacji gwałtownie rosną.
- Bank centralny może próbować zwalczać hiperinflację poprzez drastyczne zaostrzenie polityki pieniężnej, jednak jeśli władze fiskalne będą żądać dalszych zakupów długu państwowego w celu uniknięcia niewypłacalności, powstaje błędne koło.
- Ostatecznie waluta jest narażona na załamanie, jeżeli kryzysu nie uda się opanować.
5. Etap 5: Dokapitalizowanie po kryzysie lub upadek
- W jednolitym obszarze walutowym kryzys albo skłania do bezprecedensowej integracji fiskalnej (euroobligacje, wspólny dług) i jednoznacznego dokapitalizowania EBC/krajowych banków centralnych przez państwa członkowskie, albo unia walutowa może się rozpaść.
- W razie rozwiązania unii państwa wierzycielskie, takie jak Niemcy, stają w obliczu utraty należności TARGET, co wymagałoby bezpośrednich lub pośrednich zastrzyków kapitałowych do ich własnych banków centralnych w celu utrzymania nowego krajowego reżimu walutowego.
5. Praktyczne zastosowanie do sald TARGET
Niemiecki Bundesbank posiada bardzo duże należności w systemie TARGET, natomiast Hiszpania i Włochy mają duże zobowiązania w tym systemie. Jeśli strefa euro pozostanie nienaruszona bezterminowo, salda te są w dużej mierze pozycją księgową odzwierciedlającą transgraniczne przepływy kapitału. Gdyby jednak strefa euro uległa fragmentacji:
- Potencjalna strata Niemiec: Bundesbank mógłby zostać zmuszony do odpisania znacznych kwot należności w systemie TARGET, co doprowadziłoby do ujemnego kapitału własnego, przynajmniej w ujęciu według wartości rynkowej.
- Dokapitalizowanie: Rząd federalny Niemiec prawdopodobnie musiałby zapewnić kapitał, aby utrzymać zaufanie do przywróconej marki niemieckiej. Takie dokapitalizowanie stanowiłoby koszt jednorazowy, lecz przypuszczalnie ogromny: choć niekoniecznie niemożliwy do poniesienia w dużej gospodarce o wysokich dochodach.
6. Rozwiązania alternatywne
1. Głębsza integracja fiskalna
- Jednym ze sposobów zapobiegania niewypłacalności banku centralnego jest ograniczenie ryzyka aktywów w jego bilansie. Można to osiągnąć za pomocą euroobligacji, w ramach których strefa euro wspólnie gwarantuje dług państw członkowskich.
- Rozwiązanie politycznie trudne, ponieważ wymaga rozległych transferów fiskalnych i utraty autonomii narodowej.
- Mogłoby jednak przekształcić EBC w bardziej konwencjonalny bank centralny, za którym stałoby rzeczywiście jednolite wsparcie państw.
2. Uporządkowana restrukturyzacja zadłużenia
- Kraje takie jak Włochy i Hiszpania mogłyby podjąć próbę uporządkowanej restrukturyzacji swoich długów, otrzymując jednocześnie pewną formę wzajemnego wsparcia od pozostałych państw strefy euro, aby ograniczyć efekt zarażania.
- EBC nadal poniósłby straty, jednak jeśli zostaną one rozwiązane w sposób przejrzysty i towarzyszyć im będzie wiarygodna konsolidacja fiskalna, załamania waluty można by uniknąć.
- Historycznie rzecz biorąc, skuteczna restrukturyzacja zadłużenia państwa w ramach unii walutowej jest niezwykle trudna, choć nie niemożliwa.
3. Kontrolowana erozja inflacyjna
- Rządy i banki centralne mogą milcząco dopuszczać nieco wyższą inflację, aby zdewaluować istniejące zadłużenie w ujęciu realnym i z czasem zmniejszyć jego ciężar.
- Taka ścieżka wymaga ostrożnego zarządzania: umiarkowana inflacja może być politycznie tolerowana, lecz w razie błędnej oceny może przerodzić się w niekontrolowaną inflację, podważając wiarygodność banku centralnego.
4. Częściowy podział z wynegocjowaną ugodą
- Scenariusz, w którym kraje poddane skrajnej presji opuszczają strefę euro, pozostawiając potencjalnie „rdzeniowe” euro.
- Należności Niemiec w systemie TARGET wobec państw członkowskich, które z niego wystąpiły, mogłyby zostać odpisane lub stać się przedmiotem negocjowanych ustępstw.
- Koszt dla Niemiec mógłby być ogromny, choć prawdopodobnie niższy niż w przypadku całkowitego, niekontrolowanego rozpadu; mimo to konsekwencje polityczne byłyby gigantyczne.
5. Utrzymanie status quo ze stopniowym wygaszaniem skupu obligacji
- Taką drogę obrał EBC: zakupy netto zakończyły się w 2022 roku, a wykupywane obligacje nie są już w pełni reinwestowane.
- Stopniowa normalizacja mogłaby ograniczyć kumulowanie dodatkowych aktywów obarczonych ryzykiem. Istniejący portfel byłby sukcesywnie redukowany, jednak duże ekspozycje utrzymywałyby się przez lata.
Dlatego pojęcie „niewypłacalności” banku centralnego nie jest w systemie pieniądza fiducjarnego kwestią błahą. Niemniej jednak wzajemne oddziaływanie słabej jakości aktywów, nadmiernego finansowania monetarnego i erozji zaufania może doprowadzić bank centralny do sytuacji, w której jego waluta traci wiarygodność wewnętrzną i zewnętrzną. Doświadczenia historyczne, w szczególności hiperinflacje okresu międzywojennego, pokazują destrukcyjną siłę tej dynamiki, gdy pozostawi się ją bez kontroli.
Dla Eurosystemu nierównowagi TARGET symbolizują strukturalną kruchość: wysokie dodatnie salda Niemiec odzwierciedlają ucieczkę kapitału z gospodarek o wyższym ryzyku; ujemne salda Hiszpanii i Włoch odzwierciedlają trudności tych państw w przyciąganiu lub utrzymywaniu transgranicznego kapitału na rynkach prywatnych. Jeżeli strefa euro pozostanie stabilną unią, salda te będą w dużej mierze jedynie przypisem natury technicznej. Jeżeli ulegnie rozpadowi wskutek braku zaufania do wypłacalności państw, potencjalne odpisy i wynikające z nich dokapitalizowania byłyby niezwykle kosztowne, co uwidacznia niematerialne, lecz ogromne ryzyka kryjące się pod powierzchnią.
Najlepszą profilaktyką przeciwko niewypłacalności banku centralnego jest konsekwentna ostrożność fiskalna, skuteczne zarządzanie ryzykiem w odniesieniu do aktywów banku centralnego, przejrzyste zasady ładu instytucjonalnego oraz niezachwiana wiarygodność polityki. Tam, gdzie dług publiczny staje się nie do utrzymania, przejrzysta restrukturyzacja w połączeniu z reformami sprzyjającymi wzrostowi i ostrożną polityką pieniężną może zapobiec katastrofalnym załamaniom. Jeśli lekcje okresu międzywojennego czegokolwiek nas nauczyły, to tego, że zaufanie do waluty i zaufanie do banku centralnego są nierozłączne; po jego utracie odbudowa bywa zadaniem iście herkulesowym.
Hiperinflacja
Hiperinflacja, skrajny stan gospodarki, w którym ceny gwałtownie rosną, a wartość waluty załamuje się, dotknęła w historii wiele państw. Poniżej przedstawiamy przegląd najważniejszych przypadków:
Gospodarki o wysokiej inflacji (2024)
International Practices Task Force (IPTF) przy Center for Audit Quality publikuje, na potrzeby US GAAP, wykazy gospodarek, w których skumulowana trzyletnia inflacja przekracza 100%. Wykazy z 2024 r. obejmowały m.in.:
- Argentyna: roczna inflacja na poziomie 211% w 2023 r., wynikająca z finansowania monetarnego, dewaluacji waluty i powtarzających się kryzysów zadłużenia; od połowy 2024 r. wyraźnie spadła.
- Sudan: inflacja trzycyfrowa w warunkach wojny domowej trwającej od kwietnia 2023 r.
- Wenezuela: trwający od dekady kryzys z inflacją, która osiągnęła szczyt w 2018 roku (130 060% według banku centralnego; według Zgromadzenia Narodowego około 1,7 miliona procent); w 2023 roku nadal utrzymywała się na poziomie trzycyfrowym.
- Zimbabwe: Nawracająca hiperinflacja od 2007 r., osiągająca w 2008 r. szczytową wartość 79,6 mld procent miesięcznie.
- Pozostałe: w tym Etiopia, Iran, Liban, Sierra Leone, Surinam i Turcja.
Najgorsze przypadki w historii
1. Węgry (1945–1946)
- Szczyt inflacji: 41,9 biliarda procent miesięcznie w lipcu 1946 r. (ceny podwajały się co 15 godzin) (Hanke i Krus, 2012).
- Przyczyna: reparacje po II wojnie światowej oraz lekkomyślny dodruk pieniądza.
2. Zimbabwe (2007–2008)
- Szczytowa inflacja: 79,6 mld procent miesięcznie w listopadzie 2008 r.
- Czynnik wyzwalający: reforma rolna, załamanie produkcji oraz monetarne finansowanie deficytów budżetowych.
3. Jugosławia (1992–1994)
- Szczytowa inflacja: 313 milionów procent miesięcznie w styczniu 1994 r.
- Przyczyna: rozpad Jugosławii, wojna, sankcje ONZ oraz monetarne finansowanie deficytów.
4. Niemcy w okresie Republiki Weimarskiej (1922–1923)
- Szczyt inflacji: 29 500% miesięcznie w październiku 1923 r. (ceny podwajały się co 3,7 dnia).
- Czynnik wyzwalający: reparacje wojenne i niestabilność polityczna.
5. Wenezuela (od 2016 r.)
- Szczyt inflacji: w 2018 r. szacunki sięgały około 1,7 mln procent; doprowadziło to do załamania waluty i masowej migracji.
Pozostałe istotne przypadki
- Boliwia (1985): roczna inflacja przekraczająca 10 000%.
- Brazylia (1986–1994): kilkukrotna wymiana waluty przed wprowadzeniem Planu Real w 1994 r.
- Grecja (1944): około 18% inflacji dziennej w szczytowym momencie w październiku 1944 r., pod koniec okupacji niemieckiej.
- Peru (1988–1990): po dwóch reformach walutowych (1985, 1991) jeden dolar amerykański był wart około trzech miliardów pierwotnych soli.
Typowe przyczyny
- Nadmierna emisja pieniądza w celu finansowania deficytów (np. Zimbabwe, Wenezuela).
- Niestabilność polityczna (np. powojenne Węgry, Jugosławia).
- Szoki zewnętrzne, takie jak sankcje czy załamanie cen surowców (np. Iran, Sudan).
Hiperinflacja prowadzi często do zastąpienia waluty, niepokojów społecznych i długotrwałych skutków dla gospodarki. Chociaż niektóre kraje stabilizują sytuację dzięki reformom (np. Plan Real w Brazylii z 1994 r.), inne, jak Wenezuela, pozostają uwięzione w cyklach kryzysu.
Tworzenie, wycena i ewentualny upadek waluty to złożone procesy, na które składa się szeroki wachlarz czynników gospodarczych, politycznych i społecznych. Niniejsza pełna analiza opiera się na wnioskach z różnorodnych źródeł profesjonalnych, w tym literatury akademickiej, publikacji banków centralnych oraz analiz eksperckich, aby przedstawić pogłębione omówienie tej dynamiki.
Kreacja pieniądza wiąże się ze złożonym współdziałaniem działań banku centralnego, takich jak instrumenty polityki pieniężnej i luzowanie ilościowe, oraz działalności kredytowej banków komercyjnych. Mechanizmy te bezpośrednio wpływają na podaż pieniądza i mają dalekosiężne konsekwencje dla wzrostu gospodarczego, inflacji i stabilności finansowej.
Przypisanie wartości walucie wynika z połączenia zaufania publicznego, dynamiki popytu i podaży oraz kluczowych wskaźników ekonomicznych. Zaufanie do rządu i banku centralnego emitenta, a także postrzegana stabilność gospodarki odgrywają istotną rolę w kształtowaniu postrzeganej wartości waluty. Ponadto czynniki takie jak stopy inflacji, różnice stóp procentowych i bilans handlowy wpływają na dynamikę popytu i podaży, która kształtuje względną wartość walut na rynkach globalnych.
Upadek waluty może jednak nastąpić w różnych okolicznościach, od hiperinflacji i załamania gospodarczego po kryzysy bankowe i wstrząsy zewnętrzne. Historyczne przykłady, takie jak hiperinflacja w Niemczech w okresie Republiki Weimarskiej i w Zimbabwe, kryzysy gospodarcze w Argentynie i Wenezueli oraz światowy kryzys finansowy w 2008 r., stanowią wyraźne przypomnienie o niszczących skutkach, do jakich może dojść w razie zawodności systemów monetarnych.
Aby ograniczyć te ryzyka i wspierać stabilność monetarną, należy rozważyć alternatywne rozwiązania i podejścia. Obejmują one rygorystyczną politykę pieniężną opartą na stabilnych celach inflacyjnych i jasnej komunikacji, dywersyfikację rezerw walutowych w celu zmniejszenia ekspozycji na poszczególne waluty lub regiony, wdrażanie innowacji technologicznych, takich jak cyfrowe waluty banków centralnych (CBDC), a także kompleksowe reformy strukturalne mające na celu wzmocnienie ładu zarządczego, dyscypliny fiskalnej i odporności sektora finansowego.
Silna polityka pieniężna, cechująca się stabilnymi celami inflacyjnymi, wyważoną polityką stóp procentowych i jasną komunikacją banków centralnych, może wzmacniać zaufanie do walut i wspierać stabilność gospodarczą. Podwójny mandat Rezerwy Federalnej, obejmujący maksymalne zatrudnienie i stabilność cen, dobrze ilustruje znaczenie takiej polityki.
Dywersyfikacja rezerw walutowych w wielu walutach, metalach szlachetnych i innych aktywach może ograniczyć ryzyka związane z nadmiernym uzależnieniem od jednej waluty lub jednego regionu gospodarczego. Starania Chin o dywersyfikację rezerw poza aktywa denominowane w dolarach amerykańskich ilustrują takie podejście.
Badanie możliwości wprowadzenia walut cyfrowych banków centralnych (CBDC) stwarza szansę na zwiększenie przejrzystości, efektywności i kontroli w systemach monetarnych. Choć należy rozwiązać takie wyzwania jak cyberbezpieczeństwo i kwestie prywatności, CBDC, takie jak chiński juan cyfrowy, mogłyby potencjalnie zmodernizować systemy płatnicze i przeciwdziałać nielegalnym praktykom.
Kompleksowe reformy strukturalne obejmujące ład instytucjonalny, dyscyplinę fiskalną, zarządzanie długiem oraz regulację sektora finansowego mogą wzmocnić odporność gospodarczą i zapobiegać kryzysom walutowym. Reformy pokryzysowe w strefie euro, w tym ustanowienie Europejskiego Mechanizmu Stabilności, unii bankowej i Paktu Fiskalnego, pokazują potencjalny wpływ takich działań.
Poprzez zrozumienie zawiłości tworzenia, wyceny i potencjalnego upadku waluty specjaliści mogą lepiej opanować złożoność systemów monetarnych oraz przyczyniać się do opracowywania skutecznych polityk i strategii służących utrzymaniu stabilności i dobrobytu gospodarczego. Niniejsza analiza stanowi kompleksowe opracowanie, oparte na wnioskach z różnych źródeł branżowych, które ma wspierać podejmowanie decyzji i pogłębiać zrozumienie skomplikowanego świata walut.
Waluta BRICS? Waluta handlowa, nie rezerwowa
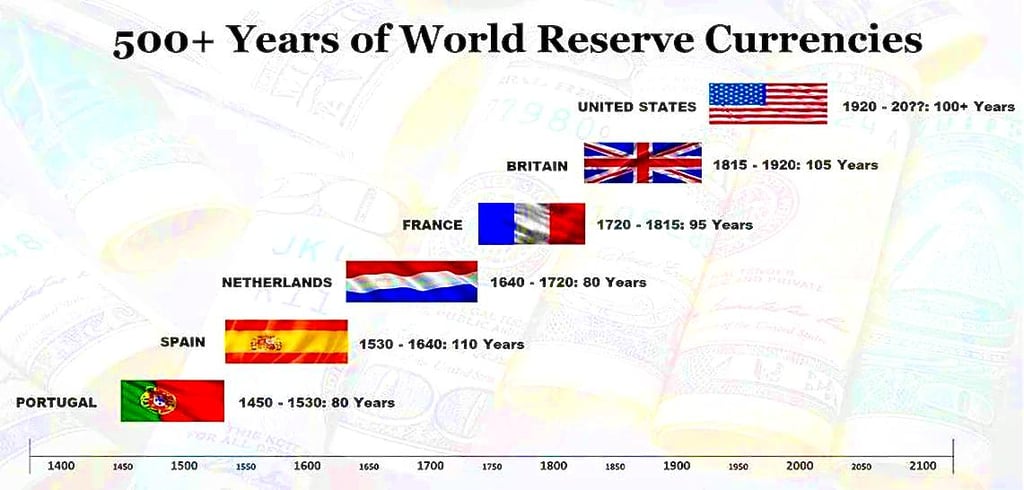
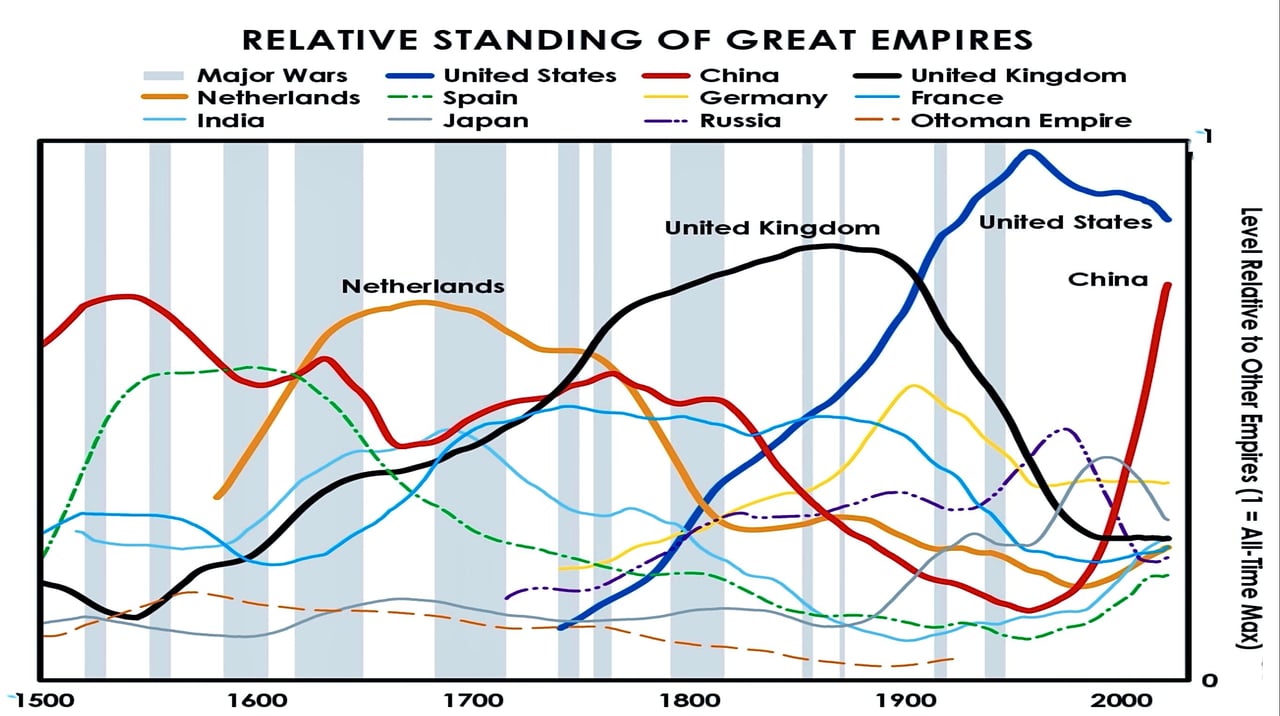
W ostatnich latach światowy system finansowy przechodzi istotne zmiany. Dominacja dolara amerykańskiego jako światowej waluty rezerwowej jest podważana przez wschodzące potęgi gospodarcze, w szczególności państwa grupy BRICS (założonej przez Brazylię, Rosję, Indie, Chiny i Republikę Południowej Afryki; w 2024 r. dołączyły Egipt, Etiopia, Iran i Zjednoczone Emiraty Arabskie, a w 2025 r. Indonezja). W miarę jak kraje te dążą do ograniczenia zależności od dolara, niektóre z nich rozważały rozliczenia w walutach lokalnych oraz – w bardziej hipotetycznym wymiarze – wspólną walutę handlową.
Katalizator zmian
Do dążenia do wprowadzenia nowej waluty globalnej przyczyniło się kilka czynników:
- Nadmierne stosowanie sankcji: Stany Zjednoczone coraz częściej wykorzystują swoją siłę finansową do nakładania sankcji na kraje, z którymi się nie zgadzają. Skłoniło to wiele państw do poszukiwania alternatyw, aby uniknąć potencjalnych skutków gospodarczych. Niektórzy komentatorzy ostrzegają, że nadmierne poleganie na tym narzędziu może przynieść skutek odwrotny do zamierzonego.
- Zajęcie aktywów: Decyzja G7 podjęta na szczycie w Apulii we Włoszech w czerwcu 2024 r. o obsłudze pakietu pożyczkowego dla Ukrainy w wysokości około 50 mld USD (pożyczki ERA) z nadzwyczajnych zysków generowanych przez unieruchomione aktywa rosyjskiego banku centralnego wzbudziła obawy niektórych państw o bezpieczeństwo ich rezerw przechowywanych za granicą. Niektóre kraje postrzegają to jako precedens, co rodzi pytania o bezpieczeństwo ich własnych aktywów denominowanych w dolarach.
- Rozszerzanie członkostwa w BRICS: sojusz BRICS rośnie, a coraz więcej państw ubiega się o przystąpienie. Rozszerzenie to zwiększa potencjalne znaczenie gospodarcze waluty wspieranej przez BRICS. Podczas szczytu w Kazaniu w październiku 2024 r. BRICS utworzyło kategorię „państwa partnerskiego”, do której należą między innymi Malezja i Kazachstan; Arabia Saudyjska została zaproszona, lecz nie potwierdziła formalnie członkostwa.
- Obawy dotyczące Departamentu Skarbu USA: Krytycy twierdzą, że USA traktują dominację dolara jako coś oczywistego, a stosowanie sankcji i unieruchamianie aktywów może podważyć zaufanie do amerykańskiego systemu finansowego.
Propozycja waluty BRICS
Nie uzgodniono żadnej waluty BRICS. Pomysły omawiane przez ich zwolenników nie zastąpiłyby dolara jako waluty rezerwowej, lecz służyłyby jako waluta handlowa dla państw członkowskich i ich partnerów. Kluczowe elementy tych koncepcji obejmują:
- Wartość oparta na złocie: Niektórzy zwolennicy sugerują częściowe oparcie waluty na złocie. Według niektórych wersji propozycji 40% wartości waluty mogłoby opierać się na wadze złota, a nie na jego cenie w dolarach, co stanowiłoby odmienne podejście do wyceny.
- Rozszerzenie składu: przystąpienie kolejnych państw do BRICS zwiększyłoby użyteczność i zasięg waluty. Szczyt w Kazaniu w październiku 2024 r. poszerzył krąg państw partnerskich, jednak nie doprowadził do wprowadzenia wspólnej waluty; zadeklarowanym priorytetem są rozliczenia w walutach lokalnych oraz inicjatywa dotycząca płatności transgranicznych.
- Nowe instytucje finansowe: Nowy Bank Rozwoju z siedzibą w Szanghaju, od 2023 r. kierowany przez byłą prezydent Brazylii Dilmę Rousseff, oraz Układ o Rezerwach Warunkowych już funkcjonują, wspierając współpracę finansową państw BRICS. Instytucje te wzorują się na instytucjach z Bretton Woods, lecz działają na warunkach ustalanych przez państwa BRICS.
- Stopniowe wdrażanie: Przejście na nowy system walutowy ma przebiegać stopniowo, co umożliwi dostosowania i udoskonalenia w miarę upływu czasu.
Potencjalny wpływ
W przypadku powodzenia waluta BRICS mogłaby:
- Ograniczenie zależności od dolara w handlu międzynarodowym: Kraje mogłyby przeprowadzać transakcje bez konieczności uprzedniej konwersji na dolary, co potencjalnie obniżyłoby koszty transakcyjne i ryzyko walutowe.
- Zapewnienie alternatywy dla państw objętych sankcjami USA: państwa objęte sankcjami USA mogłyby wykorzystywać walutę BRICS do kontynuowania handlu międzynarodowego z pominięciem systemu finansowego opartego na dolarze.
- Zmiana równowagi globalnej siły finansowej: Kraje BRICS stanowią łącznie około 40% światowego PKB według parytetu siły nabywczej, niemal połowę ludności świata i znaczną część globalnego obszaru lądowego. Skuteczna waluta BRICS mogłaby odzwierciedlać tę wagę gospodarczą w systemie finansowym.
- Zachęcanie kolejnych państw do przystąpienia do sojuszu BRICS: Perspektywa nowej, silnej waluty rozliczeniowej mogłaby przyciągnąć kolejne państwa do grupy BRICS, jeszcze bardziej zwiększając jej wpływy.
- Podważenie koncepcji jednej globalnej waluty rezerwowej: choć nie zagraża to bezpośrednio statusowi dolara jako waluty rezerwowej, waluta BRICS mogłaby utorować drogę do wielowalutowego systemu rezerw.
Wyzwania i kwestie do rozważenia
Chociaż idea waluty BRICS zyskuje na popularności, pozostaje szereg wyzwań:
- Koordynacja polityk pieniężnych w zróżnicowanych gospodarkach: Państwa BRICS mają bardzo odmienne struktury gospodarcze i polityki, co może utrudniać koordynację.
- Budowanie zaufania i stabilności nowej waluty: zbudowanie zaufania do nowej waluty, zwłaszcza takiej, którą wspierają kraje o zróżnicowanej sile gospodarczej, będzie wymagało czasu.
- Pokonywanie przeszkód technicznych we wdrożeniu: Stworzenie nowego międzynarodowego systemu płatniczego, który mógłby konkurować z SWIFT, będzie wymagało znacznych nakładów technologicznych i współpracy.
- Zarządzanie napięciami geopolitycznymi: Istniejące konflikty i rywalizacje między członkami BRICS oraz potencjalnymi nowymi członkami mogą utrudnić rozwój i przyjęcie waluty.
- Równoważenie interesów narodowych: każde państwo członkowskie BRICS będzie musiało zadbać o to, aby nowa waluta była zgodna z jego indywidualnymi celami gospodarczymi i nie naruszała jego suwerenności.
Przyszłość globalnych finansów
Pojawienie się waluty BRICS nie musi oznaczać końca znaczenia dolara. Wskazuje jednak na zmierzanie ku bardziej wielobiegunowemu światu finansów. Nowa waluta rozliczeniowa konkurowałaby z dolarem o udział w światowym handlu i płatnościach, nie zaś kończyłaby jego rolę.
Zwolennicy przywołują euro jako precedens wielonarodowej waluty, choć wprowadzenie euro wymagało dziesięcioleci integracji prawnej i instytucjonalnej między państwami o znacznie bardziej zbliżonych gospodarkach.
W miarę jak ewolucja systemu finansowego postępuje, zarówno rządy, jak i inwestorzy będą musieli dostosować się do zmieniającego się globalnego otoczenia gospodarczego. Waluta handlowa BRICS, jeśli powstanie, mogłaby zapoczątkować nową erę w finansach międzynarodowych, w której wiele walut konkuruje na bardziej wyrównanych warunkach. Ta zmiana mogłaby przyczynić się do zwiększenia stabilności finansowej dzięki dywersyfikacji, ale mogłaby też wprowadzić nowe komplikacje i wyzwania w handlu światowym i inwestycjach.
Najbliższe lata będą kluczowe dla rozstrzygnięcia, czy powstanie waluta BRICS zdolna podważyć dominującą pozycję dolara i zmienić kształt globalnego systemu finansowego. W miarę rozwoju tych wydarzeń kluczowe będzie, aby decydenci, przedsiębiorstwa i osoby fizyczne pozostawali dobrze poinformowani i dostosowywali się do zmieniającego się środowiska finansowego.