Kreacja pieniądza
Kreacja pieniądza przez banki
Kreacja pieniądza przez banki w systemie rezerwy cząstkowej.
Banki komercyjne tworzą większość pieniądza w obiegu poprzez udzielanie kredytów: gdy bank udziela kredytu, uznaje rachunek kredytobiorcy kwotą kredytu, tworząc w ten sposób nowy depozyt. Podręcznikowy „mnożnik pieniężny”, zgodnie z którym banki udzielają kredytów w wysokości będącej wielokrotnością ich rezerw, nie opisuje sposobu funkcjonowania współczesnych systemów bankowych (Bank of England, „Money creation in the modern economy”, 2014). Mechanizm ten przebiega następująco:
- Depozyty i wymogi rezerwy obowiązkowej: Niektóre banki centralne wymagają od banków utrzymywania części określonych depozytów w formie rezerw – EBC 1%, podczas gdy amerykański Fed od marca 2020 r. ustalił wymóg na poziomie zera, a Bank Anglii nie stosuje takiego wymogu. W praktyce akcja kredytowa jest ograniczana przez regulacje dotyczące kapitału i płynności, popyt ze strony kredytobiorców oraz stopę procentową banku centralnego, a nie przez rezerwy.
- Tworzenie kredytu: Gdy bank udziela kredytu, nie wypłaca fizycznie gotówki ze swoich rezerw. Zamiast tego tworzy depozyt na rachunku kredytobiorcy, co w praktyce oznacza kreację nowego pieniądza. Proces ten zwiększa podaż pieniądza w gospodarce.
- Odsetki i spłata: Bank osiąga dochody z odsetek od tych kredytów. W miarę jak kredytobiorcy spłacają swoje zobowiązania, podaż pieniądza ulega zmniejszeniu, a zobowiązania banku (depozyty) maleją.
Aby zarządzać ryzykiem związanym z niespłacaniem kredytów oraz nadmiernym wykorzystaniem swoich możliwości kredytowych, banki stosują kilka strategii:
- Ocena ryzyka i scoring kredytowy: Banki przeprowadzają dokładne oceny ryzyka i stosują scoring kredytowy w celu oceny zdolności kredytowej kredytobiorców. Pozwala to ograniczyć ryzyko niewykonania zobowiązania.
- Dywersyfikacja portfela kredytowego: Banki dywersyfikują portfele kredytowe w różnych sektorach, regionach geograficznych i segmentach klientów, aby rozłożyć ryzyko.
- Wskaźniki adekwatności kapitałowej: Banki są zobowiązane do utrzymywania określonych wskaźników adekwatności kapitałowej, zapewniających posiadanie kapitału wystarczającego do pokrycia strat. Wymogi te wynikają często z ram regulacyjnych, takich jak Basel III.
- Rezerwy i odpisy: Banki odkładają część swoich zysków jako rezerwy na należności nieściągalne. Jeżeli kredyt staje się nieściągalny, jest odpisywany w ciężar tych rezerw.
- Zarządzanie płynnością: Banki zarządzają swoją płynnością, aby dysponować wystarczającymi aktywami płynnymi na pokrycie zobowiązań krótkoterminowych. Obejmuje to utrzymywanie właściwej równowagi między zobowiązaniami krótkoterminowymi a aktywami płynnymi.
- Nadzór regulacyjny: Banki podlegają nadzorowi regulacyjnemu, który zapewnia przestrzeganie przez nie zasad ostrożnego udzielania kredytów i utrzymywanie stabilności finansowej.
W zakresie zapobiegania tworzeniu nadmiernej ilości waluty:
- Banki centralne wpływają na ilość pieniądza kreowanego przez banki przede wszystkim poprzez podstawową stopę procentową, a także poprzez regulacje dotyczące kapitału i płynności oraz, w niektórych krajach, wymogi rezerw obowiązkowych.
- Jeżeli bank kreuje nadmierną ilość pieniądza, co prowadzi do ryzyka inflacji lub niestabilności finansowej, bank centralny może interweniować, zmieniając stopy procentowe, modyfikując wymogi rezerw obowiązkowych lub poprzez operacje otwartego rynku.
- W przypadkach, gdy banki są zagrożone niewypłacalnością wskutek nadmiernego udzielania kredytów, banki centralne mogą działać jako pożyczkodawca ostatniej instancji. Jest to jednak zazwyczaj środek stosowany w sytuacjach skrajnych, aby zapobiec załamaniu systemowemu, a nie regularna praktyka.
Rola banku centralnego w ratowaniu banków zależy od powagi sytuacji oraz od ryzyka systemowego, jakie stwarza upadający bank. Pomoc publiczna jest zwykle ostatecznością i wiąże się z rygorystycznymi warunkami, które mają przywrócić stabilność finansową i zapobiec pokusie nadużycia (moral hazard).
Udział pieniądza tworzonego przez banki komercyjne w drodze akcji kredytowej oraz pieniądza tworzonego przez banki centralne różni się znacząco w poszczególnych gospodarkach, w zależności od praktyk bankowych, polityki pieniężnej i struktury gospodarczej. Poniżej przedstawiamy ogólny przegląd:
- Banki komercyjne: W większości współczesnych gospodarek przeważającą część podaży pieniądza tworzą banki komercyjne poprzez udzielanie kredytów. Gdy banki udzielają kredytów, tworzą depozyty, które stanowią istotny składnik szerszej podaży pieniądza. Ta forma pieniądza jest często określana mianem „pieniądza bankowego” lub „pieniądza banków komercyjnych”.
- Banki centralne: Banki centralne emitują pieniądz w postaci gotówki fizycznej (banknotów i monet) oraz rezerw utrzymywanych przez banki komercyjne w banku centralnym. Stanowi to mniejszą część całkowitej podaży pieniądza w porównaniu z pieniądzem kreowanym przez banki. Pieniądz banku centralnego jest często określany mianem „pieniądza bazowego” lub „pieniądza wielkiej mocy”.
Konkretne wartości procentowe mogą się różnić:
- W Zjednoczonym Królestwie, według Bank of England (2014), banknoty i monety stanowiły zaledwie około 3% środków pieniężnych posiadanych przez ogół społeczeństwa; pozostałe 97% stanowiły depozyty bankowe.
- W strefie euro gotówka w obiegu stanowi około jednej dziesiątej szerokiego agregatu pieniężnego M3; pozostałą część stanowią depozyty i inne instrumenty emitowane przez banki i fundusze rynku pieniężnego (statystyka pieniężna EBC).
- W gospodarkach wschodzących lub słabiej rozwiniętych wskaźnik ten może kształtować się odmiennie z uwagi na większą zależność od gotówki fizycznej, bardziej rygorystyczne regulacje bankowe lub inne ramy polityki pieniężnej.
Należy pamiętać, że wartości te mogą się zmieniać w zależności od sytuacji gospodarczej, zmian w polityce pieniężnej i przekształceń regulacyjnych. Przykładowo w okresach luzowania ilościowego odsetek pieniądza kreowanego przez banki centralne może znacząco wzrosnąć, ponieważ nabywają one aktywa finansowe w celu zasilenia gospodarki płynnością.
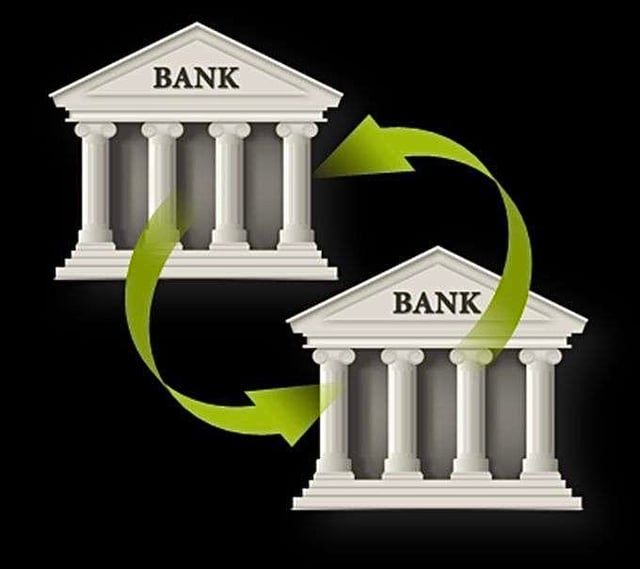
Przekazywanie nowo utworzonego pieniądza bankowego pomiędzy bankami.
Poniżej wyjaśniamy, jak przebiega wewnętrzny proces w bankach:
Tworzenie kredytu: Gdy bank udziela kredytu, w istocie tworzy depozyt na rachunku kredytobiorcy. Jest to zapis cyfrowy, a nie gotówka fizyczna. Depozyt ten stanowi zobowiązanie banku (bank jest winien tę kwotę deponentowi) oraz aktywo kredytobiorcy (kredytobiorca może tę kwotę wykorzystać).
Transfer środków: Załóżmy, że pożyczkobiorca postanawia przekazać całość lub część tego kredytu do innego banku. Zleca wówczas swojemu bankowi dokonanie płatności na rachunek prowadzony w innym banku.
Rozliczenia międzybankowe: banki rozliczają transakcje między sobą w ramach procesu zwanego rozliczeniami międzybankowymi. Odbywa się to w czasie rzeczywistym lub w sesjach rozliczeniowych w ciągu dnia, za pośrednictwem:
- Bank(i) centralny(e): Bank centralny odgrywa kluczową rolę w tym procesie. Banki prowadzą rachunki rezerw w banku centralnym, a rachunki te służą do rozrachunku transakcji międzybankowych. Jeżeli Bank A musi przekazać środki do Banku B, bank centralny pomniejszy saldo rezerw Banku A i odpowiednio zwiększy saldo rezerw Banku B w systemie RTGS lub
- Izby rozliczeniowe lub sieci bankowości korespondencyjnej: Transakcje są niekiedy rozliczane za pośrednictwem izb rozliczeniowych lub sieci bankowości korespondencyjnej. Systemy te ułatwiają transfer środków i zapewniają, że każdy bank utrzymuje rezerwy wymagane do wywiązania się ze swoich zobowiązań.
Utrzymywanie rezerw: W ciągu dnia banki monitorują swoje pozycje rezerwowe. Jeżeli bankowi brakuje rezerw na skutek odpływów (jak w naszym przykładzie), może on pożyczyć środki od innych banków na rynku międzybankowym lub, w ostateczności, od banku centralnego.
- Bank centralny jako pożyczkodawca ostatniej instancji: Bank centralny pełni funkcję pożyczkodawcy ostatniej instancji, zapewniając płynność bankom, którym czasowo brakuje rezerw. Dzięki temu banki mogą wywiązywać się ze zobowiązań płatniczych, a system bankowy pozostaje stabilny.
Podsumowując, gdy bank przekazuje środki do innego banku na dyspozycję klienta, faktyczne rozliczenie polega na skorygowaniu rezerw utrzymywanych przez banki w banku centralnym lub w drodze przelewów międzybankowych. System ten zapewnia, że choć poszczególne banki tworzą pieniądz poprzez udzielanie kredytów, integralność i stabilność całego systemu bankowego są zachowane dzięki nadzorowi banku centralnego, rynkom pożyczek międzybankowych i wymogom rezerw obowiązkowych.