
Mity o bankowości
Banki niepowiązane
Mit przekazywania środków z niepowiązanych „banków”
Zrozumienie ograniczeń podmiotów nieposiadających zezwolenia
W ostatnich latach upowszechnił się uporczywy mit, zgodnie z którym osoby fizyczne mogą przekazywać ogromne sumy pieniędzy z banków niepowiązanych z tradycyjnym systemem bankowym, bankami centralnymi ani żadnymi mechanizmami rozliczeniowymi, wyłącznie za pomocą bankowych systemów komunikatów. Przekonanie to jest szczególnie rozpowszechnione w dyskusjach dotyczących tak zwanych „banków”, które twierdzą, że działają na terenach plemiennych w Stanach Zjednoczonych i Kanadzie poza jakimkolwiek nadzorem bankowym, oraz podobnych nielicencjonowanych podmiotów w wielu innych jurysdykcjach. (Wiele banków należących do plemion posiada pełną licencję i podlega nadzorowi; mit dotyczy podmiotów, które twierdzą, że w ogóle nie potrzebują licencji). Podmioty te często twierdzą, że funkcjonują niezależnie od nadzoru federalnego, banków centralnych czy szerszej sieci finansowej, a niektóre przedstawiają się nawet jako alternatywa dla tradycyjnych instytucji bankowych. W rzeczywistości jednak takie banki, pozbawione stosownego upoważnienia federalnego i niezintegrowane z globalnym systemem finansowym, nie są w stanie rozliczyć żadnych legalnych przelewów ani transakcji; mogą jedynie wysyłać komunikaty lub dyspozycje za pośrednictwem KTT, S2S, API lub IPIP, o ile nie dysponują co najmniej zasilonym rachunkiem nostro w w pełni zintegrowanym banku.
Banki niepodłączone, czyli instytucje finansowe niezintegrowane z globalną siecią bankową (np. SWIFT, SEPA, Fedwire lub T2), podlegają zasadniczemu ograniczeniu operacyjnemu: nie są w stanie przeprowadzić rzeczywistego rozrachunku środków pieniężnych w obrocie międzybankowym. Takie banki zazwyczaj mogą jedynie wysyłać komunikaty, lecz nie dysponują infrastrukturą do przemieszczania środków.
Oto w jaki sposób takie instytucje tworzą zwodniczy mechanizm udzielania „kredytów” i wyłudzania środków od klientów pod fałszywymi pozorami:
Mechanizm wprowadzania w błąd
- Udzielanie „kredytu”
Niepowiązany bank informuje klienta, że udostępniono linię kredytową lub kredyt zabezpieczony gotówką. Ten „kredyt” jest ujmowany wewnętrznie w księgach banku, bez jakiejkolwiek zewnętrznej weryfikacji ani rozrachunku.
2. Wymóg dokonania płatności
Klient jest następnie proszony o uiszczenie opłat (często określanych jako opłaty aranżacyjne, opłaty administracyjne, a nawet częściowe zabezpieczenie) w celu aktywacji lub zabezpieczenia linii kredytowej. Płatności te są nieodwołalne i zazwyczaj wymagane przed rozpoczęciem rzekomej wypłaty środków.
3. Iluzoryczne dyspozycje przelewu
Bank następnie rzekomo inicjuje przelew z wykorzystaniem instrumentów takich jak:
- KTT (Teleks z testem klucza)
- IP/IP i API
- S2S (komunikacja serwer–serwer)
Komunikaty przesyłane przez bank niepołączony z systemem przy użyciu tych metod nie mogą skutkować rozrachunkiem ani rozliczeniem środków.
4. Przerzucenie odpowiedzialności
Gdy środki nieuchronnie nie wpływają, bank wystawiający przerzuca odpowiedzialność, twierdząc, że instytucja odbiorcy „odrzuciła” instrument. Klient jest następnie namawiany do znalezienia alternatywnego banku odbiorcy, który zaakceptuje taki format – co jest przedsięwzięciem z natury bezskutecznym, gdyż żadna legalnie działająca instytucja finansowa nie uznaje tych metod, samych w sobie, za prawidłowe kanały przyjmowania lub rozliczania środków.
5. Przedłużanie i zaciemnianie
Niepowiązany bank podtrzymuje iluzję trwającego procesu, często przedstawiając pseudoprawną dokumentację, zrzuty ekranu wewnętrznych zapisów lub odwołania do rzekomych wymogów compliance. Wydłuża to czas trwania oszustwa i może skłaniać klienta do dalszego poświęcania czasu lub dodatkowych środków.
6. Skutek końcowy: strata finansowa
Klient w rezultacie ponosi znaczne koszty za „kredyt”, którego nie można wykorzystać, wypłacić ani przenieść. Nie istnieje żaden mechanizm dochodzenia roszczeń, zwłaszcza jeśli bank wystawiający ma siedzibę w jurysdykcji o łagodnych regulacjach lub nadzorze nad rynkiem finansowym.
Niniejszy artykuł omawia ograniczenia i ryzyka związane z tymi nieuprawnionymi instytucjami oraz wyjaśnia, dlaczego transfer środków z nich nie jest możliwy.

Jeżeli „bank” działa wyłącznie za pośrednictwem systemu komunikatów i nie jest w pełni zintegrowany z globalną siecią bankową, jego możliwości ograniczają się do przekazywania komunikatów między bankiem nadawcą a bankiem odbiorcą; nie może on realizować rzeczywistych transferów środków.
- Banki te nie są w stanie realizować przelewów na „poziomie transferu środków”, ponieważ nie są połączone z systemem ani nie dysponują zdolnościami rozliczeniowymi czy połączeniem z akredytowanym bankiem centralnym lub bankiem włączonym do systemu bankowego, oraz
- nie posiadają umów bankowych z bankami pośredniczącymi, które pozwalałyby im uczestniczyć w transakcji na „poziomie instrukcji”, oraz
- zazwyczaj nie prowadzą nawet zasilonego rachunku nostro w żadnym powiązanym banku.
Jak działa tradycyjny system bankowy
Aby zrozumieć ten mit, należy najpierw poznać zasady działania legalnych banków w ekosystemie finansowym. Autoryzowane banki, zarówno w Stanach Zjednoczonych, Kanadzie, jak i w jakimkolwiek innym kraju, są głęboko zintegrowane ze złożoną siecią powiązań finansowych. Banki te zazwyczaj działają na podstawie licencji i podlegają regulacji krajowych lub stanowych organów nadzoru bankowego, co zapewnia ich funkcjonowanie zgodnie z rygorystycznymi standardami finansowymi. Ponadto są powiązane z bankami centralnymi, takimi jak Rezerwa Federalna (w USA), EBC czy Bank Kanady, które sprawują nadzór nad polityką pieniężną i utrzymują stabilność finansową.
Aby banki mogły przekazywać sobie środki, muszą korzystać z sieci komunikacyjnych, takich jak SWIFT, oraz uczestniczyć w systemach rozliczeniowych i rozrachunkowych, takich jak systemy Automated Clearing House (ACH) lub systemy RTGS, albo przynajmniej prowadzić rachunek nostro w banku, który w nich uczestniczy. Systemy te zapewniają, że każda transakcja (płatność, przelew lub inna forma wymiany) jest weryfikowana, przetwarzana i rozliczana w sposób bezpieczny i przejrzysty. Krótko mówiąc, połączenie z bankami centralnymi i izbami rozliczeniowymi jest niezbędne, aby bank mógł prowadzić legalną działalność finansową.
Przekazywanie środków
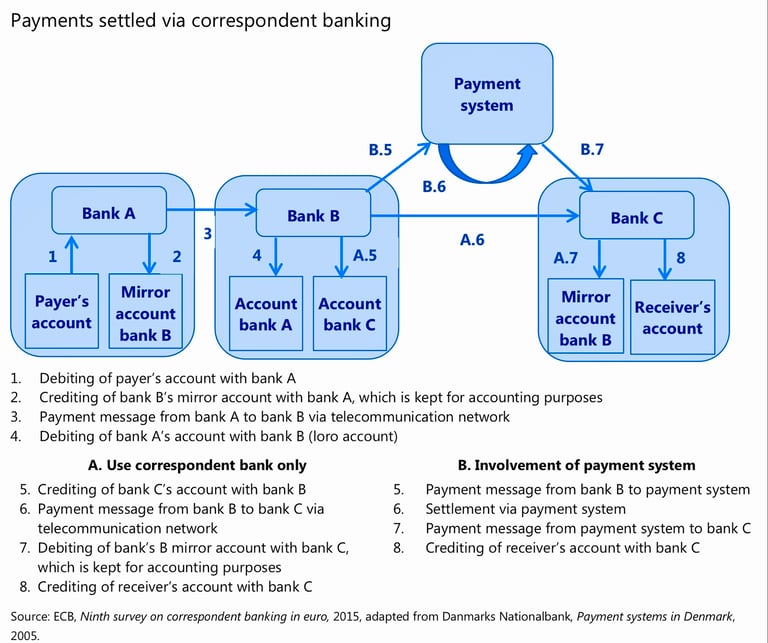
W architekturze współczesnych finansów przekazanie komunikatu – bez względu na to, jak zaawansowanego, uwierzytelnionego czy zaszyfrowanego – samo w sobie nie przenosi wartości. Instrukcja płatnicza, niezależnie od tego, czy została przesłana za pośrednictwem SWIFT, EBICS, API, teleksu, IPIP czy jakiegokolwiek innego kanału własnego, jest jedynie dyspozycją: wyraża zamiar przekazania środków. Aby zamiar ten przerodził się w przeniesienie tytułu prawnego do pieniędzy, musi zakończyć się zmianą sald w księdze, którą obie strony uznają za wiążącą.
Takie rejestry znajdują się zaledwie w kilku miejscach:
- Systemy rozrachunku brutto w czasie rzeczywistym banków centralnych – rachunki banków prowadzone na poziomie państwowym w instytucjach takich jak Rezerwa Federalna, Europejski Bank Centralny czy Bank Anglii.
- Relacje bankowości korespondencyjnej nostro/vostro – rachunki bankowe prowadzone przez banki komercyjne wzajemnie na swoją rzecz w celu realizacji rozliczeń transgranicznych.
- Wewnętrzne rachunki rozliczeniowe lub rozrachunkowe – gdy obie strony transakcji działają w ramach tej samej grupy bankowej.
- Rachunki w izbach rozliczeniowych lub wyspecjalizowanych instytucjach rozrachunkowych – na przykład u operatorów ACH, w CHIPS lub w CLS w zakresie rozrachunku transakcji walutowych.
Jeżeli żaden z tych elementów nie zostanie objęty operacją, bez względu na liczbę wymienionych komunikatów nie dochodzi do przeniesienia wartości. Sam komunikat nie ma mocy rozporządzającej środkami; jedynie uruchamia lub w zamierzeniu ma uruchamiać czynność obciążenia jednego rachunku i uznania drugiego.
Istnieją rozwiązania, które mogą sprawiać wrażenie rozliczeń wyłącznie na poziomie komunikatów, jednak wszystkie opierają się na wcześniej zgromadzonej płynności i ostatecznie są rozstrzygane poprzez rzeczywiste obciążenia i uznania rachunków:
- Systemy kompensacyjne agregują instrukcje i rozliczają jedynie różnicę netto w określonych odstępach czasu.
- Zamknięte ekosystemy płatnicze dokonują natychmiastowych przesunięć w wewnętrznej księdze, lecz rozliczają się na zewnątrz zbiorczo.
- W modelach rachunków lustrzanych salda na rachunkach umownych są korygowane po otrzymaniu dyspozycji, jednak podlegają one następnie uzgodnieniu z rzeczywistymi rachunkami rozliczeniowymi.
Zatem w każdym rzeczywistym transferze wartości pieniężnej zmieniany jest wiarygodny rejestr. Bez takiej zmiany posiada się jedynie zapis zamiaru lub umowne zobowiązanie do zapłaty – nie zaś samą płatność.
W istocie: żaden bank, choćby najbardziej wyrafinowany był jego system komunikacyjny, nie może przenosić środków bez ostatecznej zmiany sald na wzajemnie uznawanym rachunku rozliczeniowym.
Prosimy również o pobranie naszej prezentacji wyjaśniającej, dlaczego „serwery prywatne” nie mogą przekazywać żadnych środków
Rola banków centralnych i systemów rozliczeniowych
Banki centralne, takie jak Rezerwa Federalna, Bank Kanady czy Europejski Bank Centralny, odgrywają rozstrzygającą rolę w regulowaniu przepływu pieniądza oraz zapewnianiu stabilności krajowych i międzynarodowych systemów finansowych. Stanowią bezpieczną podstawę rozliczania transakcji przez banki, regulują stopy procentowe i prowadzą krajową politykę pieniężną.
Sieci komunikacyjne, takie jak SWIFT, przenoszą dyspozycje płatnicze, natomiast izby rozliczeniowe, takie jak operatorzy ACH i systemy rozrachunkowe banków centralnych, zapewniają prawidłowe rozliczenie transakcji między bankami. Gdy zlecają Państwo przelew z jednego banku do drugiego, transakcja musi przejść przez te systemy, aby zweryfikować zasadność przelewu, uwierzytelnić zaangażowane banki i zapewnić, że środki trafią do zamierzonego odbiorcy. Bez dostępu do tych systemów bank nie może realizować przelewów ani obsługiwać transakcji pomiędzy instytucjami finansowymi.
Mit nielicencjonowanych „banków” na terenach plemiennych i gdzie indziej
Na niektórych indiańskich terytoriach w Stanach Zjednoczonych i Kanadzie pewne organizacje przedstawiają się jako „banki”, twierdząc, że są zwolnione z przepisów federalnych i zdolne do przekazywania środków niezależnie od szerszego systemu finansowego. Te tak zwane banki często argumentują, że działają na podstawie suwerenności prawa plemiennego, stawiając się poza nadzorem federalnym i poza koniecznością włączenia do systemów banków centralnych.
Choć suwerenność plemienna zapewnia określone prawa oraz zwolnienia z niektórych przepisów, nie daje tym podmiotom możliwości funkcjonowania poza ustanowionym systemem bankowym, jeżeli chcą one uczestniczyć w globalnym systemie finansowym. Mówiąc wprost, każda instytucja, która chce przetwarzać legalne transakcje, musi być połączona z szerszą siecią bankową, w tym z izbami rozliczeniowymi i bankami centralnymi. Instytucje pozbawione takich połączeń nie są w praktyce w stanie rozliczać ani przekazywać środków poza własnym, ograniczonym zakresem działania.
Dlaczego nieuprawnione banki nie mogą rozliczać przelewów
Istnieje kilka zasadniczych powodów, dla których nieuprawnione „banki” działające poza federalnym nadzorem i bez powiązania z bankami centralnymi nie są w stanie rozliczać ani przekazywać środków:
- Brak integracji z systemami rozliczeniowymi: Jak wspomniano wcześniej, legalne transakcje finansowe opierają się na systemach takich jak SWIFT, SEPA i ACH, które umożliwiają przekazywanie środków między bankami. Jeżeli instytucja nie jest podłączona do tych sieci, nie może uczestniczyć w globalnym systemie finansowym, a wszelkie próby przekazania środków zakończą się niepowodzeniem. Nieuprawnione „banki”, które nie należą do tych systemów, są w praktyce odizolowane od reszty sieci bankowej.
- Brak dostępu do banków centralnych: Bez połączenia z bankiem centralnym te tzw. banki nie są w stanie rozliczać przelewów o dużej skali ani uczestniczyć w pożyczkach międzybankowych. Banki centralne świadczą usługi o zasadniczym znaczeniu, w tym rozliczanie płatności, zapewnianie płynności oraz oferowanie instytucjom finansowym sieci bezpieczeństwa. Instytucja niepowiązana z bankiem centralnym nie ma dostępu do tych kluczowych zasobów, co dodatkowo sprawia, że nie jest w stanie przetwarzać legalnych przelewów.
- Brak zezwolenia federalnego lub stanowego: Kluczowym elementem prowadzenia legalnego banku jest uzyskanie zezwolenia krajowego lub stanowego organu nadzoru bankowego. Zapewnia to, że bank przestrzega standardów regulacyjnych, utrzymuje odpowiednie rezerwy oraz stosuje procedury przeciwdziałania praniu pieniędzy (AML) i poznania klienta (KYC). Nieuprawnione banki działające bez takiego nadzoru często funkcjonują bez niezbędnych zabezpieczeń, co czyni je z natury niewiarygodnymi. Bez licencji bankowej podmioty te nie mogą legalnie prowadzić działalności bankowej.
- Brak uznania międzynarodowego: Nawet gdyby nieuprawniony bank był w stanie funkcjonować w kontekście lokalnym lub plemiennym, nie zostałby uznany przez banki ani instytucje finansowe na szczeblu międzynarodowym. Brak uznania oznacza, że żadna legalnie działająca instytucja finansowa nie przyjęłaby przelewów od takich podmiotów ani nie prowadziłaby z nimi transakcji, co skutecznie izoluje je od globalnego systemu finansowego.
- Ryzyko oszustwa: Wiele z tych nieuprawnionych banków stosuje praktyki wprowadzające w błąd, sugerując możliwość uzyskania dostępu do dużych kwot lub tajnych systemów bankowych. Twierdzenia te są fałszywe. W rzeczywistości podmioty te nie są w stanie świadczyć obiecywanych usług i często stanowią kanał dla oszustw finansowych. Osoby próbujące korzystać z takich instytucji w celu dokonywania przelewów lub transakcji na dużą skalę często padają ofiarą oszustwa, bez możliwości odzyskania utraconych środków.
Ryzyko współpracy z instytucjami niepowiązanymi
W przypadku osób fizycznych lub przedsiębiorstw próbujących współpracować z nieregulowanymi lub nieautoryzowanymi bankami ryzyko jest znaczne. Nie tylko jest mało prawdopodobne, aby transakcje zostały zrealizowane, lecz istnieje także istotne ryzyko oszustwa lub utraty środków finansowych. Współpraca z podmiotami, które nie należą do legalnego systemu finansowego, naraża na różnorodne zagrożenia, w tym możliwość kradzieży tożsamości, zarzutów dotyczących prania pieniędzy oraz całkowitej utraty środków.
Należy mieć świadomość, że legalnie działające instytucje bankowe funkcjonują w ramach ścisłych i przejrzystych zasad, które zapewniają bezpieczeństwo transakcji finansowych. Instytucje, które twierdzą, że działają poza tym systemem, w szczególności te, które nie posiadają zezwolenia na szczeblu federalnym ani powiązań z bankami centralnymi i systemami rozliczeniowymi, po prostu nie są w stanie świadczyć usług, które deklarują.
Iluzja bankowości pozbawionej powiązań
Przekonanie, że środki można przekazywać z banków niepowiązanych z systemem bankowym, bankami centralnymi ani systemami rozliczeniowymi, jest niebezpiecznym złudzeniem. Choć niektóre podmioty niemające licencji, działające na terenach plemiennych lub gdzie indziej, mogą twierdzić, że oferują usługi bankowe, brak licencji bankowej i odłączenie od szerszej sieci finansowej uniemożliwiają im rozliczenie jakichkolwiek legalnych przelewów. Aby prowadzić bezpieczną i legalną działalność bankową, należy współpracować z upoważnionymi instytucjami, które są zintegrowane z globalnym systemem finansowym, co zapewnia bezpieczne przetwarzanie transakcji zgodnie z ustalonymi standardami regulacyjnymi.



Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.


