
Mit samodzielnego komunikatu SWIFT MT103 i pobierania ze Wspólnego Rachunku
Pojęcie „rachunku (rachunków) wspólnego (wspólnych)”
W precyzyjnej terminologii bankowej wyrażenie „rachunek wspólny” (common account) nie jest formalnie uznanym pojęciem w bankowości. Jest to zazwyczaj określenie potoczne lub stosowane przez pośredników. Zwykle odnosi się ono do:
- Rachunek nostro prowadzony przez Bank u jednego z jego korespondentów, który Bank wskazuje jako podstawowy kanał rozliczeniowy dla przychodzących przelewów od osób trzecich przed zaksięgowaniem środków na docelowym rachunku Klienta.
- Gdy bank prowadzi wiele rachunków nostro w różnych bankach korespondentach, zwykle jeden z nich zostaje wybrany jako domyślny rachunek operacyjny dla danej waluty i korytarza płatniczego. Rachunek ten bywa określany przez „pośredników” jako „rachunek wspólny”, ponieważ wszystkie opłaty aktywacyjne klientów lub przelewy przedaktywacyjne są kierowane na ten rachunek, na odpowiedzialność banku, do czasu, gdy rozliczenie na indywidualne rachunki klientów stanie się dopuszczalne.
Kluczowe różnice:
- Rachunki nostro – każdy z nich jest rachunkiem bieżącym prowadzonym przez bank w instytucji korespondenckiej i służy do rozliczeń i rozrachunku w walutach obcych.
- Rachunek wspólny (common account) – nieformalne określenie konkretnego rachunku nostro, który bank wskazuje kontrahentom do przekazywania wpływów początkowych lub zbiorczych. Jest on „wspólny” jedynie w tym znaczeniu, że mogą na nim wpływać opłaty aktywacyjne lub kwoty prefinansowania wielu klientów, pozostające wyłącznie pod kontrolą banku do czasu ich przypisania.
- Ograniczenie regulacyjne – Żadnemu Klientowi nie przysługuje prawo własności do „rachunku zbiorczego”. Środki na takim rachunku pozostają własnością Banku do czasu ich zaksięgowania na aktywowanym rachunku Klienta. Dokonywanie rozliczeń w imieniu Klienta jest prawnie niedopuszczalne do czasu zakończenia procedury należytej staranności oraz aktywacji rachunku Klienta.
Ograniczenia komunikatów SWIFT w krajowych i międzynarodowych transferach środków
W świecie finansów międzynarodowych komunikaty SWIFT, takie jak MT103, bywają niewłaściwie rozumiane, a ich rola i możliwości – przeceniane. Utrzymuje się błędne przekonanie, że samo wysłanie komunikatu MT103 wystarcza do przekazania środków za granicę oraz że po otrzymaniu komunikatu szczegóły transakcji można pobrać ręcznie ze wspólnego rachunku. Przekonanie to jest nie tylko nieprawidłowe, lecz także pomija złożoność i wielowarstwowość procesów leżących u podstaw transakcji transgranicznych. Aby obalić ten mit, należy przyjrzeć się bliżej temu, czym jest MT103, jakie są ograniczenia komunikacji SWIFT oraz jak naprawdę działają mechanizmy międzynarodowych przekazów środków.
Czym jest MT103?
MT103 (w przypadku płatności transgranicznych zastąpiony od listopada 2025 r. komunikatem ISO 20022 pacs.008) to ustandaryzowany format komunikatu SWIFT, stosowany w międzynarodowych przelewach między instytucjami finansowymi. Zawiera szczegółowe informacje o płatności, w tym dane nadawcy i odbiorcy, kwotę transakcji, walutę oraz numery referencyjne. MT103 jest powszechnie stosowany, ponieważ zapewnia przejrzystość i identyfikowalność, stanowiąc zapis zlecenia płatniczego. Należy jednak pamiętać, że MT103 jest wyłącznie narzędziem komunikacji: cyfrowym zestawem instrukcji przekazywanych między bankami.
Rola i ograniczenia komunikatu MT103
Chociaż komunikat MT103 zawiera kluczowe informacje o transakcji, sam w sobie nie inicjuje faktycznego przekazania środków. Można go porównać do szczegółowego listu intencyjnego zawierającego wszystkie parametry transakcji, ale nie same środki. Sieć SWIFT jest bezpieczną platformą komunikacyjną, która umożliwia bankom wzajemną wymianę dyspozycji płatniczych, potwierdzeń i innych informacji finansowych. Nie przenosi ona pieniędzy; jedynie ułatwia komunikację wspierającą przepływ środków innymi kanałami.
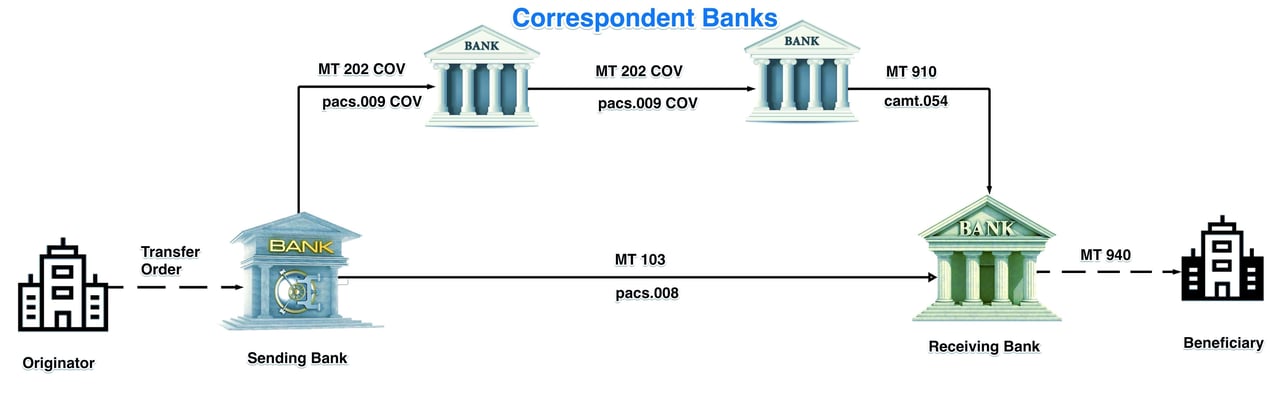
Mit MT103 i ręcznego pobierania
Powszechnie występuje błędne przekonanie, że po wysłaniu i otrzymaniu MT103 szczegóły transakcji można natychmiast pobrać ręcznie z rachunku wspólnego, co sugeruje lub zakłada, że środki są już dostępne na rachunku wspólnym banku. Przekonanie to jest zasadniczo błędne, ponieważ myli komponent komunikacyjny z faktycznym procesem przepływu środków. Otrzymanie MT103 nie jest równoznaczne z otrzymaniem środków.
Aby środki były dostępne na rachunku nostro (wspólnym), musi nastąpić kilka dodatkowych kroków:
- Weryfikacja i uzgodnienie: Bank otrzymujący komunikat MT103 musi go zweryfikować i uzgodnić z innymi powiązanymi komunikatami, takimi jak MT202 COV (zawierający szczegóły płatności pokrycia) oraz MT910 (potwierdzenie uznania rachunku), lub ich odpowiednikami w standardzie ISO 20022: pacs.009 COV i camt.054.
- Faktyczny przepływ środków: poza wymianą komunikatów środki muszą faktycznie przepłynąć w ramach sieci bankowości korespondencyjnej, rachunków rozrachunkowych w banku centralnym lub systemów płatniczych działających w czasie rzeczywistym. Wiąże się to z serią obciążeń i uznań na różnych rachunkach, bezpośrednio między bankami lub za pośrednictwem podmiotów pośredniczących.
- Zgodność systemów: wszystkie istotne systemy, w tym systemy służące do przesyłania komunikatów, rozliczania środków i uzgadniania rachunków, muszą ze sobą płynnie współdziałać, aby środki mogły zostać zaksięgowane na rachunku wspólnym. Dopiero po spełnieniu tych warunków bank może ręcznie pobrać szczegóły transakcji i uzyskać do nich dostęp.
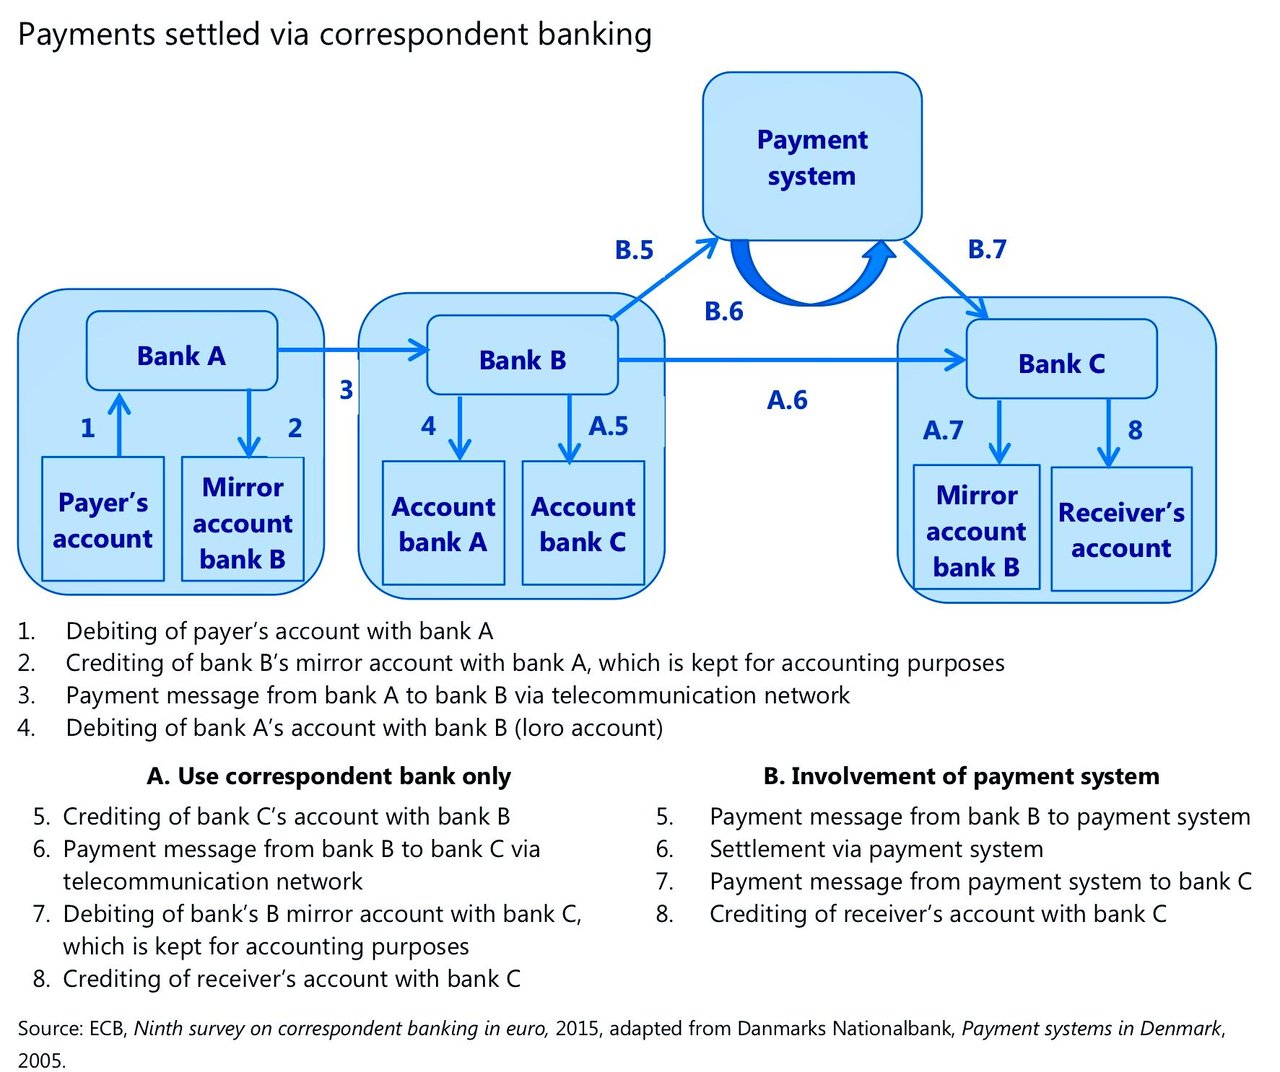
Głębsze mechanizmy międzynarodowych transferów środków
Aby w pełni zrozumieć ograniczenia komunikatu MT103 oraz przebieg międzynarodowych przelewów środków, należy poznać szerszy kontekst, w którym te transakcje się odbywają.
Sieci bankowości korespondencyjnej
Większość transakcji międzynarodowych opiera się na sieci banków korespondentów, które ułatwiają przekazywanie środków między bankami niepozostającymi ze sobą w bezpośrednich relacjach. W tym systemie środki są przemieszczane w ramach szeregu umów dwustronnych, przy czym każdy bank w łańcuchu obciąża i uznaje rachunki w miarę postępu środków do miejsca przeznaczenia. Proces ten nie jest natychmiastowy i wymaga starannej koordynacji oraz weryfikacji na każdym etapie.
Rachunki rozliczeniowe w bankach centralnych
W przypadku dużych instytucji finansowych rozrachunek transakcji międzynarodowych odbywa się często za pośrednictwem banków centralnych, w systemach rozrachunku brutto w czasie rzeczywistym (RTGS). Systemy te zapewniają natychmiastowy transfer środków w ujęciu brutto, ograniczając ryzyko rozrachunku i zapewniając płynność na rynkach finansowych. Jednakże nawet systemy RTGS wymagają szeregu potwierdzeń i weryfikacji, wykraczających poza samo przesłanie komunikatu MT103.
Systemy płatności w czasie rzeczywistym
W niektórych przypadkach do zapewnienia natychmiastowego rozrachunku i dostępności środków mogą być wykorzystywane systemy płatności w czasie rzeczywistym (RTP). Systemy te zapewniają niemal natychmiastowe rozliczenie i rozrachunek, jednak również funkcjonują w ramach struktury, która do skutecznego przekazania środków wymaga czegoś więcej niż samego komunikatu MT103.
Rzeczywistość: komunikaty SWIFT a faktyczny przepływ środków
Należy podkreślić, że komunikaty SWIFT nie są tożsame z przepływem środków. Są one narzędziami ułatwiającymi komunikację między instytucjami finansowymi, dostarczającymi informacji niezbędnych do przeprowadzenia przelewu. Faktyczny przepływ pieniędzy obejmuje głębszy i bardziej złożony proces obciążania i uznawania rachunków w sieci banków, systemach rozliczeniowych banków centralnych lub mechanizmach płatności w czasie rzeczywistym.
Przekonanie, że pojedynczy komunikat MT103 może samodzielnie przenieść środki lub że szczegóły transakcji można pobrać ręcznie ze wspólnego rachunku bez faktycznej dostępności środków bazowych, świadczy o fundamentalnym niezrozumieniu zasad funkcjonowania międzynarodowej bankowości. Komunikaty SWIFT, choć niezbędne, stanowią jedynie część szerszego, wieloaspektowego procesu, który zapewnia bezpieczny i sprawny przepływ środków przez granice.

Potrzeba pełnego zrozumienia
Mit komunikatu MT103, zgodnie z którym sam komunikat miałby przenosić środki i zapewniać natychmiastowy dostęp do szczegółów transakcji, jest błędnym przekonaniem, które może prowadzić do nieporozumień i niespełnionych oczekiwań. Niezwykle ważne jest, aby przedsiębiorstwa i osoby fizyczne uczestniczące w transakcjach międzynarodowych rozumiały szerszą infrastrukturę finansową oraz zależność między komunikatami SWIFT a faktycznym przepływem środków.
Aby skutecznie poruszać się w złożonym otoczeniu międzynarodowych finansów, należy mieć świadomość, że komunikaty SWIFT są wyłącznie narzędziem komunikacji. Rzeczywisty transfer środków obejmuje zaawansowany system bankowości korespondencyjnej, rozrachunków w banku centralnym oraz systemów płatności w czasie rzeczywistym, które muszą działać w sposób skoordynowany, aby osiągnąć zamierzony skutek. Dopiero zrozumienie tych zależności pozwala w pełni pojąć realia transakcji transgranicznych oraz ograniczenia wynikające z polegania wyłącznie na komunikacie MT103.
Inne warianty
Autentyczne typy komunikatów SWIFT zwykle wykorzystywane w oszustwach
Są to dobrze udokumentowane i częściowo stosowane instrukcje w międzynarodowym systemie bankowym:
1. MT 103 – Przelew na rzecz pojedynczego klienta
- Wiarygodność: Rzeczywista
- Cel: Stosowany do transgranicznych lub krajowych przelewów między bankami z tytułu płatności klientów.
- Wariant GPI: MT 103 GPI funkcjonuje jako rozszerzona wersja w ramach programu SWIFT Global Payments Innovation (GPI). Obejmuje śledzenie (za pomocą UETR), szybsze przetwarzanie i większą przejrzystość.
2. MT 104 – Zlecenie polecenia zapłaty
- Wiarygodność: rzeczywista, lecz ograniczona
- Cel: Służy do żądania obciążenia rachunku klienta za pośrednictwem banku korespondenta, wyłącznie w ramach umów dwustronnych lub wielostronnych między zainteresowanymi bankami; rzadko stosowany w płatnościach transgranicznych.
- MT104 GPI: Nie jest to standardowe pojęcie. GPI dotyczy poleceń przelewu, a nie dyspozycji obciążenia rachunku. Ten wpis wprowadza w błąd.
3. MT103.202cov – Mechanizm płatności typu cover
- Wiarygodność: częściowo prawdziwa
- Wyjaśnienie: jest to odniesienie łączne, często stosowane niewłaściwie.
- MT 103 jest komunikatem dotyczącym przelewu na rzecz klienta.
- MT 202 COV jest używany przez bank zlecający do polecenia bankowi korespondentowi pokrycia kwoty u banku beneficjenta.
- „MT103.202cov” nie jest komunikatem SWIFT, lecz potocznym połączeniem dwóch komunikatów występujących w strukturze płatności typu cover.
Wpisy budzące wątpliwości lub sfabrykowane
4. „Swift GPI Automatic / z kodem UETR”
- Wiarygodność: wprowadzająca w błąd
- Wyjaśnienie: Od listopada 2018 r. każdy komunikat MT 103 przesyłany siecią Swift zawiera UETR (Unique End-to-End Transaction Reference), niezależnie od tego, czy banki są uczestnikami gpi. Podział na „automatyczne” i „ręczne” GPI nie jest jednak klasyfikacją SWIFT.
- Ocena: Niestandardowe – brzmi jak wewnętrzny żargon lub proces odbiegający od standardów.
5. „Swift GPI Semi-Automatic / with UETR Code”
- Status: nieuznawany przez SWIFT
- Wyjaśnienie: Termin „półautomatyczny” nie należy do słownictwa SWIFT. Wszystkie komunikaty GPI MT103 zawierają UETR z założenia, lecz SWIFT nie definiuje żadnego półautomatycznego trybu transmisji.
6. „Swift GPI MT103.202cov Manual Download / with UETR Code” lub „Swift MT103.202cov Manual Download”
- Wiarygodność: sfałszowane / przedstawione w sposób wprowadzający w błąd
- W legalnej praktyce instytucjonalnej komunikaty SWIFT nigdy nie są „pobierane” ręcznie. Komunikaty są przekazywane elektronicznie za pośrednictwem bezpiecznej sieci SWIFT.
- Takie sformułowania stanowią sygnały ostrzegawcze typowe dla oszukańczych schematów wykorzystujących sfałszowane komunikaty SWIFT lub ręcznie sporządzane wzory.
Mit „Single Payment Platform Direct Debit Protocol” (SPP DDP)
Odróżnianie rzeczywistości bankowej od zmyślonej terminologii płatniczej
W pewnych kręgach tzw. „pośredników finansowych” coraz częściej spotyka się odwołania do rzekomego mechanizmu bankowego zwanego „Single Payment Platform Direct Debit Protocol” (SPP DDP), czasem rozszerzanego o określenia takie jak „Asseting Assessment Protocol”, „Deep Banking Transfer” czy „International Direct Download Settlement Method”.
Wyrażenia te przedstawiane są tak, jakby odnosiły się do zaawansowanej międzybankowej infrastruktury płatniczej, wykorzystywanej dyskretnie przez największe instytucje do przekazów o wysokiej wartości poza konwencjonalnymi procedurami SWIFT. W rzeczywistości żaden taki uznany protokół bankowy nie istnieje.
W IFB uważamy, że istotne jest odróżnianie prawdziwej infrastruktury finansowej od wymyślonej terminologii, której celem jest stworzenie pozoru instytucjonalnego wyrafinowania.
Nie istnieje żadne oficjalne uznanie bankowe
Termin „Single Payment Platform Direct Debit Protocol” nie jest uznawany przez:
- SWIFT
- ISO 20022
- SEPA
- TARGET2 / T2
- Systemy płatnicze Rezerwy Federalnej
- CLS
- EBC
- BIS
- ramy bankowości korespondencyjnej
- dowolna uznana infrastruktura RTGS
- dowolny bank centralny
- jakikolwiek uregulowany system płatności
Żaden oficjalny zbiór zasad, podręcznik wdrożeniowy, standard SWIFT, specyfikacja ISO, ramy rozliczeniowe ani publikacja regulacyjna nie definiuje „SPP DDP” ani się do niego nie odnosi jako do uznanego mechanizmu rozliczeń. Ta okoliczność jest rozstrzygająca.
Legalne infrastruktury płatnicze są szczegółowo udokumentowane, ponieważ banki wymagają precyzyjnych standardów operacyjnych, zasad formatowania komunikatów, ram prawnych, procedur rozrachunkowych, kontroli płynności oraz obowiązków w zakresie compliance. System płatniczy, który nie posiada żadnej oficjalnej dokumentacji, nie jest systemem ukrytym. Jest po prostu systemem nieuznawanym.
Mylenie z rzeczywistą terminologią bankową
Trwałość mitu SPP DDP wydaje się wynikać z celowego łączenia autentycznej terminologii bankowej ze sfabrykowanymi wyrażeniami.
Do powszechnie obserwowanych przykładów należą:
| Zmyślone lub nieprawidłowo używane określenie | Rzeczywiste pojęcie bankowe
| SPP | Często mylone z jednolitą platformą wspólną TARGET2 (SSP), zastąpioną przez T2 w marcu 2023 r.
| Direct Debit Protocol | Mylone z systemami polecenia zapłaty SEPA (SEPA Direct Debit)
| Downloading Funds | Błędne rozumienie uzgadniania sald lub księgowania na rachunku
| Common Account | Nieformalne, błędne rozumienie rachunków rozliczeniowych nostro
| Deep Banking | Pojęcie nieistniejące w regulowanych finansach
| Asseting Assessment | Brak uznanego znaczenia bankowego
| MT103 Download | Błędne przedstawianie funkcjonalności komunikatów SWIFT
Technika ta stwarza pozór złożoności i ekskluzywności, pozostając jednocześnie oderwana od rzeczywistej działalności bankowej.
SWIFT nie przekazuje pieniędzy
Jednym z najtrwalszych błędnych przekonań związanych z narracjami o SPP DDP jest wiara, że same komunikaty SWIFT przekazują środki lub umożliwiają bankom „pobieranie” pieniędzy z tzw. wspólnego rachunku.
To twierdzenie jest nieprawidłowe.
Jak wyjaśniono w artykule IFB na temat rachunków wspólnych, SWIFT jest w istocie bezpieczną międzybankową siecią komunikacyjną, a nie instytucją przechowującą środki ani silnikiem rozrachunkowym.
Komunikat MT103 stanowi wyłącznie dyspozycję płatniczą. Rozliczenie nadal wymaga:
- relacje bankowości korespondencyjnej;
- Korekty rachunków nostro/vostro;
- dostępność płynności;
- procedury uzgadniania;
- weryfikacja zgodności;
- rozrachunek w banku centralnym lub w systemie RTGS, w stosownych przypadkach.
Żaden bank nie może ręcznie „pobrać” środków z nieokreślonej globalnej platformy wyłącznie dlatego, że istnieje komunikat SWIFT.
Dlaczego banki odrzucają takie wnioski
Gdy osoby fizyczne zwracają się do instytucji regulowanych z prośbą o realizację transakcji SPP DDP, banki z reguły nie mogą jej zrealizować, ponieważ:
- terminologia nie jest rozpoznawana wewnętrznie;
- brak ram operacyjnych;
- brak procedury w zakresie compliance;
- nie istnieje żaden system rozrachunku;
- brak jest podstawy prawnej;
- nie istnieje standardowy format komunikatu;
- nie istnieje żadna uznana infrastruktura kontrahentów.
Nie oznacza to, że banki „ukrywają” system ani że rozumieją go wyłącznie „bankierzy wysokiego szczebla”. Oznacza to po prostu, że wnioskowany mechanizm nie należy do uregulowanej praktyki bankowej.
Iluzja „głębokiej bankowości”
Powracającym motywem w twierdzeniach dotyczących SPP DDP jest sugestia, że duże banki rzekomo prowadzą ukryte warstwy rozliczeniowe, niedostępne dla zwykłych pracowników.
Ta narracja często odwołuje się do:
- „bankierzy poziomu 14”
- „prywatne serwery bankowe”
- „serwery globalne”
- „płynność pozaksięgowa”
- „platformy transferów humanitarnych”
- „prywatne okna rozliczeniowe”
- „odbiorcy”
- „specjalne kody rozliczeniowe”
Pojęcia te nie stanowią uznanych elementów międzynarodowej działalności bankowej. Należą do szerszego ekosystemu finansowej mitologii, często kojarzonej z oszustwami związanymi z monetyzacją, schematami opartymi na opłatach z góry, fikcyjnymi programami inwestycyjnymi oraz pseudosuwerennymi narracjami.
Rzeczywista międzynarodowa infrastruktura płatnicza
Legalne płatności transgraniczne są realizowane za pośrednictwem uznanych systemów, takich jak:
- komunikaty SWIFT;
- bankowość korespondencyjna;
- SEPA;
- usługi TARGET;
- sieci ACH;
- systemy RTGS;
- rozliczenia CLS;
- ramy ISO 20022.
Systemy te podlegają szczegółowej regulacji, są udokumentowane pod względem operacyjnym, poddawane audytowi i ujednolicone w skali globalnej.
Nie istnieją żadne ukryte równoległe systemy umożliwiające nieograniczone transfery międzynarodowe poza procedurami AML, KYC, weryfikacji pod kątem sankcji, kontroli płynności i weryfikacji rozliczeń.
Realia Compliance
Nowoczesna bankowość działa w warunkach coraz bardziej rygorystycznych obowiązków w zakresie AML i CFT. Każda transakcja pozbawiona:
- wyraźny cel gospodarczy;
- możliwych do zidentyfikowania kontrahentów;
- uzasadnienie umowne;
- dowody pochodzenia środków;
- przejrzystość w zakresie zgodności z przepisami;
spowoduje zaostrzoną kontrolę albo wprost odmowę.
Dotyczy to w szczególności rzekomych „transakcji odbiorczych”, „rozrachunków humanitarnych”, „procedur pobierania” lub nieokreślonych przelewów przychodzących o wysokiej wartości.
W skrócie
„Single Payment Platform Direct Debit Protocol” (SPP DDP) nie jest uznanym protokołem bankowym, infrastrukturą rozrachunkową ani regulowanym mechanizmem płatniczym.
Jego terminologia wydaje się konstrukcją sztuczną, utworzoną z fragmentów autentycznego języka bankowego połączonych z fikcyjnymi pojęciami, których celem jest stworzenie iluzji ekskluzywności i instytucjonalnej tajemnicy.
W międzynarodowych finansach złożoność bywa mylona z wiarygodnością. Rzeczywiste systemy bankowe nie opierają się jednak na ukrytej terminologii, tajnych procedurach ani nieokreślonych protokołach. Opierają się na udokumentowanych standardach, nadzorze regulacyjnym, relacjach korespondencyjnych oraz prawnie wykonalnych ramach rozrachunku.
Tam, gdzie brak dokumentacji, standardów i uznania instytucjonalnego, najbezpieczniej jest przyjąć nie, że system jest tajny, lecz że system nie istnieje.



Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.


