
„Bankier poziomu 14+”: ranga, która nie istnieje
Jak w rzeczywistości rozkłada się władza decyzyjna w bankowości
Nie istnieje coś takiego jak „bankier poziomu 14+”. Żaden regulator, żadna organizacja branżowa ani żaden bank nie uznaje tego określenia za standardową rangę. Istnieje natomiast starannie zaprojektowany, wielopoziomowy system uprawnień, od limitów kasjera po kompetencje krajowych organów nadzoru i międzynarodowych organizacji ustanawiających standardy. Jest to jedno z głównych zabezpieczeń branży przed ryzykiem operacyjnym, naruszeniami bezpieczeństwa i niestabilnością finansową, a zarazem temat niniejszej strony.
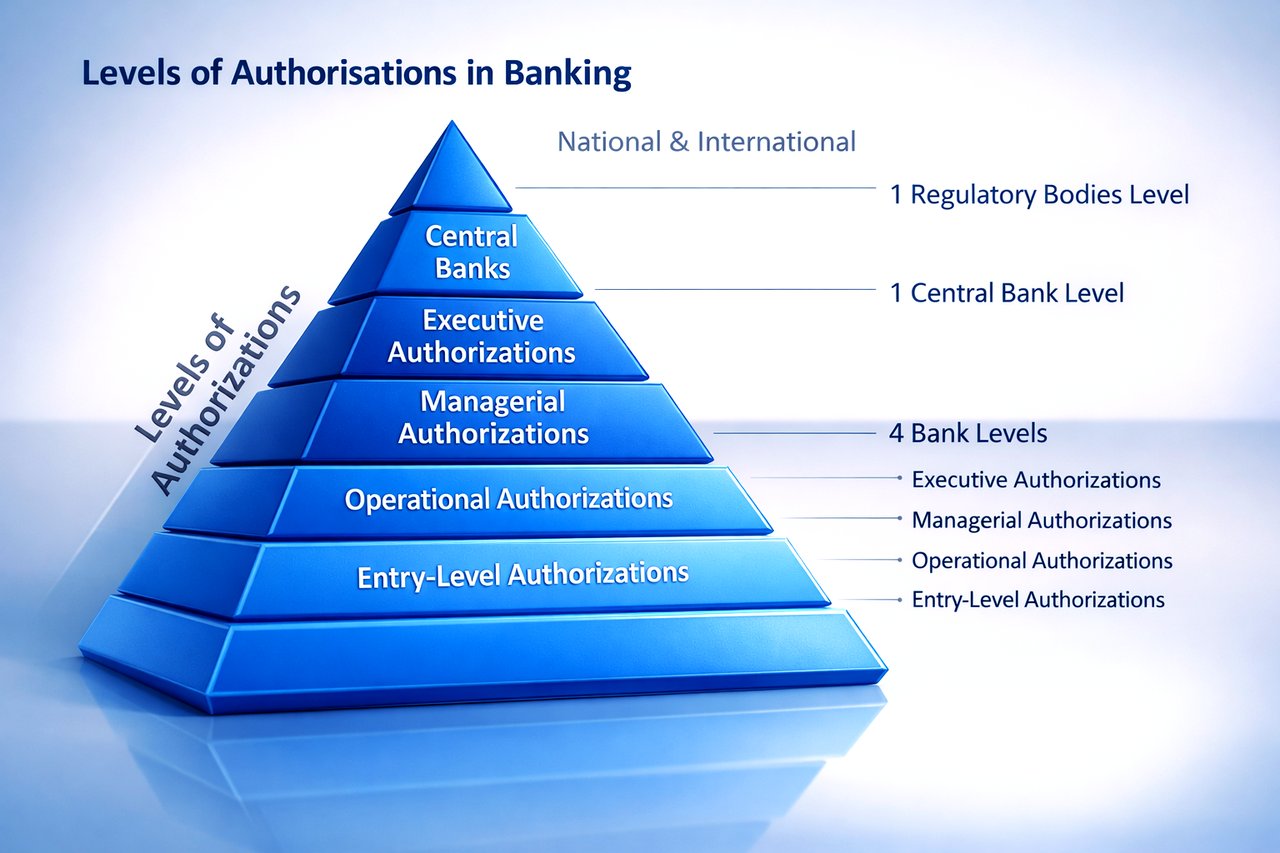
Uprawnienia w ramach banku
W każdym banku uprawnienia są przydzielane według ról, z określonymi limitami na każdym szczeblu. Federal Financial Institutions Examination Council opisuje typową strukturę (FFIEC, 2016):
- Poziom podstawowy: kasjerzy i pracownicy obsługi klienta realizują rutynowe transakcje i mają wgląd w informacje o klientach w ściśle określonych granicach.
- Poziom operacyjny: pracownicy ds. kredytów i opiekunowie rachunków zatwierdzają kredyty i zarządzają rachunkami klientów, zazwyczaj po przejściu dodatkowego uwierzytelnienia.
- Poziom kierowniczy: kierownicy zatwierdzają transakcje o dużej wartości, mają wgląd w szczegółowe raporty i przeprowadzają audyty, co zapewnia wewnętrzne mechanizmy kontroli i równoważenia uprawnień.
- Poziom kierowniczy: wyższa kadra zarządzająca posiada pełny dostęp, podejmuje decyzje strategiczne, zatwierdza istotne zobowiązania i zapoznaje się z raportami wyznaczającymi kierunek działania banku.
Limity te są egzekwowane za pomocą systemów kontroli dostępu, zgodnie z wymogami ram regulacyjnych, takich jak Gramm-Leach-Bliley Act (GLBA) w Stanach Zjednoczonych (Federal Trade Commission, 2002).
Tytuły, stopnie i brakujący poziom 14
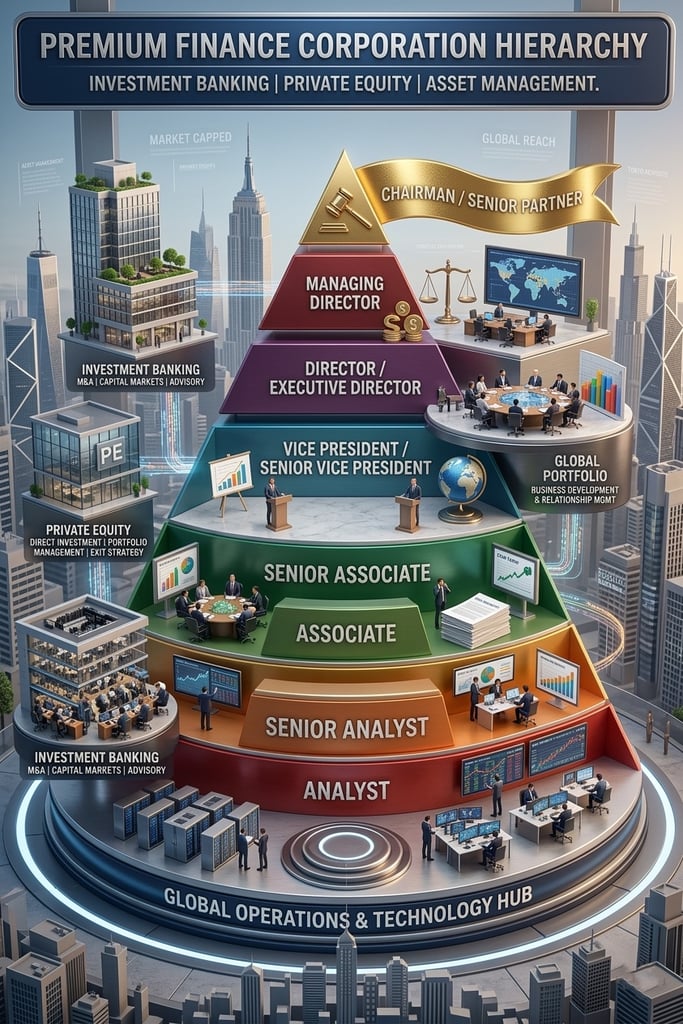
Banki nazywają role według funkcji, a nie według numerów. Banki inwestycyjne stosują tytuły takie jak Analyst, Associate, Vice President, Director i Managing Director. Banki detaliczne i komercyjne mówią o kasjerach, przedstawicielach obsługi klienta i kierownikach oddziałów, a kadrę zarządzającą tworzą Chief Executive Officer i Chief Financial Officer. Każdy tytuł wiąże się z określonym zakresem obowiązków i określonym poziomem uprawnień.
Niektóre banki stosują wewnętrzne skale numeryczne określające szczebel stanowiska lub wynagrodzenie. Skale te różnią się w poszczególnych instytucjach: poziom 4 w jednym banku może odpowiadać poziomowi 3 w innym. „Poziom 14” może więc istnieć w systemie zaszeregowania wewnątrz konkretnego banku, do użytku wewnętrznego, jednak poza tym bankiem nie ma żadnego znaczenia bez znajomości jego zasad zaszeregowania.
Wyrażenie to nie zostało także ukute w żadnej powieści ani publikacji urzędowej. Na myśl przychodzą wprawdzie Fajerwerki próżności Toma Wolfe’a i inne satyry na elitę finansową, jednak zwrot ten wydaje się pochodzić z internetowych dyskusji o finansach. Zapożycza on numerowane poziomy z gier wideo, w których wyższy numer oznacza postęp i status, a w kręgach nieprofesjonalnych jest świadomą przesadą.
Nadzór krajowy
Ponad poszczególnymi bankami stoją organy krajowe, które nadzorują działalność bankową i egzekwują przepisy o ochronie finansowej i konsumenckiej. Bank Rozrachunków Międzynarodowych opisuje ich funkcje (BIS, 2021):
- Organy nadzoru bankowego przeprowadzają inspekcje i kontrole podległych im banków oraz nakładają sankcje, egzekwując przepisy i chroniąc konsumentów. W Stanach Zjednoczonych Office of the Comptroller of the Currency (OCC) udziela zezwoleń na działalność banków krajowych i sprawuje nad nimi nadzór, Rezerwa Federalna nadzoruje banki stanowe będące członkami Systemu Rezerwy Federalnej, a Federal Deposit Insurance Corporation (FDIC) nadzoruje banki działające na podstawie licencji stanowych spoza tego systemu. W Wielkiej Brytanii Prudential Regulation Authority (PRA), będący częścią Bank of England, nadzoruje banki pod kątem bezpieczeństwa i stabilności, natomiast Financial Conduct Authority (FCA) reguluje ich sposób prowadzenia działalności.
- Banki centralne, takie jak Rezerwa Federalna i Europejski Bank Centralny (EBC), zarządzają walutą, polityką pieniężną i systemami płatności oraz interweniują w celu zapewnienia płynności i wypłacalności, gdy zachodzi taka potrzeba.
Standardy międzynarodowe
Ponieważ finanse mają charakter transgraniczny, organizacje międzynarodowe koordynują nadzór i ustanawiają wspólne standardy (BIS, 2023):
- BIS pełni funkcję banku banków centralnych i forum międzynarodowej współpracy finansowej oraz jest gospodarzem Bazylejskiego Komitetu Nadzoru Bankowego (BCBS).
- BCBS wydaje porozumienia bazylejskie, które ustanawiają globalne standardy w zakresie kapitału banków, zarządzania ryzykiem i nadzoru (BCBS, 2022).
Upoważnienie w praktyce
Spełnienie tych wymogów wymaga zarówno technologii, jak i dyscypliny w zakresie compliance. FFIEC (2016) wskazuje trzy punkty:
- Technologia i zgodność z przepisami: systemy informatyczne egzekwujące kontrolę dostępu opartą na rolach i spełniające wymogi regulacyjne, takie jak Ogólne rozporządzenie o ochronie danych (RODO) lub ustawa Sarbanes-Oxley.
- Ciągły monitoring: bieżący przegląd praktyk autoryzacyjnych wraz z wykrywaniem anomalii służącym identyfikacji prób nieuprawnionego dostępu i podejrzanych wzorców transakcji.
- Adaptacja: systemy autoryzacji muszą nadążać za rozwojem technologii finansowych, a banki coraz częściej wykorzystują sztuczną inteligencję i uczenie maszynowe w celu wzmocnienia ochrony przed nowymi zagrożeniami cybernetycznymi.
Standardy nadzorcze i praktyka rynkowa
Standardy nadzorcze wskazują ten sam kierunek. Zgodnie z zaktualizowanymi Zasadami należytego zarządzania ryzykiem operacyjnym (Komitet Bazylejski, BCBS, 2021) prawidłowy program kontroli wewnętrznej wymaga odpowiedniego podziału obowiązków, a funkcjonowanie i bezpieczeństwo technologii informacyjno-komunikacyjnych uznaje się za podstawowe dla działalności banku. Chartered Institute for Securities & Investment (CISI, 2021) podkreśla znaczenie ciągłych szkoleń personelu, regularnych audytów oraz uznanych standardów, takich jak NIST Cybersecurity Framework.
W skrócie
Uprawnienia w bankowości są realne, wielopoziomowe i udokumentowane. Obejmują one wewnętrzne limity przypisane do ról, krajowe organy nadzoru oraz międzynarodowe organizacje ustanawiające standardy, a ich przestrzeganie zapewniają technologia, Compliance i audyt. „Bankier poziomu 14+” nie ma w tej strukturze miejsca. Struktura ta będzie się nadal dostosowywać wraz ze zmianami technologii finansowych; potrzeba jej istnienia pozostanie niezmienna.



Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.


