Innowacyjne instrumenty finansowe dla dynamicznych rozwiązań finansowania
W International Finance Bank (IFB) specjalizujemy się w tworzeniu indywidualnie dopasowanych instrumentów finansowych, które pozwalają naszym klientom precyzyjnie i skutecznie realizować cele w zakresie finansowania i inwestycji. Niezależnie od tego, czy są Państwo korporacją dążącą do optymalizacji kapitału, inwestorem pragnącym zdywersyfikować portfel, czy organizacją potrzebującą innowacyjnego finansowania, IFB oferuje pełny zakres rozwiązań dostosowanych do Państwa indywidualnych potrzeb.
Nasza wiedza ekspercka obejmuje szeroki wachlarz struktur finansowych, w tym instrumenty inwestycyjne, finansowanie dłużne i kapitałowe, rozwiązania z zakresu finansowania strukturyzowanego oraz instrumenty finansowania handlu i eksportu. Każda struktura jest starannie projektowana tak, aby odpowiadała Państwa celom strategicznym, zwiększała elastyczność finansową i ograniczała ryzyko na zmiennym rynku globalnym.
W IFB wykraczamy poza bankowość konwencjonalną i oferujemy zaawansowane rozwiązania, takie jak fundusze inwestycyjne typu REIT (real estate investment trusts), spółki celowe typu SPAC (special purpose acquisition companies), obligacje zielone oraz noty strukturyzowane. Łącząc innowacyjność z podejściem skoncentrowanym na kliencie, dbamy o to, aby Państwa strategie finansowe były solidne, zrównoważone i ukierunkowane na sukces.
IFB jest zaangażowanym partnerem w złożonym świecie nowoczesnych finansów. Zapraszamy do zapoznania się z naszą ofertą instrumentów finansowych i poznania sposobów, w jakie możemy pomóc Państwu osiągnąć przełomowy wzrost i trwałe efekty.
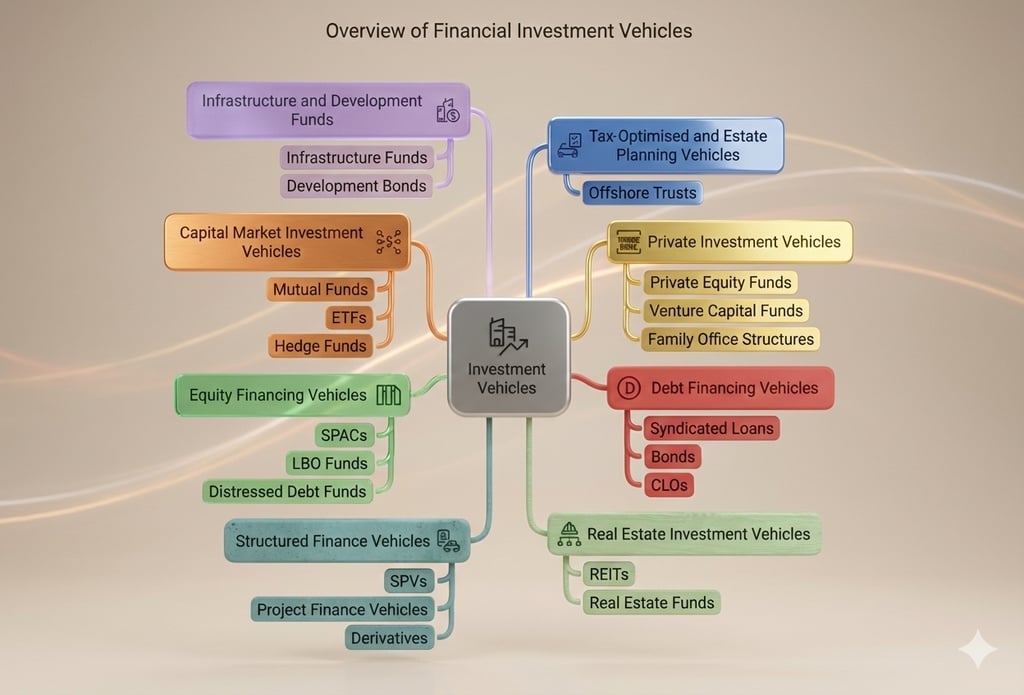
I. Wehikuły inwestycyjne
Instrumenty te służą do gromadzenia kapitału i zarządzania nim w ramach inwestycji w określone klasy aktywów lub rynki.
1. Instrumenty inwestycyjne na rynku nieruchomości
Fundusze inwestycyjne rynku nieruchomości (REIT)
- Cel: Ułatwianie zbiorowego inwestowania w nieruchomości generujące dochód.
- Mechanizm: REIT gromadzi kapitał od wielu inwestorów w celu nabywania nieruchomości i zarządzania nimi, a zyski z przychodów z najmu lub wzrostu wartości aktywów są dystrybuowane wśród inwestorów.
- Korzyści: zapewnia płynność inwestycji w nieruchomości, profesjonalne zarządzanie oraz dostępność dla mniejszych inwestorów.
Fundusze nieruchomości
- Cel: zapewnienie zdywersyfikowanej ekspozycji na rynek nieruchomości, w tym na projekty deweloperskie.
- Mechanizm: Kapitał jest gromadzony w funduszu zarządzanym przez profesjonalistów, który inwestuje w różne aktywa nieruchomościowe, w tym nieruchomości komercyjne, mieszkaniowe lub przemysłowe.
- Korzyści: zdywersyfikowane ryzyko, potencjalnie wyższe stopy zwrotu dzięki strategiom tworzenia wartości dodanej oraz indywidualnie dopasowane cele inwestycyjne.
2. Instrumenty inwestycyjne rynku kapitałowego
Fundusze inwestycyjne
- Cel: umożliwienie inwestorom detalicznym i instytucjonalnym dostępu do zdywersyfikowanych portfeli papierów wartościowych.
- Mechanizm: Inwestorzy nabywają udziały w profesjonalnie zarządzanym funduszu, który alokuje kapitał w akcje, obligacje lub aktywa mieszane.
- Korzyści: Dywersyfikacja ryzyka, płynność oraz dostęp do profesjonalnego zarządzania.
Fundusze ETF (Exchange-Traded Funds)
- Cel: Połączenie dywersyfikacji z płynnością w celu uzyskania kosztowo efektywnego dostępu do rynków.
- Mechanizm: Fundusze ETF odwzorowują określone indeksy, towary lub klasy aktywów, umożliwiając inwestorom kupno i sprzedaż jednostek na giełdach.
- Korzyści: niskie wskaźniki kosztów, wysoka płynność i przejrzystość.
Fundusze hedgingowe
- Cel: Osiąganie wysokich zwrotów przy zastosowaniu zaawansowanych strategii inwestycyjnych.
- Mechanizm: Fundusze hedgingowe wykorzystują dźwignię finansową, instrumenty pochodne i arbitraż w celu maksymalizacji zwrotów w różnych klasach aktywów.
- Korzyści: Potencjał wysokich stóp zwrotu oraz dostęp do alternatywnych strategii inwestycyjnych.
3. Prywatne wehikuły inwestycyjne
Fundusze private equity
- Cel: Inwestowanie w spółki prywatne lub przeprowadzanie wykupów.
- Mechanizm: bank pozyskuje pulę środków, która jest następnie wykorzystywana do nabywania udziałów w przedsiębiorstwach prywatnych lub finansowania transakcji wykupu z dźwignią finansową (leveraged buyouts).
- Korzyści: Wysokie zwroty dzięki aktywnemu zarządzaniu spółką i jej rozwojowi.
Fundusze venture capital
- Cel: Finansowanie przedsiębiorstw typu startup lub spółek na wczesnym etapie rozwoju o wysokim potencjale wzrostu.
- Mechanizm: Środki są lokowane w formie inwestycji kapitałowych w start-upy, często w zamian za znaczące udziały własnościowe.
- Korzyści: Dostęp do innowacyjnych branż i możliwości wysokiego wzrostu.
Struktury typu family office
- Cel: Zarządzanie majątkiem i inwestycjami osób oraz rodzin o wysokiej wartości netto.
- Mechanizm: Banki zakładają lub pomagają zakładać family office, które zarządzają inwestycjami, planowaniem spadkowym i działalnością filantropijną.
- Korzyści: indywidualnie dopasowane zarządzanie majątkiem i międzypokoleniowe zachowanie majątku.
4. Fundusze infrastrukturalne i rozwojowe
Fundusze infrastrukturalne
- Cel: finansowanie wielkoskalowych projektów infrastrukturalnych, takich jak projekty w sektorze energetyki, transportu lub usług komunalnych.
- Mechanizm: Gromadzenie kapitału inwestorów w funduszach lokujących środki w aktywa infrastrukturalne generujące dochód.
- Korzyści: stabilne, długoterminowe przepływy pieniężne oraz potencjał oddziaływania społecznego.
Obligacje rozwojowe
- Cel: wspieranie projektów na rynkach wschodzących lub w regionach słabiej rozwiniętych.
- Mechanizm: emisja obligacji w celu sfinansowania projektów, takich jak ochrona zdrowia, edukacja lub rozwój infrastruktury.
- Korzyści: stałe dochody oraz zgodność z celami odpowiedzialnego inwestowania społecznego.
II. Instrumenty finansowania dłużnego
1. Tradycyjne instrumenty dłużne
Kredyty konsorcjalne
- Cel: Zapewnienie finansowania na dużą skalę poprzez agregowanie środków od wielu kredytodawców.
- Mechanizm: konsorcjum banków wspólnie udziela kredytu kredytobiorcy, często na potrzeby znaczących projektów lub ekspansji.
- Korzyści: rozkłada ryzyko pomiędzy kredytodawców i umożliwia dostęp do dużych kwot kapitału.
Obligacje (korporacyjne, skarbowe, zielone)
- Cel: pozyskiwanie kapitału dla przedsiębiorstw, rządów lub projektów przyjaznych środowisku.
- Mechanizm: Obligacje są emitowane na rzecz inwestorów, z zobowiązaniem do okresowej wypłaty odsetek oraz spłaty kapitału w terminie wykupu.
- Korzyści: przewidywalne zwroty oraz dopasowanie do określonych celów inwestycyjnych.
2. Podmioty sekurytyzacyjne
Zabezpieczone zobowiązania kredytowe (Collateralised Loan Obligations, CLO)
- Cel: Pakietowanie kredytów korporacyjnych w zbywalne papiery wartościowe.
- Mechanizm: Pożyczki są łączone w pule i dzielone na transze według poziomu ryzyka i zwrotu, a inwestorzy wybierają preferowane poziomy
- Korzyści: Zwiększa płynność i dywersyfikuje ekspozycję na ryzyko.
Papiery wartościowe zabezpieczone hipoteką (MBS)
- Cel: Upłynnienie kredytów hipotecznych.
- Mechanizm: Pula kredytów hipotecznych podlega sekurytyzacji, a emitowane obligacje są zabezpieczone przepływami pieniężnymi z tych kredytów.
- Korzyści: umożliwia bankom zwolnienie miejsca w bilansie i zapewnia inwestorom ekspozycję na rynki nieruchomości.
3. Hybrydowe instrumenty dłużne
Finansowanie mezzanine
- Cel: Zapewnienie długu podporządkowanego o zwrotach zbliżonych do kapitałowych.
- Mechanizm: Dług jest emitowany z cechami takimi jak warranty lub możliwość zamiany na kapitał własny.
- Korzyści: Elastyczne finansowanie dla kredytobiorców i wysokie stopy zwrotu dla inwestorów.
Noty strukturyzowane
- Cel: Dopasowanie profili ryzyka i zwrotu do potrzeb inwestorów.
- Mechanizm: Noty łączą instrumenty o stałym dochodzie z instrumentami pochodnymi, dostosowując wypłaty do potrzeb inwestora.
- Korzyści: Zapewnia ochronę kapitału przy potencjale wyższych zwrotów.
4. Wyspecjalizowane finansowanie handlu
Fundusze finansowania handlu
- Cel: Zapewnienie kapitału obrotowego przedsiębiorstwom prowadzącym działalność importową i eksportową.
- Mechanizm: Środki są wykorzystywane do wstępnego finansowania transakcji handlowych, często zabezpieczonego towarami lub należnościami.
- Korzyści: Ogranicza ryzyko kontrahenta i przyspiesza przepływy pieniężne.
Podmioty forfaitingowe
- Cel: zapewnienie eksporterom płynności poprzez nabywanie wierzytelności.
- Mechanizm: Bank lub SPV nabywa wierzytelności z dyskontem, przejmując ryzyko braku zapłaty.
- Korzyści: Poprawia płynność eksportera i przenosi ryzyko na kupującego.
Finansowanie wspierane przez agencje kredytów eksportowych (ECA)
- Cel: Wspieranie gospodarek opartych na eksporcie poprzez ubezpieczanie lub finansowanie handlu transgranicznego.
- Mechanizm: Banki współpracują z agencjami kredytów eksportowych (ECA), udzielając gwarancji kredytowych lub bezpośredniego finansowania eksporterom.
- Korzyści: ogranicza ryzyko polityczne i handlowe.
III. Instrumenty finansowania kapitałowego
1. Akcyjne zbiorowe instrumenty inwestycyjne
Spółki celowe przejęć (SPAC)
- Cel: pozyskanie kapitału na przejęcie prywatnej spółki lub połączenie z nią, co w praktyce prowadzi do jej wprowadzenia na rynek publiczny.
- Mechanizm: SPAC jest tworzony jako spółka notowana na giełdzie, która pozyskuje środki w drodze oferty publicznej (IPO), a następnie wyszukuje docelowe przedsiębiorstwo do przejęcia.
- Korzyści: Zapewnia spółkom prywatnym przyspieszoną drogę do rynków publicznych, a inwestorom – potencjalnie wysokie stopy zwrotu.
Fundusze wykupów lewarowanych (LBO)
- Cel: Ułatwienie przejmowania spółek z wykorzystaniem znacznych kwot kapitału obcego.
- Mechanizm: Fundusz gromadzi kapitał inwestorów i wykorzystuje dług, aby nabywać spółki, dążąc do zwiększenia ich wartości przed odsprzedażą.
- Korzyści: Wysoki potencjał zwrotów dla posiadaczy kapitału własnego oraz dostęp do większych przejęć przy ograniczonym wkładzie własnym.
Fundusze inwestujące w dług zagrożony (Distressed Debt)
- Cel: Nabywanie zadłużenia o niskiej jakości lub zadłużenia w stanie niewykonania zobowiązań w celu jego restrukturyzacji lub odzyskania aktywów.
- Mechanizm: Fundusze nabywają dług ze znacznym dyskontem, w celu spłaty na warunkach po restrukturyzacji lub przejęcia kontroli nad aktywami bazowymi.
- Korzyści: Oferuje wysokie zwroty dla wyrafinowanych inwestorów i stwarza możliwość ożywienia spółek znajdujących się w trudnej sytuacji.
2. Instrumenty o wymiarze społecznym i ESG
Fundusze o wpływie społecznym
- Cel: Inwestowanie w przedsięwzięcia, które przynoszą wymierne efekty społeczne obok zwrotów finansowych.
- Mechanizm: Środki są kierowane na projekty odpowiadające na potrzeby społeczne, takie jak edukacja, opieka zdrowotna czy zwalczanie ubóstwa.
- Korzyści: zgodność z wartościami inwestora przy jednoczesnym generowaniu zwrotów finansowych.
Zielone obligacje
- Cel: Finansowanie projektów przyjaznych środowisku, takich jak odnawialne źródła energii lub ograniczanie zanieczyszczeń.
- Mechanizm: obligacje są emitowane, a uzyskane środki przeznacza się wyłącznie na inicjatywy proekologiczne.
- Korzyści: Przyciąga inwestorów kierujących się kryteriami ESG i wspiera zrównoważony rozwój środowiskowy.
Instrumenty inwestycyjne ESG
- Cel: Koncentracja na inwestycjach zgodnych z zasadami środowiskowymi, społecznymi i ładu korporacyjnego (ESG).
- Mechanizm: Środki są kierowane do spółek lub projektów o wysokich ocenach ESG, często z mierzalnymi wskaźnikami oddziaływania.
- Korzyści: Dywersyfikuje portfele, jednocześnie promując zrównoważony rozwój i odpowiedzialność społeczną.
IV. Podmioty finansowania strukturyzowanego
1. Podmioty izolujące ryzyko
Spółki celowe (SPV)
- Cel: Wyodrębnienie ryzyka finansowego z bilansu spółki dominującej.
- Mechanizm: Spółki celowe (SPV) są tworzone jako odrębne podmioty prawne w celu posiadania określonych aktywów lub zobowiązań, co chroni spółkę dominującą przed ryzykiem.
- Korzyści: Wzmacnia wiarygodność kredytową i ogranicza ekspozycję na ryzyka finansowe.
Trusty offshore
- Cel: Ochrona aktywów i zarządzanie nimi w jurysdykcjach o korzystnych regulacjach podatkowych.
- Mechanizm: Za granicą ustanawiany jest trust, który przechowuje aktywa na rzecz beneficjentów, często w celu planowania spadkowego lub optymalizacji podatkowej.
- Korzyści: Zapewnia poufność, efektywność podatkową oraz ochronę przed wierzycielami.
Zakłady ubezpieczeń captive
- Cel: Opracowywanie dopasowanych rozwiązań z zakresu zarządzania ryzykiem dla przedsiębiorstw.
- Mechanizm: Ubezpieczyciel należący do spółki obejmuje ochroną określone ryzyka swojej spółki dominującej lub spółek powiązanych.
- Korzyści: Obniża koszty ubezpieczenia, usprawnia zarządzanie ryzykiem i pozwala zachować wpłacone składki.
2. Finansowanie projektów i aktywów
Spółki celowe w finansowaniu projektów
- Cel: Finansowanie wielkoskalowych projektów infrastrukturalnych lub przemysłowych z ograniczonym regresem wobec sponsorów.
- Mechanizm: Finansowanie opiera się na przepływach pieniężnych projektu, często z wykorzystaniem spółek celowych (SPV) w celu wyodrębnienia ryzyka.
- Korzyści: Ogranicza odpowiedzialność sponsora i przyciąga zróżnicowany krąg inwestorów.
Spółki leasingu aktywów
- Cel: finansowanie korzystania z aktywów o wysokiej wartości bez konieczności ich nabywania na własność.
- Mechanizm: Spółki leasingowe nabywają aktywa (np. statki powietrzne, maszyny) i oddają je przedsiębiorstwom w leasing na podstawie długoterminowych umów.
- Korzyści: Zachowuje kapitał leasingobiorców i generuje stabilne przepływy pieniężne dla leasingodawców.
3. Struktury oparte na instrumentach pochodnych
Swapy ryzyka kredytowego (CDS)
- Cel: zabezpieczenie przed ryzykiem kredytowym lub spekulacja na zdarzeniach kredytowych.
- Mechanizm: Umowa CDS przewiduje wypłatę na rzecz nabywcy, jeżeli podmiot referencyjny dopuści się niewykonania zobowiązania lub wystąpi w jego przypadku zdarzenie kredytowe.
- Korzyści: ogranicza ryzyko kredytowe i umożliwia inwestorom zajmowanie pozycji w zależności od jakości kredytowej.
Instrumenty pochodne pogodowe
- Cel: zabezpieczenie przed ryzykiem pogodowym wpływającym na przychody lub koszty.
- Mechanizm: Kontrakt pochodny wypłaca świadczenie w zależności od z góry określonych warunków pogodowych, takich jak temperatura lub opady.
- Korzyści: chroni przedsiębiorstwa z branż wrażliwych na warunki pogodowe, takich jak rolnictwo czy energetyka.
V. Instrumenty optymalizacji podatkowej i planowania sukcesji
1. Struktury w ramach Zarządzania majątkiem
Trusty offshore
- Cel: Zachowanie majątku i planowanie obciążeń podatkowych w granicach prawa (obowiązki sprawozdawcze CRS i FATCA pozostają w mocy).
- Mechanizm: trusty przechowują aktywa i zarządzają nimi na rzecz beneficjentów w jurysdykcjach o korzystnym prawie podatkowym.
- Korzyści: Zapewnia ochronę aktywów, poufność oraz sprawne przekazywanie majątku.
Struktury typu family office
- Cel: zapewnienie pełnego zakresu usług zarządzania majątkiem dla zamożnych osób lub rodzin (HNWI).
- Mechanizm: Family office zarządzają inwestycjami, planowaniem podatkowym i działalnością filantropijną, zazwyczaj z udziałem dedykowanego zespołu.
- Korzyści: Konsoliduje zarządzanie finansami i dostosowuje strategie do celów rodziny.
Fundacje
- Cel: Zarządzanie aktywami w celach filantropijnych lub rodzinnych.
- Mechanizm: Fundacja posiada aktywa i dystrybuuje dochody na rzecz beneficjentów lub celów określonych w jej statucie.
- Korzyści: zapewnia korzyści podatkowe, gwarantuje ciągłość i jest zgodne z celami charytatywnymi.
2. Podatkowo efektywne instrumenty inwestycyjne
Noty strukturyzowane
- Cel: Optymalizacja zwrotów z uwzględnieniem potencjalnych korzyści podatkowych.
- Mechanizm: Noty są konstruowane tak, aby zapewniać dopasowane do potrzeb wypłaty przy wykorzystaniu określonych rozwiązań podatkowych.
- Korzyści: Oferuje rozwiązania dostosowane do potrzeb osób o wysokiej wartości majątku netto, uwzględniające ich szczególne uwarunkowania podatkowe.
VI. Instrumenty finansowania handlu i eksportu
1. Instrumenty finansowania handlu
Akredytywy
- Cel: Zabezpieczenie płatności w transakcjach handlu międzynarodowego.
- Mechanizm: Bank wystawia pismo gwarantujące zapłatę na rzecz sprzedawcy po spełnieniu warunków umowy.
- Korzyści: ogranicza ryzyko kontrahenta i ułatwia handel transgraniczny.
Programy finansowania łańcucha dostaw
- Cel: Optymalizacja kapitału obrotowego kupujących i dostawców.
- Mechanizm: Banki dokonują wcześniejszych płatności na rzecz dostawców na podstawie faktur zatwierdzonych przez nabywcę.
- Korzyści: Poprawia przepływy pieniężne i wzmacnia relacje z dostawcami.
2. Instrumenty dedykowane eksportowi
Podmioty forfaitingowe
- Cel: zapewnienie eksporterom płynności poprzez wykup wierzytelności bez regresu.
- Mechanizm: Bank lub SPV nabywa od eksporterów średnio- i długoterminowe wierzytelności z dyskontem.
- Korzyści: Przenosi ryzyko na forfaitera i poprawia płynność eksporterów.
Finansowanie wspierane przez agencje kredytów eksportowych (ECA)
- Cel: wsparcie eksporterów konkurencyjnymi warunkami finansowania.
- Mechanizm: Banki współpracują z agencjami kredytów eksportowych (ECA), aby uzyskać gwarancje lub finansowanie dla handlu międzynarodowego.
- Korzyści: Obniża koszty finansowania oraz ogranicza ryzyko polityczne i handlowe.
VII. Podmioty do finansowania i restrukturyzacji przedsiębiorstw
1. Struktury dłużne i kapitałowe przedsiębiorstw
Fundusze wykupów lewarowanych (LBO) (zob. Instrumenty kapitałowe)
2. Podmioty restrukturyzacyjne
Fundusze inwestujące w dług o obniżonej jakości (zob. Instrumenty kapitałowe)
3. Instrumenty zarządzania płynnością
Usługi w zakresie zarządzania płynnością (treasury)
- Cel: Optymalizacja przepływów pieniężnych i płynności korporacji.
- Mechanizm: Banki oferują rozwiązania takie jak koncentracja środków pieniężnych (cash concentration), prognozowanie płynności i optymalizacja kapitału obrotowego.
- Korzyści: Zwiększa efektywność finansową i obniża koszty finansowania.
VIII. Wyspecjalizowane i dostosowane do indywidualnych potrzeb instrumenty
1. Struktury dostosowane do potrzeb
Spółki celowe (SPV) (zob. Finansowanie strukturyzowane)
2. Fundusze sektorowe
Fundusze energii odnawialnej
- Cel: Finansowanie projektów z zakresu energii odnawialnej.
- Mechanizm: Fundusze gromadzą kapitał na inwestycje w projekty z zakresu energii słonecznej, wiatrowej lub wodnej.
- Korzyści: Zgodność z celami ESG oraz stabilne, długoterminowe zwroty.
Fundusze innowacji technologicznych
- Cel: inwestowanie w nowe technologie i start-upy.
- Mechanizm: Środki są lokowane w sektorach o wysokim potencjale wzrostu, takich jak sztuczna inteligencja, biotechnologia czy fintech.
- Korzyści: Wysoki potencjał zwrotu i dostęp do zaawansowanych branż.

Kolejny krok
Poproś o spotkanie zapoznawcze
Prosimy o krótkie przedstawienie, kim Państwo są i co mają Państwo na myśli. Zapytanie trafia bezpośrednio do Banku i jest traktowane jako poufne.
Wolą Państwo porozmawiać? Prosimy zarezerwować 30-minutową wideokonferencję.