Możemy utworzyć dla Państwa strukturę funduszu
Fundusze to podmioty (wehikuły) inwestycyjne gromadzące środki wielu inwestorów w celu inwestowania w różne aktywa, takie jak akcje, obligacje, nieruchomości lub inne papiery wartościowe, z zamiarem generowania zwrotów. Podstawowym celem funduszu jest rozłożenie ryzyka inwestycyjnego w ramach zdywersyfikowanego portfela przy dążeniu do stabilnych zwrotów w dłuższym okresie.
Istnieją różne rodzaje funduszy, w tym fundusze wzajemne, fundusze notowane na giełdzie (ETF), fundusze hedgingowe oraz fundusze private equity. Każdy rodzaj funduszu ma własne, szczególne cele inwestycyjne, strategie i struktury operacyjne.
- Fundusze inwestycyjne: Są to instytucje wspólnego inwestowania, które gromadzą środki od wielu inwestorów w celu inwestowania w zdywersyfikowany portfel papierów wartościowych, takich jak akcje, obligacje i inne aktywa. Funduszami inwestycyjnymi zarządzają profesjonalni zarządzający portfelami, którzy podejmują decyzje inwestycyjne zgodnie z celami inwestycyjnymi funduszu. Inwestorzy mogą nabywać lub zbywać jednostki funduszu bezpośrednio w funduszu albo za pośrednictwem domu maklerskiego po wartości aktywów netto (NAV) obliczanej na koniec każdego dnia notowań.
- Fundusze notowane na giełdzie (ETF): Podobnie jak fundusze inwestycyjne, ETF gromadzą środki inwestorów w celu inwestowania w zdywersyfikowany portfel papierów wartościowych. Jednak jednostki ETF są notowane na giełdach jak pojedyncze akcje, co pozwala inwestorom kupować i sprzedawać je w ciągu dnia handlowego po cenach określanych przez rynek. ETF często odwzorowują określone indeksy rynkowe, takie jak S&P 500, i mogą być bardziej efektywne podatkowo oraz tańsze niż fundusze inwestycyjne.
- Fundusze hedgingowe: są to alternatywne fundusze inwestycyjne stosujące zaawansowane strategie w celu uzyskiwania wyższych stóp zwrotu przy jednoczesnym zarządzaniu ryzykiem. Fundusze hedgingowe są zazwyczaj kierowane do zamożnych klientów indywidualnych (HNWI) i inwestorów instytucjonalnych i często wykorzystują dźwignię finansową, krótką sprzedaż oraz inne zaawansowane techniki w celu maksymalizacji zysków. W przeciwieństwie do funduszy wzajemnych i ETF podlegają mniejszej regulacji oraz wiążą się z wyższymi minimalnymi kwotami inwestycji i opłatami.
- Fundusze private equity: Fundusze te inwestują bezpośrednio w spółki prywatne lub wykupują spółki publiczne w celu ich wycofania z obrotu publicznego, dążąc do poprawy efektywności operacyjnej i zwiększenia wartości przejętych przedsiębiorstw. Fundusze private equity są zazwyczaj dostępne dla inwestorów akredytowanych i instytucji, charakteryzują się długim horyzontem inwestycyjnym i wymagają od inwestorów zaangażowania kapitału na ustalony okres.
Fundusze działają poprzez gromadzenie kapitału inwestorów, inwestowanie go zgodnie z celami i strategiami funduszu oraz wypłacanie inwestorom ewentualnych dochodów lub zysków. Nadzorują je profesjonalni zarządzający, którzy podejmują decyzje inwestycyjne i zarządzają portfelem. Zarządzający pobierają opłaty za swoje usługi, które zazwyczaj obejmują opłatę za zarządzanie (procent aktywów w zarządzaniu) oraz, w niektórych przypadkach, opłatę za wyniki (procent zysków).
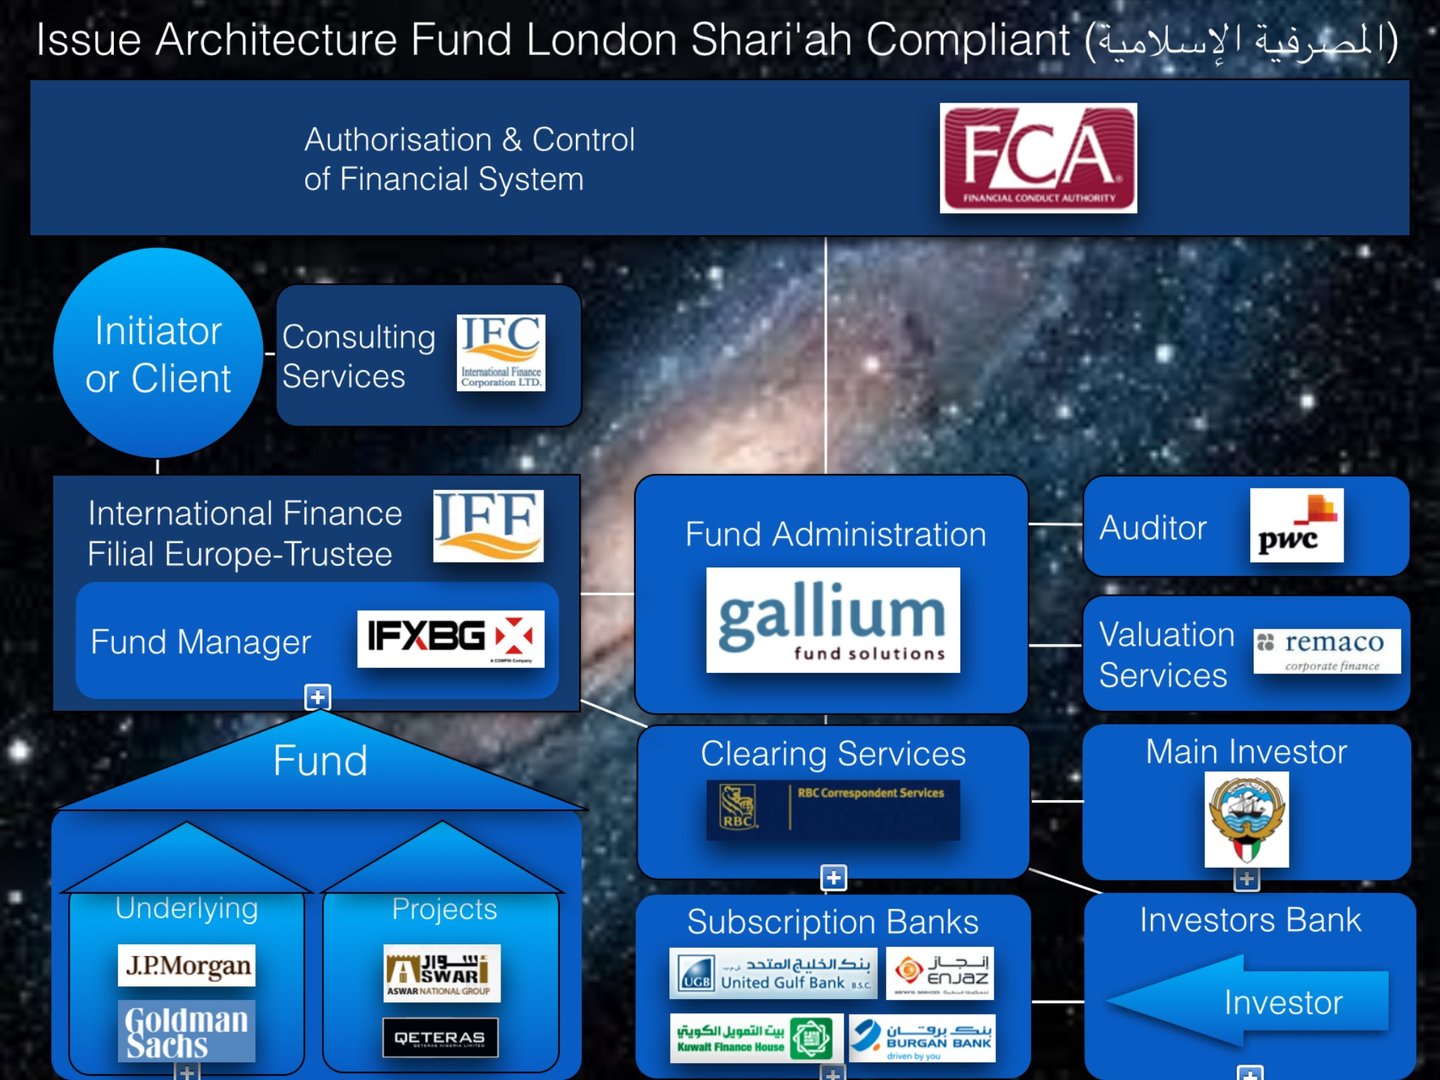
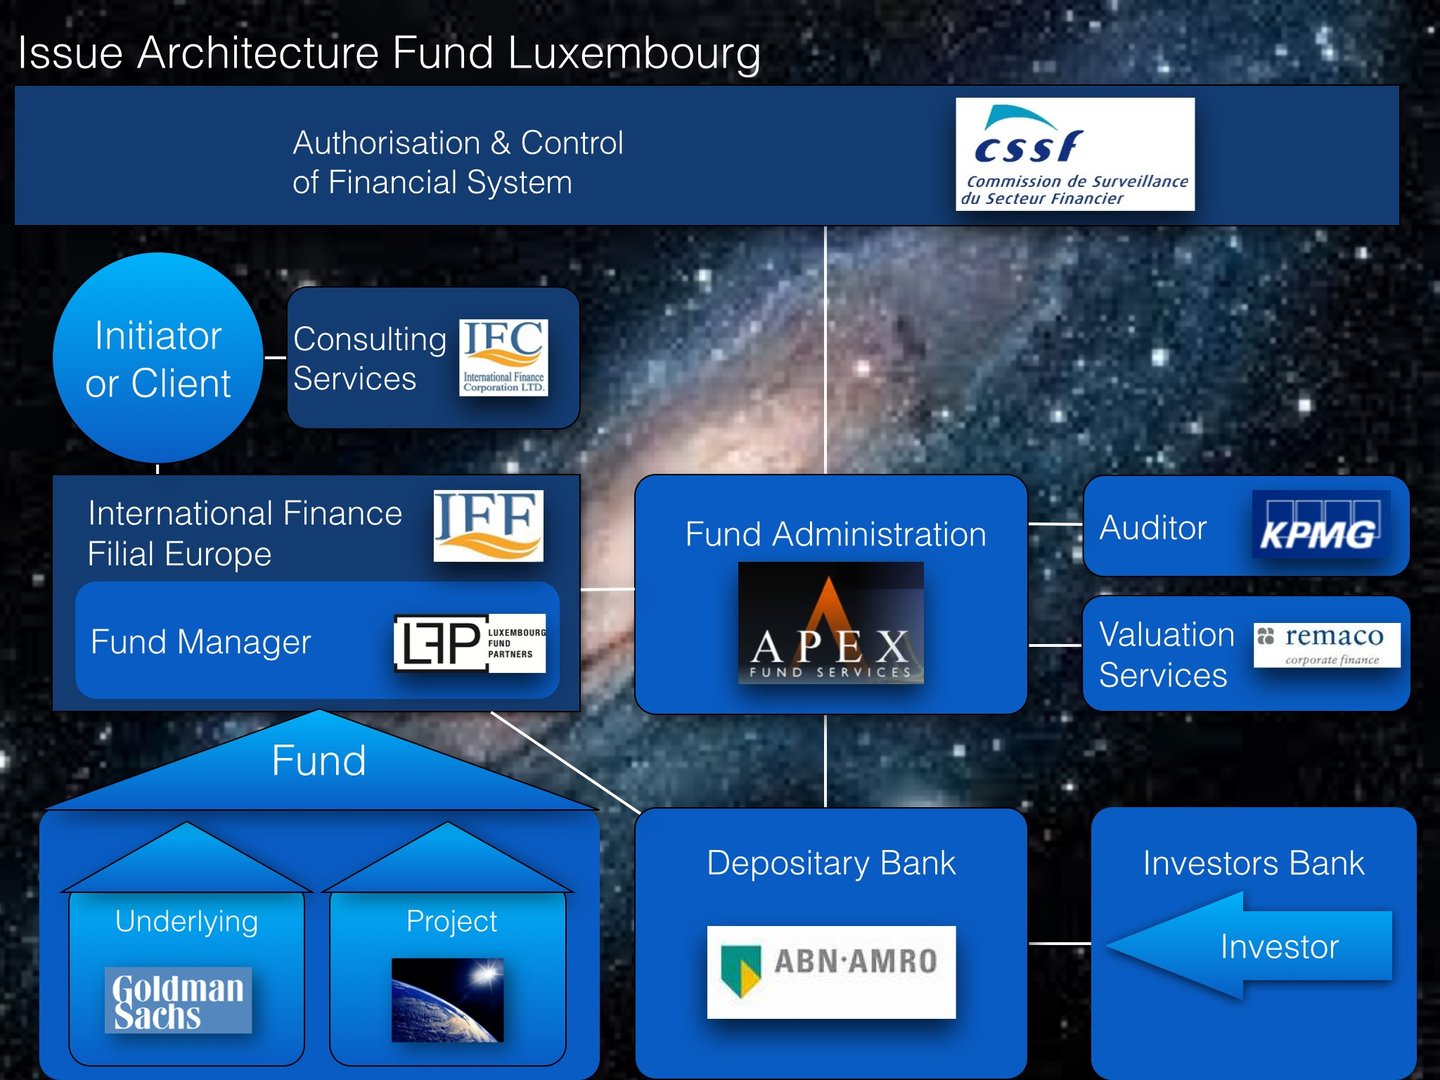
Typowe lokalizacje funduszy, określane również jako centra finansowe lub jurysdykcje siedziby funduszy, to jurysdykcje o dobrze ugruntowanych ramach prawnych i regulacyjnych, korzyściach podatkowych oraz wysokim poziomie wiedzy specjalistycznej w sektorze usług finansowych. Lokalizacje te są atrakcyjne dla zarządzających funduszami i inwestorów ze względu na swoją stabilność, przejrzystość i reputację.
Do najpopularniejszych lokalizacji funduszy na świecie należą:
- Stany Zjednoczone: USA są największym rynkiem funduszy na świecie, oferującym szeroki wachlarz funduszy inwestycyjnych, funduszy ETF, funduszy hedgingowych i funduszy private equity. Do kluczowych ośrodków finansowych należą Nowy Jork i San Francisco.
- Luksemburg: Jako największa w Europie jurysdykcja rejestracji funduszy, Luksemburg słynie z solidnych ram regulacyjnych i doświadczenia w zakresie transgranicznej dystrybucji funduszy. Kraj oferuje szeroki wachlarz struktur funduszy inwestycyjnych, w tym przedsiębiorstwa zbiorowego inwestowania w zbywalne papiery wartościowe (UCITS) oraz alternatywne fundusze inwestycyjne (AFI).
- Irlandia: Kolejna ważna europejska jurysdykcja rejestracji funduszy; Irlandia jest wiodącym ośrodkiem funduszy UCITS i słynie ze sprawnego i przejrzystego otoczenia regulacyjnego. Dublin jest głównym centrum finansowym Irlandii.
- Kajmany: To brytyjskie terytorium zamorskie jest istotną jurysdykcją rejestracji funduszy offshore, zwłaszcza funduszy hedgingowych i funduszy private equity. Kajmany oferują neutralne podatkowo otoczenie, elastyczne ramy regulacyjne oraz wysoki poziom poufności.
- Brytyjskie Wyspy Dziewicze (BVI): Podobnie jak Kajmany, BVI są popularną offshore'ową jurysdykcją rejestracji funduszy, oferującą neutralność podatkową, przyjazny dla biznesu system prawny oraz rozbudowaną sieć dostawców usług. Fundusze z BVI cieszą się szczególną popularnością wśród początkujących zarządzających oraz mniejszych funduszy.
- Bermudy: Kolejna znacząca jurysdykcja rejestracji funduszy offshore, znana z korzystnego otoczenia podatkowego, dobrze uregulowanego sektora usług finansowych oraz wysoko wykwalifikowanej kadry. Jest to popularna lokalizacja dla funduszy hedgingowych, funduszy inwestujących w papiery wartościowe powiązane z ubezpieczeniami (insurance-linked securities, ILS) oraz funduszy private equity.
- Hongkong i Singapur: Te azjatyckie centra finansowe rozwinęły się w ostatnich latach w szybkim tempie, przyciągając szeroki wachlarz funduszy, w tym fundusze inwestycyjne, fundusze hedgingowe i fundusze private equity. Obie jurysdykcje oferują dobrze uregulowane środowisko, wykwalifikowaną kadrę oraz bliskość szybko rozwijających się rynków azjatyckich.
- Szwajcaria: Dzięki długoletniej reputacji w zakresie usług finansowych Szwajcaria jest siedzibą wielu banków prywatnych, zarządzających aktywami i funduszy hedgingowych. Kraj oferuje stabilne otoczenie polityczne, solidne ramy regulacyjne oraz bliskie powiązania z rynkami europejskimi, choć nie jest członkiem UE.
- Niderlandy: Znane z solidnych ram prawnych i efektywnych podatkowo struktur funduszy, Niderlandy są atrakcyjną lokalizacją dla funduszy ukierunkowanych na rynek europejski, w szczególności funduszy private equity i funduszy nieruchomości.
Są to jedynie niektóre z typowych lokalizacji funduszy na świecie. Wybór miejsca siedziby funduszu zależy od różnych czynników, takich jak cele inwestycyjne funduszu, docelowa grupa inwestorów, wymogi regulacyjne oraz kwestie podatkowe.
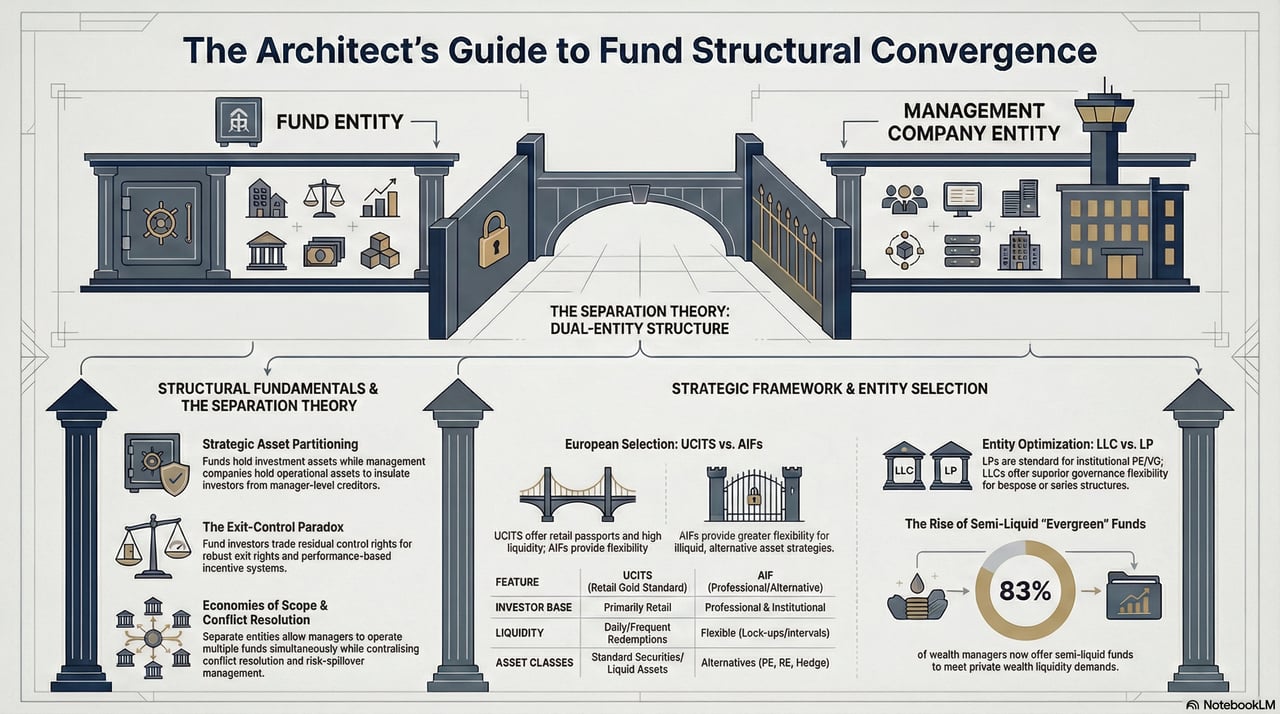
Fundusze inwestycyjne: kluczowe platformy i rynki
Fundusze inwestycyjne, obejmujące fundusze wzajemne, fundusze ETF, fundusze hedgingowe i fundusze private equity, są przedmiotem obrotu na różnych platformach na całym świecie. Fundusze te odgrywają centralną rolę w zarządzaniu aktywami, gromadząc środki inwestorów instytucjonalnych i detalicznych w celu inwestowania w zdywersyfikowane portfele obejmujące akcje, instrumenty o stałym dochodzie, nieruchomości, surowce i inwestycje alternatywne.
Globalne platformy dla funduszy
1. Giełda Luksemburska (LuxSE)
Luksemburg jest jedną z wiodących na świecie jurysdykcji do lokowania funduszy, w szczególności transgranicznych funduszy inwestycyjnych. Ramy regulacyjne tego kraju sprzyjają tworzeniu UCITS (Undertakings for Collective Investment in Transferable Securities) oraz AIF (Alternative Investment Funds), co czyni go preferowaną lokalizacją dla europejskich i międzynarodowych zarządzających aktywami. W Luksemburgu ma siedzibę wiele światowych funduszy inwestycyjnych, korzystających z solidnego ładu korporacyjnego, neutralności podatkowej i dostępu do rynków europejskich.
2. Irish Stock Exchange (Euronext Dublin)
Euronext Dublin to kolejny kluczowy uczestnik globalnego rynku funduszy, specjalizujący się w notowaniu funduszy ETF, funduszy wzajemnych i funduszy hedgingowych. Irlandia jest drugim co do wielkości domicylem funduszy w Europie po Luksemburgu, znanym z efektywnej administracji funduszy i zgodności z regulacjami europejskimi. Jej Międzynarodowe Centrum Usług Finansowych (IFSC) przyciąga fundusze z całego świata.
3. Kajmany
Kajmany to wiodąca jurysdykcja dla funduszy hedgingowych i funduszy private equity. Dzięki korzystnej polityce podatkowej i elastycznym ramom prawnym Kajmany są preferowaną jurysdykcją domicylu dla alternatywnych funduszy inwestycyjnych kierowanych do inwestorów instytucjonalnych.
Rynki regionalne funduszy
Ameryka Północna
Ameryka Północna jest największym i najbardziej dojrzałym rynkiem funduszy inwestycyjnych, napędzanym silnym popytem ze strony inwestorów detalicznych i instytucjonalnych.
1. Stany Zjednoczone
Stany Zjednoczone dominują w światowej branży funduszy, a większość funduszy wzajemnych i ETF jest notowana na głównych giełdach, takich jak New York Stock Exchange (NYSE) i NASDAQ. Wiodące grupy funduszy, takie jak BlackRock, Vanguard, Fidelity i State Street, zarządzają jednymi z największych funduszy na świecie, oferując produkty od pasywnych funduszy indeksowych po aktywnie zarządzane fundusze wzajemne. Stany Zjednoczone są również ośrodkiem funduszy private equity i funduszy hedgingowych, zwłaszcza w centrach finansowych, takich jak Nowy Jork i Boston.
2. Kanada
Kanadyjski rynek funduszy, skoncentrowany wokół Toronto Stock Exchange (TSX), znany jest z szerokiej oferty funduszy wzajemnych i ETF, w tym skoncentrowanych na akcjach krajowych, energii i towarach. Kanadyjski sektor zarządzania aktywami poszerza również ofertę w zakresie inwestycji alternatywnych, w tym funduszy private equity i infrastrukturalnych.
Europa
Europa jest światowym liderem w zakresie funduszy transgranicznych, a znaczna część działalności funduszowej koncentruje się w Luksemburgu i Irlandii.
1. Zjednoczone Królestwo
London Stock Exchange (LSE) jest ważną platformą dla funduszy ETF, spółek inwestycyjnych (investment trusts) i funduszy wzajemnych. Po brexicie Wielka Brytania nadal przyciąga fundusze skoncentrowane na globalnych akcjach, instrumentach dłużnych i aktywach alternatywnych, dzięki głębokim rynkom kapitałowym oraz solidnym ramom regulacyjnym.
2. Niemcy
Niemiecki rynek funduszy koncentruje się wokół platformy Deutsche Börse (Xetra). Oferuje ona szeroką gamę funduszy ETF i funduszy inwestycyjnych, obsługując zarówno inwestorów detalicznych, jak i instytucjonalnych, ze szczególnym uwzględnieniem europejskich akcji i instrumentów o stałym dochodzie.
3. Francja i Holandia
Fundusze notowane na Euronext Paris i Euronext Amsterdam odpowiadają potrzebom zróżnicowanej bazy inwestorów, oferując produkty od ETF-ów odwzorowujących indeksy po wyspecjalizowane alternatywne fundusze inwestycyjne.
Azja i Pacyfik
Region Azji i Pacyfiku jest szybko rozwijającym się rynkiem funduszy, napędzanym rosnącą zamożnością i coraz powszechniejszym wykorzystywaniem instrumentów inwestycyjnych.
1. Japonia
Giełda Papierów Wartościowych w Tokio (TSE) notuje znaczną liczbę funduszy ETF i funduszy wzajemnych, z których wiele koncentruje się na krajowych akcjach i instrumentach o stałym dochodzie. Popyt na instytucjonalne produkty inwestycyjne napędza również ogromny japoński sektor funduszy emerytalnych.
2. Hongkong
Giełda Papierów Wartościowych w Hongkongu (HKEX) jest ośrodkiem dla funduszy globalnych i regionalnych, oferującym fundusze ETF, fundusze inwestycyjne oraz fundusze hedgingowe. Hongkong stanowi również bramę dla inwestorów z Chin kontynentalnych poprzez programy takie jak Stock Connect.
3. Singapur
Singapore Exchange (SGX) znana jest z koncentracji na funduszach ETF i funduszach strukturyzowanych, oferując produkty ukierunkowane na rynki regionalne i globalne. Singapur pełni również rolę siedziby dla funduszy hedgingowych i funduszy private equity, dzięki korzystnemu otoczeniu regulacyjnemu.
4. Australia
Australijska Giełda Papierów Wartościowych (Australian Securities Exchange, ASX) jest wiodącą platformą dla funduszy ETF i funduszy zarządzanych, ukierunkowaną na australijskie akcje, towary i dywersyfikację globalną.
Bliski Wschód i Afryka
1. Zjednoczone Emiraty Arabskie (ZEA)
Zjednoczone Emiraty Arabskie, w szczególności za sprawą Dubai International Financial Centre (DIFC), stają się ośrodkiem funduszy skierowanych do inwestorów z Bliskiego Wschodu. Oferują platformę zarówno dla funduszy konwencjonalnych, jak i funduszy zgodnych z zasadami szariatu.
2. Republika Południowej Afryki
Johannesburg Stock Exchange (JSE) oferuje szereg funduszy ETF i funduszy inwestycyjnych, ze szczególnym naciskiem na lokalne akcje i surowce.
Kluczowe trendy na globalnym rynku funduszy
- Rozwój inwestowania pasywnego: Fundusze ETF szybko zyskują na znaczeniu na całym świecie, co wynika z popytu inwestorów na tanie, zdywersyfikowane instrumenty inwestycyjne.
- Inwestycje alternatywne: fundusze hedgingowe, fundusze private equity i fundusze infrastrukturalne zwiększają zasięg działania, ponieważ inwestorzy instytucjonalni dążą do dywersyfikacji.
- Zrównoważony rozwój i koncentracja na kryteriach ESG: Fundusze o mandatach środowiskowych, społecznych i w zakresie ładu korporacyjnego (ESG) odnotowują silny wzrost, co odzwierciedla zmieniające się preferencje inwestorów.
- Integracja technologiczna: Platformy cyfrowe i roboadvisorzy ułatwiają inwestorom detalicznym inwestowanie w fundusze, zwłaszcza na rynkach wschodzących.
Ta globalna sieć platform funduszy zapewnia inwestorom dostęp do zróżnicowanej oferty instrumentów inwestycyjnych, od tradycyjnych funduszy wzajemnych i funduszy ETF po wyspecjalizowane fundusze hedgingowe i produkty private equity. Każdy rynek oferuje odmienne możliwości, kształtowane przez lokalne regulacje, preferencje inwestorów i uwarunkowania makroekonomiczne, co sprawia, że globalny sektor funduszy jest zarówno dynamiczny, jak i niezbędny dla współczesnych finansów.
Utworzenie własnego funduszu inwestycyjnego obejmuje kilka kluczowych etapów, w tym określenie celów i struktury funduszu, wybór odpowiedniej jurysdykcji, uzyskanie niezbędnych zezwoleń i rejestracji oraz stworzenie infrastruktury operacyjnej funduszu.
Poniżej przedstawiamy instrukcję krok po kroku, która pomoże Państwu utworzyć własny fundusz inwestycyjny:
- Określenie strategii inwestycyjnej i celów: Należy określić cele inwestycyjne funduszu, docelowe aktywa lub sektory, podejście inwestycyjne oraz strategię zarządzania ryzykiem. Warto uwzględnić takie czynniki, jak warunki rynkowe, zainteresowanie inwestorów oraz Państwa doświadczenie w wybranym obszarze.
- Wybór struktury funduszu: Należy wybrać odpowiednią formę prawną funduszu, taką jak spółka komandytowa, spółka kapitałowa lub trust. Struktura powinna być zgodna ze strategią inwestycyjną funduszu, docelowymi inwestorami oraz wymogami danej jurysdykcji.
- Wybór domicylu funduszu: Należy wybrać odpowiednią jurysdykcję dla funduszu, uwzględniając regulacje, kwestie podatkowe, preferencje inwestorów oraz koszty operacyjne. Do popularnych domicylów funduszy należą Stany Zjednoczone, Luksemburg, Irlandia, Kajmany, Brytyjskie Wyspy Dziewicze, Bermudy, Hongkong, Singapur, Szwajcaria i Holandia.
- Skompletowanie zespołu: Należy zbudować zespół dysponujący niezbędnymi umiejętnościami i wiedzą do zarządzania funduszem, w tym zarządzających portfelem, analityków, specjalistów ds. zarządzania ryzykiem oraz personel wspierający.
- Przygotowanie dokumentów ofertowych: Należy przygotować dokumenty ofertowe funduszu, takie jak prospekt lub memorandum dotyczące oferty prywatnej (PPM), które powinny określać cele inwestycyjne funduszu, strategię, strukturę opłat, czynniki ryzyka oraz inne istotne informacje. Aby zapewnić zgodność dokumentów z obowiązującymi przepisami, należy skonsultować się z radcą prawnym.
- Zarejestrować fundusz i uzyskać zgody regulacyjne: W zależności od wybranej jurysdykcji siedziby i struktury funduszu może być konieczna rejestracja funduszu we właściwych organach regulacyjnych oraz uzyskanie wymaganych licencji lub zezwoleń. Może to obejmować złożenie dokumentów ofertowych funduszu, przekazanie informacji o zespole zarządzającym funduszem oraz spełnienie innych wymogów regulacyjnych.
- Wyznaczenie dostawców usług: Należy zaangażować kluczowych zewnętrznych dostawców usług, takich jak administrator funduszu, powiernik, prime broker, audytor i radca prawny. Dostawcy ci odgrywają istotną rolę w działalności operacyjnej funduszu, w zakresie zgodności z przepisami oraz sprawozdawczości.
- Utworzenie infrastruktury operacyjnej funduszu: Ustanowienie systemów i procesów niezbędnych do bieżącej działalności funduszu, w tym realizacji transakcji, zarządzania portfelem, zarządzania ryzykiem oraz sprawozdawczości dla inwestorów.
- Promocja funduszu wśród potencjalnych inwestorów: Należy opracować plan marketingowy mający na celu pozyskanie inwestorów, który może obejmować nawiązywanie kontaktów, udział w wydarzeniach branżowych oraz wykorzystanie istniejących relacji. Należy pamiętać o wszelkich ograniczeniach regulacyjnych dotyczących działań marketingowych i pozyskiwania klientów, zwłaszcza w przypadku kierowania oferty do inwestorów z różnych jurysdykcji.
- Uruchomienie funduszu: Po uzyskaniu niezbędnych zgód i rejestracji oraz po utworzeniu infrastruktury funduszu można go uruchomić, przyjmując pierwsze inwestycje od inwestorów.
Utworzenie funduszu inwestycyjnego może być procesem złożonym i czasochłonnym, wiążącym się z licznymi uwarunkowaniami regulacyjnymi, prawnymi i operacyjnymi. Aby zapewnić pomyślne uruchomienie funduszu oraz bieżącą zgodność z obowiązującymi przepisami, kluczowe jest skorzystanie z porad doświadczonych specjalistów, takich jak prawnicy, księgowi i doradcy ds. funduszy.
Podstawowa dokumentacja niezbędna do utworzenia funduszu IFB
Utworzenie funduszu w ramach struktury parasolowej IFB wymaga skrupulatnego przygotowania oraz przestrzegania rygorystycznych norm prawnych i regulacyjnych. Państwa radca prawny odegra decydującą rolę w przygotowaniu sześciu podstawowych dokumentów niezbędnych do pomyślnego uruchomienia funduszu:
1. Memorandum prywatnej oferty (Private Placement Memorandum, PPM)
2. Umowa spółki komandytowej (Limited Partnership Agreement, LPA)
3. Umowa subskrypcji
4. Umowa o zarządzanie inwestycjami
5. Umowa operacyjna komplementariusza
6. Umowa operacyjna spółki zarządzającej
W przypadku funduszu amerykańskiego zazwyczaj wymagane są również liczne usługi pomocnicze i czynności rejestracyjne. Obejmują one utworzenie spółki komandytowej, spółki zarządzającej oraz komplementariusza; sporządzenie umowy operacyjnej spółki zarządzającej; przygotowanie i złożenie rejestracji w systemie EDGAR; sporządzenie i złożenie zawiadomień Form D na poziomie stanowym i federalnym oraz, w razie potrzeby, przygotowanie i złożenie wszelkich dodatkowych rejestracji lub wniosków o zwolnienie na poziomie stanowym lub federalnym, a także pozostałej niezbędnej dokumentacji związanej z utworzeniem funduszu.
1. Memorandum informacyjne dotyczące oferty prywatnej (PPM)
Memorandum informacyjne dotyczące oferty prywatnej (Private Placement Memorandum) jest pełnym dokumentem ujawniającym informacje o papierach wartościowych, który dostarcza potencjalnym inwestorom wszystkich istotnych informacji o funduszu. Jego celem jest umożliwienie inwestorom podjęcia świadomych decyzji dotyczących inwestycji. Podobnie jak prospekt w pierwszej ofercie publicznej, memorandum zawiera szczegółowe informacje o strukturze funduszu, jego warunkach, doświadczeniu spółki zarządzającej oraz odnosi się do kluczowych kwestii, takich jak potencjalne ryzyka związane ze strategią inwestycyjną, warunki rynkowe, ograniczenia inwestycyjne i inne.
Aby dokładniej zapoznać się z treścią PPM, zapraszamy do lektury naszej publikacji: „Co zawiera Memorandum informacyjne dotyczące oferty prywatnej (Private Placement Memorandum)?”
2. Umowa spółki komandytowej (LPA)
Umowa spółki komandytowej stanowi prawną podstawę funduszu. Określa warunki funduszu oraz prawa i obowiązki zarówno inwestorów, jak i zarządzającego funduszem. W odróżnieniu od PPM, który jest sporządzony przystępnym językiem, umowa spółki komandytowej jest szczegółowym dokumentem prawnym regulującym złożone aspekty operacyjne funduszu. Kluczowe elementy umowy obejmują:
- Uprawnienia i zarządzanie: Pełny opis uprawnień, działalności i wynagrodzenia komplementariusza, a także ogólnego zarządzania spółką.
- Opłaty i koszty: Wyczerpujące omówienie wszystkich opłat i kosztów, w tym opłat za zarządzanie, wynagrodzenia za wyniki oraz innych potencjalnych obciążeń ponoszonych przez fundusz, które ostatecznie wpływają na komandytariuszy bezpośrednio lub pośrednio.
- Podział zysków i strat: Wyjaśnienie sposobu podziału zysków i strat pomiędzy wszystkich wspólników oraz ich rozdysponowania, wraz z metodologią obliczania zysków i terminami wykupów.
- Wymogi dotyczące kapitału inwestycyjnego: szczegółowe postanowienia dotyczące kapitału inwestycyjnego, w tym procesów wypłat i umorzeń, wymogów w zakresie powiadomień, minimalnych i maksymalnych kwot wypłat, okresów blokady (lock-up), mechanizmów ograniczania wypłat (gates), terminów dystrybucji oraz wszelkich innych istotnych warunków.
- Cykl życia funduszu: Opis powstania funduszu, jego celu, czasu trwania oraz procedur zakończenia działalności, zarówno dobrowolnych, jak i przymusowych.
- Czynności o charakterze podatkowo-księgowym: Zarys corocznych czynności, w tym obowiązków sprawozdawczych, procedur księgowych, sprawozdań finansowych, audytów (jeżeli występują), uzgadniania rachunków kapitałowych oraz prowadzenia ksiąg i dokumentacji.
- Odpowiedzialność i zwolnienie z odpowiedzialności (indemnification): Ograniczenia odpowiedzialności oraz postanowienia o zwolnieniu z odpowiedzialności dostępne dla komandytariuszy, komplementariusza i zarządzającego inwestycjami.
- Pełnomocnictwo: Wskazanie, na mocy którego komplementariusz uzyskuje uprawnienie do działania w imieniu komandytariuszy w celach takich jak głosowanie z papierów wartościowych funduszu, dokonywanie inwestycji funduszu, przyjmowanie nowych komandytariuszy oraz zmiana dokumentów założycielskich funduszu niezbędnych dla bieżącej działalności funduszu.
- Dodatkowe wymogi: wszelkie inne zobowiązania lub dokumenty, których fundusz wymaga od swoich partnerów.
Aby sformalizować inwestycję, inwestor musi podpisać stronę kontrasygnaty, zobowiązując się do przestrzegania postanowień umowy spółki komandytowej (Limited Partnership Agreement) lub umowy spółki (Operating Agreement), w zależności od przypadku.
3. Umowa subskrypcyjna
Umowa subskrypcyjna (Subscription Agreement) stanowi instrument umowny pomiędzy inwestorem a funduszem. Określa ona początkowe zobowiązanie kapitałowe inwestora oraz warunki, na jakich dokonywana jest inwestycja. Dokument ten przedstawia inwestorom jasny harmonogram czynności niezbędnych do nabycia udziałów komandytariusza w funduszu, a zarządzającym funduszem dostarcza kluczowych informacji dotyczących kwalifikowalności inwestora. Inwestorzy są zobowiązani oświadczyć, że spełniają określone kryteria kwalifikacji, takie jak status „inwestora akredytowanego” (accredited investor) lub „klienta kwalifikowanego” (qualified client), wymagane przepisami amerykańskiej Komisji Papierów Wartościowych i Giełd (SEC) oraz właściwymi przepisami stanowymi.
4. Umowa o zarządzanie inwestycjami
Umowa o zarządzanie inwestycjami określa formalną relację między funduszem a spółką zarządzającą inwestycjami. Definiuje usługi, które zarządzający funduszem będzie świadczył w zamian za wynagrodzenie, oraz udziela zarządzającemu funduszem pełnomocnictwa. Upoważnienie to powierza zarządzającemu funduszem doradztwo na rzecz funduszu w zakresie jego aktywów oraz wkładów wniesionych przez komandytariuszy i przyznaje mu szerokie uprawnienia dyskrecjonalne do zarządzania środkami i papierami wartościowymi inwestorów zgodnie ze strategią inwestycyjną funduszu. Ponieważ zarządzający funduszem i komplementariusz są często kontrolowani przez te same osoby (sponsorów), umowa ta jest zazwyczaj podpisywana przez te same osoby upoważnione po obu stronach.
5. Umowy operacyjne
(Umowy operacyjne spółki zarządzającej i komplementariusza)
Umowy operacyjne zarówno spółki zarządzającej, jak i komplementariusza są kluczowymi dokumentami prawnymi, które określają prawa, obowiązki oraz struktury zarządzania podmiotów kierujących funduszem. Każdy z tych dokumentów precyzuje, w jaki sposób udziały własnościowe i uprawnienia decyzyjne są rozdzielone pomiędzy osoby kierujące komplementariuszem i spółką zarządzającą. Mimo że umowy te nie są ujawniane inwestorom, muszą zostać sporządzone z najwyższą starannością, aby zapewnić zgodność ze wszystkimi obowiązującymi przepisami prawa i wymogami regulacyjnymi.
6. Zgłoszenia Form D i inne rejestracje
Oprócz podstawowych dokumentów funduszu niezbędne jest dopełnienie obowiązków sprawozdawczych wobec organów regulacyjnych. W przypadku funduszy amerykańskich obejmuje to przygotowanie i złożenie zgłoszeń Form D w SEC oraz we właściwych organach nadzoru nad papierami wartościowymi poszczególnych stanów. W zależności od działalności i struktury funduszu może to również wymagać rejestracji jako doradca inwestycyjny lub operator puli towarowej w Commodity Futures Trading Commission (CFTC), a także sporządzenia innej niezbędnej dokumentacji dotyczącej utworzenia funduszu.
Dbając o to, aby cała dokumentacja została starannie przygotowana i była zgodna ze standardami regulacyjnymi, IFB zapewnia solidne podstawy dla uruchomienia Państwa funduszu. Naszym zobowiązaniem jest wspieranie Państwa w budowaniu zaufania inwestorów, zapewnianiu zgodności z przepisami oraz w osiąganiu długoterminowego sukcesu funduszu.
Jeżeli potrzebują Państwo dalszych wyjaśnień lub pomocy w jakimkolwiek aspekcie procesu tworzenia funduszu, prosimy o kontakt z naszym zespołem ekspertów w IFB. Jesteśmy do Państwa dyspozycji i zapewnimy wsparcie na każdym etapie.
Koszty emisji i utrzymania obligacji oraz funduszy inwestycyjnych
| Kategoria | Rodzaj kosztu | Obligacje | Fundusze inwestycyjne |
|---|---|---|---|
| Wystawienie początkowe i konfiguracja | Opłaty za gwarantowanie emisji | 0,5%–2,0% łącznej kwoty emisji | 2,0%–6,0% (opłaty za plasowanie) |
| Opłaty prawne i regulacyjne | 0,05%–0,3% wielkości emisji (10 tys.–50 tys. EUR) | 25 tys. – 200 tys. EUR | |
| Opłaty agencji ratingowych | 0,02%–0,1% łącznej wartości emisji | Zazwyczaj nie dotyczy | |
| Opłaty za notowanie | 5 tys.–50 tys. EUR | 25 tys. – 250 tys. EUR | |
| Marketing i dystrybucja | 0,1%–0,5% wielkości emisji | 20 tys. – 200 tys. EUR | |
| Ustanowienie podmiotu przechowującego i depozytariusza | Zazwyczaj nie dotyczy | 10 tys.–50 tys. EUR | |
| Audyt i wycena | Zazwyczaj wliczane w koszty prawne | 10 tys.–50 tys. EUR | |
| Rejestracja regulacyjna | 10 tys.–50 tys. EUR | 5 tys.–50 tys. EUR | |
| Ustanowienie powiernika i agenta płatniczego | 2 tys.–20 tys. EUR | Zazwyczaj nie dotyczy | |
| Organizacja relacji inwestorskich | 15–50 tys. EUR | Wliczone w koszty marketingu (20 tys.–200 tys. EUR) | |
| Bieżąca obsługa | Opłaty za zarządzanie | nie dotyczy | 0,5%–2,0% rocznie od AUM |
| Opłaty za usługi powiernicze i przechowywanie aktywów oraz usługi depozytariusza | nie dotyczy | 0,02%–0,1% rocznie wartości aktywów pod zarządzaniem (AUM) | |
| Administracja i księgowość | 10 tys.–100 tys. EUR rocznie (sprawozdawczość w zakresie compliance) | 0,05%–0,25% rocznie od aktywów pod zarządzaniem (AUM) | |
| Opłaty za audyt | Zazwyczaj ujmowane w raportowaniu | 10 tys.–50 tys. EUR rocznie | |
| Opłaty powiernika i agenta płatniczego | 2 tys.–20 tys. EUR rocznie | Zazwyczaj nie dotyczy | |
| Sprawozdawczość i Compliance | 10 tys.–100 tys. EUR rocznie | 15 tys.–75 tys. EUR rocznie | |
| Relacje inwestorskie | 15 tys. – 50 tys. EUR rocznie | 20 tys.–75 tys. EUR rocznie | |
| Opłaty dystrybucyjne i sprzedażowe | Zazwyczaj nie dotyczy | 0,1%–1,0% rocznie (prowizje od utrzymania aktywów, tzw. trailer fees) | |
| Wypłaty kuponów | Roczny kupon w wysokości 2%–8% | Zazwyczaj nie dotyczy | |
| Opłaty za wyniki | Zazwyczaj nie dotyczy | 10%–20% nadwyżkowej stopy zwrotu (warunkowo) |
Przegląd porównawczy i uwagi dotyczące zarządzania kosztami
- Obligacje: zazwyczaj wiążą się ze znacznymi początkowymi stałymi kosztami emisji, lecz z relatywnie niższymi rocznymi kosztami utrzymania (z wyłączeniem wypłat odsetek). Koszty odsetkowe stanowią istotny wydatek w długim okresie.
- Fundusze: charakteryzują się umiarkowanie niższymi kosztami uruchomienia (proporcjonalnie do skali), lecz znacznie wyższymi bieżącymi kosztami operacyjnymi powiązanymi bezpośrednio z wartością aktywów pod zarządzaniem (AUM). Koszty rosną proporcjonalnie do wzrostu funduszu, w szczególności za sprawą opłat za zarządzanie i potencjalnych opłat uzależnionych od wyników.
Koszty związane z emisją funduszy inwestycyjnych i zarządzaniem nimi
Utworzenie i prowadzenie funduszy inwestycyjnych, niezależnie od tego, czy są to fundusze otwarte, fundusze hedgingowe czy fundusze ETF, wiąże się ze specyficznymi kosztami, które szczegółowo wymieniono poniżej:
A. Uruchomienie funduszu (początkowe koszty organizacyjne)
1. Koszty prawne i regulacyjne
- Przygotowanie prospektu funduszu, umów o zarządzanie inwestycjami oraz podręczników compliance. Koszty wynoszą zazwyczaj od 25 000 do 200 000 EUR, w zależności od stopnia złożoności i jurysdykcji.
2. Opłaty rejestracyjne i regulacyjne
- Opłaty rejestracyjne na rzecz organów nadzoru nad rynkiem papierów wartościowych (np. SEC, FCA, BaFin, CSSF). Około 5 000–50 000 EUR, w zależności od jurysdykcji.
3. Marketing i dystrybucja
- Koszty związane z materiałami marketingowymi funduszu, tworzeniem strony internetowej, budową marki oraz działaniami promocyjnymi. Zazwyczaj mieszczą się w przedziale 20 000–200 000 EUR, przy czym istotnie zależą od rynku docelowego i wielkości funduszu.
4. Opłaty za ustanowienie podmiotu przechowującego i depozytariusza
- Opłaty banku depozytariusza za rozwiązania w zakresie przechowywania aktywów. Koszt początkowego wdrożenia wynosi zazwyczaj od 10 000 do 50 000 EUR.
B. Bieżące koszty operacyjne i utrzymaniowe
1. Opłaty za zarządzanie
- Pobierana corocznie przez zarządzających aktywami za zarządzanie portfelem. Typowy zakres: 0,5%–2,0% rocznie od wartości aktywów w zarządzaniu (AUM).
2. Opłaty za usługi powiernicze i przechowywanie aktywów oraz opłaty depozytariusza
- Bieżące opłaty za przechowywanie aktywów pobierane przez banki powiernicze. Zazwyczaj 0,02%–0,10% wartości aktywów pod zarządzaniem (AUM) rocznie, niekiedy z minimalnymi opłatami stałymi.
3. Opłaty za administrację i księgowość
- Obliczanie wartości aktywów netto (NAV), prowadzenie ksiąg i raportowanie do inwestorów. Zazwyczaj od 0,05% do 0,25% aktywów funduszu rocznie.
4. Opłaty za badanie sprawozdań finansowych
- Coroczny audyt sprawozdania finansowego. Zazwyczaj od 10 000 do 50 000 EUR rocznie.
5. Koszty prawne i koszty Compliance
- Nadzór nad zgodnością regulacyjną, bieżące usługi doradztwa prawnego. Opłaty wynoszą zazwyczaj od 15 000 do 75 000 EUR rocznie.
6. Opłaty dystrybucyjne i sprzedażowe (opłaty cykliczne od dystrybucji)
- Płatności na rzecz pośredników finansowych i platform z tytułu bieżącej dystrybucji. Często wynoszą od 0,1% do 1,0% rocznie, w zależności od kanału dystrybucji.
7. Opłaty za wyniki (opcjonalne/warunkowe)
- Dodatkowe wynagrodzenie pobierane od stopy zwrotu funduszu ponad określony poziom odniesienia. Zazwyczaj ustalane na poziomie 10%–20% nadwyżki wyniku względem uprzednio zdefiniowanych wskaźników odniesienia lub poziomów high-water mark.
8. Relacje inwestorskie i komunikacja
- Koszty bieżącej działalności w zakresie relacji inwestorskich, regularnych raportów i komunikacji. Roczne budżety wynoszą zazwyczaj około 20 000–75 000 EUR.