De mythe van het downloaden van geldmiddelen
De mythe dat enorme geldbedragen uit de cloud kunnen worden gedownload, zogenaamd van virtuele servers of schermen met fantasierijke kleuren en cijfers, spreekt al velen tot de verbeelding, met name in de schimmige uithoeken van het internet. Deze mythen geven niet alleen een verkeerd beeld van de werking van het moderne financiële stelsel, maar spelen ook in op het beperkte inzicht van het publiek in digitale valuta, blockchaintechnologie en de infrastructuur van het bankwezen. Om te begrijpen waarom deze voorstellingen frauduleus zijn, moet men eerst nagaan hoe middelen in de huidige digitale economie daadwerkelijk functioneren en waarom het begrip "cloudmiddelen" een misleidende en vaak gevaarlijke denkfout blijft.
Inzicht in de aard van digitaal en fiatgeld: scheiding van de cloud
Geld, of het nu fiduciair of digitaal is, is verankerd in specifieke juridische, institutionele en technologische kaders. Fiduciaire valuta zoals de Amerikaanse dollar, de euro of de yen worden uitgegeven en gereguleerd door centrale banken binnen soevereine staten. Dit geld bestaat hetzij in fysieke vorm (contant geld, munten), hetzij als digitale boekingen in de uiterst beveiligde grootboeken van gereguleerde banken en financiële instellingen. Deze digitale boekingen corresponderen met reële activa, materieel of immaterieel, en zijn onderworpen aan strikt toezicht.
Digitaal geld wordt niet bewaard in een virtuele ether waaruit het naar believen kan worden gedownload. Elke overboeking, betaling of omwisseling moet via wettelijke en verifieerbare kanalen verlopen. Middelen worden uitsluitend van de ene rekening naar de andere verplaatst binnen een complex netwerk van interbancaire clearingsystemen, die worden geëxploiteerd of gecontroleerd door centrale banken, waarbij instructies worden uitgewisseld via berichtennetwerken zoals SWIFT (Society for Worldwide Interbank Financial Telecommunication). Deze systemen functioneren op basis van controles, tegenwichten en geavanceerde versleutelingsprotocollen die zijn ontworpen om fraude te voorkomen, transparantie te handhaven en financiële stabiliteit te waarborgen.
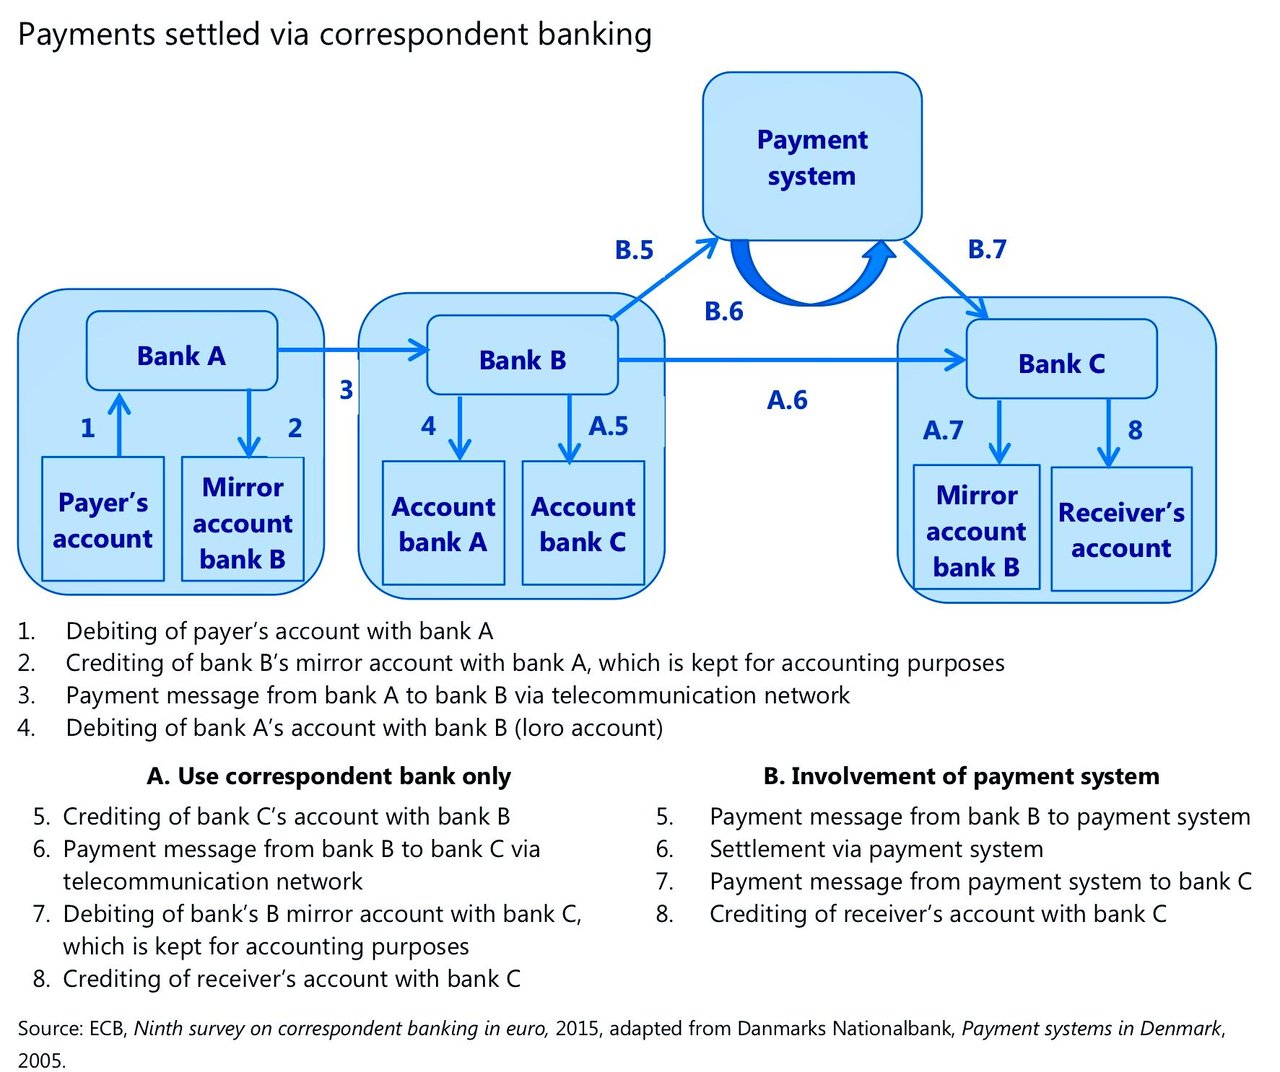
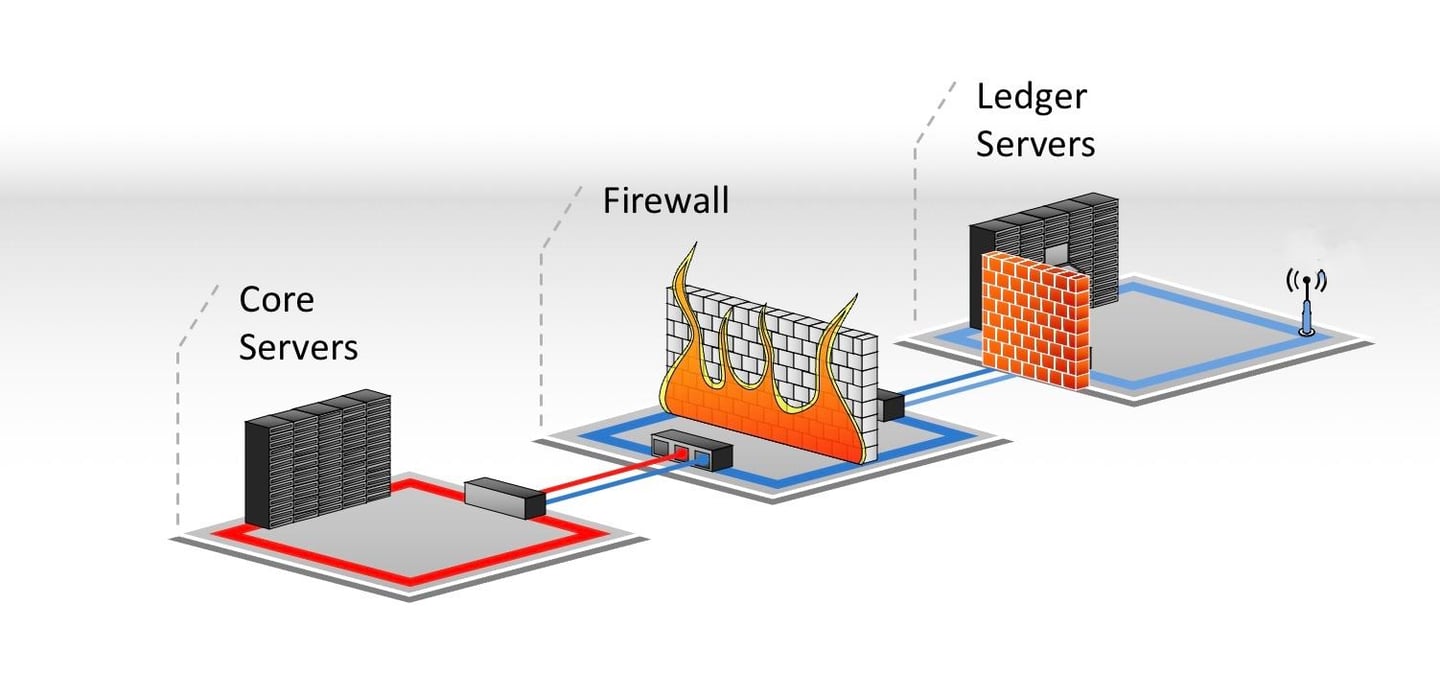
Beweren dat geld vanuit de cloud via een externe 'server' kan worden gedownload, getuigt van een fundamenteel onbegrip van de infrastructuur van het bankstelsel. Financiële systemen vereisen dat al het geld is gekoppeld aan identificeerbare rekeningen bij erkende instellingen. Elke transactie, hoe digitaal ook, omvat nog steeds een overboeking van de ene rekening naar de andere, en de transactie wordt vastgelegd in een grootboekserver die voldoet aan de financiële regelgeving en van buitenaf niet toegankelijk is.
Cloudtechnologie versus financiële infrastructuur: het verschil begrijpen
Cloudtechnologie, die door uiteenlopende sectoren intensief wordt gebruikt, biedt opslag- en rekencapaciteit. Het is echter niet de plaats waar geld zelf zich bevindt. Banken kunnen clouddiensten inzetten voor veilig gegevensbeheer, maar dat staat ver af van het idee dat werkelijke tegoeden als downloadbare entiteiten in deze clouds bestaan. Banken, en met name centrale banken, maken gebruik van zeer goed beveiligde datacenters, waarvan vele over fysieke locaties zijn verspreid, maar deze systemen bevatten uitsluitend *registraties* van transacties, niet het geld zelf in een vorm die door externe partijen kan worden “gedownload” of “overgedragen”.
De onjuiste overtuiging dat geld kan worden gedownload, vloeit voort uit een verkeerde interpretatie van de werking van digitale activa, cloudcomputing en bankinfrastructuur. Hoewel banken transactiegegevens op cloudgebaseerde servers kunnen opslaan, bevatten deze servers uitsluitend informatie over transacties, rekeningen en saldi, niet het feitelijke geld, dat binnen institutionele kaders blijft.

Kunnen middelen worden "gedownload" van een kaart, bankrekening, SWIFT of DTC, enz.?
De illusie: geld behandelen als een computerbestand
Een fraudeur toont een saldo op een website, in een cloudmap, op een bankachtig scherm of in een document. De voorgestelde transactie klinkt vervolgens bedrieglijk eenvoudig: geef een ontvangende rekening op, wijs een bankier aan met “downloadbevoegdheid” en haal de gelden op zoals men een bestand uit OneDrive of Dropbox ophaalt.
Het scherm kan uitgebreid zijn. Het kan een rekeningnummer, kaartnummer, transactiereferentie, SWIFT-bericht, effectenidentificatie, toegangscode of een bedrag van miljarden tonen. Geen van deze elementen geeft de kijker recht op het getoonde geld. Sommige kunnen een werkelijke rekening of transactie beschrijven; andere kunnen volledig verzonnen zijn. In beide gevallen draagt het kopiëren van de informatie het onderliggende activum niet over.
Een bestand kan worden gedownload omdat het uit gegevens bestaat. Een banksaldo is een boeking in de administratie van een instelling die geld verschuldigd is aan haar rekeninghouder. Om te wijzigen wie over die vordering beschikt, moeten de betrokken instellingen een geautoriseerde transactie verwerken op grond van een toepasselijke betalings- of afwikkelingsregeling. Een ontvangende bank kan geen afdwingbaar tegoed creëren door louter een screenshot, bericht of databaserecord te importeren.
De halve waarheid waarvan fraudeurs gebruikmaken: “Banken kunnen rekeningen debiteren”
Fraudeurs beroepen zich vaak op een bestaande bankpraktijk. Zij voeren aan dat, omdat een handelaar een kaart kan belasten of een schuldeiser een incasso kan innen, een speciaal uitgeruste "ontvanger" een geïdentificeerde bronrekening kan debiteren en het saldo daarvan kan downloaden.
Dat argument laat de essentiële voorwaarden buiten beschouwing. Een debitering is een boeking door de instelling die de rekening beheert, naar aanleiding van een instructie of een incasso die volgens vastgestelde regels wordt verwerkt. De partij die betaling verlangt, heeft een geldige grondslag voor de transactie nodig en toegang tot een passend, gereguleerd kanaal. De rekeninghoudende instelling past haar controles toe. De betaling kan worden geweigerd, geretourneerd, betwist of teruggedraaid volgens de toepasselijke regels.
Een debiteringsmechanisme is dus geen algemeen recht om gelden op te nemen van een willekeurige rekening waarvan de gegevens bekend zijn. Een IBAN identificeert een rekening voor de routering van betalingen. Een kaartnummer identificeert een betaalmiddel. Een SWIFT-referentie helpt een bericht of een transactie te identificeren. Geen van deze gegevens is een wachtwoord waarmee een willekeurige derde het saldo van de rekening kan opnemen.
Dit onderscheid is van belang, ook wanneer een voorgestelde "download" de bewoordingen van een echte betaaldienst hanteert. De juiste vraag is niet: "Bestaat er een debiteringsmechanisme?" Zij luidt: Wie heeft deze specifieke debitering gemachtigd, welke instelling mag deze indienen, welke regels zijn van toepassing en welke instelling zal de betrokken rekeningen daadwerkelijk debiteren en crediteren?
Hoe een echte rekeningdebitering eruitziet
Bij een conventionele bankoverschrijving geeft de rekeninghouder zijn bank de opdracht een bepaalde begunstigde te betalen. De bank authenticeert de opdracht, voert haar controles uit en verwerkt de betaling via het betreffende systeem of de betreffende correspondentbankregelingen. De ontvangende bank schrijft het bedrag bij op de rekening van haar cliënt wanneer de betaling is ontvangen en aan haar eigen voorwaarden voor boeking is voldaan.
Bij een automatische incasso verloopt de initiatierichting anders: de crediteur dient een incasso in. Dit neemt de bevoegdheid van de betaler niet weg uit het proces. Onder een schema zoals SEPA-incasso geeft de betaler de crediteur een machtiging om betalingen te incasseren van een aangewezen rekening. De crediteur dient incasso's in via zijn betaaldienstverlener; de betaaldienstverlener van de betaler verwerkt de daaruit voortvloeiende debitering overeenkomstig de regels van het schema. SEPA Core en SEPA Business-to-Business kennen verschillende machtigingscontroles en terugbetalingsregels.
Als een onderneming bijvoorbeeld € 10.000 verschuldigd is aan een leverancier en een toepasselijke machtiging voor automatische incasso heeft verstrekt, kan de leverancier via zijn bank een incasso van € 10.000 indienen. De leverancier krijgt daarmee geen toegang tot het internetbankieren van de onderneming, kiest geen ander bedrag uit een getoond saldo en kopieert de middelen op de rekening niet naar zijn eigen server. De incasso is een gespecificeerde betaling die tussen betalingsdienstaanbieders wordt gerouteerd. Zij kan mislukken of worden betwist op grond van de toepasselijke regels.
Ongeautoriseerde incasso's kunnen voorkomen. Zij vormen betalingsfraude of fouten en zijn onderworpen aan onderzoek en de toepasselijke rechtsmiddelen. Het bestaan ervan vormt geen bewijs van een rechtmatige methode om geld van de rekeningen van vreemden te "downloaden".
Waarom een krediet- of debetkaart geen bewaarplaats van tegoeden is
Een debetkaart geeft toegang tot betaaldiensten die aan een rekening zijn gekoppeld. Een creditcard geeft doorgaans toegang tot krediet dat door de uitgever wordt verstrekt, onder voorbehoud van de overeenkomst van de kaarthouder en het beschikbare krediet. De kaart zelf is noch een opslagmedium dat het rekeningsaldo bevat, noch een draagbare vordering die een derde naar believen kan leegmaken.
Een echte kaarttransactie kent identificeerbare rollen. Een handelaar of andere bevoegde betalingsdeelnemer dient een transactie in via zijn acquiringregelingen. De kaartuitgever beslist of het autorisatieverzoek wordt goedgekeurd. Clearing en afwikkeling volgen vervolgens de toepasselijke netwerkregels.
Autorisatie, clearing en afwikkeling zijn afzonderlijke gebeurtenissen: een goedkeuringsbericht is geen bestand waarin geld zit, en een scherm met een goedkeuring is geen zelfstandig bewijs dat een handelaar definitieve betaling heeft ontvangen.
Sommige kaartnetwerken ondersteunen transacties die in aanmerking komende kaarten financieren of daarnaar uitbetalen. Dit zijn omschreven diensten die door in aanmerking komende deelnemers worden gebruikt volgens de netwerkregels. Het bestaan ervan staat een intermediair niet toe om het volledige saldo van een kaart te “downloaden”, een kredietlimiet te onttrekken of een kaart te laden met geld dat zogenaamd op een cloudserver wacht. Een voorstel waarbij kaartgegevens betrokken zijn, dient de daadwerkelijke uitgever, acquirer of bevoegde dienstverlener en het specifieke transactietype te vermelden. De woorden “card download” bevatten niets van die informatie.
Waarom een SWIFT-bericht niet als geld kan worden gedownload
SWIFT biedt beveiligde financiële berichtgeving. Banken gebruiken berichten om betalingsinstructies en andere financiële informatie uit te wisselen. SWIFT is geen bankrekening waarop het in een bericht vermelde bedrag staat.
Een betaalinstructie kan de afzender, de begunstigde, het bedrag en andere transactiegegevens vermelden. Een trackingreferentie kan deelnemende instellingen helpen de betaling te lokaliseren. Noch de instructie, noch de referentie geeft een externe "ontvanger" de bevoegdheid de verzendende bank te debiteren of het in het bericht genoemde bedrag te verkrijgen.
Elektronische kopieën van authentieke berichten kunnen uiteraard worden opgeslagen of gedownload voor archiveringsdoeleinden. Dat is een download van informatie. Het herhaalt de betaling niet, geeft geen opgeschort bedrag vrij en creëert geen tegoed bij een andere instelling.
Indien iemand beweert dat een MT103, een ISO 20022-bericht, een UETR of een “SWIFT-serversaldo” klaarstaat om handmatig te worden gedownload, stel dan een eenvoudigere vraag: Heeft de beweerdelijk ontvangende bank zelfstandig een inkomende betaling vastgesteld en de beoogde rekening gecrediteerd? Een pdf, schermafbeelding of bericht dat door de wederpartij wordt verstrekt, kan die vraag niet namens de bank beantwoorden. De betalingsstatus en eventuele belemmeringen moeten worden nagegaan bij de betrokken instellingen, via hun gebruikelijke kanalen.
Waarom DTC-registraties geen "downloadbare valuta" creëren
De Depository Trust Company, of DTC, biedt de infrastructuur voor de bewaarneming en settlement van effecten. Een effectenpositie is een registratie van een belang dat wordt gehouden via de betrokken deelnemer en bewaarketen. Het is geen kasbestand dat een bank van de begunstigde kan importeren.
Een daadwerkelijke verkoop, aflossing of uitkering kan een contante verplichting doen ontstaan. Die verplichting wordt verwerkt via de deelnemende ondernemingen, hun afwikkelende banken en betalingssystemen, voornamelijk Fedwire, overeenkomstig de toepasselijke afwikkelingsregelingen. Er moet een identificeerbaar effect of een identificeerbare transactie zijn, een partij die recht heeft op de opbrengst daarvan, en een legitieme route waarlangs die opbrengst de begunstigde bereikt.
Een scherm met het opschrift "DTC funds", een ISIN of CUSIP, of een beweerde DTC-referentie bewijst niet dat er contant geld beschikbaar is voor een derde om op te nemen. Indien de onderliggende vordering effecten betreft, begint de verificatie bij de bewaarder of deelnemer van de houder en bij de daadwerkelijke transactiegegevens. Een verzoek om een bank met "DTC download capability" omzeilt de instellingen die een echte transactie zouden moeten leveren en afwikkelen.
Het punt waarop het verhaal omslaat
Dezelfde toets is van toepassing, ongeacht of de beweerde bron een kaart, bankrekening, SWIFT-bericht, cloudserver of effectenplatform is:
- Identificeer het actief. Gaat het om een depositovordering, beschikbaar krediet, een lopende betaling, een effect, of louter om gegevens die op een scherm worden weergegeven?
- Stel vast welke instelling hiervoor verantwoordelijk is. Welke bank, kaartuitgever, bewaarder of deelnemer houdt de gezaghebbende registratie bij?
- Vaststellen van gerechtigdheid en bevoegdheid. Wie is eigenaar van het actief of mag de instelling instructies geven? Welk mandaat, welke overeenkomst of geauthenticeerde instructie ondersteunt deze specifieke betaling?
- Bepaal de transactieroute. Welke deelnemende instellingen en gevestigde betaal- of settlementregelingen zullen de transactie verwerken?
- Controleer het resultaat zelfstandig. Kan de ontvangende instelling de transactie en de creditering in haar eigen systemen bevestigen?
Een promotor die deze vragen niet kan beantwoorden, biedt mogelijk in plaats daarvan een ontvangersovereenkomst, een 'downloadslot', een eigen portaal, een toegangscode, een procentuele verdeling of een vergoeding voor activering aan. Deze elementen bewijzen geen eigendom, betalingsbevoegdheid of afwikkeling. Hoe buitengewoner het getoonde saldo, des te belangrijker is het om bevestiging te verkrijgen van de instelling die het saldo zogenaamd bijhoudt.
Geef een dergelijke promotor nooit inloggegevens voor internetbankieren, beveiligingsgegevens van kaarten, eenmalige authenticatiecodes of toegang op afstand tot een apparaat. Die gegevens kunnen een daadwerkelijke ongeautoriseerde transactie mogelijk maken. Zij maken geen rechtmatige ontvangst van fictieve "cloudfondsen" mogelijk.
Het praktische onderscheid is helder: financiële informatie kan worden weergegeven, gekopieerd en gedownload. Een geldige vordering op geld moet worden vastgesteld, en de overdracht ervan moet worden geautoriseerd, verwerkt en vastgelegd door de verantwoordelijke instellingen. Het downloaden van de informatie draagt geen geld over.
Andere verhalen rond een zogenaamde "funds download"
Het woord download verandert van betekenis naarmate het verhaal verandert. Soms verwijst het naar een daadwerkelijke computerhandeling, zoals het verkrijgen van een afschrift of het importeren van betaalgegevens. Soms verhult het een voorgestelde debitering, effectentransactie of overboeking van cryptovaluta. De fraude ontstaat wanneer iemand de computerhandeling voorstelt alsof deze zelf de onderliggende waarde verplaatst.
"Het geld staat op een mondiale server of een server van een centrale bank"
De promotor beweert dat gelden zijn geparkeerd op een “wereldwijde server”, “centralebankscherm”, “soeverein platform” of een ander afgeschermd systeem. Een ontvangende bank zou naar verluidt een speciale terminal, toegangsniveau of code nodig hebben om ze op te vragen.
Centrale banken exploiteren weliswaar betalingssystemen en houden rekeningen aan voor in aanmerking komende instellingen. Dat betekent niet dat een particuliere partij een willekeurige ontvangende bank kan aanwijzen om een vermeend saldo bij hen op te vragen. Een echte betaling in centralebankgeld vindt plaats tussen in aanmerking komende deelnemers volgens de regels van het systeem. De verzendende instelling moet een geautoriseerde betaalopdracht indienen en de betrokken rekeningen moeten daadwerkelijk worden gedebiteerd en gecrediteerd. Een foto van een scherm, zelfs met de naam van een centrale bank erop, bewijst geen van deze gebeurtenissen.
“De gelden bevinden zich in Fedwire, T2 of een ander verrekeningssysteem”
Deze versie plaatst het geld “binnen” een met name genoemde betalingsrail en stelt dat een ontvanger het moet downloaden voordat het verloopt. Zij maakt misbruik van een reëel onderscheid: een betaling kan in verschillende fasen worden geïnstrueerd, verwerkt en afgewikkeld.
Fedwire en T2 zijn echte systemen waarin in aanmerking komende instellingen betalingen afwikkelen. Het zijn geen openbare kluisjes waarin gelden liggen voor iedereen die een referentienummer kan overleggen. Indien een betaling is afgewikkeld ten gunste van de ontvangende deelnemer, kan die deelnemer deze aan de hand van zijn eigen administratie onderzoeken. Indien zij niet is afgewikkeld, kan een externe partij geen afwikkeling tot stand brengen door een bericht te downloaden. De beweerde verzendende en ontvangende instellingen, de betalingsreferentie en de werkelijke rekeningboekingen moeten worden vastgesteld.
“Het staat op de gemeenschappelijke rekening van een correspondentbank”
Grensoverschrijdende betalingen kunnen correspondentbanken en tussen instellingen aangehouden rekeningen omvatten. Een fraudeur maakt van dit operationele gegeven de bewering dat een enorm, niet-geïdentificeerd saldo op een "gemeenschappelijke" rekening, een "omnibus"-rekening of een "nostro"-rekening klaarstaat om handmatig te worden opgenomen.
De correspondentrekening van een instelling is onderworpen aan haar eigen juridische eigendom, administratie en uitvoeringsinstructies. Een aanspraak van een begunstigde op een betaling ontstaat niet louter doordat iemand die rekening noemt. De betrokken banken moeten de specifieke betaling, de gemachtigde afzender, de afwikkelingsroute en de begunstigde aan wie zij verschuldigd is, kunnen vaststellen. Een derde “ontvanger” kan niet zelf een bedrag kiezen uit het totale saldo van een correspondent.
“Koppel de twee banksystemen en haal de middelen op”
De voorgestelde oplossing kan server-to-server, IP-to-IP, host-to-host, API-to-API of ledger-to-ledger worden genoemd. De promotor verzoekt de ontvangende bank een IP-adres, eindpunt, ontvangstcode of technisch team te verstrekken, zodat het ene systeem het saldo kan “pushen” of “downloaden”.
Banken kunnen gegevens en instructies rechtmatig uitwisselen via beveiligde technische verbindingen. Een API kan een betaling initiëren indien de gebruiker over de vereiste bevoegdheid beschikt en de deelnemende instellingen de dienst ondersteunen. Een grootboek kan transacties vastleggen. De verbinding is een communicatiekanaal; zij is op zichzelf noch een bron van geld noch een verlening van zeggenschap over de rekeningen van een andere instelling. Voor een daadwerkelijke overboeking zijn nog steeds een bepaalde rekening of een bepaald actief, geautoriseerde instructies, aanvaarding door de instellingen en een werkbare afwikkelingsregeling vereist.
“Het betalingsbestand is gereed om te worden geüpload”
De fraudeur biedt een CSV-, XML-, JSON- of ander bestand aan waarvan wordt beweerd dat het geldmiddelen bevat. Een bank wordt verzocht dit te importeren, in haar kernsysteem te “injecteren” of een script uit te voeren dat de begunstigde zal crediteren.
Betaalbestanden zijn instructies of registraties. Banken importeren routinematig legitieme betaalbestanden van bevoegde klanten, onder voorbehoud van authenticatie-, validatie-, dekkings- en verwerkingscontroles. Het uploaden van een bestand met het getal 100.000.000 levert geen £100 miljoen, €100 miljoen of $100 miljoen op om de instructies te dekken. Een vervalst betaalbestand kan correct zijn opgemaakt en toch geen geldige opdrachtgever, bevoegdheid of beschikbaar saldo hebben.
Hetzelfde geldt voor een gedownload afschrift. Het kan de afstemming ondersteunen; het kan niet elders opnieuw worden geüpload om het daarop vermelde saldo opnieuw tot stand te brengen.
"Geef de opgeschorte, geblokkeerde of in behandeling zijnde overboeking vrij"
Een promotor toont een referentienummer of scherm met de aanduiding in behandeling, geblokkeerd, vastgehouden, compliance, handmatige tussenkomst of niet vrijgegeven. De beweerde oplossing is een downloadvergoeding, acceptatie door de ontvanger, speciale software of een bankier die de registratie kan “vrijgeven”.
Werkelijke betalingen kunnen worden vertraagd of geweigerd, en banken voeren wel degelijk sanctie- en fraudecontroles uit. De instelling die de betaling daadwerkelijk verwerkt, bepaalt de status ervan en welke aanvullende informatie, indien van toepassing, zij nodig heeft. Een externe partij kan niet aantonen dat er middelen bestaan door hieraan op haar eigen portaal een status toe te kennen. Een begunstigde dient de status bij zijn eigen bank op te vragen; de afzender dient deze bij de verzendende instelling op te vragen. Geen van beiden dient een vermeende technische tussenpersoon te betalen om een niet-geverifieerd scherm om te zetten in een deposito.
“Het saldo downloaden vanaf een handels- of bewaarplatform”
Een portefeuilleweergave kan liquide middelen, effecten, beleggingsrendementen of een aflossingsbedrag tonen. De promotor beweert dat een bank de volledige weergegeven waarde naar een rekening-courant kan downloaden.
De eerste vraag is wat het bedrag vertegenwoordigt. Marktwaarde is geen contant geld. Een effectenpositie moet mogelijk worden verkocht, afgelost of worden ingezet in een afzonderlijk overeengekomen financieringstransactie. Een lopende verkoop moet worden afgewikkeld. Contant geld bij een broker of bewaarder kan uitsluitend door een gerechtigde rekeninghouder worden opgenomen via de geautoriseerde processen van die instelling, onder voorbehoud van de rekeningvoorwaarden. Een screenshot van een platform is geen betalingsopdracht, geen bevestiging van bewaarneming en geen bewijs van opneembare opbrengsten.
“Een cryptocurrency-wallet importeren en het saldo herstellen”
Deze bewering bevat een bijzonder gevaarlijke halve waarheid. Een cryptowalletapplicatie kan een geldige private sleutel of herstelzin importeren en vervolgens de daaraan gekoppelde activa weergeven en beheren. De activa zijn geregistreerd op de betreffende blockchain; zij worden niet opgeslagen in de downloadbare wallet-app.
Een openbaar adres, transactiehash, blockexplorer-pagina of screenshot verleent geen zeggenschap over de activa die daarop worden getoond. Een echte private sleutel of herstelzin kan wél zeggenschap verlenen, en juist daarom mag deze nooit worden verstrekt aan een vermeende ontvanger, herstelagent of verificatieportaal. Het zonder bevoegdheid importeren van andermans geheime toegangsgegevens is geen legitieme methode om middelen te ontvangen. Wanneer activa worden aangehouden bij een beurs of een andere bewaarder, moeten opnames in plaats daarvan worden geautoriseerd via de controlemechanismen van die bewaarder.
"Een toewijzing, garantie of certificaat omzetten in contanten"
Sommige promotors vervangen het veronderstelde rekeningsaldo door een document: een "toewijzingscertificaat", bewijs van middelen, garantie, brief, obligatie of ander beweerd financieel instrument. Een ontvangende bank krijgt te horen dat zij de nominale waarde van het document moet downloaden of "activeren".
Een document kan een vordering, een verplichting, een zekerheid of helemaal niets aantonen. Het nominale bedrag is niet automatisch een beschikbaar kassaldo. De uitgever, begunstigde, toepasselijke voorwaarden, authenticiteit, overdraagbaarheid en afdwingbaarheid moeten worden vastgesteld. Indien betaling verschuldigd is, dient de schuldenaar te betalen via een daadwerkelijke betalingsroute. Indien een activum wordt verkocht of gefinancierd, moet een tegenpartij onafhankelijk met de transactie instemmen. Het uploaden van het document kan een bank er niet toe verplichten het vermelde bedrag te crediteren.
“De testdownload werkte; betaal nu om de hoofdtranche vrij te geven”
Een klein tegoed, een geanimeerde voortgangsbalk of een "geslaagde test" wordt aangeboden als bewijs dat een veel groter saldo kan worden gedownload zodra een vergoeding is betaald. Het kleine tegoed kan een niet-gerelateerde overboeking zijn, een terugdraaibare betaling, een gedeeltelijke teruggave van het eigen geld van het slachtoffer, of louter een verzonnen scherm.
De test bewijst uitsluitend wat in de administratie van de ontvangende bank kan worden geverifieerd. Zij toont niet aan dat een afzonderlijk groot saldo in eigendom is of beschikbaar is. Elke voorgestelde tranche vereist een eigen identificeerbare betaler, bevoegdheid, transactie en afwikkeling. Een toegezegde teruggave van een vergoeding uit de eerste tranche kan het ontbreken van die gegevens niet herstellen.
Eén verificatieregel voor elke versie
Vraag de promotor welke instelling het gezaghebbende register bijhoudt, wie wettelijk gerechtigd is om instructies te geven, welke transactie precies wordt voorgesteld en welke instellingen deze zullen verwerken en afwikkelen. Controleer deze punten zelfstandig via de gebruikelijke contactkanalen van de betrokken instellingen.
De beslissende gebeurtenis is een geautoriseerde en verifieerbare wijziging in de betreffende rekeningen of vermogensregisters. Een gedownload bestand, bericht, walletapplicatie, schermafbeelding of certificaat kan die gebeurtenis beschrijven. Het kan haar niet vervangen.
De misvatting van virtuele schermen en gekleurde weergaven: voorbij het digitale bedrog
De wijdverbreide mythe over zwarte, magenta, blauwe of gele schermen die enorme bedragen tonen (vaak fantastische getallen die oplopen tot miljoenen, miljarden of zelfs biljoenen) is een gevaarlijke en bewuste misleiding. Deze visuele voorstellingen duiken vaak op in constructies die erop gericht zijn personen te laten geloven dat zij toegang hebben tot onmetelijke rijkdommen. De illusie van welvaart wordt zorgvuldig opgebouwd met beelden van schermen vol nullen, virtuele getallen en geheimzinnige clearingcodes, die allemaal beweren verband te houden met omvangrijke financiële tegoeden.
Legitieme financiële instellingen tonen tegoeden echter niet in dergelijke vormen. Banksaldi worden niet weergegeven door willekeurige schermkleuren of gekoppeld aan obscure serveradressen. Alle legitieme financiële transacties worden daarentegen uitgevoerd en gevolgd via erkende banken met behulp van internationaal erkende systemen, waaronder IBAN (International Bank Account Numbers), BIC (Bank Identifier Codes) en geverifieerde SWIFT-codes. De cijfers op die frauduleuze schermen zijn niets meer dan digitale illusies: verzonnen gegevens zonder enige werkelijke dekking bij een financiële instelling.
Deze schermen zijn instrumenten van manipulatie. Hun gebruik in dergelijke constructies suggereert dat de waarnemer, met de juiste toegangscode of serververbinding, de getoonde rijkdommen op de een of andere manier kan ontsluiten. Bij nadere beschouwing houden deze beweringen echter geen stand. Geen enkele legitieme financiële transactie verloopt op een dergelijke wijze, en geen enkele gerenommeerde financiële instelling toont vermogen aan de hand van vage kleurcoderingssystemen op virtuele schermen.
Frauduleuze constructies met virtuele schermen: de mechanismen van misleiding
Deze mythen worden vaak verspreid door personen of organisaties die inspelen op wanhoop, hebzucht of een gebrek aan financiële geletterdheid. Promotors van deze constructies beweren toegang te hebben tot private bankservers of eigen platforms waarop zogenaamde 'cloudfondsen' kunnen worden 'geactiveerd' of ontgrendeld. Zij gebruiken soms zelfs jargon zoals 'grootboekboeking', 'blokallocatie' of 'BIS-clearingcode' om gezaghebbend over te komen, hoewel deze termen vrijwel altijd verkeerd worden gebruikt.
In veel gevallen vragen deze constructies om vooruitbetalingen in ruil voor toegang tot de zogenaamde middelen. Slachtoffers worden verleid persoonlijke gegevens te verstrekken, overschrijvingen te verrichten of andere middelen ter beschikking te stellen, om vervolgens met lege handen achter te blijven wanneer blijkt dat de middelen van meet af aan fictief waren. Deze fraudevormen richten zich op personen die niet vertrouwd zijn met de werkelijkheid van de bankinfrastructuur en laten in hun kielzog vaak financiële ondergang en verloren vertrouwen achter.
Omzetting van cryptovaluta en de mythe van onbeperkt vermogen
Met de opkomst van cryptovaluta is ook de mythe van het omzetten van cloudfondsen in op blockchain gebaseerde activa zoals Ethereum ingeburgerd geraakt. Sommige voorstanders van deze constructies suggereren dat deze virtuele fondsen weliswaar niet toegankelijk zijn bij traditionele banken, maar kunnen worden omgezet in cryptovaluta en vervolgens in de digitale economie kunnen worden gebruikt voor transacties.
Hier wordt de denkfout nog gevaarlijker. Cryptovaluta's zijn weliswaar gedecentraliseerd, maar steunen op transparante blockchainnetwerken waarin alle transacties openbaar verifieerbaar zijn. Voor de validatie van transacties vereisen deze netwerken mining of staking, processen die op cryptografisch bewijs berusten, waardoor het vrijwel onmogelijk is dat denkbeeldige of niet-gedekte middelen in het systeem worden opgenomen. Hoewel cryptovaluta's flexibeler kunnen lijken dan fiatvaluta's, houden zij zich nog steeds aan strikte regels voor validatie en integriteit van het grootboek.
Elke poging om cloudfondsen te “converteren” naar cryptovaluta zou stranden op de controle door de verificatiemechanismen van de blockchain. Alleen activa die legitiem, geverifieerd en in het grootboek van de blockchain geregistreerd zijn, zijn verhandelbaar. Elke bewering dat grote, niet-verifieerbare bedragen probleemloos kunnen worden omgezet in Ethereum of Bitcoin is niet alleen onjuist, maar ook een toegangspoort tot de wereld van financiële fraude.
De rol van centrale banken en clearinginstellingen: de werkelijkheid achter geldcreatie
Een belangrijk deel van de mythe draait om centrale banken en het idee dat private partijen kunnen interageren met systemen zoals de Federal Reserve, de Europese Centrale Bank (ECB) of zelfs de BIS om deze denkbeeldige cloudgelden te verplaatsen. Het idee dat centrale banken betrokken zijn bij het downloaden, overmaken of verrekenen van dergelijke gelden is categorisch onjuist.
Centrale banken reguleren de geldhoeveelheid, maar fungeren niet als persoonlijke transactieverwerkers voor particulieren of ondoorzichtige instellingen. Hun rol binnen het wereldwijde financiële stelsel is het waarborgen van stabiliteit, het beheersen van de inflatie en het beheren van de monetaire basis. Hoewel zij geld kunnen creëren, geschiedt dit via zorgvuldig afgestemd monetair beleid en niet via contacten met mysterieuze cloudservers.
De Bank voor Internationale Betalingen, die in deze mythen vaak wordt genoemd, vervult een specifieke rol bij het bevorderen van internationale monetaire samenwerking en het verlenen van bankdiensten aan centrale banken. De BIB is echter niet betrokken bij de directe overdracht van particuliere gelden en "clearet" zeker geen grote bedragen aan denkbeeldig geld vanaf particuliere servers. Alle legitieme transacties die via de BIB of centrale banken worden verwerkt, zijn gekoppeld aan verifieerbare financiële instellingen en voldoen aan strikte internationale regelgeving.
Feiten van fictie onderscheiden
De mythe van het 'downloaden' van geldmiddelen uit de cloud (via virtuele schermen, privéservers of frauduleuze clearingcodes) is een uitgekiende fictie. Hoewel het idee van onmetelijke rijkdom op knopdruk aantrekkelijk kan lijken, is de werkelijkheid veel complexer. Geldmiddelen vallen onder wettelijke kaders, worden beveiligd door instellingen en zijn onderworpen aan controleerbare toetsing. De kleurrijke schermen en fantastische bedragen die in deze constructies worden getoond, zijn niets meer dan digitale luchtspiegelingen, bedoeld om mensen te misleiden die niet vertrouwd zijn met de werking van echte financiële systemen.
Wie zich in de huidige financiële wereld wil bewegen, moet vertrouwen op kennis, scepsis en een diepgaand inzicht in hoe geld wordt gecreëerd, verplaatst en gereguleerd. Geld, of het nu fysiek of digitaal is, zweeft niet in de cloud te wachten om te worden gedownload: het bestaat binnen de zeer reële, strak gecontroleerde wereld van de bankinfrastructuur. Dit onderscheid begrijpen is de sleutel om de valkuilen te vermijden die worden uitgezet door degenen die de mythe van 'cloudfondsen' in stand willen houden.
Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.


