
Staten en overheidsinstellingen
Geldschepping
Hoe geld wordt gecreëerd door centrale banken en commerciële banken, en wat staten met die kennis kunnen doen.
Procedure voor valutacreatie op het niveau van de centrale bank
De totstandkoming van nieuw geld in een moderne economie is een complex, onderling verbonden proces waarbij zowel centrale banken als commerciële banken betrokken zijn.
- Monetair beleid van de centrale bank: Dit is het vertrekpunt van geldcreatie. Door de beleidsrente vast te stellen, beïnvloedt de centrale bank de kosten van lenen in de economie. Een lagere rente stimuleert meer kredietverlening en daarmee meer geldcreatie, terwijl een hogere rente dit afremt.
- Bankkredietverlening: Wanneer een bank een lening goedkeurt, creëert zij een tegoed op de rekening van de lener. Dit tegoed is nieuw geld dat voorheen niet bestond. Het verstrekken van krediet is daarmee de belangrijkste wijze waarop commerciële banken nieuw geld creëren.
- Reserve-eisen en kapitaaleisen: Kapitaaleisen vormen de bindende beperking voor de hoeveelheid geld die banken kunnen creëren; reserve-eisen zijn tegenwoordig van minder belang (sinds maart 2020 nul in de Verenigde Staten, 1% in het eurogebied). Een bank zonder voldoende kapitaal kan haar kredietverlening niet uitbreiden.
- Centrale bank als kredietverstrekker in laatste instantie: Indien een bank onvoldoende reserves heeft, kan zij geld lenen bij de centrale bank. Hierdoor kan de bank aan haar verplichtingen voldoen en kredieten blijven verstrekken, wat de creatie van nieuw geld ondersteunt.
- Open-marktoperaties: Wanneer de centrale bank effecten van banken koopt, betaalt zij door nieuwe reserves te creëren. Hierdoor neemt het bedrag aan reserves in het banksysteem toe, waardoor banken meer leningen kunnen verstrekken en meer geld kunnen creëren.
- Kwantitatieve verruiming: Dit is een andere manier waarop de centrale bank geld in de economie kan injecteren. Door grote hoeveelheden effecten te kopen, vergroot de centrale bank de reserves in het banksysteem, waardoor meer geldcreatie mogelijk wordt.
- Terugkoopovereenkomsten: Terugkoopovereenkomsten, ofwel repo's, zijn een ander instrument waarmee de centrale bank de hoeveelheid geld in de economie beheert. Wanneer de centrale bank via een repo effecten koopt, schept zij geld. Wanneer de repo wordt teruggedraaid en de effecten aan de banken worden terugverkocht, wordt het geld vernietigd.
Op al deze wijzen werken de centrale bank en de commerciële banken samen bij het creëren van nieuw geld. De centrale bank bepaalt de voorwaarden voor geldcreatie via haar monetaire beleid en verschaft de noodzakelijke reserves via haar kredietverlening en openmarktoperaties. De commerciële banken creëren nieuw geld door middel van hun kredietverlening, binnen de grenzen die de reserve- en kapitaalvereisten van de centrale bank stellen. Dit onderling verbonden proces zorgt ervoor dat de hoeveelheid geld in de economie aansluit op de vraag naar leningen en in overeenstemming is met de doelstellingen van de centrale bank ten aanzien van inflatie en financiële stabiliteit.
Reverse repo als essentieel onderdeel van het financiële stelsel
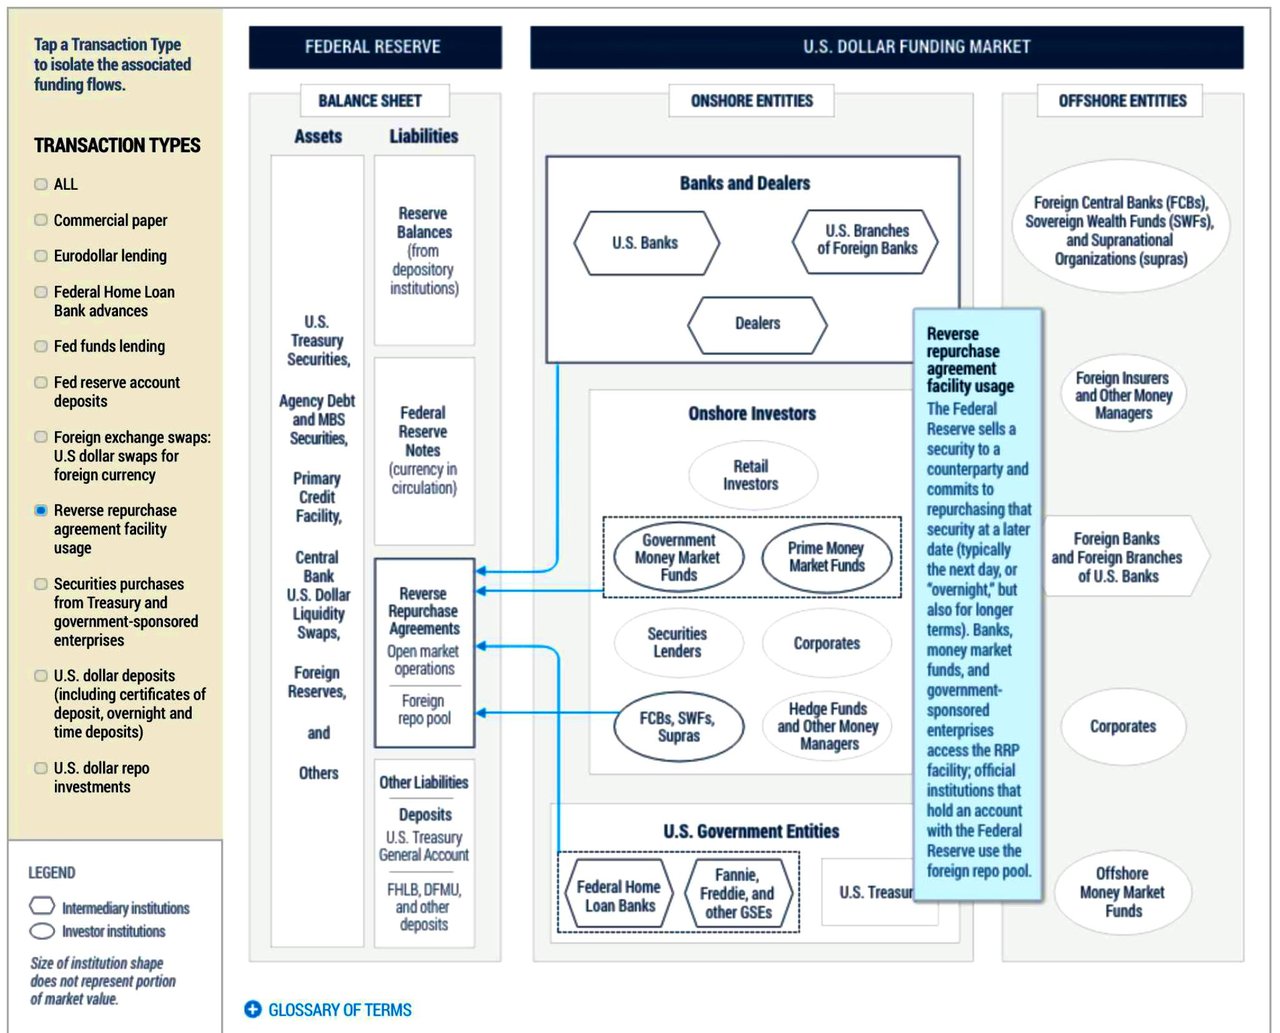
De reverse repo-markt is een cruciaal onderdeel van het financiële stelsel en speelt een belangrijke rol in de werking van de geldmarkt en het liquiditeitsbeheer. Om de reverse repo-markt te begrijpen, is het essentieel eerst de begrippen repurchase agreements (repo's) en reverse repurchase agreements (reverse repo's) te doorgronden.
Repo's en omgekeerde repo's:
- Een repurchase agreement, of repo, is een kortlopende financiële transactie waarbij de ene partij (de verkoper) overeenkomt een effect (doorgaans staatsobligaties, bedrijfsobligaties of andere verhandelbare effecten) aan een andere partij (de koper) te verkopen, met de verplichting dit effect op een vooraf overeengekomen datum en tegen een vooraf overeengekomen prijs terug te kopen. In wezen is het een gedekte lening waarbij het effect als onderpand dient.
- Een omgekeerde terugkoopovereenkomst, of reverse repo, is de tegenovergestelde zijde van deze transactie. In dat geval komt de koper overeen een effect van de verkoper te kopen en dit op een later tijdstip tegen een hogere prijs weer aan de verkoper te verkopen. Met andere woorden: de koper verstrekt feitelijk een lening aan de verkoper, waarbij het effect als onderpand voor de lening dient.
De reverse repomarkt:
De reverse repomarkt is een essentieel onderdeel van de geldmarkt, waarin deelnemers (zoals banken, financiële instellingen en centrale banken) reverse repotransacties aangaan voor uiteenlopende doeleinden. Deze doeleinden omvatten onder meer:
- Liquiditeitsbeheer: Financiële instellingen gebruiken reverse repo's om overtollige liquide middelen tijdelijk te beleggen. Reverse repo's bieden een veilig beleggingsinstrument voor de korte termijn met een bekend rendement, waardoor zij rendement kunnen behalen op hun ongebruikte kasmiddelen en tegelijkertijd liquide blijven.
- Operaties van centrale banken: Centrale banken, zoals de Federal Reserve in de Verenigde Staten, gebruiken reverse repo-operaties als instrument van monetair beleid om de kortetermijnrente te beheersen en de geldhoeveelheid te beheren. Door reverse repo-transacties aan te gaan, kunnen centrale banken overtollige liquiditeit uit het financiële stelsel onttrekken, wat helpt om de doelrente te handhaven.
- Collateraltransformatie: Reverse repo's kunnen ook door financiële instellingen worden gebruikt om hoogwaardig onderpand te verkrijgen, dat zij kunnen aanwenden om aan regelgevende vereisten te voldoen of voor andere doeleinden, zoals het veiligstellen van andere leningen of het aangaan van derivatentransacties.
Werking van de reverse repomarkt:
Bij een reverse repo-transactie komen de koper (kredietverstrekker) en de verkoper (kredietnemer) de voorwaarden overeen, zoals het bedrag, de rente (ook wel repotarief genoemd) en de einddatum. De koper verstrekt de verkoper contant geld in ruil voor het effect, dat als onderpand dient. De overeenkomst bepaalt dat de verkoper het effect op een vastgestelde toekomstige datum terugkoopt tegen een vooraf bepaalde, hogere prijs, bestaande uit de hoofdsom vermeerderd met rente. Bij het aflopen van de transactie koopt de verkoper het effect terug en betaalt hij het geld vermeerderd met rente aan de koper terug.
Risico's en voordelen:
De reverserepomarkt biedt voordelen, zoals een veilige beleggingsmogelijkheid voor de korte termijn voor liquiditeitsrijke instellingen, de mogelijkheid voor centrale banken om de liquiditeit te beheren en het monetaire beleid uit te voeren, en de ondersteuning van collateraltransformatie voor financiële instellingen.
De omgekeerde repomarkt brengt echter risico's met zich mee, waaronder tegenpartijrisico (het risico dat de andere partij haar verplichtingen niet nakomt), onderpandrisico (het risico dat de waarde van het onderpand daalt) en operationeel risico (het risico van fouten of storingen in het transactieproces).
Al met al speelt de reverse-repomarkt een essentiële rol in het financiële stelsel: zij helpt instellingen hun liquiditeit te beheren en ondersteunt de uitvoering van het monetaire beleid door centrale banken.
De repo- en reverse repomarkten spelen een sleutelrol bij de uitvoering van het monetair beleid door centrale banken, waaronder de Federal Reserve, de Europese Centrale Bank en de Reserve Bank of India. De belangrijkste punten zijn:
Repo's en omgekeerde repo's worden door centrale banken gebruikt als instrumenten voor openmarkttransacties om de geldhoeveelheid te beheersen en de korte rente te beïnvloeden.
- Wanneer de centrale bank de geldhoeveelheid wil vergroten, voert zij repotransacties uit door effecten te kopen van banken en andere tegenpartijen, waardoor tijdelijk liquiditeit in het financiële stelsel wordt gebracht.
- Wanneer de centrale bank daarentegen de geldhoeveelheid wil verminderen, voert zij reverse repo-transacties uit door effecten aan tegenpartijen te verkopen, waardoor tijdelijk liquiditeit aan het systeem wordt onttrokken.
Een vangnet bieden voor geldmarkten
De repo- en omgekeerde repofaciliteiten van centrale banken, zoals de Overnight Reverse Repo Facility en de Standing Repo Facility, helpen een ondergrens en een bovengrens te bepalen voor de rentetarieven op overnachtbasis.
- Deze faciliteiten fungeren als vangnet: zij stellen een brede groep tegenpartijen in staat een risicovrije beleggingsmogelijkheid te benutten wanneer de rentetarieven onder het doel van de centrale bank dalen, of liquiditeiten te lenen wanneer de rentetarieven boven dat doel stijgen.
Centralebankactiviteiten faciliteren
- De repomarkt vormt een kant-en-klare onderpandmarkt waarmee centrale banken hun monetaire beleid doeltreffender kunnen uitvoeren, aangezien zij in vergelijking met rechtstreekse aankopen een breder scala aan activa als onderpand kunnen gebruiken.
- Een liquide repomarkt biedt centrale banken bovendien een gevoelige graadmeter voor de kortetermijnrente, die als operationele doelstelling voor openmarktoperaties kan dienen.
Samenvattend zijn de repo- en reverse-repomarkten onmisbare instrumenten die centrale banken gebruiken om monetair beleid uit te voeren, de geldhoeveelheid te beheersen en de soepele werking van kortlopende financieringsmarkten te ondersteunen.
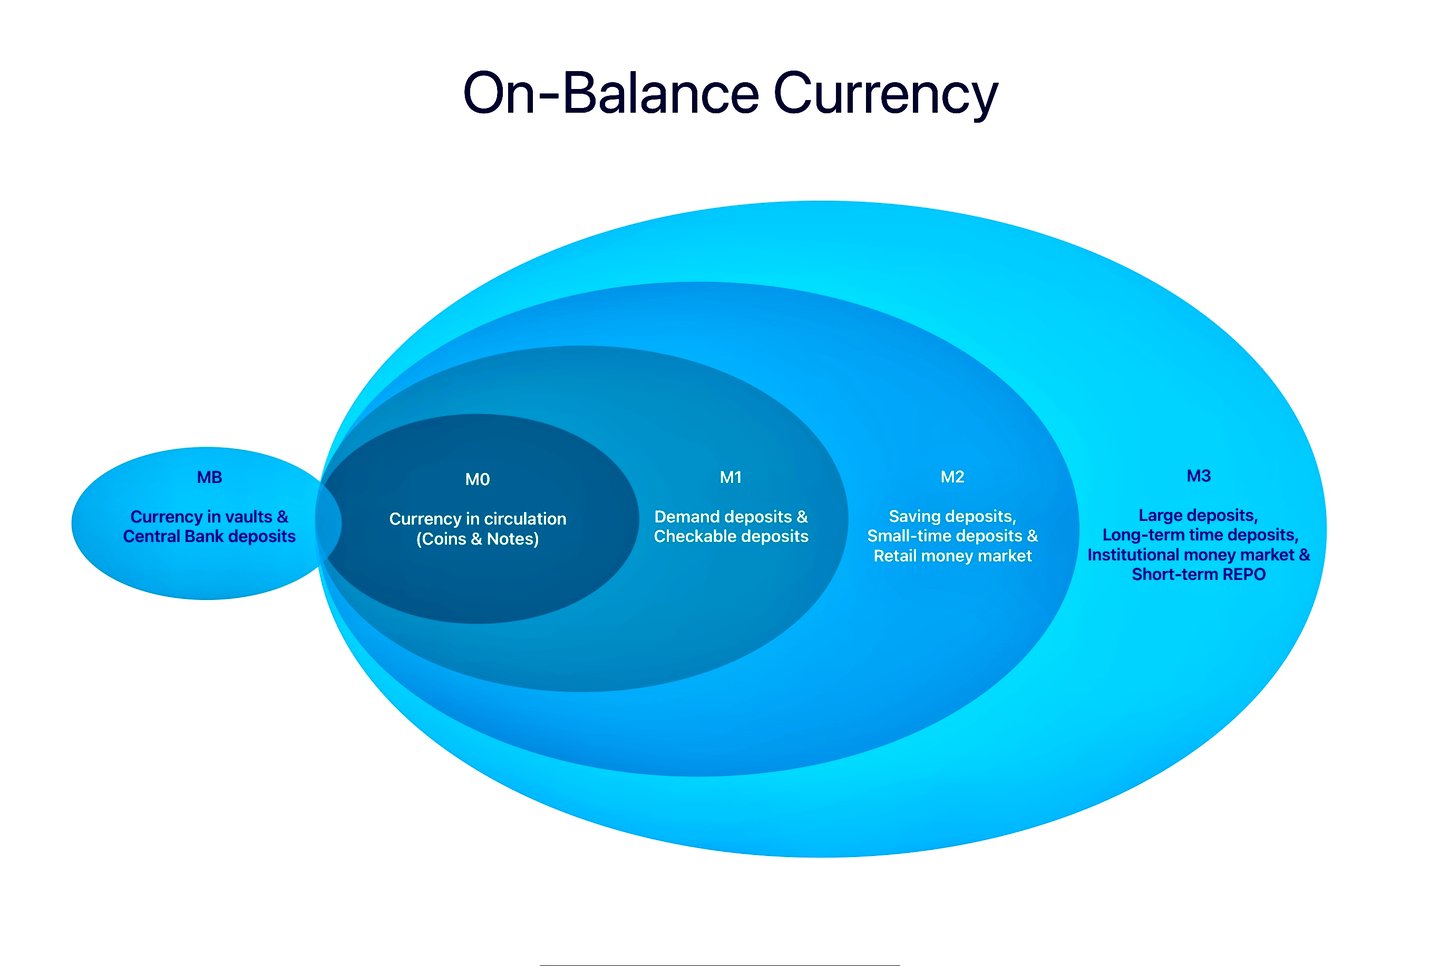
De termen M0, MB, M1, M2 en M3 (ook wel 'monetaire aggregaten' genoemd) verwijzen naar verschillende maatstaven voor de geldhoeveelheid in een economie. Deze maatstaven maken het mogelijk de hoeveelheid geld die op een bepaald moment in een economie beschikbaar is te kwantificeren, en worden doorgaans door economen en beleidsmakers gebruikt om de economische omstandigheden te doorgronden en het monetaire beleid te sturen.
Hieronder volgt een korte toelichting op wat elk van deze maatregelen inhoudt:
- M0: M0 omvat het liquide geld in omloop. Het omvat munten, papiergeld en andere vormen van geld die in omloop zijn maar niet worden gehouden door de overheid of door financiële instellingen. M0 omvat ook de reserves bij de centrale bank, dat wil zeggen de deposito's die commerciële banken bij de centrale bank aanhouden.
- MB (monetaire basis): De monetaire basis, ook wel enge geldhoeveelheid genoemd, omvat het geld in omloop (munten en bankbiljetten) en de reserves die commerciële banken aanhouden bij de centrale bank. In sommige definities omvat zij ook kasgeld in kluis: geld dat in de kluis van commerciële banken wordt bewaard.
- M1: M1 omvat circulerend geld (maar niet de bankreserves), plus deposito's die vrijwel even liquide zijn als contant geld. Concreet omvat M1 betaalrekeningen (tegoeden op rekeningen-courant die te allen tijde zonder opzegtermijn kunnen worden opgenomen) en andere direct opeisbare deposito's. In wezen omvat het alle middelen die direct beschikbaar zijn voor uitgaven.
- M2: M2 omvat alles wat in M1 zit, aangevuld met andere soorten deposito's die minder direct beschikbaar zijn. Concreet omvat M2 spaarrekeningen, geldmarktrekeningen en termijndeposito's met een klein bedrag (depositobewijzen beneden een bepaalde omvang, vaak $100.000). Dit zijn vormen van geld die relatief gemakkelijk in contanten kunnen worden omgezet, maar niet zo snel of gemakkelijk als de componenten van M1.
- M3: M3 omvat alles wat in M2 zit, aangevuld met verhandelbare instrumenten zoals repo's, aandelen in geldmarktfondsen en kortlopende schuldbewijzen (definitie voor het eurogebied; de Amerikaanse Federal Reserve publiceert M3 sinds 2006 niet meer). Dit zijn vormen van geld die minder liquide zijn dan die in M2, maar die toch bijdragen aan de totale hoeveelheid geld die in de economie beschikbaar is.
Elk van deze maatstaven biedt een ander perspectief op de geldhoeveelheid en kan nuttig zijn om verschillende aspecten van de economie te begrijpen. M0 en M1 worden bijvoorbeeld vaak gebruikt om de meest directe vormen van liquiditeit in de economie te analyseren, terwijl M2 en M3 dienen om bredere ontwikkelingen in de geldhoeveelheid te doorgronden.
Opgemerkt dient te worden dat de exacte definities van deze maatstaven per land kunnen verschillen.
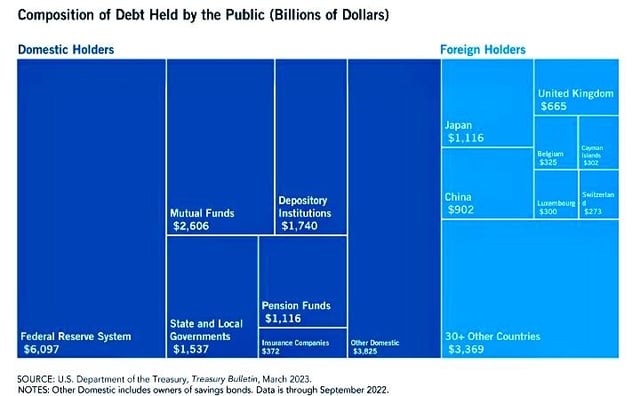
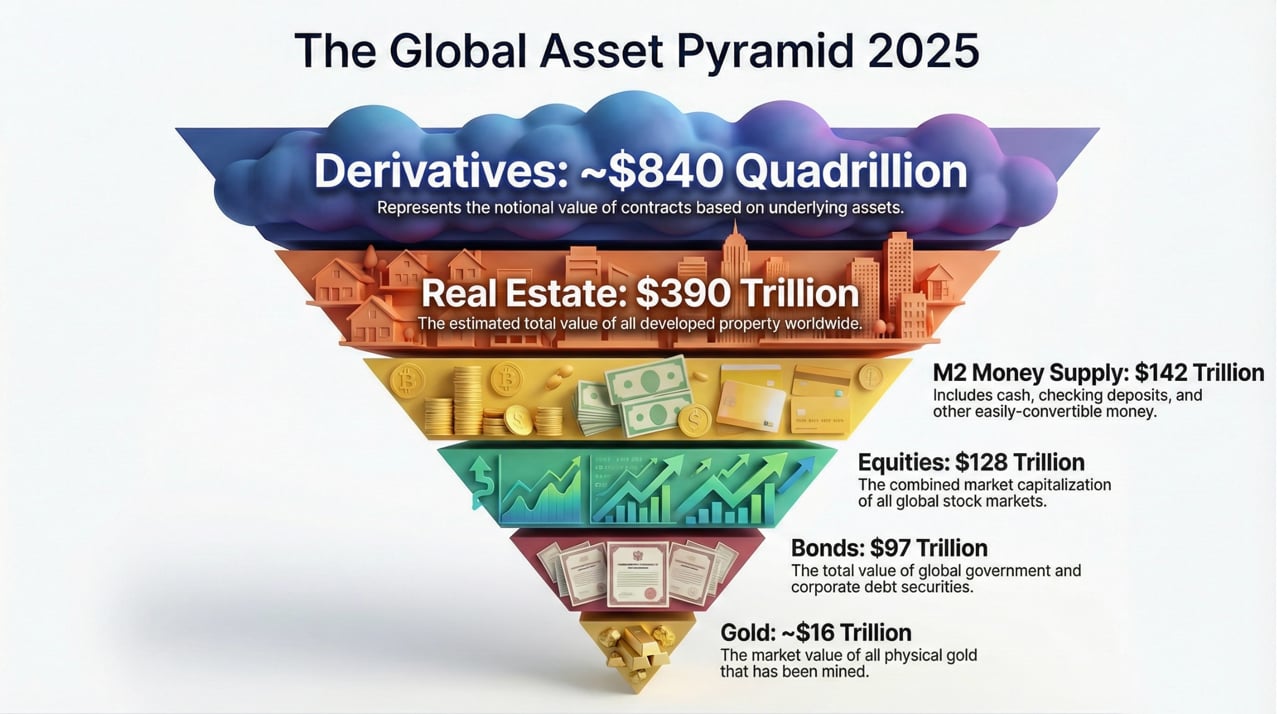
Monetaire mechanismen van centrale banken
Centrale banken beschikken over uiteenlopende bronnen, naast posten buiten de balans, die zij kunnen inzetten om de geldhoeveelheid te beïnvloeden en monetair beleid uit te voeren. Hieronder volgen enkele aanvullende soorten bronnen en mechanismen die centrale banken kunnen aanwenden:
1. Activa op de balans
a. Deviezenreserves:
- Interventie op de valutamarkten: Centrale banken kunnen vreemde valuta kopen of verkopen om wisselkoersen te beïnvloeden en de munt te stabiliseren.
- Liquiditeitsbeheer: Deze reserves kunnen worden aangewend om liquiditeit te verschaffen in tijden van financiële stress.
b. Staatseffecten:
- Open-marktoperaties: Regelmatige aan- en verkoop van staatsobligaties om de geldhoeveelheid te beheersen en de rentetarieven te beïnvloeden.
- Kwantitatieve verruiming (QE): grootschalige aankoop van langlopende effecten om liquiditeit in de economie te injecteren.
c. Goudreserves:
- Onderpand voor leningen: Goudreserves kunnen als onderpand worden gebruikt om internationale leningen of andere financiële instrumenten veilig te stellen.
- Marktstabiliteit: het verkopen of kopen van goud om de markt te stabiliseren of de inflatieverwachtingen te beheersen.
2. Faciliteiten van centrale banken
a. Kredietverlening via het discontoloket:
- Noodliquiditeit: het verstrekken van kortlopende leningen aan financiële instellingen die liquiditeit nodig hebben, doorgaans tegen onderpand.
- Invloed op de rente: aanpassing van de discontovoet om de korte rentetarieven en de monetaire condities te beïnvloeden.
b. Repurchase Agreements (repo's):
- Kortlopende kredietverlening: Centrale banken kunnen repo-transacties aangaan, waarbij zij geld uitlenen aan financiële instellingen en hun effecten als onderpand aanhouden.
- Liquiditeitsbeheersing: Het beheren van de liquiditeit in het bankstelsel door middel van deze kortlopende overeenkomsten.
c. Termijnkredietverrichtingen:
- Veiling van leningen: het aanbieden van termijnleningen aan banken via een veiling, zoals bij de langerlopende herfinancieringsoperaties van de ECB of de Term Auction Facility van de Federal Reserve (2007–2010).
3. Bijzondere programma's en faciliteiten
a. Noodkredietprogramma's:
- Crisisbeheersing: Tijdens financiële crises kunnen centrale banken speciale kredietprogramma's opzetten om specifieke sectoren of instellingen te ondersteunen.
- Vangnet voor markten: een vangnet bieden om een systemische ineenstorting te voorkomen.
b. Credit-easingprogramma's:
- Gerichte aankopen van activa: het kopen van activa uit de private sector, zoals bedrijfsobligaties of hypotheekgedekte effecten, om de kredietverlening aan specifieke sectoren te verbeteren.
4. Regelgevende en toezichthoudende bevoegdheden
a. Reserveverplichtingen:
- Aanpassing van reserveratio's: Het wijzigen van de reserveverplichtingen voor commerciële banken om het bedrag te beheersen dat zij mogen uitlenen.
- Invloed op de geldhoeveelheid: het verhogen van de reserveverplichtingen om de geldhoeveelheid te verkrappen, of het verlagen ervan om deze te verruimen.
b. Prudentieel toezicht:
- Financiële stabiliteit: Het invoeren van regelgevende maatregelen die de stabiliteit en soliditeit van het financiële stelsel waarborgen.
- Macroprudentiële instrumenten: Inzet van instrumenten zoals contracyclische kapitaalbuffers om systeemrisico's te beheersen.
5. Samenwerking met de overheid
a. Coördinatie van het begrotingsbeleid:
- Stimuleringspakketten: Afstemming met de overheid over de uitvoering van een budgettaire impuls, zoals infrastructuuruitgaven of belastingverlagingen, ter aanvulling van het monetaire beleid.
- Schuldbeheer: samenwerken met de schatkist om de overheidsschuld en de gevolgen daarvan voor het monetair beleid te beheren.
6. Innovatieve en onconventionele instrumenten
a. Negatieve rentetarieven:
- Stimuleren van kredietverlening: Het hanteren van negatieve rentetarieven op deposito's bij de centrale bank om banken te ontmoedigen overtollige reserves aan te houden en om kredietverlening aan te moedigen.
- Inflatie stimuleren: Gericht op het voorkomen van deflatie en het aanmoedigen van economische activiteit.
b. Rendementscurvebeheersing:
- Rentesturing: Rechtstreeks sturen op de lange rente door zich te verbinden tot de aankoop van effecten om de rente op een gewenst niveau te houden.
- Marktvertrouwen: Het geven van voorwaartse sturing (forward guidance) om marktverwachtingen te beïnvloeden en de economie te stabiliseren.
c. Digitale valuta:
- Central Bank Digital Currencies (CBDC's): de uitgifte van digitale valuta om betalingssystemen te verbeteren, de financiële inclusie te vergroten en een nieuw instrument voor het monetaire beleid te bieden.
- Innovatie in monetair beleid: realtime opvolging en uitvoering van beleidsmaatregelen.
Besluitvormende organen voor monetair beleid
Besluitvormende organen voor monetair beleid bij verschillende centrale banken
Federal Reserve
De belangrijkste entiteiten die betrokken zijn bij de monetairebeleidsbeslissingen van de Federal Reserve, waaronder de creatie van nieuw geld, zijn:
Het Federal Open Market Committee (FOMC)
- Het monetairbeleidsorgaan van de Federal Reserve
- Bestaat uit de 7 leden van de Board of Governors, de president van de Federal Reserve Bank of New York en 4 andere presidenten van Reserve Banks, die in roulatie zitting nemen. Verantwoordelijk voor de vormgeving van het monetaire beleid, waaronder besluiten over rentetarieven en over het scheppen van nieuw geld via open-marktoperaties.
De Raad van Gouverneurs
- De centrale bestuursraad van de Federal Reserve, gevestigd in Washington D.C.
- bestaat uit 7 gouverneurs die door de President worden benoemd en door de Senaat worden bevestigd, en biedt algemene richting en toezicht voor het gehele Federal Reserve System, waaronder besluiten over monetair beleid.
De adviesraden, zoals de Federal Advisory Council en de Community Depository Institutions Advisory Council, adviseren de Board of Governors als deskundigen, maar vervullen geen directe rol in het monetaire beleidsproces.
Europese Centrale Bank
De belangrijkste comités en raden die betrokken zijn bij besluiten over het monetaire beleid van de Europese Centrale Bank (ECB) zijn:
De Raad van Bestuur
- Het belangrijkste besluitvormende orgaan van de ECB
- Bestaat uit de 6 leden van de directie van de ECB en de presidenten van de nationale centrale banken van de landen van het eurogebied
- Verantwoordelijk voor het vaststellen van het monetair beleid, waaronder de vaststelling van de belangrijkste rentetarieven en het aanbod van reserves in het Eurosysteem
De Directie
- De 6 leden, onder wie de president en de vicepresident van de ECB, die deel uitmaken van de Raad van bestuur
- Verantwoordelijk voor de dagelijkse uitvoering van het monetaire beleid en de voorbereiding van de vergaderingen van de Raad van Bestuur
De Algemene Raad heeft een adviserende rol en is niet verantwoordelijk voor het monetair beleid. Buiten de ECB adviseert het Economisch en Financieel Comité (EFC) van de EU, met zijn Financial Stability Table, de ministers van Financiën van de EU over kwesties op het gebied van financiële stabiliteit en het IMF.
Bank of England
Het Monetary Policy Committee (MPC)
- Het belangrijkste besluitvormende orgaan dat verantwoordelijk is voor het formuleren en uitvoeren van het monetaire beleid van het Verenigd Koninkrijk
- Bestaat uit 9 leden, onder wie de Governor van de Bank of England en externe leden
- Komt acht keer per jaar bijeen om te besluiten over de officiële rente (Bank Rate) en andere monetaire beleidsinstrumenten zoals kwantitatieve verruiming
De Raad van Bestuur
- Het bestuursorgaan van de Bank of England
- Houdt toezicht op en zorgt voor governance van de Bank, ook inzake monetair beleid
Bank of Japan
De Policy Board
- Het hoogste besluitvormende orgaan van de Bank of Japan
- Bepaalt de richtlijnen voor valuta- en monetaire controle, stelt de basisprincipes voor de werkzaamheden van de Bank vast en houdt toezicht op de vervulling van de taken van de Bank
- Bestaat uit de Gouverneur, twee Vicegouverneurs en zes leden van de Beleidsraad
De gouverneur van de Bank of Japan is lid van de Council on Economic and Fiscal Policy, een orgaan van het Cabinet Office onder voorzitterschap van de minister-president. De Raad heeft geen bevoegdheid over het monetaire beleid, dat krachtens de Bank of Japan Act (1997) is toegewezen aan de Policy Board.
People’s Bank of China (PBOC)
Het Monetary Policy Committee (MPC)
- Het belangrijkste adviesorgaan dat de PBOC adviseert over het monetair beleid
- Samengesteld uit de gouverneur en de adjunct-gouverneurs van de PBOC, alsmede vertegenwoordigers van andere overheidsinstanties en de bancaire sector
- Verantwoordelijk voor advisering over de formulering en bijstelling van monetairebeleidsdoelstellingen, de toepassing van monetairebeleidsinstrumenten en de afstemming van het monetaire beleid op ander macro-economisch beleid
- De MPC komt regelmatig bijeen en haar standpunten en beleidsadviezen worden vastgelegd in de notulen van de vergadering
- Het beleidsadvies van het MPC wordt vervolgens ter goedkeuring voorgelegd aan de Staatsraad, waarna de PBOC de monetaire beleidsbesluiten ten uitvoer legt.
Boven het MPC bepalen de Staatsraad en de Centrale Financiële Commissie van de Communistische Partij (opgericht in 2023) de algemene koers van het financiële beleid
Reserve Bank of India (RBI)
Het Monetary Policy Committee (MPC)
- Het belangrijkste besluitvormende orgaan dat verantwoordelijk is voor het vaststellen van de benchmarkrente (repo-rente) en het formuleren van het monetaire beleid in India
- Bestaat uit 6 leden: de gouverneur van de RBI (als voorzitter), de Deputy Governor belast met het monetair beleid, een Executive Director van de RBI en 3 externe leden benoemd door de regering van India
- Komt ten minste 4 keer per jaar bijeen om te besluiten over het monetaire beleid
Het Financial Markets Committee (FMC)
- Komt dagelijks bijeen om de liquiditeitsomstandigheden te beoordelen en de operationele uitvoering te waarborgen van de monetaire beleidsbeslissingen van de MPC
De afdeling Monetair Beleid (Monetary Policy Department, MPD)
- Ondersteunt het MPC bij het formuleren en analyseren van het monetaire beleid
Het voormalige Technisch Adviescomité voor Monetair Beleid had een adviserende rol, maar werd vervangen door de MPC.
Internationale instanties
Het Internationaal Monetair en Financieel Comité (IMFC)
- Het adviesorgaan van de Raad van Gouverneurs van het IMF inzake het toezicht op en het beheer van het internationale monetaire en financiële stelsel
- Bestaat uit 24 leden, te weten centralebankpresidenten, ministers of functionarissen van vergelijkbare rang, doorgaans afkomstig uit de 191 lidstaten van het IMF
- Adviseert de Raad van Gouverneurs van het IMF over het internationale monetaire en financiële stelsel en overlegt over kwesties die de groei en stabiliteit van de wereldeconomie betreffen; het bepaalt geen nationaal monetair beleid.
- De IMFC fungeert als forum voor internationale samenwerking over macro-economische kwesties. Het stelt ministers van Financiën en presidenten van centrale banken in staat beleidsreacties op opkomende wereldwijde economische en financiële ontwikkelingen te bespreken en op elkaar af te stemmen.
De Financial Stability Board (FSB)
- De FSB is een internationaal orgaan dat toezicht houdt op het wereldwijde financiële stelsel en daarover aanbevelingen doet.
- De FSB is in 2009 door de G20 opgericht. De leden zijn ministeries van Financiën, centrale banken en toezichthouders uit 24 jurisdicties en de EU, tezamen met internationale organisaties en normstellende instanties; zes regionale adviesgroepen bereiken nog circa 65 andere jurisdicties.
- De FSB wordt gehuisvest en gefinancierd door de Bank voor Internationale Betalingen (BIB) op grond van een vijfjarige overeenkomst, waarbij de BIB het grootste deel van de operationele kosten van de FSB draagt.
- De FSB heeft tot taak kwetsbaarheden in het internationale financiële stelsel te identificeren en maatregelen voor te stellen en de uitvoering daarvan te monitoren om deze aan te pakken. Hij coördineert het regelgevende en toezichthoudende beleid inzake kwesties in de financiële sector op internationaal niveau en bevordert samenwerking en informatie-uitwisseling tussen de betrokken autoriteiten. Belangrijke aandachtsgebieden zijn het bevorderen van veerkrachtige marktgebaseerde financiering, het ontwikkelen van een sterke financiële marktinfrastructuur, het ondersteunen van doeltreffende macroprudentiële regelingen en het aanpakken van nieuwe en opkomende kwetsbaarheden.
De Club van Parijs
- Een informele groep van officiële schuldeisers, opgericht in 1956, die streeft naar gecoördineerde en duurzame oplossingen voor schuldenaarlanden met betalingsproblemen
- Heeft geen wettelijke grondslag, maar de leden stemmen in met een reeks regels en beginselen om snel tot overeenstemming over schuldherschikking te komen
De dynamiek van geldcreatie door centrale banken en door commerciële banken is fundamenteel voor het begrip van de werking van het bredere monetaire stelsel. Centrale banken, die als enige gemachtigd zijn om geld uit te geven, spelen een doorslaggevende rol bij het reguleren van de geldhoeveelheid in de economie en het handhaven van prijsstabiliteit. Via mechanismen zoals openmarkttransacties passen centrale banken de geldhoeveelheid aan om economische doelstellingen te verwezenlijken, zoals het beheersen van inflatie en het stabiliseren van het banksysteem. Dit proces beïnvloedt de korte rentetarieven en daarmee de bredere economische activiteit.
De introductie van digitale valuta, in het bijzonder digitale valuta van centrale banken (CBDC’s), brengt nieuwe overwegingen met zich mee voor de traditionele dynamiek van geldcreatie en de uitvoering van het monetair beleid. Het onderzoek van het IMF naar digitale valuta en de werkzaamheden van centrale banken werpt licht op de wijze waarop de komst van CBDC’s en andere digitale financiële innovaties de rol en functies van centrale banken kan beïnvloeden, waaronder de mogelijke effecten op het monetair beleid, de muntopbrengst (seigniorage), de monetaire basis en de transactiesnelheid van digitaal geld. Naarmate deze digitale vormen van valuta meer ingang vinden, kan hun invloed op de liquiditeit buiten de monetaire basis en op de vraag naar contant geld een verschuiving betekenen in de manier waarop instrumenten van het monetair beleid worden ingezet en in de algehele aanpak van het beheer van economische stabiliteit.
Commerciële banken daarentegen dragen via hun kredietverlening bij aan het overgrote deel van de geldcreatie (zie de verhouding tussen M3, M2, M1 en M0). Wanneer deze banken leningen verstrekken aan particulieren of ondernemingen, creëren zij feitelijk nieuwe deposito's in het banksysteem en breiden zij daarmee de geldhoeveelheid uit. Dit aspect van geldcreatie, vaak aangeduid als de creatie van "commercieel bankgeld", vindt plaats binnen het toezichtkader en de richtsnoeren voor het monetair beleid die door centrale banken zijn vastgesteld. Het vermogen van commerciële banken om geld te creëren is onlosmakelijk verbonden met hun kredietverlening; anders dan centrale banken beschikken zij niet over de bevoegdheid om munt uit te geven, maar zij beïnvloeden de geldhoeveelheid aanzienlijk door de vermenigvuldiging van bankdeposito's.
Geldschepping op bankniveau
Banken creëren zelf eveneens valuta via een combinatie van het aantrekken van deposito’s, kredietverlening en het stelsel van fractioneel bankieren. Het is van belang op te merken dat banken geen fysieke valuta (d.w.z. contant geld) creëren, maar nieuwe valuta in de vorm van bankdeposito’s, die fungeren als algemeen aanvaard ruilmiddel.
Hieronder volgt een overzicht van het proces:
- Klanttegoeden: Wanneer klanten geld bij een bank storten, hetzij contant, per cheque of via elektronische overschrijvingen, verhogen zij de reserves van de bank. Deze tegoeden zijn voor de bank in wezen verplichtingen, omdat zij het bedrag vertegenwoordigen dat aan de klanten verschuldigd is.
- Fractioneel reservebankieren: Veel centrale banken hanteren een minimale reserveratio op deposito's (de Federal Reserve verlaagde deze in maart 2020 tot nul; de ECB hanteert 1%). De liquiditeit wordt thans voornamelijk bepaald door de liquiditeitsregels van Basel III (LCR en NSFR). Banken lenen geen reserves uit aan klanten; kredietverlening creëert nieuwe deposito's, en reserves verplaatsen zich tussen banken naarmate die deposito's worden besteed.
- Kredietverlening: Wanneer banken geld uitlenen aan kredietnemers, creëren zij nieuw geld in de vorm van banktegoeden. Wanneer een bank bijvoorbeeld een lening goedkeurt, schrijft zij het leningbedrag bij op de rekening van de kredietnemer. Hierdoor ontstaan nieuwe tegoeden binnen het banksysteem, waardoor de geldhoeveelheid in feite wordt uitgebreid.
- Multiplicatoreffect van geld: het proces waarbij banken geld creëren, stopt niet bij de oorspronkelijke lening. Wanneer de lener het geleende bedrag uitgeeft, belandt het op de bankrekening van een andere persoon of onderneming. Deze ontvanger kan de middelen op zijn of haar bankrekening storten, wat kan leiden tot verdere kredietverlening en aanvullende geldcreatie. Deze keten wordt traditioneel beschreven als de geldmultiplicator; centrale banken, met name de Bank of England (“Money creation in the modern economy”, 2014), benadrukken dat kredietverlening in de praktijk wordt bepaald door vraag en kapitaal, en niet door een vast veelvoud van de reserves.
Het is belangrijk te erkennen dat het proces van geldcreatie aan beperkingen is gebonden, zoals de reserveverplichting, de eisen inzake kapitaaladequaatheid en de marktvraag naar leningen. Daarnaast kunnen centrale banken de geldhoeveelheid beïnvloeden via instrumenten van monetair beleid, zoals openmarkttransacties, wijzigingen in de reserveverplichtingen en aanpassingen van de beleidsrente.
Indien u uw specifieke behoeften inzake valutacreatie met ons wilt bespreken, neemt u dan contact op met onze directeur Isof Baco.


Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.