Beleid inzake voorkoming van witwassen (AML) en kennen van de cliënt (KYC)
Goedgekeurd door: Raad van Bestuur
1. Doel en reikwijdte
Dit beleid stelt het compliancekader van International Finance Bank LTD (IFB) vast op het gebied van witwasbestrijding (AML) en cliëntidentificatie (KYC). Het waarborgt de naleving van nationale en internationale regelgeving, waaronder, maar niet beperkt tot:
- EU AML-richtlijnen (5AMLD, 6AMLD) en, vanaf 10 juli 2027, de Verordening inzake de bestrijding van witwassen (EU) 2024/1624
- De wetgeving ter bestrijding van witwassen van Anjouan, Unie der Comoren, waaronder de Money Laundering (Prevention) Act 008/2005
- Aanbevelingen van de Financial Action Task Force (FATF)
- Relevante Zwitserse, Liechtensteinse en internationale normen
Het beleid is van toepassing op alle werknemers, functionarissen, consultants, tussenpersonen en dienstverleners die namens IFB optreden.
2. Doelstellingen
De doelstellingen van dit beleid zijn:
- Misbruik van de infrastructuur van de Onderneming voor financiële criminaliteit voorkomen.
- Identificeer en verifieer de identiteit van cliënten volgens een risicogevoelige benadering.
- Verdachte activiteiten monitoren, onderzoeken en melden.
- Een verdedigbaar controlespoor opbouwen voor toezichthouders en tegenpartijen.
- Hanteer een nultolerantiecultuur ten aanzien van witwassen en terrorismefinanciering.
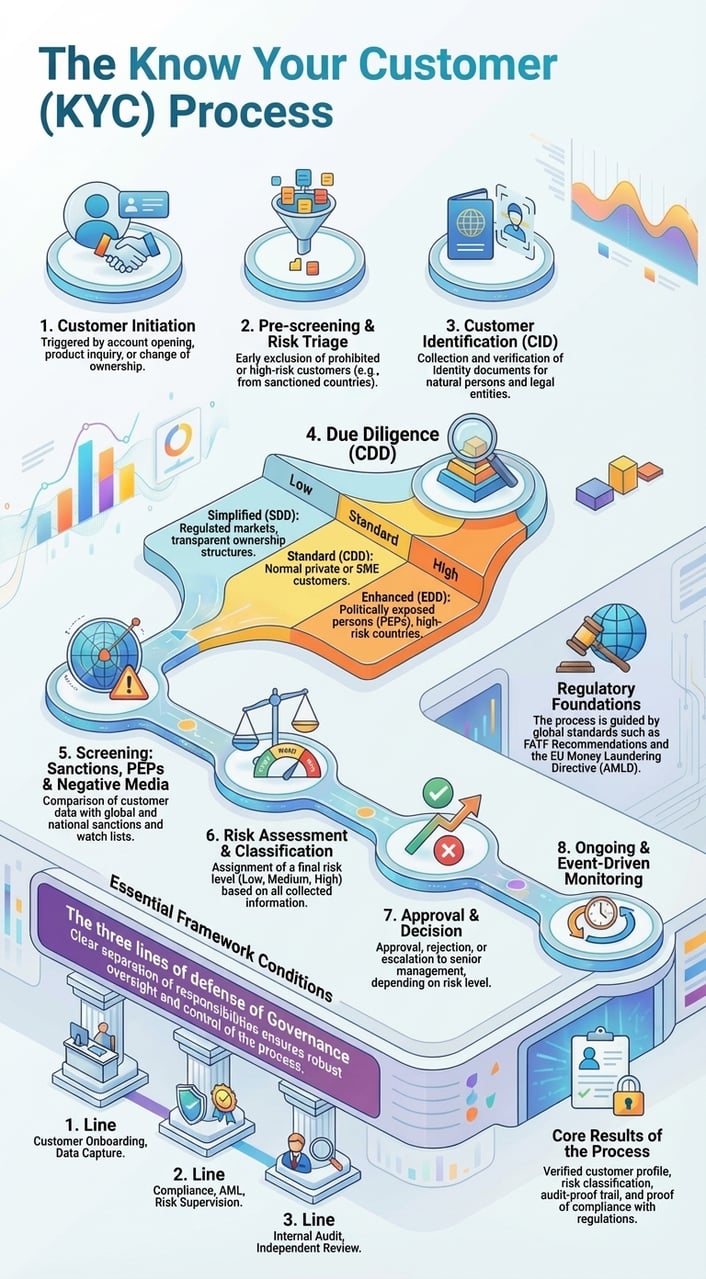
3. Cliëntenonderzoek (CDD)
IFB deelt cliënten in drie hoofdcategorieën in: natuurlijke personen, rechtspersonen en intermediairs (bijv. fiduciaires, vertegenwoordigers, nominee-bestuurders). De volgende CDD-verplichtingen zijn van toepassing:
- Basis-CDD: identiteitsdocumenten en het doel van de relatie.
- Verscherpt cliëntenonderzoek (Enhanced CDD): van toepassing op cliënten met een hoog risico; vereist de herkomst van middelen (SoF) en de herkomst van vermogen (SoW), alsmede verscherpte monitoring.
- Doorlopend cliëntenonderzoek (CDD): realtime en periodieke beoordelingen op basis van de risicoclassificatie.
4. Know-your-customer-programma (KYC)
Het KYC-programma omvat:
- Verzameling en validatie van identiteitsdocumenten (bijv. paspoort, nutsrekeningen)
- Verificatie van eigendom en zeggenschap (bijv. UBO-verklaringen, aandeelhoudersregisters)
- Gebruik van externe verificatiediensten (IDNow, World-Check, Refinitiv)
- Screening aan de hand van internationale sanctielijsten en PEP-databases
- Video-onboarding via een Zoom-videoconferentie voor compliance en wallettoewijzing in geval van crypto-blootstelling
5. Risicogebaseerde benadering (RBA)
Cliënten worden beoordeeld op basis van een risicogewogen benadering. De risicoscoring houdt rekening met:
- Rechtsgebied van oprichting/vestiging
- Aard van de bedrijfsactiviteiten
- Volume en frequentie van transacties
- Politieke prominentie (PEP-status)
- Betrokkenheid van cryptoactiva of offshorestructuren
6. Verscherpte due diligence (EDD)
EDD wordt toegepast op:
- Politiek prominente personen (PEP's)
- Hoogrisicogebieden (conform de FATF-/EU-lijsten)
- Complexe eigendomsstructuren (bijv. stichtingen, trusts)
- Entiteiten met een sterke crypto-exposure of gebruikers van non-custodial wallets
EDD-maatregelen omvatten een diepgaande verificatie van de herkomst van middelen en vermogen (SoF/SoW), compliance-gesprekken, goedkeuring op bestuursniveau en periodieke externe audits.
7. Monitoring en rapportage
De onderneming dient:
- Transactiestromen monitoren op inconsistenties of afwijkingen van het verwachte gedrag.
- Signaleer afwijkingen zoals structurering (structuring), gelaagdheid (layering) of transacties waarbij adressen met een hoog risico zijn betrokken.
- Dien verdachte-activiteitenmeldingen (SAR's) onverwijld in bij de bevoegde financiële inlichtingeneenheid.
- Bewaar een registratie van alle escalaties, onderzoeken en meldingen.
8. Registratie en bewaring van gegevens
IFB bewaart gegevens gedurende ten minste 5 jaar. Deze omvatten:
- KYC-dossiers en onderliggende documentatie
- Transactielogboeken en compliancenotities
- Interne goedkeuringen en communicatie
- Rapporten en correspondentie van de externe accountant
9. Training en bewustwording
Alle medewerkers ondergaan:
- Initiële AML/KYC-opleiding bij indiensttreding
- Jaarlijkse opfriscursussen over actuele ontwikkelingen in regelgeving, typologieën en handhaving
- Ad-hocopleidingen naar aanleiding van wijzigingen in de regelgeving of interne incidenten
10. Governance en toezicht
De Managing Director heeft aangesteld:
- Een Money Laundering Reporting Officer (MLRO)
- Een Compliance Officer
Deze personen zijn verantwoordelijk voor de dagelijkse uitvoering, audits, personeelsopleiding en het contact met toezichthouders.
Met RegMantle
Bijlage A: Risicoscoringsmatrix voor cliënten
IFB hanteert een scoresysteem met meerdere factoren om het risiconiveau van elke cliënt te beoordelen. De scores bepalen de intensiteit van de due diligence en de monitoring.
| Risicofactor | Laag (1) | Gemiddeld (2) | Hoog (3) | Score |
|---|---|---|---|---|
| Rechtsgebied | EU/EEA, FATF-witte lijst | FATF-lid buiten de EU | Door de FATF op de zwarte lijst geplaatst / derde land met een hoog risico | [1–3] |
| Type cliënt | Natuurlijke persoon, ingezetene van de EU | Rechtspersoon, bekende structuur | Trust/stichting of nominee | [1–3] |
| Transactievolume | < €50.000/jaar | €50,000 – €250,000 | > €250,000 | [1–3] |
| Herkomst van middelen | Salaris, bankoverschrijving | Crypto, brokerage | Niet verifieerbaar / contantintensief | [1–3] |
| PEP-blootstelling | Geen | Indirect/gelieerd | Direct / hoge ambtenaar | [1–3] |
| Bedrijfsactiviteit | Laag risico (bijv. consultancy) | Gemiddeld (bijv. handel) | Hoog risico (bijv. crypto / contant geld) | [1–3] |
Totale risicoscore = som van alle afzonderlijke scores (bereik: 6 tot 18). 6–9: laag risico · 10–13: gemiddeld risico · 14–18: hoog risico (EDD vereist).
Bijlage B: Sjabloon voor een melding van ongebruikelijke transacties (SAR)
Dit sjabloon wordt intern gebruikt om verdachte transacties of verdacht gedrag vast te leggen en te melden.
- Meldingsfunctionaris: _________________________
- Datum van het rapport: ___________________________
- Cliëntnummer / Naam: __________________________
- Aard van het vermoeden (vink een of meer opties aan):
□ Structurering / smurfing
□ Ongebruikelijk transactiepatroon
□ Inconsistente herkomst van middelen
□ Gebruik van privacycoins of mixers
□ Betrokkenheid van een hoogrisicoland
□ Weigering om KYC/EDD te verstrekken
- Beschrijving van de activiteit: ________________________
• Risiconiveau: □ Laag □ Gemiddeld □ Hoog
• Externe melding vereist: □ Ja □ Nee
• Indien ja, melding verzonden aan: FIU / Overig: __________
• Datum van indiening: ___________________________
• Ondersteunende documenten bijgevoegd: □ Ja □ Nee
• Handtekening van de MLRO: ____________________________
Bijlage C: Toewijzing en opsporing van cryptowallets
Ter naleving van FATF-aanbeveling 16 (“Travel Rule”) en de verwachtingen van de MONEYVAL-collegiale toetsing verricht IFB attributie, tracering en analyse van alle digitale wallets die worden gebruikt bij significante cliënttransacties.
Belangrijkste procedures:
- Eigendomsverificatie – Wallets moeten aan de cliënt worden gekoppeld door middel van een ondertekend bericht, een testtransactie of een ander verifieerbaar bewijs van beschikkingsmacht.
- Blockchainanalyse – Gebruik van Chainalysis, TRM Labs of een gelijkwaardige oplossing om risicoscores van wallets, historische geldstromen en blootstelling aan illegale diensten te beoordelen.
- Travel Rule-gegevens – IFB registreert gegevens van de opdrachtgever en de begunstigde, walletadressen en tijdstempels voor overdrachten van cryptoactiva, zoals vereist door Verordening (EU) 2023/1113, die tussen aanbieders zonder minimumdrempel van toepassing is; bij overdrachten boven EUR 1.000 naar of van self-hosted wallets moet worden geverifieerd dat de wallet eigendom is van of wordt beheerst door de cliënt.
- Cold wallet-controles – Waar van toepassing draagt IFB er zorg voor dat activa uitsluitend worden overgedragen naar wallets op een witte lijst (whitelisted) of white-labelwallets.
- Voortdurende hertoewijzing – Herverificatie wordt in gang gezet door wijzigingen in de walletactiviteit, offboarding of compliancemeldingen.
Alle portemonneegerelateerde gegevens worden ten minste 5 jaar bewaard in overeenstemming met de AVG en de AML-bewaarverplichtingen.
Know-your-payee-beleid (KYP)
Goedgekeurd door: Raad van Bestuur
1. Doel en toepasselijkheid
Dit Know Your Payee-beleid (KYP-beleid) zet de procedures uiteen die IFB hanteert om te waarborgen dat alle uitgaande betalingen, uitkeringen en overboekingen worden verricht aan rechtmatige, geverifieerde en conforme begunstigden. Het beleid beoogt de risico's te beperken die samenhangen met het ontduiken van sancties, fraude, terrorismefinanciering en andere onwettige activiteiten.
Dit beleid is van toepassing op alle betalingen die door IFB worden verricht, waaronder, maar niet uitsluitend:
- Uitbetalingen aan leveranciers en aannemers
- Terugbetalingen en commissies aan cliënten
- Afwikkelingen van crypto naar fiat of van fiat naar crypto
- Betalingsinstructies van derden namens cliënten
2. Kerndoelstellingen
- Uitbetalingen aan op een zwarte lijst geplaatste of gesanctioneerde entiteiten voorkomen
- Zorg ervoor dat de identiteit van de begunstigde wordt gevalideerd voordat de middelen worden vrijgegeven
- Controleer de legitimiteit van de onderneming van de begunstigde en van diens bankgegevens
- Een verdedigbaar controlespoor van de betalingsverificatie bijhouden
- Begunstigden met een hoog risico markeren voor verscherpte due diligence (EDD)
3. KYP due diligence-proces
Vóór de uitvoering van een betaling aan een derde partij moeten de volgende elementen worden geverifieerd:
- Identiteit van de begunstigde: Volledige naam of naam van de rechtspersoon, geverifieerd aan de hand van documentatie.
- Bank- of walletgegevens: Naam van de bank, SWIFT/BIC-code, IBAN of cryptowalletadres, geverifieerd aan de hand van ondersteunende documenten.
- Sanctiescreening: de begunstigde wordt getoetst aan EU-, VN-, OFAC- en andere toepasselijke lijsten.
- Zakelijke rechtvaardiging: Betalingsdoel bevestigd aan de hand van een factuur, contract of betalingsinstructie, ondertekend door bevoegde personen.
4. Indicatoren van hoog risico
Betalingen aan de volgende categorieën zijn onderworpen aan verscherpt toezicht:
- Begunstigden die zijn gevestigd in jurisdicties op zwarte lijsten of met een hoog risico
- Gebruik van private of niet-gereguleerde wallets voor cryptoafwikkelingen
- Shellvennootschappen of entiteiten zonder operationele websites of referenties
- Verzoeken om de begunstigde te wijzigen kort voor betaling
- Gebruik van tussenpersonen of betaalrekeningen van derden zonder duidelijke rechtvaardiging
5. Methoden voor begunstigdenverificatie
Afhankelijk van de risicoclassificatie hanteert IFB een of meer van de volgende verificatiemethoden:
- Bankbevestigingen of certificaten van rekeningeigendom
- Verificatie van wallets via ondertekend bericht of blockchainattributie
- Bevestiging per videogesprek (voor natuurlijke personen of nieuwe entiteiten)
- Omgekeerde opzoeking via World-Check, Refinitiv en databases van gesanctioneerde entiteiten
6. Gegevensbewaring en audit
Alle KYP-controles moeten worden gedocumenteerd en worden bewaard bij het betreffende betalingsdossier. IFB bewaart deze gegevens gedurende ten minste 5 jaar. Interne audits toetsen de integriteit en volledigheid van de KYP-controles halfjaarlijks.
7. Rollen en verantwoordelijkheden
- De afdeling Financiën is verantwoordelijk voor het uitvoeren van KYP-controles voordat betalingen worden vrijgegeven.
- De Compliance Officer houdt toezicht op de naleving van het KYP-kader en onderzoekt eventuele afwijkingen.
- Bij hoogrisico- of verdachte begunstigden moet de MLRO worden geraadpleegd.