International Finance Bank
is een gespecialiseerde zakenbank voor particulier vermogen, zakelijke platforms en strategische staatsfinanciering. Haar werkzaamheden zijn gericht op kapitaalstructurering, financiering met lange looptijden en grensoverschrijdende financiële coördinatie binnen de monetaire en geopolitieke beperkingen van het heden.
IFB is eigendom van IFB Holdings LLC, onderdeel van IFC Group, en van haar management. Geen enkele externe groep heeft een bijzonder belang. Onze aandacht gaat uit naar u, als binnenlandse of buitenlandse institutionele cliënt, en aan die verplichting voldoen wij door excellentie en onze ervaring in Vermogensbeheer en in Corporate Banking & Advisory.
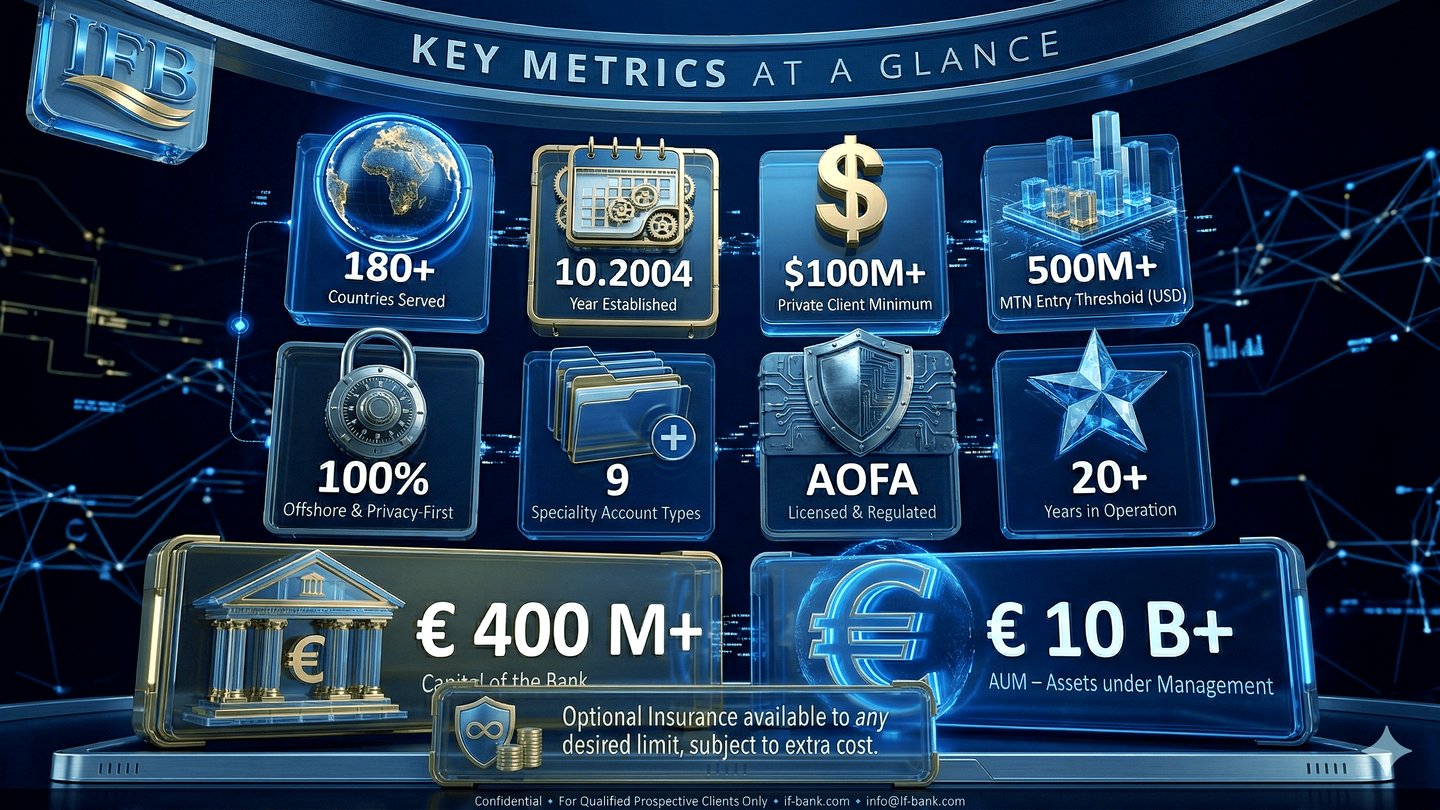
International Finance Bank LTD – Banque Financière Internationale LTD verplaatst, verstrekt, belegt en beschermt geld voor cliënten wereldwijd, van grote ondernemingen tot particuliere rekeninghouders. Samen met haar dochterondernemingen en gelieerde ondernemingen biedt zij een breed pakket aan producten en diensten voor particulieren en bedrijven en bedient zij thans cliënten in 37 landen.
Onze bankvergunning, License A, een volledige offshorebankvergunning, nummer L1149, werd verleend op 13 oktober 2004 en is sindsdien ononderbroken van kracht gebleven. Onze toezichthouder is de AOFA, Anjouan, Unie der Comoren.
IFB is een dochteronderneming van IFB Holdings LLC en, via deze, van International Finance Corporation Group en International Finance Corporation LLC.
Waarin wij verschillen
Financiering op dit niveau is zelden eenvoudig. Ondernemers, professionals, humanitaire organisaties, beleggers, overheden, banken en de beheerders van hedgefondsen en pensioenfondsen hebben elk behoefte aan oplossingen die zijn toegesneden op hun eigen strategie. Daarin maakt International Finance Bank het verschil.
IFB ontwerpt oplossingen voor vermogende particulieren, ondernemingen en organisaties. Elke cliënt heeft een eigen visie en eigen doelstellingen; onze aanbevelingen zijn daarom maatwerk: zij helpen u uw vermogen op te bouwen, te beheren, te behouden en over te dragen. Deze aanpak is met name geschikt wanneer het gaat om financiële structurering voor ondernemingen en organisaties, of om de overdracht van vermogen tussen generaties.
Via haar gecontracteerde entiteiten creëert, structureert en geeft IFB financiële instrumenten uit. Deze kunnen worden verhandeld, waarbij kapitaal efficiënt over grenzen heen wordt verplaatst, of worden gebruikt om de financiering van een project veilig te stellen. Voor zakelijke, humanitaire of persoonlijke doeleinden ontwerpen wij ook producten op maat, of het nu gaat om een nieuwe obligatie-uitgifte, een depositobewijs, aandelen of derivaten, zodat u het best beschikbare instrument ontvangt bij het risico en rendement dat u zelf bepaalt.
Onze zakelijke dienstverlening completeert het aanbod en wij beschouwen haar als wat IFB in de sector onderscheidt. Voor ondernemers brengen wij zakelijke en persoonlijke doelstellingen samen: vermogensplanning, waardering, verkoop- en overdrachtsplanning, en fiscale planning voor de onderneming binnen de grenzen van de wet. Voor succesvolle professionals vereenvoudigen wij hun financiën en adviseren wij een allesomvattend vermogensplan, dat aandelenopties, beperkt overdraagbare aandelen en strategieën voor geconcentreerde posities kan omvatten.
Voor humanitaire organisaties bieden wij oplossingen voor projectvereisten. Voor beleggers bieden wij een moderne benadering van beleggen, met flexibele oplossingen, bredere mogelijkheden en geavanceerde technologie. Overheden die te maken hebben met de fiscale gevolgen van mondiale gebeurtenissen zoals COVID-19 kunnen deze het hoofd bieden met innovatieve financiële engineering. Banken kunnen een beroep doen op onze Bank2Bank- en Bank4Bank-diensten. Hedgefondsen en pensioenfondsen kunnen vertrouwen op specifieke fondsdiensten die het gehele beleggingsproces omvatten, voor het volledige scala aan strategieën, domiciliëring en structuren.
Welke financiële behoeften of uitdagingen u ook heeft, International Finance Bank staat klaar met persoonlijke, strategische oplossingen. Neem contact met ons op en ontdek hoe IFB u kan helpen om met vertrouwen vooruit te gaan.
Opgebouwd in twee decennia grensoverschrijdend bankieren
Sinds 2004 bedient IFB cliënten wier zaken zich uitstrekken voorbij één enkele jurisdictie, valuta of bancair stelsel. Wij hebben de instelling steeds opgebouwd op continuïteit, regelgevende discipline, operationele weerbaarheid en een dienstverlening die op relaties is gebaseerd.
Onze geschiedenis getuigt van duurzaamheid, niet van sier. In het internationale bankwezen is continuïteit van belang, omdat zij aantoont dat een instelling zich kan aanpassen aan nieuwe regelgeving, nieuwe cliëntvereisten en nieuwe marktomstandigheden zonder haar strategische koers te verliezen.
In de loop der jaren hebben wij ons operationele model verfijnd om tegemoet te komen aan de realiteit van modern grensoverschrijdend bankieren: hogere compliancenormen, snellere uitvoering, bredere digitale verwachtingen en complexere cliëntstructuren. Onze ontwikkeling is er een van institutionele versterking, de gestage verbetering van governance, processen en dienstverlening, in plaats van expansie om de expansie.
Die ervaring bepaalt nu hoe wij internationaal actieve particuliere cliënten, ondernemers, family offices en bedrijven bedienen. Wij blijven gericht op wat het zwaarst weegt: institutionele betrouwbaarheid, een heldere werkwijze, toegang in meerdere talen, een gedisciplineerde onboarding en rechtstreeks relatiebeheer.
Voor IFB is geschiedenis een bewijs in de tegenwoordige tijd, geen retrospectieve marketingclaim. Zij getuigt van continuïteit, oordeelsvermogen en zorgvuldig beheer, kwaliteiten die onmisbaar blijven in grensoverschrijdend bankieren.
Wie wij zijn
1. Banken voor particuliere belegging en vermogensbehoud
Definitie en opdracht. Beleggings- en vermogensbeschermingsbanken, waarvan IFB een voorbeeld is, hebben als doel substantiële vermogens van vermogende particulieren, family offices, stichtingen en institutionele beleggers te beschermen, te laten groeien en te beheren. Hun focus ligt op vermogensbescherming op lange termijn, kapitaalbehoud, zorgvuldig portefeuillebeheer en discreet advies.
Onze werkwijze: de bruto omnibusstructuur. Overboekingen van liquide middelen en effecten verlopen via bruto omnibus-nostrorekeningen, waarop de activa van elke cliënt gescheiden worden gehouden binnen een geconsolideerde rekening bij een correspondentbank of op afwikkelingsrekeningen.
- Bij geldoverboekingen debiteert de instelling de eigen subrekening van de cliënt binnen de omnibusrekening en verzendt zij de overboeking via gangbare betalingssystemen zoals SWIFT of SEPA.
- Voor effectenoverboekingen wikkelt de instelling af via erkende clearingsystemen zoals Euroclear of DTC, op basis van levering tegen betaling (delivery-versus-payment, DVP). Elke transactie wordt afzonderlijk vastgelegd onder een unieke cliëntidentificatie, wat zorgt voor transparantie en de activa beschermt.
Omdat de posities van elke cliënt op brutobasis worden geregistreerd, worden de activa in de boeken van de bank gescheiden gehouden en is de afstemming exact. Duidelijke identificatie van cliëntactiva versterkt het risicobeheer, met name wanneer een tegenpartij in gebreke blijft of insolvent raakt. In de EU vereisen kaders zoals MiFID II en EMIR rapportage op cliëntniveau; IFB hanteert vergelijkbare normen, zodat elke beweging van geld en effecten wordt vastgelegd.
“Omnibusrekeningstructuren worden uitdrukkelijk erkend onder MiFID II, CASS, SEC Rule 15c3-3, CSDR en gelijkwaardige wereldwijde regelgevingsstelsels. Zij vormen het standaard operationele model voor wereldwijde bewaarneming, prime brokerage en clearing. De uiteindelijke eigendom wordt vastgelegd in de interne boeken en bescheiden en niet via een afzonderlijke IBAN-aanduiding per cliënt, in overeenstemming met de internationale afwikkelingsinfrastructuur en regelgevende verwachtingen.”
Kernactiviteiten en kenmerken
- Kapitaalbehoud en risicobeheer. Het eerste doel is de koopkracht van het kapitaal over generaties heen intact te houden, door een conservatieve allocatie naar zorgvuldig uitgebalanceerde portefeuilles van liquide middelen, goud, obligaties, eersteklas vastgoed, aandelen in stabiele jurisdicties en geselecteerde alternatieve beleggingen.
- Privacy en vertrouwelijkheid. Deze banken hanteren een hogere norm voor cliëntvertrouwelijkheid, werken discreet en doen dat vaak in rechtsgebieden waarvan het wettelijk kader eigendom en privacy stevig beschermt.
- Persoonlijk advies. Het advies is nauwkeurig afgestemd op de cliënt en omvat vaak nalatenschapsplanning, beperking van de belastingdruk, fiduciaire diensten, de overdracht van vermogen tussen generaties en maatwerk in het beheer van een family office.
- Keuze uit stabiele jurisdicties. Zij zijn doorgaans gevestigd in landen die bekendstaan om politieke neutraliteit, stabiele wetgeving, geavanceerde rechtsstelsels en regelgevende duidelijkheid, zoals Zwitserland, Liechtenstein, Luxemburg of Singapore.
- Conservatief winstmodel. De opbrengsten komen hoofdzakelijk uit beheer-, advies- en bewaarkosten en uit vergoedingen op basis van beheerd vermogen, en niet uit speculatieve handel of agressieve kredietverlening.
2. Particuliere banken
Definitie en mandaat. Privébanken bieden gepersonaliseerde financiële diensten en vermogensbeheer aan vermogende en zeer vermogende particulieren (HNWI en UHNWI). Zij lijken op vermogensbehoudbanken, maar streven doorgaans naast behoud ook groei na en kunnen een breder, soms risicovoller aanbod van vermogensbeheerproducten bieden.
Kernactiviteiten en kenmerken
- Integraal vermogensbeheer. Omvattende financiële planning, vermogensopbouw, discretionair vermogensbeheer, fiscaal advies en geavanceerde beleggingsmogelijkheden.
- Een evenwichtige benadering van risico. Behoud van vermogen blijft essentieel, maar een grotere bereidheid om risico te nemen voor kapitaalgroei onderscheidt hen van zuivere instellingen voor vermogensbehoud.
- Persoonlijk relatiebeheer. Een vaste private banker is verantwoordelijk voor de portefeuille van elke cliënt.
3. Zakenbanken (corporate finance)
Definitie en mandaat. Investeringsbanken, in tegenstelling tot banken die zich richten op vermogensbehoud, werven kapitaal voor ondernemingen, overheden en instellingen, adviseren over fusies en overnames (M&A), nemen emissies van effecten over (underwriting) en handelen in financiële instrumenten op primaire en secundaire markten.
Kernactiviteiten en kenmerken
- Corporate finance en advies. Fusies, overnames, herstructureringen en beursintroducties (IPO’s).
- Handel en brokerage. Actieve handel in aandelen, obligaties, grondstoffen en derivaten, en primebrokerdiensten.
- Een model met hoog risico en hoog rendement. De opbrengsten zijn sterk afhankelijk van marktbewegingen, handelswinsten, adviesvergoedingen en plaatsingscommissies.
Wat wij niet zijn
4. Traditionele commerciële banken en retailbanken
Definitie en mandaat. Commerciële banken en retailbanken bedienen de massamarkt van particuliere en zakelijke klanten, met betaalrekeningen, krediet en dagelijkse bankdiensten. Hun voornaamste doel is winst op korte tot middellange termijn uit rentemarges, vergoedingen en commissies op kredietverlening en deposito's.
Kernactiviteiten en kenmerken
- Gerichtheid op de massale retailmarkt. Basisproducten zoals betaal- en spaarrekeningen, persoonlijke leningen, hypotheken, creditcards en consumentenkrediet.
- Een op volume gebaseerd opbrengstmodel. De inkomsten komen voornamelijk voort uit het verschil tussen de krediet- en depositorentes (rentemarge), samen met vergoedingen zoals transactie- en roodstandkosten.
- Filialen en digitale kanalen. Een uitgebreid filiaalnetwerk, aangevuld met digitaal bankieren dat is ontworpen voor brede toegankelijkheid en gemak.
- Gematigde risicoblootstelling. Het risicobeheer concentreert zich op kredietbeoordeling en liquiditeit, met minder nadruk op geavanceerd vermogensbeheer of vermogensbehoud.
5. Universele banken
Definitie en mandaat. Universele banken combineren retailbankieren, zakelijk bankieren, investment banking en Private Banking binnen één organisatie en bedienen iedereen, van consumenten in de massamarkt tot grote ondernemingen en vermogende particuliere cliënten.
Kernactiviteiten en kenmerken
- Gediversifieerde inkomsten. Inkomsten uit kredietverlening, deposito's, commissies, kapitaalmarkttransacties, vermogensbeheer en beleggingsadvies.
- Een omvattend aanbod. Een breed scala aan diensten voor uiteenlopende segmenten, waarbij gebruik wordt gemaakt van schaal- en reikwijdtevoordelen.
- Complex risicobeheer. De verscheidenheid aan activiteiten vereist geavanceerde risicokaders die tegelijkertijd de risico's van retail, beleggingsactiviteiten en vermogensbeheer in evenwicht brengen.
Maak kennis met ons
IFB Investment Bank: de keuze voor complexe financiële transacties
In de wereldwijde financiële sector kan de keuze van de investeringsbank bepalen of een complexe transactie slaagt. International Finance Bank is om zeven redenen een vanzelfsprekende keuze voor veeleisende financiële operaties.
1. Wereldwijd bereik, lokale expertise
IFB verschaft cliënten toegang tot de belangrijkste financiële markten ter wereld en combineert dat bereik met lokale kennis. Onze teams kennen de regionale marktdynamiek, regelgeving en cultuur, zodat het advies dat u ontvangt aansluit bij uw eigen context.
2. Een compleet dienstenpakket
Van fusie- en overnameadvies tot vermogensbeheer en gestructureerde financiering: IFB bestrijkt het volledige spectrum. Cliënten vinden één samenhangend geheel van oplossingen en hebben geen meerdere banken nodig voor verschillende behoeften.
3. Innovatieve financiële oplossingen
De mondiale financiële wereld staat niet stil. IFB ontwikkelt voortdurend nieuwe financiële producten en oplossingen die inspelen op de specifieke uitdagingen en kansen van de markten van vandaag.
4. Gedisciplineerd risicobeheer
Complexe activiteiten brengen van nature risico's met zich mee. Ons risicokader identificeert die risico's en beperkt ze met behulp van analytische instrumenten en modellen.
5. Ervaring
Sinds 2004 is IFB actief in grensoverschrijdende transacties in diverse sectoren en regio's. Ervaring is geen garantie voor toekomstige resultaten, maar zij bepaalt het oordeelsvermogen, de zorgvuldigheid en de inzet voor het succes van de cliënt.
6. De cliënt centraal
Elke oplossing is afgestemd op de specifieke behoeften en doelstellingen van de cliënt. Persoonlijke aandacht gaat samen met internationale expertise.
7. Ethiek en integriteit
In een sector die op vertrouwen draait, hanteert IFB onverkort ethische normen. Cliënten kunnen rekenen op een dienstverlening die wordt gekenmerkt door transparantie, integriteit en het hoogste professionele gedrag.
Kortom
Bij complexe financiële transacties maakt de keuze van de investeringsbank het verschil. Met zijn wereldwijde bereik, zijn dienstenaanbod, zijn innovatiekracht en zijn reputatie is International Finance Bank de juiste keuze voor veeleisende cliënten, die hun doelstellingen met vertrouwen en zekerheid bereiken.
IFB Private Bank: de keuze voor vermogende particulieren
Vermogende particulieren (HNWI) hebben behoefte aan expertise en aan een vertrouwde partner die hun specifieke behoeften en ambities begrijpt. International Finance Bank voorziet in die behoefte, om zeven redenen.
1. Financiële oplossingen op maat
De portefeuilles van HNWI's zijn doorgaans complex en vragen om maatwerkoplossingen. Of het nu gaat om nalatenschapsplanning, rechtmatige fiscale planning of beleggingsstrategie, IFB ontwerpt oplossingen die aansluiten bij de doelstellingen en de risicotolerantie van elke cliënt.
2. Wereldwijde spreiding
Dankzij onze internationale aanwezigheid kunnen cliënten spreiden over vermogenscategorieën en geografische regio's, wat de verhouding tussen risico en rendement kan verbeteren en de portefeuille veerkrachtiger kan maken.
3. Exclusieve toegang tot beleggingen
Ons netwerk opent beleggingsmogelijkheden die zelden toegankelijk zijn voor het brede publiek, van private equity-transacties tot vastgoed op toplocaties, en geeft cliënten een voorsprong bij de opbouw van vermogen.
4. Vermogensbehoud en nalatenschapsplanning
Voor veel cliënten is het behoud van vermogen en de planning van hun nalatenschap even belangrijk als het opbouwen ervan. IFB biedt trustoprichting, nalatenschapsplanning en filantropisch advies, zodat vermogen efficiënt en doelgericht aan de volgende generaties wordt overgedragen.
5. Discretie en privacy
Wij behandelen alle cliëntgegevens en transacties met de grootst mogelijke vertrouwelijkheid, en sterke cyberbeveiliging beschermt zowel activa als gegevens.
6. Vaste relatiemanagers
Elke cliënt beschikt over een vaste relatiemanager als enig aanspreekpunt voor alle financiële aangelegenheden. Onze managers zijn financiële deskundigen die zijn opgeleid in de specifieke vereisten van vermogende particulieren, en de dienstverlening die zij bieden is persoonlijk en ononderbroken.
7. Ethische en transparante handelwijze
Waar financiële wanpraktijken het vertrouwen aantasten, onderscheidt IFB zich door haar inzet voor ethiek en transparantie. Beleggingen worden met integriteit beheerd, in overeenstemming met de wet en met ethische normen.
Kortom
Voor vermogende particulieren die een partner zoeken die hun behoeften, ambities en zorgen begrijpt, is International Finance Bank de juiste keuze. Dankzij haar dienstverlening op maat, haar wereldwijde bereik en haar ethische handelwijze is zij een plaats waar vermogen kan groeien, behouden blijft en betekenisvol wordt overgedragen.
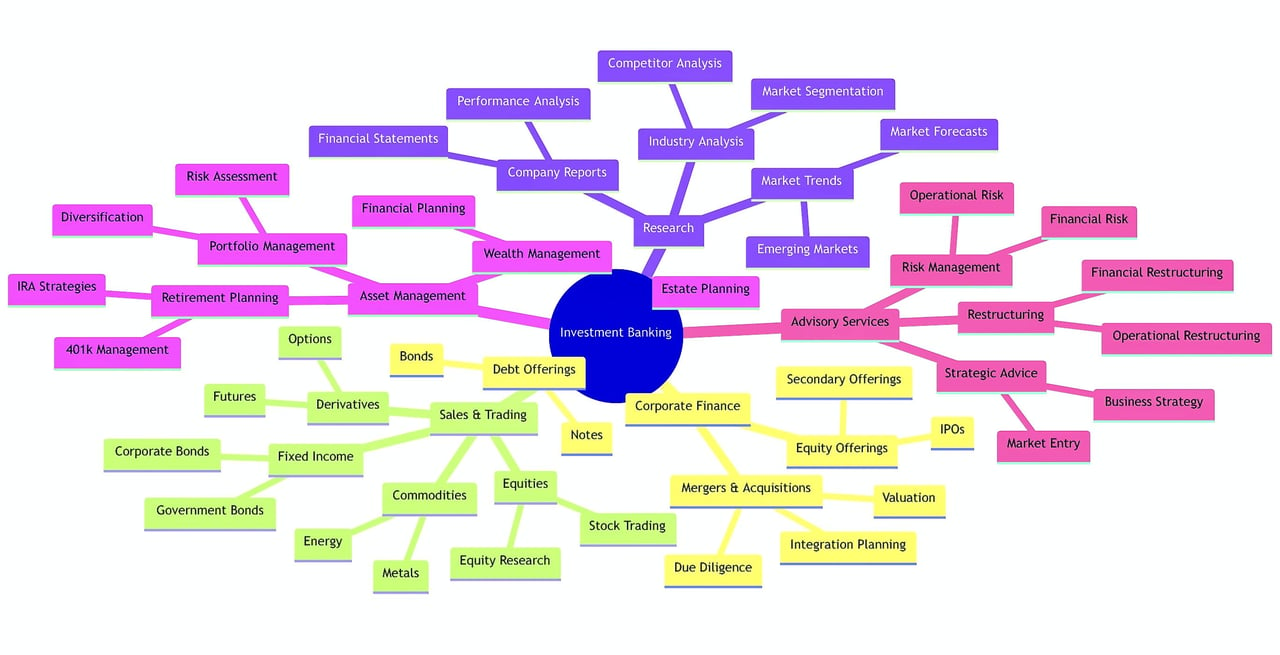
Investment banking en commercieel bankieren: twee pijlers van de mondiale financiële sector
Investeringsbanken en commerciële banken vormen sinds jaar en dag de twee pijlers van het wereldwijde financiële stelsel. Beide zijn banken, maar hun rol, cliënten en regulering verschillen aanzienlijk. Dit essay zet die verschillen uiteen vanuit internationaal perspectief en laat zien hoe elk van beide de wereldeconomie dient.
Historische wortels
De scheiding tussen beleggingsbankieren en commercieel bankieren is een wereldwijd verschijnsel en niet het kenmerk van één land. In veel jurisdicties werden de twee gescheiden gehouden om spaargelden van het publiek te beschermen tegen de hogere risico's van effectenhandel en andere speculatieve activiteiten. Deregulering en universeel bankieren hebben de scheidslijn de laatste jaren doen vervagen, maar de kernverschillen blijven bestaan.
Kernfuncties
Zakenbanken zijn de architecten van de financiële wereld. Zij structureren complexe transacties zoals fusies en overnames, beursintroducties (IPO's) en andere vormen van bedrijfsherstructurering, en zijn de instellingen tot wie grote ondernemingen, overheden en vermogende particulieren zich op de wereldmarkten wenden.
Commerciële banken zijn de werkpaarden van de dagelijkse economie. Zij nemen deposito's aan, verstrekken kredieten in uiteenlopende vormen en beheren betalingssystemen, en kanaliseren zo middelen van spaarders naar kredietnemers in zowel lokale als internationale economieën.
Cliënten en opbrengsten
Investeringsbanken bedienen een smallere markt van zakelijke cliënten en vermogende particulieren en verdienen vooral aan advieshonoraria, onderschrijvingscommissies en handelswinsten. Commerciële banken bedienen een brede basis van particulieren, kleine ondernemingen en grote bedrijven en verdienen vooral aan het renteverschil tussen kredieten en deposito's en aan vergoedingen voor diensten zoals overboekingen en rekeningbeheer.
Regelgeving
De regelgeving verschilt per land, maar weerspiegelt doorgaans de uiteenlopende risicoprofielen. Commerciële banken houden deposito's van het publiek aan en zijn daarom onderworpen aan strenge regels en toezicht, waaronder kapitaalvereisten en depositogarantiestelsels, die in detail verschillen maar hetzelfde doel dienen: de consument beschermen.
Ook beleggingsbanken staan onder toezicht, doorgaans echter met meer speelruimte. Autoriteiten zoals de Financial Conduct Authority (FCA) in het Verenigd Koninkrijk, of nationale autoriteiten in de EU onder coördinatie van de European Securities and Markets Authority (ESMA), houden toezicht met de nadruk op marktintegriteit en beleggersbescherming in plaats van op de veiligheid van deposito's.
Het tijdperk van universeel bankieren
Universeel bankieren, waarbij beleggingsbankieren en commercieel bankieren in één instelling worden gecombineerd, wint wereldwijd terrein. Het biedt financiële diensten uit één hand, maar roept zorgen op over belangenconflicten en systeemrisico, met name voor de wereldwijde financiële stabiliteit.
Kortom
Investeringsbanken en commerciële banken zijn verschillend en tegelijk complementair. Hun verschillen in functie, cliënten en regelgeving zijn essentieel voor de stabiliteit en efficiëntie van internationale markten. In een steeds meer verbonden wereld is inzicht daarin de sleutel om in de wereldeconomie te kunnen werken.