Het schaduwbankstelsel in Europa, de Verenigde Staten en Azië
Structuren, functies en systemische implicaties
1. Conceptuele definitie en economische functie
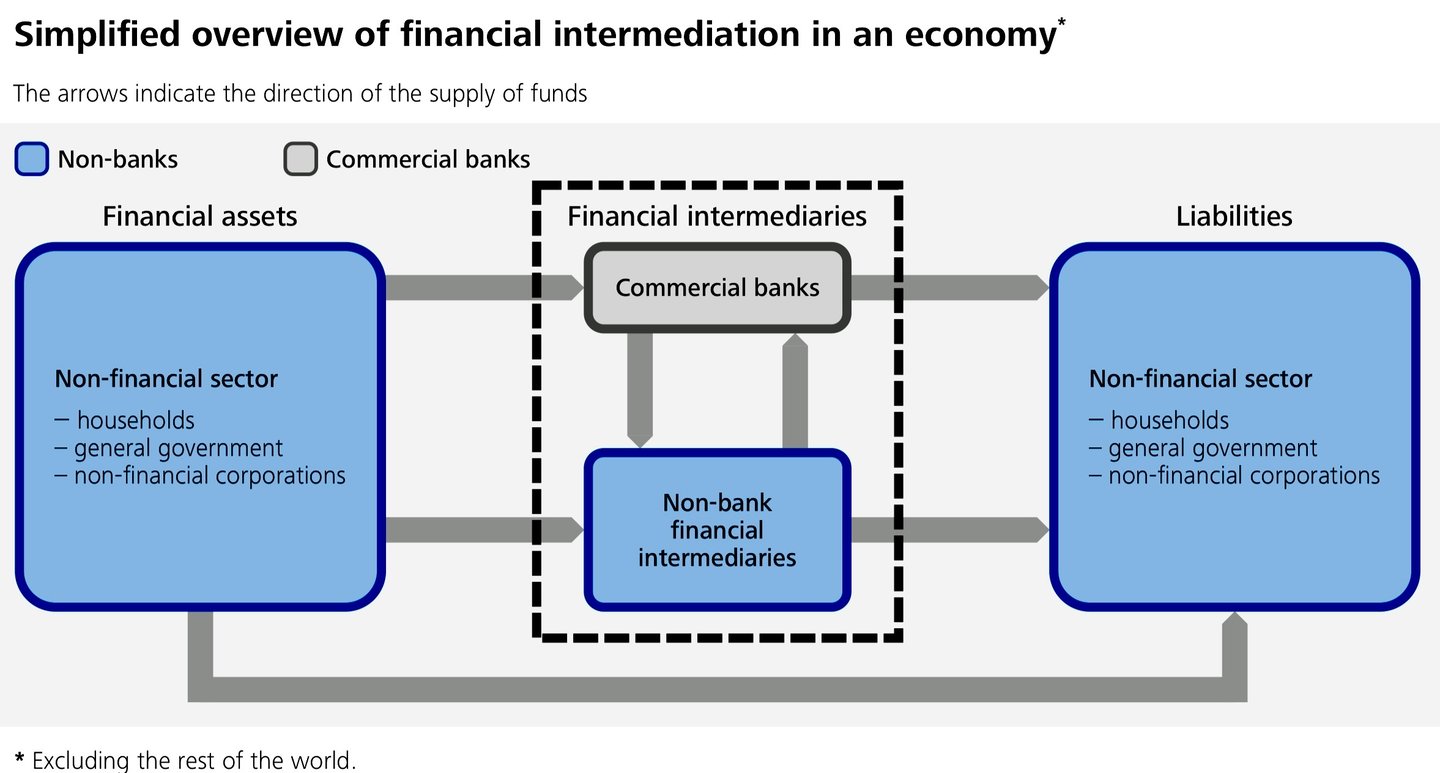
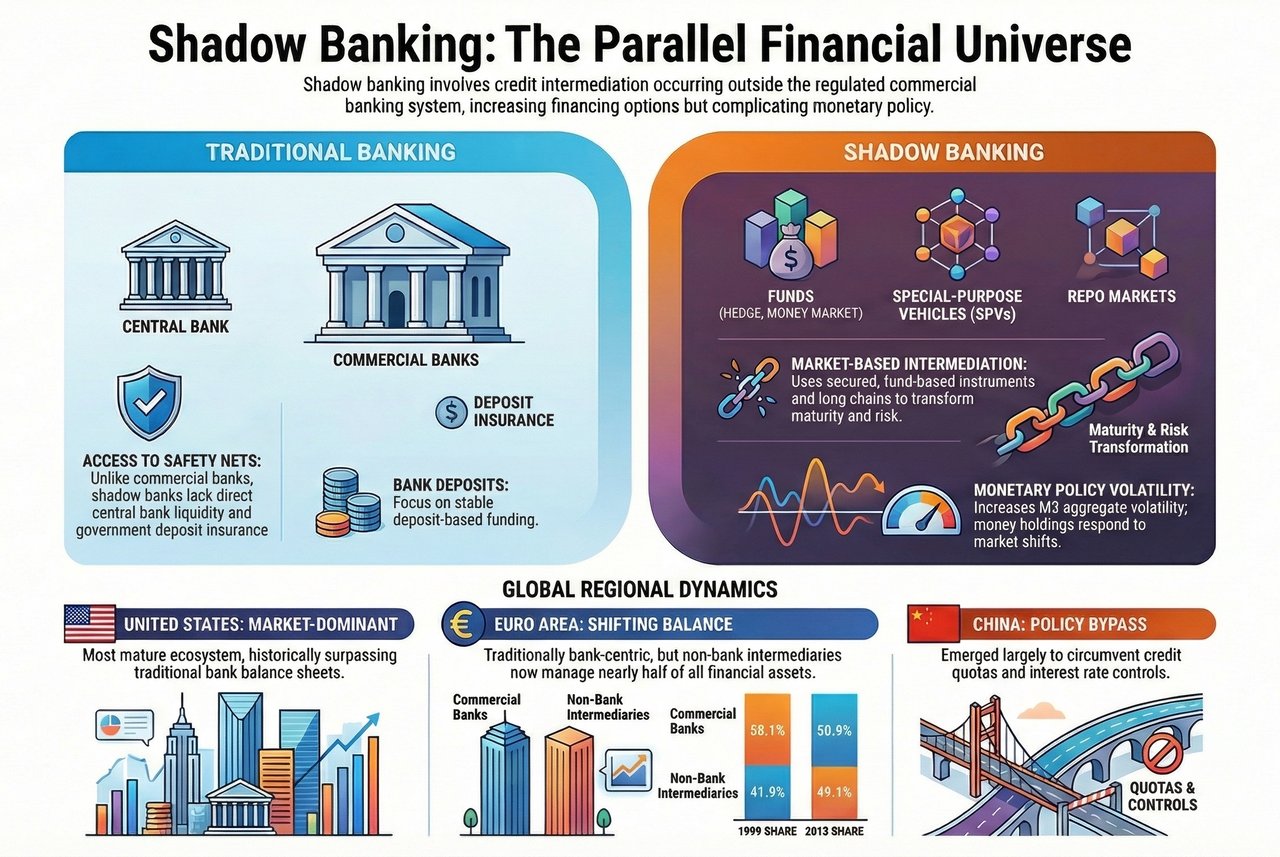
Het schaduwbankstelsel – sinds 2018 door de Financial Stability Board aangeduid als niet-bancaire financiële intermediatie (NBFI) – verwijst naar kredietintermediatie-activiteiten die buiten de perimeter van de gereguleerde commerciële banksector worden verricht. Het omvat entiteiten en activiteiten die looptijd-, liquiditeits- en risicotransformatie uitvoeren zonder rechtstreekse toegang tot centralebankliquiditeit, depositogarantie of de volledige reikwijdte van de op banken toepasselijke prudentiële regelgeving.
Kerncomponenten omvatten doorgaans:
- Geldmarktfondsen
- Beleggings- en hedgefondsen
- Special purpose vehicles (SPV's) en securitisatieconduits
- Repo- en effectenleenmarkten
- Financieringsmaatschappijen en bepaalde verzekerings- en pensioenfondsactiviteiten
Vanuit economisch perspectief vervult shadow banking een aanvullende functie ten opzichte van traditioneel bankieren: het verbreedt de financieringskanalen, verbetert de allocatieve efficiëntie en voorziet in de vraag naar marktgebaseerde financiering. Vanuit systemisch perspectief brengt het ondoorzichtigheid, hefboomwerking en procyclische effecten met zich mee.
2. Europa: bankgerichte stelsels met toenemende marktgebaseerde intermediatie
Structurele kenmerken
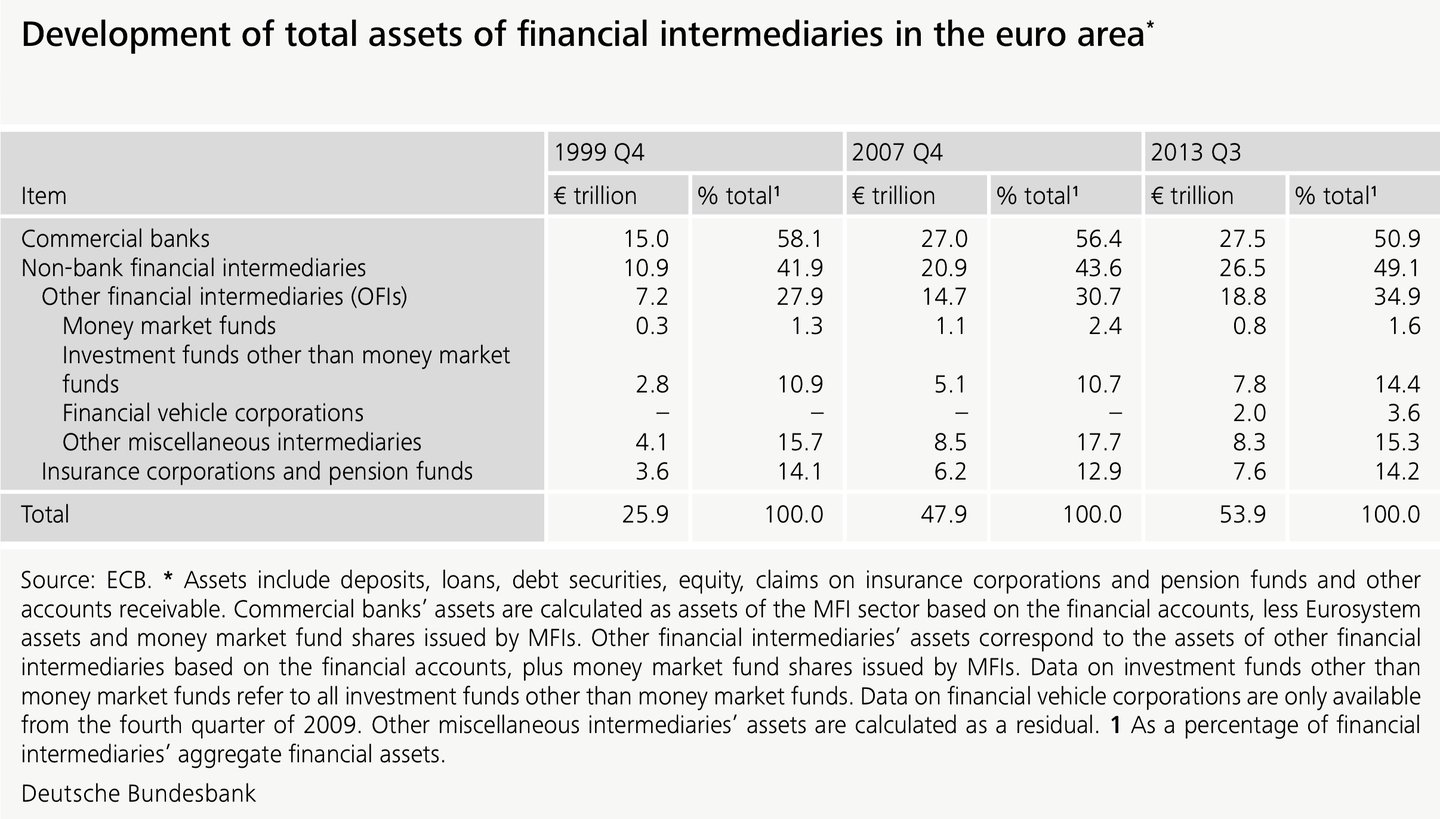
Het Europese financiële stelsel blijft overwegend bankgebaseerd, met name binnen het eurogebied. Desondanks is het schaduwbankwezen sinds eind jaren negentig aanzienlijk gegroeid, voornamelijk door:
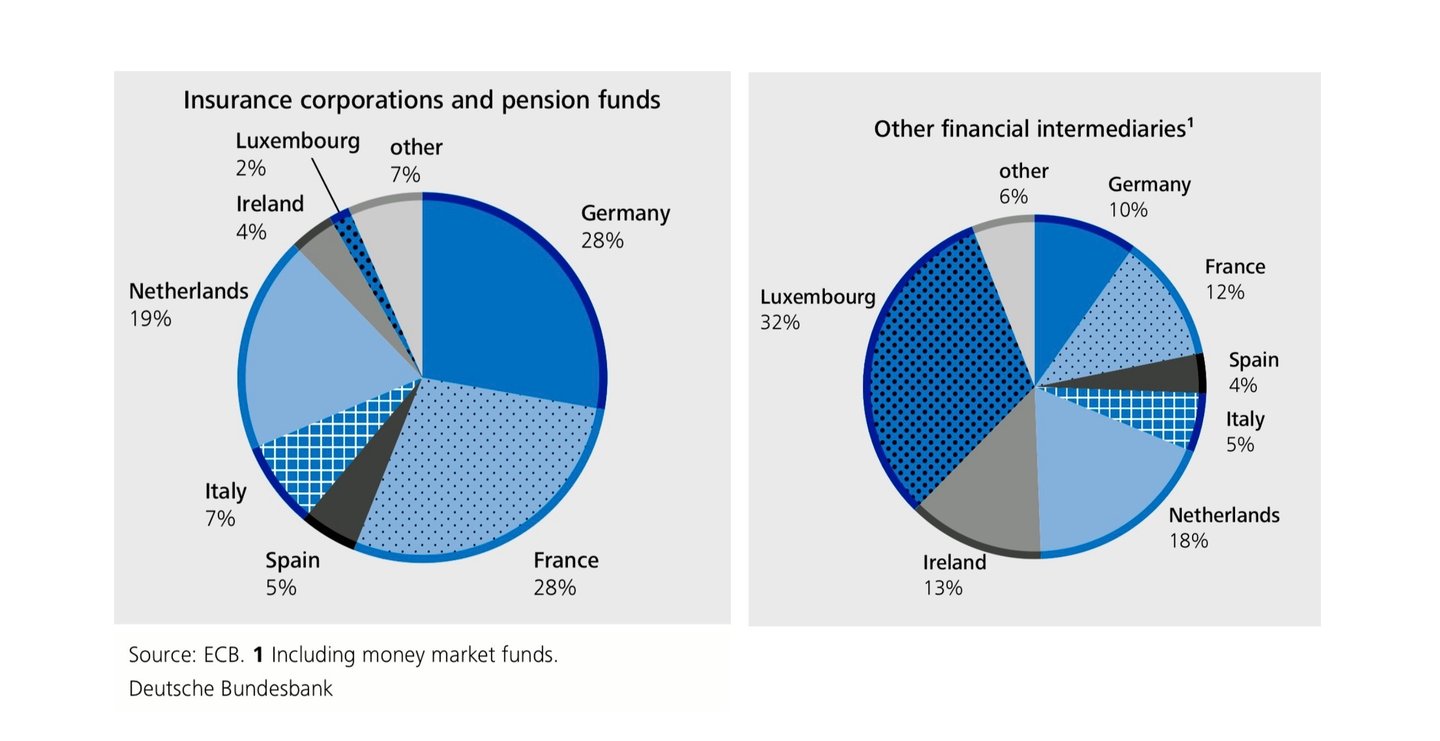
- Beleggingsfondsen (met name gevestigd in Luxemburg en Ierland)
- Securitisatievehikels
- Repogebaseerde groothandelsfinancieringsstructuren
Europa kent van oudsher een universeel bankmodel. Activiteiten die in de Verenigde Staten als “shadow banking” zouden worden aangemerkt, kunnen daardoor rechtmatig binnen bankgroepen worden uitgeoefend en op gereguleerde balansen verschijnen, hetgeen meting en vergelijking bemoeilijkt.
Gevolgen voor monetair beleid en stabiliteit
Volgens analyses van de Deutsche Bundesbank en de Europese Centrale Bank geldt voor het schaduwbankwezen in Europa dat het:
- Verzwakt de informatiewaarde van traditionele monetaire aggregaten
- Wijzigt de monetaire transmissie door de financiering te verschuiven van bankkredietverlening naar activaprijzen
- Vergroot de onderlinge verwevenheid tussen banken en niet-bancaire intermediairs, met name via repo's en securitisatie
Uit analyse van de Bundesbank blijkt dat deposito's van niet-bancaire financiële intermediairs sterker samenhangen met activaprijzen dan met de reële economische activiteit, waardoor de volatiliteit van aggregaten zoals M3 toeneemt.
3. Verenigde Staten: marktgebaseerde financiering als dominant model
Structurele kenmerken
De Verenigde Staten vormen het meest volwassen en systeemrelevante schaduwbankenstelsel ter wereld. Kenmerkende elementen zijn onder meer:
- Een van oudsher gefragmenteerd banksysteem
- Diepe kapitaalmarkten
- Sterke afhankelijkheid van securitisatie en repofinanciering
Vóór de financiële crisis van 2007–2009 waren de brutoverplichtingen van het Amerikaanse schaduwbankstelsel (circa USD 20 biljoen op het hoogtepunt in 2007–2008) groter dan die van het traditionele banksysteem (circa USD 14 biljoen), volgens onderzoek van de Federal Reserve Bank of New York (Pozsar e.a., 2010).
De voornaamste componenten zijn:
- Broker-dealers gefinancierd via overnight repo
- Asset-backed commercial paper-conduits
- Geldmarktfondsen die fungeren als vervangers van deposito's
Crisiservaring en regelgevende respons
De wereldwijde financiële crisis toonde aan dat het Amerikaanse schaduwbankwezen kwetsbaar was voor dynamieken van massale geldopnames, vergelijkbaar met een bank run, maar zonder bescherming door een uiterste kredietverstrekker. De ineenstorting van de groothandelsfinancieringsmarkten dwong de Federal Reserve System tot buitengewone interventie.
Hervormingen na de crisis (Dodd-Frank Act, hervorming van geldmarktfondsen, aangescherpt toezicht op repo’s) hebben sommige kwetsbaarheden verminderd, maar hebben de structurele dominantie van marktgebaseerde intermediatie niet teruggedraaid.
4. Azië: door de overheid beïnvloede groei met regionale divergentie
China: shadow banking als omzeiling van het beleid
In China ontstond schaduwbankieren voornamelijk als reactie op:
- Kredietquota
- Renteregulering
- Regelgevende beperkingen voor staatsbanken
Belangrijke instrumenten zijn onder meer:
- Trustproducten
- Vermogensbeheerproducten (WMP's)
- Toevertrouwde leningen en buiten de balans gehouden constructies
In tegenstelling tot westerse stelsels is het Chinese schaduwbankwezen nauw verweven met staatsdoelstellingen en impliciete garanties, wat morele risico's (moral hazard) doet ontstaan in plaats van louter regelgevingsarbitrage. Periodieke toezichthoudende ingrepen, met name de regels voor vermogensbeheer van 2018, hebben de groei afgeremd, maar het stelsel niet doen verdwijnen.
Japan en opkomend Azië
- De shadow-banking-sector in Japan is relatief beperkt, met een aanzienlijke betrokkenheid van institutionele beleggers in plaats van ondoorzichtige entiteiten.
In opkomende Aziatische economieën is de schaduwbankensector kleiner, maar groeit deze snel naast de ontwikkeling van kapitaalmarkten.
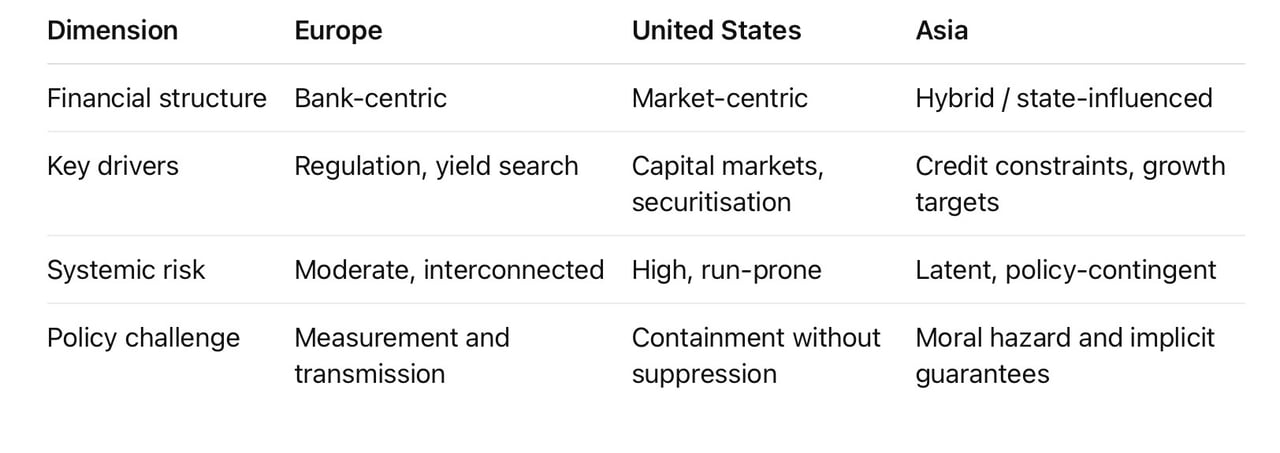
5. Vergelijkende beoordeling
6. Beleidsmatige en strategische implicaties
In alle regio's geldt voor schaduwbankieren dat het:
- Verwatert de doeltreffendheid van op banken gericht monetair beleid
- Vergroot de afhankelijkheid van prijskanalen van activa
- Versterkt financiële cycli door procyclische hefboomwerking
De strategische uitdaging voor toezichthouders is niet uitbanning maar beheersing:
- Beperking van regelgevingsarbitrage
- Verbetering van de statistische dekking
- Macroprudentiële instrumenten evenredig toepassen op banken en niet-banken
Shadowbanking is geen afwijking maar een structureel kenmerk van het moderne financiële kapitalisme. Pogingen om het volledig te onderdrukken, leiden doorgaans tot verplaatsing van risico in plaats van tot de verwijdering ervan. Het rationele doel is een gedisciplineerde integratie in de bredere financiële architectuur.
Kortom
Het schaduwbankenstelsel weerspiegelt blijvende economische krachten: de vraag naar liquiditeit, rendement en flexibiliteit van de balans. De vorm ervan verschilt in Europa, de Verenigde Staten en Azië, maar de systemische relevantie ervan is universeel. Deugdelijk beleid vereist precisie, geen verbod.