
De mythe van de losse SWIFT MT103 en het downloaden vanaf een gezamenlijke rekening
Inzicht in 'gemeenschappelijke rekeningen'
In nauwkeurige bancaire terminologie is de uitdrukking “common account” (gemeenschappelijke rekening) geen formeel erkend begrip in het bankwezen. Het is doorgaans een informele of tussenliggende term. Waar het gewoonlijk naar verwijst:
- Een Nostrorekening die de bank bij een van haar correspondenten aanhoudt en die de bank aanwijst als primair afwikkelingskanaal voor inkomende overboekingen van derden, voordat de gelden op de definitieve cliëntrekening worden geboekt.
- Wanneer een bank meerdere Nostrorekeningen aanhoudt bij verschillende correspondentbanken, wordt gewoonlijk één rekening aangewezen als operationele standaardrekening voor een bepaalde valuta en corridor. Die rekening wordt door “intermediairs” soms de “gemeenschappelijke rekening” genoemd, omdat alle activeringskosten van cliënten of overboekingen vóór activering, onder verantwoordelijkheid van de bank, daarheen worden geleid totdat de afwikkeling naar de individuele cliëntrekeningen is toegestaan.
Belangrijkste verschillen:
- Nostrorekeningen – Elke nostrorekening is een rekening-courant die de bank aanhoudt bij een correspondentinstelling en die wordt gebruikt voor clearing en afwikkeling in vreemde valuta.
- Common account – Een informele benaming voor de specifieke Nostrorekening die de bank aan tegenpartijen opgeeft voor initiële of gebundelde betalingsstromen. De rekening is uitsluitend "common" in de zin dat activeringskosten of prefunding van meerdere cliënten daarop kunnen worden ontvangen, strikt onder controle van de bank, voordat toewijzing plaatsvindt.
- Regelgevende beperking – Geen enkele cliënt heeft eigendomsrechten op een "gemeenschappelijke rekening". Gelden op een dergelijke rekening blijven eigendom van de bank totdat zij zijn geboekt op de geactiveerde rekening van de cliënt. Afwikkeling namens een cliënt is wettelijk niet toegestaan zolang de due diligence en de activering niet zijn voltooid.
Inzicht in de beperkingen van SWIFT-berichtenverkeer bij nationale en internationale geldoverboekingen
In de internationale financiële wereld worden SWIFT-berichten zoals de MT103 vaak verkeerd begrepen en wordt hun rol en capaciteit overschat. Er heerst nog steeds de misvatting dat het verzenden van een MT103-bericht alleen volstaat om middelen grensoverschrijdend over te maken en dat de details van de transactie na ontvangst van het bericht handmatig kunnen worden gedownload van een gemeenschappelijke rekening. Deze opvatting is niet alleen onjuist, maar miskent ook de complexiteit en de gelaagde processen die grensoverschrijdende transacties ondersteunen. Om deze mythe te ontkrachten, is het essentieel dieper in te gaan op wat een MT103 vertegenwoordigt, op de beperkingen van SWIFT-berichtenverkeer en op de werkelijke mechanismen van internationale overboekingen.
Wat is een MT103?
Een MT103 (voor grensoverschrijdende betalingen sinds november 2025 vervangen door het ISO 20022-bericht pacs.008) is een gestandaardiseerd SWIFT-berichtformaat dat wordt gebruikt voor internationale overboekingen tussen financiële instellingen. Het bevat gedetailleerde informatie over de betaling, waaronder gegevens van afzender en ontvanger, transactiebedrag, valuta en referentienummers. De MT103 wordt veel gebruikt omdat hij transparantie en traceerbaarheid biedt en dient als vastlegging van de betalingsopdracht. Het is echter van belang te begrijpen dat de MT103 louter een communicatie-instrument is: een digitale reeks instructies die tussen banken wordt doorgegeven.
De rol en beperkingen van het MT103
Hoewel de MT103 essentiële informatie over een transactie bevat, brengt zij zelf de feitelijke overdracht van geldmiddelen niet in gang. Het is vergelijkbaar met het verzenden van een gedetailleerde intentieverklaring met alle parameters van de transactie, maar zonder de geldmiddelen zelf. Het SWIFT-netwerk is een beveiligd berichtenplatform waarmee banken onderling communiceren over betalingsinstructies, bevestigingen en andere financiële informatie. Het verplaatst het geld niet; het faciliteert uitsluitend de communicatie die de verplaatsing van geldmiddelen via andere kanalen ondersteunt.
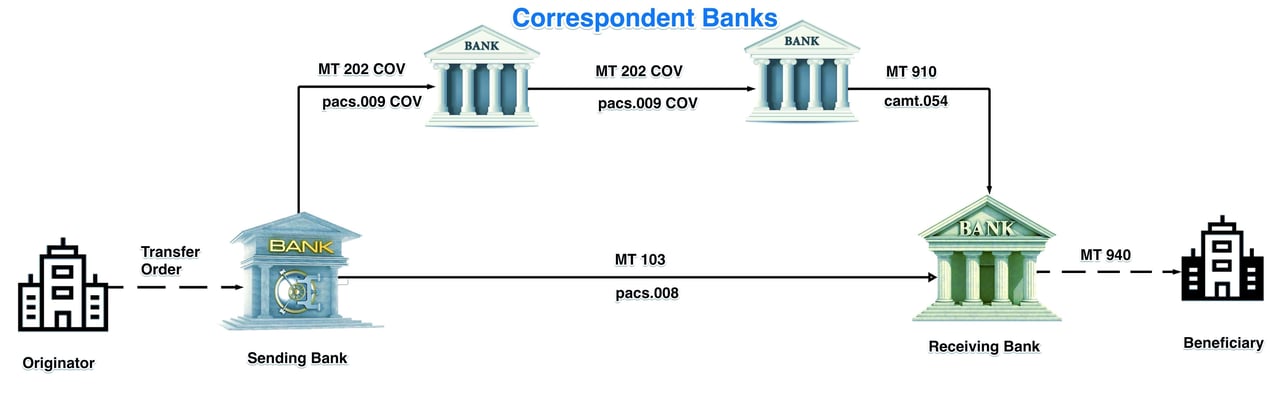
De mythe van de MT103 en het handmatig downloaden
Een wijdverbreid misverstand is dat, zodra een MT103 is verzonden en ontvangen, de transactiegegevens onmiddellijk handmatig kunnen worden gedownload vanaf een gemeenschappelijke rekening, waarbij wordt geïmpliceerd of aangenomen dat de middelen reeds beschikbaar zijn op de gemeenschappelijke rekening van de bank. Deze veronderstelling is fundamenteel onjuist, omdat zij het berichtenverkeer verwart met het feitelijke proces van geldverplaatsing. De ontvangst van een MT103 staat niet gelijk aan de ontvangst van middelen.
Opdat de middelen beschikbaar komen op de Nostrorekening (gemeenschappelijke rekening), moeten nog enkele aanvullende stappen plaatsvinden:
- Verificatie en afstemming: De bank die de MT103 ontvangt, moet het bericht verifiëren en afstemmen met andere gerelateerde berichten, zoals de MT202 COV (met de gegevens van de dekkingsbetaling) en de MT910 (bevestiging van bijschrijving), of hun ISO 20022-equivalenten pacs.009 COV en camt.054.
- Daadwerkelijke geldbeweging: naast de uitwisseling van berichten moeten de middelen daadwerkelijk worden verplaatst via het correspondentbanknetwerk, afwikkelrekeningen bij de centrale bank of betalingssystemen in real time. Dit omvat een reeks debiteringen en crediteringen op diverse rekeningen, hetzij rechtstreeks tussen banken, hetzij via tussenpersonen.
- Afstemming van systemen: Alle relevante systemen, waaronder die voor berichtenverkeer, fondsenafwikkeling en rekeningreconciliatie, moeten soepel op elkaar aansluiten om de middelen op de gemeenschappelijke rekening te kunnen bijschrijven. Pas wanneer aan deze voorwaarden is voldaan, kan de bank de transactiegegevens handmatig downloaden en raadplegen.
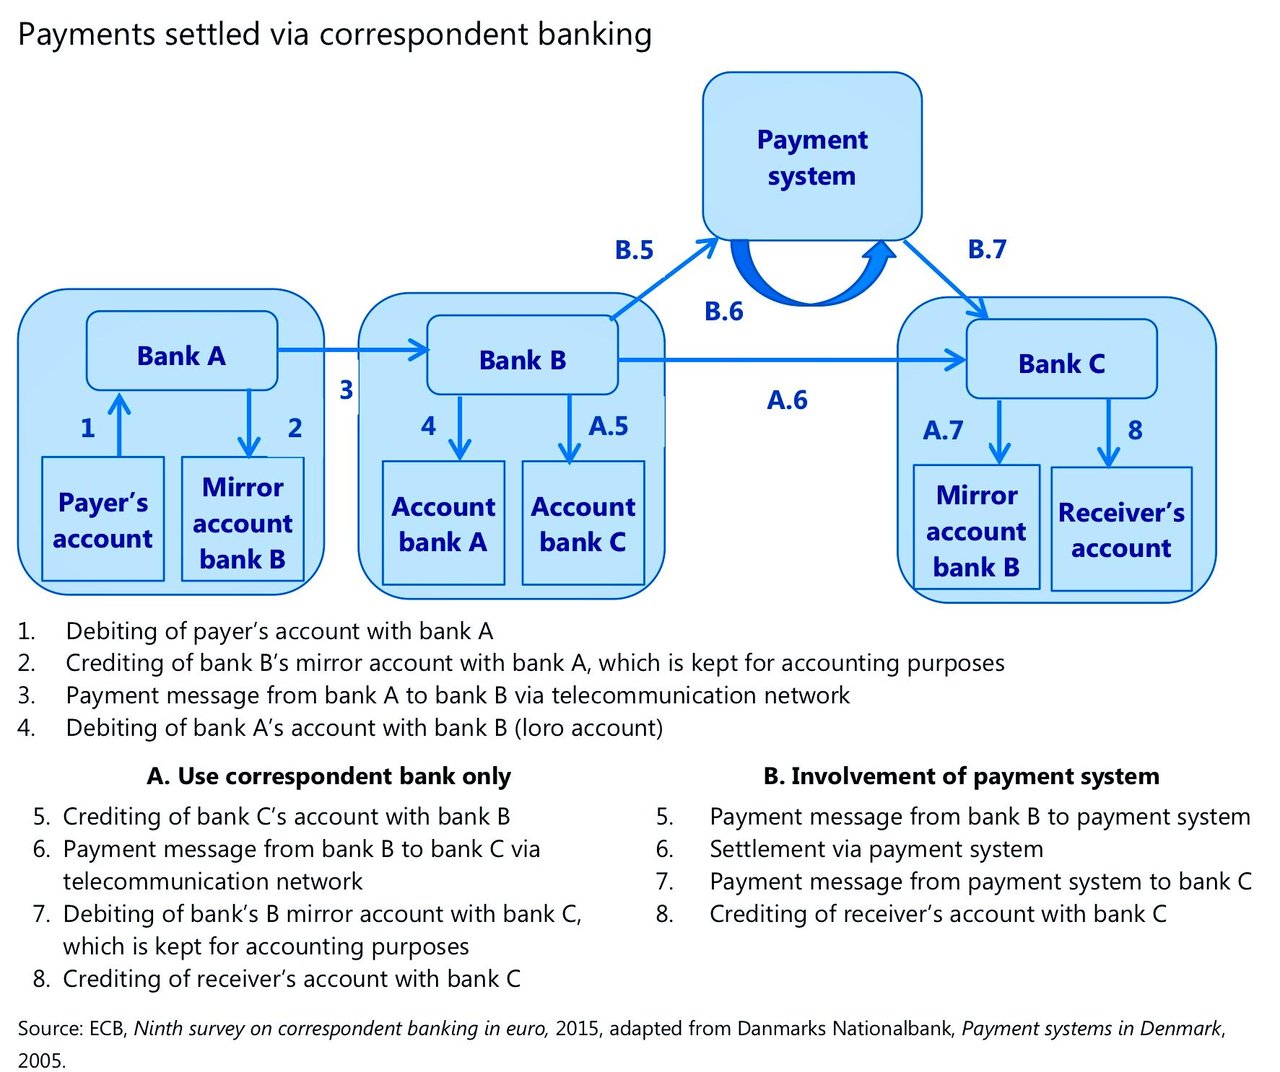
De diepere mechanismen van internationale geldoverboekingen
Om de beperkingen van de MT103 en het proces van internationale geldoverboekingen volledig te begrijpen, is inzicht in de bredere context waarin deze transacties plaatsvinden onmisbaar.
Netwerken voor correspondentbankieren
De meeste internationale transacties verlopen via een netwerk van correspondentbanken die de overdracht van middelen faciliteren tussen banken die onderling mogelijk geen directe relatie hebben. In dit systeem worden de middelen verplaatst via een reeks bilaterale overeenkomsten, waarbij elke bank in de keten rekeningen debiteert en crediteert naarmate de middelen hun eindbestemming naderen. Dit proces verloopt niet onmiddellijk en vereist zorgvuldige coördinatie en verificatie in elke schakel.
Afwikkelingsrekeningen bij centrale banken
Voor grote financiële instellingen vindt de afwikkeling van internationale transacties vaak plaats via centrale banken met behulp van Real-Time Gross Settlement (RTGS)-systemen. Deze systemen waarborgen de onmiddellijke overboeking van middelen op brutobasis, waardoor het afwikkelingsrisico afneemt en de liquiditeit op de financiële markten wordt gewaarborgd. Ook RTGS-systemen vereisen echter een reeks bevestigingen en verificaties die verder gaan dan louter de verzending van een MT103-bericht.
Realtimebetalingssystemen
In sommige gevallen kunnen realtimebetaalsystemen (RTP) worden gebruikt om de onmiddellijke afwikkeling en beschikbaarheid van middelen mogelijk te maken. Deze systemen bieden vrijwel onmiddellijke clearing en afwikkeling, maar functioneren eveneens binnen een kader waarvoor meer nodig is dan alleen een MT103-bericht om de overdracht van middelen te bewerkstelligen.
De werkelijkheid: SWIFT-berichten versus daadwerkelijke geldstromen
Het is van belang te benadrukken dat SWIFT-berichten niet gelijkstaan aan de verplaatsing van middelen. Het zijn instrumenten die de communicatie tussen financiële instellingen mogelijk maken en de benodigde informatie verstrekken ter ondersteuning van het overboekingsproces. De daadwerkelijke verplaatsing van geld omvat een diepgaander en complexer proces van het debiteren en crediteren van rekeningen binnen een netwerk van banken, settlementsystemen van centrale banken of realtimebetalingsmechanismen.
De overtuiging dat een enkel MT103-bericht op zichzelf geld kan overmaken, of dat transactiegegevens handmatig kunnen worden gedownload vanaf een gemeenschappelijke rekening zonder dat de onderliggende middelen aanwezig zijn, getuigt van een fundamenteel onbegrip van de werking van internationaal bankieren. SWIFT-berichten zijn weliswaar onmisbaar, maar vormen slechts een onderdeel van een groter, veelzijdig proces dat de veilige en efficiënte verplaatsing van middelen over grenzen heen waarborgt.

De noodzaak van volledig inzicht
De mythe van de MT103, namelijk de overtuiging dat dit bericht op zichzelf middelen kan overdragen en onmiddellijke toegang tot transactiegegevens biedt, is een misvatting die tot verwarring en onvervulde verwachtingen kan leiden. Het is van wezenlijk belang dat ondernemingen en personen die betrokken zijn bij internationale transacties de bredere financiële infrastructuur en de wisselwerking tussen SWIFT-berichtgeving en daadwerkelijke geldstromen begrijpen.
Wie de complexiteit van het internationale financiële verkeer daadwerkelijk wil doorgronden, moet beseffen dat SWIFT-berichten slechts een communicatiemiddel zijn. De werkelijke overdracht van gelden verloopt via een geavanceerd stelsel van correspondentbankieren, settlement bij centrale banken en realtimebetalingssystemen, die allemaal op elkaar afgestemd moeten samenwerken om het beoogde resultaat te bereiken. Alleen wie deze fijne kneepjes begrijpt, kan de realiteit van grensoverschrijdende transacties en de beperkingen van uitsluitend vertrouwen op een MT103-bericht werkelijk doorgronden.
Overige varianten
Authentieke SWIFT-berichttypen die doorgaans bij oplichting worden gebruikt
Dit zijn goed gedocumenteerde en deels toegepaste instructies binnen het internationale bankstelsel:
1. MT 103 – Overschrijving voor één cliënt (Single Customer Credit Transfer)
- Legitimiteit: echt
- Doel: Wordt gebruikt voor grensoverschrijdende of binnenlandse overschrijvingen tussen banken ten behoeve van klantbetalingen.
- GPI-variant: MT 103 GPI bestaat als een verbeterde versie binnen het Global Payments Innovation (GPI)-programma van SWIFT. Deze omvat tracking (via UETR), snellere verwerking en meer transparantie.
2. MT 104 – Verzoek tot automatische incasso
- Legitimiteit: reëel, maar beperkt
- Doel: Wordt gebruikt om, via een correspondentbank, een debitering van een cliëntrekening te verzoeken, uitsluitend binnen bilaterale of multilaterale overeenkomsten tussen de betrokken banken; wordt zelden gebruikt voor grensoverschrijdende betalingen.
- MT104 GPI: Geen gangbare term. GPI is bedoeld voor overboekingen, niet voor incasso-instructies. Deze vermelding is misleidend.
3. MT103.202cov – Dekkingsbetalingsmechanisme
- Legitimiteit: gedeeltelijk reëel
- Verduidelijking: dit is een gecombineerde verwijzing die vaak verkeerd wordt gebruikt.
- MT 103 is het bericht voor klantoverboekingen.
- De MT 202 COV wordt door de verzendende bank gebruikt om haar correspondent opdracht te geven de dekking te verschaffen aan de bank van de begunstigde.
- “MT103.202cov” is zelf geen SWIFT-bericht, maar een informele samenvoeging van twee berichten in een coverbetalingsstructuur.
Twijfelachtige of gefabriceerde vermeldingen
4. “Swift GPI automatisch / met UETR-code”
- Legitimiteit: misleidend
- Toelichting: Sinds november 2018 bevat elke MT103 die via het SWIFT-netwerk wordt verzonden een UETR (Unique End-to-End Transaction Reference), ongeacht of de banken gpi-lid zijn. Het onderscheid tussen "automatische" en "handmatige" GPI is echter geen SWIFT-classificatie.
- Oordeel: Niet standaard – klinkt als intern jargon of een niet-standaardprocedure.
5. "Swift GPI semiautomatisch / met UETR-code"
- Rechtmatigheid: Niet erkend door SWIFT
- Toelichting: De term “semi-automatisch” maakt geen deel uit van het SWIFT-lexicon. Alle GPI MT103-berichten bevatten standaard een UETR, maar SWIFT kent geen semi-geautomatiseerde verzendmodus.
6. "Swift GPI MT103.202cov Manual Download / with UETR Code" of "Swift MT103.202cov Manual Download"
- Legitimiteit: vervalst / onjuist voorgesteld
- SWIFT-berichten worden in de legitieme institutionele praktijk nooit handmatig “gedownload”. Berichten worden elektronisch verzonden via het beveiligde SWIFT-netwerk.
- De gehanteerde terminologie roept waarschuwingssignalen op die samenhangen met frauduleuze constructies waarbij vervalste SWIFT-berichten of handmatige sjablonen worden gebruikt.
De mythe van het “Single Payment Platform Direct Debit Protocol” (SPP DDP)
Het onderscheid tussen bankwerkelijkheid en verzonnen betalingsterminologie
In bepaalde kringen van zogenaamde “financiële tussenpersonen” wordt steeds vaker verwezen naar een vermeend bancair mechanisme, het “Single Payment Platform Direct Debit Protocol” (SPP DDP), dat soms verder wordt uitgebreid tot benamingen als “Asseting Assessment Protocol”, “Deep Banking Transfer” of “International Direct Download Settlement Method”.
Deze uitdrukkingen worden voorgesteld alsof zij verwijzen naar een geavanceerde interbancaire betalingsinfrastructuur die door grote instellingen discreet wordt gebruikt voor transfers van hoge waarde buiten de gebruikelijke SWIFT-procedures om. In werkelijkheid bestaat er geen erkend bancair protocol van dien aard.
Bij IFB vinden wij het essentieel om legitieme financiële infrastructuur te onderscheiden van verzonnen terminologie die bedoeld is om de schijn van institutionele verfijning te wekken.
Er bestaat geen officiële bankerkenning
De term “Single Payment Platform Direct Debit Protocol” wordt niet erkend door:
- SWIFT
- ISO 20022
- SEPA
- TARGET2 / T2
- Betalingssystemen van de Federal Reserve
- CLS
- ECB
- BIS
- kaders voor correspondentbankieren
- elke erkende RTGS-infrastructuur
- elke centrale bank
- elk gereguleerd betaalsysteem
Geen enkel officieel reglement, implementatiehandboek, SWIFT-standaard, ISO-specificatie, clearingkader of regelgevende publicatie definieert of vermeldt "SPP DDP" als een aanvaard afwikkelingsmechanisme. Dit ontbreken is doorslaggevend.
Legitieme betalingsinfrastructuren zijn uitgebreid gedocumenteerd, omdat banken precieze operationele standaarden, regels voor berichtopmaak, juridische kaders, afwikkelingsprocedures, liquiditeitscontroles en complianceverplichtingen vereisen. Een betalingssysteem waarvan alle officiële documentatie ontbreekt, is geen verborgen systeem. Het is eenvoudigweg geen erkend systeem.
Verwarring met legitieme bankterminologie
De hardnekkigheid van de SPP DDP-mythe lijkt voort te komen uit het opzettelijk vermengen van authentieke bankterminologie met verzonnen uitdrukkingen.
Veelvoorkomende voorbeelden zijn:
| Verzonnen of onjuist gebruikte term | Daadwerkelijk bankconcept
| SPP | Wordt vaak verward met het TARGET2 Single Shared Platform (SSP), in maart 2023 vervangen door T2
| Direct Debit Protocol | Wordt verward met SEPA-incassoschema's
| Downloading Funds | Onjuist begrip van reconciliatie of boeking op rekening
| Common Account | Informeel misverstand over Nostro-afwikkelingsrekeningen
| Deep Banking | Niet-bestaande term in gereguleerde financiële dienstverlening
| Asseting Assessment | Geen erkende betekenis in het bankwezen
| MT103 Download | Onjuiste voorstelling van de SWIFT-berichtenfunctionaliteit
Deze techniek wekt de schijn van complexiteit en exclusiviteit, terwijl zij los blijft staan van daadwerkelijke bankactiviteiten.
SWIFT verplaatst geen geld
Een van de meest hardnekkige misvattingen rond SPP DDP-verhalen is de overtuiging dat SWIFT-berichten zelf geld overmaken of banken in staat stellen geld te “downloaden” van een zogeheten gemeenschappelijke rekening.
Dit is onjuist.
Zoals toegelicht in het artikel van IFB over gemeenschappelijke rekeningen, is SWIFT in wezen een beveiligd interbancair berichtennetwerk, en geen instelling die middelen aanhoudt of een afwikkelingssysteem.
Een MT103-bericht is uitsluitend een betaalinstructie. Voor de afwikkeling is daarnaast nog vereist:
- correspondentbankrelaties;
- Aanpassingen van Nostro-/Vostrorekeningen;
- beschikbaarheid van liquiditeit;
- afstemmingsprocedures;
- compliance-verificatie;
- afwikkeling via de centrale bank of RTGS, waar van toepassing.
Geen enkele bank kan uitsluitend op grond van het bestaan van een SWIFT-bericht handmatig middelen 'downloaden' van een niet-gedefinieerd mondiaal platform.
Waarom banken deze verzoeken afwijzen
Wanneer personen gereguleerde instellingen verzoeken om SPP DDP-transacties, kunnen banken het verzoek doorgaans niet verwerken omdat:
- de terminologie wordt intern niet herkend;
- er bestaat geen operationeel kader;
- er bestaat geen compliance-procedure;
- er bestaat geen afwikkelingsregeling;
- er bestaat geen rechtsgrond;
- er bestaat geen standaardberichtformaat;
- er bestaat geen erkende tegenpartij-infrastructuur.
Dit duidt er niet op dat banken het systeem “verborgen houden” of dat alleen “hooggeplaatste bankiers” het begrijpen. Het weerspiegelt eenvoudigweg dat het gevraagde mechanisme geen deel uitmaakt van de gereguleerde bankpraktijk.
De illusie van “Deep Banking”
Een terugkerend thema rond SPP DDP-beweringen is de suggestie dat grote banken in het geheim verborgen afwikkelingslagen exploiteren die ontoegankelijk zijn voor gewone medewerkers.
Dit verhaal bevat vaak verwijzingen naar:
- "Level 14-bankiers"
- “private banking-servers”
- “wereldwijde servers”
- “off-ledger-liquiditeit”
- “platformen voor humanitaire overboekingen”
- “besloten afwikkelingsvensters”
- "ontvangers"
- “speciale clearingcodes”
Deze concepten zijn geen erkende onderdelen van internationale bankactiviteiten. Zij behoren tot een bredere wereld van financiële mythevorming die vaak wordt geassocieerd met monetisatiefraude, voorschotfraude (advance-fee schemes), valse beleggingsprogramma's en pseudo-soevereine verhalen.
Echte internationale betalingsinfrastructuur
Legitieme grensoverschrijdende betalingen verlopen via erkende systemen, zoals:
- SWIFT-berichtenverkeer;
- correspondentbankieren;
- SEPA;
- TARGET-diensten;
- ACH-netwerken;
- RTGS-systemen;
- CLS-afwikkeling;
- ISO 20022-raamwerken.
Deze systemen zijn sterk gereguleerd, operationeel gedocumenteerd, geauditeerd en wereldwijd gestandaardiseerd.
Er bestaan geen verborgen parallelle systemen die onbeperkte internationale overboekingen mogelijk maken buiten AML, KYC, sanctiescreening, liquiditeitscontroles en afwikkelingsverificatie om.
De realiteit van compliance
Het moderne bankwezen opereert onder steeds strengere AML- en CFT-verplichtingen. Elke transactie waaraan het volgende ontbreekt:
- een duidelijk economisch doel;
- identificeerbare tegenpartijen;
- contractuele rechtvaardiging;
- bewijs van de herkomst van middelen;
- transparantie op het gebied van compliance;
zal leiden tot verscherpt onderzoek of tot regelrechte afwijzing.
Dit geldt met name voor zogenaamde 'receiver transactions', 'humanitaire afwikkelingen', 'downloadprocedures' of niet nader omschreven inkomende overboekingen van hoge waarde.
Kortom
Het “Single Payment Platform Direct Debit Protocol” (SPP DDP) is geen erkend bankprotocol, geen settlementinfrastructuur en geen gereguleerd betalingsmechanisme.
De terminologie lijkt een synthetische constructie te zijn, afgeleid van fragmenten van authentiek bankjargon in combinatie met fictieve begrippen die zijn bedoeld om een schijn van exclusiviteit en institutionele geheimhouding te wekken.
In het internationale financiële verkeer wordt complexiteit vaak aangezien voor legitimiteit. Toch berusten echte banksystemen niet op verborgen terminologie, geheime procedures of ongedefinieerde protocollen. Zij berusten op gedocumenteerde standaarden, toezicht door toezichthouders, correspondentrelaties en juridisch afdwingbare afwikkelingskaders.
Waar documentatie, standaarden en institutionele erkenning ontbreken, is de veiligste aanname niet dat het systeem geheim is, maar dat het systeem niet bestaat.



Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.


