Fraude met overboekingen van gelden (of effecten) (FTF)
Inleiding
Financiële fraudeurs spelen steeds vaker in op misvattingen bij het publiek over de werking van interbancaire geldovermakingen. De legitieme mechanismen van SWIFT, SEPA, RTGS, KTT, S2S, enzovoort, correspondentbankieren en de afwikkelingsarchitecturen kunt u hier nalezen. In dit deel onderzoeken wij hoe oplichters die mechanismen verdraaien tot uitgebreide bedriegerijen. Wij presenteren praktijkgerichte fraudetypologieën waarin authentieke bancaire termen worden misbruikt (bijv. SWIFT MT103, MT202, ledger-to-ledger-overboekingen) of waarin uitdraaien van SWIFT-berichten worden vervalst om valse geloofwaardigheid te creëren. Vanuit forensisch perspectief ontleden wij de werkwijze van deze constructies – waarbij zichtbaar wordt hoe halve waarheden en technisch jargon, samen met psychologische manipulatie (urgentie, exclusiviteit, angst), als wapen worden ingezet om slachtoffers te doen geloven dat er geld is overgemaakt terwijl er in werkelijkheid niets is gebeurd. Wij zetten deze frauduleuze beweringen ook af tegen de werkelijke betalingsinfrastructuur, om aan te tonen waarom zulke constructies nooit legitiem kunnen zijn. Ten slotte schetsen wij waarschuwingssignalen en preventieve maatregelen voor vermogende particulieren, institutionele beleggers en tussenpersonen in de handelsfinanciering, zodat zij niet ten prooi vallen aan deze geraffineerde vormen van fraude.
Vervalste SWIFT-berichten (MT103/MT202) en 'voorwaardelijke' overmakingen
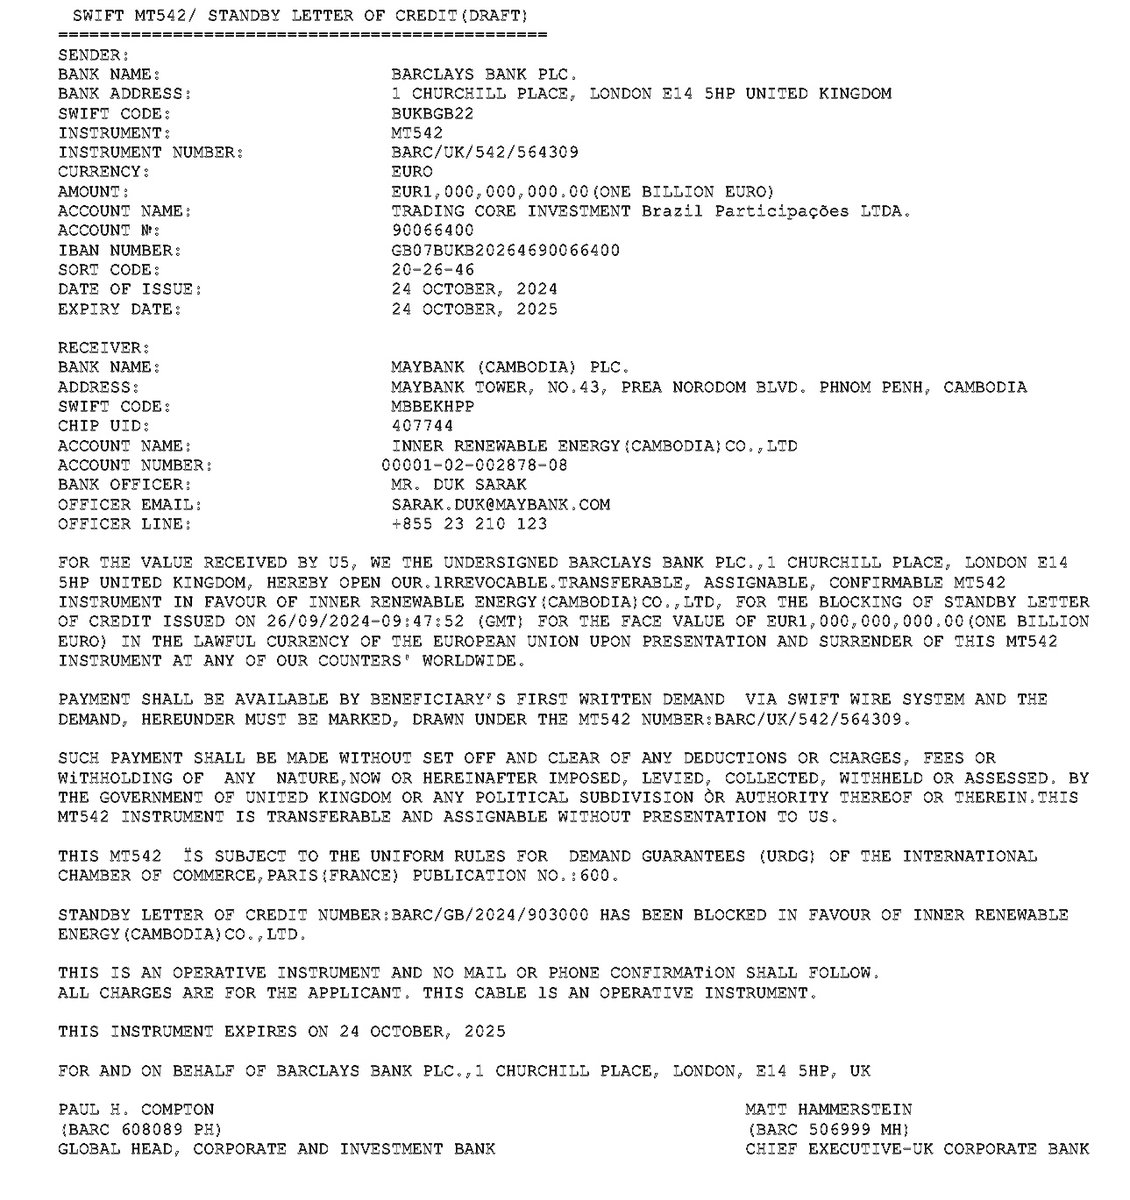
Een veelvoorkomende oplichtingspraktijk betreft vervalste of onjuist weergegeven SWIFT-betaalberichten, met name het klantoverschrijvingsbericht MT103 (onder ISO 20022 thans pacs.008) en het bankoverschrijvingsbericht MT202. Fraudeurs kunnen slachtoffers ogenschijnlijk officiële SWIFT-documentatie voorleggen (soms zelfs "ontvangstbevestigingen") als "bewijs" dat een omvangrijke overboeking is uitgevoerd. In werkelijkheid zijn deze documenten vervalst en niet te herleiden in het echte SWIFT-netwerk.
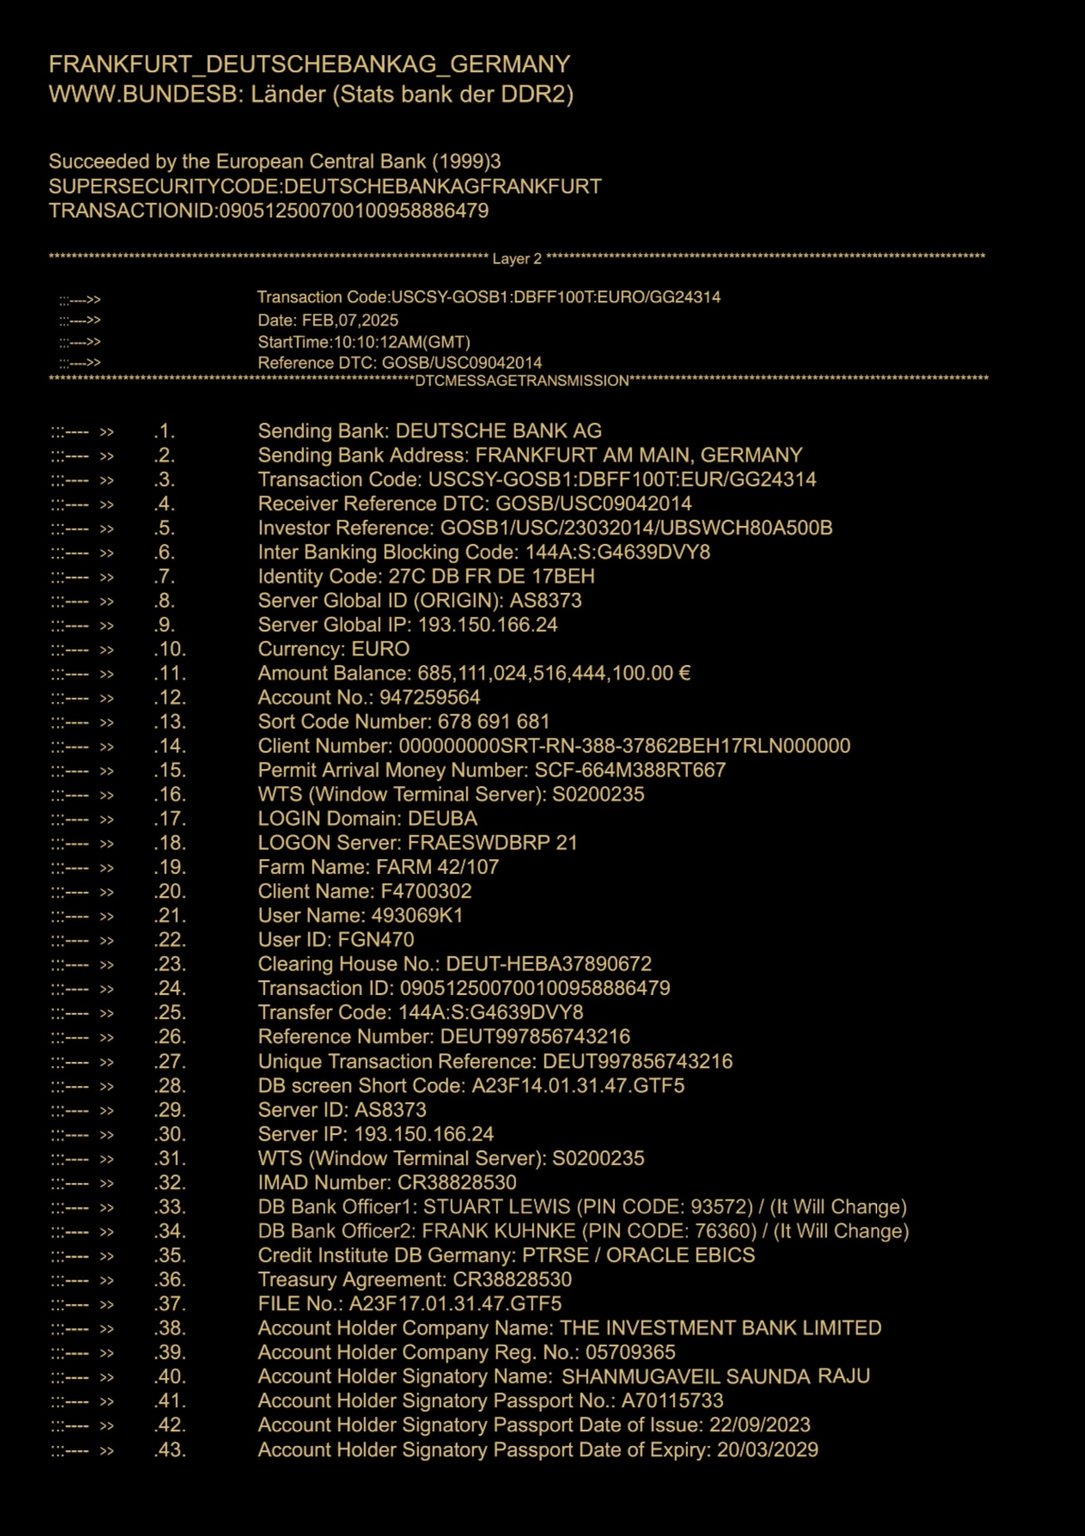
Om slachtoffers ervan te overtuigen dat een betaling onderweg is of reeds is uitgevoerd, vervalsen fraudeurs veelvuldig bevestigingsberichten of bankafschriften. In SWIFT-terminologie is een MT910 een creditbevestiging, verzonden door een rekeningbeherende bank aan haar rekeninghouder (in ISO 20022: camt.054), en is een MT940 een afschriftbericht voor klantrekeningen (camt.053). Oplichters die deze formulieren kennen, kunnen het slachtoffer een valse MT910-melding voorleggen waaruit blijkt dat een creditering van bijvoorbeeld € 5.000.000 te hunnen gunste "is uitgevoerd". Het document bevat authentiek ogende SWIFT-headers, referentiecodes en de rekeninggegevens van het slachtoffer, waardoor de indruk ontstaat dat hun bank de gelden heeft ontvangen. In werkelijkheid is een dergelijk bericht nooit via SWIFT verzonden; de pdf of screenshot is gefabriceerd. Evenzo kan slachtoffers een vervalst MT940-afschrift of een "screenshot" van internetbankieren worden getoond waaruit blijkt dat een groot bedrag in behandeling is of vastgehouden wordt. Deze valse bevestigingen dienen om het wantrouwen van het slachtoffer weg te nemen: wie officiële bankcodes en vakjargon ziet, gaat ervan uit dat het geld moet zijn aangekomen, ook als de eigen bank het nog niet heeft verwerkt. In een typisch geval stuurt een koper een "SWIFT-betalingskopie" als bewijs dat het resterende bedrag voor de goederen is overgemaakt; de gelden komen nooit aan, of de betaling wordt teruggeroepen, terwijl de verkoper de goederen reeds heeft geleverd. Oplichters vervaardigen ook valse bankcorrespondentie, zoals "Funds Release Certificates" of e-mails van fictieve bankmedewerkers die overschrijvingen bevestigen. Al dergelijke bevestigingen zijn met de huidige technologie eenvoudig te vervalsen (hoogwaardige logo's, echte SWIFT-veldcodes enzovoort), zodat geen enkel document op zichzelf als bewijs van betaling mag worden beschouwd. Een duidelijk waarschuwingssignaal is wanneer de betaler volhoudt dat hij het geld reeds heeft verzonden en zelfs bevestigingen verstrekt, terwijl de bank van de begunstigde niets van de overboeking weet. Bij legitieme transacties zou de ontvangende bank de binnenkomende SWIFT MT103/MT910 in haar systeem zien en de rekening crediteren; indien een zogenaamde bevestiging uitsluitend afkomstig is van de afzender of via documenten van derden, mag deze niet blindelings worden vertrouwd.
Een ander veelvoorkomend bedrog in kringen van handelsfinanciering is de zogeheten "voorwaardelijke" MT103-zwendel. Hierbij dringen oplichters erop aan een "voorwaardelijke SWIFT MT103" te gebruiken – met de bewering dat de gelden zijn verzonden maar worden aangehouden totdat bepaalde voorwaarden of documenten zijn vervuld. Slachtoffers wordt wijsgemaakt dat deze voorwaardelijke overboeking een escrowachtige bescherming biedt (vergelijkbaar met een letter of credit), terwijl een dergelijke voorwaardelijke blokkade bij een MT103-bericht niet mogelijk is. De MT103 is eenvoudigweg niet ontworpen voor dergelijke transacties, en alle voorwaarden die in het bericht worden getypt, worden door de bank van de begunstigde genegeerd. In de basisvariant van de MT103-zwendel ontvangt de bank van de fraudeur dus de MT103 en schrijft zij de gelden onmiddellijk bij en geeft zij ze vrij, waardoor de oplichter geld kan opnemen zonder enige veronderstelde voorwaarde na te leven. Het slachtoffer ontdekt pas later dat de voorwaardelijke waarborgen schijn waren. In geavanceerdere varianten worden vervalste MT103- en MT202-berichten gebruikt als onderdeel van uitgebreide beleggings- of voorschotfraudeconstructies, vaak vergezeld van verzoeken om vooraf kosten te betalen (commissies, belastingen enz.) voordat de "MT103-overboeking" kan worden voltooid. Dergelijke constructies maken misbruik van het feit dat het slachtoffer niet vertrouwd is met de conventies van SWIFT-berichten – bijvoorbeeld door een authentiek ogend MT103-formulier of referentienummer te tonen om geloofwaardigheid te verlenen, terwijl de eigenlijke overboeking nooit is uitgevoerd of snel is geannuleerd.
Schijnbare "ledger-to-ledger"-overboekingen en directe overboekingen via de kernbankserver
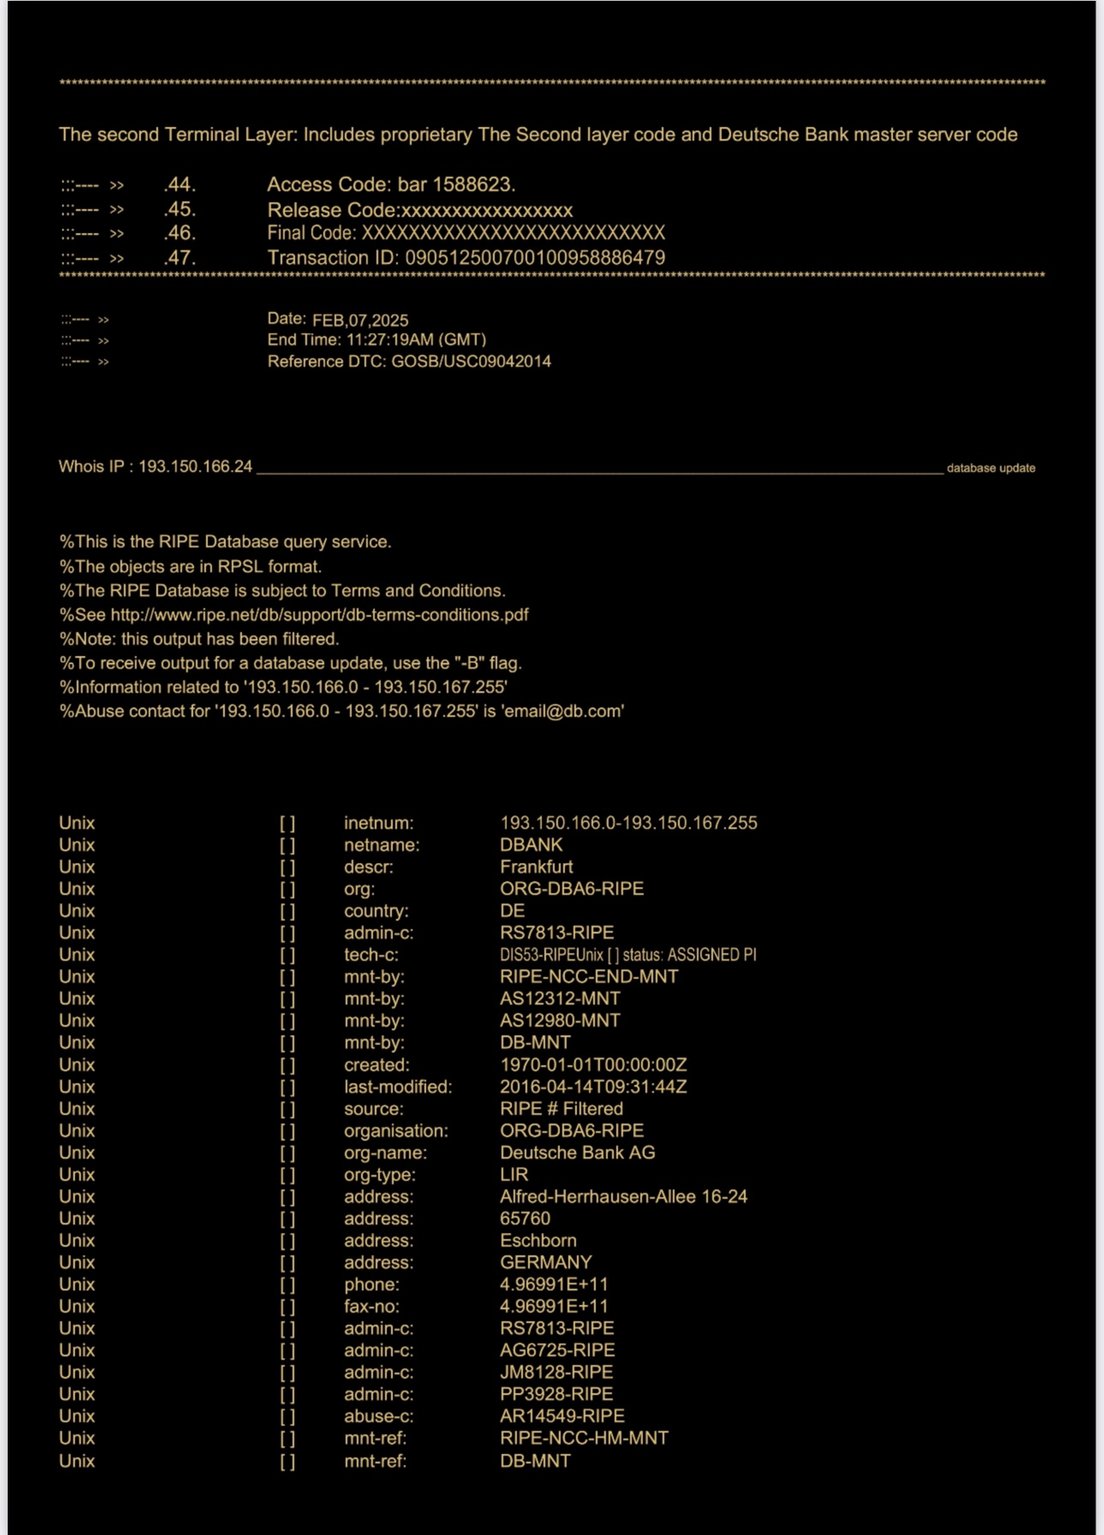
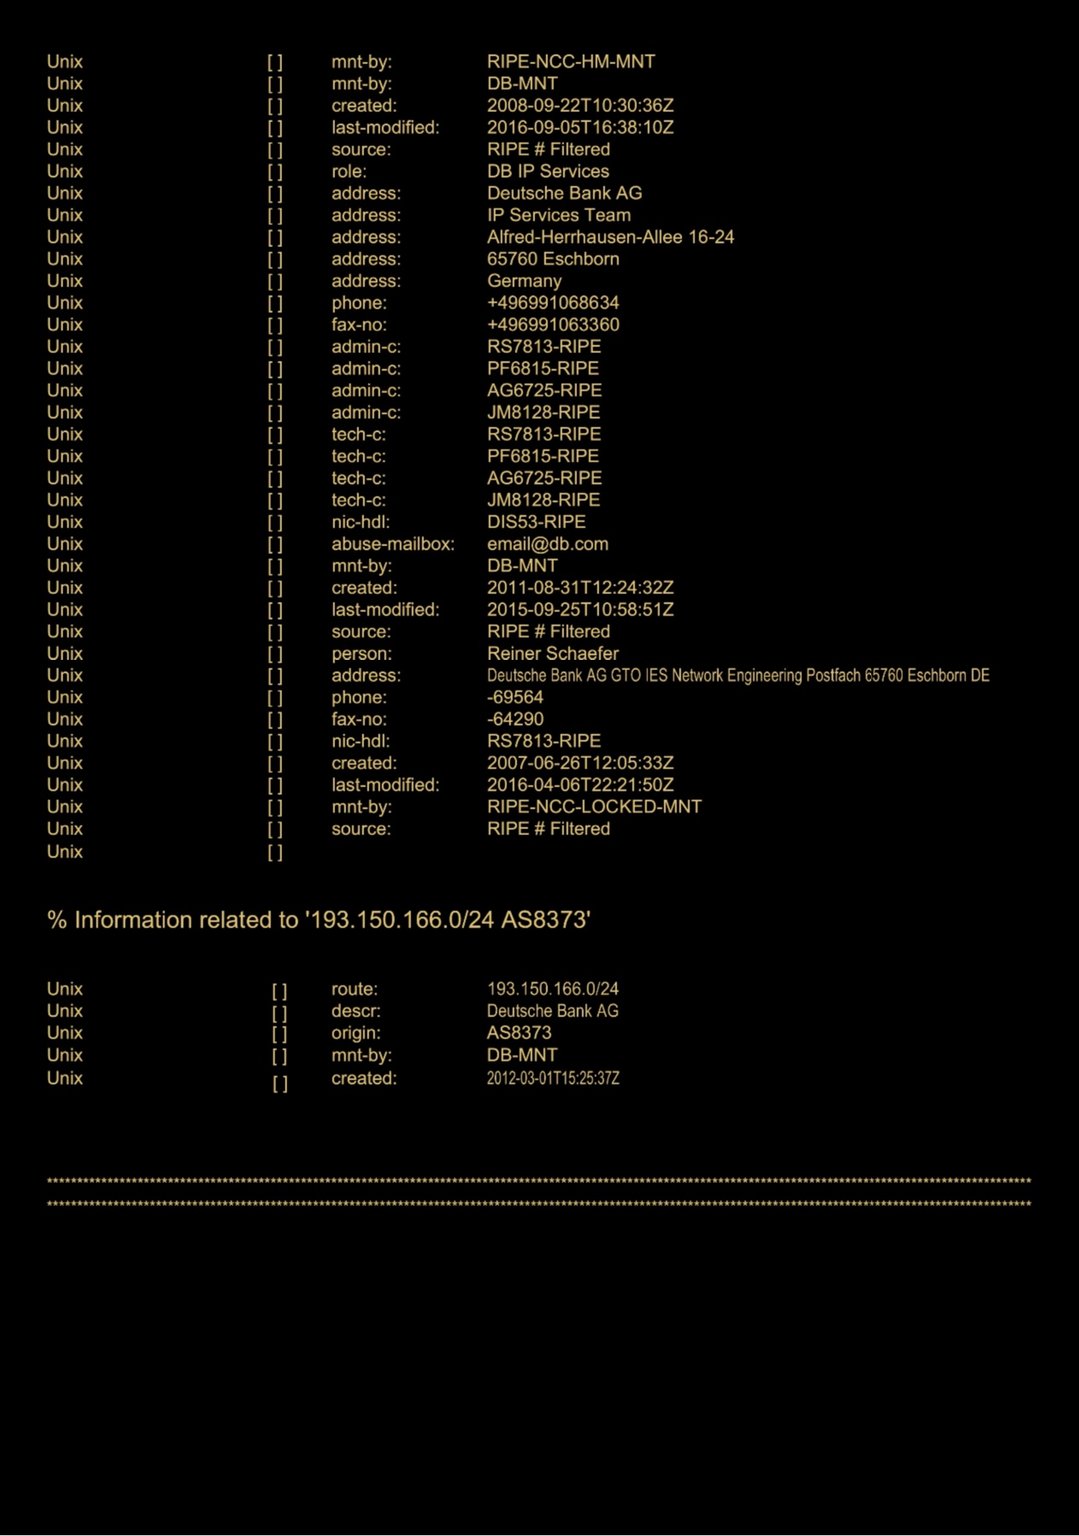
Een ander fraudepatroon speelt in op het idee van directe interbancaire overboekingen buiten de gebruikelijke betalingsnetwerken. Oplichters spreken over “ledger-to-ledger”-overboekingen (L2L) – waarmee wordt gesuggereerd dat de centrale boekhoudsystemen van twee banken grote bedragen rechtstreeks tussen elkaars grootboeken kunnen overmaken zonder gebruik te maken van SWIFT of afwikkeling via de centrale bank. In werkelijkheid komen legitieme ledger-to-ledger-overboekingen uitsluitend binnen dezelfde bank of binnen een geïntegreerde bankgroep voor; elke interbancaire overboeking (tussen afzonderlijke instellingen) moet verlopen via een clearing- en afwikkelingsmechanisme (zoals correspondentrekeningen of RTGS-systemen), zoals toegelicht in Deel 1. Fraudeurs die “directe overboekingen tussen bankgrootboeken” aanprijzen, negeren dit feit. Zij beweren bijvoorbeeld dat middelen onmiddellijk “rechtstreeks van het grootboek van onze bank naar dat van u” zijn overgemaakt – een proces dat geen werkelijk geld kan clearen of afwikkelen zonder de bijbehorende interbancaire debet- en creditboekingen. Een verwante list is de mythe van de “download van de bankserver” of de “core-to-core-overboeking”: slachtoffers wordt verteld dat de banken van de afzender en de ontvanger hun servers rechtstreeks met elkaar verbinden (soms aangeduid als IP-to-IP- of server-to-server (S2S)-overboeking) om een betaling door te voeren. Dergelijke, van jargon vergeven beweringen zijn bedoeld om geavanceerd te klinken, maar in werkelijkheid kan geen enkele overboeking tussen banken plaatsvinden louter via een IT-verbinding indien de banken geen correspondentrelatie of gemeenschappelijk afwikkelingsnetwerk hebben. Een officieel bankplatform (zoals SWIFT of een RTGS-systeem van een centrale bank) is altijd nodig om de transactie te communiceren en af te wikkelen. Oplichters die deze mythen uitbuiten, maken vaak gebruik van “niet-aangesloten” of schaduwbanken: entiteiten die geen lid zijn van SWIFT of enig clearingsysteem maar toch beweren middelen te verzenden via interne grootboekboekingen. Dergelijke partijen, die niet in het mondiale financiële stelsel zijn geïntegreerd, kunnen geen echte interbancaire afwikkeling bewerkstelligen – zij kunnen slechts onverifieerbare berichten verzenden (bijvoorbeeld een KTT-telex of een valse S2S-kennisgeving) waarbij er geen geld daadwerkelijk wordt overgemaakt. Uiteindelijk wordt het slachtoffer misleid met technisch taalgebruik over directe grootboekoverboekingen, terwijl er nooit werkelijk middelen de handen van de oplichter verlaten.
“Compliance-blokkades” en “tranchevertragingen” als vertragingstactieken
Geraffineerde fraudeschema's voeren vaak fictieve hindernissen in nadat is beweerd dat een overboeking is geïnitieerd. Twee veelvoorkomende voorbeelden van vals bankjargon waarmee slachtoffers aan het wachten worden gehouden, zijn de "compliance hold" en de "tranchevertraging". In deze scenario's overtuigt de oplichter het slachtoffer eerst dat een groot bedrag is verzonden (via een van de bovenstaande methoden), en vervolgens wordt, terwijl het slachtoffer bezorgd op het geld wacht, een obstakel verzonnen. Zo kan de fraudeur zeggen: "De €10 miljoen staat in het back-endsysteem van uw bank, maar is geblokkeerd op grond van een compliance hold wegens AML-regelgeving" of "De eerste tranche van $5 miljoen staat klaar, maar de afdeling compliance van de bank moet toestemming geven voordat deze wordt vrijgegeven." Deze list met compliance holds speelt in op de kern van waarheid dat banken ongebruikelijke overboekingen soms om regelgevende redenen vertragen of onderzoeken. De oplichter buit de angst van het slachtoffer uit om de middelen als gevolg van regelgeving kwijt te raken of een compliance-overtreding te veroorzaken, en dwingt het slachtoffer mogelijk om een "vrijgavevergoeding" te betalen of gevoelige informatie te verstrekken om de blokkade te doen opheffen. In werkelijkheid verlangen banken niet dat begunstigden kosten betalen om compliancecontroles te doorstaan: dit is pure fictie. Ook bij "tranchevertragingen" beweren oplichters die een fictieve overboeking in termijnen opsplitsen dat elke tranche onderweg is, maar dat de volgende tranche mogelijk "is mislukt wegens liquiditeitslimieten" of "een verzekering of borgstelling vereist voordat deze kan worden vrijgegeven". Deze smoezen dienen om het slachtoffer aan het lijntje te houden, zodat de fraudeur de tijd krijgt om meerdere betalingen te onttrekken. Vaak gaan pseudojuridische documenten met deze beweringen gepaard, bijvoorbeeld een brief op vals bankbriefpapier waarin staat dat middelen tijdelijk zijn bevroren in afwachting van fiscale goedkeuring, of een schema met data voor het vrijgeven van tranches. Dit zijn middelen van versluiering. Zoals een analyse van niet-gerelateerde bankoplichting opmerkt, verstrekken de daders "pseudojuridische documentatie, screenshots van interne boekingen of verwijzingen naar vermeende compliancevereisten" om de schijn van een lopend proces in stand te houden. Het slachtoffer, dat officieel klinkende redenen voor de vertraging ziet, laat zich overhalen geduld te hebben of nog een beetje te "investeren" om de hindernis te nemen. Deze psychologische manipulatie voedt zich met hoop en reeds gemaakte kosten: tegen de tijd dat dergelijke blokkades en vertragingen worden aangevoerd, hebben slachtoffers vaak aanzienlijke bedragen vastgelegd en willen zij wanhopig geloven dat de uiteindelijke uitbetaling nabij is.
Fraudeschema's met IP-to-IP, S2S en telex met sleuteltest (KTT)
Veel grootschalige fraudegevallen hanteren terminologie uit verouderde bancaire systemen of interne protocollen om legitiem over te komen. Telex met sleuteltest (KTT) – een oud, aan SWIFT voorafgaand telegrafisch systeem voor bankauthenticatie – is zo’n term die nog altijd opduikt in oplichtersaanbiedingen. Oplichters kunnen beweren dat zij in bijzondere gevallen geld kunnen overmaken via een “KTT-overboeking”, of via “IP/IP”- of “Server-to-Server”-kanalen. De beloften gaan vaak gepaard met geheimzinnig taalgebruik, bijvoorbeeld “Wij verzorgen een wereldwijde IP-to-IP-overboeking die niet via centrale banken loopt” of verwijzingen naar “wereldwijde serverdownloads”. Elk aanbod om geld te verplaatsen via een “wereldwijde Swift-server” of een privénetwerk is oplichting – in het legitieme financiële verkeer bestaat er geen afzonderlijk ‘IP-to-IP’- of ‘KTT’-netwerk dat geld buiten gereguleerde kanalen om verplaatst. Telkens wanneer deze termen worden gebruikt, verwijzen zij uiteindelijk nog steeds naar het gebruik van standaard bankgegevens en -protocollen; een echte transactie waarbij zij worden gebruikt, zou door de bank gewoon via de normale procedures worden verwerkt. Oplichters misbruiken de mystiek van deze acroniemen door ze aaneen te rijgen (bijvoorbeeld “Swift GPI IP/IP-grootboekoverboeking”) om slachtoffers te verwarren. In werkelijkheid geldt dat wanneer een bank daadwerkelijk een overboeking goedkeurt via enige methode – SWIFT, RTGS of zelfs een verouderde KTT – zij zonder aarzeling officiële bevestiging verstrekt van de verplaatsing van de middelen (doorgaans in de vorm van een SWIFT-bevestiging of een creditadvies). Zoals een vakspecialist waarschuwt: indien iemand beweert miljoenen te hebben verzonden via Ledger-to-Ledger, S2S, IP-IP of KTT, maar geen standaardbevestiging van de bank kan overleggen waaruit blijkt dat de middelen zijn gedebiteerd en gecrediteerd, dan is dit fraude. In de praktijk hebben moderne banken KTT en vergelijkbare kanalen uitgefaseerd ten gunste van SWIFT; een partij die erop staat KTT- of “IBAN-to-IBAN direct”-overboekingen te gebruiken, is dan ook waarschijnlijk geen echte bank of maakt zich schuldig aan misleiding. Dit patroon overlapt vaak met zogeheten “prime bank”-beleggingsfraude – oplichters beroepen zich op obscure instrumenten en vertrouwelijke overboekingsmethoden (zoals KTT, “handmatige MT103/202-download”, enz.) als onderdeel van valse programma’s met een hoog rendement. Zij lokken slachtoffers met de gedachte aan bevoorrechte toegang tot bijzondere interbancaire procedures, terwijl in werkelijkheid geen enkele legitieme instelling die methoden op zichzelf als geldig erkent.
Modus operandi: het wekken van geloofwaardigheid en psychologische manipulatie
Waarheid vermengen met fictie – het gebruik van gedeeltelijke technische waarheden
Een kenmerk van deze fraudeconstructies is de kunstige vermenging van echte bankterminologie met een valse context. Fraudeurs wekken geloofwaardigheid door hun communicatie te larderen met authentieke begrippen – SWIFT-berichtcodes, bankjargon, regelgevende termen – maar verdraaien de betekenis daarvan subtiel of creëren niet-bestaande combinaties. Een ogenschijnlijk onschuldig verzoek als “Wij sturen u een MT103/202-overboeking met GPI-tracking” verwijst bijvoorbeeld naar echte berichttypen (MT103 en MT202 COV), maar kan op een zinloze wijze worden gebruikt om een slachtoffer te misleiden. Oplichters staan erom bekend “handmatig downloaden van MT103/202 met UETR-code” aan te prijzen als een bijzondere overboekingsmethode – een betekenisloze uitdrukking in de legitieme financiële wereld, maar indrukwekkend voor wie niet vertrouwd is met SWIFT omdat zij vol klinkt. Beveiligingsdeskundigen merken op dat elke bewering over het handmatig downloaden van SWIFT-berichten categorisch een waarschuwingssignaal is, aangezien “SWIFT-berichten in de legitieme praktijk nooit handmatig worden ‘gedownload’… deze terminologie wekt argwaan die samenhangt met frauduleuze constructies waarbij vervalste SWIFT-berichten of handmatige sjablonen worden gebruikt”. Op soortgelijke wijze benutten termen als “IP/IP-overboeking”, “server-to-server Swift”, “grootboekscherm” enzovoort een kern van technische waarheid – banken beschikken immers over interne grootboeken en servers – maar er bestaat geen afzonderlijk betalingskanaal onder die namen. Door echt bankjargon buiten zijn context te gebruiken, wekken oplichters bij slachtoffers de indruk dat zij te maken hebben met ervaren financiële professionals en dat de transactie gebruikmaakt van officiële mechanismen. Slachtoffers beschikken vaak niet over de gespecialiseerde kennis om te onderscheiden welke delen van het verhaal onwaar zijn. Een slachtoffer weet bijvoorbeeld dat “SWIFT” wordt gebruikt voor internationale betalingen; wanneer een oplichter een SWIFT-berichtreferentienummer of een kopie van een MT103 verstrekt, neemt dat tijdelijk de argwaan weg. Alleen iemand die vertrouwd is met bankprocessen zou inconsistenties opmerken (zoals een onjuiste SWIFT-opmaak, of het feit dat een SWIFT-ACK geen garantie biedt voor afwikkeling). Dit strategische misbruik van gedeeltelijke waarheden maakt het frauduleuze verhaal intern overtuigend, ook al houdt het uiteindelijk geen stand bij een onafhankelijke verificatie door de bank.
Psychologische triggers: urgentie, exclusiviteit en angst
Achter de technische façade berusten deze constructies in hoge mate op psychologische manipulatie. Fraudeurs creëren doorgaans een gevoel van extreme urgentie om te voorkomen dat slachtoffers een stap terugzetten of een second opinion vragen. Uitspraken als “De middelen moeten binnen 48 uur worden opgeëist, anders vallen zij terug” of “We hebben nog een korte termijn voordat de tranche sluit” zetten het slachtoffer ertoe aan snel te handelen (of te betalen). Deze urgentie gaat vaak gepaard met beweringen over exclusiviteit of geheimhouding: het slachtoffer krijgt het gevoel bevoorrecht te zijn om aan een bijzondere transactie deel te nemen (bijvoorbeeld toegang tot een “particulier overdrachtsprogramma” of “een compliance-omweg die alleen elitecliënten kennen”). Oplichters kunnen geheimhoudingsovereenkomsten inroepen of het slachtoffer waarschuwen de gebruikelijke functionarissen van de eigen bank niet te informeren, en presenteren die voorzichtigheid als onderdeel van de vertrouwelijkheid op hoog niveau. In werkelijkheid is het isoleren van het slachtoffer van echte bankiers of adviseurs essentieel voor het welslagen van de fraude. Angst is een andere hefboom: angst om een grote kans te verspelen, of angst voor juridische of financiële gevolgen als zij de complexe procedure “verprutsen”. Nadat een slachtoffer bijvoorbeeld een vooruitbetaalde vergoeding heeft overgemaakt, kan de oplichter beweren: “Uw middelen worden vastgehouden door de compliance-afdeling van de centrale bank – als wij dit niet binnen 2 dagen oplossen, worden zij in beslag genomen in het kader van onderzoeken naar witwassen.” Een dergelijk beangstigend vooruitzicht kan het slachtoffer ertoe brengen te voldoen aan wat de fraudeur vervolgens eist (vaak een volgende betaling of gevoelige persoonlijke documenten), uit angst voor problemen met toezichthouders of het verlies van de beloofde middelen. Door te schommelen tussen de wortel (de naderende rijke uitkering) en de stok (de dreiging van mislukking en verlies) breken oplichters de scepsis en weerstand van het slachtoffer af. Deze techniek wordt soms het foot-in-the-door-effect en het sunk cost-effect genoemd: aanvankelijke kleine toezeggingen en vergoedingen leiden tot grotere, omdat het slachtoffer in elke fase wordt gerustgesteld dat het doel “bijna bereikt” is. Zoals in één zaak werd beschreven, zijn slachtoffers die “veel tijd en geld hebben geïnvesteerd in… de transactie… psychologisch niet bereid te accepteren dat de transactie fraude is”. Zij worden in feite geïndoctrineerd in de interne logica van de oplichting en kunnen zelfs waarschuwingen van buitenaf terzijde schuiven, in de overtuiging dat eventuele obstakels normale bankformaliteiten zijn. De fraudeur, in de rol van behulpzame insider, voedt dit vertrouwen en veinst tegelijkertijd bekwaam frustratie over de vertragingen. Kortom: deze oplichtingspraktijken zijn evenzeer vertrouwenstrucs als technische hoaxes – de daders manipuleren emoties om de uitgebreide fictie te versterken die door hun vervalste documenten is gecreëerd.
Het slachtoffer overtuigen dat het geld "er al is"
Een cruciale fase in veel van deze fraudegevallen is dat het slachtoffer wordt wijsgemaakt dat het geld reeds is verzonden of onherroepelijk onderweg is. Zodra het slachtoffer ervan overtuigd is dat het de inkomende middelen (of het tegoed) feitelijk bezit, is de kans veel groter dat het gevolg geeft aan latere eisen. Fraudeurs bereiken dit door valse bevestigingsstukken te verstrekken (zoals eerder besproken) en door te verwijzen naar gezaghebbende verklaringen als: “Volgens onze backoffice is de status van de overboeking nu voltooid – de middelen hebben gisteren onze rekening verlaten.” Soms tonen zij zelfs schermafbeeldingen van een intern grootboek van een bank met een debetboeking, of een SWIFT-bericht met de status “Completed”. Voor een leek wekt zulk bewijsmateriaal de indruk dat het probleem aan de zijde van de ontvanger moet liggen. Oplichters versterken deze gedachte: “Mogelijk houdt de compliance-afdeling van uw bank de betaling tegen – wij hebben onze taak volbracht.” Hierdoor ziet het slachtoffer de miljoenen als feitelijk eigen geld dat slechts tijdelijk is opgehouden. Het dient er ook toe de schuld te verschuiven: als het geld niet verschijnt, wordt het slachtoffer ertoe gebracht zijn eigen bank of toezichthouders te verdenken in plaats van de afzender. Bij sommige constructies (met name die met “niet-aangesloten banken”) instrueert de oplichter het slachtoffer zelfs om zijn bank ter verantwoording te roepen omdat zij de overboeking niet accepteert. Zoals een analyse opmerkt, zal de oplichter, wanneer de middelen van een niet-geïntegreerde instelling onvermijdelijk uitblijven, “de instelling van de ontvanger ervan beschuldigen het instrument te hebben ‘afgewezen’,” en het slachtoffer aansporen een andere bank te zoeken die dit bijzondere formaat kan accepteren. Deze tactiek levert niet alleen tijd op, maar kan het slachtoffer verder verstrikken: het kan moeite en geld besteden aan het openen van nieuwe rekeningen of het inschakelen van adviseurs om een niet-bestaand probleem op te lossen, terwijl de oplichter achterover leunt. In wezen verlegt de fraudeur, door de illusie te creëren dat het geld zich al “in het systeem” bevindt, de aandacht van het slachtoffer van “Is dit echt?” naar “Hoe krijg ik mijn geld eruit?” – een krachtige verschuiving die de zwendel in stand houdt.
Waarom deze constructies niet legitiem kunnen zijn: vergelijking met daadwerkelijke infrastructuur
Ondanks hun complexiteit vallen al deze oplichtingsverhalen uiteen zodra zij worden afgezet tegen de werkelijke werking van interbancaire overboekingssystemen. Een kort overzicht van de echte architectuur van geldoverdrachten (uit Deel 1) maakt duidelijk waarom de beloftes van fraudeurs onmogelijk zijn:
- SWIFT is een berichtensysteem, geen bewaarplaats voor geldmiddelen: In het legitieme bankverkeer betekent het verzenden van een SWIFT MT103 dat een bank een betalingsinstructie heeft gegeven, maar dit alleen verplaatst geen geld. Het SWIFT-netwerk draagt de instructie over aan de ontvangende bank, vergelijkbaar met een beveiligde e-mail. De afwikkeling van de betaling vindt plaats via debet- en creditboekingen op correspondentrekeningen of via de RTGS-systemen van de centrale bank. Elke fraude die suggereert dat “de MT103 zelf de geldmiddelen bevat” of dat men eenvoudigweg de geldmiddelen uit een SWIFT-bericht kan downloaden, is daarom fundamenteel onjuist. Een MT103-ontvangstbevestiging staat niet gelijk aan geld op een rekening: de ontvangende bank moet het bericht nog steeds afstemmen met daadwerkelijk binnengekomen geldmiddelen (vaak via een MT202 COV-dekkingsbetaling) en vervolgens de rekening crediteren. Oplichters rekenen erop dat slachtoffers dit onderscheid niet kennen. Indien een SWIFT-betaling daadwerkelijk is verzonden, kan de bank van de begunstigde dit in werkelijkheid rechtstreeks bevestigen en komt het bedrag tot uiting in het saldo; er is geen mysterieuze handmatige tussenkomst nodig om de transactie te “downloaden”.
- "Voorwaardelijke" SWIFT-berichten houden geen gelden in escrow: Zoals vermeld heeft SWIFT MT103 geen ingebouwd mechanisme om gelden voorwaardelijk vast te houden. Zodra een echte MT103 is uitgevoerd, wordt de rekening van de verzendende bank (nostro) gedebiteerd en dient de bank van de begunstigde de ontvanger te crediteren (behoudens problemen). Banken kunnen geen clausules opnemen om de creditering uit te stellen in afwachting van nadere goedkeuring – dat zou het doel van SWIFT, namelijk het verwerken van eenvoudige betalingen, tenietdoen. Het door oplichters geïntroduceerde concept van een voorwaardelijke betaling is dus in strijd met de SWIFT-berichtenprotocollen. Een dergelijke regeling zou een juridische escrow of een letter of credit vereisen, geen gewijzigde SWIFT-instructie. Daarom negeren deskundige banken onofficiële "voorwaarde"-velden – ontvangen zij een MT103, dan gaan zij ervan uit dat de gelden zonder aanvullende voorwaarden moeten worden bijgeschreven. Indien een tegenpartij dus een voorwaardelijke MT103 als zekerheid voorstelt, is dat een duidelijk teken van fraude of onwetendheid.
- Nostro-/Vostrorekeningen en definitiviteit van afwikkeling: Om geld tussen twee echte banken over te maken, maken zij doorgaans gebruik van 1) een directe rekeningrelatie (Nostro/Vostro), of 2) een gemeenschappelijk clearingsysteem (zoals T2, Fedwire of de SEPA-clearingsystemen). In elk geval vereist een feitelijke geldbeweging dat in het financiële stelsel de ene rekening wordt gedebiteerd en de andere wordt gecrediteerd. Oplichtingsscenario's zoals “ledger-to-ledger tussen verschillende banken zonder gebruik van enig netwerk” negeren dat een bank die niet is aangesloten op bijvoorbeeld de centrale bank of een correspondent, geen enkel mechanisme heeft om geld op de rekening van een andere bank te storten. De mythe van de niet-aangesloten banken belicht dit: een bank buiten het netwerk kan “slechts berichten verzenden”, maar niet afwikkelen. Elke legitieme bank die een bericht (KTT, SWIFT of anderszins) ontvangt van een onbekende instelling zou een rekening niet crediteren, tenzij er daadwerkelijk middelen via een erkend kanaal worden ontvangen. Daarom verschijnen de door oplichters beweerde overboekingen nooit in het echte bankstelsel: die “transacties” zijn nooit verwerkt door een clearinginstelling of gedekt door enige rekeningliquiditeit. Bovendien zijn termen als “IBAN-to-IBAN-overboeking” misleidend: een IBAN is slechts een rekeningidentificator. Een overboeking van de ene IBAN naar de andere vereist nog altijd een betaalrail (SEPA, SWIFT, enz.) om de verplaatsing uit te voeren. Geen enkele bank zal een IBAN op magische wijze crediteren alleen omdat iemand zegt dat hij geld ledger-to-ledger heeft verplaatst.
- Beveiligings- en bevestigingsprotocollen: Echte banken hanteren strenge beveiligingscontroles. Wanneer grote bedragen via SWIFT of andere systemen worden verplaatst, beschikken zowel de verzender als de ontvanger over registraties. De bank van een authentieke verzender geeft een bevestiging af (zoals een SWIFT-bericht met ACK of een referentie) dat de betaling is verzonden, en de bank van de ontvanger beschikt over een overeenkomstig inkomend bericht en uiteindelijk een creditboeking. Oplichtingspraktijken doorstaan een dergelijke toetsing niet. Indien een slachtoffer bijvoorbeeld de eigen bank vraagt "Kunt u bevestigen dat u een inkomende SWIFT-betaling van USD 5 miljoen van bank X heeft?", kan de bank snel nagaan of er iets in behandeling is. In oplichtingszaken luidt het antwoord ontkennend – er is op SWIFT of enig ander netwerk geen registratie van een dergelijke overboeking. Fraudeurs voorkomen om precies deze reden dat slachtoffers de gegevens zelfstandig kunnen verifiëren. In een legitiem scenario is volledige traceerbaarheid gewaarborgd: SWIFT-overboekingen beschikken onder gpi over Unique End-to-End Transaction References (UETR), en banken communiceren via officiële kanalen wanneer zich problemen voordoen (bijvoorbeeld via SWIFT MT199/MT299-berichten in vrij formaat of annuleringsverzoeken in geval van een vergissing). Oplichters vertrouwen daarentegen op eenrichtingscommunicatie (van hen naar het slachtoffer) en weigeren echte bankmedewerkers te betrekken. Centrale banken, waaronder de Centrale Bank van Nigeria, hebben publiekelijk gewaarschuwd voor vervalste SWIFT-documenten die voorwenden aan te tonen dat de centrale bank gelden "inhoudt"; wanneer gelden daadwerkelijk ontbreken, dient de verzender zijn eigen bank te verzoeken de betaling te traceren of terug te roepen.
Samenvattend: wanneer men de gesloten, verifieerbare keten en de systemische controles van het echte bankwezen vergelijkt met het ad-hoc, op documenten gebaseerde karakter van deze oplichtingspraktijken, is het contrast groot. Authentieke geldoverdrachten laten sporen na bij meerdere instellingen; ze kunnen niet worden verborgen achter ondoorzichtige procedures of uitsluitend worden geverifieerd aan de hand van niet-officiële documenten. Daarom is elk plan dat een slachtoffer ontmoedigt om rechtstreeks bij banken te controleren, of dat benadrukt dat "het geld er is, maar niet zichtbaar in gewone systemen", vrijwel zeker fraude. Een legitieme overdracht van grote waarde zal nooit vereisen dat de ontvanger extra kosten betaalt om fondsen vrij te geven, speciale banken zoekt om "andere" berichtformaten te ontvangen, of mysterieuze handmatige downloads najaagt. De werkelijkheid kent duidelijke regels en gedefinieerde stromen: elk voorstel dat deze negeert, moet met uiterste scepsis worden benaderd.
Waarschuwingssignalen en preventieve maatregelen
Het tijdig herkennen van deze oplichtingspraktijken, vóór er verlies optreedt, is van cruciaal belang. Hieronder zetten wij de belangrijkste waarschuwingssignalen uiteen waaruit blijkt dat een zogenaamde fondsentransactie frauduleus is, en geven wij preventieve maatregelen voor potentiële doelwitten (met name vermogende particulieren, instellingen of facilitators in handelsfinanciering):
- Ongebruikelijke overdrachtsmethoden of jargon: Wees op uw hoede wanneer een tegenpartij een overdracht voorstelt via een obscure methode (bijv. “IP/IP ledger send”, “KTT wire”, “conditional SWIFT”) of reeksen bankterminologie gebruikt die doorgaans niet samengaan (zoals “MT103/202 manual download”). Zoals gebleken is, misbruiken oplichters vaak bankafkortingen; legitieme transacties houden zich doorgaans aan standaard, verifieerbare processen (standaard SWIFT-overschrijving, ACH/SEPA-overdracht, enz.). Indien u termen hoort die uw eigen bankiers of adviseurs onbegrijpelijk of niet-standaard vinden, stop de transactie en onderzoek de zaak nader. Laat u niet verleiden door technisch jargon – complexiteit is bij deze vormen van fraude een bewuste afleiding.
- Druk om vooraf vergoedingen of kosten te betalen: Vrijwel al deze oplichtingspraktijken vragen het slachtoffer uiteindelijk om iets te betalen voordat de middelen worden ontvangen, zoals een commissie, “compliancekosten”, belasting of juridische kosten. Bij echte overboekingen betaalt de afzender de overboekingskosten, en compliancecontroles vereisen geen willekeurige nieuwe betalingen van de begunstigde. Het aandringen op “slechts een kleine betaling is nodig om miljoenen vrij te geven” is een klassiek kenmerk van voorschotfraude. Vermogende personen dienen een beleid te hanteren: geen onverwachte kosten zonder onafhankelijke verificatie. Indien een grote overboeking naar verluidt wordt vastgehouden vanwege een vergoeding, neem dan rechtstreeks contact op met uw bank voordat u iets betaalt.
- Ontbreken van onafhankelijke bevestiging: Indien iemand beweert u geld te hebben overgemaakt, maar uw eigen bank hiervan geen registratie heeft, beschouw de situatie dan als verdacht. Accepteer geen e-mailbijlagen in pdf-formaat of screenshots als bewijs; verzoek uw bank in plaats daarvan de inkomende betaling te traceren aan de hand van de beweerde referentie. Vervalste SWIFT-berichten komen veelvuldig voor en vormen geen betrouwbaar bewijs. Wees ook op uw hoede indien de wederpartij weigert haar bank te betrekken voor een rechtstreekse bevestiging. Bij legitieme transacties zijn banken bereid met elkaar te spreken of officiële berichten af te geven. Indien u wordt meegedeeld dat "onze bank niet met u wil praten" of dat "wij u de contactgegevens van de bankier niet kunnen verstrekken vanwege werkdruk/secretaresse", is dat een alarmsignaal.
- Beloften van te mooie resultaten: Veel van deze fraudes worden verpakt als lucratieve kansen, bijvoorbeeld een investeerder die aanbiedt USD 50 miljoen over te maken als lening tegen een lage rente, of een koper die bereid is een prijs boven de marktprijs te betalen via een bijzondere overboeking. Frauduleuze hoogrendementsbeleggingsprogramma's beloven eveneens enorme rendementen via "geheime" bankoperaties. Scepsis is essentieel: vraag u af waarom een onbekende of nieuwe partner gebruikmaakt van ingewikkelde betaalmethoden of ongebruikelijke voorwaarden aanbiedt. Als het verhaal bijzondere goedkeuringen van centrale banken, geheime handelsprogramma's of fondsen buiten de boeken omvat, is er hoogstwaarschijnlijk sprake van fictie. Houd u aan het adagium: wat te mooi lijkt om waar te zijn, is dat meestal ook.
- Complexe transactiestructuren met meerdere fasen en tranches: Wees alert wanneer een relatief eenvoudige transactie (zoals een overboeking voor goederen of een beleggingsbijdrage) zonder duidelijke reden in meerdere stappen wordt opgesplitst, bijvoorbeeld in betalingen in "tranches", voorafgaande overboekingen als "bewijs van kunnen" of voorwaardelijke berichten. Oplichters maken een transactie vaak ingewikkelder om slachtoffers te verwarren en de leegheid van de belofte te verhullen. Zo kan de eis van een "MT799 Bewijs van middelen" of een "pre-advice MT103" vóór de eigenlijke betaling, of het overmaken van een klein bedrag dat snel weer wordt opgenomen, een truc zijn om geloofwaardigheid op te bouwen. Sta erop dat alles transparant en eenvoudig verloopt; raadpleeg bij twijfel een bankprofessional om het voorgestelde proces te laten beoordelen voordat u verdergaat.
- Gebruik van persoonlijke e-mail en ongebruikelijke communicatie: Een daadwerkelijke overboeking van een groot bedrag tussen instellingen wordt doorgaans met enige formaliteit geregeld. Indien alle communicatie verloopt via Gmail-/Yahoo-adressen of berichtenapps en niets via officieel bankbriefpapier of officiële kanalen, is twijfel aan de legitimiteit op zijn plaats. Ook als de verstrekte documenten inconsistenties bevatten (bijvoorbeeld niet-overeenkomende SWIFT-codes, spelfouten in banknamen, onjuiste terminologie), duidt dit op vervalsing. Vermogende particulieren dienen ervoor te zorgen dat elke grote transactie wordt getoetst door hun eigen juridische of bancaire team, dat dergelijke afwijkingen eerder zal opmerken.
- Entiteiten zonder verifieerbare bankstatus: Voer vóór het aangaan van transacties, met name internationale, een due diligence uit op de verzendende of ontvangende bank. Indien u geen bewijs kunt vinden dat de instelling een gelicentieerde bank is die deelneemt aan SWIFT of aan bekende betalingssystemen, accepteer dan geen financieel instrument van die instelling. Zoals reeds is vermeld, betreffen sommige oplichtingspraktijken fictieve "banken" die grootse mogelijkheden voorwenden maar geen deel uitmaken van het gereguleerde netwerk. Indien een zogenaamde bank niet kan worden gevonden in de BIC-directory van SWIFT of geen duidelijk toezicht kent, behandel dan elke transactie met die bank met uiterste voorzichtigheid.
Preventieve maatregelen: Deelnemers aan transacties van hoge waarde dienen interne protocollen op te stellen ter bescherming tegen dergelijke constructies. Zo dient elk ongevraagd aanbod voor een omvangrijke fondsoverdracht of investering een verscherpt due diligence-proces in gang te zetten: verifieer identiteiten, betrek uw bank vroegtijdig en eis, indien mogelijk, escrowregelingen of escrowregelingen met een derde partij. Instellingen en tussenpersonen kunnen een verificatieprocedure invoeren waarbij elke SWIFT-betaling boven een bepaald drempelbedrag door de bank dient te worden bevestigd via een terugbelprocedure of via de eigen tracking van SWIFT (GPI), voordat aan hun zijde goederen of middelen worden vrijgegeven. Het opleiden van medewerkers en cliënten is even belangrijk – veel slachtoffers worden misleid doordat zij onvoldoende vertrouwd zijn met bankprocedures. Regelmatige training of circulaires waarin wordt uiteengezet dat “SWIFT-berichten niet gelijkstaan aan contant geld in handen” en waarin voor deze fraudetypologieën wordt gewaarschuwd, kunnen een kritische houding bevorderen. Raadpleeg bij twijfel deskundigen: zoals door fraudebestrijdingsprofessionals wordt aanbevolen, “win bij uw eigen bank informatie in over de exacte werking van elke betaalmethode die een nieuwe tegenpartij voorstelt”. Indien de tegenpartij te goeder trouw handelt, zal zij er geen bezwaar tegen hebben dat u controleert hoe de middelen zullen worden verplaatst. Bedenk ten slotte dat legitieme grote financiële transacties een kritische toetsing doorstaan – fraude vereist geheimhouding en overhaaste beslissingen. Een omgeving waarin vragen en verificatie welkom zijn, schrikt fraudeurs af en voorkomt dat zij u als doelwit kiezen.
Samenvatting
Fraudeschema's die misverstanden over interbancaire geldoverdrachten uitbuiten, herinneren er nadrukkelijk aan dat kennis de beste verdediging is. Door te ontleden hoe deze oplichtingspraktijken werken – van vervalste SWIFT-berichten en fantoom-'grootboekoverdrachten' tot valse compliancevallen – wordt een rode draad zichtbaar: de oplichters rekenen op onwetendheid van het slachtoffer over de werkelijke werking van betalingsverkeer. Deze forensische analyse toont aan dat elke bewering in dergelijke oplichtingspraktijken kan worden weerlegd aan de hand van de werkelijke bankpraktijk, en dat het herkennen van die tegenstrijdigheden slachtoffers kan behoeden voor catastrofale verliezen. De les voor professionals en beleggers is om een financiële bewering nooit zonder meer voor waar aan te nemen, hoeveel bankjargon zij ook bevat. Onafhankelijke verificatie via officiële kanalen en een gezonde scepsis ten aanzien van 'geheime' methoden zullen deze fraudes ontmaskeren. Naarmate de wereldwijde handel en financiën complexer worden, is het van groot belang op de hoogte te blijven van de nieuwste fraudepatronen. Door bewustzijn, due diligence en de beschreven waarborgen te combineren, kunnen potentiële slachtoffers de kostbare val van deze geavanceerde interbancaire overschrijvingsfraude vermijden – en zo de integriteit van hun transacties beschermen tegen zelfs de meest overtuigende misleiding.
Volgende stap
Een kennismaking aanvragen
Vertelt u ons in enkele regels wie u bent en wat u voor ogen heeft. Uw aanvraag gaat rechtstreeks naar de Bank en wordt vertrouwelijk behandeld.
Spreekt u liever met ons? Plan een videoconferentie van 30 minuten.