銀行サービス
決済・送金
決済システム、支払ネットワーク、および銀行間で資金を移動させるメッセージ。
送金限度額
1. RTGS(T2 / Fedwire / CHAPS)
目的:高額かつ時間的制約の厳しい支払
決済:中央銀行マネー、リアルタイム、最終性あり
- 上限額:上限なし(理論上は∞)
- 最低金額:多くの場合100,000 EUR以上(方針によるもので、システム上の要件ではありません)
- 主な用途:銀行間取引、M&A、資金管理、証拠金
- 破綻リスク:ほぼゼロ
T2には上限がありません。制約となるのは、決済口座の流動性と銀行の与信方針のみです。
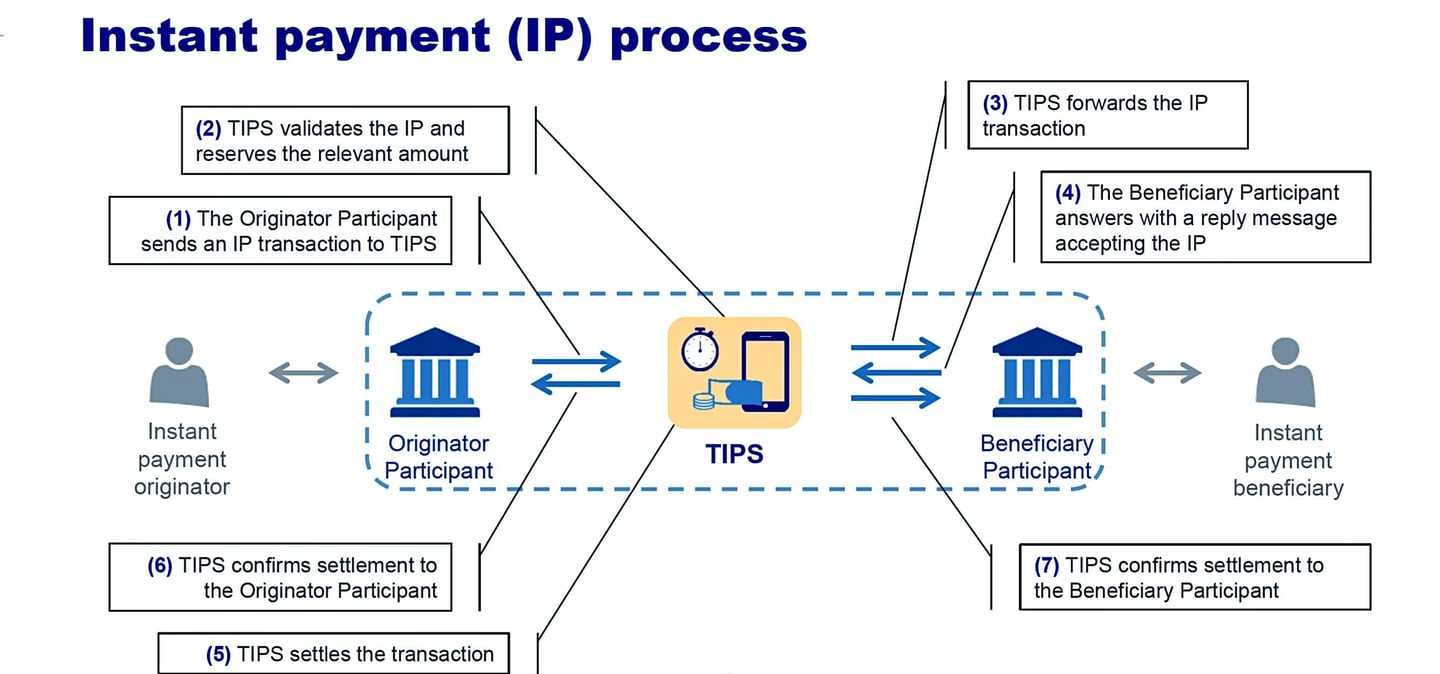
2. TIPS(TARGET Instant Payment Settlement)
目的:欧州全域における小口即時決済
決済:中央銀行マネー、24時間365日
- 上限額:2025年10月以降、制度全体の上限はありません
- 最低金額:EUR 0.01
- 速度:10秒未満
- 不履行リスク:低(流動性に依存)
2025年10月までは、SCT Inst方式による支払の上限は100,000ユーロに設定されておりました。この上限は撤廃され、現在は各銀行が独自に限度額を設定しております。
3. SWIFT(ISO 20022 pacs.008、クロスボーダー)
目的:グローバルなコルレス銀行業務
決済:民間銀行マネー
- 上限額:なし(理論上のシステム上限なし)
- 銀行ごとの上限額:各銀行が個別に設定
- 所要時間:即日から数日
- 不履行リスク:中程度(コルレス先、コンプライアンス)
SWIFTはメッセージングのみを担い、決済機能は有しません。限度額は、銀行のリスク許容度およびコリドーに全面的に左右されます。
4. SEPAクレジット・トランスファー(SCT)
目的:EUR建ての小口および法人向け決済
決済方式:時点ネット決済
- 上限額: 制度上の上限はありません
- 銀行ごとの上限額:各銀行が個別に設定
- 処理速度:当日または翌営業日
- 不履行リスク:低
SCTは、技術的には非常に高額の送金も可能です。ただし、銀行はAML上の理由から、事実上の上限を設けることが多くあります。
5. SEPAインスタント・クレジット・トランスファー(SCT Inst / SEPAインスタント)
目的:EUR建て小口即時決済
決済:TIPSまたは同等のCSM
- 上限金額 | 2025年10月以降、スキームレベルでの上限なし
- 最低金額 | EUR 0.01
- 処理速度 | 10秒以内
- 不履行リスク | 低
EPCは2025年版ルールブックでスキームの上限額を撤廃しましたが、多くの銀行は依然としてより低い内部限度額を適用しています。
6. RTP(米国 - The Clearing House リアルタイム決済)
目的:米国の即時決済
決済:事前入金済み口座
- 上限額 | 10,000,000米ドル(2025年2月以降)
- 最低金額 | 0.01米ドル
- 速度 | 数秒
- 不履行リスク | 低
ネットワーク上限はTCHが設定しております。FedNowは2025年11月にネットワーク上限を1,000万USDに引き上げましたが、各銀行はそれより低い上限を設定することができます。
お客様の口座への外貨送金は、以下の方法でお受け取りいただけます。
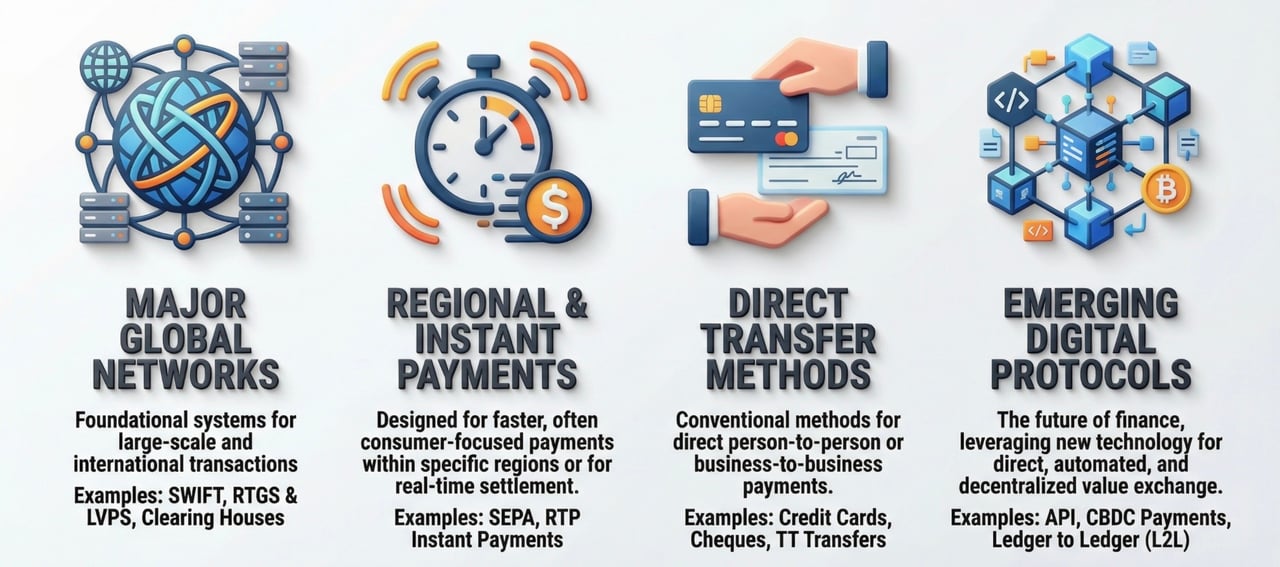
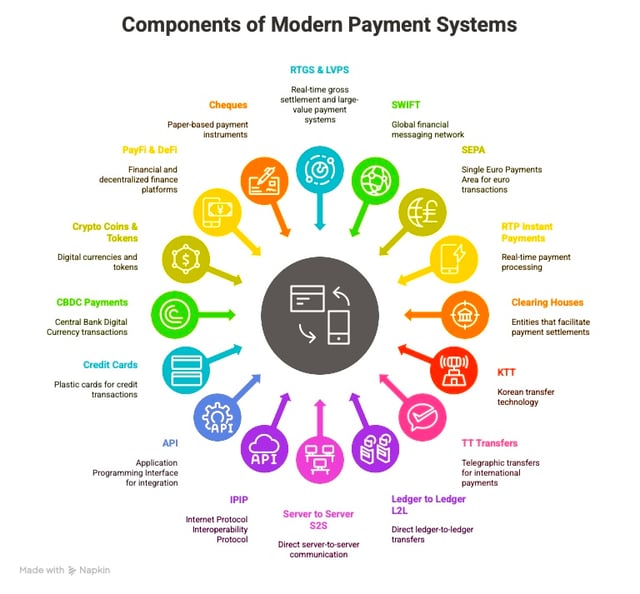
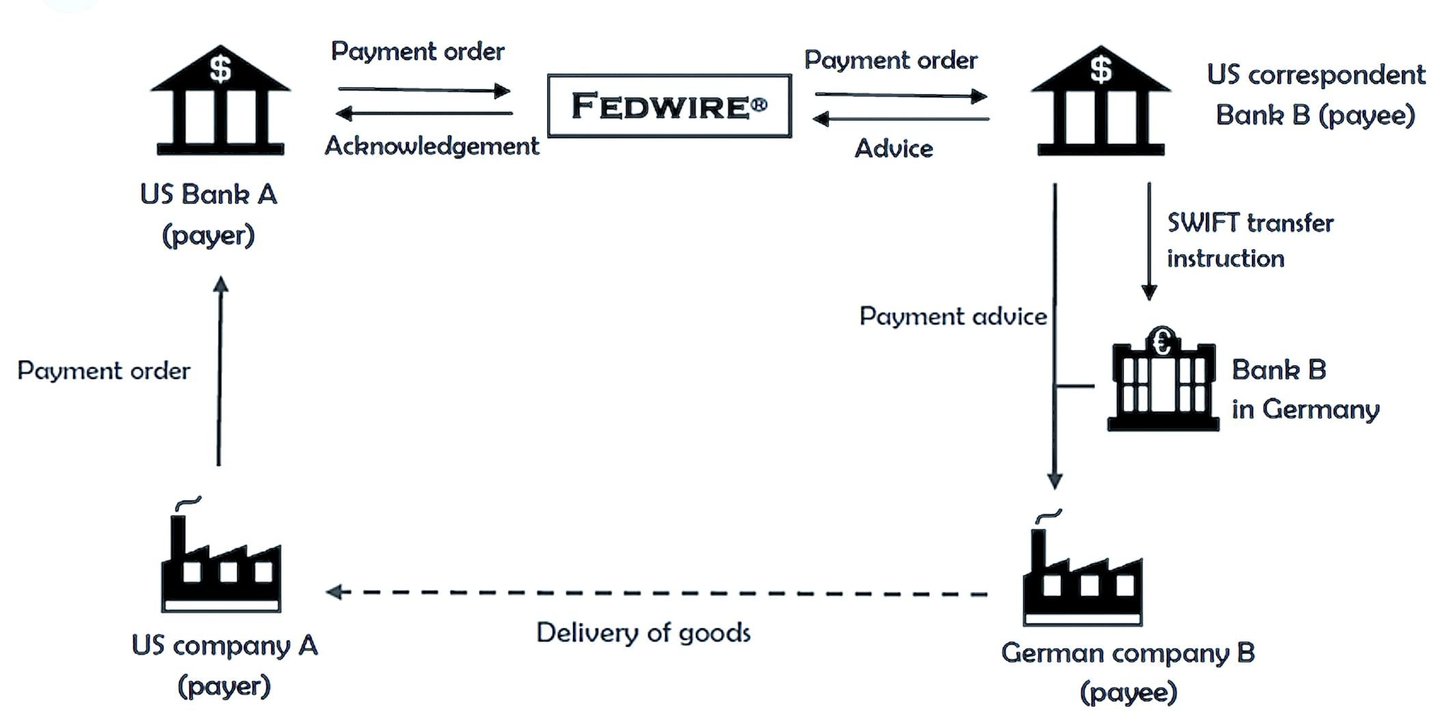
SEPA-SCT、T2(旧TARGET2)、TIPS、Fedwire、CHIPS、KTT(コルレス銀行を経由する資金移動およびpacs.009)ならびに多数のインスタント決済システム
当行のグループ会社であるIFCおよび当行のコルレス口座を通じた後決済(繰延決済)システム
T2S、Clearstream、Euroclear、DTCを通じた証券
RTGS、ACH/SEPAによる決済、および
SWIFT pacs.008/pacs.009、Swiftnet Instant、SWIFT gpi UETR、FX4Cash

銀行はどのように資金を送金するのですか。
クリアリングのプロセス
清算プロセスは金融取引の決済における重要な段階であり、取引の当事者が保護され、取引が円滑に進行することを確保するものです。清算は、次の手順で行われます。
取引情報の交換:
- 送金銀行と受取銀行は、金額、口座番号、その他関連情報などの取引の詳細を交換いたします。
- 取引のネッティング:米国の自動クリアリングハウス(ACH)などのクリアリングハウスは、銀行間の仲介者として機能し、手続を円滑にします。一方の銀行が他方の銀行に対して負う純額を算出することで、一日の間に授受される金額を最小限に抑えます。
- 検証:清算機関が指図内容を検証し、取引の詳細を記録します
- 例外処理:拒否または異議の申立てがあった項目は、当該システムの規則に基づき返却または調査されます
決済プロセス
決済プロセスは、清算プロセスの後に行われ、銀行間での実際の資金移動を伴います。決済プロセスの主な手順は次のとおりです。
- 記録の照合:各銀行は自行の記録を照合し、一方の銀行が他方の銀行に対して負う純額を確定します
- 資金の移転:銀行は、未決済の残高を決済するため、中央銀行またはその他の金融機関に保有する口座間で資金を移転します
- 決済確認:取引が決済され、資金が利用可能となった時点で、決済銀行が加盟店に対して決済確認を行います。
決済ネットワークおよび仲介機関
決済ネットワークおよび仲介機関は、清算・決済手続を円滑に進める上で重要な役割を担っています。決済ネットワークおよび仲介機関の例としては、以下が挙げられます。
- 清算機関: 米国のACHのように、銀行間の仲介役として清算プロセスを円滑にする独立した組織
- 中央銀行のシステム(RTGS):銀行間の支払を中央銀行マネーにより個別かつ最終的に決済します
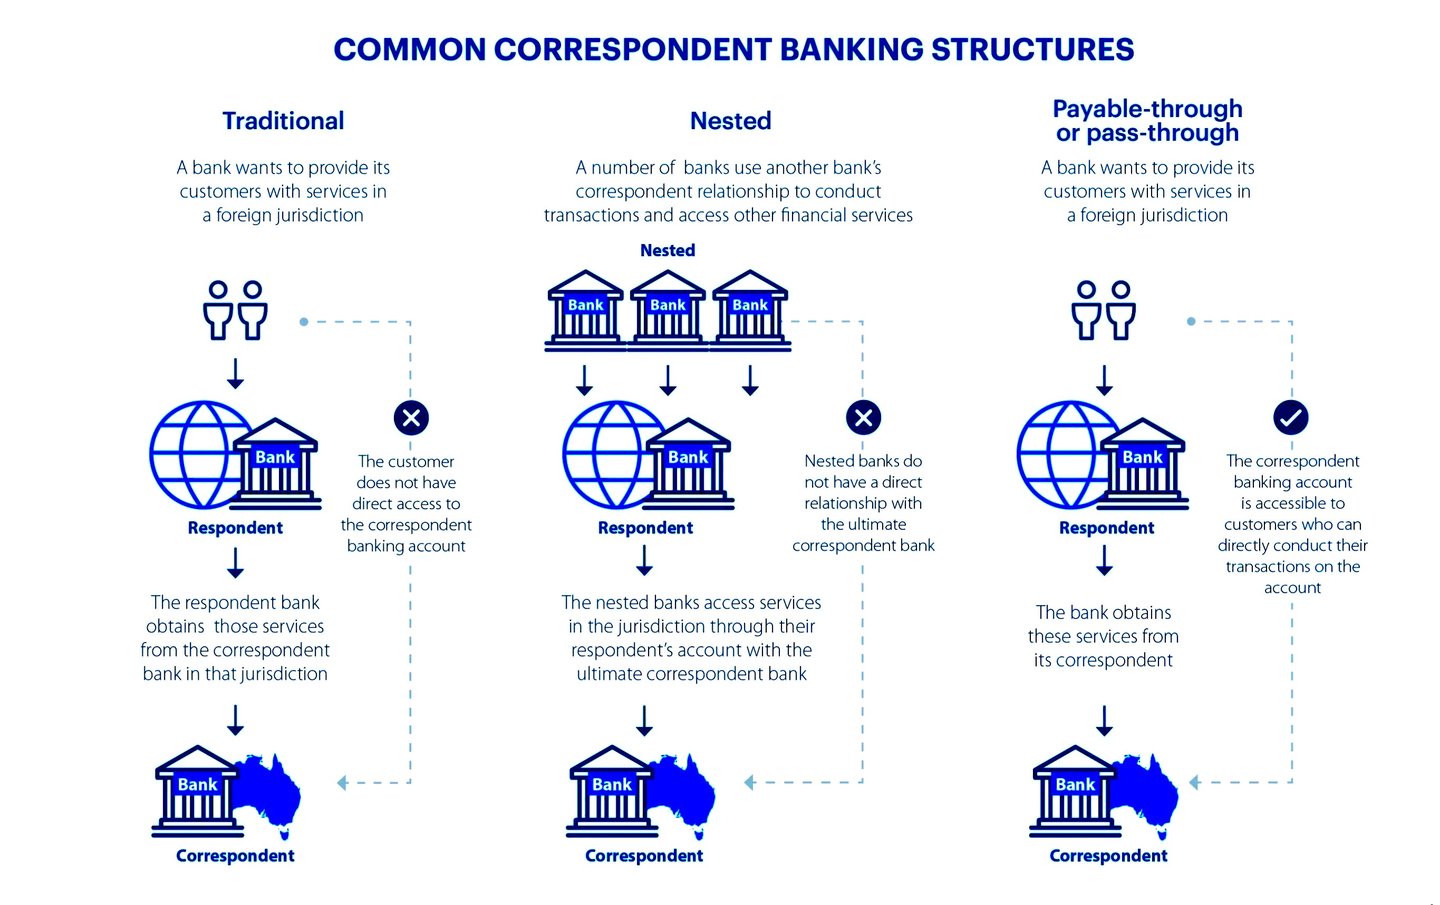
- 仲介銀行:仕向銀行と被仕向銀行の間に介在する銀行で、多くの場合、異なる国に所在し、国際電信送金を円滑に処理する役割を担います。
要約いたしますと、清算・決済のプロセスには、取引情報の交換、資金の検証、記録の照合、そして銀行間での実際の資金移動が含まれます。清算機関、仲介銀行、中央銀行といった決済ネットワークや仲介者が、これらのプロセスを円滑に進めるうえで重要な役割を果たしております。
清算・決済プロセスは、金融規制当局の監督下にあります。規制当局は、これらのプロセスの安全性、健全性および効率性を確保する上で重要な役割を担っております。
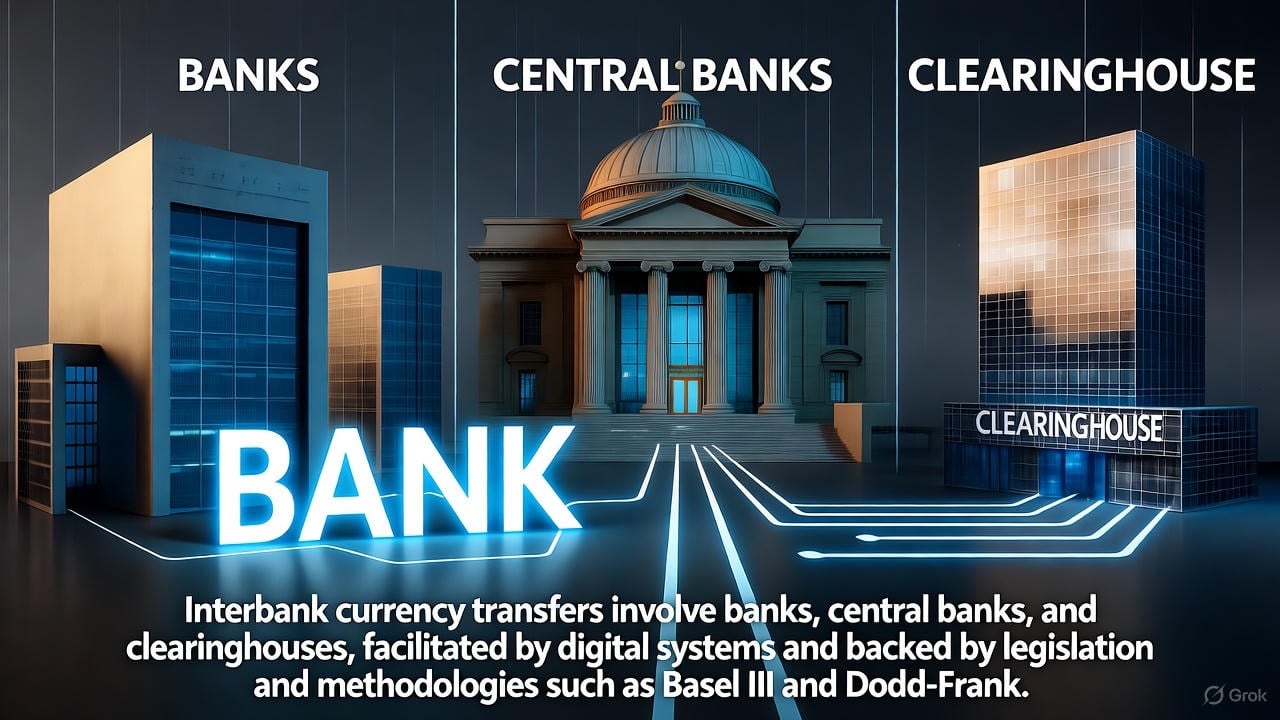
銀行間通貨送金
銀行は、主として貸出を通じて貨幣を創造します。すなわち、銀行が信用(貸付金や住宅ローンなど)を供与すると、それが金融システム内で新たな預金となります。これは、物理的な現金準備を必要とせず、会計上の記帳と銀行システムへの信頼に基づくことから、しばしば「無から」貨幣を創造すると説明されます。銀行間の決済や資金移動のように、銀行間で通貨を移転する場合に、その移転が受け入れられるのは、担保の質や送金元銀行の「名声」のみによるのではなく、信頼、規制の枠組み及び確立された仕組みが組み合わさっているためです。その仕組みを以下に詳しくご説明します。
1. 銀行間の信頼と評判
- 銀行の評判と信用力:銀行の「良い評判」は一定の役割を果たしますが、それは日常的な意味での評判にとどまりません。銀行は高度に規制された環境の下で事業を行っており、その信用力は、規制当局、中央銀行およびカウンターパーティによって監視されています。銀行が銀行間取引に参加できるか否かは、自己資本比率、ストレステスト、Basel IIIなどの規制の遵守を通じて評価される、その安定性に対する認識によって左右されます。
- リスク評価:受取銀行は、他行からの送金を受け入れることに伴うリスクを評価します。このリスクは、標準化されたプロトコルや、信頼できる仲介機関(中央銀行や清算機関など)の関与によって軽減されるのが一般的です。担保の質が低い、またはバランスシートのリスクが高い銀行は、より厳格な審査、より高いコスト(銀行間貸出における高い金利など)に直面するか、一部の取引から排除される場合があります。
2. 中央銀行準備預金および決済システム
- 中央銀行準備預金:銀行間の送金、特に大口の送金は、通常、各銀行が中央銀行(米国では連邦準備制度、ユーロ圏ではユーロシステムのT2など)に保有する口座を通じて決済されます。これらの準備預金は「ベースマネー」とみなされ、中央銀行の直接の債務であるため、最も安全性の高い通貨形態です。A行がB行に送金する場合、多くは中央銀行における両行の口座間で準備預金を移動することにより決済されます。中央銀行準備預金は信用リスクがなく、広く受け入れられているため、受取銀行は当該送金を確実に受け入れることができます。
- 即時グロス決済(RTGS):多くの国では、大口の銀行間送金にRTGSシステム(例:米国のFedwire、ユーロ圏のT2)を利用しています。これらのシステムは、各支払を即時に、確定的かつ取消不能な形で決済しますが、それは仕向銀行に資金、または担保付きの日中与信がある場合に限られます。いったん決済された支払は、仕向銀行のその後の状況にかかわらず、不履行となることはありません。
3. 清算機関及びネッティング
- 清算機関:中央銀行準備預金を通じて直接決済されない取引(例えば、少額の支払や一括処理される取引)については、米国のCHIPS(Clearing House Interbank Payments System)やユーロ圏のEURO1といった清算機関が処理を担います。SWIFTはメッセージを伝送しますが、清算や決済は行いません。清算機関は銀行間の債務を差引計算(ネッティング)することにより、実際に移転が必要となる準備預金の額を減らします。また、厳格な参加基準を設けており、信用力のある銀行のみが参加できるようにしております。
- 担保要件:場合によっては、清算機関は銀行に担保の差入れを求め、リスクを抑制します。銀行の担保が不足している場合、その銀行は清算処理から除外されるか、取引の事前資金手当を求められることがあり、これにより受取銀行側のリスクが限定されます。
4. 担保およびインターバンク貸出
- 銀行間貸借市場:銀行同士が資金を貸し借りする際(例:オーバーナイト市場やレポ取引など)、担保が重要な役割を果たすことが少なくありません。国債などの高品質な担保は、取引相手方リスクを低減するため好まれます。銀行の担保が脆弱である場合、借入コストが上昇するか、借入そのものができなくなる可能性があります。ただし、(融資ではなく)通常の送金取引では、決済が中央銀行準備預金または決済システムを通じて行われるため、担保の関連性は低くなります。
- 中央銀行によるバックストップ:銀行の担保が不十分である場合、またはその信用力に疑義が生じた場合、中央銀行が最後の貸し手として行動することが多くあります。たとえば、公定歩合による貸出(ディスカウント・ウィンドウ)を通じて、経営難の銀行は担保を差し入れて中央銀行から準備預金を借り入れることができ、他の銀行に対する債務の履行を確保できます。
5. 規制当局による監督および資本要件
- 規制の枠組み:銀行は、最低水準の資本および流動性の保有を義務付ける厳格な規制(例:Basel III)のもとで業務を行っています。これらの規制により、銀行は想定される損失を賄うのに十分な資源を確保することとなり、送金を含む銀行の債務が履行されないリスクが低減されます。銀行の担保または財務状況が著しく悪化した場合には、規制当局が介入し、銀行間市場における業務遂行が制限されることがあります。
- システム上の信頼:銀行システムは信頼を基盤としておりますが、この信頼は、送金元銀行の評判のみならず、法的・規制上の枠組みによって裏付けられております。中央銀行および規制当局は銀行が最低基準を満たすよう確保しており、預金保険制度(例:米国のFDIC)により、銀行破綻がシステムに及ぼす影響のリスクはさらに低減されます。
6. 担保または裏付けが脆弱な場合はどうなりますか
- 受入れの制限:銀行の担保の質が低い場合や財務の健全性に疑義がある場合、他の銀行は特定の取引(無担保貸出など)への関与を拒否したり、より質の高い担保を要求したりすることがあります。極端な場合には、銀行がインターバンク市場から締め出されることもあり、2008年の金融危機におけるリーマン・ブラザーズなどの事例がこれに当たります。
- 中央銀行による介入:中央銀行は、流動性の供給や決済の円滑化のために介入し、システムの安定を確保することがあります。たとえば危機の際には、中央銀行は、より質の低い担保を受け入れたり、緊急の資金供給を行ったりして、バランスシートを拡大することがあります。
- 市場規律:担保が脆弱である、または財務状況が良好でない銀行は、借入コストの上昇や銀行間市場からの排除に直面するため、健全な財務運営を維持するインセンティブが働きます。
7. 国際送金とSWIFT
- 国際送金においては、SWIFTのシステムが銀行間の通信を担いますが、実際の決済は、コルレス銀行関係または中央銀行のシステムを通じて行われることが一般的です。コルレス銀行は、外国銀行のために口座を保有することで、国際決済の仲介を行います。これらの関係は、信頼とデューデリジェンスに基づいて構築されており、さらに中央銀行および国際基準(FATFの規制など)により、送金の安全性とコンプライアンスが確保されています。
- 送金銀行の財務状況に懸念がある場合、コルレス銀行は、送金の受け入れに先立ち、事前の資金手当てまたは追加の保証を求めることがあります。
銀行が送金を受け入れる理由
銀行が他行からの送金を受け入れるのは、結局のところ、次の理由によります。
- 中央銀行保証:中央銀行準備預金を通じた決済には、リスクがありません。
- 規制上の監督:厳格な規制と所要資本の要件により、債務不履行の可能性が低減されます。
- 清算機関の仕組み:ネッティングおよび担保要件により、銀行間取引におけるリスクが低減されます。
- システムの安定性:中央銀行は、システム全体の破綻を防ぐ最後の支え手として機能し、システムに対する信認を確保します。
たとえ銀行の担保が脆弱であったり、その貨幣創造が最小限の準備金に基づいていたりする場合でも、受取銀行は、中央銀行、清算機関および規制からなる、より広範なインフラによって保護されます。送金元銀行の「信用」は、現代の銀行システムを支える体系的な信頼と仕組みに比べ、重要性が低くなります。
8. 手法と法制度
本節では、このシステムを支える手法(運用プロセスおよびリスク軽減の技法)と法制度(主要な法律および規制の枠組み)を検討します。これらの要素が、強固で重層的なインフラを形成し、素朴な信頼を、法的に執行可能でリスクの低い取引へと転換しております。信用創造そのもの(部分準備制度に基づく貸出)は準備金要件および資本規制によって規律されますが、送金の受入れは、個々の銀行の健全性よりも、決済の最終性とシステム上の安全装置を優先する決済の仕組みに依拠しております。
このシステムは2008年の金融危機以降、大きく進化し、手法面ではリアルタイム処理とネッティングが重視され、法制度面では資本の強靭性と関連会社の保護に焦点が当てられております。送金元銀行の担保の質が劣る場合(たとえば、低品質の資産)や、創出された信用に実体的な裏付けがない場合でも、受取銀行が送金を受け入れるのは、そのプロセスが中央銀行マネー、多数当事者による保証、およびエコシステム全体にリスクを分散させる法的義務によって裏付けられているためです。
8.1. 銀行間決済およびリスク軽減の基本的手法
銀行間送金は、当事者間で直接行われる交換ではなく、標準化された技術主導の手法を用いて、原子性(全件実行または全件不実行)、確定性(決済完了後は取消不能)、および最小限のエクスポージャーを確保するものです。これらの手法は、決済を質の高い中央銀行の債務またはネッティング後のポジションに移すことで、送金銀行単独の信用力への依存度を低減します。
即時グロス決済(RTGS)システム:
- プロセス:RTGSでは、各取引はネッティングを行わず、中央銀行準備預金を用いて個別かつ即時に決済されます。たとえば米国のFedwire Funds Service(連邦準備制度が運営)では、送金銀行が自行の準備預金口座から引き落とし、受取銀行が自行の口座に入金する処理がリアルタイムで、通常は数秒以内に行われます。これは「ハイパワードマネー」(中央銀行準備預金)を用いるもので、国家に対する直接の請求権であるため、カウンターパーティリスクの影響を受けません。
- 担保の活用:銀行の準備預金が不足する場合、国債などの適格証券を担保とする日中当座貸越(日中信用)により、中央銀行に担保を差し入れることができます。担保は中央銀行が設定するヘアカット(リスクに応じた評価掛け目)で評価され、定期的に再評価されます。
- リスクの軽減:ネッティングを行わないため債務が累積することはなく、送金銀行が日中に破綻した場合でも、中央銀行は日中信用の供与にあたり差し入れられた担保によって保護されます。送金は準備預金によって「事前に資金手当て」されているため、民間の担保力が弱い銀行であっても、送金の受入れが確保されます。
- 各国・地域の類似制度:T2(ユーロ圏)およびCHAPS(英国)も同様の原則に従い、より豊富な決済情報を扱うためにISO 20022のメッセージングを使用しています。
時点ネット決済(DNS)システムによるネッティングおよび多国間クリアリング:
- プロセス:米ドルのCHIPS(Clearing House Interbank Payments System)やユーロのEuro1などのシステムでは、取引は一日を通じてまとめられ、多角的にネッティングされます。総受払額は相殺され(例:A銀行がB銀行に1億ドルの支払義務を負う一方、B銀行から8,000万ドルを受け取る場合、ネット2,000万ドルとなります)、必要な流動性が大幅に削減されます。CHIPSは事前に資金を積み立てた残高で運営され、日中を通じて継続的に決済を行い、営業日終了時にFedwireを通じて資金を手当てします。EURO1の決済はT2で行われます。
- 担保管理の手法:参加者は担保(現金または証券)を共有プールに差し入れ、トライパーティ・カストディアン(例:BNY)がこれを管理します。最適化ツールにより担保が効率的に配分され、遊休資産が最小化されます。銀行のポジションが上限を超えた場合は、流動性ペナルティの対象となるか、参加から除外されます。SWIFTの担保管理メッセージ(MT5xxシリーズ、ISO 20022へ移行中)により、差入れ、評価、差替えの指図が自動化されます。
- 脆弱な担保の取扱い:ネッティングによって個別のリスクは希釈されるため、ある銀行の資産の質の低さが他の参加者に直接影響を及ぼすことはありません。EURO1などのシステムは担保付きの流動性プールを維持しており、参加者が債務不履行に陥っても決済が完了するようになっています。証券・デリバティブの中央清算機関は、デフォルト・ファンドと損失分担の階層構造(ウォーターフォール)を用いています。
クロスボーダーのメッセージングおよび決済(SWIFTおよびコルレス銀行業務):
- プロセス:SWIFTは決済システムではなく、支払指図のための安全なメッセージングネットワーク(11,000を超える金融機関が利用)です。送金はpacs.008メッセージ(ISO 20022形式。従来のMT103に相当)から開始され、コルレス銀行(たとえば、外国銀行のノストロ口座を保有するCitibankなど)を経由して送信されます。実際の決済にはRTGS/DNSの接続が用いられます。
- 担保およびリスク管理:外国為替連動型の送金では、CLS(Continuous Linked Settlement)が外為取引の双方の決済を一体として相殺し、ヘルシュタット・リスク(時差による決済のずれ)を低減します。担保は日次の時価評価および変動証拠金により管理され、未清算デリバティブについてはEMIRおよびドッド・フランク法の規則に基づき当初証拠金が求められます。
- 受入れの仕組み:コルレス先は、KYC/AMLの確認を行い、与信枠に基づいてエクスポージャーの上限を設定します。これは、担保の差入れを規律する二者間のクレジット・サポート・アネックス(CSA)により裏付けられます。
日中流動性およびストレステストの手法:
- 銀行は、必要資金を予測するために、「流動性の再利用」(決済済みの資金を日中に再利用すること)およびストレステスト(信頼水準99%のシナリオを模擬するバリュー・アット・リスク(VaR)モデルなど)を用いております。中央銀行は、担保を条件とする日中与信および翌日物貸出制度を提供しており、その一例が米国連邦準備制度の割引窓口(プライマリー・クレジット。金利は、フェデラル・ファンド・レートの誘導目標レンジの上限に設定されます)です。
これらの手法により、送金は送金人に対する信用に基づく賭けではなく、リスク中立的な経路を通じて設計された仕組みとなるため、受け入れられます。担保が脆弱な場合には、取引が拒否されるのではなく、自動化された安全措置が作動します。
8.2. 受入れ、担保およびシステミックな信頼を規律する主要な法令
法令は、これらの手法を成文化し、レジリエンスを高めるため、資本、流動性および開示に関する最低基準を義務付けております。これにより、リスクは個々の銀行から規制を受ける主体(中央銀行、清算機関)へ移転され、規制を遵守するネットワーク内では受入れが義務となります。バーゼルIIIやドッド・フランク法といった2008年の金融危機後の改革は、質の低い担保が連鎖的な破綻を引き起こしかねない「大き過ぎて潰せない」という力学に、明確に対処したものです。
Basel III枠組み(国際基準、各国で国内実施):
- 主な規定:バーゼル銀行監督委員会(BCBS)が策定した本規制は、銀行に対し、普通株式等Tier 1を少なくとも4.5%(バーゼルIIにおけるコアTier 1の2%から引き上げ)、Tier 1を6%、総自己資本を8%保有することを求め、これに加えて2.5%の資本保全バッファー、最大2.5%のカウンターシクリカル・バッファー、およびシステム上重要な銀行に対する上乗せ規制を課しています。流動性規制には、流動性カバレッジ比率(LCR:30日間のストレス時に対する適格流動資産100%)および安定調達比率(NSFR:長期資産に対する安定調達100%)が含まれます。
- 送金および担保への影響:信用力の低い与信先に起因する損失を銀行が吸収し、破綻を回避できるようにすることで、銀行間市場における波及リスクを低減し、信頼性を高めます。適格流動資産は適格基準を満たす必要があります(レベル1:現金、中央銀行準備金およびリスクウェイト0%のソブリン債でヘアカットなし、レベル2A:ヘアカット15%、レベル2B:ヘアカット25~50%)。米国ではドッド・フランク法に基づく強化健全性基準による実施が、外国銀行にも適用されます。
- レバレッジ:最低3%のレバレッジ比率(グローバルなシステム上重要な銀行にはより高い比率)により、リスクウェイトにかかわらず、バランスシートの拡大が制限されます。
ドッド=フランク・ウォール街改革・消費者保護法(2010年、米国):
- 主な規定:第I編は、システミックリスクを監視する金融安定監督評議会(FSOC)を設置し、第II編は、破綻の危機に瀕した銀行の秩序ある清算を可能にします。大規模銀行に対してストレステストおよび破綻処理計画(いわゆる「リビング・ウィル」)を義務付けており、当初500億米ドルであった対象基準は2018年に2,500億米ドルに引き上げられ、1,000億米ドル以上の銀行については連邦準備制度理事会の裁量とされています。
- 銀行間の信頼への影響:デリバティブ取引の中央清算を義務付けること(二者間の担保をめぐる紛争の減少)、およびボルカー・ルール(リスクの高い資産の積み上がりを抑えるための自己勘定取引の制限)を定めております。資金移動については、連邦準備制度による決済システムの監督を強化し、RTGSおよびCHIPSへの準拠を確保します。関連会社との取引制限(レギュレーションW)により、リスクの波及を防止します。単一の関連会社との対象取引は資本の10%(関連会社全体では20%)を上限とし、与信には担保の設定が必要です。
- 担保に関する詳細:連邦準備法第23A条および第23B条(1933年施行)を、関連会社とのデリバティブおよび証券貸借に拡張するものです。関連会社向け与信は、100%(政府証券)から130%(株式その他の資産)の担保で保全されなければなりません。これにより、信用力の弱い先への「裏口」を通じた資金移転を防止します。
- より広範な影響:金融の安定性は高まりましたが、中小規模の銀行にとってはコンプライアンス費用が増加しました。2023年の地方銀行の取り付け騒ぎ(例:SVB)を完全には防げなかったとの指摘もあり、監督、流動性規制および破綻処理計画の見直しが進められています。
レギュレーションW(12 CFR Part 223、連邦準備法第23A条および第23B条の施行規則):
- 詳細:関連会社に対する与信供与を制限し(例:数量上限10%、総額上限20%)、貸出に担保を義務付けています(例:債務については100%、株式については130%)。リスクの低い取引は適用除外とされますが、取引条件は独立当事者間取引の条件によらなければなりません。
- 受入れにおける役割:アフィリエイトの不正利用によって銀行間送金が損なわれることを防ぎます。違反には罰則が科され、ネットワークの健全性が維持されます。
その他の基本的な法令:
- 連邦準備法(1913年):第16条は連邦準備銀行券の発行に際して担保を求めており、第10B条および第13条は銀行に対する担保付貸付を規律しています。
- 連邦預金保険公社改善法(1991年):早期是正措置(PCA)の基準により、自己資本比率が2%の水準で当局の介入が義務付けられるため、財務基盤の弱い銀行が過度に送金を拡大することが防止されます。
- 欧州における対応制度:資本要求規則(CRR)はBasel IIIを実施するものであり、決済ファイナリティ指令(98/26/EC)は、T2などの指定された決済システムにおける支払の確定性を保護するものです。
8.3. 裏付けが脆弱であっても受容が確保されるよう、法令と方法論がどのように相互作用するか
- 重層的な保護措置:資本規制および流動性規制により、銀行が質の低い資産に依存できる範囲が制限されています。決済システムでは、中央銀行マネーまたは担保との引換えにより決済が行われます。また、中央銀行は最後の貸し手として金融システムを支えています。
- 執行および制裁:違反した場合は、民事制裁金、決済システムへのアクセス制限または喪失につながります。
- 危機から得られた教訓:2023年の銀行セクターの混乱の際、米連邦準備制度理事会(FRB)の銀行定期資金供給プログラム(BTFP)は、満期保有目的の証券を額面の100%で受け入れ、ヘイカットを適用しませんでした。これは、緊急時の権限を通じた法制度の柔軟性を示すものです。
- 課題と進展:ISO 20022の導入(Fedwire Funds Serviceでは2025年7月以降、SWIFTによる国際送金では2025年11月以降)によりデータ品質は向上しますが、地政学的リスク(例:SWIFTからの排除)は脆弱性を浮き彫りにしています。
この枠組みによって、制度は強靭なものとなっています。「何もないところから」創出される信用は、単なる信頼のみに基づいて受け入れられているのではなく、法令に定められた厳格さと方法論上の精緻さによって受け入れられているのです。
通貨送金に関する制約について
高額の金融取引の分野では、銀行や機関の間での資金移動を円滑に行うため、さまざまなシステムが整備されています。各システムは、それぞれ固有の規則、限度額および複雑さを有しており、国内の高速決済から厳格なコンプライアンス確認を要する国際送金に至るまで、多様な種類の取引を処理できるよう設計されています。本稿では、RTGS、SWIFT、SEPA、RTPの4つの主要なシステムにおいて、大口資金移動がどのように管理されているかを考察します。
RTGS:限度額なし、高速送金
即時グロス決済(RTGS)システムは、高額の資金移動を目的として設計されており、送金可能な金額に公式な上限はありません。このシステムは世界各国で利用されており、米国では連邦準備制度(Fedwire)、英国ではイングランド銀行(CHAPS)といった中央銀行が運営する場合が多く見られます。
RTGSはリアルタイムで運営されるため、取引は発生の都度個別に決済され、支払いがまとめて処理されることはありません。「グロス」とは、各取引が他の支払いと相殺されることなく単独で決済されることを意味します。これにより資金は直ちに移動し、取引が完了した時点で、その決済は最終的かつ取消不能となります。
RTGSはリアルタイム性と高額取引への対応を特長としており、数十億ドルまたはユーロ規模の取引に最適です。大口の銀行間送金、企業間支払、証券取引では、その迅速性と確実性から、RTGSが頻繁に利用されます。
SWIFT:銀行が設ける実務上の限界
SWIFT(Society for Worldwide Interbank Financial Telecommunication)ネットワークは、国際銀行間通信の基盤であり、金融機関間の国境を越える決済を支えています。SWIFT自体は取引限度額を一律には定めておりませんが、特に高額の送金においては、実務上の限度が適用されることが少なくありません。
極めて高額な取引については、リスク管理、コンプライアンスおよび流動性管理の観点から、銀行は通常よりも厳格な審査を行います。銀行は、こうした取引を制限したり、承認に通常よりも時間を要したりする場合があります。特に、複数の中継銀行が関与する国際送金では、手続きがより複雑になる可能性があるため、こうした制限や追加の承認時間が生じる場合があります。
マネー・ローンダリングの防止、規制遵守の確保および信用リスクの軽減のために複数の確認が必要となることから、非常に高額の送金は、コルレス銀行の連鎖を通じて行う場合、手続がより煩雑になることがあります。こうした実務上の制約は、SWIFTではなく、各金融機関によって課されるものです。
SEPA:上限額は一様ではなく、特にインスタント送金で異なります
単一ユーロ決済圏(SEPA)は、欧州36か国超にわたるユーロ建て決済を円滑にする枠組みです。SEPAは、SEPAクレジット・トランスファー(SCT)とSEPAインスタント・クレジット・トランスファー(SCT Inst)という二つの主要な取引類型により運営されています。
- SEPAクレジット・トランスファー(SCT):通常、正式な限度額はなく、ユーロ建ての高額な支払いでも、SEPA参加国内であれば問題なく送金することができます。ただし、各銀行が内部方針に基づき独自の限度額を設定する場合があります。
- SEPAインスタント・クレジット・トランスファー(SCT Inst):当初は15,000ユーロ、その後100,000ユーロを上限としておりましたが、2025年10月以降、本スキームには上限額がありません。金融機関は独自の限度額を設定することができ、支払人は「インスタント・ペイメント規則」に基づき個別の限度額を設定することができます。
SEPAは欧州域内の国境を越える支払に広く利用されており、SCT Instはユーロの即時送金における標準となっています。
RTP:米国および欧州における限度額
リアルタイム決済(RTP)システムは、資金を即時に移動させ、利用者が送金された資金に直ちにアクセスできる点から、ますます普及しています。これらのシステムは現在、米国および欧州の一部で稼働していますが、送金には所定の限度額が設けられています。
- 米国RTP:米国のRTPネットワークは、The Clearing Houseが運営しており、支払いの即時決済を可能にします。2025年2月以降、1取引あたりの送金上限額は1,000万米ドルです。このシステムは、企業間(B2B)支払い、給与支払い、消費者取引で広く利用されておりますが、上限額は参加銀行の内部方針によって異なる場合があります。
- 欧州のRTPシステム:欧州のリアルタイム決済環境には、SEPAインスタント・クレジット・トランスファー(前述のとおり、スキーム全体としての上限額は設けられておりません)などのサービスがあります。SEPA Instに加え、英国(ファスター・ペイメンツ・システム)のように、各国にもRTPの枠組みがありますが、独自の上限が設けられている場合があり、ファスター・ペイメンツでは一般に25万ポンドから100万ポンドの範囲となっております。
柔軟性と実務上の制約
RTGSシステムは公式な上限なく数十億単位の資金を移動できるよう設計されていますが、コルレス送金およびSEPA決済には、非常に大口の金額について実務上の制約があります。これは多くの場合、システム上の制限ではなく、コンプライアンス、流動性、リスク管理上の要件によるものです。一方、米国および欧州のリアルタイム決済(RTP)システムは、即時決済機能を提供しており、上限は比較的高いものの明確に定められています。例えば、米国のRTPおよびFedNowの上限は1,000万米ドルです。
各決済システムはそれぞれ異なるニーズに対応しており、RTGSは高額かつリアルタイムの取引に優れ、SWIFTとSEPAは大口送金の処理と、規制および流動性への配慮との均衡を図っております。大口の資金取引を行う金融機関や事業者にとって、これらのシステムの実務上の限界を理解することは不可欠です。
IPID(国際決済識別子)
国際決済の識別には複数の仕組みおよび識別子が用いられており、国境を越える取引における透明性、追跡可能性およびコンプライアンスを確保しております。以下は、国際決済において用いられる主な識別子です。
1. 固有のエンドツーエンド取引参照番号(UETR) – SWIFT gpi
- SWIFT gpi(Global Payments Innovation)による送金で使用されます。
- 支払をリアルタイムで追跡する、36文字からなる世界で一意の参照番号です。
- 銀行および企業が、複数の金融機関にまたがる国際送金の状況を追跡できるようにします。
2. SWIFTメッセージ参照(SWIFT MT/MX)
- すべてのSwift支払メッセージ(pacs.008、pacs.009、旧MT 103およびMT 202)には、送信者固有の参照番号が付されております。
- これにより、銀行および規制当局は、SWIFTネットワーク上の支払いを追跡することができます。
3. IBAN(International Bank Account Number:国際銀行口座番号)
- 多くの国、とりわけSEPA(単一ユーロ決済圏)の取引で用いられる、標準化された銀行口座形式です。
- 国際送金における正確性を確保します。
4. BIC/SWIFTコード(銀行識別コード)
- 国際取引において特定の銀行を識別します。
- 金融機関間で支払いの送金経路を正しく指定するために使用されます。
5. 支払指図ID/取引参照番号
- ほとんどの銀行は、国際送金ごとに固有の取引参照番号(TRN)を発行します。
- これにより、お客様は送金の処理状況を確認することができます。
6. ISO 20022 メッセージID
- SEPA、FedNow、T2など、ISO 20022に基づく決済システムでは、各取引に追跡用のメッセージ識別子(MsgID)が付されます。
- 決済メッセージングにおける世界標準となりつつあります。
7. 中央銀行の決済識別子
- 一部の国では、国際取引向けに次のような固有の識別子を発行しています。
- 米国におけるFedWireのIMAD/OMAD
- 英国のCHAPS UID。
- 各国のRTGSシステムにおける参照番号。
8. 暗号資産およびブロックチェーン取引のハッシュ値
- 暗号資産やステーブルコインを用いた国際送金では、ブロックチェーン台帳上で送金を追跡するために、トランザクションハッシュ(TXID)が使用されます。
世界共通の支払IDは存在するか
国際決済を識別する単一の世界共通IDは存在しませんが、UETR(SWIFT gpi)およびISO 20022の識別子が、標準化された世界的な追跡の仕組みに最も近いものです。
銀行間でどのようなものを移転できますか。
銀行の資産:
- 現金および現金同等物:即時またはほぼ即時に利用できる資金です。現金、他行への預け金、短期国債のような流動性の高い有価証券が含まれます。
- 投資/有価証券:銀行が収益を得る目的で投資する金融商品であり、国債・社債、株式その他の有価証券などが含まれます。
- 貸出金および前貸金:銀行がお客様に貸し付ける資金であり、利息収入を生み出します。個人向けローン、住宅ローン、事業向け融資、クレジットカード残高、当座貸越などが含まれます。
- 固定資産: 建物、土地、設備、備品など、銀行が所有する有形の資産を指します。
- 無形資産: ソフトウェア、特許、商標、のれんなど、物理的な実体を持たない資産が含まれます。
- その他の資産:未収利息、繰延税金資産、デリバティブ金融商品などが含まれる場合があります。
銀行の負債:
- 預金:個人および法人が銀行に預けている資金です。当座預金、普通預金および定期預金が含まれます。銀行は、預金者に対して、要求に応じて、または特定の満期日にこれらの資金を返還する義務を負っているため、預金は負債に該当します。
- 借入資金:銀行が他の金融機関や中央銀行から借り入れる資金、または債務証券の発行により調達する資金です。
- 債務証券: 銀行が資金を調達するために発行する債券その他の形態の債務です。銀行は、債券保有者に対し、元本および利息を返済する義務を負います。
- その他の負債: 未払費用、買掛金、繰延税金負債、貸倒引当金、デリバティブ金融商品などが含まれます。
- 劣後債務:銀行が破綻した場合に、他のすべての債務が弁済された後でなければ弁済されない債務です。
銀行の自己資本:
- 普通株式: 銀行の所有者が保有する株式資本です。議決権を有し、配当を受け取る場合があります。
- 優先株式: この種の株式は、普通株式よりも利益および資産に対する優先的な請求権を有しますが、通常は議決権を伴いません。
- 利益剰余金:銀行が長年にわたり積み上げた純利益のうち、配当として分配せず、事業に再投資することを選択したものです。
- 自己株式:当行が市場から買い戻した自行の株式です。
- その他の包括利益:投資やヘッジ手段の一部の再評価など、損益にまだ認識されていない利得および損失。
- 非支配持分(少数株主持分):子会社の純資産のうち、親会社が直接または子会社を通じて間接的に所有していない持分に帰属する部分をいいます。

次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。