
決済・送金
SEPA
STEP2 SEPA Credit Transfer(SCT)
EBA Clearingが提供するSTEP2 SEPAクレジット・トランスファー(SCT)サービス。
SEPAは、欧州域内の電子決済取引を簡素化・標準化することを目的とした欧州連合(EU)の取組みです。SEPAの対象は、EUおよび欧州経済領域(EEA)の全加盟国に加え、スイス、英国、モナコ、サンマリノ、アンドラ、バチカン市国などの参加国に及びます。SEPAの主な目的は、ユーロ建て決済のための単一の統合市場を創設し、国境を越える取引を国内取引と同様に容易かつ効率的に行えるようにすることです。SEPAの仕組みには、クレジット・トランスファー(SCT)、即時クレジット・トランスファー(SCT Inst)、ダイレクト・デビット(SDD CoreおよびSDD B2B)が含まれます。
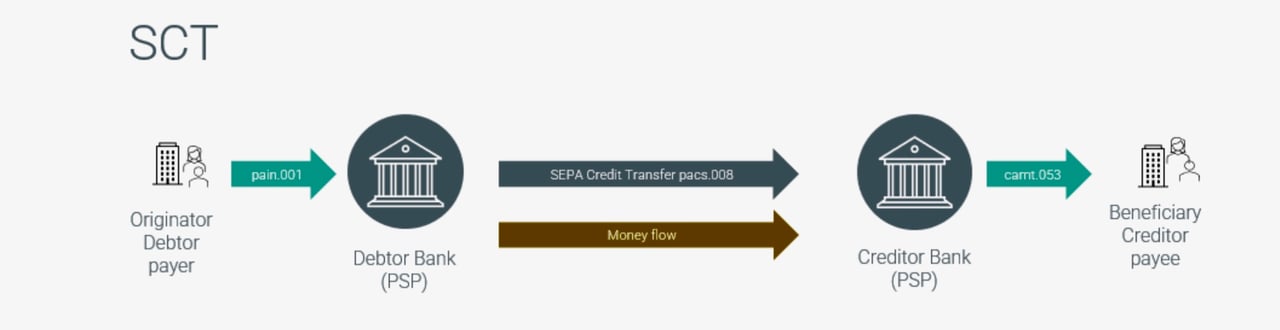
STEP2 SEPAクレジット・トランスファー(SCT)サービスは、銀行が所有する汎欧州決済インフラ提供機関であるEBA Clearingが運営する、汎欧州型の自動決済機関(PE-ACH)です。SCTサービスにより、銀行および金融機関は、SEPA圏全域でSEPA決済の送受信を行うことができます。
STEP2 SCTサービスの仕組みは次のとおりです。
- 汎欧州的な到達範囲:SCTサービスにより、参加銀行はSEPAクレジット・トランスファーを送受信でき、SEPA圏内の他のすべての金融機関に到達することができます。これにより、ユーロ建ての支払を国境を越えて円滑に行うことが可能となります。
- 回復力と災害復旧:SCTサービスは、高い回復力と完全な災害復旧機能を備えて設計されており、技術的な障害や不具合が生じた場合でも、SEPA決済の処理を継続的、安全かつ効率的に行えるようにしております。
- T2における決済:SCTサービスの参加者は、STEP2上のポジションをT2を通じて決済します。T2は、ユーロ建ての大口決済のためのユーロシステムの即時グロス決済(RTGS)システムです。STEP2はまず各参加者について二者間のグロス・ポジションを作成し、これを通知します。次に、多者間のネット・ポジションを算出し、付随システム決済手続を通じてT2で決済します。
- 照合用メッセージ:参加者は、照合の目的で、T2からISO 20022形式の通知および取引明細(camt.054、camt.053)を受信することができます。これらのメッセージは、取引確認、口座明細および残高報告を提供し、参加者が自らの口座取引を確認・照合する際に役立ちます。
要約しますと、SEPAは、欧州域内の電子決済取引を簡素化・標準化し、国境を越える支払いを国内の支払いと同様に容易にすることを目的としたEUの取り組みです。EBA ClearingのSTEP2 SCTサービスは、銀行および金融機関がSEPA圏内でSEPAクレジット・トランスファーを送受信できるようにする、汎欧州の自動決済機関(Automated Clearing House)です。このサービスは高い耐障害性と災害復旧機能を備えて運営され、参加者のポジションをT2で決済することにより、ユーロ建ての国境を越える取引を安全、効率的かつ円滑に行うことを可能にします。
Step2-T 処理モード
STEP2-T
欧州SEPA決済クリアリングの要
STEP2-Tは、ユーロ建ての大量決済を処理するために設計された、欧州全域の大規模リテール決済システムです。EBA CLEARINGが運営しており、欧州の決済市場インフラにおける重要な構成要素として、欧州経済領域(EEA)全域における調和の取れたキャッシュレス決済の実現に中心的な役割を果たしております。
本プラットフォームは、SEPAクレジット・トランスファー(SCT)およびSEPAダイレクト・デビット(SDD)に対応しており、ユーロ建てのクロスボーダー決済および国内決済のために、高度に自動化され、標準化された、堅牢な清算環境を提供します。
主要事項の概要
- システム運営者:EBA CLEARING
- 当初の開始時期:2003年4月
- 主な機能:SEPA振込(クレジット・トランスファー)およびSEPA口座引落(ダイレクト・デビット)のクリアリング
- 参加者:直接参加者、およびSEPA圏内で間接的に到達可能な銀行
- 決済通貨:ユーロ(EUR)
背景と沿革
STEP2は、2003年に欧州初の汎欧州自動決済機関(PE-ACH)として導入され、新たに生まれつつあった単一ユーロ決済圏(SEPA)を支えることを明確な目的としておりました。その創設は、各国の決済システムが分断されている状況に対応するものであり、銀行が国境を越えるユーロ建て支払を国内取引と同等の効率で処理することを可能にしました。
同プラットフォームは、取扱量の増加や追加の清算サイクルに対応するため、その後も複数回にわたり拡張および再設計が行われてきました。
機能設計および運営モデル
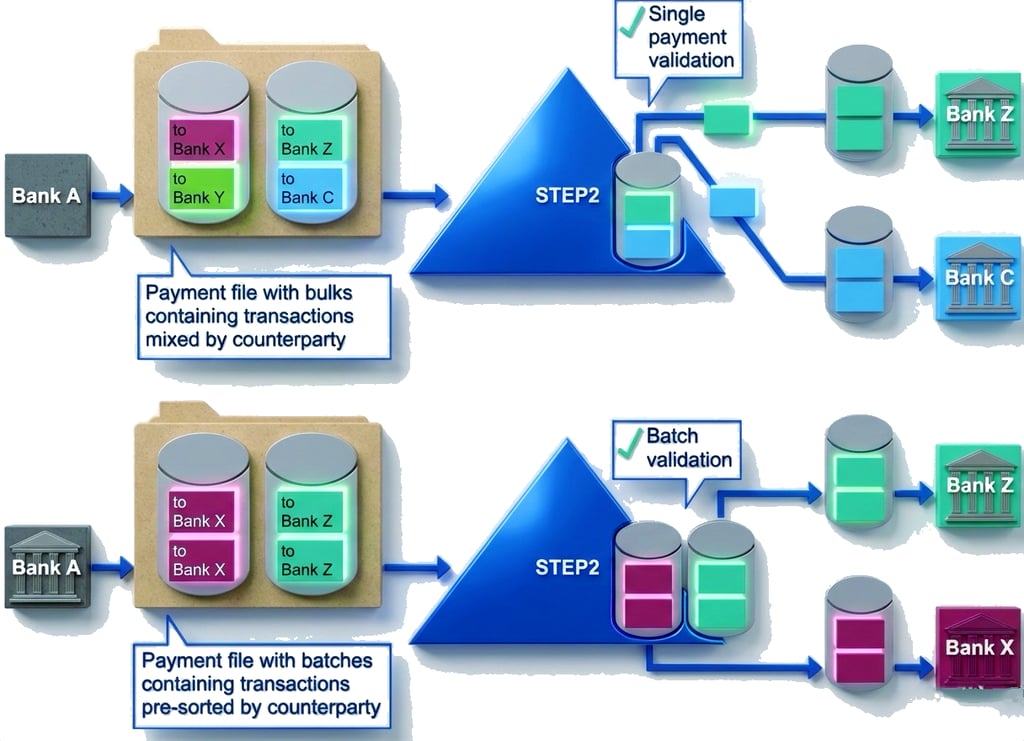
STEP2-Tは、大量の小口決済処理向けに設計されています。SEPAクレジット・トランスファーおよびSEPAダイレクト・デビットを、1営業日に複数回の決済サイクルで清算します。
主な構造上の特徴は次のとおりです。
- 高度な自動化:手作業による介入を最小限に抑えたストレートスルー処理。
- 標準化されたメッセージング:ISO 20022形式に完全に準拠し、各管轄地にわたる相互運用性と一貫性を確保します。
- 運用上の稼働状況:T2の営業日にクリアリングサイクルを実施し、中央銀行マネーで決済します。
STEP2-Tは清算機関であり、RTGSシステムではありません。ポジションをネッティングし、T2において中央銀行マネーで決済します。
戦略的重要性と市場統合
STEP2-Tは、欧州の決済市場の統合を大きく前進させるものです。SEPAの決済手段に対する単一かつ調和の取れた清算基盤を提供することで、各国間の障壁を取り除き、処理コストを削減し、銀行と法人利用者の双方にとっての透明性を高めます。
本システムは他のSEPA清算機関との相互運用が可能であり、T2で決済されます。
給与や仕入先への支払から消費者向け口座振替に至るまで、SEPA取引の大きな割合を処理しております。
欧州の決済環境における現状
STEP2-Tは、最大級のSEPA決済清算プラットフォームの一つです。2017年11月に開始されたEBA CLEARINGのインスタント決済システムRT1が、これを補完しております。
RT1はインスタント決済を処理し、STEP2-Tは即時性を要しない小口決済を処理します。
SEPAインスタント・クレジット・トランスファー
EUにおいて、ユーロ建ての即時クレジット・トランスファーは、2017年11月に開始された欧州決済評議会(European Payments Council)のSEPAインスタント・クレジット・トランスファー・スキーム(SCT Inst)に従います。このサービスは、1日24時間、年365日ご利用いただけます。受取人の決済サービス提供者(PSP)は、資金が受取人にとって利用可能な状態になったかどうかを10秒以内に確認しなければなりません。このスキームには、現在、上限金額は設けられておりません。即時決済規則(Instant Payments Regulation)(EU)2024/886に基づき、ユーロ圏のPSPは、2025年1月以降は即時決済を受け取ることができ、2025年10月以降は送金することができなければならず、その料金は通常のクレジット・トランスファーより高くしてはならず、受取人確認(Verification of Payee)を伴うものとされています。

SEPAダイレクトデビット(SDD)
SEPAダイレクトデビット(SDD)
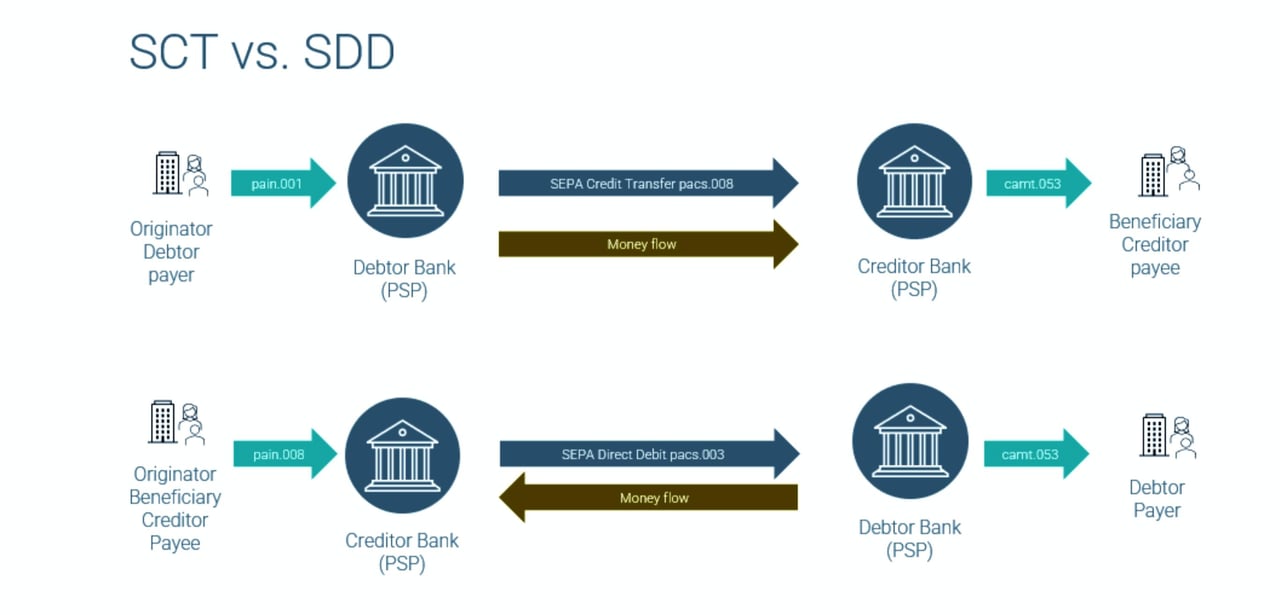
SEPAダイレクトデビットは、単一ユーロ決済圏(SEPA)における支払手段であり、企業や個人がSEPA圏内のいずれの国にある債務者の銀行口座からも、ユーロ建ての支払を回収することを可能にします。標準化された枠組みを確立することで、国境を越える口座振替取引を簡素化し、債権者と債務者の双方にとって手続を簡便にします。
SEPAダイレクトデビット・スキームには、主として2つの種類があります。
- SEPA Direct Debit Core(SDD Core):このスキームは、消費者取引と企業間取引の双方を対象としています。このスキームでは、債務者は、承認済みの引落しについては8週間以内であれば理由を示すことなく返金を請求でき、承認されていない引落しについては13か月以内に返金を請求できます。
- SEPA口座引落ビジネス間取引(SDD B2B):本スキームは事業者である債務者に限定されております。承認済みの引落しについて返金請求権はありません。その代わりに、債務者の取引銀行は、債務者が確認した委任状データと各引落しを照合しなければなりません。
SEPAダイレクトデビット取引を開始するには、次の前提条件を満たす必要があります。
- 債権者識別子(CI):債権者は、所管する各国の機関(たとえばドイツではドイツ連邦銀行)から固有の債権者識別子を取得する必要があります。CIは、すべてのSEPA口座振替取引において債権者を識別するために用いられ、明確な監査証跡の維持に役立ちます。
- 銀行口座:債権者および債務者の双方が、SEPA圏内に所在する金融機関に銀行口座を保有している必要があります。
- SEPA対応銀行:債務者側および債権者側の銀行はいずれもSEPAに対応している必要があります。すなわち、定められた規則および規制に従ってSEPA取引を処理できることが求められます。
- SEPAダイレクトデビット委任状:債務者は、債権者が自身の銀行口座から支払を回収することを承認する委任状に署名しなければなりません。委任状には、債務者の銀行口座情報、債権者のCI、および契約条件など、所定の詳細事項を記載する必要があります。
- 通知: 債権者は、利用する個別のSEPA口座振替スキームの規則に従い、金額および支払期日を含む今後の口座振替取引について、債務者に通知しなければなりません。
- 取引の提出:債権者は、所定の形式(ISO 20022 XML)で、口座振替取引を自らの銀行に提出する必要があります。その後、債権者の銀行が当該取引を債務者の銀行へ送信し、処理されます。
- 取引の実行:債務者の取引銀行は、取引を実行する前に、委任(マンデート)の有効性および資金の有無を確認します。確認が完了すると、資金は債務者の口座から債権者の口座へ移転されます。



次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。
コルレス銀行網を通じた資金の送金方法についてさらに詳しくお知りになりたい場合は、コルレス銀行業務責任者のAmri Elarisse氏までお問い合わせください。
