
決済・送金
インスタント・ペイメント
リアルタイム決済(RTP)システム
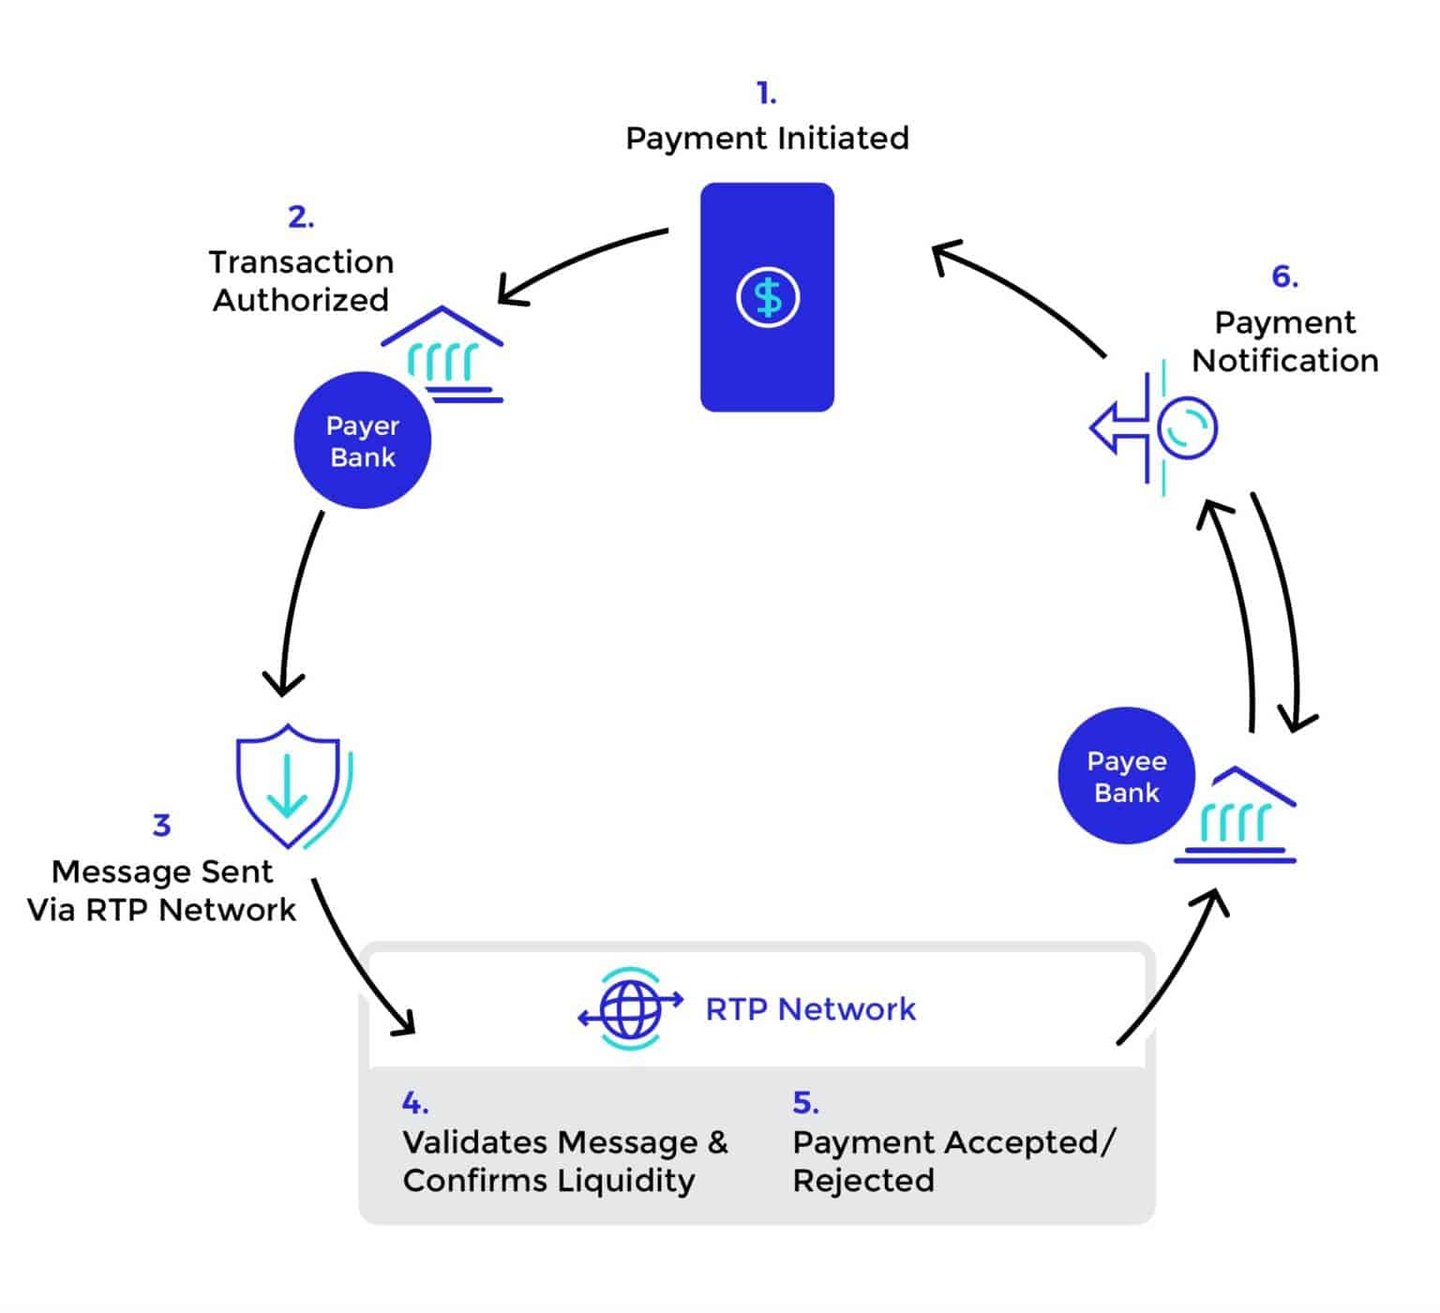
は、銀行および金融機関の間で資金の即時の移転と決済を可能にする高度な電子決済システムです。一般的な仕組みは次のとおりです。
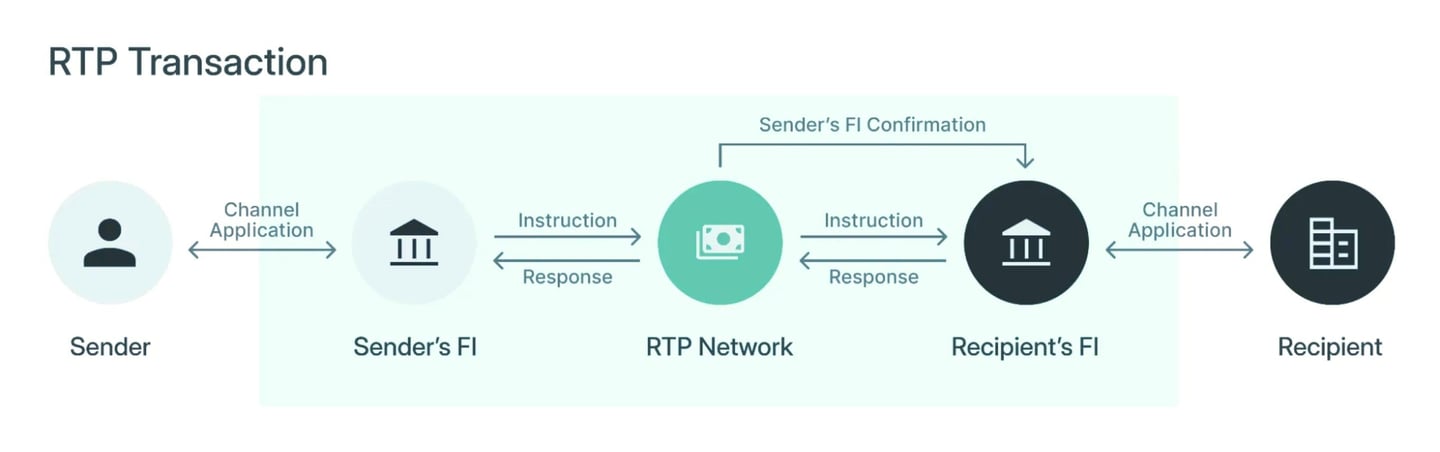
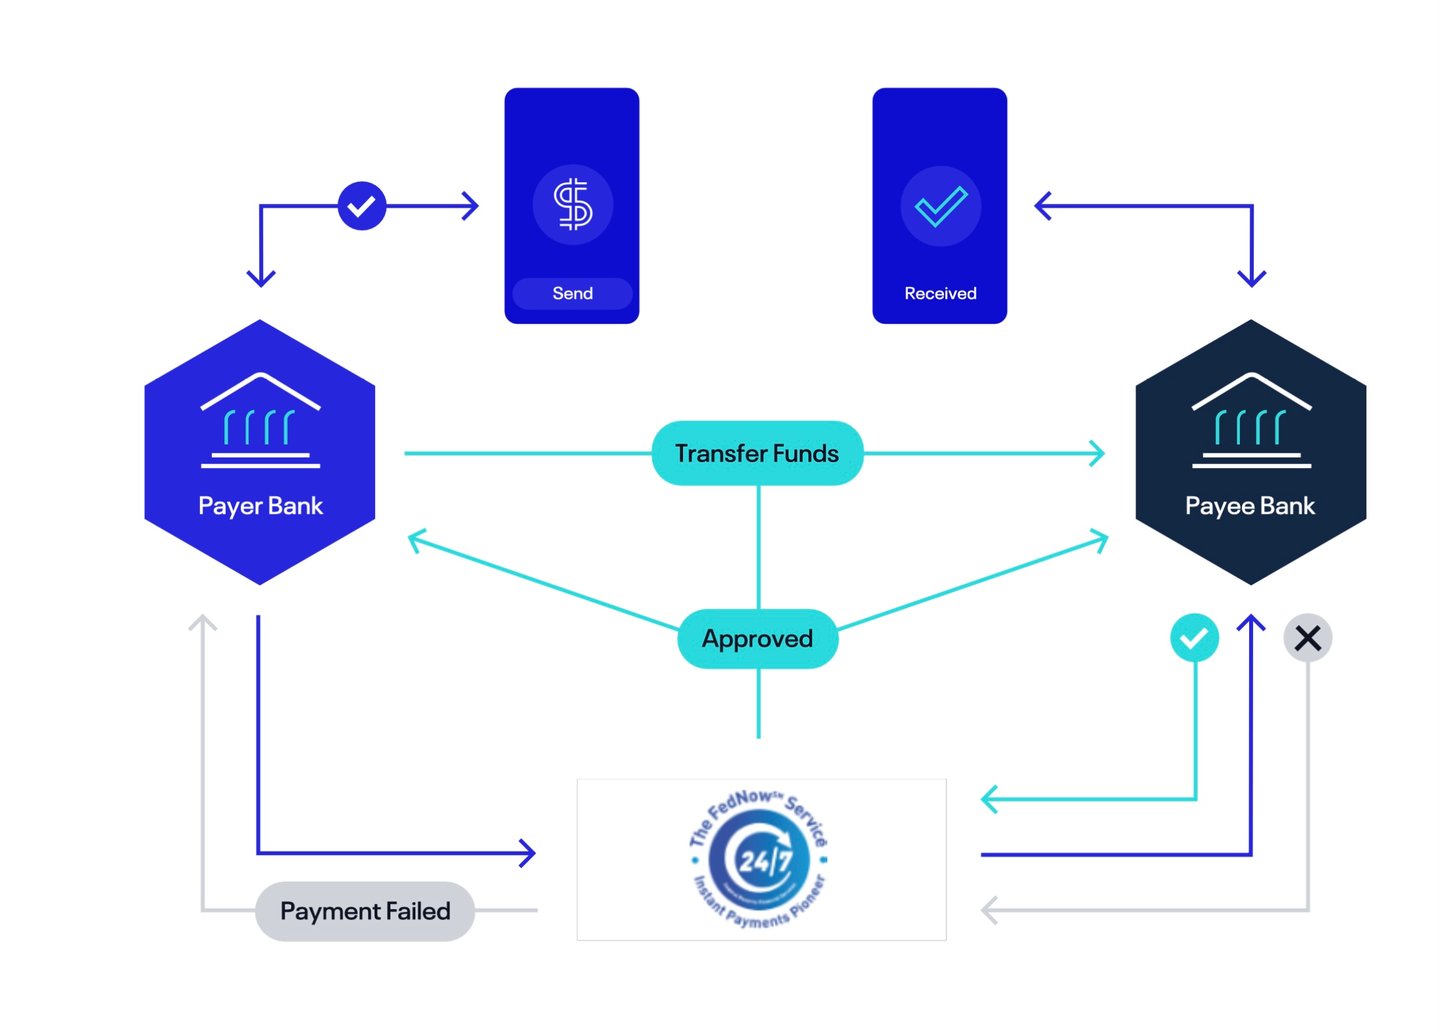
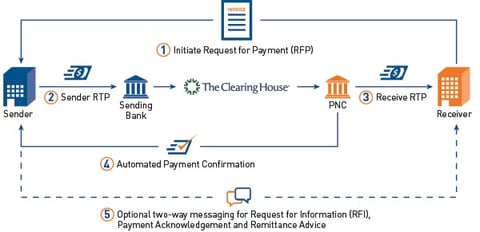
世界各国のリアルタイム決済システム
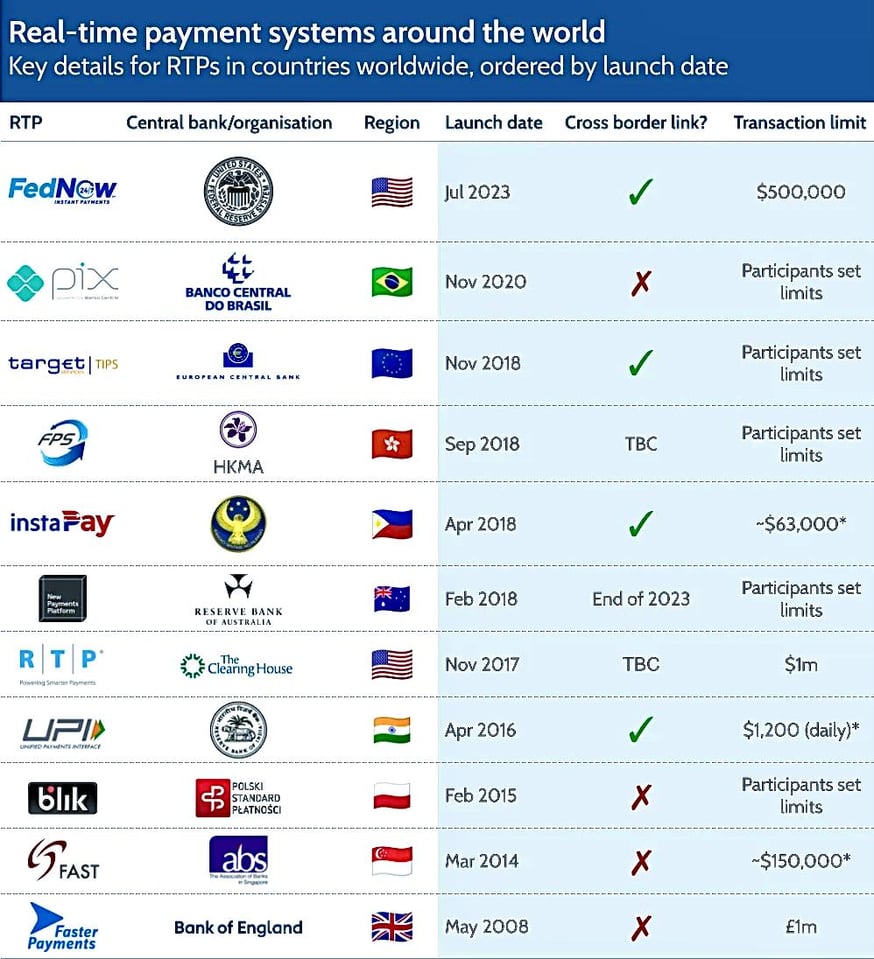
| システム | 運営者 | 地域 | 開始 | 取引限度額 |
|---|---|---|---|---|
| FedNow | 連邦準備制度 | アメリカ合衆国 | 2023年7月 | 1,000万米ドル(2025年11月以降のネットワーク上限額) |
| Pix | ブラジル中央銀行 | ブラジル | 2020年11月 | 参加者が設定 |
| TARGET即時決済サービス(TIPS) | ユーロシステム | ユーロ圏(SEK、DKKにも対応) | 2018年11月 | スキーム単位ではなし |
| FPS | 香港金融管理局 | 香港 | 2018年9月 | 参加者が設定 |
| InstaPay | フィリピン中央銀行(Bangko Sentral ng Pilipinas) | フィリピン | 2018年4月 | PHP 50,000 |
| ニュー・ペイメンツ・プラットフォーム(NPP) | Australian Payments Plus、オーストラリア準備銀行による決済 | オーストラリア | 2018年2月 | 参加者が設定 |
| RTP | クリアリング・ハウス | アメリカ合衆国 | 2017年11月 | 1,000万米ドル(2025年2月以降) |
| UPI | NPCI | インド | 2016年4月 | 原則として1日あたり100,000インドルピー(特定の区分についてはこれより高額) |
| BLIK | Polski Standard Płatności(ポーランド決済標準) | ポーランド | 2015年2月 | 参加者が設定 |
| FAST | シンガポール銀行協会 | シンガポール | 2014年3月 | 200,000シンガポールドル(SGD) |
| ファスター・ペイメンツ | Pay.UK(イングランド銀行での決済) | 英国 | 2008年5月 | 100万GBP |
限度額は2026年10月時点のスキーム上限であり、各銀行はこれより低い限度額を適用する場合がございます。
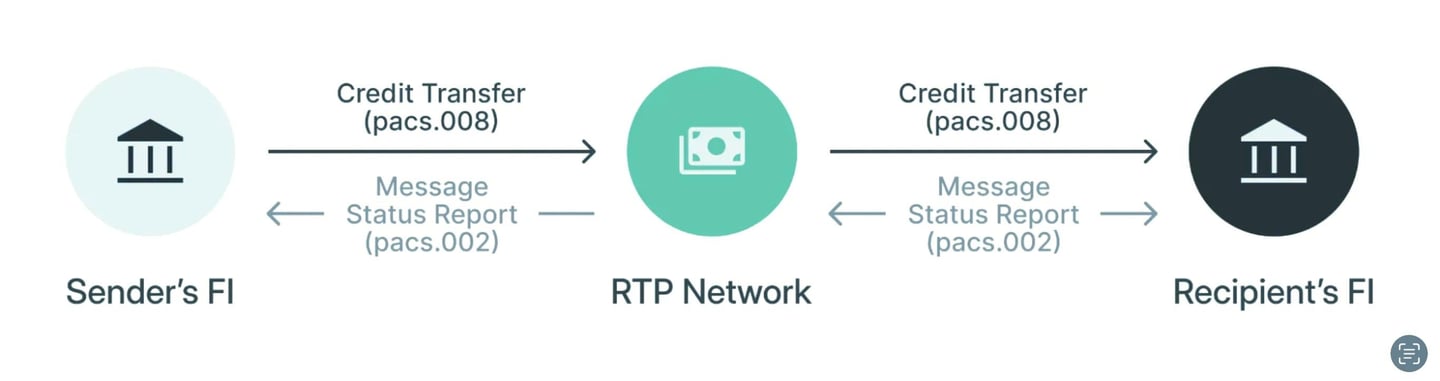
銀行との統合:RTPシステムは、安全で標準化された通信プロトコルを通じて銀行と統合されております。この統合により、銀行はRTPシステムとの間で支払指図および確認情報を送受信することができます。この統合は、多くの場合、ISO 20022などの国際標準に準拠しており、データの全面的な交換が可能となります。
支払指図の送信:お客様が支払を開始すると、送金元銀行は、この取引依頼をRTPシステムに対応した形式のメッセージに整えます。このメッセージには、金額、受取人の口座情報、その他の取引詳細など、必要な事項がすべて含まれます。
支払指図の受領および処理:送金人の銀行から支払指図を受領すると、RTPシステムは当該取引を検証します。これには、残高の十分性の確認、不正検知、規制要件の遵守の確認が含まれます。
受取銀行との連絡:検証後、RTPシステムは取引の詳細を受取人側の銀行に送信します。これはリアルタイムで行われ、即時の処理を可能にします。
即時の資金利用可能性:RTPシステムの際立った特長の一つは、RTPシステムから確認を受領した時点で、受取人の銀行が直ちに受取人の口座に入金することです。資金は遅滞なく、受取人がご利用いただける状態となります。
銀行間の資金決済:
- 日中決済:一部のRTP(リアルタイム決済)システムは、各支払を中央銀行マネーで個別に決済します(例:FedNow、TIPS、NPP)。他のシステムでは、参加銀行ごとの支払超過額(ネット額)を、多くの場合は事前に積み立てられた残高に対して管理します。
- 中央銀行口座:所定の決済期間の終了時に、ネット・ポジションは各銀行が中央銀行に保有する口座を通じて決済されます。各銀行の口座は、そのネット・ポジションに応じて借方または貸方に記帳されます。
- 流動性管理:銀行は、決済義務を履行するために十分な資金を確保できるよう、日中を通じて流動性の状況を管理します。
確認および通知:取引が処理された後、RTPシステムは双方の銀行に確認メッセージを送信します。その後、各銀行はそれぞれの顧客(送金人および受取人)に取引の完了を通知します。
記録の保管と照合:双方の銀行は、会計および照合の目的で取引記録を更新します。RTPシステムを通じて処理されたすべての取引が、各行のシステムに正確に反映されるようにします。
要約しますと、RTPシステムは、銀行間のリアルタイムの通信および取引処理を円滑にする仲介の役割を果たします。決済プロセスは、通常、中央銀行に開設された口座を通じて行われ、各銀行のポジションの均衡を保つことで、金融システムの健全性と安定性を維持します。
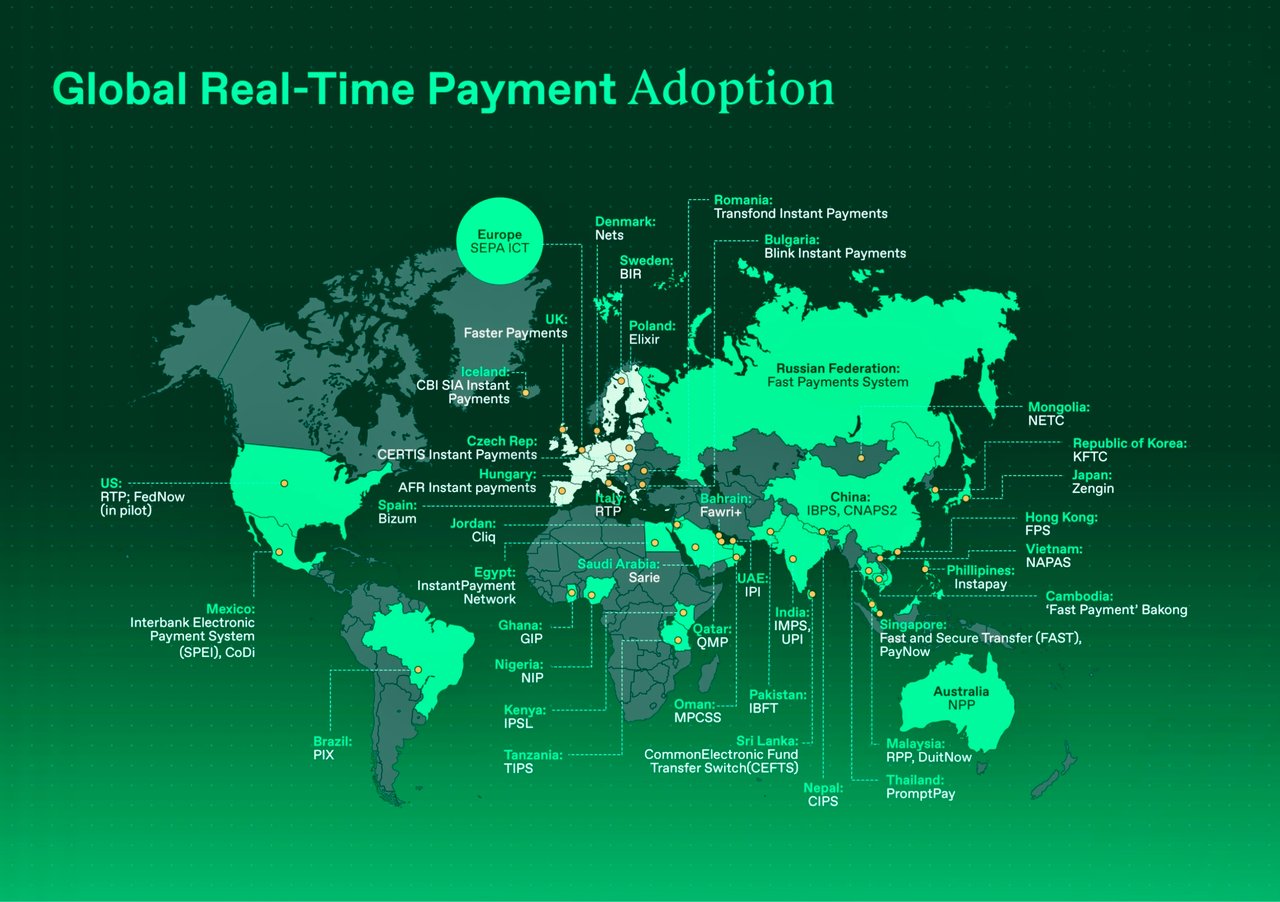
リアルタイム決済システムは、現在、あらゆる地域の数十か国で運用されています。
世界における主要かつ著名なインスタント決済システムの概要を、それぞれの簡単な説明とともに示します。
北米
- FedNowサービス(米国):連邦準備制度が開発し、2023年7月に稼働を開始しました。
- The Clearing HouseのReal-Time Payments(RTP)(米国):2017年に開始された、金融機関向けのリアルタイム決済サービスです。
- Interac e-Transfer(カナダ):個人および法人が即時に送金および受取りを行うことができる仕組みです。
欧州:
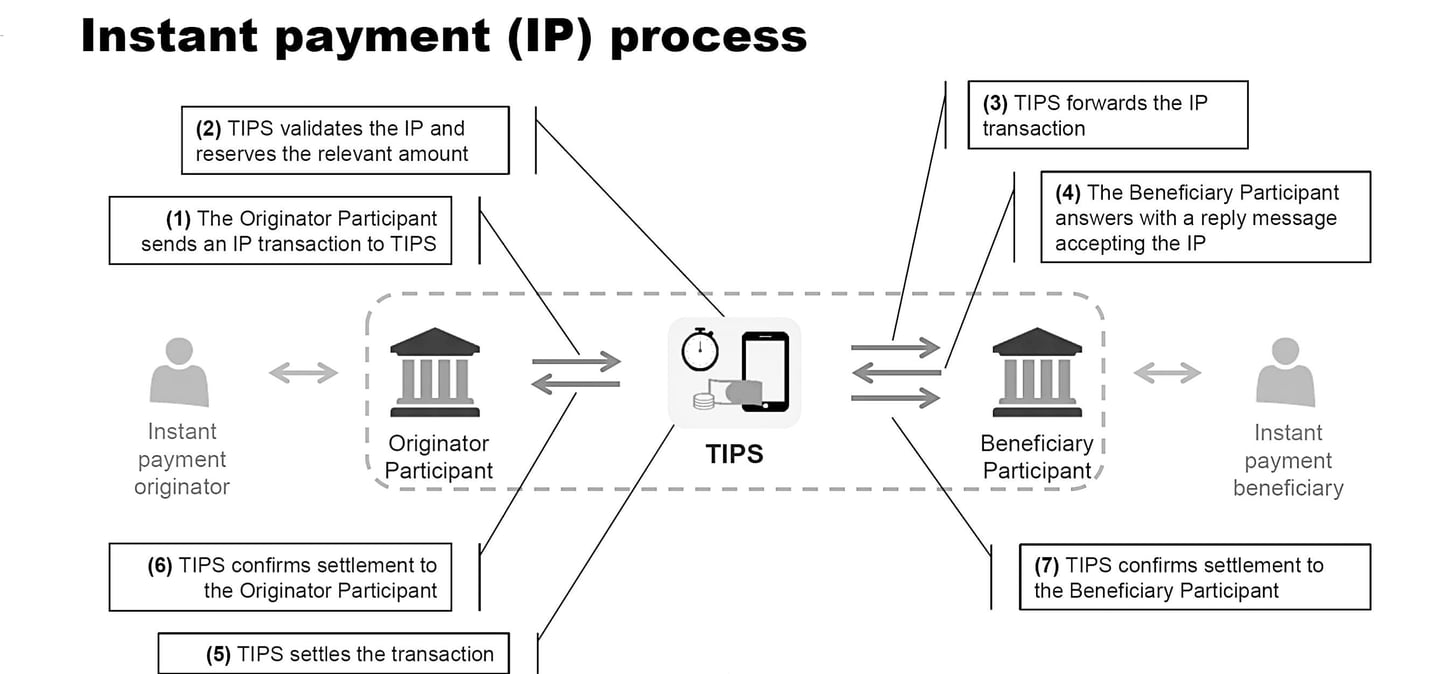
- TARGET Instant Payment Settlement(TIPS):2018年よりユーロシステムが運営しており、即時支払を中央銀行マネーで24時間体制にて決済します。
- 英国ファスター・ペイメンツ・サービス:2008年に開始され、英国内でほぼ即時の支払を可能にしています。
- SIC(スイス):スイス国立銀行が1987年から運営している即時グロス決済(RTGS)システムで、2024年8月からスイスフランによるインスタント決済に対応しています。
- Express Elixir(ポーランド)― 2012年よりKIRが運営し、24時間365日利用可能です。
- BiR(スウェーデン)― Bankgirotが2012年に開始したリアルタイム決済システム。
- Swish(スウェーデン)――即時送金を可能にするモバイル決済システム
- Straksclearing(デンマーク)– Netsが2014年から2025年まで運営していたインスタント・クリアリングで、2025年にクローネ建てのインスタント決済はTIPSに移行しました。
アジア:
- インドの統一決済インターフェース(UPI):銀行間取引をリアルタイムで処理する決済システムです。
- IMPS(インド)– 2010年よりNPCIが運営しており、24時間365日ご利用いただけます。
- 中国のインターネットバンキング決済システム(IBPS):中国人民銀行が2010年から運営しており、オンラインでの銀行間送金に用いられます。
- FAST(シンガポール) – 2014年に導入。プロキシ決済のためにPayNowと連携しています。
- KFTC(韓国)– 韓国金融通信決済院(Korea Financial Telecommunications & Clearings Institute)は、同国のリアルタイム銀行間送金ネットワークを運営しています。
- 全銀システム(日本)― 1973年に稼働を開始し、2018年から24時間365日利用可能となっています。
- タイのPromptPay;開始:2017年、国民ID番号または携帯電話番号を宛先として支払いを行うことができます。
アフリカ:
- 南アフリカのリアルタイム・クリアリング(RTC):銀行間決済のリアルタイム処理を可能にします。
- ナイジェリアのNIBSSインスタント・ペイメント(NIP):ナイジェリア国内の銀行間で即時決済サービスを提供しております。
- GhIPSS Instant Pay(ガーナ):ガーナ銀行間決済システム(Ghana Interbank Payment and Settlement Systems)が運営する即時銀行間送金です。
オーストラリア:
- ニュー・ペイメンツ・プラットフォーム(NPP):2018年に開始され、銀行間の即時資金移動を可能にします。
中南米:
- ブラジルのPIX:ブラジル中央銀行が導入したもので、24時間365日の即時決済を提供しています。
- SITRAF(ブラジル)– 2002年よりNúclea(旧CIP)が運営する資金移動システム。
- SPEI(メキシコ)――メキシコ銀行(Banco de México)による銀行間送金システムで、2004年に導入され、24時間365日ご利用いただけます。
- TEF(チリ)– 24時間365日ご利用いただける、オンラインの銀行間送金。
- Transfiya(コロンビア):ACH Colombiaが運営する携帯電話番号宛ての送金サービスです。コロンビア中央銀行は、全国即時決済システムBre-Bを構築中です。
中東:
- CliQ(ヨルダン):JoPACCが運営するインスタント決済で、エイリアスまたは携帯電話番号で宛先を指定できます。
- Fawri+(バーレーン):BENEFITが2015年から運営している銀行間の即時送金サービスです。
ハブ集中型RTPアーキテクチャ
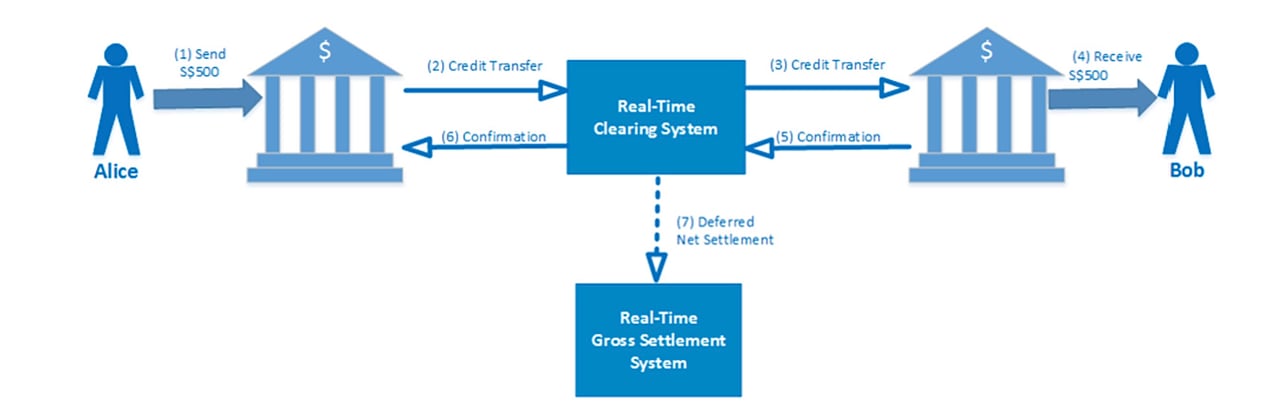
ハブ中心型モデルが最も一般的です。このモデルは、清算プロセスを清算機関に集中させ、ほぼリアルタイムの枠組みで運用されます。通常、四段階の手順で構成されます。第一に、送金元銀行が清算機関に支払要求を送信します。第二に、清算機関がこの要求を受取銀行に転送します。第三に、受取銀行が支払確認を清算機関に返送します。最後に、清算機関がこの確認を送金元銀行に伝達します。清算機関の決定的な役割は、取引の検証、決済ポジションの算出、および銀行間の支払指図の円滑化です。支払指図が正常に処理されると、受取人側の銀行は取引を記帳し、受取人の口座を更新します。同様に、支払人側の銀行は、支払確認の受領後に取引を記帳し、支払人の口座を更新します。このモデルにおける決済は、通常、取引相手方リスクを低減するため、1日に複数回行われる時点ネット決済方式で実施されます。
特筆すべきことに、このモデルはシンガポールのFAST決済ネットワークや英国のFaster Payment Systemでの導入に代表されます。
RTGS中心型のRTPアーキテクチャ
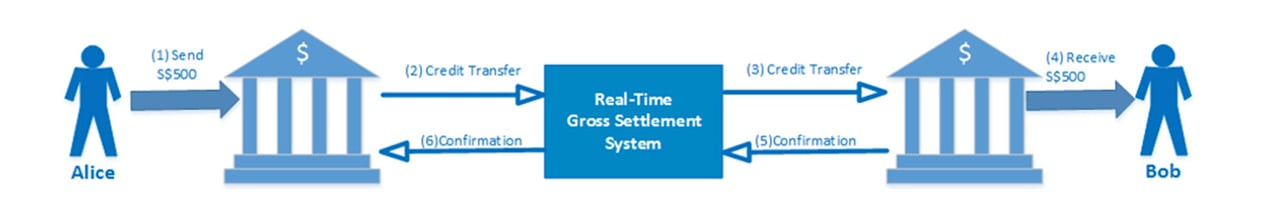
前節で述べたとおり、リアルタイム決済システム(RTP)は、即時グロス決済(RTGS)システムとして知られるホールセール決済の仕組みとは対照的です。RTPが通常、ハブ中心のモデルにより少なくとも1日1回の時点ネット決済方式で取引を決済するのに対し、一部の国におけるRTGSの枠組みは、少額取引と高額取引の双方に対応するよう調整されています。この調整は、リテール決済の取扱量が少ないこと、あるいはシステムの発展の経緯によって生じる場合があります。
この方式の注目すべき例として、スイスのSICシステムが挙げられ、リテール決済と大口決済の双方の管理にRTGSを用いています。同様に、日本の全銀システムも、同一の清算基盤で大口取引と小口取引の双方を処理しています。このシステムでは、取引は金額に応じて区分され、1億円以上の取引はRTGSを経由し、それを下回る取引は時点ネット決済(DNS)システムで処理されます。もう一つの例はメキシコのSPEIで、大口決済とリテール決済の処理に際し、数秒間隔で多角的ネッティングを実施しています。
分散型RTPアーキテクチャ
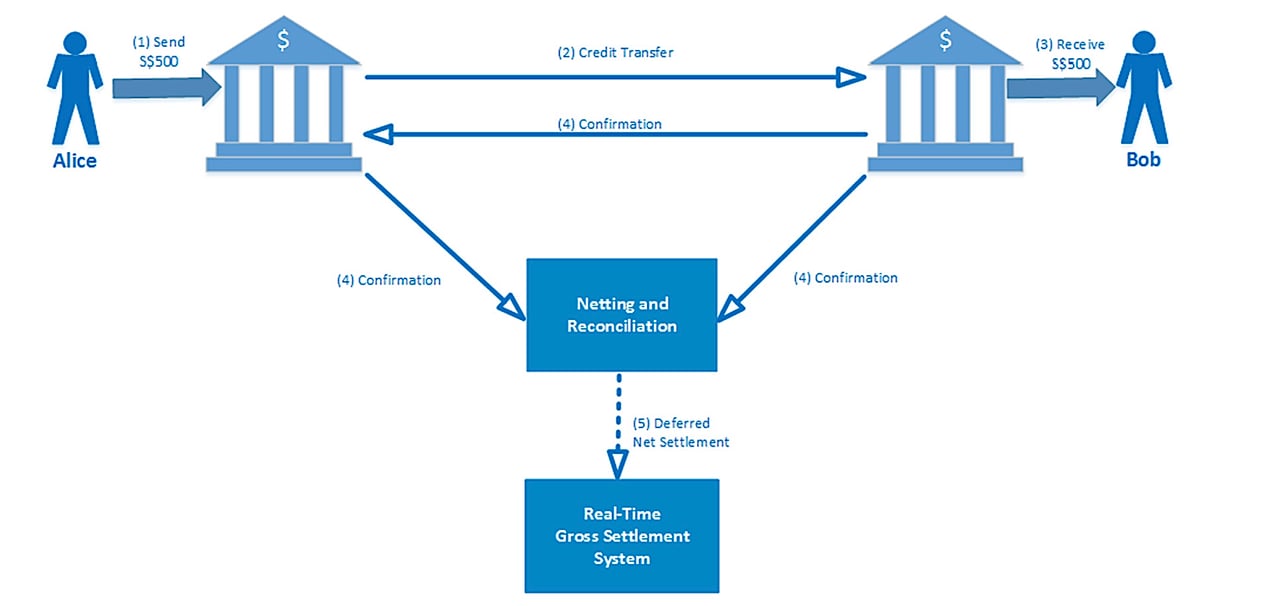
決済システムにおける最後の類型は分散型モデルであり、支払人の銀行と受取人の銀行との間で直接、二者間で支払の清算を行う点に特徴があります。
オーストラリアのニュー・ペイメント・プラットフォーム(NPP)は、このモデルの一例です。繰延ネット決済ではなく、NPPの各支払は、オーストラリア準備銀行のファスト・セトルメント・サービス(FSS)を通じて、中央銀行マネーにより個別かつ即時に決済されます。FSSは、同行のRTGSと並行して、24時間365日稼働しております。
即時
SWIFT Instant
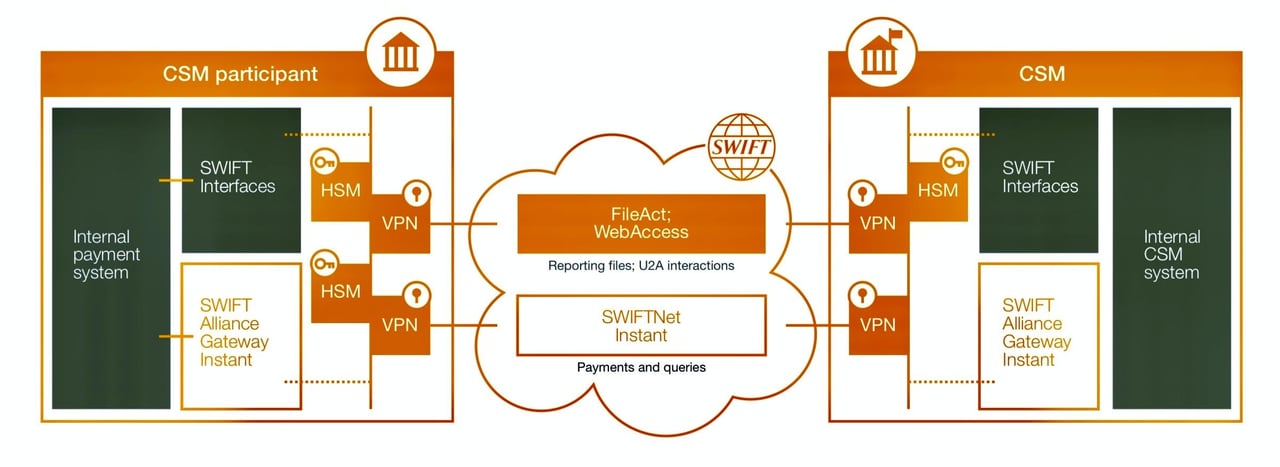
SwiftNet Instant。24時間365日利用可能な、低遅延のリアルタイム・メッセージング・プラットフォームであり、クリアリング・決済機構(CSM)とその参加者との間におけるインスタント決済フローの安全な交換を支えています。
お客様は、VPNボックス、専用回線、ハードウェア・セキュリティ・モジュールなど、既存のSwift接続環境およびセキュリティ基盤を通じて、SwiftNet Instantに接続できます。銀行のIT環境との統合は、Alliance Gateway Instant(AGI)を通じて実現されます。
即時決済チェーンに関与するすべての当事者が、AGIおよびSwiftNet Instantメッセージングを利用できます。用途としては、オーバーレイサービスからの支払指図、間接参加者とスポンサー参加行との間の通信、事業法人による支払確認の受領などがあります。
SwiftNet Instant はメッセージを伝送します。清算および決済は、ISO 20022 を用いて、国内の即時決済システムが引き続き担います。
SEPAインスタント・クレジット・トランスファー
EUにおいて、ユーロ建ての即時クレジット・トランスファーは、2017年11月に開始された欧州決済評議会(European Payments Council)のSEPAインスタント・クレジット・トランスファー・スキーム(SCT Inst)に従います。このサービスは、1日24時間、年365日ご利用いただけます。受取人の決済サービス提供者(PSP)は、資金が受取人にとって利用可能な状態になったかどうかを10秒以内に確認しなければなりません。このスキームには、現在、上限金額は設けられておりません。即時決済規則(Instant Payments Regulation)(EU)2024/886に基づき、ユーロ圏のPSPは、2025年1月以降は即時決済を受け取ることができ、2025年10月以降は送金することができなければならず、その料金は通常のクレジット・トランスファーより高くしてはならず、受取人確認(Verification of Payee)を伴うものとされています。
コルレス銀行制度を通じた資金移動の方法について詳しくお知りになりたい場合は、当行のコルレス銀行業務責任者(Head of Correspondent Banking)M. Amri Elarisseまでご連絡ください。
RTPとACHの相違点
リアルタイム決済(RTP)システムと自動クリアリングハウス(ACH)システムの主な相違点は、処理速度、取引の決済方法および用途にあります。主な相違点は以下のとおりです。
1. 処理速度:
RTPシステム:
- 迅速性:取引はほぼ即時に処理および決済され、通常は数秒以内に完了します。
- ご利用可能時間:24時間365日稼働しており、取引を継続的に処理することが可能です。
ACHシステム:
- 処理速度:取引はバッチ処理され、決済までに数時間から数日を要する場合があります。
- ご利用時間:銀行営業時間内に稼働し、営業日ごとに所定の処理時間帯がございます。
2. 取引の決済:
RTPシステム:
- 決済:取引をリアルタイムで決済します。すなわち、取引の完了と同時に、資金が受取人に即時に利用可能となります。
- 確定性:取引は完了した時点で取消不能となります。
ACHシステム:
- 決済:バッチ処理方式を採用しており、通常、取引は日中に複数のバッチ(当日ACH)に分けて、または翌営業日に決済されます。
- 確定性:処理期間中は、取引の取消しまたは撤回が可能です。
3. 利用事例:
RTPシステム:
- 用途:個人間(P2P)の支払い、各種料金の支払い、即時の確認を要する企業間(B2B)取引など、緊急を要する支払いに最適です。
- 例:米国のRTPおよびFedNow、英国のFaster Payments、ユーロ圏のSCT Inst、ブラジルのPix。
ACHシステム:
- 用途:給与支払、定期的な請求書の支払、口座への直接入金、取引先への支払など、緊急性のない取引に適しています。
- 例:給与の口座振込、公共料金のお支払い、住宅ローンの返済、定期購読サービスなどの継続的なお支払い。
4. 費用:
RTP(リアルタイム決済)システム:手数料はシステムにより異なります。バッチ決済より高い手数料を課すものもあれば、個人向けのPixやEU規則に基づくSCT Instのように、通常の送金と同額以下のものもあります。
ACHシステム:一括処理および決済の遅延により、手数料は一般に低く抑えられます。
5. セキュリティとコンプライアンス:
RTPシステム:
- セキュリティ:高度な暗号化およびセキュリティ対策を採用し、リアルタイム取引を保護します。
- コンプライアンス:取引が即時に実行される性質上、厳格な規制基準を遵守しなければなりません。
ACHシステム:
- セキュリティ:こちらも強固なセキュリティプロトコルを採用していますが、一括処理される取引の保護により重点が置かれています。
- コンプライアンス:米国のNacha(旧全米自動決済機関協会)などの団体が定める規則を遵守し、安全な処理と決済を確保しております。



次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。