
ACH 自動決済清算機関(Automated Clearing House)
自動決済機関(Automated Clearing House)(ACH)は、二つの異なる支払手段、すなわち振込(クレジット・トランスファー)と口座振替(ダイレクト・デビット)に対応しております。
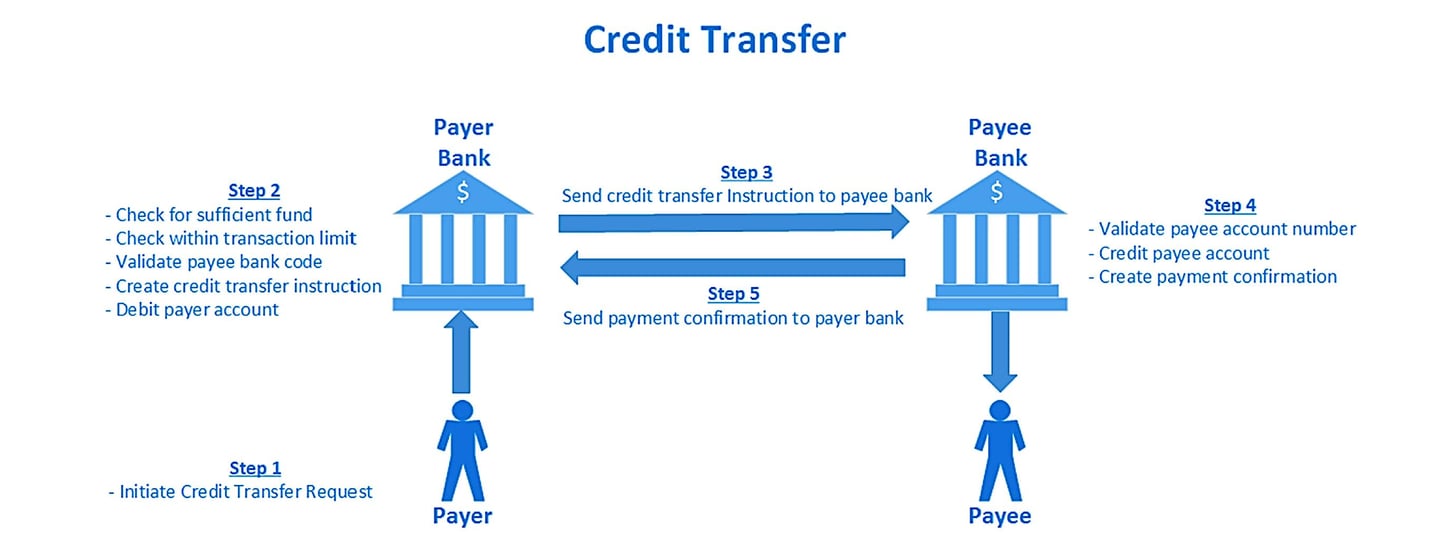
クレジット・トランスファー
ACH取引におけるクレジット・トランスファーとは、支払人の取引銀行が開始する資金移動サービスであり、別の金融機関に口座を持つ受取人へ資金を移転するものです。このプロセスはアカウント・トゥ・アカウント(A2A)送金とも呼ばれ、手形交換所が銀行間の紙の小切手の授受を担う従来の役割から現在の機能へと発展してきたことを示しています。現在の役割には電子的な支払手段の処理が含まれ、ACHに「自動化(Automated)」の名が付されているのはこのためです。ACHネットワークは一括処理に適しており、カードネットワークに比べてコスト面で優位性がありますが、通常の営業時間内にのみ稼働します。そのため、一括処理という性質上、特に週末や祝日には、取引の決済が数日に及ぶことがあります。給与や請求書の支払など、予定された一括払いの処理には適していますが、リアルタイムでの支払実行が求められる場面では利用が限られます。
口座振替(ダイレクトデビット)
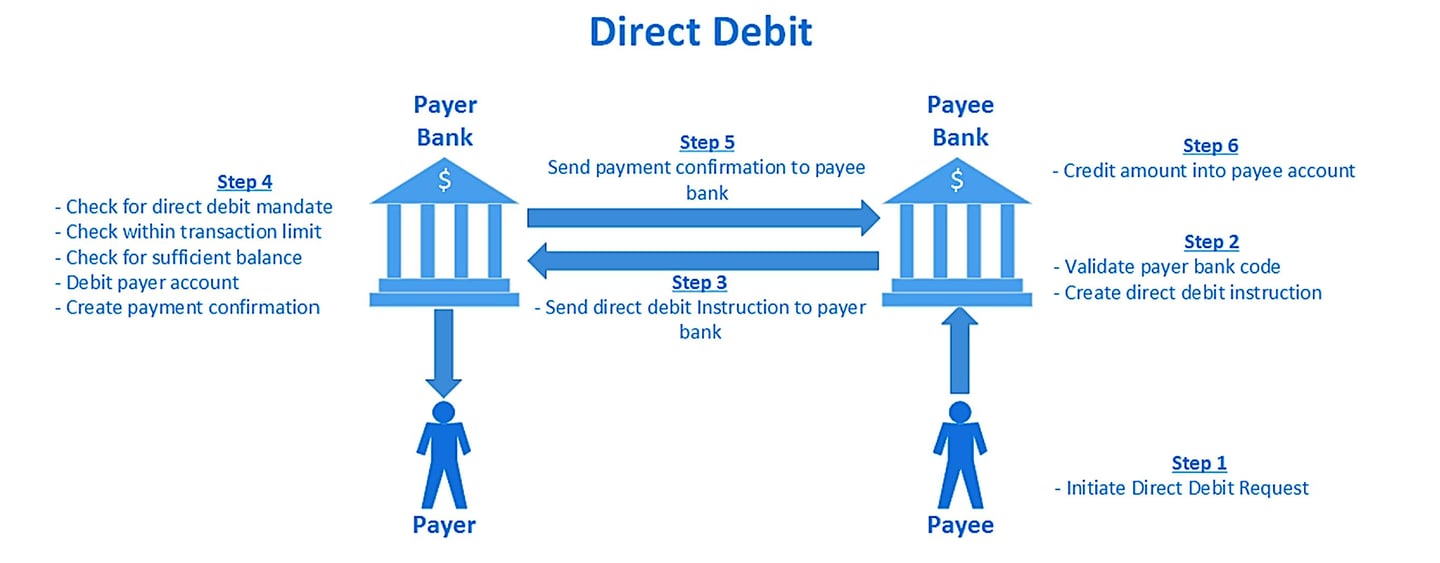
これに対し、口座振替は、受取人の取引銀行が主導して、他行に口座を持つ支払人から資金を回収する決済サービスです。この仕組みは、クレジット・トランスファー(振込)とは逆の方式であり、代金の回収を可能にします。
ACHクリアリングの流れ
ACHのバッチ型決済システムは、通常の営業日の範囲内でのみ稼働します。取引処理には、日中に定められた時間帯として、送信クリアリング時間帯と受信クリアリング時間帯があります。送信クリアリング時間帯は、各銀行が口座名義人からの支払指図をACHに送信し、検証および後続の処理を受けるための時間帯です。一方、受信クリアリング時間帯は、清算機関がこれらの支払指図を受取側の銀行に振り分け、各銀行がそれぞれの口座名義人への支払処理を行えるようにするために用いられます。
自動クリアリングハウス(ACH)
自動資金決済機関(ACH)は、主として少額で緊急性の低い大量の貸方・借方取引を処理し、決済する電子決済システムです。ACHは、特定の地域または国内における銀行その他の金融機関間の取引の清算と決済を円滑にし、小切手などの紙ベースの決済手段に代わる、効率的で費用対効果の高い手段を提供します。
欧州の主要な自動決済機関(ACH)には、次のようなものがあります。
- STEP2:EBA Clearingが運営するSTEP2は、汎欧州の自動決済機関(ACH)であり、単一ユーロ決済圏(SEPA)全域でSEPAクレジット・トランスファー(SCT)およびSEPAダイレクト・デビット(SDD)を処理します。STEP2は欧州最大級のACHの一つであり、SEPA圏全体の銀行および金融機関を結んでいます。
- BACS(Bankers’ Automated Clearing Services):BACSは、英国を拠点とするACHであり、英ポンド建ての電子的な振込および口座引落しを処理します。BACSは、給与の支払い、年金、政府給付金などを含む数百万件の取引を日々処理しています。
- equensWorldline:equensWorldlineは欧州の決済処理事業者であり、SEPA域内のユーロ建て口座振込および口座振替を対象とする自動決済機関(ACH)を運営しています。フランスのWorldlineグループに属しています。
世界最大級の自動決済機関(ACH)には、次のものがあります。
- 米国の自動決済機関(ACH)ネットワーク:ACHネットワークは、米国内で大量の貸方・借方取引を処理する全国規模の電子決済システムです。主として二つのACHオペレーターである The Clearing House(TCH)と連邦準備制度が運営しています。ACHネットワークで処理される取引には、給与等の口座振込、公共料金等の支払、企業間決済などがあります。
- オーストラリアのBECS(Bulk Electronic Clearing System):BECSは、豪ドル建ての電子的な振込および口座引落しを処理するオーストラリアの自動決済機関(ACH)です。BECSは、オーストラリアの決済業界の自主規制団体であるAustralian Payments Network(AusPayNet)によって運営されています。
- インドのNEFT(National Electronic Funds Transfer、全国電子資金移動):NEFTは、ルピー建て資金振込のための時点ネット決済方式であり、インド準備銀行が運営しております。2019年12月以降は、24時間体制で30分ごとの一括処理により稼働しております。
- Bacs Payment Schemes Limited(Bacs)(英国)は、口座引落しやBacsダイレクト・クレジットなど各種の決済を担う自動決済機関(ACH)です。
- カナダ:カナダ決済協会(CPA。Payments Canadaとも称します)が、カナダの自動決済清算(ACH)システムを運営しております。
- インド: 全国自動決済機関(NACH)は、インド国家決済公社(NPCI)が運営しており、各種の一括支払取引を取り扱っております。
- オーストラリア:Australian Payments Network(AusPayNet、旧APCA)が、バルク電子決済システム(BECS)を運営しています。
- ドイツ:ドイツ連邦銀行(Deutsche Bundesbank)がドイツのACHシステムを運営しており、ユーロ建ての国内決済および商取引の決済を大量に処理しています。
- 南アフリカ:BankservAfricaが自動決済センター(ACH)を運営しております。ネット・ポジションは、南アフリカ準備銀行のリアルタイム・グロス決済システムであるSAMOSで決済されます。
- 日本:全国銀行データ通信システム(全銀システム)は、全銀ネット(全国銀行資金決済ネットワーク)が運営しており、国内の円建て振込を処理しています。
- 中国:中国人民銀行は、ACH機能を含む中国現代化支払システム(CNAPS)を運営しております。
- ブラジル:ブラジル中央銀行は、同国のRTGSシステムであるSistema de Transferência de Reservas(STR)およびインスタント決済システムPixを運営しており、リテールの清算はCIP(Câmara Interbancária de Pagamentos)のシステムを通じても行われています。
- フランス:STETは、SEPAクレジット・トランスファー、口座振替およびカード取引向けのフランスのACH(自動決済機関)であるCORE(FR)を運営しており、決済はT2で行われます。
- イタリア:イタリア銀行(Banca d’Italia)は、国内および SEPA の口座振込・口座振替を円滑にする決済システム BI-COMP を運営しております。
清算機関はどのように運営されていますか。
銀行業界における自動決済センター(ACH)取引は、主として米国内で、異なる銀行口座間の資金を電子的かつ効率的に移転するために設計された、高度で精緻な仕組みです。この仕組みは現代の銀行業務の基盤であり、紙の小切手や現金取引といった従来の方法に代わるデジタルな手段を提供しています。
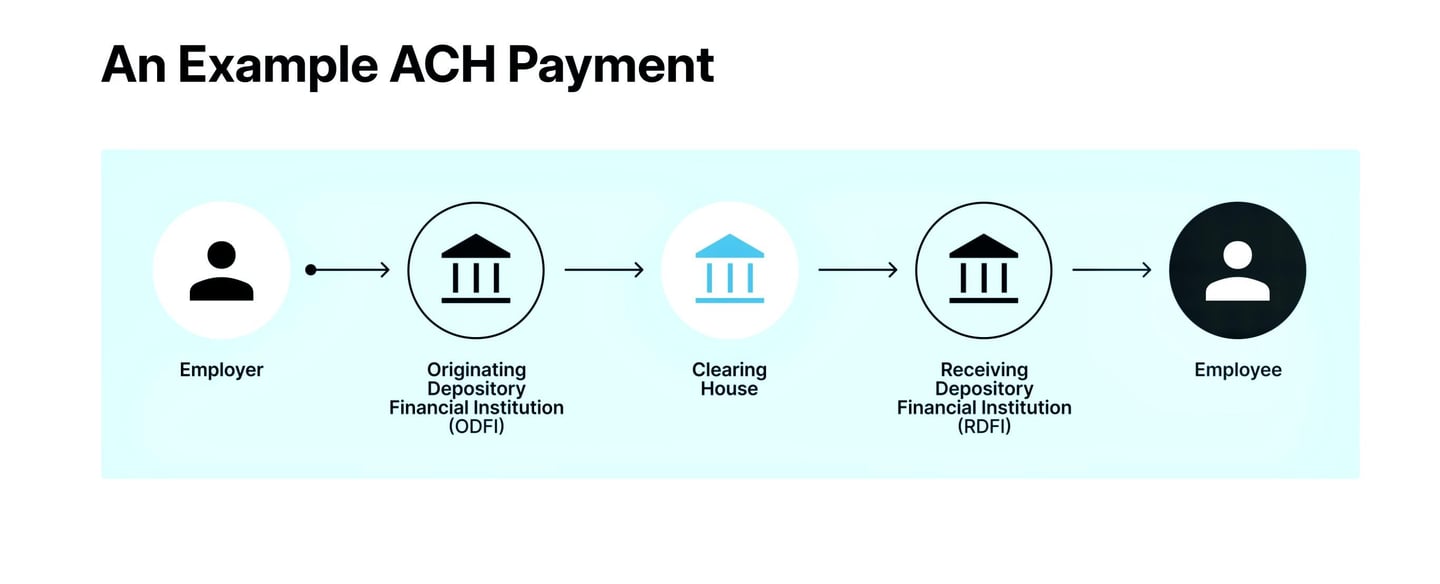
- ACH取引の開始:ACH取引は、個人または法人である発信者が資金移動の依頼を開始することにより始まります。この開始に際しては、受取人の銀行口座番号およびルーティング番号、ならびに送金する具体的な金額などの詳細情報を正確にご提供いただく必要があります。かかる取引は、ダイレクトデポジット、ACHによるダイレクトペイメント、その他の形態に分類されます。
- 仕向預金取扱金融機関(ODFI)の関与:発信者(オリジネーター)は、この依頼を自らの取引銀行である仕向預金取扱金融機関(ODFI)に送付します。ここでODFIは、各種ACH依頼をとりまとめ、処理のために一括化するうえで決定的な役割を果たします。取引は、その性質(入金または引落し)に応じて分類されます。
- ACHオペレーターによる処理: ODFIは、これらのバッチをACHオペレーター(連邦準備銀行またはThe Clearing House)に送信します。これらの中央清算機関は、取引を仕分けし、宛先となる被仕向預金取扱金融機関(RDFI)へ適切に回送する重要な役割を担っています。
- コードと分類:ACHネットワーク内の各取引には、送金の性質と目的を示す特定のコードが付与されます。代表的なものが国際ACH取引(IAT)コードであり、米国外の金融機関が関与するACH支払に使用されます。このコードにより、国際的なマネー・ローンダリング対策基準への適合が確保されます。その他の一般的なコードとして、給与などの個人取引向けのPPD(事前承認済み入出金エントリー)、企業取引向けのCCD(現金集中・支払)、複数の付加情報レコードを伴う取引向けのCTX(企業間取引交換)があります。
- 受取側預金取扱金融機関(RDFI)による対応:RDFIは、これらの取引を受信し、取引の種類に従って、受取人口座への入金または引落しを正確に行う責任を負います。
- 決済および照合:ODFIとRDFIの間で行われる実際の資金移動である資金決済は、通常、翌営業日に行われます。これは、両機関が連邦準備銀行に保有する口座を通じて実施されます。両機関は各取引について厳格な記録を保持し、正確な照合と規制基準の遵守を確保します。
- 通知とコンプライアンス:取引完了後、発信者および受取人の双方に、銀行の取引明細書またはインターネットバンキングを通じて取引内容が通知されます。これらの取引は規制当局の監督の対象であり、全米自動決済機構協会(NACHA)などの団体が定める規則および連邦法を遵守する必要があります。
要約いたしますと、ACHネットワークは、特定のコードと規制上のコンプライアンスに基づき運営される複雑な取引網であり、処理に時間を要することや取引金額に上限があることなどの制約はあるものの、信頼性が高く、費用対効果に優れ、比較的迅速な電子資金移動の手段を提供いたします。このシステムは、相互に結び付きを深める世界において金融取引を簡素化する、デジタルバンキングの進展を示すものでございます。
ACHとEFTの相違点
ACHとEFTの違いは、EFT(電子資金移動)があらゆる種類の電子的支払いを指す総称であるのに対し、ACH(自動決済機関、Automated Clearing House)は電子的支払いのうち特定の一形態を指す点にあります。
ACH決済とは、Automated Clearing House Network(自動手形交換所ネットワーク)を通じて処理される電子的な借方記帳または貸方記帳を指します。ACH決済は電子資金移動(EFT)の一種とみなされますが、すべてのEFTがACH決済であるわけではありません。
ACH決済に該当しない電子資金移動(EFT)の例としては、ATM取引やクレジットカード取引、電話で銀行口座情報と取引の承認を伝えて行う支払い、ならびに精算画面のPOS入力欄に決済情報を手入力して行う取引などがあります。
RTPとACHの相違点
リアルタイム決済(RTP)システムと自動決済機関(ACH)システムの主な相違点は、処理速度、取引の決済、および用途にあります。主な相違点は以下のとおりです:
1. 処理速度:
RTPシステム:
- 迅速性:取引はほぼ即時に処理および決済され、通常は数秒以内に完了します。
- ご利用可能時間:24時間365日稼働しており、取引を継続的に処理することが可能です。
ACHシステム:
- 処理速度:取引はバッチ処理され、決済までに数時間から数日を要する場合があります。
- ご利用時間:銀行営業時間内に稼働し、営業日ごとに所定の処理時間帯がございます。
2. 取引の決済:
RTPシステム:
- 決済:取引をリアルタイムで決済します。すなわち、取引の完了と同時に、資金が受取人に即時に利用可能となります。
- 確定性:取引は完了した時点で取消不能となります。
ACHシステム:
- 決済:バッチ処理方式を採用しており、通常、取引は日中に複数のバッチ(当日ACH)に分けて、または翌営業日に決済されます。
- 確定性:処理期間中は、取引の取消しまたは撤回が可能です。
3. 利用事例:
RTPシステム:
- 用途:個人間(P2P)の支払い、各種料金の支払い、即時の確認を要する企業間(B2B)取引など、緊急を要する支払いに最適です。
- 例:米国のThe Clearing HouseのRTPネットワークおよびFedNow、英国のFaster Payments、欧州のSEPAインスタント・クレジット・トランスファー(SEPA Instant Credit Transfer)。
ACHシステム:
- 用途:給与支払、定期的な請求書の支払、口座振込による入金、仕入先への支払など、緊急性の低い取引に適しています。
- 例:給与の口座振込、公共料金のお支払い、住宅ローンの返済、定期購読サービスなどの継続的なお支払い。
4. 費用:
RTPシステム:料金は異なります。ユーロ圏では、即時決済の手数料は通常の口座振込の手数料を上回ってはなりません(規則(EU)2024/886)。
ACHシステム:一括処理および決済の遅延により、手数料は一般に低く抑えられます。
5. セキュリティとコンプライアンス:
RTPシステム:
- セキュリティ:高度な暗号化およびセキュリティ対策を採用し、リアルタイム取引を保護します。
- コンプライアンス:取引が即時に実行される性質上、厳格な規制基準を遵守しなければなりません。
ACHシステム:
- セキュリティ:こちらも強固なセキュリティプロトコルを採用していますが、一括処理される取引の保護により重点が置かれています。
- コンプライアンス:米国のNACHA(全米自動決済機関協会)などの機関が定める規則を遵守し、安全な処理および決済を確保します。



次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。