投資銀行としての当行の業務運営
コルレス銀行業務またはレスポンデント銀行業務を通じた間接決済
国際銀行業務では、すべての銀行が、取引が最終的に決済されるすべての中央銀行または決済システムに直接の決済口座を維持する必要はありません。クロスボーダー銀行業務の相当部分は、むしろコルレス銀行および被コルレス銀行の関係を通じて行われております。
間接決済とは何ですか?
直接決済モデルでは、銀行は決済インフラに直接参加し、当該中央銀行または決済機関に開設した自行名義の口座を通じて取引を決済します。
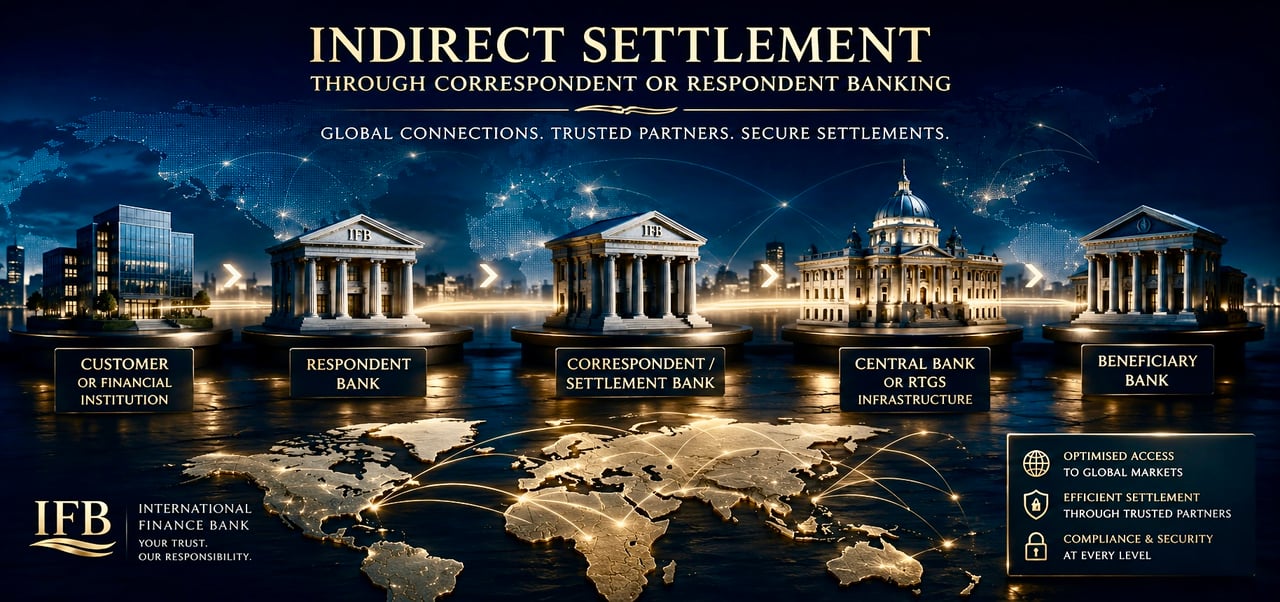
間接決済では、銀行は、規制を受ける別の銀行をコルレス先または決済銀行として利用します。コルレス先が関連する決済口座を維持し、被コルレス銀行に代わって決済を実行します。
- お客様または金融機関送金依頼人
- IFBレスポンデント銀行
- コルレス銀行決済銀行
- 中央銀行またはRTGS決済インフラ
- 受取銀行受取人の口座に入金します
この仕組みは、次のように簡潔に図示できます。
レスポンデント銀行は、コルレス先にノストロ口座(当方名義の他行預け金口座)を維持する場合があります。逆に、コルレス銀行の側から見ると、その口座はボストロ口座(他行名義の当方預り金口座)に該当します。
従来型の銀行アーキテクチャ
間接決済は、規制を受けた銀行システムに代わるものではありません。その不可欠な一部を成すものです。
銀行は、自らの業務に関連するすべての国内外の決済インフラに直接参加していなくても、国際銀行業務、投資銀行業務、資金管理(トレジャリー)および決済サービスを提供することができます。その場合、必要な通貨および決済システムにアクセスできる適切に選定されたコルレス銀行を通じて、決済を行うことが可能です。
この仕組みは、クロスボーダーの銀行業務において特に重要です。これは、世界中のあらゆる決済・清算システムに直接アクセスできる銀行は、現実の商業ベースでは存在しないためです。
コルレス銀行および被コルレス銀行
この用語は、同じ関係を相反する立場から表現したものです。
- コルレス銀行は、他の金融機関に対して、銀行業務、クリアリングまたは決済のサービスを提供します。
- レスポンデント銀行(依頼銀行)は、これらのサービスを利用して、自行または自行の顧客の取引を円滑に処理します。
取引関係の内容に応じて、コルレスサービスには次のようなものが含まれます。
- ノストロ/ボストロ口座に関する各種サービス、
- 国際決済;
- SWIFTを通じた決済処理、
- 外国為替取引、
- 流動性管理および資金管理サービス。
- 証券の決済および保管業務(カストディ)、ならびに
- 国内または国際的な決済インフラへのアクセス。
決済はあくまで決済です
仲介者を介在させても、真正な決済が行われなければならないという基本的な要件は変わりません。
支払指図、SWIFTメッセージその他の電子的通信は、それ自体が基礎となる資金そのものではありません。最終的な決済が必要な場合には、取引は最終的に適切な銀行、清算または決済のインフラストラクチャを経由しなければなりません。
したがって、間接決済とは、決済が行われるか否かではなく、決済インフラへのアクセスがどのように編成されるかに関わるものです。
IFBの国際銀行業務体制
International Finance Bank は、国際的な銀行取引関係を、対象となる通貨、管轄および取引に適した、規制下にある銀行およびコルレス・インフラを軸に構築しております。
この仕組みにより、個々の中央銀行や国内決済システムのすべてに直接参加することなく、国際的な銀行業務を行うことが可能となります。間接決済を用いる場合には、該当するコルレス銀行または決済機関が、銀行取引関係と適用される決済インフラとの間の接続を提供します。
その結果は、従来型の機関モデルとなります。すなわち、レスポンデント銀行レベルでの銀行業務、決済レベルでのコルレス・アクセス、そして確立された金融市場インフラを通じた最終決済です。
国際銀行業務および投資銀行業務における分別管理されたオムニバス口座
国際銀行業務および投資銀行業務では、銀行自身の資産と顧客に帰属する資金とを区別する口座構造が頻繁に用いられます。確立されたモデルの一つが、コルレス先、カストディアンまたは決済機関における分別されたオムニバス口座の利用です。
分別型オムニバス口座とは何ですか?
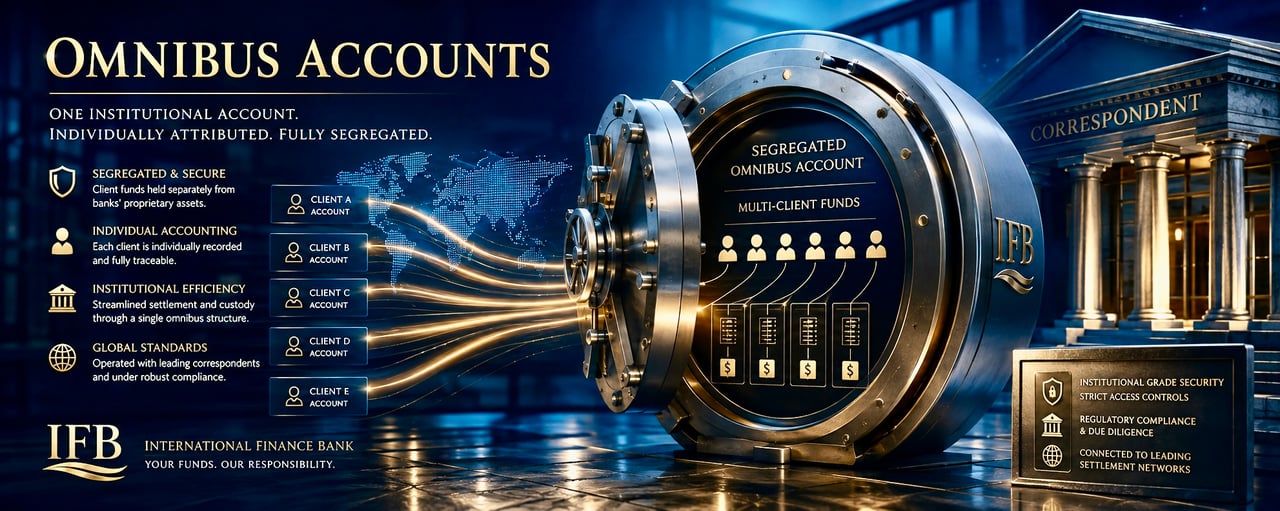
分別オムニバス口座とは、銀行または金融機関が、自らの複数のお客様に帰属する資金を一括して保有または決済するために、他の金融機関に開設・維持する口座をいいます。
当該口座は、複数の原顧客に係る資産または資金が同一の外部口座内で保有される場合があることから、オムニバス口座となります。
当該口座が、機関自身の自己資本による資金のために使用される口座とは別個に指定され、運用されており、適用される契約上、規制上および法律上の枠組みに服していることから、分別管理されております。
- IFBにおけるお客様ごとの個別口座お客様ごとに、専用の口座顧客A顧客B顧客C顧客D顧客E
- 社内の顧客元帳当行の帳簿上におけるサブ口座への配分
お客様 サブ口座 USD 顧客A A-001 1,250,000 顧客B B-001 875,000 顧客C C-001 640,000 お客様D D-001 540,000 顧客E E-001 320,000 - 分別管理されたお客様資金用の統合口座(オムニバス口座)お客様の資金を区分して保管お客様資金の合計 USD 3,625,000
- コルレス先、保管機関または決済機関オムニバス口座を保有します
- 保護預かりおよび保管業務(カストディ)
- 決済・清算サービス
- 独自の規制監督の下にあります
- 決済・清算インフラ資金が最終的に移動する場中央銀行システムRTGS清算システム国際ネットワーク
説明用の数値
基本的なアーキテクチャは次のように表すことができます。
外部口座は1つ、内部口座は個別に管理
本質的な区別は、外部の決済口座と、銀行の帳簿および記録に記載される個々のお客様の口座との間にございます。
コルレス銀行または決済銀行は、レスポンデント銀行の個々の顧客ごとに、外部のノストロ口座(自行名義の他行預け金口座)を個別に維持しているとは限りません。これに代えて、顧客資金を指定のオムニバス口座にまとめ、レスポンデント銀行が自行の帳簿、記録および顧客口座元帳で顧客ごとの資金の内訳を管理する場合があります。
したがって、オムニバス構造であっても、個々のお客様の残高が識別できなくなるわけではありません。レスポンデント金融機関は、残高および取引をそれぞれの基礎口座に帰属させるために必要な記録を維持しています。
当行の自己資本による資金との分別
この仕組みの中心的な特徴は、お客様に関連する資金を、銀行自身の運営資金又は自己資本による資金から分離する点にあります。
この区別は重要です。顧客資金のために用いられる総括口座(オムニバス口座)は、コルレス銀行または保管機関の段階で複数の基礎残高が集約されているというだけの理由で、銀行の自己資本による資金管理口座と混同されてはなりません。
分別管理がもたらす法的効果の正確な内容(所有権、倒産時の取扱い、第三者債権者の請求に対する保護を含みます)は、準拠法、口座関連文書および規制制度によって異なります。したがって、運用上の分別管理を、あらゆる場合に適用される法定の預金保護制度や信託の仕組みと混同してはなりません。
投資銀行がオムニバス構造を用いる理由
オムニバス構造は、投資銀行業務、ブローカー業務、保管業務、証券業務および国際決済の各分野で広く用いられております。これは、顧客ごとの個別会計と機関レベルでの効率的な決済を両立させることができるためです。
お客様ごとに個別のコルレス口座や決済口座を設ける必要はなく、金融機関は、内部元帳においてお客様個別の残高を維持しつつ、外部口座の数を管理可能な範囲に保つことができます。
この構造により、次のことが可能となります。
- 効率的なコルレス関係および決済関係。
- 流動性管理の一元化。
- 多通貨対応の銀行業務、
- 入出金取引の照合。
- 機関投資家向けの保管業務(カストディ)および証券決済、
- 業務の拡張性、および
- お客様に帰属する残高と自己資本による残高との分離。
IFBの口座構造
International Finance Bankは、コルレス銀行業務の枠組みにおいて、お客様に関連する資金の外部保有および決済のために、分別管理されたオムニバス構造を採用しております。
IFBのお客様はそれぞれ、当行との間で個別の口座関係を維持しております。対応する残高および取引履歴は、当行の銀行・会計システム上で当該お客様に帰属するものとして記録されます。
外部の銀行レベルにおきましては、IFBのお客様一人ひとりの名義で個別の外部コルレス口座を開設するのではなく、コルレス先、保管機関または決済機関に設けた分別管理のオムニバス口座を通じて、資金を一括して保有する場合がございます。
これにより、二つの異なる会計上の層が生じます。
- お客様単位:個別の口座、残高、取引履歴およびお客様への帰属は、IFBが管理しております。
- 決済レベル:当行の外部コルレス先及び決済インフラ内に設けられた、分別管理されたオムニバス口座を通じて維持される、お客様の資金の集合体。
確立された機関向け銀行実務
受益者への帰属管理と外部オムニバス決済の区別は、機関投資家向け金融において古くから確立された特徴です。
これにより、投資銀行は、お客様との間で個別の銀行取引関係を維持しながら、資金の対外的な移動および保管については、コルレス銀行、カストディアンおよび決済サービス提供者の機関向けインフラを利用することができます。
IFBにとって、原則は明確です。
お客様レベルでは個別の口座を設け、機関レベルでは分別管理を行い、決済レベルでは統合されたインフラを用います。
この構造は、お客様ごとの勘定管理と、国際投資およびコルレス銀行業務に求められる事務効率とを両立させるものです。
お客様資金の保護の強化
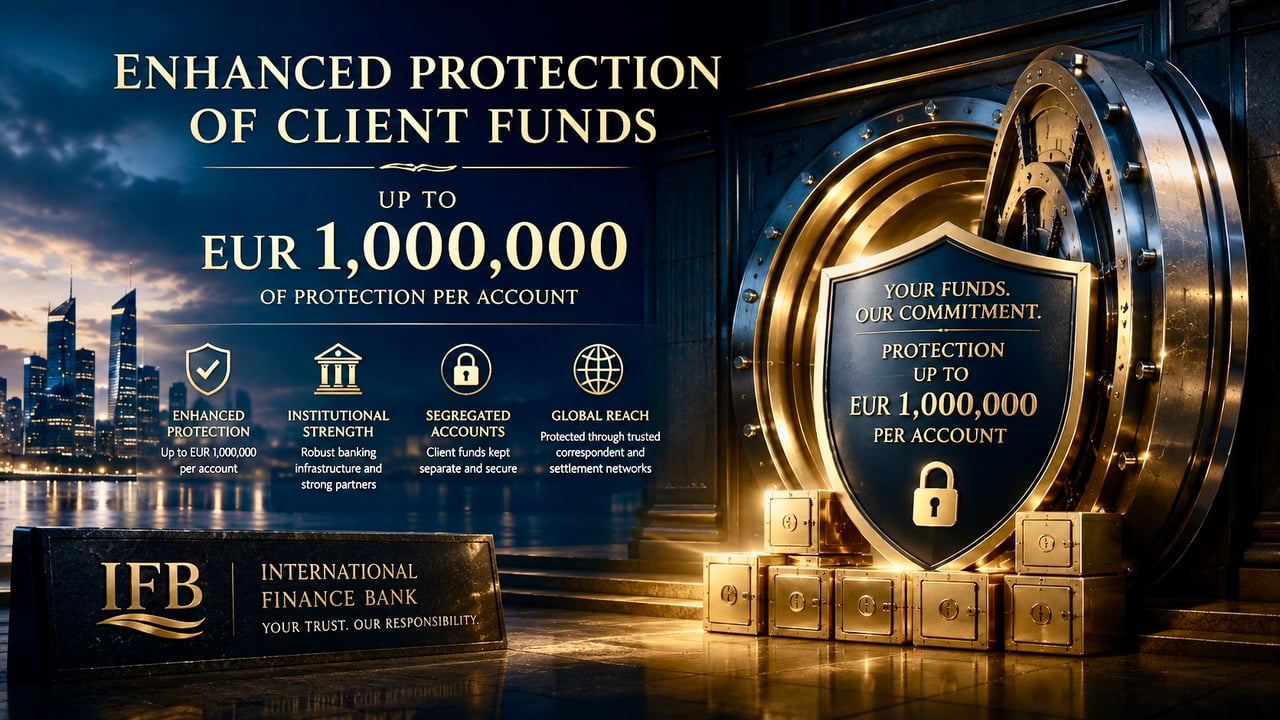
1口座あたり最大EUR 1,000,000の保護
International Finance Bankは、従来型のリテールバンキングの範囲を超えるお取引ニーズをお持ちのお客様のために構成されております。これは、当行の口座の構成やコルレス関係のみならず、対象となる各口座に付随する保護の枠組みにも反映されています。
IFBに維持されている適格な資金は、保険会社との保険契約により、1口座あたりEUR 1,000,000まで保護されます。保険料はIFBが口座手数料から負担し、お客様に追加の費用は生じません。この保護は、当該保険契約の条件、免責事項および限度額に服します。
この強化された保護は、当行の顧客口座モデルを支える機関的な銀行インフラの一部を成しています。
IFBが口座有効化手数料および年間手数料を徴収する理由
IFBは、大衆向けのリテール銀行としては組織されておりません。各口座には、一般的な当座預金口座に通常求められるものとは大きく異なる、業務上およびコンプライアンス上の枠組みが伴います。
これに基づき、IFBは口座管理およびインフラの対価として、口座1件につき、開設時に25,000ユーロ(EUR 25,000)の口座有効化手数料を、その後は同額の年間手数料を申し受けます。
本手数料は、以下を含め、口座関係の維持に必要な機関としての基盤の運営に充てられます。
- お客様のオンボーディングおよび継続的なコンプライアンス管理業務。
- KYC、AMLおよび取引モニタリングの手続;
- お客様ごとの元帳および副口座の記録の維持管理。
- コルレス銀行業務および決済銀行業務のインフラ。
- 顧客資金の分別管理の仕組み;
- 口座の管理および照合、
- 機関投資家向けの取引処理、および
- 適用される顧客資金保護の強化された枠組み。
したがって、この手数料は、通常のリテール向け口座維持手数料と同様のものとしてお考えいただくべきものではありません。機関投資家向けの銀行取引関係の維持に伴うはるかに大規模なインフラストラクチャー、およびそれに対応する口座構造を反映したものです。
従来の預金銀行業務の限度を超える保護
多くの法域における従来型の法定預金保護制度では、保護の上限額が大幅に低く設定されています。IFBのお客様口座モデルは、はるかに大規模な銀行取引関係を想定して設計されており、そのため強化された保護の枠組みを備え、対象となる資金について1口座当たり最大1,000,000ユーロまで保護されます。これは、その適用条件に従うものとします。
重要な点として、これは保険に基づく保護であり、欧州連合(EU)におけるような法定の預金保証制度ではありません。IFBの保護措置に適用される法的根拠、適用範囲、免責事項および請求手続は、当該措置に関する個別の書類によって定められます。
1,000,000ユーロを超える残高に対する保護
残高が1,000,000ユーロ(EUR 1,000,000)を超えるお客様に対しては、IFBは、個別の審査、利用可否および適用される保護制度の条件を前提として、標準の保護限度額を上回る追加的な保護を手配する場合がございます。
このような強化された保護は、保有額、口座の性質、関係する通貨およびお客様個別の銀行取引上のご要望に応じて設計することができます。追加の保護には別途手数料が適用され、必要とされる保護の金額および範囲に応じて定められます。
したがいまして、当行に多額の残高を維持することをお考えのお客様は、1,000,000 EURを超える保護スキームをご請求いただくことができます。かかる取決めは、事前に明示的に合意し、書面化されていることが必要であり、適用される約款・利用条件、除外事項、限度額および適格要件に従うものとします。
これにより、IFBは、EUR 1,000,000を、保護を手配し得る金額の絶対的な上限として扱うことなく、より大口の機関投資家およびプライベートバンキングの取引関係に対応することが可能となります。
リテール銀行業務ではなく、機関向けの銀行業務
個別のお客様ごとの勘定管理、分別管理されたオムニバス構造、コルレス先による決済基盤、および強化された保護措置を組み合わせるため、一般的なリテールバンキングとは必然的に異なるコスト構造となります。
IFBは、低コストの大衆向け口座による競争ではなく、このモデルを意図的に採用しております。
原則は明快です。機関向けの口座インフラ、強化された保護および国際的な銀行機能を備える以上、価格設定はリテール向けではなく機関向けとなります。