小切手
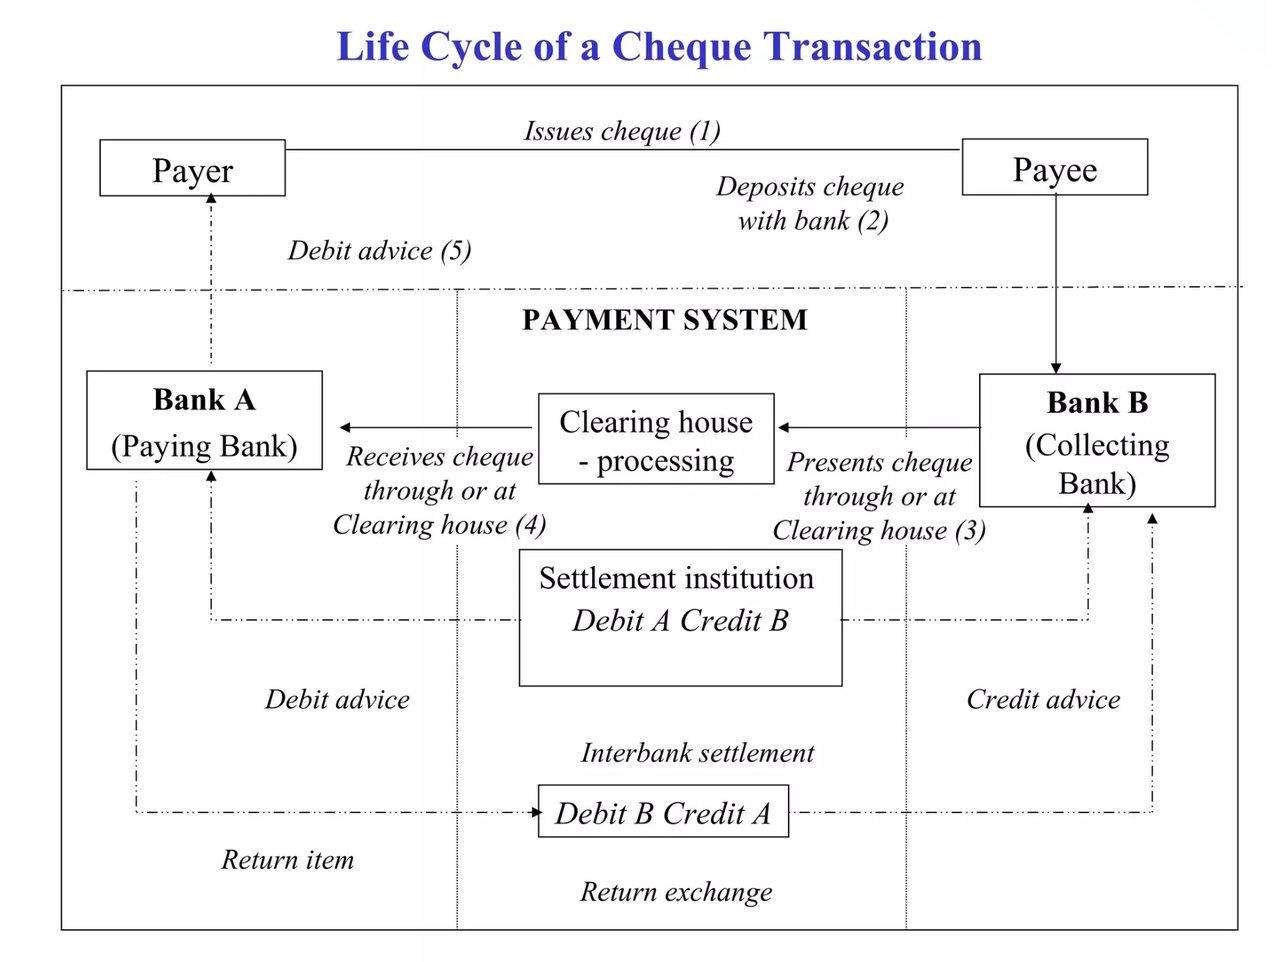
当行またはその他の銀行によるチェック(小切手)取引は、伝統的な銀行実務に根ざした、複数の段階からなる体系的な手続に従って行われます。
- 小切手の振出し: 口座名義人(振出人)は小切手を作成し、受取人(名宛人)の氏名、正確な金額(数字および文字の双方)、振出日、ならびに振出人の認証済み署名といった重要事項を記載します。
- 小切手の呈示: 受取人は小切手を自身の銀行口座に入金します。この銀行は取立銀行と呼ばれ、支店での現物提出、または利用可能な場合は電子チャネルを通じて小切手を受け付けることができます。
- 確認および裏書:取立銀行は小切手の有効性を精査し、署名または押印により裏書を行って、当該書類を受領し、その真正性を予備的に確認したことを示します。
- 清算手続:小切手は、集中清算システム、または振出人の口座が所在する支払銀行に直接送付されます。清算システムでは、各銀行が相互に振り出された小切手その他の証券を集約・照合し、取引の決済手続を円滑にします。
- 資金移動:受領後、支払銀行は小切手をさらに確認し、振出人の口座残高および署名の真正性に重点を置いて審査します。小切手が有効であり、口座に十分な資金がある場合、支払銀行は振出人の口座から小切手金額を引き落とします。
- 決済:清算された金額は、取立銀行の口座に入金されます。取立銀行はこれを受取人の口座に入金し、取引の一連の流れが完了します。
- 小切手の返却: 小切手が不渡りとなった場合(残高不足、署名不一致など)、所定の理由コードを付して取立銀行に返却されます。その後、取立銀行が受取人に取引不成立を通知します。
この一連の手順は、銀行が小切手取引を処理する際に踏む体系的かつ厳密なプロセスを示しており、金融上の安全性と銀行規制の遵守を確保するものです。
銀行が小切手を現金化する場合、
手続は、小切手の正当性の確認、支払人の口座に十分な資金があることの確認、および金融機関間での取引の決済を目的とした一連のステップで構成されます。その精緻な手順は以下のとおりです。
1. 小切手の預入れおよび取立ての開始
小切手が提示されると(銀行窓口、ATM又はモバイル入金のいずれによる場合でも)、受取人の取引銀行(「受取銀行」)が小切手の処理を開始します。小切手に記載された主要事項(振出人の口座番号、金額、日付、署名など)は、まず記載の完全性及び真正性について確認されます。
2. エンコーディングとクリアリング
受取銀行は、小切手の情報を電子形式に変換します。小切手の下部に印字されたMICR(磁気インク文字認識)コードなどの主要なデータにより、電子的な処理が円滑になります。
その後、小切手は清算システムに入ります。清算システムは、受取人側の銀行(受取人の取引銀行)と支払人側の銀行(小切手の振出銀行)との間の橋渡しの役割を果たします。この清算は、次のいずれかを通じて行われます。
- イメージ決済: 小切手は、デジタル画像による決済がますます一般的になっています。例として、Pay.UKが運営する英国のイメージ・クリアリング・システムや、米国のCheck 21法に基づくイメージ交換が挙げられます。
- コルレス銀行:銀行同士が直接の取引関係を有しない場合の国際取引に用いられます。
- 中央銀行における決済:算出された銀行間のネット・ポジションは、中央銀行マネーにより決済されます(例:イングランド銀行、または連邦準備制度を通じた決済)。
3. 決済および確認
この段階で、支払人の取引銀行(「支払銀行」)は、手形交換制度を通じて小切手の詳細を受け取ります。同行は次の事項を確認します。
- 十分な資金:小切手の支払いに応じられるよう、振出人の口座に十分な残高がなければなりません。
- 真正性:小切手の署名その他の記載事項について、偽造や不正の有無を精査いたします。
- 支払停止:支払銀行は、当該小切手に対して支払停止の依頼が出されていないかを確認します。
すべての確認が正常に完了した場合、支払銀行は支払を承認します。
4. 資金移動および決済
- 支払人の口座から小切手金額が引き落とされます。
- 受取人の取引銀行は資金を電子的に受領し、受取人の口座に入金します。
この時点で現物の小切手は意味を持たなくなります。決済はデジタルな手段によって行われるためです。
5. 小切手の決済期間
- 国内小切手:通常、1〜2営業日で決済されます。
- 他州または外国の小切手:確認および決済に仲介銀行またはコルレス銀行が関与するため、数日から数週間を要する場合があります。
6. 返却または不渡りとなった小切手
支払人の口座に資金が不足している場合、または小切手が無効と判断された場合(例:改ざんまたは偽造)、その小切手は不渡りとなります。受取人側の銀行は取引を取り消し、受取人の口座から引き落とすとともに、手数料を課すことがあります。
外国小切手に関する主要な留意点
外国小切手にも同じ原則が適用されますが、さらに複数の段階が加わります。
- 通貨換算:小切手の通貨は、受取人の自国通貨に換算されます。
- コルレス銀行業務:小切手は、多くの場合SWIFTのメッセージを介して、国際ネットワークを通じて回送されます。
- クリアリング期間の延長:外国小切手の確認には、管轄および規制上の相違により、より長い時間を要します。
このように、小切手の現金化は信頼、確認、および銀行間清算システムに依拠しており、これらはすべて、安全かつ正確な資金決済を確保するために機能しております。手続きのデジタル化は進んでおりますが、その根幹は、認証と説明責任という原則に深く根ざしたままです。


次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。