
決済・送金
CBDCによる決済
プロジェクト mBridge:マルチCBDC技術による国際決済の変革
概要
プロジェクトmBridgeは、BISイノベーション・ハブ香港センターが複数の中央銀行とともに立ち上げたものであり、中央銀行デジタル通貨(CBDC)の導入を通じて、国際決済の環境を変革することを目指しています。本プロジェクトは、高いコスト、遅い処理速度、運用上の複雑さなど、現行の国際決済システムが長年抱えてきた非効率の解消に取り組むものです。
設立中央銀行及び参加中央銀行
mBridgeは、タイ、香港、中国およびアラブ首長国連邦の各中央銀行の共同の取り組みにより創設されました。サウジアラビア中央銀行は2024年6月に正式参加者となりました。本プロジェクトは2024年半ばに実用最小限の製品(MVP)の段階に到達し、2024年10月にBISは撤退して、プラットフォームを参加中央銀行に引き継ぎました。2026年9月、サウジアラビア中央銀行は試行を完了し、参加を終了しました。
このプロジェクトには、国際通貨基金(IMF)や世界銀行を含む、多数のオブザーバーとしての中央銀行および国際機関も参加しております。オブザーバーには以下が含まれます。
- アジアインフラ投資銀行
- フィリピン中央銀行(Bangko Sentral ng Pilipinas)
- インドネシア銀行
- フランス銀行
- イスラエル銀行
- イタリア銀行
- 韓国銀行
- バーレーン中央銀行
- チリ中央銀行
- 欧州中央銀行
- ニューヨーク連邦準備銀行ニューヨーク・イノベーション・センター
- サウジアラビア中央銀行
- その他
技術基盤
mBridgeの技術的基盤は、リアルタイムのピア・ツー・ピア方式による国際決済および外国為替取引を支えるために設計された専用ブロックチェーン基盤であるmBridge Ledgerです。このプラットフォームにより、参加中央銀行はCBDCを直接発行・交換できるようになり、一般に遅延や高コストを伴いがちな従来のコルレス銀行ネットワークへの依存を軽減できます。
mBridge Ledgerは、モジュール性と拡張性を念頭に設計されており、既存の国内決済システムとのスムーズな統合や、将来の機能強化を可能にします。この設計により、技術面および規制面の環境変化にも適応できるプラットフォームが維持されます。
パイロット導入と結果
2022年、mBridgeは、創設に参加した4つの法域の商業銀行20行を対象に、実際の価値を伴う取引によるパイロット試験を実施しました。支払および外国為替取引は計164件、総額は2,200万米ドルを超え、数秒以内に決済されました。BISは、複数のCBDCを扱うプラットフォームにより、国際決済の効率性、迅速性および透明性を大幅に高め得ると結論付けました。
今後の方向性
MVP(実用最小限の製品)の段階に到達した後、参加者が定めたロードマップには次の事項が含まれます。
- 自動化された相互運用性:国内決済システムとの連携を強化し、円滑な取引の流れを確保します。
- 流動性管理:流動性を最適化するため、取引の待機処理および優先順位管理のためのツールを導入します。
- データプライバシーとガバナンス:データプライバシーおよび規制遵守のための強固な枠組みの整備。
- 参加の拡大:より多くの法域および民間事業者にプラットフォームへの参加を呼びかけ、新たなユースケースを模索する
要約
mBridgeプロジェクトは、CBDCとブロックチェーン技術を用いて、国際送金の将来像を根本から見直そうとする先駆的な取り組みです。中央銀行間の連携を深め、先進的な技術的ソリューションを活用することで、より効率的で低コストかつ透明性の高い国際決済のエコシステムの構築を目指しております。BISが撤退したため、その開発は参加中央銀行に委ねられております。
プロジェクト・アイスブレーカー
国際決済銀行(BIS)と、イスラエル、ノルウェー、スウェーデンの各中央銀行による共同の取組みです。このプロジェクトでは、国際決済におけるリテール型中央銀行デジタル通貨(CBDC)の利用がもたらす利点と課題を検討し、2023年に完了しました。
このプロジェクトでは、異なる実験的なリテールCBDCシステムの間で、国境を越える取引および異なる通貨間の取引を行うことの技術的な実現可能性を検証しました。ハブ・アンド・スポーク型のモデルを採用し、国境を越える取引を二つの国内決済に分解して、両国内システムで活動する外国為替提供者がこれを仲介しました。この方式により、リテールCBDCが自らのシステムの外に出る必要はありません。
プロジェクト・アイスブレーカーのモデルでは、複数の外国為替サービス提供者がシステムのハブに対して気配値を提示し、ハブが最も有利な条件を自動的に選定して最終利用者に提供します。この競争的な仕組みにより、希望する通貨ペアで流動性が不足し、手数料の上昇や取引の遅延が生じるリスクが低減されます。また、ハブ・アンド・スポーク型のモデルは、中央銀行マネーによる協調的な支払を用いることで決済リスクおよび取引相手方リスクを最小限に抑え、国際取引を数秒以内に完了させます。
本プロジェクトは、国内向けCBDCの開発とその国際取引への拡張を検討している国々にとってのモデルとなります。また、中央銀行に対し、リテールCBDCを実装する上で利用可能な技術や、技術面および政策面での選択肢について、より深い理解を提供します。本プロジェクトは、拡張性、相互運用性、簡素性を重視しており、異なる技術で稼働する国内システムを統合するために必要な技術的要件を最小限に抑えております。
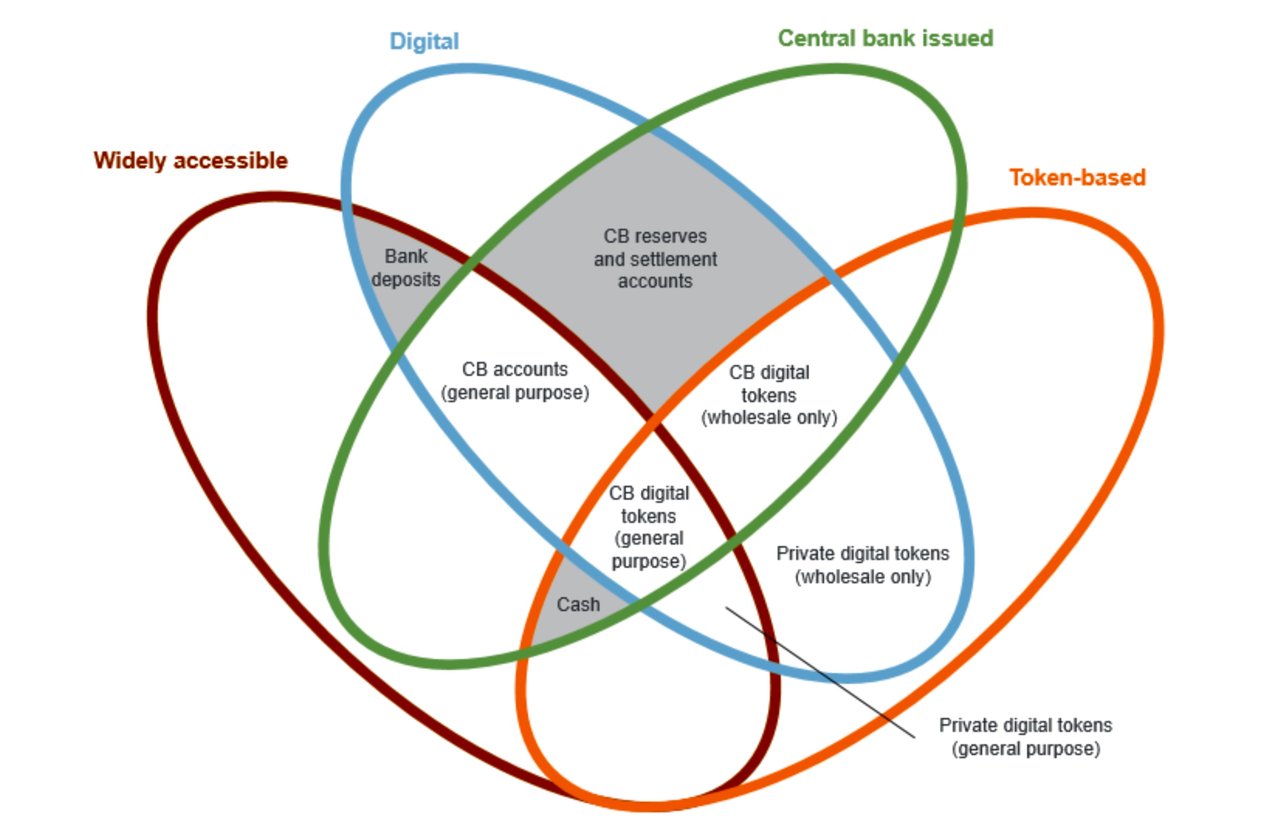
デジタル人民元(E-CNY):主な目的、基本原則および金融包摂上の考慮事項
e-CNYは、デジタル人民元とも呼ばれ、中国の法定通貨である人民元をデジタルの形で表したものです。株式や債券といった金融資産とは異なり、e-CNYは中央銀行に対する直接の請求権であり、法定通貨としての地位を有するものとして設計されています。特筆すべき点として、e-CNYはブロックチェーンを基盤とする暗号資産ではなく、この点でビットコインやイーサリアムなどの他のデジタル通貨とは一線を画しています。
2026年1月1日からの変更点:認可を受けた商業銀行のウォレットに保有されるe-CNY残高は、銀行預金債務に分類されます。当該残高は既存の預金金利規則に基づき利息が付され、預金保険の対象となり、預金準備の算定基礎に含まれます。また、非銀行系決済事業者は、管理するe-CNYに対して100%の準備金を保有する必要があります。2025年11月末までに、e-CNYの取引件数は34億8,000万件、累計取引額は16.7兆人民元に達し、その大部分は中国国内で行われました。
以下の目的および設計に関する説明は、中国人民銀行(PBoC)の2021年白書に基づいており、当初の現金型の設計を反映したものです。
I. e-CNYの主な目的と構想
中国のe-CNYシステムの整備は、デジタル経済の時代における現金に対する国民の需要に応える、人民元のデジタル版を創出することを目的としております。このシステムは、小口決済基盤の発展を支えるとともに、中国のデジタル経済の発展と歩調を合わせて決済システムの効率性を高めるものです。
1. 中央銀行の決済システムの効率性向上
技術革新、とりわけデジタル経済における技術革新は、経済発展の主要な原動力です。公共財として中央銀行が提供する、より安全で包摂的な小口決済インフラが求められています。重要な金融インフラとして、e-CNYのシステムは、一般の人々の多様な決済ニーズにさらに応え、金融インフラの効率性を高めるものとなります。加えて、e-CNYの取引は支払と同時に決済が完了するため、事業者および関係者は、より利便性の高い決済サービスを利用しながら、キャッシュフローを改善することができます。
2. リテールシステムのバックアップの提供
ビッグテック企業は重要な小口決済インフラとなっており、その障害は決済システムの運営に大きな影響を及ぼし、システミック・リスクを生じさせるおそれがあります。e-CNYは、国家の信用と法定通貨としての地位に裏付けられた中央銀行に対する直接の債権であり、商業銀行預金を基盤とする小口決済システムに対する信頼性の高いバックアップとなり得ます。多様な決済商品を提供し、決済の効率性と安全性を高めます。
3. 平等なアクセスと金融包摂の確保
デジタル技術と電子決済の進展に伴い、小売決済における現金の利用は減少しています。しかしながら、国民が現金に直接アクセスできる環境を確保し、現金をデジタル化することでデジタル経済の時代においても計算単位の一貫性を維持することは、中央銀行の責務です。e-CNYシステムは、金融サービスへのアクセスを向上させ、幅広い人々に多様な場面で法定通貨を提供します。
4. 国際的な取組みへの対応とクロスボーダー決済の強化
国境を越える決済には、通貨主権、為替政策、規制要件など、さまざまな論点があります。e-CNYは技術的には国境を越える利用に対応できる状態にあるものの、現時点では主として国内の個人向け決済を想定して設計されています。今後、中国人民銀行(PBoC)は、G20その他の国際機関の取り組みに積極的に対応し、国境を越える決済の改善を図るとともに、国境を越える場面における中央銀行デジタル通貨(CBDC)の適用可能性を探っていく方針です。PBoCは、国境を越える決済のパイロット・プログラムを検討し、関係する中央銀行および通貨当局と協力して、デジタル法定通貨に関する為替取決めおよび規制協力の枠組みを構築してまいります。その際は、「非攪乱」、「コンプライアンス」、「相互接続性」の原則を堅持します。
II. e-CNYの設計及びデータガバナンスの指導原則
1. 基本原則
法令および規制の遵守
e-CNYの制度設計は、人民元管理、マネー・ローンダリング対策、テロ資金供与対策(AML/CFT)、外国為替管理、ならびにデータおよびプライバシー保護に関する規制を厳格に遵守しています。e-CNYの運用は、規制の枠組みの対象に含まれております。
安全性と利便性
e-CNYは、価値型、準アカウント型、アカウント型を組み合わせたハイブリッド型の決済手段であり、法定通貨としての地位を有し、緩やかな口座連携を特徴としています。この柔軟性により、オンライン・オフラインを問わず多様な決済に対応でき、技術リテラシーや通信網の整備状況が限られていることに起因する課題を最小限に抑えます。e-CNYの運用システムは、安全性、使いやすさ、拡張性および同時処理能力を備えており、事業の継続性を確保しています。
開放性と互換性
中国人民銀行(PBoC)は、認可を受けた運営機関の強みと専門性を活用し、システム運用上のリスクの過度な集中を避けるため、時代の進展に合わせて進化するという原則に沿って、技術面での競争と更新を促進しております。e-CNYシステムは、従来の電子決済システムとの相互運用性をサポートしており、異なる運営機関のデジタルウォレットやe-CNYウォレットを銀行口座と接続することで、決済手段の相互運用性を高めております。
2. e-CNYの設計
デジタル人民元(e-CNY)システムは二層構造を採用しており、中国人民銀行(PBoC)が発行、回収、機関間の接続およびウォレット・エコシステムの管理を担っております。中国人民銀行は、十分な資本力と技術力を有する商業銀行を指定運営機関として慎重に選定し、e-CNYの交換サービスを提供させております。その他の商業銀行および機関は、中国人民銀行の一元的な管理の下、e-CNYの流通に関するサービスを共同で提供しております。この二層構造は、指定運営機関の資源、人材および技術を活用するものであり、イノベーションと競争を促進する市場主導型の仕組みを推進しております。一般の方々が商業銀行を通じて金融サービスを利用することに慣れ親しんでいることから、e-CNYの社会的受容が高まることが期待されております。
3. データガバナンス
e-CNYシステムは「少額取引は匿名、高額取引は追跡可能」という原則に従い、個人情報およびプライバシーの保護を優先しております。現行の電子決済システムのリスク特性および情報処理ロジックを踏まえ、匿名での少額決済サービスを提供することを目的としております。電話詐欺、インターネット賭博、マネー・ローンダリング、脱税などの違法行為にe-CNYが悪用されることを防ぐため、取引はAML/CFTの要件に適合している必要がございます。e-CNYシステムが収集する取引情報は従来の電子決済システムよりも少なく、法律に定めがある場合を除き、第三者または他の政府機関に情報を提供することはございません。
III. e-CNYと金融包摂の関係
決済サービスにおいては、とりわけ通信網が十分に整っていない遠隔地を中心にデジタル格差が残っており、デジタル金融技術の恩恵を受けられない方々がおられます。読み書きの困難やスマートフォンを使いこなせないことも、社会的に不利な立場にある方々がデジタル金融サービスを利用する妨げとなっております。地域の事業者を主な顧客とする中小規模の銀行やマイクロファイナンス機関は、技術力の制約からデジタル化への移行に課題を抱えております。
e-CNYは中国人民銀行(PBoC)が発行し、主として国内の小口決済に用いられる公共財であり、金融包摂を促進します。
1. 決済サービスの利用機会の拡大
緩やかな結合によるアカウント連携の設計により、貧困地域や遠隔地で銀行サービスを十分に利用できない層も、銀行口座を開設することなくデジタルウォレットを申請でき、金融サービスの対象範囲が拡大します。e-CNYのオフライン決済機能により、通信環境の整っていない地域の個人も基本的な金融サービスを利用でき、金融包摂が促進されます。
2. コストの低減と手頃な価格の実現
中国人民銀行は認可された運営機関および個人利用者に対して手数料を徴収せず、運営機関も利用者から両替サービスの手数料を徴収しないため、実体経済の負担が軽減され、ビジネス環境が改善されております。
3. 決済効率の向上
e-CNY取引は支払時に決済されるため、決済効率が大幅に向上し、企業および関係者の流動性も改善されます。e-CNYはスマートコントラクトによるプログラム化が可能であり、条件付き支払、保証付き支払その他の複雑な用途を実現することで、金融包摂とイノベーションを促進します。
4. リテール決済市場における公正な競争の支援
e-CNYは、アクセスのしやすさとインフラの面で公平な競争環境を提供し、決済サービス事業者間のイノベーションと競争を促進します。中央銀行に対する請求権であるe-CNYは、決済市場における制度上およびプラットフォーム上の障壁を取り除き、あらゆる利用場面での決済を可能にするとともに、リテール決済サービスへのアクセスを拡大し、社会厚生を高めます。
参考文献
中国人民銀行デジタル人民元研究開発作業部会(2021年):「中国におけるデジタル人民元の研究開発の進捗」
e-CNYに関する主張の検証
2025年には、デジタル人民元の国際的な広がりについて、目を引く数字がソーシャルメディアの投稿やニュース要約で流布しました。当行は、これらをPBoC、BIS、SWIFTおよびIMFの一次資料と照合して確認しました。
| 請求 | 記録が示す内容 |
|---|---|
| 「2025年3月17日、中国人民銀行は、e-CNYのクロスボーダー決済システムがASEAN10か国および中東6か国と全面的に接続されたことを発表した。」 | そのような発表は、中国人民銀行(PBoC)のウェブサイトにも主要通信社の配信にも見当たりません。e-CNYの国境を越えた利用は、主としてmBridge(中国、香港、タイ、アラブ首長国連邦。サウジアラビアは2024年から2026年まで参加)において試行されてきました。 |
| 「これは世界の貿易の38%を対象としており、SWIFTを経由しません。」 | 公式の指標ではなく、せいぜい挙げられた各経済圏の理論上の割合にすぎません。SWIFT上の国際決済に占める人民元のシェアは依然として低い一桁台にとどまり(SWIFT RMB Tracker)、世界の外貨準備に占める割合は約2%です(IMF COFER)。 |
| 「SWIFTでは3~5日かかるが、e-CNYでは7秒で完了し、香港とアブダビ間の支払いでは手数料が98%削減された。」 | 2022年のmBridgeパイロットでは、164件、総額2,200万米ドル超の取引が数秒以内に決済されました(BIS)。98%という数値には、公表された出典がありません。Swift自身は2018年に、gpi決済のほぼ50%が30分以内に着金したと報告しています。 |
| 「中国とインドネシアの『二国二園』間の決済が8秒で完了しました。効率は100倍に向上しています。」 | 中国のメディアのみによる報道であり、「100倍」は定義された指標ではなく、取引データも公表されておりません。 |
| 「23の中央銀行が実証実験を行っており、中東のエネルギー取引業者は決済コストを75%削減しました。」 | mBridgeにはオブザーバーが数十機関参加していますが、オブザーバーは取引を行いません。75%という数値の出典は公表されておりません。 |
| 「2024年のASEANとの人民元決済額は5.8兆人民元を超え、ASEAN加盟6か国が人民元建て準備資産を保有しており、タイはデジタル人民元による初の原油取引を決済した。」 | 5.8兆人民元という数字は、中国人民銀行(PBoC)の公表資料に遡ることができません。マレーシア中央銀行をはじめ、同地域の複数の中央銀行が人民元建て準備資産を保有しております。タイの原油取引がe-CNYで決済されたことを示す一次資料は存在いたしません。 |
| 「北斗および量子通信との統合により、北極航路の効率は400%向上しました。」 | 出典はなく、当該数値は二次的な記事にのみ記載されています。 |
| 「世界の87%の国がこのシステムを利用しており、e-CNYによる越境決済は200か国で総額1.2兆米ドルを超える。」 | 誤りです。中国人民銀行(PBoC)によれば、2025年11月までのe-CNYの累計取引額は16.7兆人民元に達しておりますが、そのほぼ全てが国内取引です。これらの数値は、e-CNYと、中国の従来型の人民元決済システムであるCIPSとを混同したものと考えられます。 |
e-CNYは大規模かつ本格的な国内プロジェクトであり、国境を越えた試験運用も行われています。しかし、世界的な普及を主張する見方は一次データによって裏付けられておらず、国際決済においては米ドルとSWIFTが依然として支配的な地位を占めています。
米国の暗号資産に関する枠組み:GENIUS法、CLARITY法およびCBDC禁止
2026年10月時点の状況:決済用ステーブルコインに関するGENIUS法は、2025年7月18日に成立しております。市場構造に関するCLARITY法は、2025年7月17日に下院を通過(294対134)しましたが、上院で審議が停滞しており、2026年9月15日の討論終結動議の採決は49対50で否決されました。反CBDC監視国家法は、同日に下院を通過(219対210)しましたが、成立には至っておりません。その代わりに、連邦準備制度による中央銀行デジタル通貨の発行を2030年12月31日まで禁止する規定が、「21世紀住宅への道」法の一部として2026年7月に成立いたしました。
1. GENIUS法(法律)
- 決済用ステーブルコインは、高品質の流動性資産による準備金で、少なくとも1対1の比率で裏付けられていなければなりません。準備金として認められるのは、現金、銀行預金、満期が93日以内の米国財務省短期証券、レポ取引、および政府系マネー・マーケット・ファンドです。
- 発行体として認められるのは次の3類型です。預金保険対象金融機関の子会社、通貨監督庁(OCC)の監督を受ける連邦適格の非銀行発行体、および発行残高が100億米ドルまでの州適格発行体です。
- 準備金の月次公開開示(登録公認会計事務所による検査を受けます)。保有者は、発行体の倒産時に優先権を有します。
- 発行体は銀行秘密法の適用を受け、保有者に対して利息または利回りを支払うことはできません。
- 同法の制定から3年を経過した後は、デジタル資産サービス提供者は、同法により認められていないペイメント・ステーブルコインを提供することができなくなります。
- 決済用ステーブルコインは、連邦法上、証券にも商品にも該当しません。
2. CLARITY法(法案)
- 成立した場合、管轄権はSECとCFTCの間で分割されることになります。成熟したブロックチェーン上で取引されるデジタル・コモディティについてはCFTCが、一次募集および投資契約についてはSECが所管することとなります。
- セルフカストディ(自己保管)およびピアツーピアの送金を保護するものです。
- 法律ではありません。現在の議会での成立は見込み薄とされています。
3. CBDCの禁止
- 2025年1月23日付の大統領令14178号は、連邦政府機関によるCBDCの創設または推進を禁止しています。
- 2026年7月以降、法令により、連邦準備制度は2030年12月31日までCBDCを発行することを禁じられています。
欧州連合との比較
- MiCAは、2024年6月30日よりステーブルコインに適用されています。電子マネー・トークンは、準備資産によって裏付けられなければならず、その少なくとも30%(重要なトークンについては60%)を信用機関への預金として保有する必要があり、発行者は利息を支払うことができません。準備資産を持たないアルゴリズム型ステーブルコインには、認可を受ける途がありません。
- 米国は連邦と州の免許制度を並行して運用しており、EUは単一免許とパスポーティング(単一パスポート制度)に依拠しています。
- 米国では連邦準備制度によるCBDCの発行が禁じられている一方、欧州中央銀行(ECB)は、保有上限とプライバシー保護措置を伴うデジタル・ユーロの準備を進めております。その発行には、欧州委員会が2023年6月に提案したEU規則が必要です。
出典:GENIUS Act (S.1582)、CLARITY Act (H.R.3633)、Anti-CBDC Surveillance State Act (H.R.1919)、MiCA (Regulation (EU) 2023/1114)。


