暗号資産・デジタル資産
暗号資産(クリプトコイン)
コインとデジタルトークンの主な相違点
- 代替可能性:同じ種類の暗号資産のコインは同一の性質を持ち、相互に交換できます。一方、NFTはそれぞれが固有のものであり、他のNFTと1対1で交換することはできません。
- 用途:コインは、法定通貨と同様に、取引、支払い、価値の保存手段としてデジタルマネーとして用いられます。一方、NFTは、固有のデジタル資産または実物資産の所有権を表し、またはその真正性を証明するために用いられます。
- 価値の決定:コインの価値は均一であり、それぞれの暗号資産のエコシステム内における市場の力によって決まります。NFTの価値は、その希少性、表象する資産への需要、その他固有の特性によって大きく異なります。
- ブロックチェーンの標準:コインは、それぞれのブロックチェーン・プラットフォーム上、または特定の暗号資産システムの枠組みの中で運用されます。NFTは通常、イーサリアムのブロックチェーン上で、代替不可能な資産の作成および移転のために設計されたERC-721やERC-1155などの特定の標準に従います。
この区別は、コインによるデジタル取引から、NFTによる新たな形態の資産所有や証明に至るまで、ブロックチェーン技術の多用途性を示しています。これらの各トークンは、ブロックチェーンのエコシステム内でそれぞれ異なる目的を担い、さまざまな用途や適用事例に対応しています。技術の進化に伴い、今後はさらに専門性の高いトークンが登場すると見込まれます。
暗号資産証券に関する規制の詳細については、こちらをクリックしてください。
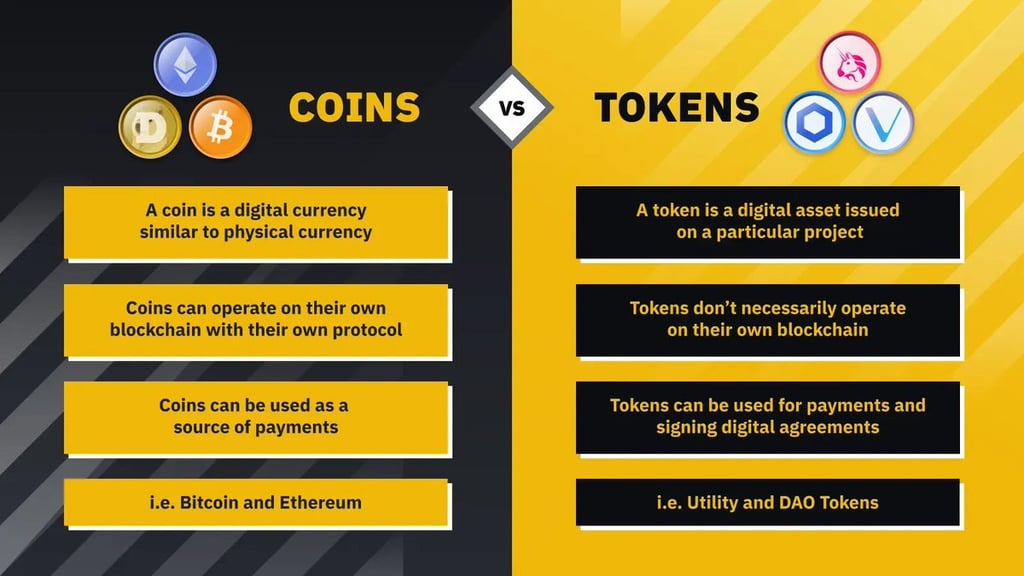
ブロックチェーン上には、複数の種類のトークンが存在します。これらのトークンは、大きく以下のカテゴリーに分類できます。
硬貨
- 暗号資産:暗号技術によって安全性を確保し、分散型ネットワーク上で運用される、デジタルまたは仮想の代替可能な通貨であり、ビットコイン、イーサリアム、ライトコインなどがこれに該当します。交換手段、価値の保存手段、および計算単位として機能します。
- ステーブルコイン:米ドルなどの法定通貨や金などのコモディティといった安定した資産に価値を連動させたデジタルトークンです。暗号資産市場における価格の安定を図り、価格変動を抑えることを目的としております。例としては、Tether(USDT)、USD Coin(USDC)、Pax Dollar(USDP)などがあります。
トークン
- ユーティリティトークン:特定のブロックチェーン・エコシステム内で、商品やサービスを利用する権利を提供するトークンです。特定のプラットフォームやアプリケーション内での使用を想定して設計されており、多くの場合、固有の機能や用途を有します。例として、演算能力に用いられるGolem(GLM)や、分散型ストレージに用いられるFilecoin(FIL)が挙げられます。
- セキュリティトークン:これらのトークンは、企業の株式、不動産、その他の投資形態といった資産に対する所有権を表すものです。証券規制の対象となり、配当、議決権、利益分配といった特定の権利を保有者に付与することが一般的です。例として、Polymathの後継であるPolymesh(POLYX)や、tZERO優先トークン(TZROP)が挙げられます。
- ラップド・トークン:ラップド・トークンとは、既存の資産を別のブロックチェーン上で表したものです。資産を複数のブロックチェーン・プラットフォームで利用できるようにすることで、チェーン間の相互運用と流動性を可能にします。例として、イーサリアム・ブロックチェーン上のラップド・ビットコイン(WBTC)やラップド・イーサ(WETH)があります。
- 非代替性トークン(NFT):NFTは、他のトークンのように一対一で交換することができない、固有のデジタル資産です。デジタルアート、コレクティブル、仮想不動産、その他の固有のデジタルコンテンツを表すために用いられます。各NFTには固有の識別子があり、その所有権はブロックチェーン上に記録されます。例として、CryptoKitties や Decentraland の LAND 区画があります。
- ガバナンス・トークン:これらのトークンは、分散型自律組織(DAO)その他の分散型プラットフォームにおいて、トークン保有者がプラットフォームの運営および意思決定に参加できるようにするために用いられます。保有者は、変更の提案、提案に対する投票を行い、プラットフォームの将来の方向性の形成に関与することができます。代表例として、Maker(MKR)およびCompound(COMP)が挙げられます。
コインと非代替性トークン(NFT)の違いは、主に互換性と固有性にあります。
硬貨
コインは、それぞれのブロックチェーン内で相互に代替可能な価値の単位であり、デジタルマネーとして機能します。同一のブロックチェーン及び暗号資産の種類に属するコインは、同種のコインと全く同じ価値を有するため、完全に相互に代替可能です。ビットコイン、イーサリアム(イーサとして捉える場合)、ライトコインなどのコインは、それぞれのエコシステム内で、交換手段、価値の保存手段又は計算単位として機能します。従来の法定通貨と同様に代替可能であることから、金融取引においても円滑に利用することができます。
非代替性トークン(NFT)
これに対し、非代替性トークンは、デジタルか実物かを問わず固有の資産を表章するものであり、それぞれが他と交換できない固有の価値を有します。NFTは特定の対象物の所有権および真正性を証明するために用いられ、とりわけ、美術品やコレクション、その他、唯一性と所有の証明が重要となる市場において価値を発揮します。NFTはブロックチェーン上に保管され、所有権記録の安全性と不変性が確保されます。
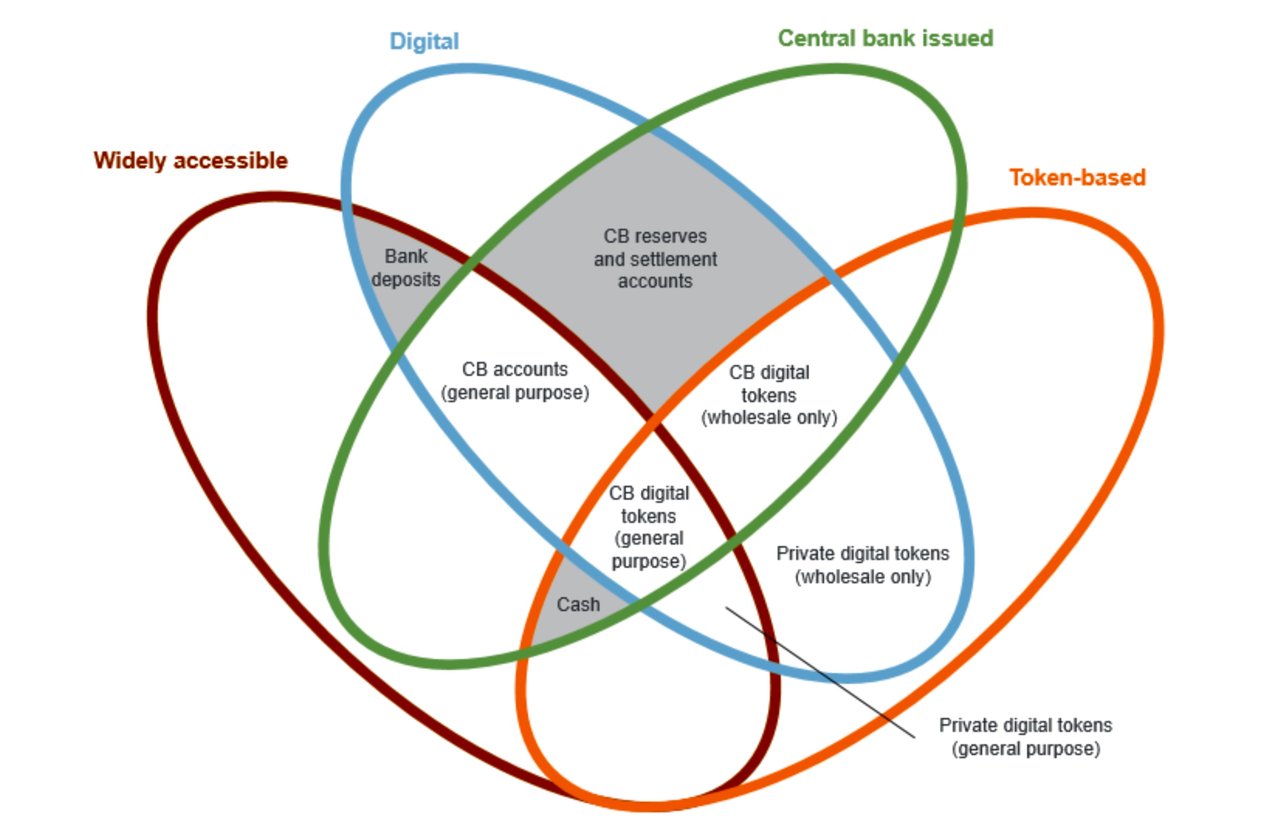
ステーブルコインとビットコインの戦略的統合:米ドルの優位性の維持
はじめに
急速な技術革新、地政学的な変容、そして経済情勢の変化を特徴とする今日、米国は重要な岐路に立っております。国際的に脱ドル化の動きが高まるなかで、米ドルの世界的な優位性を維持することは、国家にとって重要な課題となっております。こうした潮流に対する米国の対応の中核にあるのが、デジタル資産の戦略的な組み入れであり、具体的には米ドルおよび米国財務省短期証券を裏付けとするステーブルコインと、ビットコインの戦略的な活用です。本節では、その根拠と講じられた施策について説明いたします。
歴史的背景と動機
米ドルが世界の基軸通貨として優位にあることは、米国に大きな経済的・地政学的利点をもたらし、国際貿易を円滑にし、低コストでの資金調達を可能にし、地政学上の影響力をも与えてきました。しかし、BRICS諸国、中国、ロシアをはじめとする新興国が主導する脱ドル化の動きなど、近年の国際情勢は、従来のドル中心の国際金融システムに内在する脆弱性を浮き彫りにしました。これを受け、米国政府、規制当局および金融機関は、ドルの覇権を維持するうえでデジタル資産、とりわけステーブルコインとビットコインが重要な手段であると認識するに至っています。
経済安定の手段としてのステーブルコイン
米ドルや米国財務省短期証券などの安定した資産に価値を連動させたデジタル通貨であるステーブルコインは、国際金融における変革的な進化を示しております。従来の暗号資産とは異なり、ステーブルコインは商取引、貿易および投資における幅広い普及に必要な安定性を備えております。米国の銀行は、ドル建て、または主として米国財務省短期証券から成る高品質流動資産で明示的に裏付けられた準備資産を有するステーブルコインを自ら発行するよう、規制当局から次第に促されております。これらの規則は、透明性、準備資産の十分性、登録公認会計事務所による月次の準備資産報告書の検証、および準備資産の分別管理を求めております。
実施体制と規制の枠組み
2025年7月18日に署名され成立したGENIUS法は、銀行および免許を受けた非銀行事業者がペイメント・ステーブルコインを発行できる連邦の枠組みを創設しました。同法は、次のような要件を定めています。
- 現金、銀行預金、短期の財務省証券、レポ取引または政府系マネー・マーケット・ファンドによる1対1の裏付け。
- 発行体の経営陣による証明を付した、準備資産の月次の公開開示。
- 準備資産の管理における透明性。
- 義務付けられたリスク管理手順。
この規制の明確化により、機関投資家および消費者の信認が大きく高まり、ステーブルコインが主流の金融に広く受け入れられ、組み込まれていく原動力となっています。
戦略的ビットコイン準備:デジタル版フォート・ノックス
ステーブルコイン構想を補完するものとして、米国の戦略的ビットコイン準備の創設は、暗号資産に対する政府の見方の重大な転換を示しています。この準備は2025年3月6日にトランプ大統領の大統領令により創設され、刑事・民事手続で没収されたビットコインを原資としています。追加取得は、納税者に追加負担を課さない財政中立的な手法に限り認められています。
地政学上および経済上の含意
脱ドル化への対応
米ドル裏付けのステーブルコインを意図的に世界市場へ拡大することは、脱ドル化の動きに直接対応するものです。ステーブルコインは、国境を越える取引に効率的で安全かつ透明性の高い媒体を提供することで、従来の銀行システムに伴う取引上の摩擦を大幅に低減します。この利便性により、米ドル建てステーブルコインは、とりわけ自国通貨が不安定な新興国において、交換手段として選好されやすくなっています。
地政学的な影響
ドル支配に代わる選択肢を積極的に模索する国々、とりわけ中国、ロシア、およびBRICS連合の加盟国は、米ドル建てステーブルコインの普及により競争圧力の高まりに直面しています。ステーブルコインを世界の金融基盤に組み込むことで、米国はドルへの依存を戦略的に維持し、代替的な通貨制度を構築する誘因を低下させるとともに、地政学上の影響力を保持しています。
想定されるリスクと軽減策
ステーブルコインの採用および戦略的なビットコイン準備金の保有には、市場の変動性、規制裁定、サイバーセキュリティ上の脅威、地政学的な反発といった固有のリスクが伴います。有効なリスク軽減策としては、強固な規制の枠組み、基準に関する国際協力、サイバーセキュリティへの投資、消費者保護措置、国際的な受容を確保するための外交的働きかけが挙げられます。
評価
ステーブルコインがドルの役割を強化するか否かは、いまだ結論が出ておりません。支持する側は、海外におけるドル建てステーブルコインへの需要の拡大と、それを裏付ける米国財務省短期証券への需要の拡大を指摘しております。一方、BISの2025年版年次経済報告書をはじめとする懐疑的な立場からは、ステーブルコインは健全な通貨が満たすべき単一性、弾力性、完全性の要件を満たさないと論じられております。
要約
ステーブルコインおよびビットコインを自国の金融・戦略の枠組みに組み入れることにより、米国は進展する世界経済の潮流に積極的に対応しています。慎重な規制運営、戦略的な先見性および主体的な実行を通じて、米国は、急速に変容するデジタル金融の世界において、米ドルの世界的な優位性を維持するのみならず強化し得る立場を築いています。
ブロックチェーン
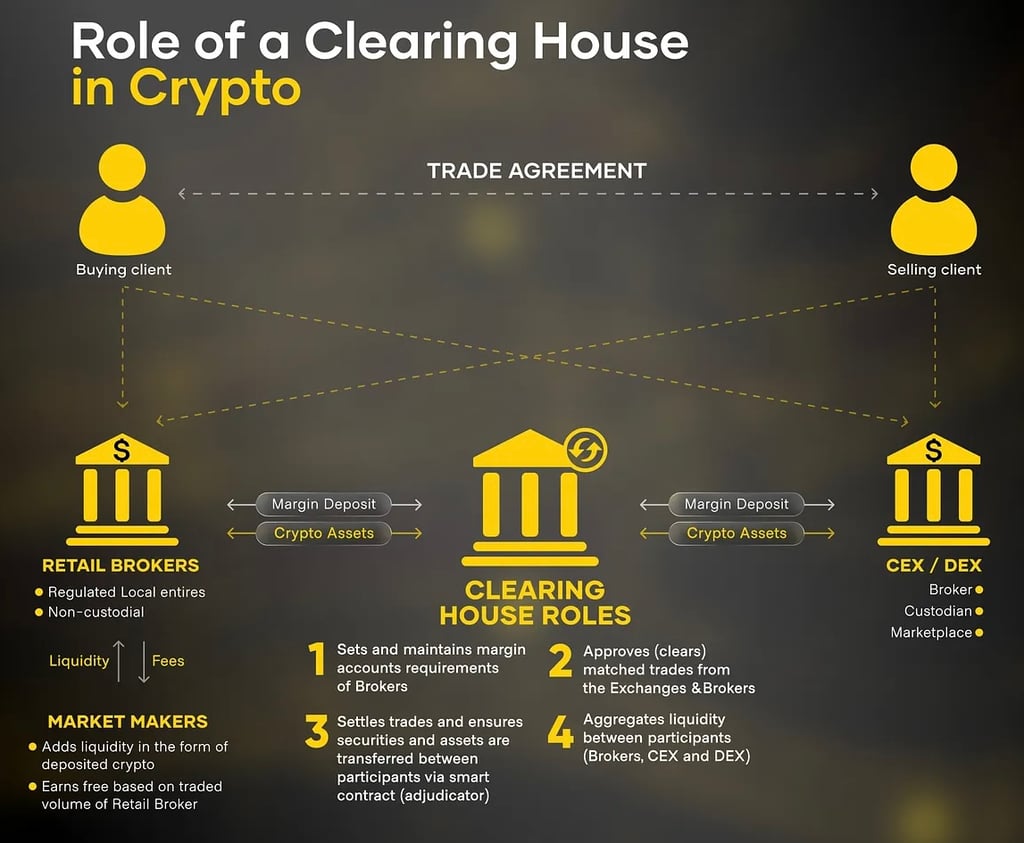
台帳間移転(レジャー・トゥ・レジャー移転、またはインターレジャー移転、台帳間取引とも呼ばれます)とは、二つの異なる台帳または分散型台帳の間で価値や資産を移転するプロセスをいいます。台帳とは、取引および資産の所有関係を記録する仕組みであり、分散型台帳は、ブロックチェーン・ネットワークなど、これを分散化したものです。台帳間移転の概念は、デジタル資産、暗号資産およびフィンテック(FinTech)の革新に関連して、とりわけ重要です。
元帳間送金では、資産または価値がある元帳から別の元帳へ移転され、その取引が双方の元帳で適切に検証、記録および決済されることが確保されます。この手続は、同一元帳内で価値を移転する単純な元帳内送金よりも複雑であり、通常、移転を円滑に行うために仲介者または専用のプロトコルの関与を要します。元帳間送金の主な側面は次のとおりです。
- 相互運用性:元帳間送金を行う際の主要な課題の一つは、関係する二つの元帳が互換性を有し、相互に適切に通信できることを確保することです。そのためには、システム間に一定の相互運用性が必要となり、標準化されたプロトコル、API、データ形式の利用によって実現することができます。
- アトミック・スワップ:アトミック・スワップは、台帳間移転手法の一種であり、暗号資産取引所などの中央集権的な仲介者を介することなく、異なるブロックチェーン間で暗号資産を交換することを可能にします。これは、取引条件が契約内に直接コード化された自己実行型の合意であるスマートコントラクトを用いることで実現されます。アトミック・スワップでは、移転が両当事者にとって完全に成立するか、まったく実行されないかのいずれかとなるため、資金喪失の可能性が防がれます。
- インターレジャー・プロトコル(ILP):インターレジャー・プロトコルは、従来の金融機関、デジタル資産ネットワーク、分散型台帳など、異なる決済ネットワーク間での台帳間送金を円滑にするために設計されたオープンソースのプロトコルです。ILPは、取引に関する共通の標準を確立しつつ、関係する各台帳の完全性を維持することで、安全かつ効率的な送金を可能にします。このプロトコルにより、異なる台帳間での価値移転が円滑に行われ、決済ネットワーク全体の効率性と相互運用性が向上します。
- クロスチェーン・ブリッジ:クロスチェーン・ブリッジは、特に異なるブロックチェーン・ネットワーク間における台帳間移転を可能にするもう一つの方法です。これらのブリッジは仲介役として機能し、移転元のチェーン上で資産をロックし、移転先のチェーン上で同等の資産をリリースすることにより、あるブロックチェーンから別のブロックチェーンへのトークンまたは資産の移転を可能にします。クロスチェーン・ブリッジの例としては、WanchainプロトコルやPolkadotのエコシステムがあります。
- リスクと課題:台帳間送金には、セキュリティ上の脆弱性が生じる可能性、実効的なガバナンスおよびコンセンサス形成の仕組みの必要性、異なるシステム間の相互運用性の管理の複雑さなど、一定のリスクと課題が伴います。台帳間送金を行う組織および個人は、これらのリスクを認識し、潜在的な脅威を軽減するための適切なセキュリティ対策を講じることが重要です。
銀行業務における分散型台帳技術
DLT(分散型台帳技術)とは、ネットワーク上の複数のコンピューター(ノード)にわたって取引を記録・検証する仕組みです。ビットコインなどの暗号資産を支える技術ですが、その用途はデジタル通貨にとどまりません。
以下では、DLT(分散型台帳技術)について詳しく説明いたします。
- 分散化:分散型台帳技術(DLT)は、一般にノードと呼ばれるコンピュータの分散型ネットワーク上で稼働します。従来の中央集権型システム(銀行など)とは異なり、台帳全体を管理する単一の主体や中央サーバーは存在しません。その代わりに、台帳の写しがネットワークの多数の参加者によってそれぞれ独立して保持されます。
- 台帳:DLTにおける「台帳」とは、取引の履歴をすべて記録したデジタルの記録簿またはデータベースを指します。各取引はブロックにまとめられ、これらのブロックが時系列に連結されてブロックチェーンを形成します。
- 移転:分散型台帳技術(DLT)における「移転」とは、通常、デジタル資産またはデータがある参加者から別の参加者へ移動することを指します。この移転は、暗号資産トークン、資産の所有権、契約上の合意、その他あらゆる価値ある情報など、さまざまなものを表すことがあります。
- セキュリティ:DLTシステムは暗号技術を用いて取引を保護し、台帳の完全性を確保します。いったん台帳に追加された取引は、ネットワーク参加者の合意なしには変更や削除が困難です。この不変性により、DLTは不正や改ざんに対して高い安全性を備えています。
- コンセンサス・メカニズム: 分散型台帳技術(DLT)では、台帳の状態について参加者間で合意に至るため、コンセンサス・メカニズムが用いられます。最もよく知られているのは、プルーフ・オブ・ワーク(PoW)およびプルーフ・オブ・ステーク(PoS)で、相互の信頼を前提とせずに、新たな取引を検証し台帳に追加します。
- DLTの種類:DLTには、パブリック型とプライベート型など、さまざまな形態があります。ビットコインのブロックチェーンのようなパブリックDLTは、誰でも参加でき、分散したボランティアのネットワークによって維持されています。プライベートDLTは特定の参加者に限定されており、企業が社内目的で利用することが多くあります。
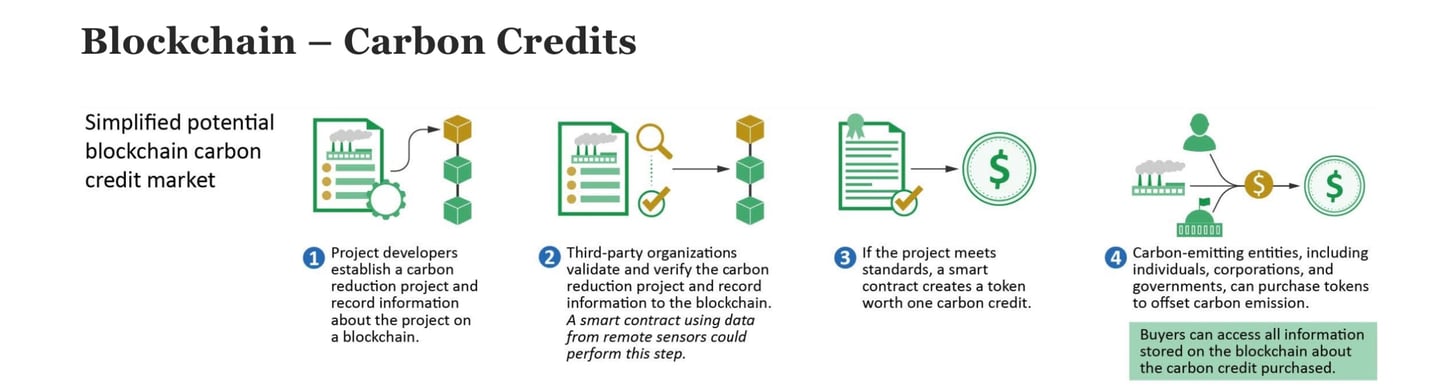
- スマートコントラクト: 一部のDLTプラットフォームは、契約条件が直接コードとして記述され自動的に履行されるスマートコントラクトに対応しています。スマートコントラクトは、あらかじめ定められた条件が満たされた時点で、合意内容を自動的に執行・実行することができます。
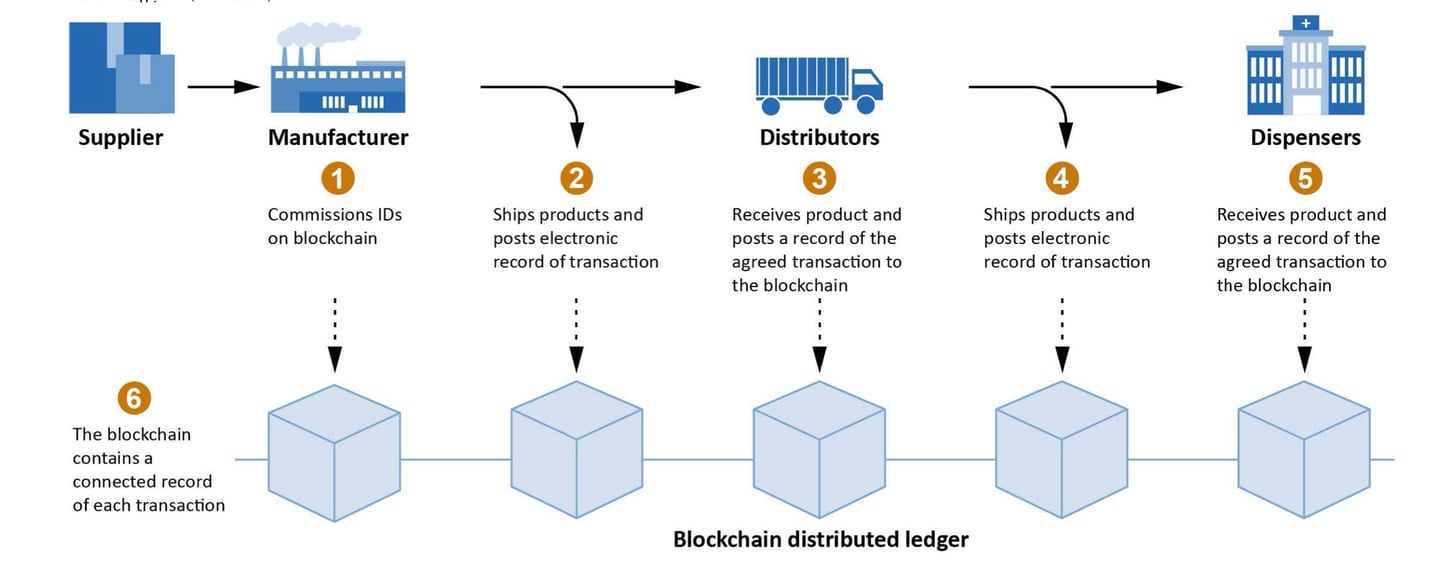
分散型台帳技術(DLT)は、取引およびデータ共有における透明性、安全性、信頼性をもたらすことにより、サプライチェーン管理、医療、投票制度など、金融以外のさまざまな産業にも変革をもたらす可能性を秘めています。その分散型の性質は仲介者の必要性を減らし、革新と効率化の新たな可能性を切り開きます。
分散型台帳におけるスマートコントラクト
ビットコインETFと価格操作の可能性:金・銀ETFからの教訓
暗号資産市場が進化を続け、主流の注目を集めるなかで、ビットコイン上場投資信託(ETF)の導入は活発な議論の的となっております。支持者は、ビットコインETFが機関投資家による広範な採用を促し、投資家に規制された利用しやすい投資手段を提供し得ると主張していますが、金および銀のETF市場から得られた教訓は、価格操作や価格の歪みが生じる可能性への懸念を提起しております。
金や銀の紙の市場(先物、非配分口座、合成商品)が現物の価格に影響を及ぼし得るとの批判は、以前から根強く唱えられています。SPDR Gold Sharesなどの大規模な現物裏付け型ETFは、配分済みの地金を保管庫に保有しており、懸念が当てはまるのは主にデリバティブおよび合成によるエクスポージャーです。
ビットコインの総発行上限は2,100万枚であり、これはインフレを防ぐために、考案者であるサトシ・ナカモトがビットコインのプロトコルに組み込んだ規則です。2026年までに2,000万枚近くが採掘されており、新規発行は現在もマイニングによって行われています。新規発行のペースは、「半減期」と呼ばれる事象により約4年ごとに半減し、上限に達するまで新規供給量は徐々に減少します。上限到達は2140年頃と推定されています。
問題は、ビットコインが同様の経路をたどり得るかどうかです。2024年1月に米国証券取引委員会(SEC)が承認した米国のビットコイン現物ETFは、カストディアンのもとで現物のビットコインを保有しているため、それ自体が合成的な供給を生み出すものではありません。しかしながら、ビットコインおよびこれらのETFを対象とする先物、オプション、レバレッジ型商品は、約2,000万枚という固定された供給量の上に、ペーパー上のエクスポージャーを上積みすることになります。
しかし、ビットコインETFへの資金流入と、現物ビットコインの実際の保有量との間に乖離があることから、価格の歪みや操作の可能性が懸念されております。金や銀の市場の一部で見られたように、ビットコインへのエクスポージャーがデリバティブや合成商品へ移行すれば、実際の市場を反映しない人為的な供給が生み出される可能性があります。こうした金融商品はビットコインの実際の供給量を増やすものではありませんが、ビットコインの流動性が「合成的」に膨張すること、すなわち、存在するビットコインの数量を上回る資金がビットコイン市場で動いている状態をもたらすとみる向きもあります。これは、部分準備銀行制度によって、流通する現物の通貨を超えて貨幣供給量が増加する仕組みに似ています。レバレッジ型商品は、ビットコイン市場における価格変動とボラティリティを増幅させる可能性があります。短期売買戦略やデリバティブによる合成的な供給の創出は、ビットコイン価格に下押し圧力を及ぼし、原資産の真の価値を歪めるおそれがあります。
こうしたリスクを軽減するためには、ビットコインETFが透明性を維持し、ビットコインの現物を相当量保有し続けることが不可欠です。また、規制当局および市場参加者は、これらのETFの活動を注意深く監視し、市場操作を防止して公正な価格形成を確保するための措置を講じるべきです。
金・銀ETF市場から得られる教訓は、利用しやすい投資手段を提供することと、原資産市場の健全性を維持することとの間で、バランスを取ることの重要性を示しています。ビットコインETFは、より広範な普及を促進し得る一方、価格の歪みや操作の可能性を最小限に抑える形で設計・規制されるべきです。
暗号資産市場が進化を続けるなか、ビットコインETFの登場は機会と課題の双方をもたらします。金・銀ETF市場の経験から学ぶことにより、規制当局と市場参加者は、価格操作のリスクを軽減し、ビットコインETFが原資産の真の価値を正確に反映するよう、先手を打った対応を講じることができます。透明性、適切な規制、そして相当量の現物ビットコインの準備を保有する姿勢は、暗号資産市場の健全性を維持し、持続可能な成長を促進するうえで不可欠です。
トークンが証券とみなされる場合や、暗号資産システムを通じて当行のお客様の口座へ資金を移転する方法についてさらにお知りになりたい場合は、当行の取締役Maurice Wadhwaまでご連絡ください。
次のステップ
ご紹介のお申込み
お客様がどのような方で、どのようなお考えをお持ちかを、数行でお知らせください。お問い合わせは当行に直接届き、秘密を厳守して取り扱われます。
お話をご希望の場合は、30分間のビデオ会議をご予約ください。