Enti sovrani
National Development Capital Facility
National Development Capital Facility
Finanziamento di attivi nazionali produttivi mediante una disciplinata strutturazione del capitale sovrano
La capacità di un Paese di sviluppare infrastrutture e industria dipende da qualcosa di più della disponibilità nominale di capitale. Dipende dalla possibilità di predisporre, autorizzare, finanziare e gestire un progetto nel rispetto di obblighi che lo Stato è in grado di sostenere.
Lo squilibrio è noto. Le infrastrutture richiedono capitale per quindici o vent'anni, mentre il finanziamento bancario disponibile può avere scadenze molto più brevi. Un progetto può generare ricavi in valuta locale, mentre le attrezzature importate e il debito esterno sono denominati in dollari o in euro. I fondi pensione e le compagnie assicurative nazionali possono detenere un risparmio di lungo periodo considerevole, ma non dispongono di strumenti le cui caratteristiche di governance, liquidità e rischio siano coerenti con i loro mandati.
Gli investitori internazionali, d'altra parte, possono vedere il rating sovrano senza essere in grado di distinguere i rischi di una determinata attività dai rischi dello Stato nel suo complesso.
La National Development Capital Facility di International Finance Bank LTD è un mandato volto ad affrontare tali questioni nell'ordine appropriato. IFB collabora con clienti sovrani e del settore pubblico debitamente autorizzati per valutare un progetto o un portafoglio definito, strutturare un'adeguata architettura di finanziamento, esaminare possibili accordi di condivisione del rischio e verificare se il capitale istituzionale nazionale e internazionale possa essere mobilitato a condizioni accettabili.
La Facility non è una linea di credito preapprovata, né un fondo permanente di capitali di investitori, né una promessa di un determinato tasso di interesse. Il suo risultato consiste in un percorso fondato su evidenze verso una decisione di finanziamento. In alcuni casi tale percorso condurrà a uno strumento dei mercati dei capitali o a un'operazione di finanziamento di progetti. In altri, l'indebitamento sovrano ordinario, il finanziamento a condizioni agevolate, il finanziamento diretto a valere sul bilancio o il rinvio costituiranno la conclusione più prudente.
Il mandato prende le mosse dallo stato patrimoniale nazionale
Un finanziamento proposto deve essere valutato congiuntamente agli obblighi già in essere dello Stato. L'analisi iniziale di IFB esamina pertanto il profilo del debito del governo, le concentrazioni di rifinanziamento, la composizione per valuta, la capacità di servizio del debito, le garanzie in essere e le obbligazioni delle imprese pubbliche rilevanti. Essa considera il trattamento dell'operazione proposta ai sensi del diritto interno, delle norme in materia di rendicontazione di finanza pubblica e di eventuali massimali di indebitamento o programmi di finanziamento applicabili.
Ciò rileva anche quando un progetto è costituito come entità giuridica distinta. Una società veicolo può chiarire la titolarità e segregare i conti del progetto, ma la sua esistenza non elimina, di per sé, l'effetto economico di una garanzia sovrana, di un pagamento di disponibilità, di un impegno di ricavi minimi o dell'aspettativa che lo Stato intervenga a salvaguardia di un servizio pubblico essenziale. Gli impegni diretti e contingenti devono essere individuati, valutati ove possibile, approvati e rendicontati secondo il quadro applicabile. Le linee guida della Banca Mondiale prevedono espressamente che i governi valutino, iscrivano a bilancio, monitorino e rendano pubblici gli impegni di finanza pubblica derivanti dai partenariati pubblico-privati.
Per i Paesi che utilizzano un'analisi di sostenibilità del debito del FMI e della Banca Mondiale, gli obblighi proposti e gli shock plausibili devono essere valutati anche alla luce di tale analisi. Il quadro esamina la dinamica del debito di base e i rischi, tra cui passività potenziali, prezzi delle materie prime, calamità naturali e shock di finanziamento sul mercato.
La questione centrale non è se un'operazione possa essere collocata al di fuori di una determinata voce contabile, bensì se lo Stato sia in grado di sostenere le proprie obbligazioni effettive in condizioni credibili, comprese quelle avverse.
Che cosa può rientrare nella Linea
La Linea è destinata a progetti o portafogli con una finalità pubblica chiaramente definita e un fabbisogno finanziario determinabile. I settori potenzialmente interessati comprendono la generazione e la trasmissione di energia elettrica, i sistemi idrici, i porti e la logistica, l'agricoltura produttiva, la trasformazione industriale e altre infrastrutture a sostegno della creazione di valore a livello nazionale.
I progetti possono prevedere modelli di pagamento diversi. Le loro differenze devono essere preservate:
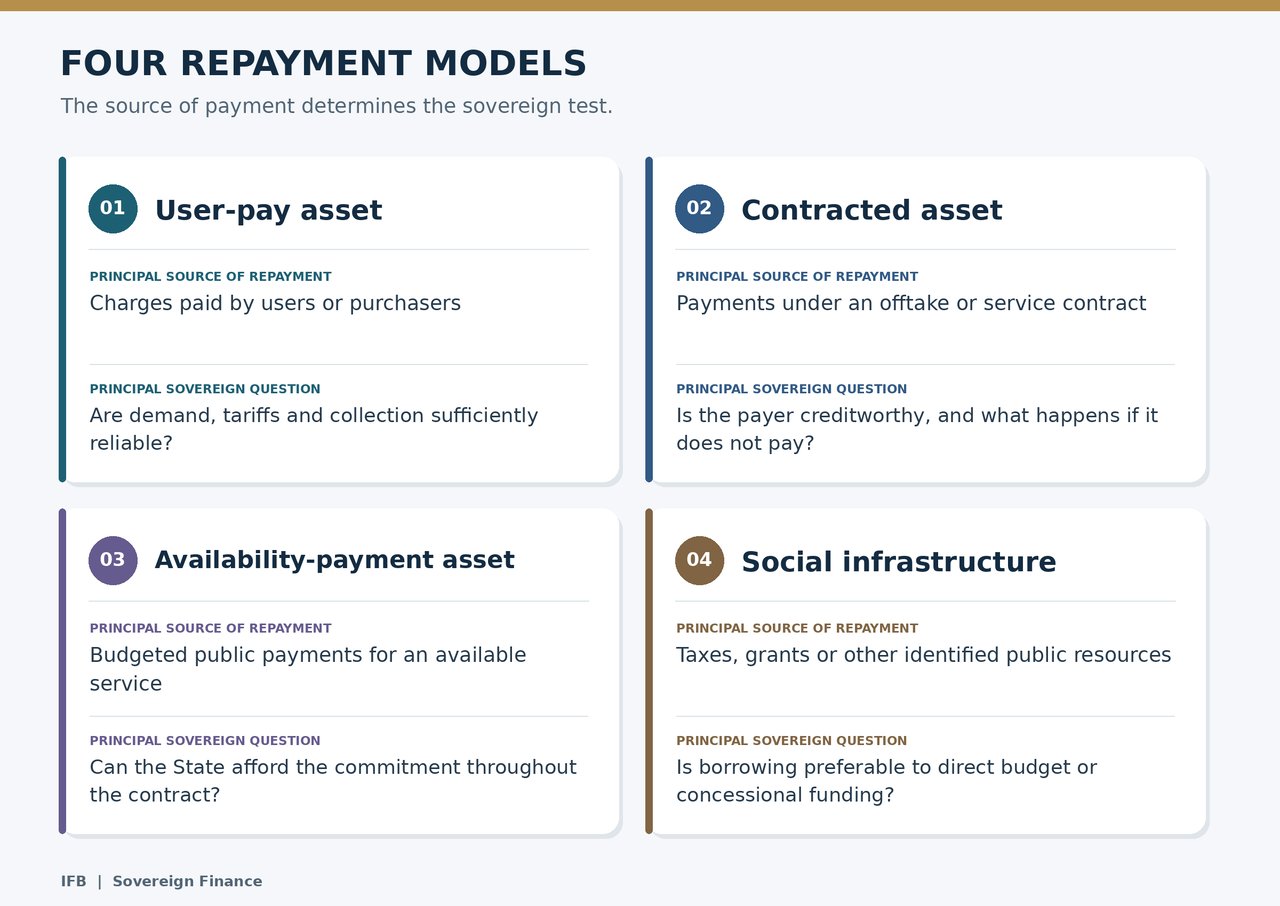
Una scuola o un ospedale possono generare un valore economico e sociale eccezionale senza produrre ricavi di progetto. IFB non presenterebbe il relativo rendimento sociale come se fosse liquidità disponibile per il servizio del debito. Tali infrastrutture richiedono una fonte di pagamento pubblica esplicita e sostenibile oppure un'altra forma di finanziamento idonea.
La preparazione del progetto deve altresì riguardare terreni e autorizzazioni, appalti, obblighi ambientali e sociali, ingegneria, cronoprogramma dei lavori, capacità operativa, manutenzione ed eventuale trasferimento dell'opera. Il quadro di valutazione degli investimenti pubblici del FMI colloca la valutazione, la selezione, la programmazione di bilancio e l'attuazione dei progetti nell'ambito della più ampia qualità della gestione degli investimenti pubblici; il suo modulo sul clima aggiunge la valutazione dei rischi climatici fisici e della resilienza.
Una struttura di finanziamento costruita attorno all'attivo
Una volta superate le verifiche iniziali di natura pubblica e fiscale, IFB esamina la struttura del capitale. A seconda dell'operazione, essa può combinare capitale dello sponsor, conferimenti di capitale pubblico, partecipazioni agevolate o di finanza dello sviluppo, debito commerciale, note istituzionali e una riserva definita. Nessun livello viene incluso al solo scopo di far apparire la struttura più sofisticata.
La struttura si fonda su cinque principi.
In primo luogo, la scadenza del finanziamento dovrebbe riflettere la vita utile dell'attività. Un'infrastruttura energetica o di trasporto di lunga durata non dovrebbe dipendere da ripetuti rifinanziamenti a breve termine in assenza di un piano di rifinanziamento esplicito e sostenibile.
In secondo luogo, il rischio di cambio deve avere un soggetto che lo sostenga. I ricavi in valuta locale non consentono di servire un debito in valuta estera a un costo economico fisso. Un'operazione può prevedere una provvista in valuta nazionale, una copertura adeguatamente prezzata, un'indicizzazione contrattuale o una combinazione di tali strumenti. Ciascuna scelta comporta conseguenze fiscali e commerciali.
In terzo luogo, ciascun rischio dovrebbe essere assegnato alla parte in grado di gestirlo o di valutarlo. Il completamento della costruzione, la performance operativa, la domanda, il pagamento da parte dell'acquirente, le azioni politiche e il trasferimento di valuta sono esposizioni diverse. Una garanzia sovrana che le copra tutte può essere semplice da redigere, ma onerosa per lo Stato e inefficace nel migliorare la disciplina.
In quarto luogo, il rafforzamento del credito deve migliorare in modo dimostrabile l'operazione. Una riserva finanziata, una garanzia indipendente, una partecipazione al rischio di un ente di finanza per lo sviluppo, una polizza assicurativa o un flusso di cassa costituito in pegno comportano un costo. IFB valuta se la conseguente riduzione del costo del finanziamento o il miglioramento della durata giustifichi tale costo. Un'ulteriore promessa da parte dello stesso ente sovrano non può, di per sé, trasformare il rischio di credito sovrano sottostante.
In quinto luogo, l'ordine dei pagamenti deve essere intelligibile. Gli investitori e lo Stato sovrano devono poter individuare dove confluiscono i ricavi, chi controlla i conti, quali costi operativi vengono pagati per primi, quando vengono alimentati il servizio del debito e le riserve e quando sono consentite le distribuzioni. Una complessità che non può essere spiegata e verificata costituisce una passività.
Mobilitare il capitale nazionale in modo responsabile
I fondi pensione nazionali, le compagnie assicurative, le banche e le istituzioni di investimento sovrane possono essere preziosi fornitori di capitale a lungo termine. La loro partecipazione può inoltre ridurre la dipendenza di un progetto dalla valuta estera. Non dovrebbe mai essere data per scontata solo perché tali istituzioni detengono attivi.
IFB valuterebbe per ciascun investitore il mandato, i limiti di concentrazione, le esigenze di liquidità, gli strumenti ammessi e i requisiti di governance. Un istituto nazionale dovrebbe investire a condizioni che soddisfino i propri doveri nei confronti dei beneficiari. L'istruzione di un governo di assumere un rischio di progetto non idoneo non costituisce mobilitazione di capitale: trasferisce il rischio di finanza pubblica ai risparmiatori.
Una tranche domestica può differire da una tranche internazionale per valuta, durata o profilo di pagamento. Ogni differenza deve essere giustificata sotto il profilo economico e resa nota. Laddove sia disponibile la partecipazione di un ente di finanza per lo sviluppo o una garanzia indipendente, l'obiettivo è utilizzarla per attrarre capitale privato altrimenti non disponibile, anziché sostituirsi a investitori disposti a partecipare senza tale sostegno. Le linee guida della Banca Mondiale sul finanziamento delle infrastrutture descrivono i distinti ruoli del capitale pubblico, multilaterale e privato, nonché le tutele contrattuali che gli investitori richiedono abitualmente.
Controllo sovrano e responsabilità pubblica
L'ente sovrano mantiene il controllo delle politiche, delle approvazioni pubbliche, delle decisioni in materia di appalti e della decisione se contrarre debito o fornire sostegno. Il compito di IFB è presentare con chiarezza le opzioni e le relative conseguenze.
Prima che un'operazione proceda, l'autorità responsabile dovrebbe essere in grado di individuare:
- L'entità giuridica che assume il prestito e il potere in forza del quale agisce.
- Ogni pagamento diretto dello Stato, garanzia e obbligazione contingente.
- L'utilizzo previsto dei proventi e i controlli sull'erogazione.
- La titolarità e il controllo delle attività del progetto e dei conti dei ricavi.
- Le regole in materia di approvvigionamenti, operazioni con parti correlate e conflitti di interesse.
- Il trattamento contabile e del debito pubblico proposto dai consulenti competenti.
- Le circostanze in cui i finanziatori possono pretendere il rimborso anticipato, escutere le garanzie o richiedere il pagamento allo Stato.
- Le implicazioni di una ristrutturazione, di una cessazione o del fallimento del progetto.
I negoziati riservati possono tutelare informazioni commerciali legittime. Non eliminano tuttavia la necessità di un'autorizzazione conforme alla legge, di un'informativa fiscale e di un controllo indipendente. IFB svilupperebbe l'operazione insieme ai consulenti legali, fiscali e tecnici del cliente e, ove pertinente, ai propri partner multilaterali.
Lo stress test precede la commercializzazione presso gli investitori
Un modello finanziario basato sullo scenario di base non è sufficiente. Prima che un finanziamento sia presentato come sostenibile, le parti devono esaminare come esso si comporti in condizioni avverse ma plausibili. A seconda dell'attivo, queste possono includere ritardi nel completamento, costi di costruzione più elevati, domanda inferiore, incassi più deboli, inadempimento di un offtaker, deprezzamento del tasso di cambio, tassi di rifinanziamento più elevati, variazioni dei prezzi delle materie prime o un evento climatico.
La valutazione deve indicare chi paga, quando e da quale fonte in ciascun caso. Se la risposta si traduce in un esborso del Tesoro non previsto in bilancio, tale esposizione deve essere resa evidente. Se il progetto non è in grado di superare uno shock plausibile senza impegni che lo Stato non può sostenere, il suo finanziamento o il suo perimetro devono essere modificati.
IFB distinguerebbe tre conclusioni: il progetto è finanziabile alle condizioni proposte; può diventare finanziabile dopo modifiche definite; oppure non dovrebbe procedere attraverso questo Strumento. La decisione di respingere una struttura debole tutela la capacità dell'ente sovrano per progetti più solidi.
Come si svolge un incarico
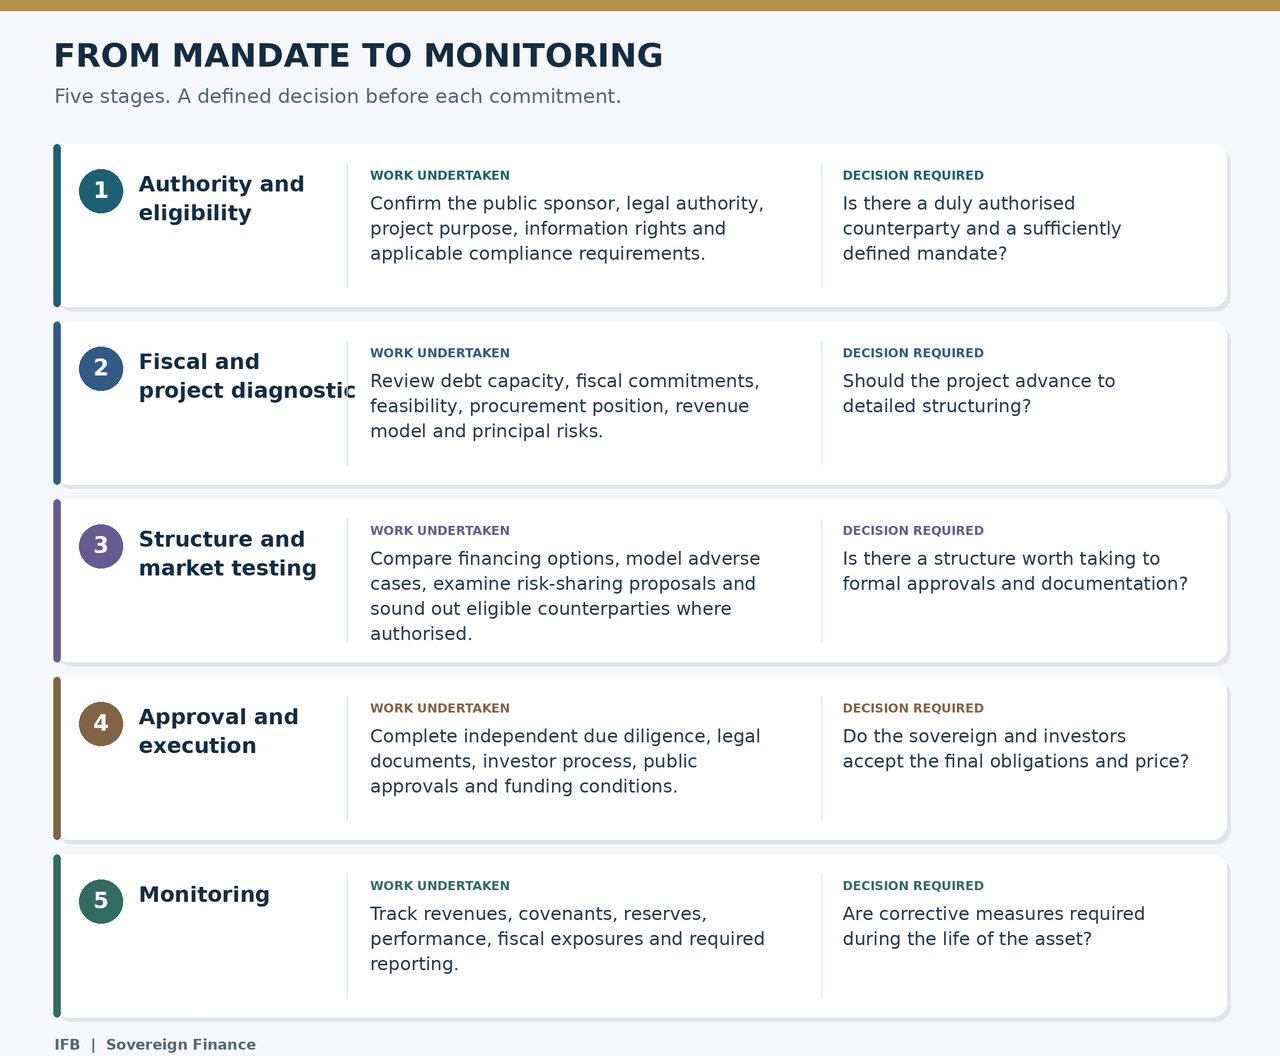
La sequenza è voluta. Una presentazione agli investitori non sostituisce l'autorizzazione, la fattibilità, l'analisi del debito o l'approvvigionamento. L'interesse del mercato manifestato prima che tali aspetti siano definiti ha, nella migliore delle ipotesi, valore meramente indicativo.
Che cosa riceve l'ente sovrano
Il mandato iniziale produrrebbe un National Development Capital Blueprint predisposto in funzione dell'attivo o del portafoglio individuato. L'ambito proposto comprende:
- Una dichiarazione della finalità pubblica del progetto, della sua logica economica e del fabbisogno di finanziamento.
- Una valutazione dei poteri dello sponsor, delle autorizzazioni e dei principali vincoli giuridici.
- Una mappa delle obbligazioni sovrane esistenti e proposte.
- Un confronto tra percorsi di finanziamento realistici, comprese le alternative convenzionali.
- Una struttura patrimoniale indicativa e l'allocazione dei rischi rilevanti.
- Un modello preliminare dei flussi di cassa con sensitività definite.
- Una valutazione dell'idoneità degli investitori nazionali e internazionali.
- Un registro delle informazioni, delle approvazioni e delle verifiche indipendenti ancora necessarie.
- Una proposta di sequenza di esecuzione con punti decisionali e motivi per interrompere il processo.
Il Blueprint costituisce la base per una decisione sovrana, non un impegno di investimento né un sostituto dei pareri definitivi, delle autorizzazioni e della documentazione dell'operazione.
Un invito a esaminare un mandato definito
IFB invita i ministeri, gli uffici di gestione del debito, le istituzioni di investimento sovrano e le imprese pubbliche debitamente autorizzati a presentare un progetto o un programma di investimento specifico per una valutazione preliminare riservata. La presentazione iniziale dovrebbe indicare l'istituzione responsabile, l'attivo, il fabbisogno di capitale stimato, la fonte di rimborso proposta, lo stato attuale di preparazione, gli impegni pubblici esistenti e la decisione che il governo intende assumere.
Una proposta di finanziamento sovrano deve lasciare allo Stato un'attività produttiva e obbligazioni che esso comprenda e possa sostenere. È questo il parametro in base al quale la presente Facility è concepita per essere valutata.
Tutti i servizi e le eventuali operazioni che ne derivino sono soggetti ad accettazione del mandato, alla legge e alla regolamentazione applicabili, alla verifica di compliance e sanzioni, a una due diligence indipendente, ad approvazioni interne, alle condizioni di mercato e alle decisioni degli investitori partecipanti. IFB non dichiara che un progetto otterrà finanziamento, un determinato rating, la protezione del capitale, una scadenza specifica o una riduzione del costo di provvista.