Architettura finanziaria strategica per gli enti sovrani
Quadri istituzionali per la capacità di finanziamento nazionale a lungo termine nel contesto dei moderni vincoli fiscali, monetari e geopolitici.
Il contesto dei vincoli sovrani
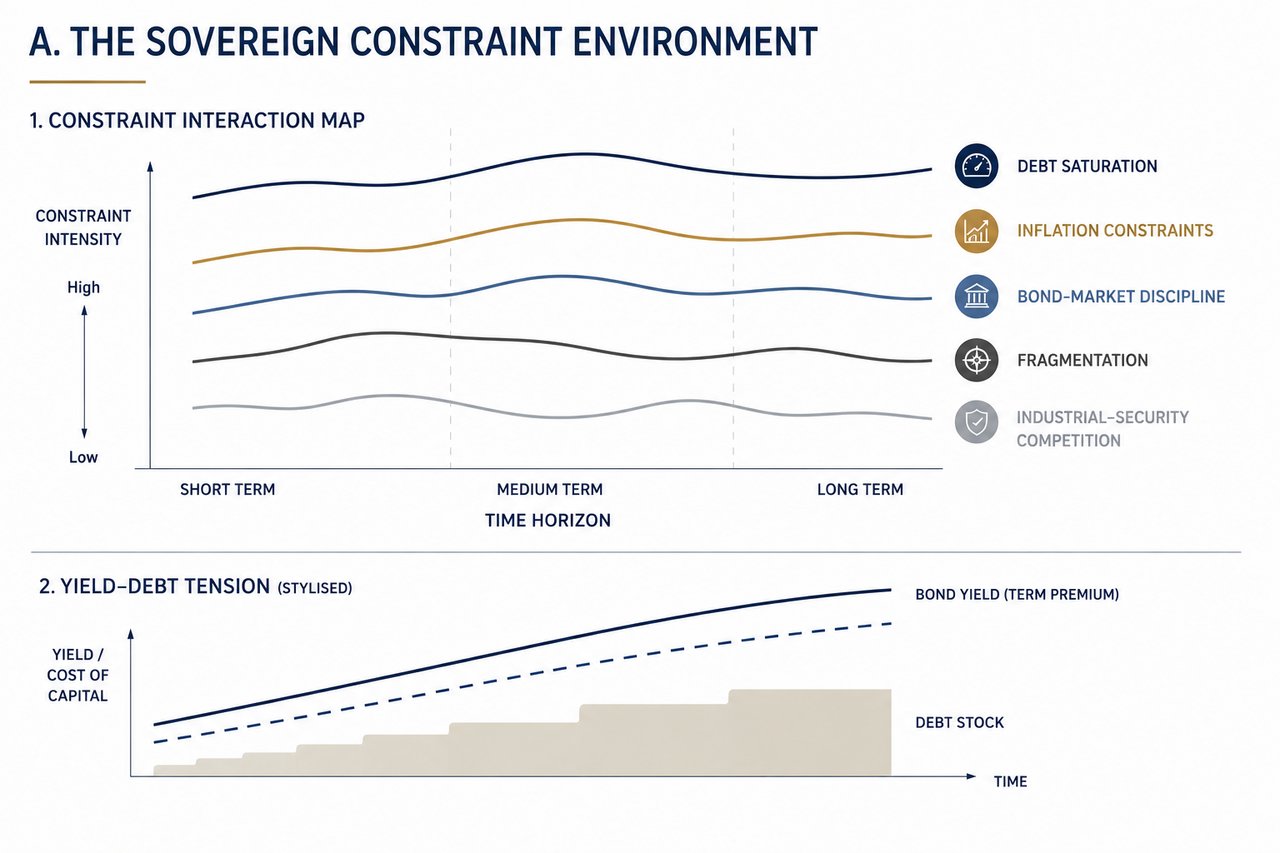
La finanza sovrana opera in un contesto di vincoli sensibilmente mutato. La combinazione di livelli elevati di debito, sensibilità all'inflazione, disciplina di mercato, frammentazione geopolitica e crescente domanda di sicurezza industriale ha modificato in modo sostanziale le condizioni alle quali gli Stati possono finanziare obiettivi strategici di lungo periodo.
La saturazione del debito limita la capacità di espansione di bilancio convenzionale senza provocare reazioni avverse dei mercati. L'inflazione è tornata a rappresentare un vincolo stringente, che restringe il ricorso all'accomodamento monetario e rende la politica più sensibile alle aspettative che ai risultati effettivamente realizzati. I mercati obbligazionari esercitano ora una disciplina immediata sulle traiettorie della finanza pubblica, con rendimenti sulle scadenze lunghe che riflettono non solo le emissioni correnti, ma anche la credibilità prospettica.
Al tempo stesso, il sistema globale si sta frammentando. Commercio, flussi di capitale, tecnologia e infrastrutture finanziarie sono sempre più plasmati dall'allineamento geopolitico anziché da una pura efficienza economica. Tale frammentazione aumenta il costo del capitale, riduce l'affidabilità delle catene di approvvigionamento esterne e introduce un'incertezza strutturale nella pianificazione sovrana.
A queste dinamiche si sovrappone una rinnovata fase di competizione industriale e di sicurezza. Capacità di difesa, sicurezza energetica, minerali critici, infrastrutture tecnologiche e catene di approvvigionamento resilienti richiedono ora investimenti sostenuti, di lunga durata e su larga scala.
Ne deriva una tensione strutturale: il fabbisogno di finanziamento aumenta proprio mentre i canali di finanziamento tradizionali diventano più limitati. Gli enti sovrani devono pertanto andare oltre le soluzioni basate su un singolo strumento e adottare architetture di finanziamento integrate, in grado di operare entro tali vincoli.
L'architettura a quattro livelli
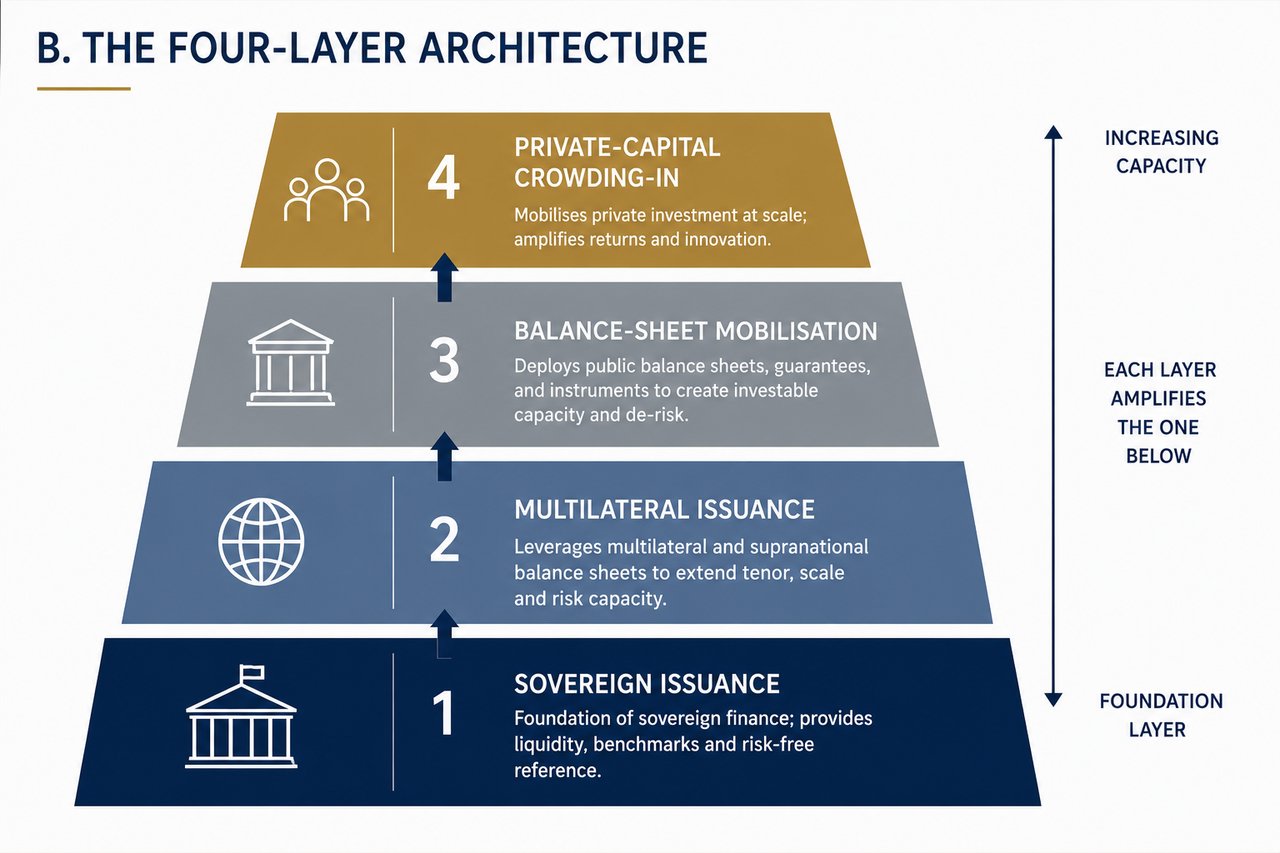
Un finanziamento sovrano efficace non si realizza più attraverso un unico canale. Richiede un'architettura stratificata in cui ciascuna componente svolga una funzione distinta e complementare.
Il primo livello resta l'emissione sovrana. I mercati del debito pubblico continuano a fornire il livello base di finanziamento, offrendo dimensioni, liquidità e prezzi di riferimento. La loro capacità è tuttavia limitata dalla sostenibilità del debito, dalla capacità di assorbimento del mercato e dalla sensibilità ai tassi di interesse.
Il secondo livello è costituito dalle emissioni multilaterali e sovranazionali. Le istituzioni dotate di una forza creditizia aggregata e dello status di creditore privilegiato estendono la capacità di finanziamento oltre i limiti dei singoli enti sovrani. Tali strutture possono offrire scala e durata, ma dipendono dall'allineamento politico e dai mandati istituzionali.
Il terzo livello è la mobilitazione dei bilanci. Esso costituisce il nucleo strutturale della finanza sovrana moderna e comporta l'impiego disciplinato dei bilanci del settore pubblico, delle istituzioni di sviluppo, della capacità di garanzia e delle attività strategiche per generare finanziamenti a lungo termine senza ricorrere esclusivamente all'indebitamento sovrano diretto. Se correttamente strutturato, questo livello amplia la capacità di finanziamento nel rispetto dei vincoli giuridici, contabili e di mercato.
Il quarto livello è la mobilitazione di capitale privato. Il capitale privato non sostituisce il finanziamento sovrano, ma ne costituisce un moltiplicatore. Laddove la visibilità dei ricavi, l'allocazione del rischio e la credibilità istituzionale siano adeguate, il capitale privato può portare gli investimenti a una scala superiore a quella che i soli bilanci pubblici sarebbero in grado di sostenere. Laddove tali condizioni non sussistano, il capitale privato non interviene.
L'efficacia del sistema dipende dalla sequenza e dall'interazione. Ciascun livello deve essere impiegato per lo scopo che è strutturalmente idoneo a svolgere. Un'allocazione impropria – ad esempio, aspettarsi che il capitale privato sostituisca la domanda sovrana, o che l'emissione sovrana soddisfi da sola tutto il fabbisogno di finanziamento – conduce all'instabilità.
Il problema della classificazione
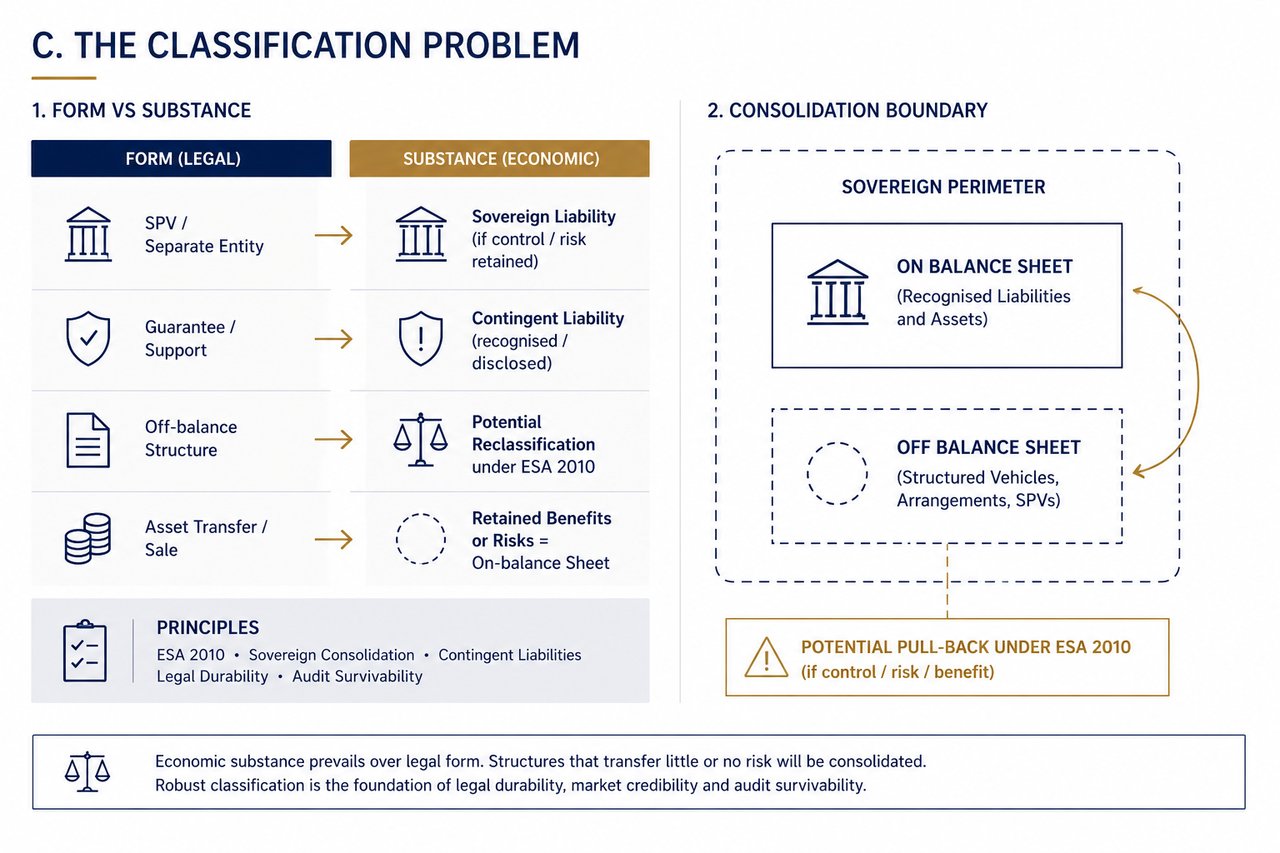
Su scala sovrana, il vincolo decisivo non è l'accesso al capitale, bensì la classificazione del rischio.
Le strutture finanziarie sono, in ultima analisi, disciplinate non dalla loro forma giuridica bensì dalla loro sostanza economica. Nell'ambito di quadri normativi quali l'ESA 2010, le esposizioni sono valutate in base al controllo, al trasferimento del rischio e alla realtà economica. Laddove il settore pubblico mantenga un controllo effettivo o sopporti un rischio di perdita rilevante, le passività sono trattate come sovrane nella sostanza, a prescindere dalla strutturazione formale.
Ciò impone una disciplina fondamentale. Le strutture che tentano di trasferire passività fuori bilancio senza trasferire il rischio sottostante sono intrinsecamente instabili. Esse sono soggette a riclassificazione, a contestazioni in sede di revisione e alla perdita di credibilità sul mercato.
Le passività potenziali svolgono un ruolo centrale in questa dinamica. Garanzie, posizioni di prima perdita e meccanismi di sostegno possono ampliare la capacità di finanziamento, ma non sono privi di costo. Rappresentano un'esposizione latente per la finanza pubblica che deve essere riconosciuta, valutata e gestita.
La solidità giuridica diventa un criterio di progettazione primario. Le strutture di finanziamento devono resistere a un esame legale in contraddittorio, al controllo regolamentare e a possibili mutamenti politici. I meccanismi che dipendono da condizioni reversibili, da una posizione giuridica incerta o da pretese contestate sulle attività non offrono una capacità di finanziamento affidabile.
Altrettanto cruciale è la tenuta in sede di revisione. Qualsiasi struttura deve poter superare una revisione indipendente senza rilievi. Una struttura che non possa essere difesa secondo rigorosi principi contabili e di informativa non può far parte di un quadro di finanziamento sovrano credibile.
Questa disciplina di classificazione distingue un'architettura di finanziamento solida dall'ingegneria finanziaria. L'obiettivo non è ridurre al minimo gli indicatori di indebitamento visibili, bensì costruire strutture economicamente reali, giuridicamente solide e istituzionalmente credibili.
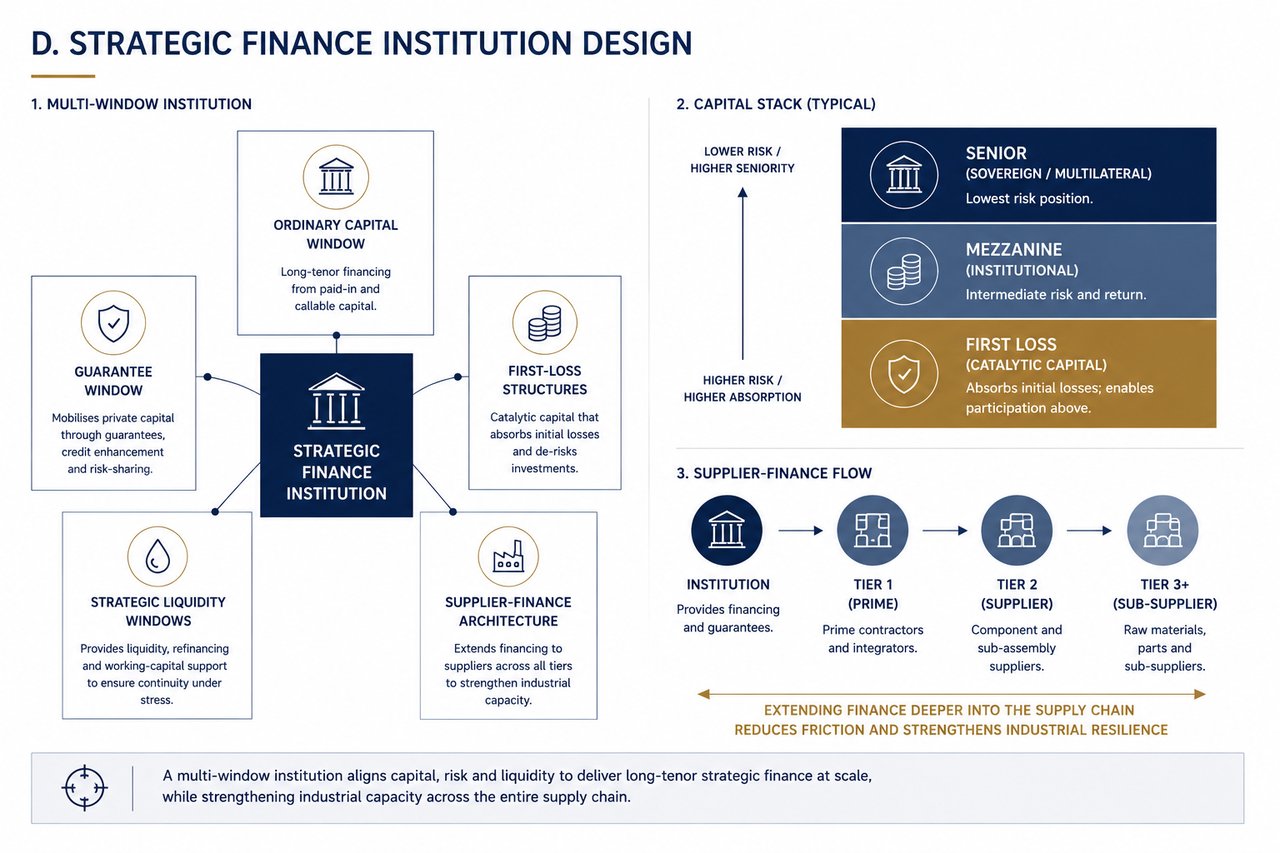
Progettazione di istituzioni finanziarie strategiche
Per rendere operativa un'architettura di finanziamento articolata su più livelli, gli enti sovrani richiedono in misura crescente istituzioni dedicate alla finanza strategica, concepite per l'impiego di capitale di lungo periodo.
Questi istituti non sono banche convenzionali. Sono strutturati come piattaforme di bilancio a più sportelli, ciascuna componente concepita per rispondere a una specifica funzione di finanziamento.
Lo sportello del capitale ordinario offre una capacità di finanziamento senior basata sul capitale versato e su quello richiamabile. Fornisce provvista a lungo termine, in linea con il merito di credito sovrano e con i mandati istituzionali.
La finestra di garanzia amplia la capacità di assunzione del rischio sostenendo il credito e gli investimenti privati mediante garanzie parziali, credit enhancement e meccanismi di condivisione del rischio. La sua finalità è mobilitare capitali che altrimenti non confluirebbero in settori strategici.
Le strutture first-loss forniscono capitale catalitico. Assorbendo perdite iniziali definite, consentono agli investitori istituzionali di partecipare ad attività che altrimenti esulerebbero dai parametri di rischio accettabili. Il requisito essenziale è la trasparenza: il rischio deve essere allocato in modo esplicito, non occultato.
Le finestre di liquidità strategiche garantiscono la continuità in condizioni di stress. Esse offrono capacità di rifinanziamento, sostegno al capitale circolante e meccanismi di stabilizzazione, per evitare interruzioni nelle catene di approvvigionamento e nei sistemi produttivi critici.
L'architettura del supplier finance estende il finanziamento oltre gli appaltatori principali, fino ai fornitori di secondo e terzo livello. Ciò è essenziale, poiché i colli di bottiglia produttivi si manifestano di norma a questi livelli piuttosto che presso gli appaltatori principali.
La progettazione di tali istituzioni deve essere allineata sin dall'origine ai quadri giuridici, ai principi contabili e alle aspettative del mercato. L'obiettivo non è creare strutture parallele al di fuori del sistema, bensì costruire istituzioni che operino pienamente al suo interno ampliandone la capacità effettiva.
Se correttamente strutturate, queste istituzioni costituiscono la spina dorsale operativa della finanza strategica sovrana, traducendo gli obiettivi di politica pubblica in programmi di finanziamento eseguibili, scalabili e duraturi.
Finanziamento sovrano
Dieci domande che restringono le modalità alle cinque principali adatte alla Sua situazione e che, nel frattempo, mettono alla prova il coefficiente di copertura.