Procedure di compensazione e regolamento
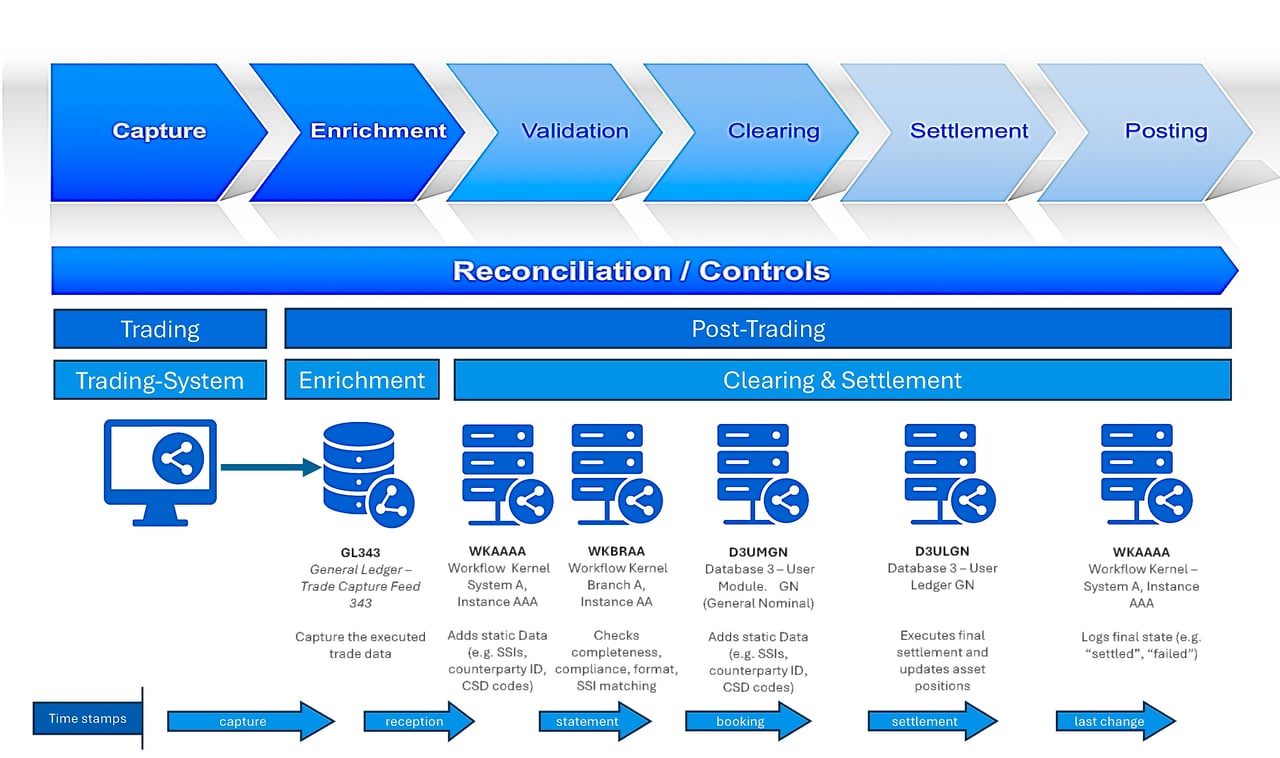
Il presente documento fornisce una descrizione esaustiva e puntuale del flusso operativo di negoziazione istituzionale presso IFB per i titoli in contanti (DVP), i derivati OTC e i contratti di vendita con patto di riacquisto (repo), con il ricorso a molteplici metodi di comunicazione sicura. È concepito come un modello operativo completo per i team professionali di front, middle e back office che operano all'interno di istituzioni finanziarie regolamentate.
1. Canali di comunicazione e metodi di identificazione
L'avvio delle operazioni commerciali e la fase di pre-negoziazione avvengono tramite piattaforme digitali sicure e conformi alla normativa. Ciascun funzionario coinvolto deve utilizzare un identificativo univoco e verificabile, al fine di garantire la responsabilità individuale, la tracciabilità regolamentare e la verificabilità. Le piattaforme ammesse comprendono:
- Bloomberg IB Chat (BBG ID): standard nella finanza istituzionale, con integrazione della traccia di audit.
- Symphony Secure Chat: comunicazione crittografata conforme alla MiFID II, con supporto per desktop e dispositivi mobili.
- Refinitiv Messenger (Reuters ID): spesso utilizzato nei mercati FX, delle materie prime e del reddito fisso.
- ICE Instant Messaging: integrato con le sedi di negoziazione e con l'esecuzione di operazioni su futures.
- Sistemi interni crittografati con tecnologia proprietaria: devono conservare i registri e rispettare gli obblighi di conservazione della documentazione.
- E-mail sicura: utilizzata dopo la negoziazione per la conferma e la formalizzazione legale quando la chat non è disponibile.
2. Operazioni DVP (Delivery Versus Payment) su titoli contro contanti
Le operazioni DVP prevedono lo scambio simultaneo di titoli e dei corrispondenti pagamenti in denaro. L'obiettivo primario è eliminare il rischio di capitale. Il processo è disciplinato da istruzioni di regolamento standard (SSI) predefinite e da protocolli di custodia.
Flusso operativo passo dopo passo:
- Negoziazione pre-trade: gli operatori dei desk comunicano tramite chat o messaggistica sicura. Concordano quanto segue: ISIN/CUSIP, quantità, prezzo unitario, controvalore complessivo, valuta, sede di regolamento (DTC, Euroclear, Clearstream) e SSI.
- Generazione del ticket di negoziazione: Ciascuna controparte inserisce l'operazione nel proprio Order Management System (OMS) o Execution Management System (EMS). Ciò popola i dettagli dell'operazione, compreso il ciclo di regolamento standard: T+1 negli Stati Uniti dal 28 maggio 2024 e T+2 nell'UE, nel Regno Unito e in Svizzera fino al previsto passaggio a T+1 l'11 ottobre 2027.
- Matching e affirmation: i dettagli dell'operazione vengono riconciliati tramite piattaforme di matching quali CTM di DTCC (già Omgeo) o MarkitWire di S&P Global per i derivati, oppure tramite messaggi SWIFT bilaterali (MT540-544). Eventuali discrepanze devono essere risolte prima dell'emissione delle istruzioni di regolamento.
- Regolamento DVP: alla data di regolamento, il custode assicura che i titoli, eseguiti tramite depositari centrali internazionali di titoli (ICSD) o desk di negoziazione istituzionali, siano consegnati sul conto dell'acquirente solo a fronte del ricevimento della liquidità. Qualora una delle due componenti non vada a buon fine, l'operazione non procede.
3. Derivati over-the-counter (OTC)
I derivati OTC comprendono contratti quali gli interest rate swap, i credit default swap, gli swap total return e i contratti forward su cambi. Tali operazioni sono tipicamente documentate in base a un ISDA Master Agreement e a un CSA (Credit Support Annex), con requisiti di margine conformi all'EMIR e/o all'UK EMIR.
Esecuzione e ciclo di vita:
- Negoziazione dell'operazione: i termini economici, quali nozionale, data di negoziazione, data di decorrenza, scadenza, spread o strike, indice a tasso variabile, date di rideterminazione e convenzione di calcolo dei giorni, sono definiti attraverso canali di comunicazione sicuri.
- Conferma: È richiesto il matching tramite MarkitWire o DSMatch. L'affermazione elettronica deve avvenire entro T+0 per IRS e CDS; entro T+1 per FX e derivati azionari.
- Gestione delle garanzie collaterali: il margining giornaliero viene effettuato secondo i termini del CSA. Le richieste di margine iniziali e di variazione sono trasmesse tramite AcadiaSoft o SWIFT MT527. I servizi di riconciliazione del portafoglio (ad es. OSTTRA triResolve) contribuiscono a individuare e risolvere le controversie.
- Regolamento: i pagamenti derivanti dallo scambio di cedole o dai regolamenti finali in contanti sono eseguiti tramite conti di custodia dedicati. Per i derivati compensati, una controparte centrale (CCP) quale LCH o ICE Clear si interpone e opera la novazione dell'operazione.
4. Contratti di pronti contro termine (repo)
I pronti contro termine (repo) prevedono la vendita di titoli con l'impegno a riacquistarli a una data successiva. Funzionano come operazioni di raccolta a breve termine garantite da collaterale e sono disciplinati dal GMRA.
Flusso operativo dello scambio commerciale:
- Avvio dell'operazione: le parti concordano la garanzia (di norma HQLA), il tasso repo, lo scarto di garanzia (haircut), le date di inizio e di scadenza e le condizioni relative ai margini. Ciò avviene tramite piattaforme di messaggistica sicure o piattaforme triparty.
- Gamba iniziale: i titoli sono trasferiti all'acquirente contro pagamento (DVP). Il regolamento avviene tramite DTC, Euroclear, Clearstream o tramite agenti tri-party quali BNY negli Stati Uniti ed Euroclear, Clearstream o J.P. Morgan in Europa.
- Gestione continuativa del collaterale: la rivalutazione avviene quotidianamente e, qualora il collaterale scenda al di sotto delle soglie richieste, vengono emesse richieste di integrazione dei margini. La sostituzione del collaterale è consentita previo preavviso.
- Fase di riacquisto: alla scadenza, il venditore restituisce la liquidità e riceve i titoli. Tutti gli interessi sono contabilizzati come proventi del repo.
5. Controlli del rischio e presìdi operativi
Le principali strategie di mitigazione del rischio comprendono:
- Riconciliazione giornaliera delle posizioni e dei margin call per evitare contestazioni.
- Utilizzo di DTCC ALERT per mantenere aggiornate le SSI di riferimento (golden source).
- Esecutività giuridica assicurata da una solida documentazione (ISDA, GMRA).
- Utilizzo di sistemi di matching in tempo reale per ridurre al minimo il rischio di mancato regolamento.
- Impiego di repertori di dati sulle negoziazioni e di tag UTI per assicurare la conformità normativa (SFTR, EMIR).
Letture di approfondimento