Investment Banking
Private Equity
La tempistica di una transazione di Private Equity si articola in diverse fasi.
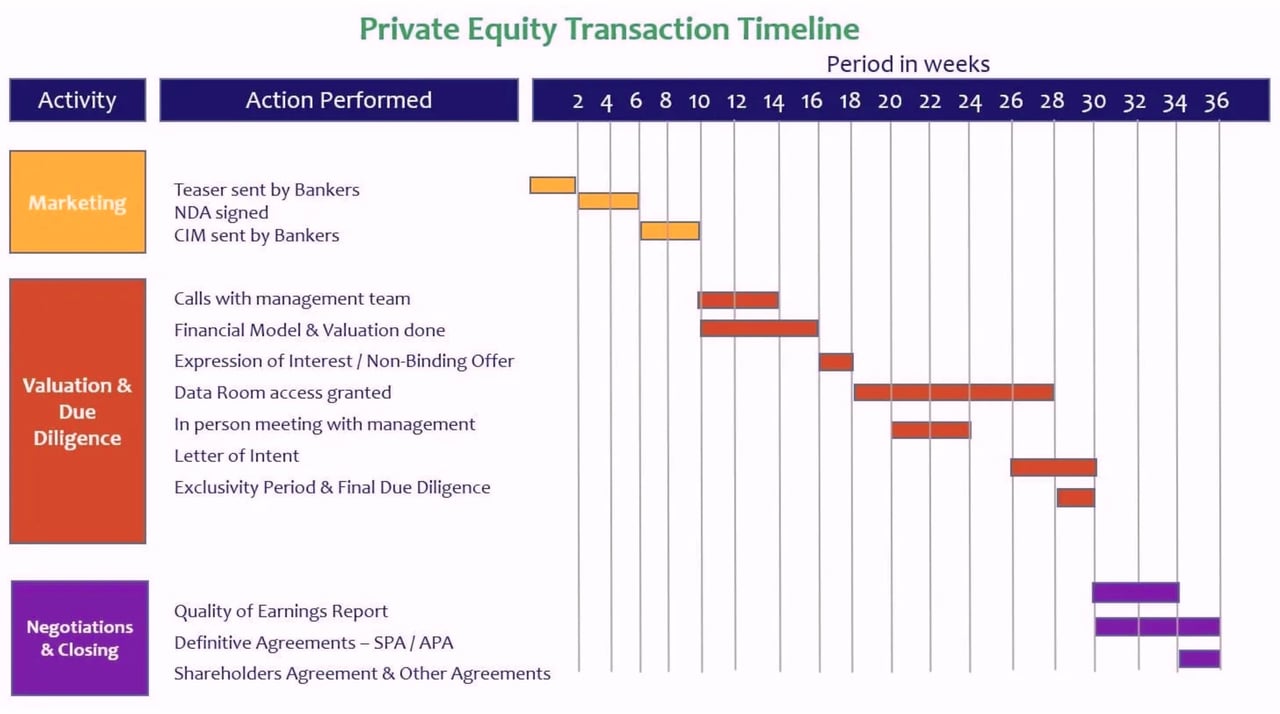
Operazione di private equity
1. Teaser inviato dai banchieri
Uno dei primi passaggi dell'attività di M&A lato acquirente (nella tempistica di un'operazione di private equity) è l'invio, da parte dei banchieri, di teaser agli operatori di private equity. I teaser sono documenti che contengono una breve descrizione dell'azienda, dei suoi prodotti e servizi e dei principali dati finanziari. Si chiamano «teaser» perché in questa fase non rivelano il nome del venditore, dato che l'obiettivo è mantenere riservata l'identità del venditore all'inizio.
2. NDA sottoscritto
Una volta che il teaser è stato esaminato dagli operatori di private equity e questi decidono di approfondire l'opportunità, la fase successiva nella tempistica dell'operazione è la sottoscrizione di un accordo di non divulgazione (Non-Disclosure Agreement, NDA). L'NDA vieta l'utilizzo delle informazioni riservate che faranno parte del CIM per sollecitare clienti, sottrarre dipendenti o sviluppare strategie commerciali basate su di esse.
3. CIM inviato dai banchieri
Una volta scambiato l'NDA tra il venditore e il potenziale acquirente, i banchieri condividono tutte le informazioni sulla società, compresa la rivelazione della sua identità. Il Confidential Information Memorandum contiene la tesi di investimento relativa alla società, una panoramica del mercato e della società, l'offerta di prodotti e servizi, il profilo dei ricavi, il profilo dei dipendenti e i dati finanziari (storici, proiezioni e struttura del capitale). Lo scopo del CIM è consentire al potenziale acquirente di esaminare la società sotto ogni profilo e di decidere quindi se intenda acquistarla e, in tal caso, a quale prezzo.
4. Colloqui con il gruppo dirigente
Quando gli operatori di private equity iniziano a esaminare il CIM, si presenta solitamente la necessità di chiarimenti in merito alle capacità della società, alla pertinenza delle proiezioni finanziarie, ai rapporti con i clienti e così via. Per chiarire tali questioni, il senior management della società di PE partecipa a una call con il team di gestione del venditore. Il team di PE è inoltre interessato a comprendere gli obiettivi generali del venditore.
5. Modello finanziario e valutazione
La società acquirente, sulla base dei dati finanziari ricevuti nel CIM e delle proprie proiezioni sulla società target, effettua una valutazione. La valutazione si basa sulla modellizzazione dei flussi di cassa attualizzati (Discounted Cash Flow, DCF) e sull'analisi dei multipli di mercato e di transazione comparabili. La valutazione diventa determinante, poiché la società di private equity deve formulare un'indicazione di valore per poter proseguire nel processo.
6. Manifestazione di interesse / Offerta non vincolante
La Manifestazione di interesse (Expression of Interest, EOI) è un’offerta formale che indica un interesse concreto da parte della società di private equity o dell’acquirente potenziale. L’EOI esprime l’interesse della società di private equity ad acquisire l’attività del venditore a una determinata valutazione. L’EOI indica la valutazione proposta, i requisiti della due diligence, il tipo di supporto alla transizione richiesto, la struttura dell’operazione e le approvazioni necessarie per l’autorizzazione finale. Precisa inoltre che l’offerta non è vincolante per nessuna delle parti.
7. Accesso alla data room concesso
Una volta che i banchieri hanno selezionato l'offerta, aprono la data room agli eventuali acquirenti. La data room è uno spazio virtuale per lo scambio e la conservazione di dati di ogni tipo, tra cui dati finanziari, operazioni legali, struttura organizzativa, piano di marketing, informazioni sui dipendenti e così via. L'obiettivo è che l'acquirente verifichi la completezza, l'accuratezza e le capacità della società mediante una adeguata due diligence.
8. Incontro di persona con il management
Quale passo successivo nella tempistica dell'operazione di private equity, i vertici delle due parti si incontrano di persona per discutere i potenziali benefici di sinergia che possono realizzare congiuntamente, i ruoli che ricoprirebbero dopo l'operazione e così via. In tale incontro vengono inoltre discussi gli aspetti generali della due diligence.
9. Lettera di intenti
La Letter of Intent è un documento nel quale l'acquirente evidenzia al venditore i principali punti del contratto di compravendita di partecipazioni (SPA). L'obiettivo complessivo è fornire un quadro generale delle dichiarazioni e garanzie che l'acquirente intende ottenere. La redazione dell'SPA richiede tempo e comporta costi elevati; con la LOI si intende pertanto preparare il venditore ai termini generali.
10. Periodo di esclusiva e due diligence finale
Una delle fasi più importanti della tempistica di un'operazione di private equity è il periodo di esclusiva e la due diligence finale. Durante tale periodo, i potenziali acquirenti richiedono l'esclusiva agli investment banker. I banker, dopo aver discusso con il venditore, scelgono uno degli acquirenti per una trattativa in esclusiva e portano a conclusione il processo di due diligence.
11. Relazione sulla qualità degli utili (Quality of Earnings)
Il rapporto sulla qualità degli utili (quality of earnings report) è redatto da una società terza indipendente. Si analizza la composizione dei ricavi, ad esempio per mix di prodotti e servizi, mix geografico, mix di clientela e così via. Vengono inoltre svolte diverse analisi dei costi per comprenderne l'andamento attuale e le proiezioni future. I costi sono classificati in fissi o variabili, ricorrenti o una tantum, ecc. L'obiettivo è valutare la reale qualità dell'attività e l'accuratezza dei dati finanziari storici.
12. Accordi definitivi: SPA / APA
Lo Share Purchase Agreement (SPA) e l'Asset Purchase Agreement (APA) sono documenti giuridici che registrano i termini e le condizioni concordati tra due società che stipulano un accordo per una fusione, un'acquisizione, una cessione, una joint venture o una qualche forma di alleanza strategica. Si tratta di un contratto vincolante per entrambe le parti, acquirente e venditore, che comprende termini e condizioni quali le attività acquistate, il corrispettivo di acquisto, le dichiarazioni e garanzie e le condizioni di chiusura. Il ruolo dell'investment banker in questa fase della tempistica di un'operazione di private equity consiste nell'assicurare che le parti raggiungano un accordo reciproco e nel portare a termine l'operazione.
13. Patto parasociale e altri accordi
Una volta redatto il patto parasociale, vengono predisposti anche gli altri contratti e allegati, che costituiranno parte integrante dell'accordo definitivo.
Desidera approfondire?
L'Oxford Handbook of
Private Equity
Private equity e venture capital in Europa
Modellizzazione finanziaria e valutazione