Investment Banking
M&A
Panoramica del processo di M&A
Il processo di fusioni e acquisizioni (M&A) si articola in molte fasi e può richiedere da 6 mesi a diversi anni. Di seguito illustreremo il processo di acquisizione dall'inizio alla fine, descriveremo le diverse tipologie di acquisizioni (strategiche e finanziarie), tratteremo l'importanza delle sinergie (sinergie hard e soft) e individueremo i costi di transazione.
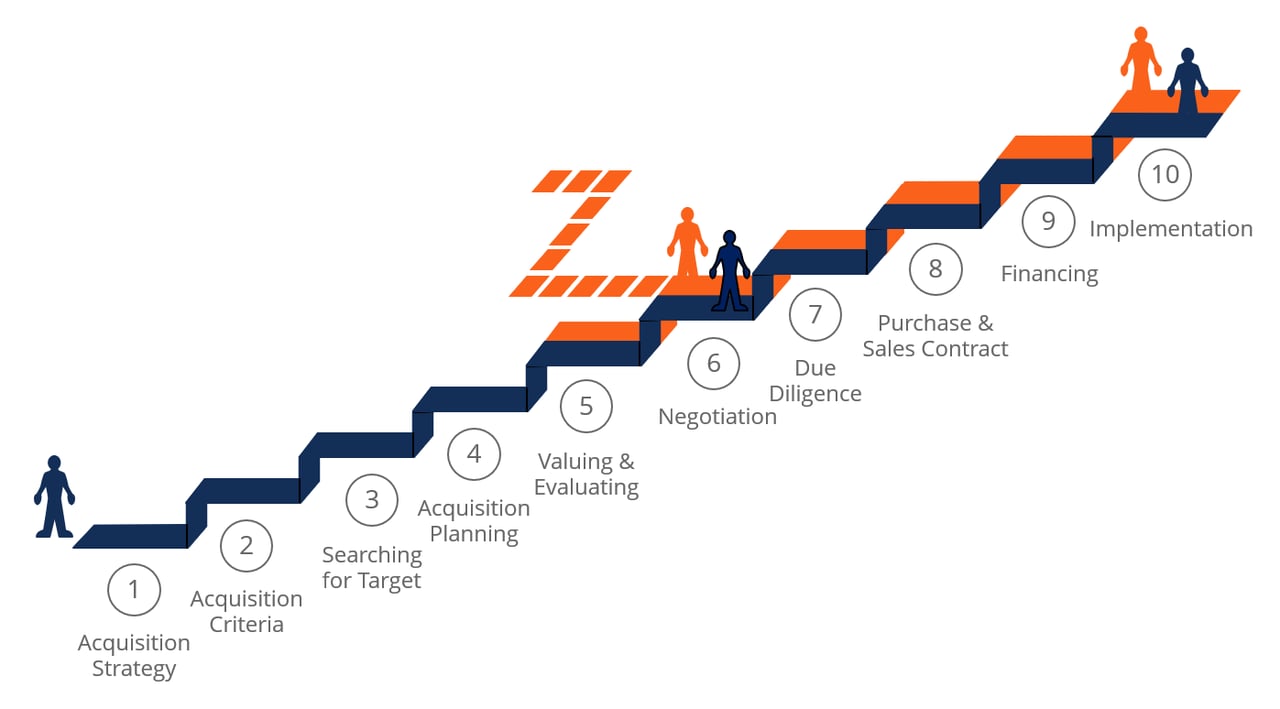
Il processo di M&A in 10 fasi
Se opera nell'investment banking o nello sviluppo societario, dovrà definire un processo di operazioni di M&A da seguire. Assistiamo i nostri clienti nelle diverse fasi di tale processo di M&A.
Un tipico processo di operazione di M&A in 10 fasi comprende:
- Definire una strategia di acquisizione – Una buona strategia di acquisizione presuppone che l'acquirente abbia un'idea chiara di ciò che si attende dall'acquisizione, ossia della finalità aziendale per cui intende acquisire la società target (ad esempio ampliare la gamma di prodotti o accedere a nuovi mercati)
- Definire i criteri di ricerca per le operazioni di M&A – Determinare i criteri chiave per individuare le potenziali società target (ad esempio margini di profitto, ubicazione geografica o base clienti)
- Ricerca di potenziali target di acquisizione – L'acquirente utilizza i criteri di ricerca individuati per cercare e successivamente valutare le potenziali società target
- Avvio della pianificazione dell'acquisizione – L'acquirente prende contatto con una o più società che soddisfano i suoi criteri di ricerca e sembrano offrire un buon valore; lo scopo delle conversazioni iniziali è ottenere maggiori informazioni e valutare quanto la società target sia disponibile a una fusione o a un'acquisizione
- Esecuzione dell'analisi di valutazione – Supponendo che il contatto iniziale e le prime trattative abbiano esito positivo, l'acquirente chiede alla società target di fornire informazioni sostanziali (bilanci correnti, ecc.) che gli consentano di valutare ulteriormente la target, sia come impresa a sé stante sia come idoneo obiettivo di acquisizione
- Negoziazioni – Dopo aver elaborato diversi modelli di valutazione della società target, l'acquirente dovrebbe disporre di informazioni sufficienti per formulare un'offerta ragionevole; una volta presentata l'offerta iniziale, le due società possono negoziare i termini in modo più dettagliato
- Due diligence nelle operazioni di M&A – La due diligence è un processo approfondito che ha inizio una volta accettata l'offerta; essa mira a confermare o rettificare la valutazione del valore della società target da parte dell'acquirente, mediante un esame e un'analisi dettagliati di ogni aspetto dell'attività della società target – indicatori finanziari, attività e passività, clienti, risorse umane, ecc.
- Contratto di compravendita – Ipotizzando che la due diligence si concluda senza problemi o criticità di rilievo, il passo successivo consiste nella stipula del contratto definitivo di compravendita; le parti decidono in via definitiva la tipologia di contratto di acquisto, ossia se si tratti di un acquisto di attività o di un acquisto di partecipazioni
- Strategia di finanziamento per l'acquisizione – L'acquirente avrà naturalmente esaminato le opzioni di finanziamento dell'operazione in una fase precedente, ma i dettagli del finanziamento si definiscono di norma dopo la sottoscrizione del contratto di compravendita
- Chiusura e integrazione dell'acquisizione – L'operazione di acquisizione si perfeziona e i team di gestione della società target e dell'acquirente collaborano al processo di fusione delle due società
Strutturazione di un'operazione di M&A
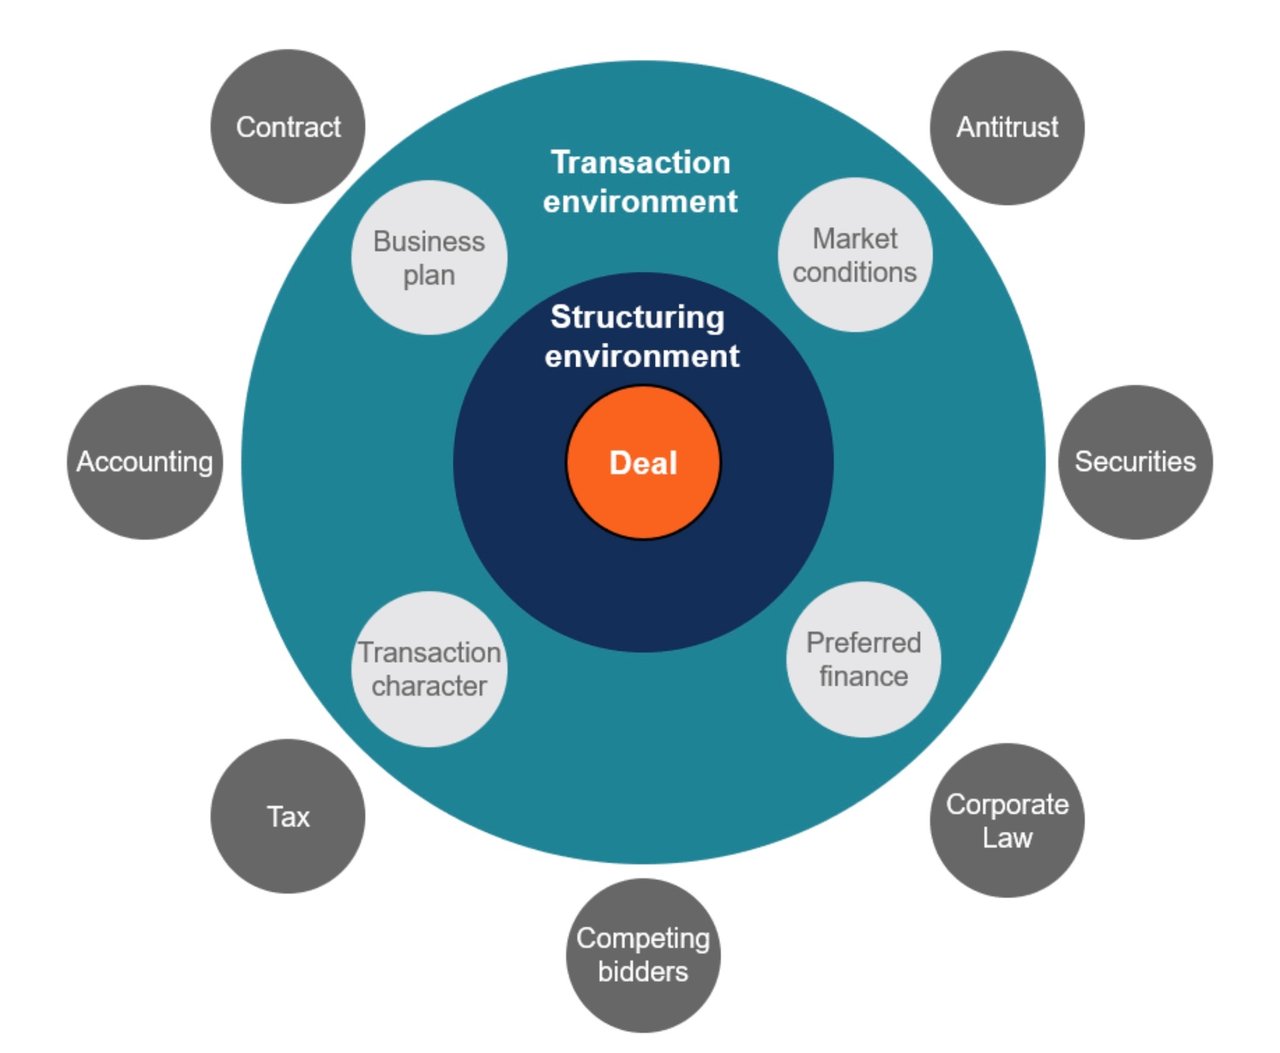
Una delle fasi più complesse del processo di M&A è la corretta strutturazione dell'operazione. Occorre tenere conto di numerosi fattori, quali
- leggi antitrust,
- normativa sui valori mobiliari,
- diritto societario,
- offerenti concorrenti,
- implicazioni fiscali,
- questioni contabili,
- condizioni di mercato,
- forme di finanziamento, e
- specifici punti negoziali della stessa operazione di M&A.
Documenti rilevanti nella strutturazione delle operazioni sono il Term Sheet (utilizzato per la raccolta di capitali) e la Lettera di Intenti (LOI), che definisce le condizioni di base dell'operazione proposta.
Offerenti concorrenti nelle operazioni di M&A
La stragrande maggioranza delle acquisizioni è competitiva o potenzialmente competitiva. Le società devono normalmente pagare un «premio» per acquisire la società target, il che significa dover offrire più dei concorrenti. Per giustificare un prezzo superiore a quello degli altri offerenti, la società acquirente deve essere in grado di ottenere dall'acquisizione risultati maggiori rispetto agli altri partecipanti al processo di M&A (ossia generare maggiori sinergie o poter vantare una più solida logica strategica dell'operazione).
Acquirenti strategici e finanziari nelle operazioni di M&A
Nelle operazioni di M&A figurano in genere due tipi di acquirenti: strategici e finanziari. Gli acquirenti strategici sono altre società, spesso concorrenti diretti o imprese attive in settori affini, per le quali la società target si inserirebbe armoniosamente nell'attività principale. Gli acquirenti finanziari sono investitori istituzionali, quali i fondi di private equity, che intendono detenere, ma non gestire direttamente, l'oggetto dell'acquisizione. Gli acquirenti finanziari ricorrono spesso alla leva finanziaria per finanziare l'acquisizione, realizzando un leveraged buyout (LBO).
Analisi di fusioni e acquisizioni
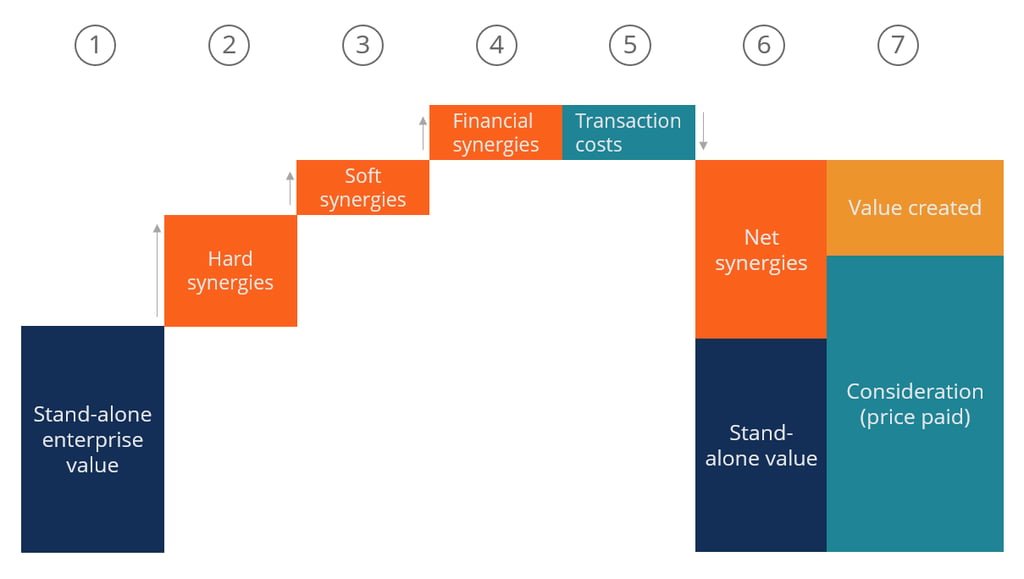
Una delle fasi più rilevanti del processo di M&A consiste nell'analisi e nella valutazione delle società target. Ciò comporta di norma due passaggi: la valutazione della società target su base autonoma e la valutazione delle potenziali sinergie dell'operazione.
Nella valutazione delle sinergie si distinguono due tipologie: sinergie hard e soft. Le sinergie hard sono risparmi di costo diretti che si realizzano al termine del processo di fusione e acquisizione. Le sinergie hard, dette anche sinergie operative, sono benefici che derivano pressoché con certezza dalla fusione o dall'acquisizione, come i risparmi sul costo del personale ottenuti eliminando le posizioni ridondanti tra la società acquirente e la società target. Le sinergie soft, in genere sinergie di ricavo, sono aumenti dei ricavi che l'acquirente confida di realizzare dopo il perfezionamento dell'operazione. Sono «soft» perché il conseguimento di tali benefici è meno certo rispetto ai risparmi di costo delle sinergie «hard».
Desidera approfondire?
Fusioni, acquisizioni
Dismissioni e altre ristrutturazioni
Fusioni e acquisizioni
Dalla A alla Z
Fusioni, acquisizioni
e ristrutturazioni societarie