Infrastruttura di tesoreria e servizi bancari transfrontalieri per imprese operanti a livello internazionale
IFB assiste imprese qualificate le cui esigenze di tesoreria vanno oltre i consueti schemi bancari nazionali. Offriamo servizi bancari multivaluta, esecuzione di pagamenti transfrontalieri, supporto alla liquidità e un servizio fondato sulla relazione per società che operano in diverse giurisdizioni, con controparti e ambienti di regolamento differenti.
La tesoreria internazionale diventa sensibilmente più complessa quando un'impresa gestisce più valute, flussi internazionali con i fornitori, regolamenti transfrontalieri e strutture multi-entità. In tale contesto, i servizi bancari devono offrire più del semplice accesso ai conti: devono garantire affidabilità di esecuzione, chiarezza operativa e un controllo sicuro.
L'architettura bancaria prima dei prodotti bancari
La tesoreria internazionale non dovrebbe evolvere per accumulo. Quando i rapporti bancari vengono aperti in modo reattivo, uno per mercato, uno per controparte, uno per ogni crisi, il risultato è la frammentazione anziché la diversificazione. La società finisce per amministrare banche anziché gestire la liquidità.
Un'architettura coerente attribuisce a ciascun rapporto una funzione definita e lo vincola a tale funzione. I conti operativi sostengono i flussi commerciali. I conti di tesoreria custodiscono le riserve. La custodia è separata dal regolamento. Gli strumenti di finanza commerciale transitano attraverso l'istituzione dotata della rete di corrispondenti necessaria per eseguirli. Nulla viene duplicato senza una ragione e nulla di critico dipende da un unico punto di vulnerabilità.
La disciplina ripaga in quattro ambiti. La riconciliazione diventa meccanica anziché investigativa. L'esecuzione dei pagamenti migliora perché ogni flusso transita sul canale predisposto per esso. La liquidità diventa visibile in forma aggregata, anziché come un insieme di saldi da ricomporre manualmente. E il rischio di controparte diventa una decisione, anziché un effetto accidentale della storia.
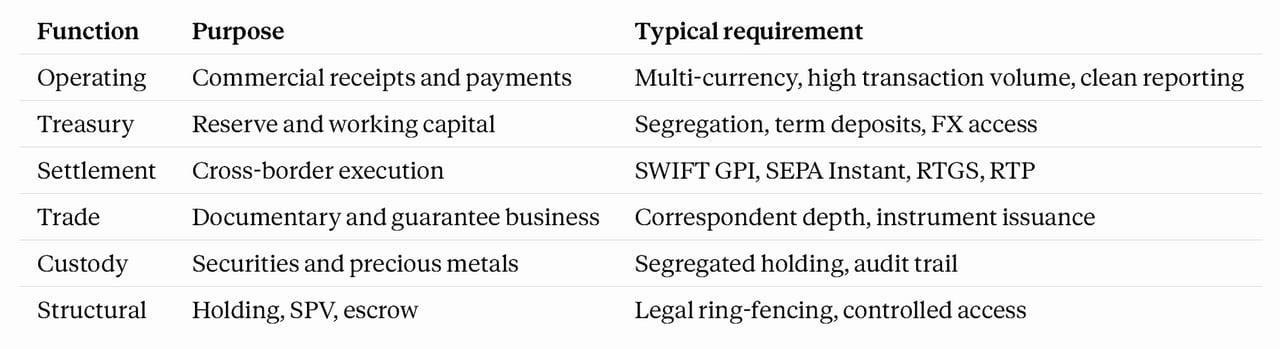
Non esiste un modello standard. L'architettura corretta dipende dai luoghi in cui l'impresa opera, dalla struttura proprietaria e dagli ambienti di regolamento effettivamente coinvolti. Effettuiamo tale valutazione prima di raccomandare l'apertura di conti.
Il quadro di servizi bancari per le persone giuridiche di IFB è concepito intorno a tali requisiti: strutture di conto articolate su più livelli per usi operativi, di tesoreria e di custodia; conti multivaluta; pagamenti tramite SWIFT (con tracciamento gpi), SEPA Instant, RTGS e RTP, eseguiti per il tramite di banche corrispondenti laddove IFB non sia partecipante diretto, nonché giroconti interni; monitoraggio e reportistica delle transazioni personalizzati; schemi di liquidità su misura; e accordi FX spot, forward e swap su richiesta.
Questo percorso di tesoreria è concepito per fondatori, imprenditori-gestori e titolari con operatività internazionale, le cui attività hanno superato i limiti della consueta operatività bancaria domestica. Quando un'impresa inizia a operare tra giurisdizioni, controparti e valute diverse, la tesoreria cessa di essere un aspetto amministrativo secondario e diventa parte dell'architettura di controllo commerciale dell'azienda.
È particolarmente indicato per le imprese che necessitano di conti operativi multivaluta al fine di gestire flussi di ricavi, pagamenti ai fornitori, stipendi, capitale circolante e saldi di tesoreria in mercati diversi. Per le società in crescita e i gruppi a conduzione imprenditoriale, non si tratta soltanto di una questione di comodità, ma di preservare l'agilità, ridurre gli attriti valutari evitabili e mantenere il controllo della liquidità man mano che l'attività si sviluppa.
Essa è altrettanto rilevante quando l'attività richiede un'esecuzione dei pagamenti internazionali con maggiore rapidità, chiarezza e affidabilità di quanto i rapporti bancari convenzionali siano spesso disposti o in grado di offrire. Gli imprenditori se ne accorgono molto presto, quando l'operatività bancaria diventa un ostacolo allo slancio commerciale. Regolamenti in ritardo, canali di servizio frammentati e procedure di escalation opache non sono semplici fastidi marginali: sono carenze operative. Un assetto di tesoreria più idoneo sostiene i pagamenti transfrontalieri con maggiore disciplina e meno ostacoli superflui.
Questo percorso si adatta anche alle imprese che necessitano di visibilità sulla liquidità a livello transfrontaliero. Con l'espansione delle imprese guidate dai fondatori, la liquidità tende a disperdersi tra entità, giurisdizioni e rapporti bancari. Tale frammentazione genera una debolezza strategica. Il management ha bisogno di una visione più chiara di dove si trovi la liquidità, di come si muova e di dove possano emergere tensioni di finanziamento. Una migliore visibilità conduce a un giudizio migliore, in particolare quando l'impresa deve bilanciare simultaneamente crescita, investimenti, riserve di tesoreria e impegni transfrontalieri.
- Per le società con più entità, operatività regionale o una governance interna più sviluppata, questo percorso è appropriato anche laddove diventi necessaria un'amministrazione strutturata della tesoreria. A un certo stadio di crescita, gli assetti informali cessano di essere sufficienti. L'impresa necessita di una segmentazione dei conti più chiara, di una logica autorizzativa più solida, di un'architettura bancaria più coerente e di processi in grado di sostenere la crescita senza scadere nel disordine. Ciò vale in particolare quando i fondatori passano da un'improvvisazione imprenditoriale a una disciplina operativa più istituzionale.
- È inoltre particolarmente adatto alle imprese che richiedono supporto per la riconciliazione e la reportistica man mano che la tesoreria diventa più impegnativa. Le operazioni internazionali aumentano l'onere per le funzioni finanziarie. I flussi di pagamento si moltiplicano, le controparti si diversificano e il management necessita di una reportistica più chiara per assumere decisioni fondate. Un rapporto bancario che offra una logica di riconciliazione più solida, chiarezza nella reportistica e trasparenza operativa risulta pertanto commercialmente prezioso, e non meramente auspicabile sul piano amministrativo.
- Infine, questo percorso è destinato alle imprese che cercano una relazione bancaria più reattiva per le proprie attività internazionali. Le imprese a conduzione imprenditoriale superano spesso i servizi bancari generici ben prima che la banca se ne accorga. Ciò di cui hanno bisogno non è una gestione della relazione di facciata, bensì interlocutori umani responsabili, procedure di escalation ragionevoli e un'istituzione che comprenda come la tesoreria sia parte integrante dell'esecuzione e non un elemento accessorio.
In sostanza, questo percorso di tesoreria è destinato alle imprese che hanno bisogno di un'attività bancaria al passo con le proprie ambizioni. È concepito per le società attive a livello internazionale che, nella loro crescita, richiedono maggiore controllo, maggiore visibilità e un'esecuzione transfrontaliera più affidabile.
Il nostro processo di onboarding si fonda sulla documentazione e sulla valutazione di adeguatezza. Prima dell'attivazione valutiamo il profilo societario, la presenza giurisdizionale, la struttura proprietaria, la motivazione dell'operazione e il caso d'uso di tesoreria. Questo approccio è finalizzato a instaurare un rapporto bancario duraturo, e non una mera apertura di conto a carattere transazionale.