निधियों के "डाउनलोड" किए जाने का भ्रम
आभासी सर्वरों या काल्पनिक रंगों और संख्याओं वाली स्क्रीनों से कथित रूप से "क्लाउड" से विशाल धनराशि डाउनलोड करने का मिथक अनेक लोगों की कल्पना पर छा गया है, विशेषकर इंटरनेट के अँधेरे हाशियों में। ये मिथक न केवल आधुनिक वित्त की कार्यप्रणाली को गलत ढंग से प्रस्तुत करते हैं, बल्कि डिजिटल मुद्राओं, ब्लॉकचेन प्रौद्योगिकी और बैंकिंग प्रणाली के बुनियादी ढाँचे के बारे में जनता की सीमित समझ का भी शोषण करते हैं। इन धारणाओं के कपटपूर्ण होने को भलीभाँति समझने के लिए सबसे पहले यह देखना आवश्यक है कि वर्तमान डिजिटल अर्थव्यवस्था में निधियाँ वास्तव में किस प्रकार कार्य करती हैं, और "क्लाउड निधियों" की अवधारणा क्यों एक भ्रामक और प्रायः खतरनाक भ्रांति बनी हुई है।
डिजिटल और फ़िएट मुद्रा की प्रकृति को समझना: क्लाउड से पृथक्करण
मुद्रा, चाहे वह फ़िएट हो या डिजिटल, विशिष्ट कानूनी, संस्थागत और तकनीकी ढाँचों पर आधारित होती है। अमेरिकी डॉलर, यूरो या येन जैसी फ़िएट मुद्राएँ संप्रभु राष्ट्रों के भीतर केंद्रीय बैंकों द्वारा जारी और विनियमित की जाती हैं। यह मुद्रा या तो भौतिक रूप (नकदी, सिक्के) में अथवा विनियमित बैंकों और वित्तीय संस्थानों की अत्यंत सुरक्षित बहियों में डिजिटल प्रविष्टियों के रूप में विद्यमान होती है। ये डिजिटल प्रविष्टियाँ वास्तविक परिसंपत्तियों से संबद्ध होती हैं, चाहे वे मूर्त हों या अमूर्त, और कठोर विनियामक पर्यवेक्षण के अधीन होती हैं।
डिजिटल मुद्रा किसी आभासी शून्य में नहीं रखी जाती जहाँ से उसे इच्छानुसार डाउनलोड किया जा सके। प्रत्येक अंतरण, भुगतान अथवा विनिमय को वैध और सत्यापन योग्य माध्यमों से गुज़रना होता है। धनराशि केवल अंतर-बैंक क्लियरिंग प्रणालियों के एक जटिल तंत्र के भीतर ही एक खाते से दूसरे खाते में अंतरित होती है, जिसका संचालन अथवा पर्यवेक्षण केंद्रीय बैंकों द्वारा किया जाता है, और जिसमें निर्देशों का आदान-प्रदान SWIFT (सोसाइटी फ़ॉर वर्ल्डवाइड इंटरबैंक फ़ाइनेंशियल टेलीकम्युनिकेशन) जैसे संदेश-प्रेषण नेटवर्कों के माध्यम से होता है। ये प्रणालियाँ जाँच, संतुलन और परिष्कृत एन्क्रिप्शन प्रोटोकॉल के आधार पर कार्य करती हैं, जिन्हें धोखाधड़ी रोकने, पारदर्शिता बनाए रखने और वित्तीय स्थिरता सुनिश्चित करने के लिए तैयार किया गया है।
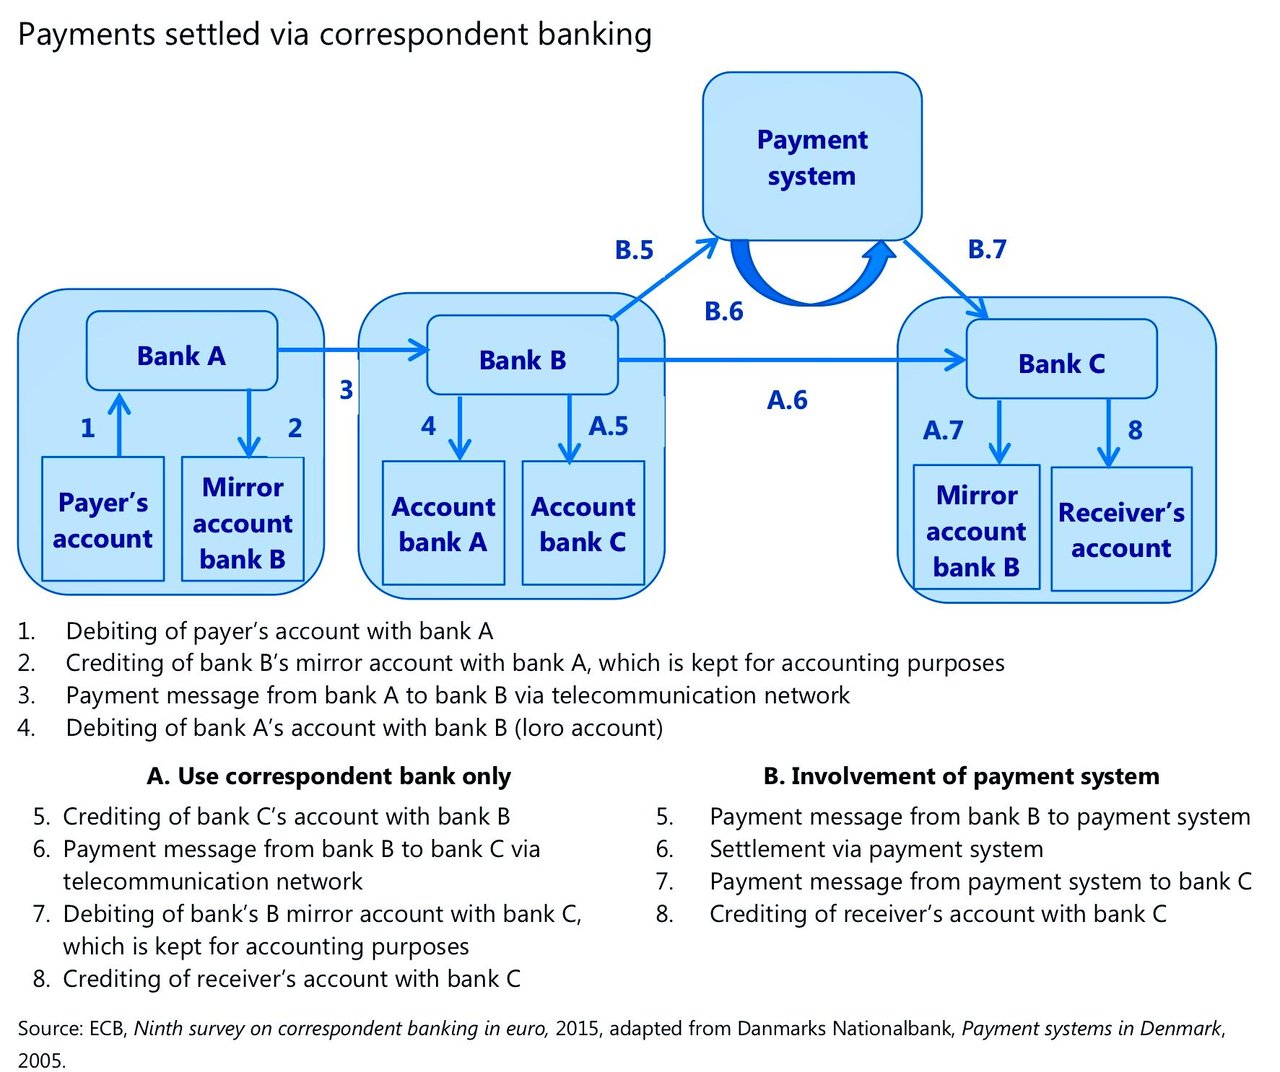
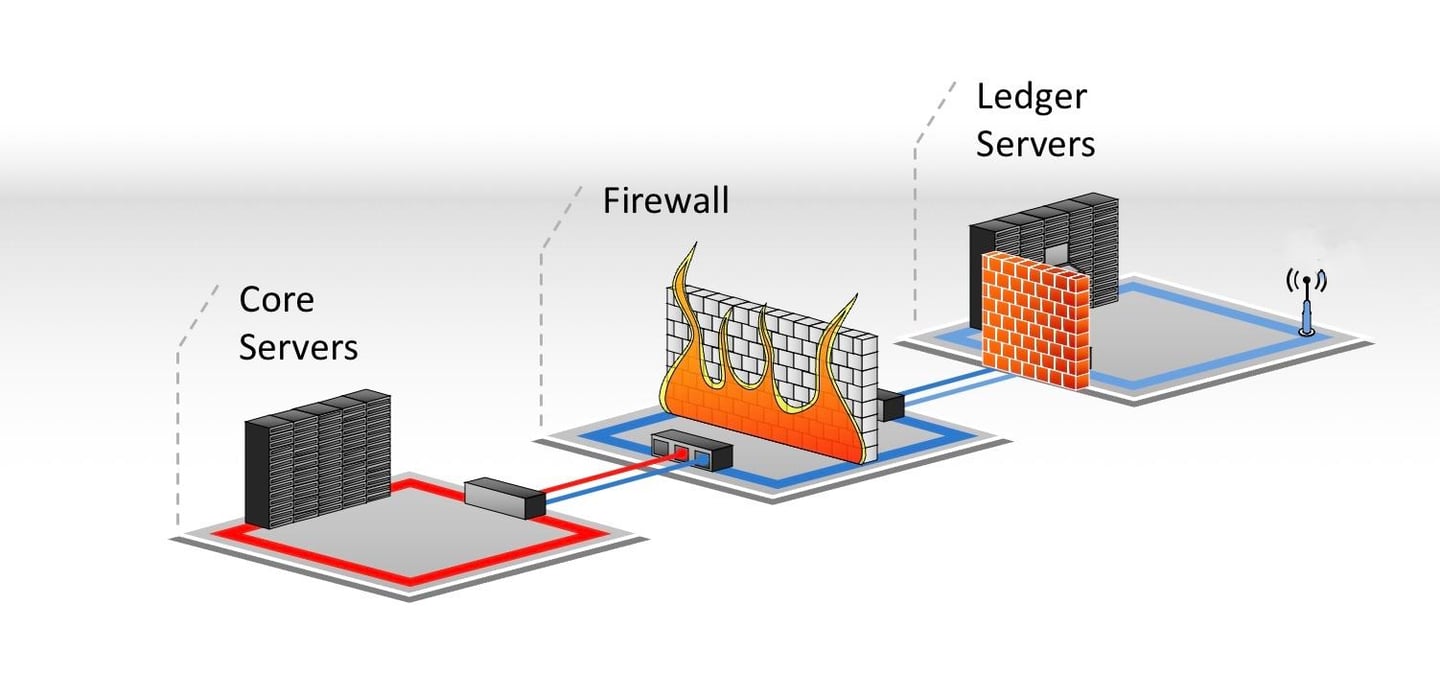
यह दावा करना कि किसी बाहरी “सर्वर” के माध्यम से क्लाउड से धन डाउनलोड किया जा सकता है, बैंकिंग प्रणाली की अवसंरचना की मूलभूत गलतफ़हमी है। वित्तीय प्रणालियों में आवश्यक है कि समस्त धन मान्यता प्राप्त संस्थाओं के भीतर पहचान योग्य खातों से जुड़ा हो। प्रत्येक लेन-देन, चाहे वह कितना भी डिजिटल हो, में एक खाते से दूसरे खाते में अंतरण शामिल होता है और लेन-देन ऐसे लेजर-सर्वर में दर्ज होता है जो वित्तीय विनियमों का अनुपालन करता है और जिस तक बाहर से पहुँच संभव नहीं है।
क्लाउड प्रौद्योगिकी बनाम वित्तीय अवसंरचना: अंतर को समझना
क्लाउड प्रौद्योगिकी, जिसका विभिन्न उद्योगों में व्यापक उपयोग होता है, भंडारण और कंप्यूटिंग क्षमता प्रदान करती है। परंतु धन स्वयं वहाँ निवास नहीं करता। बैंक सुरक्षित डेटा प्रबंधन के लिए क्लाउड सेवाओं का उपयोग कर सकते हैं, किंतु यह इस धारणा से बहुत दूर है कि वास्तविक निधियाँ इन क्लाउड में डाउनलोड योग्य इकाइयों के रूप में विद्यमान रहती हैं। बैंक, विशेषकर केंद्रीय बैंक, अत्यंत सुरक्षित डेटा केंद्रों का उपयोग करते हैं, जिनमें से अनेक विभिन्न भौतिक स्थानों पर वितरित हैं, परंतु ये प्रणालियाँ केवल लेन-देन के *अभिलेख* रखती हैं, उस रूप में धन नहीं जिसे बाहरी पक्ष “डाउनलोड” या “अंतरित” कर सकें।
डिजिटल रूप में धन “डाउनलोड” करने की झूठी धारणा इस बात की गलत समझ से उपजती है कि डिजिटल परिसंपत्तियाँ, क्लाउड कंप्यूटिंग और बैंकिंग अवसंरचना कैसे कार्य करती हैं। यद्यपि बैंक लेन-देन डेटा को क्लाउड-आधारित सर्वरों पर संग्रहीत कर सकते हैं, ये सर्वर केवल लेन-देन, खातों और शेष राशियों की जानकारी रखते हैं, वास्तविक धन नहीं, जो संस्थागत ढाँचों के भीतर ही रहता है।

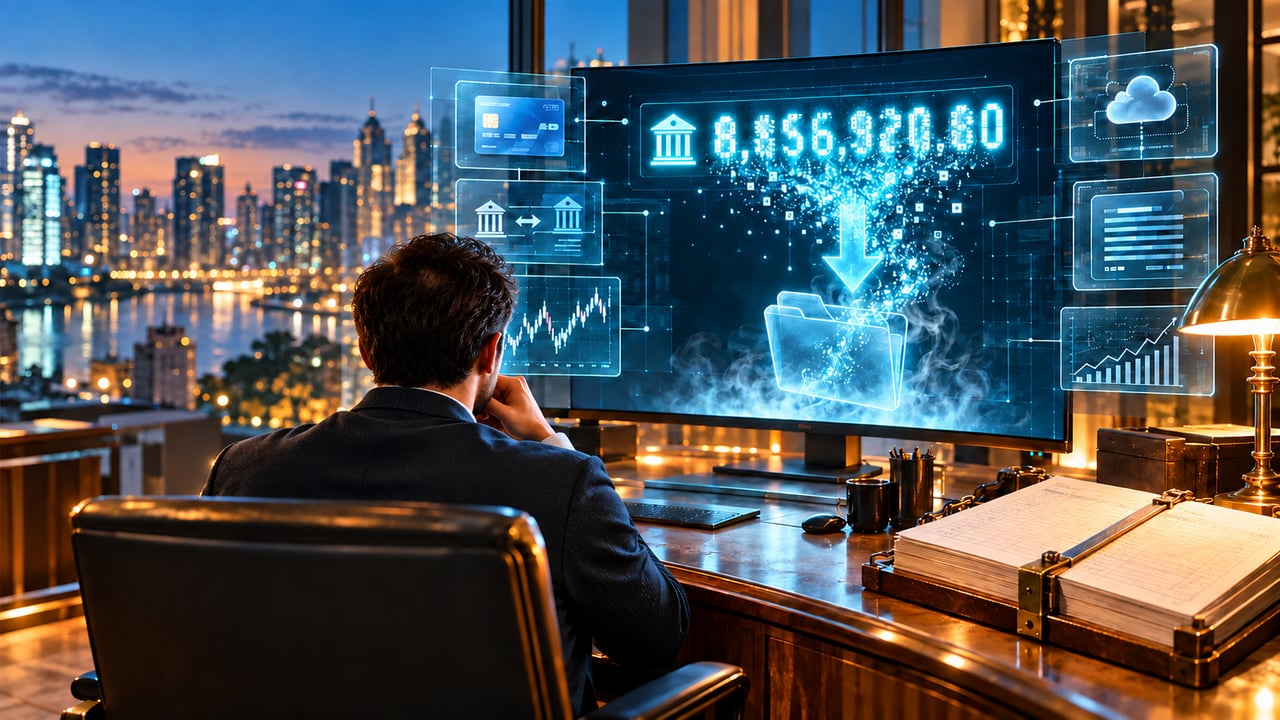
क्या निधियाँ किसी कार्ड, बैंक खाते, SWIFT या DTC आदि से “डाउनलोड” की जा सकती हैं?
भ्रांति: धन को कंप्यूटर फ़ाइल की तरह मानना
कोई धोखेबाज़ किसी वेबसाइट, क्लाउड फ़ोल्डर, बैंक जैसी स्क्रीन या किसी दस्तावेज़ में शेष राशि दिखाता है। इसके बाद प्रस्तावित लेन-देन भ्रामक रूप से सरल प्रतीत होता है: एक प्राप्तकर्ता खाता उपलब्ध कराएँ, "डाउनलोड क्षमता" वाले किसी बैंकर को नियुक्त करें, और निधियों को उसी प्रकार प्राप्त करें जैसे OneDrive या Dropbox से कोई फ़ाइल प्राप्त की जाती है।
स्क्रीन विस्तृत हो सकती है। उस पर खाता संख्या, कार्ड संख्या, लेनदेन संदर्भ, SWIFT संदेश, प्रतिभूति पहचानकर्ता, एक्सेस कोड या अरबों तक की राशि दिख सकती है। इनमें से कोई भी तत्व देखने वाले को दर्शाए गए धन पर कोई अधिकार नहीं देता। कुछ तत्व किसी वास्तविक खाते या लेनदेन का वर्णन कर सकते हैं; अन्य पूर्णतः गढ़े हुए हो सकते हैं। दोनों ही स्थितियों में, जानकारी की प्रतिलिपि बना लेने से अंतर्निहित परिसंपत्ति का हस्तांतरण नहीं होता।
कोई फ़ाइल डाउनलोड की जा सकती है, क्योंकि वह डेटा से बनी होती है। बैंक शेष राशि किसी ऐसी संस्था की बहियों में की गई प्रविष्टि है जो अपने खाताधारक की देनदार है। इस दावे पर नियंत्रण किसके पास रहे, इसे बदलने के लिए संबंधित संस्थाओं को लागू भुगतान या निपटान व्यवस्था के अंतर्गत एक प्राधिकृत लेनदेन संसाधित करना होता है। प्राप्तकर्ता बैंक केवल स्क्रीनशॉट, संदेश या डेटाबेस रिकॉर्ड आयात करके कोई प्रवर्तनीय क्रेडिट सृजित नहीं कर सकता।
धोखाधड़ी करने वालों द्वारा प्रयुक्त आंशिक सत्य: “बैंक खातों को डेबिट कर सकते हैं”
धोखेबाज़ अक्सर किसी वास्तविक बैंकिंग प्रथा का हवाला देते हैं। वे तर्क देते हैं कि जिस प्रकार कोई व्यापारी कार्ड से शुल्क ले सकता है या कोई लेनदार डायरेक्ट डेबिट से राशि वसूल सकता है, उसी प्रकार विशेष रूप से सुसज्जित कोई "रिसीवर" किसी चिह्नित स्रोत खाते को डेबिट कर उसकी शेष राशि डाउनलोड कर सकता है।
यह तर्क आवश्यक शर्तों की उपेक्षा करता है। डेबिट वह प्रविष्टि है जो खाते पर नियंत्रण रखने वाली संस्था द्वारा किसी निर्देश या संग्रहण के आधार पर, निर्धारित नियमों के अंतर्गत प्रसंस्करण के पश्चात की जाती है। भुगतान माँगने वाले पक्ष के पास लेन-देन का वैध आधार और उपयुक्त, विनियमित माध्यम तक पहुँच होनी चाहिए। खाता रखने वाली संस्था अपने नियंत्रण लागू करती है। लागू नियमों के अंतर्गत भुगतान अस्वीकृत, वापस, विवादित या प्रतिवर्तित किया जा सकता है।
अतः डेबिट तंत्र किसी भी ऐसे खाते से, जिसका विवरण ज्ञात हो, निधि निकालने का सामान्य अधिकार नहीं है। IBAN भुगतान रूटिंग के लिए किसी खाते की पहचान करता है। कार्ड नंबर किसी भुगतान प्रमाणक की पहचान करता है। SWIFT संदर्भ किसी संदेश या लेन-देन की पहचान में सहायक होता है। इनमें से कोई भी ऐसा पासवर्ड नहीं है जो किसी असंबद्ध व्यक्ति को खाते की शेष राशि निकालने में सक्षम बनाए।
यह भेद तब भी महत्वपूर्ण है जब प्रस्तावित "डाउनलोड" किसी वास्तविक भुगतान सेवा की भाषा का प्रयोग करता हो। उचित प्रश्न यह नहीं है, "क्या कोई डेबिट तंत्र विद्यमान है?" बल्कि यह है: इस विशिष्ट डेबिट को किसने अधिकृत किया, कौन-सी संस्था इसे प्रस्तुत कर सकती है, कौन-से नियम इसे शासित करते हैं, और कौन-सी संस्था वास्तव में संबंधित खातों को डेबिट और क्रेडिट करेगी?
वास्तविक खाता डेबिट कैसा दिखता है
पारंपरिक बैंक अंतरण में, खाताधारक अपने बैंक को किसी निर्दिष्ट लाभार्थी को भुगतान करने का निर्देश देता है। बैंक निर्देश को प्रमाणित करता है, अपनी जाँच करता है और संबंधित प्रणाली या कॉरेस्पोंडेंट व्यवस्थाओं के माध्यम से भुगतान संसाधित करता है। प्राप्तकर्ता बैंक अपने ग्राहक के खाते में राशि तब जमा करता है जब भुगतान प्राप्त हो जाता है और उसकी अपनी प्रविष्टि संबंधी शर्तें पूरी हो जाती हैं।
डायरेक्ट डेबिट में आरंभ करने की दिशा भिन्न होती है: लेनदार संग्रहण प्रस्तुत करता है। इससे प्रक्रिया से भुगतानकर्ता का प्राधिकार समाप्त नहीं हो जाता। SEPA डायरेक्ट डेबिट जैसी योजना के अंतर्गत भुगतानकर्ता लेनदार को एक निर्दिष्ट खाते से भुगतान संग्रहित करने का मैंडेट देता है। लेनदार अपने भुगतान सेवा प्रदाता के माध्यम से संग्रहण प्रस्तुत करता है; भुगतानकर्ता का भुगतान सेवा प्रदाता योजना के नियमों के अनुसार परिणामी डेबिट का प्रसंस्करण करता है। SEPA Core और SEPA Business-to-Business में मैंडेट जाँच और धनवापसी के नियम भिन्न हैं।
उदाहरण के लिए, यदि किसी कंपनी पर किसी आपूर्तिकर्ता का €10,000 बकाया है और उसने लागू डायरेक्ट डेबिट अधिदेश दिया है, तो आपूर्तिकर्ता अपने बैंक के माध्यम से €10,000 का संग्रहण प्रस्तुत कर सकता है। आपूर्तिकर्ता को कंपनी की ऑनलाइन बैंकिंग तक पहुँच प्राप्त नहीं होती, वह प्रदर्शित शेष राशि में से कोई अन्य राशि नहीं चुन सकता और न ही खाते की निधियों को अपने सर्वर पर प्रतिलिपित कर सकता है। यह संग्रहण भुगतान सेवा प्रदाताओं के बीच भेजा जाने वाला एक निर्दिष्ट भुगतान है। संबंधित नियमों के अंतर्गत यह विफल हो सकता है या इसे चुनौती दी जा सकती है।
अनधिकृत संग्रहण हो सकते हैं। वे भुगतान धोखाधड़ी या त्रुटियाँ हैं, जो जाँच और लागू उपचारों के अधीन हैं। उनका अस्तित्व अजनबियों के खातों से धन को "डाउनलोड" करने की किसी वैध पद्धति को स्थापित नहीं करता।
क्रेडिट या डेबिट कार्ड निधियों का पात्र क्यों नहीं है
डेबिट कार्ड किसी खाते से जुड़ी भुगतान सेवाओं तक पहुँच प्रदान करता है। क्रेडिट कार्ड सामान्यतः जारीकर्ता द्वारा दिए गए उस ऋण तक पहुँच प्रदान करता है जो कार्डधारक के करार और उपलब्ध ऋण सीमा के अधीन होता है। कार्ड स्वयं न तो खाता शेष राशि वाला भंडारण उपकरण है और न ही कोई ऐसा वहनीय (पोर्टेबल) दावा, जिसे कोई तृतीय पक्ष अपनी इच्छा से खाली कर सके।
एक वास्तविक कार्ड लेन-देन में पहचान योग्य भूमिकाएँ सम्मिलित होती हैं। कोई व्यापारी या अन्य अधिकृत भुगतान प्रतिभागी अपनी अधिग्रहणकर्ता (एक्वायरिंग) व्यवस्थाओं के माध्यम से लेन-देन प्रस्तुत करता है। जारीकर्ता यह तय करता है कि प्राधिकरण अनुरोध को स्वीकृत करना है या नहीं। इसके पश्चात लागू नेटवर्क नियमों के अनुसार क्लियरिंग और निपटान होता है।
प्राधिकरण, क्लियरिंग और निपटान अलग-अलग घटनाएँ हैं: स्वीकृति की प्रतिक्रिया कोई ऐसी फ़ाइल नहीं है जिसमें धन निहित हो, और स्वीकृति दर्शाने वाली स्क्रीन इस बात का स्वतंत्र प्रमाण नहीं है कि व्यापारी को अंतिम भुगतान प्राप्त हो चुका है।
कुछ कार्ड नेटवर्क ऐसे लेन-देन का समर्थन करते हैं जो पात्र कार्डों में निधि जमा करते हैं या उनसे भुगतान करते हैं। ये परिभाषित सेवाएँ हैं जिनका उपयोग पात्र प्रतिभागी नेटवर्क के नियमों के अंतर्गत करते हैं। इनके अस्तित्व से किसी मध्यस्थ को यह अनुमति नहीं मिल जाती कि वह किसी कार्ड की संपूर्ण शेष राशि को “डाउनलोड” करे, क्रेडिट लाइन निकाले, या किसी कार्ड में ऐसी धनराशि लोड करे जो कथित रूप से किसी क्लाउड सर्वर पर प्रतीक्षारत है। कार्ड डेटा से संबंधित किसी भी प्रस्ताव में वास्तविक जारीकर्ता, अधिग्रहणकर्ता (एक्वायरर) या अधिकृत सेवा प्रदाता और लेन-देन का विशिष्ट प्रकार स्पष्ट रूप से बताया जाना चाहिए। “कार्ड डाउनलोड” जैसे शब्द इनमें से कोई जानकारी प्रदान नहीं करते।
SWIFT संदेश को धन के रूप में डाउनलोड क्यों नहीं किया जा सकता
SWIFT सुरक्षित वित्तीय संदेश-प्रेषण सेवा उपलब्ध कराता है। बैंक भुगतान निर्देशों और अन्य वित्तीय जानकारी के आदान-प्रदान के लिए संदेशों का उपयोग करते हैं। SWIFT कोई ऐसा बैंक खाता नहीं है जिसमें संदेश में उल्लिखित राशि जमा हो।
भुगतान निर्देश में प्रेषक, लाभार्थी, राशि और लेनदेन का अन्य विवरण निर्दिष्ट हो सकता है। ट्रैकिंग संदर्भ भाग लेने वाली संस्थाओं को भुगतान का पता लगाने में सहायक हो सकता है। न तो निर्देश और न ही उसका संदर्भ किसी बाहरी “प्राप्तकर्ता” को भेजने वाले बैंक को डेबिट करने या संदेश में उल्लिखित राशि प्राप्त करने का अधिकार देता है।
प्रामाणिक संदेशों की इलेक्ट्रॉनिक प्रतियाँ अभिलेख-संधारण के लिए निस्संदेह सहेजी या डाउनलोड की जा सकती हैं। यह जानकारी का डाउनलोड है। इससे भुगतान दोहराया नहीं जाता, निलंबित राशि जारी नहीं होती, और किसी अन्य संस्था में क्रेडिट सृजित नहीं होता।
यदि कोई दावा करता है कि कोई MT103, ISO 20022 संदेश, UETR या "SWIFT सर्वर शेष राशि" मैन्युअल डाउनलोड की प्रतीक्षा में है, तो एक सरल प्रश्न पूछें: क्या कथित प्राप्तकर्ता बैंक ने स्वतंत्र रूप से किसी आवक भुगतान की पहचान की है और अभीष्ट खाते में उसे जमा किया है? प्रतिपक्ष द्वारा उपलब्ध कराया गया PDF, स्क्रीनशॉट या संदेश बैंक की ओर से इस प्रश्न का उत्तर नहीं दे सकता। भुगतान की स्थिति और किसी भी बाधा की जाँच संबंधित संस्थाओं के माध्यम से, उनके स्थापित चैनलों का उपयोग करके की जानी चाहिए।
DTC अभिलेख “डाउनलोड करने योग्य मुद्रा” का सृजन क्यों नहीं करते
डिपॉज़िटरी ट्रस्ट कंपनी, अर्थात DTC, प्रतिभूतियों की अभिरक्षा और निपटान के लिए अवसंरचना प्रदान करती है। प्रतिभूति स्थिति संबंधित प्रतिभागी और अभिरक्षा शृंखला के माध्यम से धारित हित का अभिलेख होती है। यह कोई नकद फ़ाइल नहीं है जिसे लाभार्थी बैंक आयात कर सके।
किसी वास्तविक बिक्री, मोचन या वितरण से नकद देयता उत्पन्न हो सकती है। उस देयता का निपटान सहभागी फ़र्मों, उनके निपटान बैंकों और भुगतान प्रणालियों, मुख्यतः Fedwire, के माध्यम से लागू निपटान व्यवस्थाओं के अंतर्गत किया जाता है। इसके लिए एक पहचान योग्य प्रतिभूति या लेनदेन, उसकी आय का हकदार पक्ष, और उस आय को लाभार्थी तक पहुँचाने का एक वैध मार्ग होना आवश्यक है।
"DTC funds" के रूप में चिह्नित कोई स्क्रीन, कोई ISIN या CUSIP, अथवा कथित DTC संदर्भ यह स्थापित नहीं करता कि किसी अपरिचित व्यक्ति के लिए निकासी हेतु नकदी उपलब्ध है। यदि अंतर्निहित दावा प्रतिभूतियों से संबंधित है, तो सत्यापन धारक के अभिरक्षक या सहभागी और वास्तविक लेन-देन अभिलेखों से आरंभ होता है। "DTC डाउनलोड क्षमता" वाले बैंक की माँग उन संस्थाओं को दरकिनार कर देती है जिन्हें किसी वास्तविक लेन-देन की डिलीवरी और निपटान करना होता।
वह बिंदु जहाँ कथा टूट जाती है
यही कसौटी तब भी लागू होती है, चाहे कथित स्रोत कार्ड हो, बैंक खाता हो, SWIFT संदेश हो, क्लाउड सर्वर हो अथवा प्रतिभूति प्लेटफ़ॉर्म:
- परिसंपत्ति की पहचान करें। क्या यह जमा दावा है, उपलब्ध ऋण है, प्रक्रियाधीन भुगतान है, कोई प्रतिभूति है, या केवल स्क्रीन पर प्रदर्शित डेटा है?
- उस संस्था की पहचान करें जो इसके लिए उत्तरदायी है। कौन-सा बैंक, कार्ड जारीकर्ता, अभिरक्षक या सहभागी प्रामाणिक अभिलेख का रखरखाव करता है?
- पात्रता और प्राधिकार स्थापित करें। परिसंपत्ति का स्वामी कौन है, या संस्था को निर्देश कौन दे सकता है? इस विशिष्ट भुगतान के समर्थन में कौन-सा अधिदेश, अनुबंध या प्रमाणित निर्देश है?
- लेनदेन का मार्ग निर्धारित करें। इसे कौन-सी सहभागी संस्थाएँ और स्थापित भुगतान अथवा निपटान व्यवस्थाएँ संसाधित करेंगी?
- परिणाम का स्वतंत्र रूप से सत्यापन करें। क्या प्राप्तकर्ता संस्था अपनी प्रणालियों में लेन-देन और क्रेडिट की पुष्टि कर सकती है?
जो प्रवर्तक इन प्रश्नों का उत्तर नहीं दे सकता, वह इसके बजाय रिसीवर अनुबंध, “डाउनलोड स्लॉट”, स्वामित्व वाला पोर्टल, एक्सेस कोड, प्रतिशत विभाजन या सक्रियण शुल्क का प्रस्ताव दे सकता है। ये मद स्वामित्व, भुगतान प्राधिकार या निपटान स्थापित नहीं करते। जितनी असाधारण शेष राशि दर्शाई जाए, उतना ही अधिक आवश्यक है कि उस संस्था से पुष्टि प्राप्त की जाए जो कथित रूप से उसे धारण करती है।
ऐसे प्रवर्तक को ऑनलाइन बैंकिंग क्रेडेंशियल, कार्ड सुरक्षा डेटा, एकल-उपयोग प्रमाणीकरण कोड या किसी उपकरण तक दूरस्थ पहुँच न दें। ये क्रेडेंशियल वास्तविक अनधिकृत लेन-देन को संभव बना सकते हैं। ये काल्पनिक "क्लाउड निधियों" की वैध प्राप्ति को संभव नहीं बनाते।
व्यावहारिक अंतर स्पष्ट है: वित्तीय जानकारी को प्रदर्शित, कॉपी और डाउनलोड किया जा सकता है। धन पर वैध दावा स्थापित किया जाना आवश्यक है, और उसका अंतरण उत्तरदायी संस्थाओं द्वारा अधिकृत, संसाधित और अभिलिखित किया जाना चाहिए। जानकारी डाउनलोड करने से धन का अंतरण नहीं होता।
कथित "निधि डाउनलोड" के इर्द-गिर्द गढ़ी गई अन्य कहानियाँ
डाउनलोड शब्द का अर्थ कथानक के बदलने के साथ बदलता जाता है। कभी यह वास्तविक कंप्यूटर क्रिया को इंगित करता है, जैसे विवरण प्राप्त करना या भुगतान डेटा आयात करना। कभी यह किसी प्रस्तावित डेबिट, प्रतिभूति लेनदेन या क्रिप्टोकरेंसी अंतरण को छिपाता है। धोखाधड़ी तब उत्पन्न होती है जब कोई व्यक्ति कंप्यूटर क्रिया को इस प्रकार प्रस्तुत करता है मानो वह स्वयं अंतर्निहित मूल्य को स्थानांतरित करती हो।
“धन किसी वैश्विक या केंद्रीय बैंक के सर्वर पर होता है”
प्रवर्तक का दावा होता है कि निधियाँ किसी “वैश्विक सर्वर”, “केंद्रीय बैंक स्क्रीन”, “संप्रभु प्लेटफ़ॉर्म” या किसी अन्य प्रतिबंधित प्रणाली पर रखी गई हैं। कथित रूप से प्राप्तकर्ता बैंक को उन्हें निकालने के लिए किसी विशेष टर्मिनल, पहुँच स्तर या कोड की आवश्यकता होती है।
केंद्रीय बैंक भुगतान प्रणालियों का संचालन करते हैं और पात्र संस्थाओं के लिए खाते रखते हैं। इसका अर्थ यह नहीं है कि कोई निजी पक्ष किसी मनमाने प्राप्तकर्ता बैंक को नामित करके उनसे कथित शेष राशि निकलवा सकता है। केंद्रीय बैंक मुद्रा में वास्तविक भुगतान प्रणाली के नियमों के अंतर्गत पात्र प्रतिभागियों के बीच किया जाता है। भेजने वाली संस्था को अधिकृत भुगतान आदेश प्रस्तुत करना होता है, और संबंधित खातों में वास्तव में नामे और जमा की प्रविष्टियाँ होनी चाहिए। किसी स्क्रीन का छायाचित्र, भले ही उस पर किसी केंद्रीय बैंक का नाम अंकित हो, इनमें से किसी भी घटना को सिद्ध नहीं करता।
“निधि Fedwire, T2 या किसी अन्य क्लियरिंग प्रणाली में पड़ी है”
यह संस्करण धन को किसी नामित भुगतान रेल के "भीतर" दर्शाता है और कहता है कि प्राप्तकर्ता को उसकी समयसीमा समाप्त होने से पहले उसे डाउनलोड करना होगा। यह एक वास्तविक भेद का दुरुपयोग करता है: किसी भुगतान को विभिन्न चरणों में निर्देशित, संसाधित और निपटाया जा सकता है।
Fedwire और T2 वास्तविक प्रणालियाँ हैं जिनके माध्यम से पात्र संस्थाएँ भुगतानों का निपटान करती हैं। वे ऐसे सार्वजनिक लॉकर नहीं हैं जिनमें संदर्भ संख्या प्रस्तुत करने वाले किसी भी व्यक्ति के लिए धनराशि रखी हो। यदि कोई भुगतान प्राप्तकर्ता प्रतिभागी के पास निपटित हो चुका है, तो वह प्रतिभागी अपने अभिलेखों के माध्यम से उसकी जाँच कर सकता है। यदि वह निपटित नहीं हुआ है, तो कोई बाहरी संचालक संदेश डाउनलोड करके निपटान नहीं करा सकता। कथित प्रेषक और प्राप्तकर्ता संस्थाओं, भुगतान संदर्भ और वास्तविक खाता प्रविष्टियों की पहचान की जानी आवश्यक है।
“यह कॉरेस्पोंडेंट बैंक के साझा खाते में है”
सीमा-पार भुगतानों में कॉरेस्पोंडेंट बैंक और संस्थाओं के बीच रखे गए खाते शामिल हो सकते हैं। धोखेबाज़ इस परिचालनगत तथ्य को इस दावे में बदल देता है कि किसी "कॉमन", "ऑम्निबस" या "नोस्ट्रो" खाते में एक विशाल, अज्ञात शेष राशि मैन्युअल निकासी की प्रतीक्षा में पड़ी है।
किसी संस्था का कॉरेस्पोंडेंट खाता उसके अपने कानूनी स्वामित्व, अभिलेखों और परिचालन निर्देशों के अधीन होता है। किसी भुगतान पर लाभार्थी का अधिकार केवल इसलिए उत्पन्न नहीं हो जाता कि किसी ने उस खाते का नाम ले लिया है। संबंधित बैंकों को विशिष्ट भुगतान, उसके प्राधिकृत प्रेषक, उसके निपटान मार्ग और उस लाभार्थी की पहचान करनी होती है जिसे वह देय है। कोई तृतीय-पक्ष “प्राप्तकर्ता” कॉरेस्पोंडेंट की कुल शेष राशि में से कोई राशि स्वयं नहीं चुन सकता।
“दोनों बैंक सर्वरों को जोड़ें और निधियाँ निकाल लें”
प्रस्तावित समाधान को सर्वर-टू-सर्वर, IP-टू-IP, होस्ट-टू-होस्ट, API-टू-API या लेजर-टू-लेजर कहा जा सकता है। प्रवर्तक प्राप्तकर्ता बैंक से IP पता, एंडपॉइंट, प्राप्ति कोड या तकनीकी टीम उपलब्ध कराने को कहता है, ताकि एक प्रणाली शेष राशि को “पुश” या “डाउनलोड” कर सके।
बैंक सुरक्षित तकनीकी संपर्कों के माध्यम से डेटा और निर्देशों का वैध रूप से आदान-प्रदान कर सकते हैं। जहाँ API का उपयोगकर्ता आवश्यक प्राधिकार रखता हो और भाग लेने वाली संस्थाएँ सेवा का समर्थन करती हों, वहाँ API के माध्यम से भुगतान आरंभ किया जा सकता है। बही-खाते में लेनदेन दर्ज किए जा सकते हैं। यह संपर्क एक संचार माध्यम है; यह अपने आप में न तो धन का स्रोत है और न ही किसी अन्य संस्था के खातों पर अधिकार प्रदान करने का साधन। किसी भी वास्तविक अंतरण के लिए फिर भी एक निर्धारित खाता या परिसंपत्ति, अधिकृत निर्देश, संस्थागत स्वीकृति और एक व्यावहारिक निपटान व्यवस्था आवश्यक है।
“भुगतान फ़ाइल अपलोड के लिए तैयार है”
धोखेबाज़ एक CSV, XML, JSON या अन्य फ़ाइल प्रस्तुत करता है, जिसके बारे में दावा किया जाता है कि उसमें निधियाँ हैं। बैंक से कहा जाता है कि वह उसे आयात करे, अपने कोर सिस्टम में "इंजेक्ट" करे या कोई स्क्रिप्ट चलाए जिससे लाभार्थी को राशि जमा हो जाए।
भुगतान फ़ाइलें निर्देश या अभिलेख होती हैं। प्रमाणीकरण, सत्यापन, निधि-उपलब्धता और प्रसंस्करण नियंत्रणों के अधीन, बैंक अधिकृत ग्राहकों की वैध भुगतान फ़ाइलें नियमित रूप से आयात करते हैं। संख्या 100,000,000 वाली फ़ाइल अपलोड करने से निर्देशों के वित्तपोषण हेतु £100 मिलियन, €100 मिलियन या $100 मिलियन उपलब्ध नहीं हो जाते। जाली भुगतान फ़ाइल सही प्रारूप में होते हुए भी वैध प्रवर्तक, प्राधिकार या उपलब्ध शेष राशि से रहित हो सकती है।
यही बात डाउनलोड किए गए विवरण पर भी लागू होती है। यह मिलान में सहायक हो सकता है; किंतु इसे कहीं और पुनः अपलोड करके उस पर दर्शाई गई शेष राशि का पुनर्सृजन नहीं किया जा सकता।
“निलंबित, अवरुद्ध या लंबित अंतरण जारी करें”
कोई प्रवर्तक लंबित, अवरुद्ध, रोका गया, अनुपालन, मैन्युअल हस्तक्षेप या अविमोचित के रूप में चिह्नित कोई संदर्भ संख्या या स्क्रीन प्रस्तुत करता है। कथित समाधान डाउनलोड शुल्क, प्राप्तकर्ता की स्वीकृति, विशेष सॉफ़्टवेयर या किसी ऐसे बैंकर के माध्यम से बताया जाता है जो प्रविष्टि को “क्लियर” कर सके।
वास्तविक भुगतान विलंबित या अस्वीकृत हो सकते हैं, और बैंक प्रतिबंध तथा धोखाधड़ी संबंधी जाँच करते हैं। भुगतान का वास्तविक संचालन करने वाली संस्था ही उसकी स्थिति और, यदि आवश्यक हो, अतिरिक्त जानकारी तय करती है। कोई बाहरी पक्ष अपने पोर्टल पर किसी निधि को स्थिति प्रदान करके यह सिद्ध नहीं कर सकता कि वह निधि विद्यमान है। लाभार्थी को स्थिति अपने बैंक से प्राप्त करनी चाहिए; प्रेषक को वह प्रेषक संस्था से प्राप्त करनी चाहिए। किसी भी पक्ष को असत्यापित स्क्रीन को जमा राशि में परिवर्तित करने के लिए तथाकथित तकनीकी मध्यस्थ को भुगतान नहीं करना चाहिए।
“ट्रेडिंग या अभिरक्षा प्लेटफ़ॉर्म से शेष राशि डाउनलोड करें”
पोर्टफ़ोलियो स्क्रीन पर नकदी, प्रतिभूतियाँ, निवेश प्रतिफल या मोचन राशि प्रदर्शित हो सकती है। प्रवर्तक का दावा होता है कि कोई बैंक प्रदर्शित संपूर्ण मूल्य को चालू खाते में डाउनलोड कर सकता है।
पहला प्रश्न यह है कि आँकड़ा किसका प्रतिनिधित्व करता है। बाज़ार मूल्य नकदी नहीं है। किसी प्रतिभूति धारिता को बेचना, भुनाना या अलग से सहमत किसी वित्तपोषण लेन-देन में उपयोग करना पड़ सकता है। लंबित बिक्री का निपटान होना आवश्यक है। ब्रोकर या अभिरक्षक के पास दर्शाई गई नकदी केवल अधिकार-प्राप्त खाताधारक द्वारा, उस संस्था की अधिकृत प्रक्रियाओं के माध्यम से और खाते की शर्तों के अधीन ही निकाली जा सकती है। प्लेटफ़ॉर्म का स्क्रीनशॉट न तो भुगतान निर्देश है, न अभिरक्षा की पुष्टि और न ही निकासी योग्य प्राप्त राशि का प्रमाण।
“क्रिप्टोकरेंसी वॉलेट आयात करें और उसकी शेष राशि पुनः प्राप्त करें”
इस दावे में एक विशेष रूप से ख़तरनाक आंशिक सत्य निहित है। क्रिप्टोकरेंसी वॉलेट एप्लिकेशन किसी वैध प्राइवेट की या रिकवरी फ़्रेज़ को आयात कर सकता है और उससे संबद्ध परिसंपत्तियों को प्रदर्शित एवं नियंत्रित कर सकता है। परिसंपत्तियाँ संबंधित ब्लॉकचेन पर दर्ज होती हैं; वे डाउनलोड किए गए वॉलेट ऐप के भीतर संग्रहीत नहीं होतीं।
कोई सार्वजनिक पता, लेन-देन हैश, ब्लॉक-एक्सप्लोरर पृष्ठ या स्क्रीनशॉट उसमें दिखाई गई परिसंपत्तियों पर नियंत्रण प्रदान नहीं करता है। वास्तविक निजी कुंजी या रिकवरी वाक्यांश नियंत्रण प्रदान कर सकता है, और ठीक इसी कारण उसे किसी कथित प्राप्तकर्ता, रिकवरी एजेंट या सत्यापन पोर्टल को कभी नहीं दिया जाना चाहिए। बिना अनुमति के किसी अन्य व्यक्ति के गोपनीय क्रेडेंशियल इम्पोर्ट करना धनराशि प्राप्त करने का वैध तरीका नहीं है। जहाँ परिसंपत्तियाँ किसी एक्सचेंज या अन्य अभिरक्षक के पास रखी हों, वहाँ निकासी उस अभिरक्षक की नियंत्रण प्रक्रियाओं के माध्यम से ही अधिकृत की जानी चाहिए।
“किसी आवंटन, गारंटी या प्रमाणपत्र को नकद में परिवर्तित करें”
कुछ प्रवर्तक कथित खाता शेष के स्थान पर कोई दस्तावेज़ प्रस्तुत करते हैं: “आवंटन प्रमाणपत्र”, निधि प्रमाण, गारंटी, पत्र, बॉन्ड या कोई अन्य कथित वित्तीय लिखत। प्राप्तकर्ता बैंक से कहा जाता है कि वह दस्तावेज़ के अंकित मूल्य को डाउनलोड या “सक्रिय” करे।
कोई दस्तावेज़ किसी दावे, दायित्व, प्रतिभूति का प्रमाण हो सकता है, या कुछ भी नहीं। उसकी अंकित राशि स्वतः उपलब्ध नकद शेष राशि नहीं होती। जारीकर्ता, लाभार्थी, शासी शर्तें, प्रामाणिकता, हस्तांतरणीयता और प्रवर्तनीयता स्थापित किया जाना आवश्यक है। यदि भुगतान देय हो, तो दायित्वधारी को वास्तविक भुगतान मार्ग के माध्यम से भुगतान करना होगा। यदि किसी परिसंपत्ति को बेचा या उसके विरुद्ध वित्तपोषण किया जाना है, तो प्रतिपक्ष को लेनदेन के लिए स्वतंत्र रूप से सहमत होना होगा। दस्तावेज़ अपलोड करने से किसी बैंक को उसमें उल्लिखित राशि जमा करने के लिए बाध्य नहीं किया जा सकता।
“परीक्षण डाउनलोड सफल रहा; अब मुख्य किस्त जारी करने के लिए भुगतान करें”
एक छोटा क्रेडिट, प्रगति दर्शाने वाली पट्टी (प्रोग्रेस बार) या "सफल परीक्षण" को इस बात के प्रमाण के रूप में प्रस्तुत किया जाता है कि शुल्क चुकाने के बाद कहीं बड़ी शेष राशि डाउनलोड की जा सकती है। यह छोटा क्रेडिट कोई असंबद्ध अंतरण, प्रतिवर्तनीय भुगतान, पीड़ित की अपनी ही धनराशि का आंशिक रूप से लौटाया जाना, या केवल गढ़ी हुई स्क्रीन हो सकती है।
यह परीक्षण केवल उतना ही सिद्ध करता है जितना प्राप्तकर्ता बैंक के अभिलेखों में सत्यापित किया जा सके। यह किसी अलग बड़ी शेष राशि के स्वामित्व या उपलब्धता को स्थापित नहीं करता। प्रस्तावित प्रत्येक किस्त के लिए अपना पहचान योग्य भुगतानकर्ता, प्राधिकार, लेन-देन और निपटान आवश्यक है। पहली किस्त से शुल्क की वापसी का वचन इन तथ्यों के अभाव की पूर्ति नहीं कर सकता।
प्रत्येक संस्करण के लिए एकल सत्यापन नियम
प्रवर्तक से पूछें कि प्रामाणिक अभिलेख किस संस्थान के पास है, निर्देश देने का विधिक अधिकार किस व्यक्ति के पास है, प्रस्तावित लेन-देन ठीक-ठीक क्या है, और कौन-से संस्थान उसे संसाधित एवं निपटाएँगे। इन बिंदुओं का स्वतंत्र रूप से सत्यापन संबंधित संस्थानों के स्थापित संपर्क माध्यमों से करें।
निर्णायक घटना संबंधित खातों या परिसंपत्ति अभिलेखों में किया गया अधिकृत और सत्यापन-योग्य परिवर्तन है। डाउनलोड की गई फ़ाइल, संदेश, वॉलेट एप्लिकेशन, स्क्रीन की छवि या प्रमाणपत्र उस घटना का वर्णन कर सकते हैं। वे उसका स्थान नहीं ले सकते।
आभासी स्क्रीन और रंगीन डिस्प्ले का भ्रम: डिजिटल छल से परे
काली, मैजेंटा, नीली या पीली स्क्रीनों पर प्रदर्शित विशाल राशियों (प्रायः मिलियन, अरबों या यहाँ तक कि खरबों में चलने वाली काल्पनिक संख्याओं) के बारे में प्रचलित धारणा एक खतरनाक और सुनियोजित भ्रांति है। ये दृश्य प्रस्तुतियाँ प्रायः ऐसी योजनाओं में दिखाई देती हैं जिनका उद्देश्य लोगों को यह विश्वास दिलाकर धोखा देना होता है कि उन्हें अपार संपत्ति तक पहुँच प्राप्त है। शून्यों से भरी स्क्रीनों, आभासी संख्याओं और रहस्यमय क्लियरिंग कोड की छवियों के माध्यम से संपन्नता का भ्रम सावधानीपूर्वक रचा जाता है, जिनका दावा विशाल वित्तीय परिसंपत्तियों से जुड़े होने का होता है।
तथापि, वैध वित्तीय संस्थाएँ निधियों को ऐसे प्रारूपों में प्रदर्शित नहीं करतीं। बैंक शेष राशियों को मनमाने स्क्रीन रंगों के माध्यम से नहीं दर्शाया जाता और न ही उन्हें अस्पष्ट सर्वर पतों से जोड़ा जाता है। इसके विपरीत, सभी वैध वित्तीय लेन-देन मान्यता प्राप्त बैंकों के माध्यम से अंतरराष्ट्रीय स्तर पर मान्य प्रणालियों, जिनमें IBAN (अंतरराष्ट्रीय बैंक खाता संख्या), BIC (बैंक पहचान कोड) और सत्यापित SWIFT कोड शामिल हैं, के द्वारा निष्पादित और अनुरेखित किए जाते हैं। उन कपटपूर्ण स्क्रीनों पर दिखाई देने वाली संख्याएँ डिजिटल भ्रम से अधिक कुछ नहीं हैं: ये गढ़ी हुई प्रविष्टियाँ हैं, जिनका किसी भी वित्तीय संस्था में कोई वास्तविक आधार नहीं है।
ये स्क्रीन हेरफेर के साधन हैं। योजनाओं में इनके उपयोग से यह संकेत मिलता है कि सही एक्सेस कोड या सर्वर लिंक के साथ दर्शक किसी तरह प्रदर्शित संपदा तक पहुँच सकता है। फिर भी, जाँच करने पर ये दावे ध्वस्त हो जाते हैं। ऐसे किसी तरीके से कोई वैध वित्तीय लेनदेन कभी नहीं होता, और कोई भी प्रतिष्ठित वित्तीय संस्थान आभासी स्क्रीन पर अस्पष्ट रंग-कोडिंग प्रणालियों के माध्यम से संपदा प्रदर्शित नहीं करता।
वर्चुअल स्क्रीन का उपयोग कर की जाने वाली धोखाधड़ीपूर्ण योजनाएँ: छल की कार्यप्रणाली
ये भ्रांतियाँ प्रायः ऐसे व्यक्तियों अथवा संगठनों द्वारा फैलाई जाती हैं जो हताशा, लालच अथवा वित्तीय साक्षरता की कमी का लाभ उठाते हैं। इन योजनाओं के प्रवर्तक दावा करते हैं कि उनकी पहुँच निजी बैंक सर्वरों अथवा स्वामित्वाधीन प्लेटफ़ॉर्मों तक है, जहाँ क्लाउड निधियों को “सक्रिय” अथवा अनलॉक किया जा सकता है। वे प्रामाणिक दिखने के लिए “लेजर प्रविष्टि”, “ब्लॉक आवंटन” अथवा “BIS क्लियरिंग कोड” जैसी शब्दावली का प्रयोग भी कर सकते हैं, जबकि इन शब्दों का प्रयोग लगभग सदैव गलत ढंग से किया जाता है।
कई मामलों में ये योजनाएँ तथाकथित निधियों तक पहुँच के बदले अग्रिम भुगतान की माँग करती हैं। पीड़ितों को व्यक्तिगत जानकारी, वायर ट्रांसफर या अन्य संसाधन देने के लिए प्रलोभित किया जाता है, और जब उन्हें पता चलता है कि निधियाँ आरंभ से ही काल्पनिक थीं, तब उनके पास कुछ भी शेष नहीं रहता। ये धोखाधड़ियाँ उन लोगों को निशाना बनाती हैं जो बैंकिंग अवसंरचना की वास्तविकताओं से अपरिचित हैं, और अपने पीछे प्रायः आर्थिक बर्बादी तथा विश्वास की क्षति छोड़ जाती हैं।
क्रिप्टोकरेंसी रूपांतरण और अप्रतिबंधित संपत्ति का मिथक
क्रिप्टोकरेंसी के उदय के साथ, क्लाउड निधियों को Ethereum जैसी ब्लॉकचेन-आधारित परिसंपत्तियों में परिवर्तित करने का मिथक भी जड़ पकड़ चुका है। इन योजनाओं के कुछ समर्थक सुझाव देते हैं कि यद्यपि ये आभासी निधियाँ पारंपरिक बैंकों में उपयोग नहीं की जा सकतीं, उन्हें क्रिप्टोकरेंसी में परिवर्तित कर डिजिटल अर्थव्यवस्था में लेन-देन के लिए प्रयोग किया जा सकता है।
यहीं यह भ्रांति और भी खतरनाक हो जाती है। क्रिप्टोकरेंसी विकेंद्रीकृत होने के बावजूद पारदर्शी ब्लॉकचेन नेटवर्क पर निर्भर करती हैं, जहाँ सभी लेनदेन सार्वजनिक रूप से सत्यापन योग्य होते हैं। लेनदेन के सत्यापन के लिए इन नेटवर्कों में माइनिंग या स्टेकिंग की आवश्यकता होती है, जो क्रिप्टोग्राफ़िक प्रमाण पर आधारित प्रक्रियाएँ हैं, जिससे प्रणाली में काल्पनिक या असमर्थित निधियों का प्रवेश कराना लगभग असंभव हो जाता है। यद्यपि क्रिप्टोकरेंसी फ़ियाट मुद्राओं की तुलना में अधिक लचीली प्रतीत हो सकती हैं, फिर भी वे सत्यापन और लेजर की अखंडता के कठोर नियमों का पालन करती हैं।
क्लाउड निधियों को क्रिप्टोकरेंसी में “परिवर्तित” करने का कोई भी प्रयास ब्लॉकचेन की सत्यापन प्रणालियों की जाँच में विफल होगा। केवल वही परिसंपत्तियाँ व्यापार योग्य हैं जो वैध हों, सत्यापित हों और ब्लॉकचेन बही में दर्ज हों। यह दावा कि बड़ी, असत्यापित राशियों को Ethereum या Bitcoin में सहजता से परिवर्तित किया जा सकता है, न केवल असत्य है, बल्कि वित्तीय धोखाधड़ी की दुनिया में प्रवेश का निमंत्रण भी है।
केंद्रीय बैंकों और क्लियरिंगहाउस की भूमिका: मुद्रा सृजन के पीछे की वास्तविकता
इस मिथक का एक बड़ा हिस्सा केंद्रीय बैंकों और इस धारणा के इर्द-गिर्द घूमता है कि निजी पक्ष इन काल्पनिक क्लाउड निधियों को स्थानांतरित करने के लिए फ़ेडरल रिज़र्व, यूरोपीय केंद्रीय बैंक (ECB) या यहाँ तक कि BIS जैसी प्रणालियों के साथ संपर्क कर सकते हैं। यह धारणा कि केंद्रीय बैंक ऐसी निधियों को डाउनलोड करने, स्थानांतरित करने या उनका समाशोधन करने में शामिल होते हैं, पूर्णतः गलत है।
केंद्रीय बैंक मुद्रा आपूर्ति का विनियमन करते हैं, किंतु निजी व्यक्तियों या संदिग्ध संस्थाओं के लिए व्यक्तिगत लेन-देन प्रोसेसर के रूप में कार्य नहीं करते। वैश्विक वित्तीय प्रणाली में उनकी भूमिका स्थिरता सुनिश्चित करना, मुद्रास्फीति का प्रबंधन करना और मौद्रिक आधार को नियंत्रित करना है। यद्यपि उनके पास मुद्रा सृजित करने की क्षमता है, यह कार्य सावधानीपूर्वक निर्धारित मौद्रिक नीतियों के माध्यम से किया जाता है, न कि रहस्यमय क्लाउड-आधारित सर्वरों के साथ संलग्न होकर।
बैंक फ़ॉर इंटरनेशनल सेटलमेंट्स, जिसका उल्लेख इन मिथकों में प्रायः होता है, अंतरराष्ट्रीय मौद्रिक सहयोग को सुगम बनाने और केंद्रीय बैंकों को बैंकिंग सेवाएँ प्रदान करने में एक विशिष्ट भूमिका निभाता है। तथापि, BIS निजी निधियों के प्रत्यक्ष अंतरण में संलग्न नहीं होता और निश्चय ही निजी सर्वरों से काल्पनिक धन की बड़ी राशियों को "क्लियर" नहीं करता। BIS या केंद्रीय बैंकों के माध्यम से संसाधित सभी वैध लेन-देन सत्यापन-योग्य वित्तीय संस्थानों से जुड़े होते हैं और कठोर अंतरराष्ट्रीय विनियमों का पालन करते हैं।
तथ्य और भ्रांति में अंतर करना
क्लाउड से निधियाँ डाउनलोड करने का मिथक (चाहे वह वर्चुअल स्क्रीन, निजी सर्वर या कपटपूर्ण क्लियरिंग कोड के माध्यम से हो) एक सुनियोजित कल्पना है। एक बटन दबाते ही अपार संपत्ति उपलब्ध होने का विचार भले आकर्षक लगे, वास्तविकता कहीं अधिक जटिल है। निधियाँ कानूनी ढाँचों द्वारा शासित होती हैं, संस्थाओं द्वारा सुरक्षित रखी जाती हैं, और सत्यापन योग्य जाँचों के अधीन होती हैं। इन योजनाओं में प्रस्तुत रंगीन स्क्रीन और काल्पनिक राशियाँ डिजिटल मृगतृष्णा से अधिक कुछ नहीं हैं, जिन्हें वास्तविक वित्तीय प्रणालियों की कार्यप्रणाली से अपरिचित लोगों को फँसाने के लिए रचा गया है।
आज की वित्तीय दुनिया में आगे बढ़ने के लिए ज्ञान, संशयशीलता और इस बात की गहरी समझ पर निर्भर रहना आवश्यक है कि धन का सृजन, अंतरण और विनियमन कैसे होता है। धन, चाहे भौतिक हो या डिजिटल, क्लाउड में तैरता हुआ डाउनलोड होने की प्रतीक्षा नहीं करता: वह बैंकिंग अवसंरचना की वास्तविक और कड़ाई से नियंत्रित दुनिया के भीतर ही विद्यमान रहता है। इस अंतर को समझना उन लोगों द्वारा बिछाए गए जालों से बचने की कुंजी है, जो क्लाउड फंड के मिथक को बनाए रखना चाहते हैं।
अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।


