आधुनिक मुद्रा की संरचना
तुलन-पत्र-बाह्य कार्यप्रणाली, मुद्रा सृजन और अंतिम Basel ढाँचा
विषय-सूची: 1. बैंक मुद्रा का सृजन कैसे करते हैं · 2. जब आकस्मिक दायित्व वास्तविक बन जाता है · 3. केंद्रीय बैंक मुद्रा · 4. अप्रकट लीवरेज और 2008 · 5. अंतिम Basel ढाँचा · 6. आउटपुट फ़्लोर और शैडो बैंकिंग · 7. IFB के लिए इसका अर्थ
जब कोई कंपनी अपनी ऋण सीमा का उपयोग करती है, तो धन किसी तिजोरी से नहीं आता। वह एक कीस्ट्रोक से आता है: बैंक ऋण को परिसंपत्ति के रूप में और जमा को देयता के रूप में दर्ज करता है, और उसका तुलन पत्र तथा मुद्रा आपूर्ति, दोनों बढ़ जाते हैं। तुलन-पत्र-बाह्य प्रतिबद्धताओं का तुलन-पत्र-अंतर्गत स्थितियों में यह रूपांतरण आधुनिक ऋण सृजन का इंजन है, और अंतिम Basel ढाँचा (जिसे Basel IV, या संयुक्त राज्य अमेरिका में Basel III एंडगेम कहा जाता है) इसकी जितनी गहन जाँच करता है, उतनी पिछली एक पीढ़ी में किसी नियम ने नहीं की।
दाँव पर लगा मामला लेखांकन से कहीं आगे जाता है। वित्तीय स्थिरता बोर्ड (Financial Stability Board) की दिसंबर 2025 की रिपोर्ट के अनुसार, गैर-बैंक वित्तीय मध्यस्थता बढ़कर 256.8 ट्रिलियन USD हो गई है, जो वैश्विक वित्तीय परिसंपत्तियों का 51% है, और बैंकों के साथ इसके संबंधों की परीक्षा मार्च 2020 की नकदी की भगदड़, 2021 में आर्किगोस के पतन और 2022 के यूके LDI संकट में हुई। आकस्मिक जोखिम-स्थितियाँ किस प्रकार वास्तविक दायित्व बन जाती हैं, मुद्रा का सृजन करती हैं और कभी-कभी जोखिम को केंद्रित कर देती हैं, यह जानना अब प्रत्येक गंभीर बाज़ार प्रतिभागी के लिए बुनियादी ज्ञान है।
1. बैंक मुद्रा का सृजन कैसे करते हैं
2014 में बैंक ऑफ इंग्लैंड ने वह बात स्पष्ट की जिसे अनेक पाठ्यपुस्तकें आज भी छोड़ देती हैं: वाणिज्यिक बैंक केवल बचतकर्ताओं का धन उधारकर्ताओं तक पहुँचाने का काम नहीं करते। वे ऋण देकर धन का सृजन करते हैं। 2017 में डॉयचे बुंडेसबैंक ने इसे सीधे शब्दों में कहा: "बैंक केवल एक लेखा प्रविष्टि करके बही-धन का सृजन कर सकते हैं।"
प्रविष्टियाँ सममित होती हैं। ऋण एक परिसंपत्ति है, जो उधारकर्ता पर दावा है; नई जमा राशि एक देयता है, जो जमाकर्ता के प्रति दायित्व है। दोनों पक्ष ऋण की राशि के बराबर बढ़ते हैं। किसी पूर्व जमा की आवश्यकता नहीं होती, और ऋण दिए जाते समय कोई आरक्षित निधि उसे बाधित नहीं करती। जब बैंक ऑफ़ इंग्लैंड ने अपना शोध-पत्र लिखा, तब ब्रिटेन की जनता के पास मौजूद धन का लगभग 97% इसी प्रकार सृजित बैंक जमाओं के रूप में था, न कि नोटों और सिक्कों के रूप में।
इसलिए प्रतिबद्ध ऋण सुविधा अव्यक्त धन है: वह अभी अस्तित्व में नहीं है, किंतु उधारकर्ता द्वारा आहरण करते ही प्रकट हो जाता है। अमेरिकी बैंकों में अप्रयुक्त प्रतिबद्धताएँ कई ट्रिलियन डॉलर तक हैं, जिनमें से प्रत्येक उधारकर्ता के व्यवहार और सुविधा की शर्तों के अनुसार मुद्रा आपूर्ति में संभावित वृद्धि है। मार्च और अप्रैल 2020 में कंपनियों ने कुछ ही सप्ताहों में अपनी क्रेडिट लाइनों से लगभग आधा ट्रिलियन डॉलर आहरित किए। यह विद्यमान धन का हस्तांतरण नहीं था; यह नई जमाराशियाँ थीं, जो तुलन-पत्र से बाहर के वचनों के तुलन-पत्र में दर्ज ऋणों में परिवर्तित होने पर सृजित हुईं।
2. जब आकस्मिक दायित्व वास्तविक बन जाता है
यह रूपांतरण कई माध्यमों से होता है, जिनमें से प्रत्येक के अपने जोखिम और विनियामक व्यवहार हैं।
आहरण। जब कोई उधारकर्ता रिवॉल्विंग सुविधा से आहरण करता है, तो केवल टिप्पणियों में प्रकट की गई प्रतिबद्धता तुलन-पत्र पर ऋण बन जाती है, जिसके समतुल्य एक नई जमा सृजित होती है। 2008–09 में अमेरिकी बैंकों के तुलन-पत्रों पर वाणिज्यिक एवं औद्योगिक ऋण बढ़े जबकि नए ऋण-सृजन घटे, जिसका मुख्य कारण यह था कि उधारकर्ताओं ने मौजूदा ऋण-सीमाओं से आहरण किया।
गारंटियाँ। स्टैंडबाय लेटर ऑफ क्रेडिट या वित्तीय गारंटी तब तक एक आकस्मिक देयता बनी रहती है जब तक ग्राहक चूक नहीं करता और लाभार्थी उसे लागू नहीं करता। तब बैंक भुगतान करता है, चूककर्ता ग्राहक के विरुद्ध अनिश्चित मूल्य की प्राप्य राशि दर्ज करता है, और ऐसा करने के लिए उसे नकदी या नए ऋण की आवश्यकता होती है।
डेरिवेटिव। IFRS और US GAAP पहले से ही डेरिवेटिव को उचित मूल्य पर तुलन-पत्र में दर्शाते हैं। विनियमन दो माप और जोड़ता है: प्रतिस्थापन लागत (आज का मार्क-टू-मार्केट) और अनुबंध की शेष अवधि में संभावित भावी एक्सपोज़र। दैनिक वेरिएशन मार्जिन संभावित एक्सपोज़र को नकदी में परिवर्तित करता है; प्रारंभिक मार्जिन तुलन-पत्र पर संपार्श्विक स्थितियाँ उत्पन्न करता है।
क्रेडिट रूपांतरण कारक। पूंजी संबंधी प्रयोजनों के लिए, विनियामक तुलन-पत्रेतर राशियों को निर्धारित क्रेडिट रूपांतरण कारकों (CCF) के माध्यम से क्रेडिट-समतुल्य एक्सपोज़र में परिवर्तित करते हैं। अंतिम ढाँचा इन्हें निम्नानुसार पुनर्मापित करता है:
| तुलन-पत्र से बाहर की मद | ऋण रूपांतरण कारक |
|---|---|
| बिना शर्त रद्द की जा सकने वाली प्रतिबद्धताएँ | 10% |
| सामान्य प्रतिबद्धताएँ | 40% |
| अल्पकालिक व्यापार लेटर ऑफ क्रेडिट | 20% |
| लेनदेन-संबंधी आकस्मिक दायित्व | 50% |
| प्रत्यक्ष ऋण प्रतिस्थापन (SBLC, गारंटी) | 100% |
| सभी प्रतिभूतिकरण एक्सपोज़र | 100% |
दो परिवर्तन विशेष रूप से उल्लेखनीय हैं। बिना शर्त रद्द की जा सकने वाली प्रतिबद्धताओं पर, जिन पर पहले 0% था, अब 10% लागू होता है, क्योंकि जो बैंक विधिक रूप से किसी सीमा को रद्द कर सकता है, वह व्यवहार में प्रायः ग्राहक संबंध को क्षति पहुँचाए या उपभोक्ता संरक्षण नियमों का उल्लंघन किए बिना ऐसा नहीं कर पाता। अन्य प्रतिबद्धताओं पर एकल 40% लागू होता है, जिसने पूर्ववर्ती 20% (एक वर्ष तक) और 50% (एक वर्ष से अधिक) का स्थान लिया है; यह अंशांकन उन संकटकालीन अवधियों से लिया गया है जिनमें आहरण पूर्व अनुमानों से कहीं अधिक रहे।
3. केंद्रीय बैंक मुद्रा
केंद्रीय बैंक धन का सृजन भिन्न प्रकार से करते हैं, यद्यपि दोनों प्रणालियाँ आरक्षित निधियों और मौद्रिक नीति के माध्यम से परस्पर जुड़ी हैं। जब कोई केंद्रीय बैंक मात्रात्मक सहजता (क्वांटिटेटिव ईज़िंग) के अंतर्गत किसी पेंशन फ़ंड से सरकारी बॉन्ड खरीदता है, तो दो बातें होती हैं: पेंशन फ़ंड का बैंक उसके खाते में एक नई जमा (व्यापक मुद्रा) जमा करता है, और केंद्रीय बैंक उस बैंक को आरक्षित निधियाँ (आधार मुद्रा) जमा करता है। केंद्रीय बैंक का तुलन-पत्र दोनों ओर बढ़ जाता है। ये नई आरक्षित निधियाँ यांत्रिक रूप से नए ऋणों में गुणित नहीं होतीं; वे बैंकों के बीच निपटान शेष हैं। जैसा कि ECB कहता है, वह “इन परिसंपत्तियों को खरीदने के लिए वास्तव में नए बैंकनोट नहीं छापता, बल्कि बैंक आरक्षित निधियों के रूप में इलेक्ट्रॉनिक रूप से धन का सृजन करता है।”
विनियमन की दृष्टि से यह अंतर महत्वपूर्ण है। केंद्रीय बैंक मुद्रा अपनी ही मुद्रा में कोई चूक-जोखिम नहीं रखती। वाणिज्यिक बैंक मुद्रा एक ऐसी संस्था पर दावा है जिसकी शोधन क्षमता उसकी ऋण-पुस्तिका, उसकी पूंजी और उसके वित्तपोषण पर निर्भर करती है। जमा बीमा और पूंजी संबंधी अपेक्षाएँ इसलिए विद्यमान हैं कि वाणिज्यिक बैंक जमाओं को सममूल्य पर केंद्रीय बैंक मुद्रा में परिवर्तनीय बनाए रखा जा सके।
4. छिपा हुआ उत्तोलन और 2008 के सबक
"छद्म उत्तोलन (इन्कॉग्निटो लीवरेज)" उन तुलन-पत्र-बाह्य संरचनाओं को कहते हैं जो दर्ज उत्तोलन को कम बनाए रखती हैं, जबकि जोखिम बढ़ता जाता है और केवल तनाव की स्थिति में प्रकट होता है। 2008 से पहले, स्ट्रक्चर्ड इन्वेस्टमेंट व्हीकल (SIV) ने पतली पूंजी के साथ लगभग 400 अरब USD की मुख्यतः बंधक-संबंधी परिसंपत्तियों का वित्तपोषण किया, जिसमें दीर्घकालिक परिसंपत्तियों को अल्पकालिक परिसंपत्ति-समर्थित वाणिज्यिक पत्र से वित्तपोषित किया गया था। जब BNP Paribas द्वारा 9 अगस्त 2007 को तीन फंड निलंबित किए जाने के बाद वह बाज़ार ठप हो गया, तो प्रायोजक बैंकों को उन परिसंपत्तियों को अपने तुलन-पत्र पर वापस लेना पड़ा, जिससे ठीक उस समय पूंजी खप गई जब उसकी सर्वाधिक आवश्यकता थी। Lehman Brothers अपनी विफलता से पहले 30 गुना से अधिक उत्तोलन पर संचालित हो रहा था, जिसे SEC द्वारा 2004 में शुद्ध पूंजी नियमों में किए गए परिवर्तन और उन डेरिवेटिव तथा बंधक होल्डिंग्स से सहायता मिली, जिन्होंने उसके जोखिमों को धुंधला कर दिया था। सबक यह है: तुलन-पत्र से बाहर छिपाया गया उत्तोलन सबसे प्रतिकूल क्षण में प्रायोजक के पास लौट आता है।
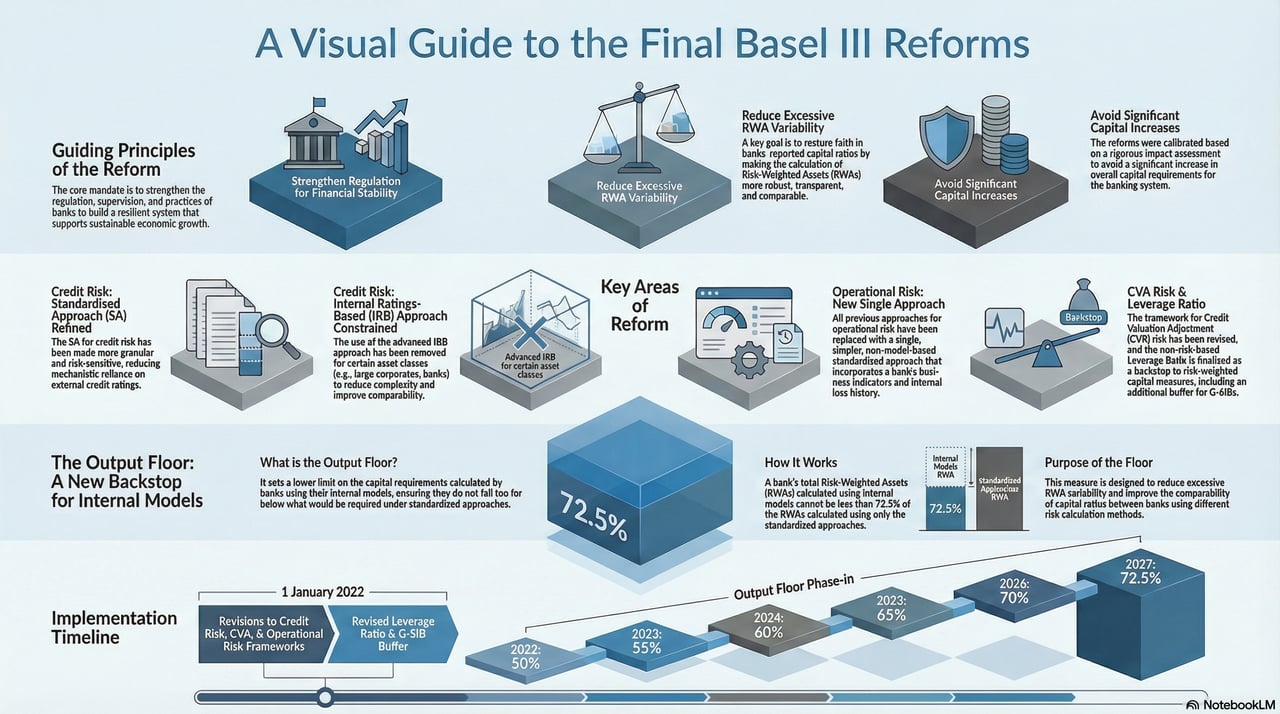
वर्तमान नियम कई मोर्चों पर प्रतिक्रिया देते हैं। Basel III लीवरेज अनुपात, तुलन-पत्र के भीतर और बाहर के जोखिमों के विरुद्ध टियर 1 पूंजी का 3% का जोखिम-निरपेक्ष न्यूनतम स्तर निर्धारित करता है, जिसमें तुलन-पत्र से बाहर की मदों का रूपांतरण 10% से कम पर नहीं किया जाता। वैश्विक प्रणालीगत रूप से महत्वपूर्ण बैंक अपने जोखिम-आधारित G-SIB अधिभार के आधे के बराबर अतिरिक्त लीवरेज बफर रखते हैं। आउटपुट फ़्लोर इस सीमा को निर्धारित करता है कि आंतरिक मॉडल जोखिम-भारित परिसंपत्तियों को कितना कम कर सकते हैं, और समेकन नियम प्रायोजकों को नियंत्रण या जोखिम बनाए रखते हुए संस्थाओं को तुलन-पत्र से बाहर रखने से रोकते हैं।
5. अंतिम Basel ढांचा
औपचारिक रूप से Basel III को अंतिम रूप देने वाला यह ढाँचा 2010 के बाद से पूंजी नियमों का सबसे व्यापक पुनर्संयोजन है। यदि मूल Basel III आपातकालीन मरम्मत था, तो यह भवन संहिता का संशोधन है, जो एक दशक के इस अनुभव पर आधारित है कि दबाव कहाँ केंद्रित होता है और कैसे फैलता है। संयुक्त राज्य अमेरिका में एजेंसियों ने मार्च 2026 में अपना संस्करण पुनः प्रस्तावित किया; अंतिम नियम अभी लंबित है।
क्रेडिट जोखिम। आंतरिक मॉडलों के उपयोग को सीमित किया गया है, तथा अधिक जोखिम-संवेदी मानकीकृत दृष्टिकोण को प्राथमिकता दी गई है:
- बैंकों के जोखिम-एक्सपोज़र को अब एकसमान भार नहीं दिया जाता। जहाँ बाहरी रेटिंग का उपयोग नहीं किया जा सकता, वहाँ बैंकों को पूंजी पर्याप्तता और बफर अनुपालन के आधार पर A, B या C श्रेणी दी जाती है; सुपूंजीकृत श्रेणी A के बैंकों पर अपेक्षाकृत कम भार लागू होते हैं।
- रियल एस्टेट के भार ऋण-से-मूल्य अनुपात पर निर्भर करते हैं, और इस आधार पर भिन्न होते हैं कि चुकौती काफ़ी हद तक संपत्ति के अपने नकदी प्रवाह पर निर्भर है या नहीं।
- अधीनस्थ ऋण और इक्विटी के अतिरिक्त अन्य पूंजी लिखतों का भारांकन 150% है, जबकि अधिकांश पूर्ववर्ती मानकों के अंतर्गत यह 100% था।
परिचालन जोखिम। एडवांस्ड मेज़रमेंट अप्रोच को समाप्त कर दिया गया है। एक एकल मानकीकृत दृष्टिकोण बिज़नेस इंडिकेटर, जो ब्याज, पट्टा, लाभांश और शुल्क संबंधी कारोबार की मात्रा का वित्तीय विवरणों पर आधारित प्रतिनिधि मापक है, को इंटरनल लॉस मल्टीप्लायर के साथ जोड़ता है, जो पिछले दस वर्षों में बैंक की अपनी हानियों के अनुसार अपेक्षा को समायोजित करता है। अधिक हानि वाले बैंकों को अधिक पूंजी रखनी होती है।
बाज़ार जोखिम और CVA। ट्रेडिंग बुक की मौलिक समीक्षा (Fundamental Review of the Trading Book) वैल्यू एट रिस्क के स्थान पर अपेक्षित कमी (expected shortfall) को अपनाती है, जो गंभीर तनाव की स्थिति में चरम हानियों (tail losses) को बेहतर ढंग से दर्शाती है। क्रेडिट मूल्यांकन समायोजन (CVA) जोखिम का संशोधित ढाँचा डेरिवेटिव पर प्रतिपक्षों के क्रेडिट स्प्रेड में परिवर्तन से होने वाली हानियों को समाहित करता है।
6. आउटपुट फ़्लोर और शैडो बैंकिंग
आउटपुट फ्लोर। बैंकों के बीच जोखिम-भारित परिसंपत्तियों में व्यापक भिन्नता को कम करने के लिए यह ढाँचा एक आउटपुट फ्लोर निर्धारित करता है: आंतरिक मॉडलों से परिकलित अपेक्षाएँ मानकीकृत परिणाम के 72.5% से नीचे नहीं जा सकतीं। बेसल समय-सारणी के अंतर्गत यह फ्लोर 2023 से चरणबद्ध रूप से लागू किया गया है और 1 जनवरी 2028 को 72.5% तक पहुँचता है; यूरोपीय संघ लंबी संक्रमण अवधि लागू करता है, जिसमें यह 2030 में 72.5% तक पहुँचता है।
शैडो बैंकिंग। गैर-बैंक मध्यस्थ केंद्रीय बैंक की चलनिधि तक औपचारिक पहुँच के बिना ऋण और परिपक्वता रूपांतरण करते हैं तथा नाज़ुकता का स्रोत बने रहते हैं। इन संस्थाओं को बैंकों द्वारा दिए जाने वाले ऋण और प्रतिबद्ध सीमाएँ पिछले दशक में उल्लेखनीय रूप से बढ़ी हैं, जिससे ऐसे माध्यम बने हैं जिनके ज़रिए तनाव दोनों दिशाओं में फैल सकता है। यह ढाँचा बैंकों से अपेक्षा करता है कि वे जो चलनिधि सहायता और ऋण सीमाएँ प्रदान करते हैं, उनके विरुद्ध पर्याप्त पूंजी धारित करें, ताकि शैडो क्षेत्र में उत्पन्न निकासी-दबाव मूल प्रणाली को अस्थिर न कर सके।
7. IFB के लिए इसका अर्थ
IFB के लिए ये नियम एक विनिर्देश हैं, कोई बाधा नहीं। जहाँ कॉर्पोरेट उत्तोलन (लीवरेज) अधिक होता है, वहाँ ब्याज दरों में परिवर्तन का अर्थव्यवस्था भर के निवेश पर अधिक सशक्त प्रभाव पड़ता है, और बैंक की चलनिधि एवं पूंजी इसे सहन करने में सक्षम होनी चाहिए। हम कठोर उचित परिश्रम (ड्यू डिलिजेंस) और बेसल पूंजी मानकों का पालन करते हैं, ताकि हम पूरे चक्र के दौरान ग्राहकों का समर्थन कर सकें।
यह ढाँचा यांत्रिक अनुपालन की नहीं, बल्कि विवेकपूर्ण निर्णयों की अपेक्षा करता है:
- पूंजी आबंटन अधिक महत्वपूर्ण हो जाता है, क्योंकि आउटपुट फ़्लोर आंतरिक मॉडलों के लाभ को सीमित करता है।
- व्यवसाय मॉडल: भिन्न पूंजी प्रभार ऋण देने के सापेक्ष मूल्य-निर्धारण को बदल देते हैं।
- परिचालन जोखिम के लिए हानि डेटा का बेहतर संग्रह और विश्लेषण आवश्यक है।
- गैर-बैंकों के प्रति एक्सपोज़र के लिए अधिक गहन उचित परिश्रम (ड्यू डिलिजेंस) आवश्यक है, क्योंकि पर्यवेक्षी जाँच बढ़ रही है।
संक्षेप में। यदि Basel III किसी गगनचुंबी इमारत की सुरक्षा संहिता थी, तो अंतिम फ्रेमवर्क वह निरीक्षण है जो जाँचता है कि नींव हर मंज़िल पर समान रूप से मज़बूत है, उन छिपे हिस्सों में भी जिनमें कभी कुछ निर्माताओं ने कटौती की थी। तुलन-पत्र से बाहर की प्रतिबद्धताओं का तुलन-पत्र के अंतर्गत स्थितियों में रूपांतरण ही आधुनिक बैंकिंग में धन-सृजन का तरीका है और तनाव की स्थिति में यही निहित जोखिम को वास्तविक बनाता है। फ्रेमवर्क का तर्क सरल है: लीवरेज दृश्यमान होना चाहिए, छिपा हुआ नहीं; पूंजी प्रदर्शित की जानी चाहिए, केवल मॉडल पर आधारित नहीं; और गैर-बैंकों से संबंधों का स्पष्ट प्रबंधन होना चाहिए। IFB इन सिद्धांतों को अपनी योजना, जोखिम सहनशीलता और पूंजी आवंटन में समाहित करता है।