International Finance Bank
एक विशिष्ट निवेश बैंक है, जो निजी संपदा, कॉर्पोरेट प्लेटफ़ॉर्म और संप्रभु रणनीतिक वित्त की सेवा करता है। इसका कार्य वर्तमान की मौद्रिक एवं भू-राजनीतिक बाध्यताओं के अंतर्गत पूंजी संरचना, दीर्घावधि वित्तपोषण और सीमा-पार वित्तीय समन्वय पर केंद्रित है।
IFB का स्वामित्व IFB Holdings LLC के पास है, जो IFC Group का भाग है, तथा इसके प्रबंधन के पास भी है। किसी बाहरी समूह का कोई विशेष हित नहीं है। हमारा ध्यान आप पर केंद्रित है, चाहे आप देशी हों या विदेशी संस्थागत ग्राहक, और हम इस दायित्व का निर्वहन उत्कृष्टता तथा परिसंपत्ति प्रबंधन एवं कॉर्पोरेट बैंकिंग और परामर्श में अपने अनुभव के माध्यम से करते हैं।
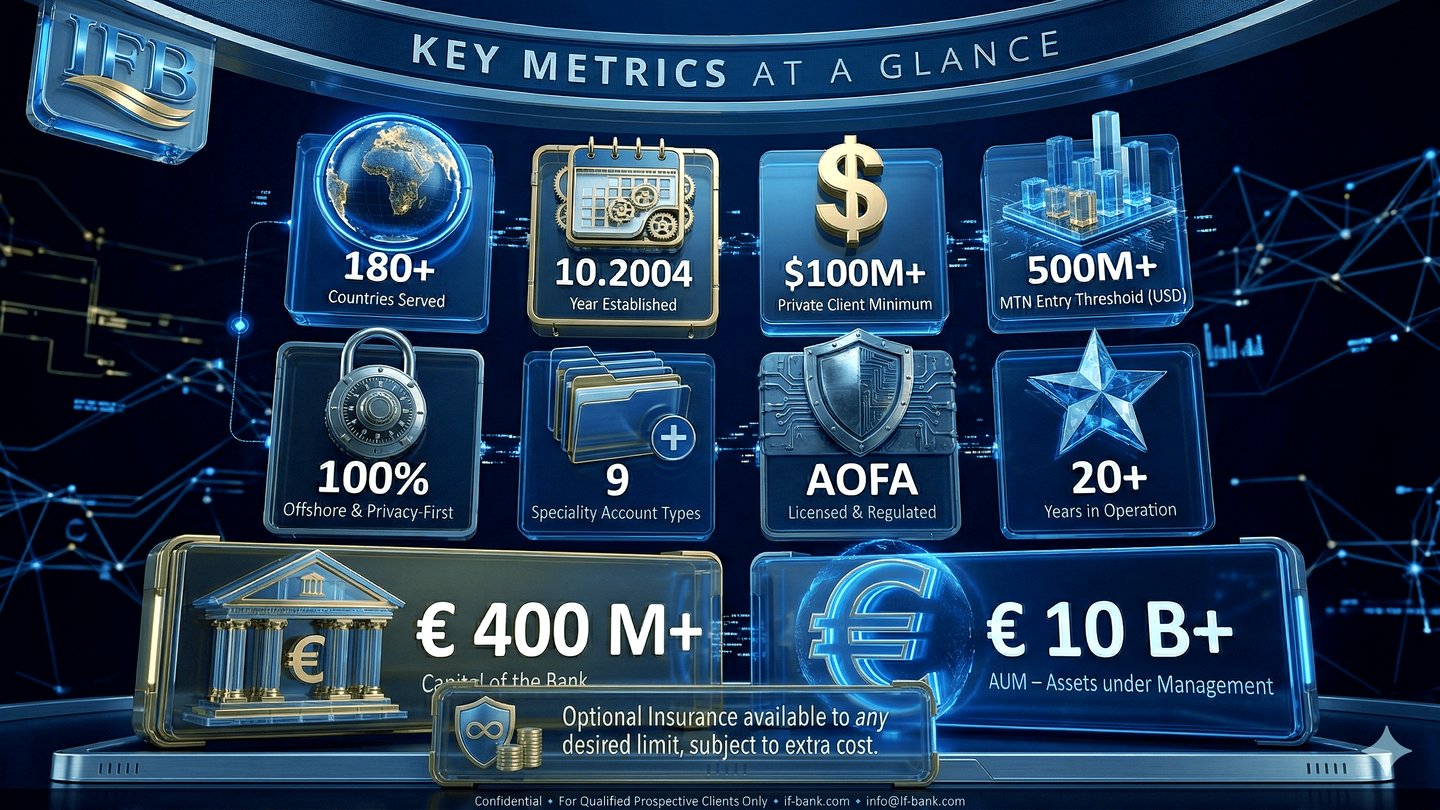
International Finance Bank LTD – Banque Financière Internationale LTD बड़े व्यवसायों से लेकर व्यक्तिगत खाताधारकों तक, विश्वभर के ग्राहकों के लिए धन का अंतरण, ऋण, निवेश और संरक्षण करता है। अपनी सहायक कंपनियों और संबद्ध संस्थाओं के साथ मिलकर, यह व्यक्तियों और व्यवसायों को उत्पादों और सेवाओं का एक व्यापक पोर्टफोलियो प्रदान करता है और आज 37 देशों में ग्राहकों की सेवा करता है।
हमारा बैंकिंग लाइसेंस, लाइसेंस A, एक पूर्ण ऑफशोर बैंकिंग लाइसेंस, क्रमांक L1149, 13 अक्टूबर 2004 को प्रदान किया गया था और तब से निरंतर प्रभावी है। हमारे विनियामक AOFA, अंजुआन, कोमोरोस संघ हैं।
IFB, IFB Holdings LLC की तथा उसके माध्यम से International Finance Corporation Group और International Finance Corporation LLC की सहायक संस्था है।
हम भिन्न क्यों हैं
इस स्तर पर वित्त शायद ही कभी सरल होता है। व्यवसाय स्वामियों, पेशेवरों, मानवीय संगठनों, निवेशकों, सरकारों, बैंकों तथा हेज और पेंशन निधियों के प्रबंधकों, सभी को अपनी-अपनी रणनीति के अनुरूप समाधान चाहिए। यहीं International Finance Bank अंतर पैदा करता है।
IFB उच्च निवल-मूल्य वाले व्यक्तियों, कंपनियों और संगठनों के लिए समाधान तैयार करता है। प्रत्येक ग्राहक की अपनी विशिष्ट दृष्टि और लक्ष्य होते हैं, इसलिए हमारी अनुशंसाएँ विशेष रूप से उनके अनुरूप तैयार की जाती हैं: वे आपको अपनी संपत्ति के निर्माण, प्रबंधन, संरक्षण और हस्तांतरण में सहायता करती हैं। यह दृष्टिकोण विशेष रूप से उन स्थितियों में उपयोगी सिद्ध होता है जहाँ कंपनियों और संगठनों के लिए वित्तीय अभियांत्रिकी, अथवा पीढ़ियों के बीच संपत्ति के हस्तांतरण का प्रश्न हो।
अपनी अनुबंधित संस्थाओं के माध्यम से IFB वित्तीय साधनों की रचना, संरचना और निर्गमन करता है। इनका व्यापार किया जा सकता है, जिससे पूंजी कुशलतापूर्वक सीमाओं के पार पहुँचाई जाती है, या इनका उपयोग किसी परियोजना के वित्तपोषण को सुरक्षित करने के लिए किया जा सकता है। कॉर्पोरेट, मानवीय या व्यक्तिगत प्रयोजनों के लिए हम आवश्यकतानुसार उत्पाद भी तैयार करते हैं, चाहे वह नया बॉण्ड निर्गम हो, जमा प्रमाणपत्र हो, इक्विटी हो या डेरिवेटिव, ताकि आपके द्वारा निर्धारित जोखिम और प्रतिफल पर आपको सर्वोत्तम उपलब्ध साधन प्राप्त हो।
हमारी कॉर्पोरेट सेवाएँ हमारी सेवाओं की श्रृंखला को पूर्णता प्रदान करती हैं, और हम इन्हें उद्योग में IFB की विशिष्ट पहचान मानते हैं। व्यवसाय स्वामियों के लिए हम व्यावसायिक और व्यक्तिगत उद्देश्यों को एक साथ जोड़ते हैं: संपत्ति नियोजन, मूल्यांकन, विक्रय एवं अंतरण नियोजन, तथा विधि के भीतर व्यवसाय के लिए कर नियोजन। सफल पेशेवरों के लिए हम उनके वित्त को सरल बनाते हैं और एक समग्र संपत्ति योजना की अनुशंसा करते हैं, जिसमें स्टॉक ऑप्शंस, प्रतिबंधित स्टॉक और संकेंद्रित निवेश पोज़िशनों के लिए रणनीतियाँ सम्मिलित हो सकती हैं।
मानवीय संगठनों के लिए हम परियोजना आवश्यकताओं के अनुरूप समाधान प्रदान करते हैं। निवेशकों के लिए हम निवेश का आधुनिक दृष्टिकोण प्रस्तुत करते हैं, जिसमें लचीले समाधान, व्यापक अवसर और उन्नत प्रौद्योगिकी शामिल हैं। COVID-19 जैसी वैश्विक घटनाओं के राजकोषीय प्रभावों का सामना कर रही सरकारें नवोन्मेषी वित्तीय अभियांत्रिकी से उनका प्रतिकार कर सकती हैं। बैंक हमारी Bank2Bank और Bank4Bank सेवाओं का लाभ उठा सकते हैं। हेज और पेंशन फ़ंड ऐसी समर्पित फ़ंड सेवाओं पर भरोसा कर सकते हैं जो सभी रणनीतियों, अधिवासों और संरचनाओं में संपूर्ण निवेश प्रक्रिया को समाहित करती हैं।
आपकी वित्तीय आवश्यकताएँ या चुनौतियाँ चाहे जो भी हों, International Finance Bank व्यक्तिगत और रणनीतिक समाधानों के साथ आपकी सेवा में तत्पर है। हमसे संपर्क करें और जानें कि IFB किस प्रकार आत्मविश्वास के साथ आगे बढ़ने में आपकी सहायता कर सकता है।
दो दशकों की सीमा-पार बैंकिंग के अनुभव से निर्मित
वर्ष 2004 से IFB उन ग्राहकों की सेवा करता आ रहा है जिनके कार्य किसी एक क्षेत्राधिकार, मुद्रा अथवा बैंकिंग ढाँचे तक सीमित नहीं हैं। इस पूरी अवधि में हमने इस संस्थान का निर्माण निरंतरता, विनियामक अनुशासन, परिचालन सुदृढ़ता और संबंधों पर आधारित सेवा की नींव पर किया है।
हमारा इतिहास सहनशीलता का प्रमाण है, अलंकरण का नहीं। अंतरराष्ट्रीय बैंकिंग में दीर्घकालिक उपस्थिति का महत्व है, क्योंकि यह दर्शाती है कि कोई संस्थान अपनी रणनीतिक दिशा खोए बिना नए विनियमन, नई ग्राहक अपेक्षाओं और नई बाज़ार परिस्थितियों के अनुरूप स्वयं को ढाल सकता है।
वर्षों से हमने आधुनिक सीमा-पार बैंकिंग की वास्तविकताओं के अनुरूप अपने परिचालन मॉडल को परिष्कृत किया है: उच्चतर अनुपालन मानक, तीव्रतर निष्पादन, व्यापक डिजिटल अपेक्षाएँ और अधिक जटिल ग्राहक संरचनाएँ। हमारा विकास संस्थागत सुदृढ़ीकरण का रहा है, अर्थात शासन, प्रक्रिया और सेवा में निरंतर सुधार, न कि विस्तार के लिए विस्तार।
यही अनुभव अब हमारी उस सेवा को आकार देता है जो हम अंतरराष्ट्रीय स्तर पर सक्रिय निजी ग्राहकों, उद्यमियों, पारिवारिक कार्यालयों और कॉर्पोरेट संस्थाओं को प्रदान करते हैं। हम उन बातों पर केंद्रित रहते हैं जो सबसे अधिक महत्वपूर्ण हैं: संस्थागत विश्वसनीयता, स्पष्ट प्रक्रिया, अनेक भाषाओं में उपलब्धता, अनुशासित ऑनबोर्डिंग और प्रत्यक्ष संबंध प्रबंधन।
IFB के लिए इतिहास वर्तमान काल का प्रमाण है, कोई पूर्वव्यापी विपणन दावा नहीं। यह निरंतरता, विवेक और न्यासधारिता का परिचायक है, जो सीमा-पार बैंकिंग में आज भी अनिवार्य गुण हैं।
हम क्या हैं
1. निजी निवेश एवं संपत्ति संरक्षण बैंक
परिभाषा एवं अधिदेश। निवेश एवं संपत्ति संरक्षण बैंक, जिनका IFB एक उदाहरण है, संपन्न व्यक्तियों, फैमिली ऑफिस, फ़ाउंडेशनों और संस्थागत निवेशकों की पर्याप्त परिसंपत्तियों की सुरक्षा, संवर्धन और प्रशासन के लिए अस्तित्व में हैं। उनका केंद्र-बिंदु दीर्घकालिक परिसंपत्ति संरक्षण, पूंजी की सुरक्षा, विवेकपूर्ण पोर्टफोलियो प्रबंधन और गोपनीय परामर्श है।
हमारी कार्यप्रणाली: ग्रॉस ओम्निबस संरचना। नकदी एवं प्रतिभूतियों के अंतरण ग्रॉस ओम्निबस नोस्ट्रो खातों के माध्यम से होते हैं, जिनमें प्रत्येक ग्राहक की परिसंपत्तियाँ किसी कॉरेस्पोंडेंट बैंक के पास रखे गए समेकित खाते अथवा निपटान खातों के भीतर पृथक रखी जाती हैं।
- नकद अंतरण के लिए, संस्था ओम्निबस खाते के भीतर ग्राहक के अपने उप-खाते को डेबिट करती है और अंतरण को SWIFT या SEPA जैसी मानक भुगतान प्रणालियों के माध्यम से भेजती है।
- प्रतिभूतियों के अंतरण के लिए संस्था Euroclear या DTC जैसी स्थापित क्लियरिंग प्रणालियों के माध्यम से भुगतान-के-विरुद्ध-सुपुर्दगी (DVP) आधार पर निपटान करती है। प्रत्येक लेनदेन एक विशिष्ट ग्राहक पहचानकर्ता के अंतर्गत अलग से दर्ज किया जाता है, जो पारदर्शिता प्रदान करता है और परिसंपत्तियों की सुरक्षा करता है।
चूँकि प्रत्येक ग्राहक की स्थितियाँ सकल आधार पर दर्ज की जाती हैं, परिसंपत्तियाँ बैंक की बहियों में पृथक रखी जाती हैं और मिलान सटीक रहता है। ग्राहक परिसंपत्तियों की स्पष्ट पहचान जोखिम प्रबंधन को सुदृढ़ करती है, विशेषकर तब जब कोई प्रतिपक्ष चूक करे या दिवालिया हो जाए। EU में MiFID II और EMIR जैसे ढाँचे ग्राहक-स्तर पर रिपोर्टिंग अनिवार्य करते हैं; IFB तुलनीय मानक लागू करता है, ताकि नकदी और प्रतिभूतियों का प्रत्येक संचलन अभिलेखित रहे।
“MiFID II, CASS, SEC Rule 15c3-3, CSDR तथा समकक्ष वैश्विक विनियामक व्यवस्थाओं के अंतर्गत ओम्निबस खाता संरचनाओं को स्पष्ट रूप से मान्यता प्राप्त है। ये वैश्विक अभिरक्षा, प्राइम ब्रोकरेज और क्लियरिंग के लिए मानक परिचालन मॉडल हैं। लाभार्थी स्वामित्व अंतरराष्ट्रीय निपटान अवसंरचना और विनियामक अपेक्षाओं के अनुरूप, व्यक्तिगत IBAN निर्धारण के बजाय आंतरिक बही-खातों और अभिलेखों के माध्यम से बनाए रखा जाता है।”
मुख्य गतिविधियाँ एवं विशेषताएँ
- पूंजी संरक्षण और जोखिम प्रबंधन। पहला उद्देश्य पीढ़ी-दर-पीढ़ी पूंजी की क्रय शक्ति को अक्षुण्ण रखना है, जिसके लिए नकदी, स्वर्ण, बॉन्ड, प्रमुख अचल संपत्ति, स्थिर क्षेत्राधिकारों की इक्विटी और चयनित वैकल्पिक निवेशों के सावधानीपूर्वक संतुलित पोर्टफ़ोलियो में रूढ़िवादी आवंटन किया जाता है।
- निजता और गोपनीयता। ये बैंक ग्राहक गोपनीयता को उच्चतर मानक पर रखते हैं, विवेकपूर्वक कार्य करते हैं, और प्रायः ऐसे क्षेत्राधिकारों में करते हैं जिनके विधिक ढाँचे स्वामित्व और निजता को दृढ़ता से संरक्षित करते हैं।
- व्यक्तिगत परामर्श। परामर्श ग्राहक की आवश्यकताओं के अनुरूप तैयार किया जाता है और प्रायः इसमें संपदा नियोजन, कर न्यूनीकरण, न्यासीय सेवाएँ, पीढ़ियों के बीच संपत्ति का हस्तांतरण तथा अनुकूलित फ़ैमिली ऑफिस प्रबंधन शामिल होते हैं।
- स्थिर क्षेत्राधिकारों का चयन। ये सामान्यतः उन देशों में स्थापित होते हैं जो राजनीतिक तटस्थता, विधायी स्थिरता, परिष्कृत विधि प्रणालियों और विनियामक स्पष्टता के लिए जाने जाते हैं, जैसे स्विट्ज़रलैंड, लिकटेंस्टाइन, लक्ज़मबर्ग या सिंगापुर।
- रूढ़िवादी लाभ मॉडल। राजस्व मुख्यतः प्रबंधन, परामर्श और अभिरक्षा शुल्क तथा परिसंपत्ति-आधारित पारिश्रमिक से प्राप्त होता है, न कि सट्टा व्यापार या आक्रामक ऋण-वितरण से।
2. निजी बैंक
परिभाषा और अधिदेश। प्राइवेट बैंक उच्च निवल संपत्ति वाले तथा अति उच्च निवल संपत्ति वाले व्यक्तियों (HNWI और UHNWI) को वैयक्तिकृत वित्तीय सेवाएँ और संपत्ति प्रबंधन प्रदान करते हैं। वे संपत्ति संरक्षण बैंकों के समान होते हैं, किंतु सामान्यतः संरक्षण के साथ-साथ वृद्धि का भी लक्ष्य रखते हैं और परिसंपत्ति प्रबंधन उत्पादों की अपेक्षाकृत व्यापक, कभी-कभी अधिक जोखिमपूर्ण, श्रृंखला प्रस्तुत कर सकते हैं।
मुख्य गतिविधियाँ एवं विशेषताएँ
- समग्र संपत्ति प्रबंधन। व्यापक वित्तीय नियोजन, संपत्ति संचयन, विवेकाधीन परिसंपत्ति प्रबंधन, कर संबंधी परामर्श और परिष्कृत निवेश अवसर।
- जोखिम के प्रति संतुलित दृष्टिकोण। संरक्षण अत्यंत महत्वपूर्ण बना रहता है, किंतु पूंजी वृद्धि के लिए जोखिम उठाने की अधिक तत्परता उन्हें विशुद्ध संपत्ति संरक्षण संस्थानों से अलग करती है।
- व्यक्तिगत संबंध प्रबंधन। प्रत्येक ग्राहक के पोर्टफ़ोलियो का दायित्व एक समर्पित प्राइवेट बैंकर के पास होता है।
3. निवेश बैंक (कॉर्पोरेट वित्त)
परिभाषा और अधिदेश। निवेश बैंक, संपत्ति संरक्षण बैंकों से भिन्न, निगमों, सरकारों और संस्थानों के लिए पूंजी जुटाते हैं, विलय एवं अधिग्रहण (M&A) पर सलाह देते हैं, प्रतिभूतियों के निर्गमों की अंडरराइटिंग करते हैं और प्राथमिक तथा द्वितीयक बाज़ारों में वित्तीय लिखतों का व्यापार करते हैं।
मुख्य गतिविधियाँ एवं विशेषताएँ
- कॉर्पोरेट वित्त एवं परामर्श। विलय, अधिग्रहण, पुनर्गठन तथा प्रारंभिक सार्वजनिक निर्गम (IPO)।
- ट्रेडिंग और ब्रोकरेज। इक्विटी, बॉण्ड, कमोडिटी और डेरिवेटिव में सक्रिय ट्रेडिंग, तथा प्राइम ब्रोकरेज सेवाएँ।
- उच्च जोखिम, उच्च प्रतिफल वाला मॉडल। राजस्व बाज़ार के उतार-चढ़ाव, ट्रेडिंग लाभ, परामर्श शुल्क और अंडरराइटिंग कमीशन पर अत्यधिक निर्भर करता है।
हम क्या नहीं हैं
4. पारंपरिक वाणिज्यिक एवं खुदरा बैंक
परिभाषा और अधिदेश। वाणिज्यिक एवं खुदरा बैंक निजी और व्यावसायिक ग्राहकों के व्यापक बाज़ार को लेन-देन खाते, ऋण और दैनिक बैंकिंग सेवाएँ प्रदान करते हैं। उनका प्राथमिक लक्ष्य ऋण और जमा पर ब्याज मार्जिन, शुल्क और कमीशन से अल्पावधि से मध्यम अवधि का लाभ अर्जित करना है।
मुख्य गतिविधियाँ एवं विशेषताएँ
- व्यापक खुदरा केंद्रित दृष्टिकोण। चालू एवं बचत खाते, व्यक्तिगत ऋण, बंधक (मॉर्गेज), क्रेडिट कार्ड और उपभोक्ता वित्त जैसे बुनियादी उत्पाद।
- मात्रा-आधारित राजस्व मॉडल। आय मुख्यतः उधार और जमा दरों के अंतर (शुद्ध ब्याज मार्जिन) से तथा लेनदेन और ओवरड्राफ्ट शुल्क जैसे शुल्कों से प्राप्त होती है।
- शाखाएँ एवं डिजिटल माध्यम। एक व्यापक शाखा नेटवर्क, जिसे व्यापक पहुँच और सुविधा के लिए डिज़ाइन की गई डिजिटल बैंकिंग से पूरक बनाया गया है।
- मध्यम जोखिम एक्सपोज़र। जोखिम प्रबंधन ऋण मूल्यांकन और तरलता पर केंद्रित है, जबकि परिष्कृत संपत्ति प्रबंधन या परिसंपत्ति संरक्षण पर कम बल दिया जाता है।
5. यूनिवर्सल बैंक
परिभाषा और अधिदेश। यूनिवर्सल बैंक खुदरा, वाणिज्यिक, निवेश और प्राइवेट बैंकिंग को एक ही संगठन में समाहित करते हैं, और आम उपभोक्ताओं से लेकर बड़े निगमों और संपन्न निजी ग्राहकों तक सभी को सेवाएँ प्रदान करते हैं।
मुख्य गतिविधियाँ एवं विशेषताएँ
- विविध राजस्व। ऋण, जमा, शुल्क, पूंजी बाज़ार संचालन, संपत्ति प्रबंधन और निवेश परामर्श से प्राप्त आय।
- व्यापक सेवा श्रृंखला। पैमाने और विस्तार की मितव्ययिता का लाभ उठाते हुए अनेक वर्गों के लिए सेवाओं की विस्तृत श्रृंखला।
- जटिल जोखिम प्रबंधन। गतिविधियों की विविधता के कारण उन्नत जोखिम ढाँचों की आवश्यकता होती है, जो खुदरा, निवेश और संपत्ति प्रबंधन संबंधी जोखिमों में एक साथ संतुलन बनाए रखें।
हमें जानें
IFB इन्वेस्टमेंट बैंक: जटिल वित्तीय परिचालनों के लिए उपयुक्त विकल्प
वैश्विक वित्त में निवेश बैंक का चयन यह तय कर सकता है कि कोई जटिल कार्य सफल होगा या नहीं। International Finance Bank सात कारणों से चुनौतीपूर्ण वित्तीय उपक्रमों के लिए स्वाभाविक विकल्प है।
1. वैश्विक पहुँच, स्थानीय विशेषज्ञता
IFB अपने ग्राहकों को विश्व के प्रमुख वित्तीय बाज़ारों तक पहुँच प्रदान करता है और इस पहुँच को स्थानीय जानकारी के साथ जोड़ता है। हमारी टीमें क्षेत्रीय बाज़ार की गतिशीलता, विनियमन और संस्कृति से परिचित हैं, इसलिए आपको मिलने वाली सलाह आपके अपने संदर्भ के अनुरूप होती है।
2. सेवाओं की संपूर्ण शृंखला
M&A सलाहकार सेवाओं से लेकर परिसंपत्ति प्रबंधन और संरचित वित्त तक, IFB संपूर्ण स्पेक्ट्रम को समाहित करता है। ग्राहकों को समाधानों का एक सुसंगत समुच्चय मिलता है और विभिन्न आवश्यकताओं के लिए उन्हें अनेक बैंकों की आवश्यकता नहीं होती।
3. नवोन्मेषी वित्तीय समाधान
वैश्विक वित्त स्थिर नहीं रहता। IFB आज के बाज़ारों की विशिष्ट चुनौतियों और अवसरों का उत्तर देने वाले नए वित्तीय उत्पादों और समाधानों का निरंतर विकास करता है।
4. अनुशासित जोखिम प्रबंधन
जटिल परिचालनों में स्वभावतः जोखिम निहित होता है। हमारा जोखिम ढाँचा विश्लेषणात्मक उपकरणों और मॉडलों का उपयोग करके उन जोखिमों की पहचान करता है और उन्हें न्यून करता है।
5. अनुभव
वर्ष 2004 से IFB विभिन्न क्षेत्रों और भौगोलिक क्षेत्रों में सीमा-पार लेनदेन पर कार्य करता आ रहा है। अनुभव भविष्य के परिणामों की गारंटी नहीं है, किंतु यह विवेकपूर्ण निर्णय, उचित परिश्रम और ग्राहक की सफलता के प्रति प्रतिबद्धता को आकार देता है।
6. ग्राहक केंद्र में
प्रत्येक समाधान ग्राहक की विशिष्ट आवश्यकताओं और उद्देश्यों के अनुरूप तैयार किया जाता है। व्यक्तिगत ध्यान को अंतरराष्ट्रीय विशेषज्ञता के साथ जोड़ा जाता है।
7. नैतिकता एवं सत्यनिष्ठा
विश्वास पर टिके उद्योग में IFB नैतिक मानकों पर दृढ़ता से कायम रहता है। ग्राहक पारदर्शिता, सत्यनिष्ठा और उच्चतम व्यावसायिक आचरण से चिह्नित व्यवहार पर भरोसा कर सकते हैं।
संक्षेप में
जटिल वित्तीय कार्यों के लिए निवेश बैंक का चयन सब कुछ बदल देता है। अपनी वैश्विक पहुँच, सेवाओं की श्रृंखला, नवाचार और प्रतिष्ठा के साथ International Finance Bank विवेकशील ग्राहकों के लिए उपयुक्त विकल्प है, जो आत्मविश्वास और सुरक्षा के साथ अपने उद्देश्यों तक पहुँचते हैं।
IFB प्राइवेट बैंक: उच्च-निवल-संपत्ति वाले व्यक्तियों की पसंद
उच्च निवल मूल्य वाले व्यक्तियों (HNWI) को विशेषज्ञता और एक विश्वसनीय साझेदार की आवश्यकता होती है, जो उनकी विशिष्ट आवश्यकताओं और आकांक्षाओं को समझता हो। International Finance Bank सात कारणों से इस आवश्यकता को पूरा करता है।
1. अनुकूलित वित्तीय समाधान
उच्च निवल मूल्य वाले व्यक्तियों (HNWI) के पोर्टफोलियो प्रायः जटिल होते हैं और अनुरूपित समाधानों की अपेक्षा रखते हैं। चाहे वह संपदा नियोजन हो, वैध कर नियोजन हो या निवेश रणनीति, IFB प्रत्येक ग्राहक के लक्ष्यों और जोखिम सहनशीलता के अनुरूप समाधान तैयार करता है।
2. वैश्विक विविधीकरण
हमारी अंतरराष्ट्रीय उपस्थिति ग्राहकों को परिसंपत्ति वर्गों और भौगोलिक क्षेत्रों में विविधीकरण की सुविधा देती है, जिससे जोखिम और प्रतिफल का संतुलन बेहतर हो सकता है और पोर्टफोलियो अधिक सुदृढ़ बन सकता है।
3. निवेशों तक विशिष्ट पहुँच
हमारा नेटवर्क ऐसे निवेश अवसर उपलब्ध कराता है जो आम जनता को बहुत कम सुलभ होते हैं, प्राइवेट इक्विटी लेनदेन से लेकर प्रमुख स्थानों की अचल संपत्ति तक, और ग्राहकों को संपत्ति निर्माण में बढ़त प्रदान करता है।
4. संपत्ति संरक्षण एवं उत्तराधिकार नियोजन
अनेक ग्राहकों के लिए संपत्ति का संरक्षण और विरासत की योजना बनाना उसके सृजन जितना ही महत्वपूर्ण है। IFB ट्रस्ट निर्माण, संपदा योजना और परोपकारी परामर्श प्रदान करता है, ताकि संपत्ति आने वाली पीढ़ियों तक कुशलतापूर्वक और सार्थक उद्देश्य के साथ हस्तांतरित हो।
5. विवेकशीलता एवं निजता
हम सभी ग्राहक जानकारी और लेन-देन को अत्यंत कठोर गोपनीयता के साथ संभालते हैं, और सुदृढ़ साइबर सुरक्षा परिसंपत्तियों तथा डेटा, दोनों की रक्षा करती है।
6. समर्पित संबंध प्रबंधक
प्रत्येक ग्राहक के लिए एक समर्पित रिलेशनशिप मैनेजर नियुक्त होता है, जो सभी वित्तीय विषयों के लिए संपर्क का एकल बिंदु है। हमारे मैनेजर वित्तीय विशेषज्ञ हैं, जिन्हें उच्च-निवल-मूल्य वाले व्यक्तियों की विशिष्ट आवश्यकताओं के लिए प्रशिक्षित किया गया है, और उनके द्वारा प्रदान की जाने वाली सेवा व्यक्तिगत एवं निर्बाध है।
7. नैतिक एवं पारदर्शी व्यवहार
जहाँ वित्तीय कदाचार विश्वास को क्षीण करता है, वहाँ IFB की नैतिकता और पारदर्शिता के प्रति प्रतिबद्धता विशिष्ट रूप से उभरती है। निवेशों का प्रबंधन सत्यनिष्ठा के साथ, विधि और नैतिक मानदंडों के अनुरूप किया जाता है।
संक्षेप में
जो उच्च-निवल-मूल्य वाले व्यक्ति ऐसा साझेदार चाहते हैं जो उनकी आवश्यकताओं, आकांक्षाओं और चिंताओं को समझे, उनके लिए International Finance Bank सही विकल्प है। इसकी अनुकूलित सेवाएँ, वैश्विक पहुँच और नैतिक आचरण इसे ऐसा स्थान बनाते हैं जहाँ संपत्ति बढ़ सकती है, संरक्षित रह सकती है और सार्थक रूप से आगे हस्तांतरित हो सकती है।
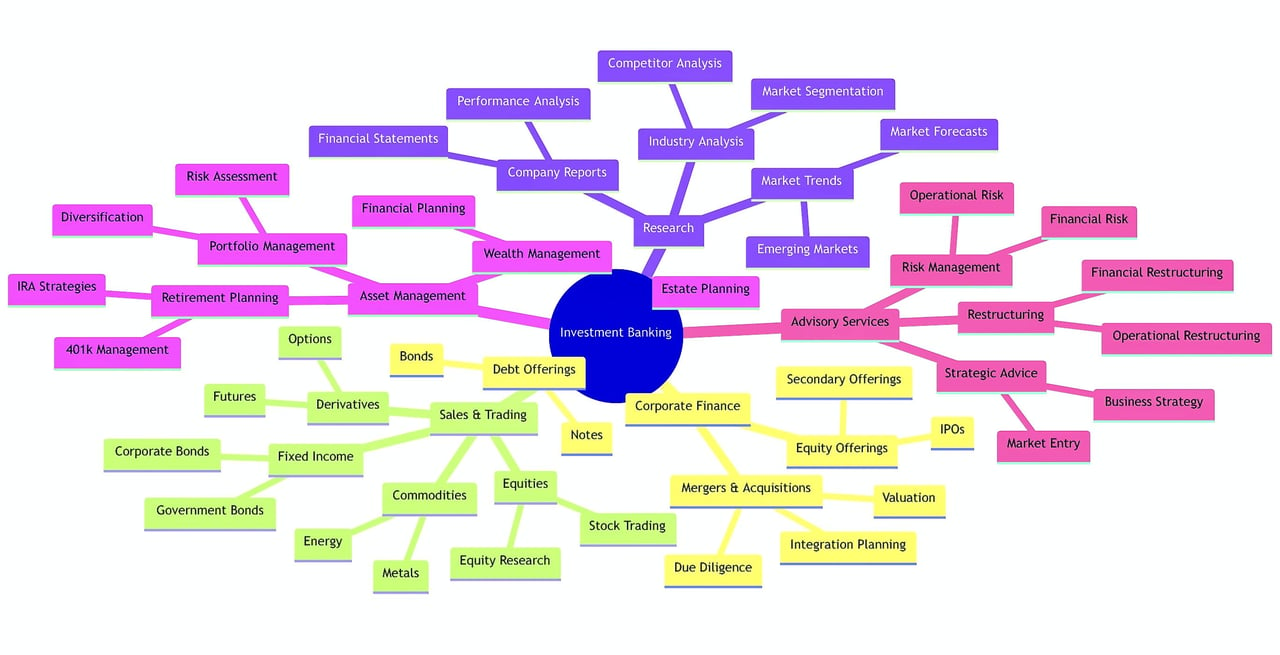
निवेश बैंकिंग और वाणिज्यिक बैंकिंग: वैश्विक वित्त के दो स्तंभ
निवेश बैंक और वाणिज्यिक बैंक लंबे समय से वैश्विक वित्तीय प्रणाली के दो स्तंभ रहे हैं। दोनों बैंक हैं, फिर भी उनकी भूमिकाएँ, ग्राहक और विनियमन उल्लेखनीय रूप से भिन्न हैं। यह निबंध अंतरराष्ट्रीय दृष्टिकोण से इन अंतरों को स्पष्ट करता है और दर्शाता है कि प्रत्येक वैश्विक अर्थव्यवस्था की किस प्रकार सेवा करता है।
ऐतिहासिक जड़ें
निवेश बैंकिंग और वाणिज्यिक बैंकिंग का पृथक्करण एक वैश्विक परिघटना है, किसी एक देश की विशेषता नहीं। अनेक क्षेत्राधिकारों में प्रतिभूति व्यापार और अन्य सट्टा गतिविधियों के उच्च जोखिमों से जनता की बचत की रक्षा के लिए दोनों को अलग रखा गया था। विनियमन-शिथिलन और यूनिवर्सल बैंकिंग ने हाल के वर्षों में इस रेखा को धुँधला कर दिया है, किंतु मूल अंतर अब भी बने हुए हैं।
मुख्य कार्य
निवेश बैंक वित्त के शिल्पकार हैं। वे विलय एवं अधिग्रहण, प्रारंभिक सार्वजनिक निर्गम (IPO) तथा कॉर्पोरेट पुनर्गठन के अन्य रूपों जैसे जटिल लेन-देन की संरचना करते हैं, और वैश्विक बाज़ारों में बड़े निगम, सरकारें तथा उच्च निवल संपत्ति वाले व्यक्ति इन्हीं संस्थाओं की ओर रुख करते हैं।
वाणिज्यिक बैंक दैनिक अर्थव्यवस्था की रीढ़ हैं। वे जमा स्वीकार करते हैं, विभिन्न रूपों में ऋण देते हैं और भुगतान प्रणालियाँ संचालित करते हैं, और इस प्रकार स्थानीय तथा अंतरराष्ट्रीय दोनों अर्थव्यवस्थाओं में बचतकर्ताओं से उधारकर्ताओं तक धन पहुँचाते हैं।
ग्राहक और राजस्व
निवेश बैंक कॉर्पोरेट ग्राहकों और उच्च निवल मूल्य वाले व्यक्तियों के अपेक्षाकृत सीमित बाज़ार को सेवाएँ देते हैं और मुख्यतः सलाहकार शुल्क, अंडरराइटिंग कमीशन तथा ट्रेडिंग लाभ से आय अर्जित करते हैं। वाणिज्यिक बैंक व्यक्तियों, छोटे व्यवसायों और बड़े निगमों के व्यापक आधार को सेवाएँ देते हैं और मुख्यतः ऋण एवं जमा के बीच के अंतर तथा अंतरण और खाता रखरखाव जैसी सेवाओं के शुल्क से आय अर्जित करते हैं।
विनियमन
विनियमन देश-दर-देश भिन्न होता है, परंतु सामान्यतः विभिन्न जोखिम प्रोफ़ाइलों को प्रतिबिंबित करता है। वाणिज्यिक बैंक सार्वजनिक जमाराशियाँ धारण करते हैं और इसलिए कड़े नियमों एवं पर्यवेक्षण के अधीन होते हैं, जिनमें पूंजी पर्याप्तता की आवश्यकताएँ और जमा बीमा योजनाएँ शामिल हैं; ये विवरण में भिन्न हैं, किंतु इनका उद्देश्य एक ही है: उपभोक्ता की सुरक्षा।
निवेश बैंक भी विनियमित होते हैं, परंतु प्रायः उन्हें अधिक छूट प्राप्त होती है। यूनाइटेड किंगडम में फ़ाइनेंशियल कंडक्ट अथॉरिटी (FCA), या यूरोपीय प्रतिभूति एवं बाज़ार प्राधिकरण (ESMA) द्वारा समन्वित EU के राष्ट्रीय प्राधिकरण जैसे संस्थान उनका पर्यवेक्षण करते हैं, जिसमें जमाराशियों की सुरक्षा की अपेक्षा बाज़ार की सत्यनिष्ठा और निवेशक संरक्षण पर अधिक ध्यान दिया जाता है।
सार्वभौमिक बैंकिंग का युग
यूनिवर्सल बैंकिंग, जो निवेश बैंकिंग और वाणिज्यिक बैंकिंग को एक ही संस्था में समाहित करती है, विश्व भर में अपना प्रसार कर चुकी है। यह वित्तीय सेवाएँ एक ही स्रोत से उपलब्ध कराती है, किंतु हितों के टकराव और प्रणालीगत जोखिम को लेकर, विशेषकर वैश्विक वित्तीय स्थिरता के संदर्भ में, चिंताएँ भी उत्पन्न करती है।
संक्षेप में
निवेश बैंक और वाणिज्यिक बैंक भिन्न होते हुए भी परस्पर पूरक हैं। उनके कार्यों, ग्राहकों और विनियमन में अंतर अंतरराष्ट्रीय बाज़ारों की स्थिरता और दक्षता के लिए अनिवार्य है। निरंतर अधिक जुड़ती जा रही दुनिया में, उन्हें समझना वैश्विक अर्थव्यवस्था में कार्य करने की कुंजी है।