ऑफशोर विरासत में निपुणता -
IFB एवं IFC-कैपिटल्स संपत्ति धुरी
हमारी संपत्ति प्रबंधन सेवाएँ
संपत्ति प्रबंधन से तात्पर्य वित्तीय सेवाओं और उत्पादों के उस समूह से है जो उच्च निवल संपत्ति वाले व्यक्तियों (HNWI), संपन्न ग्राहकों और परिवारों की आवश्यकताओं को पूरा करता है।
इन सेवाओं का उद्देश्य ग्राहकों को अपनी संपत्ति को अधिक प्रभावी ढंग से बढ़ाने, संरक्षित करने और प्रबंधित करने में सहायता करना है। संपत्ति प्रबंधन के लिए कुछ प्रमुख बैंकिंग उत्पाद और सेवाएँ इस प्रकार हैं:
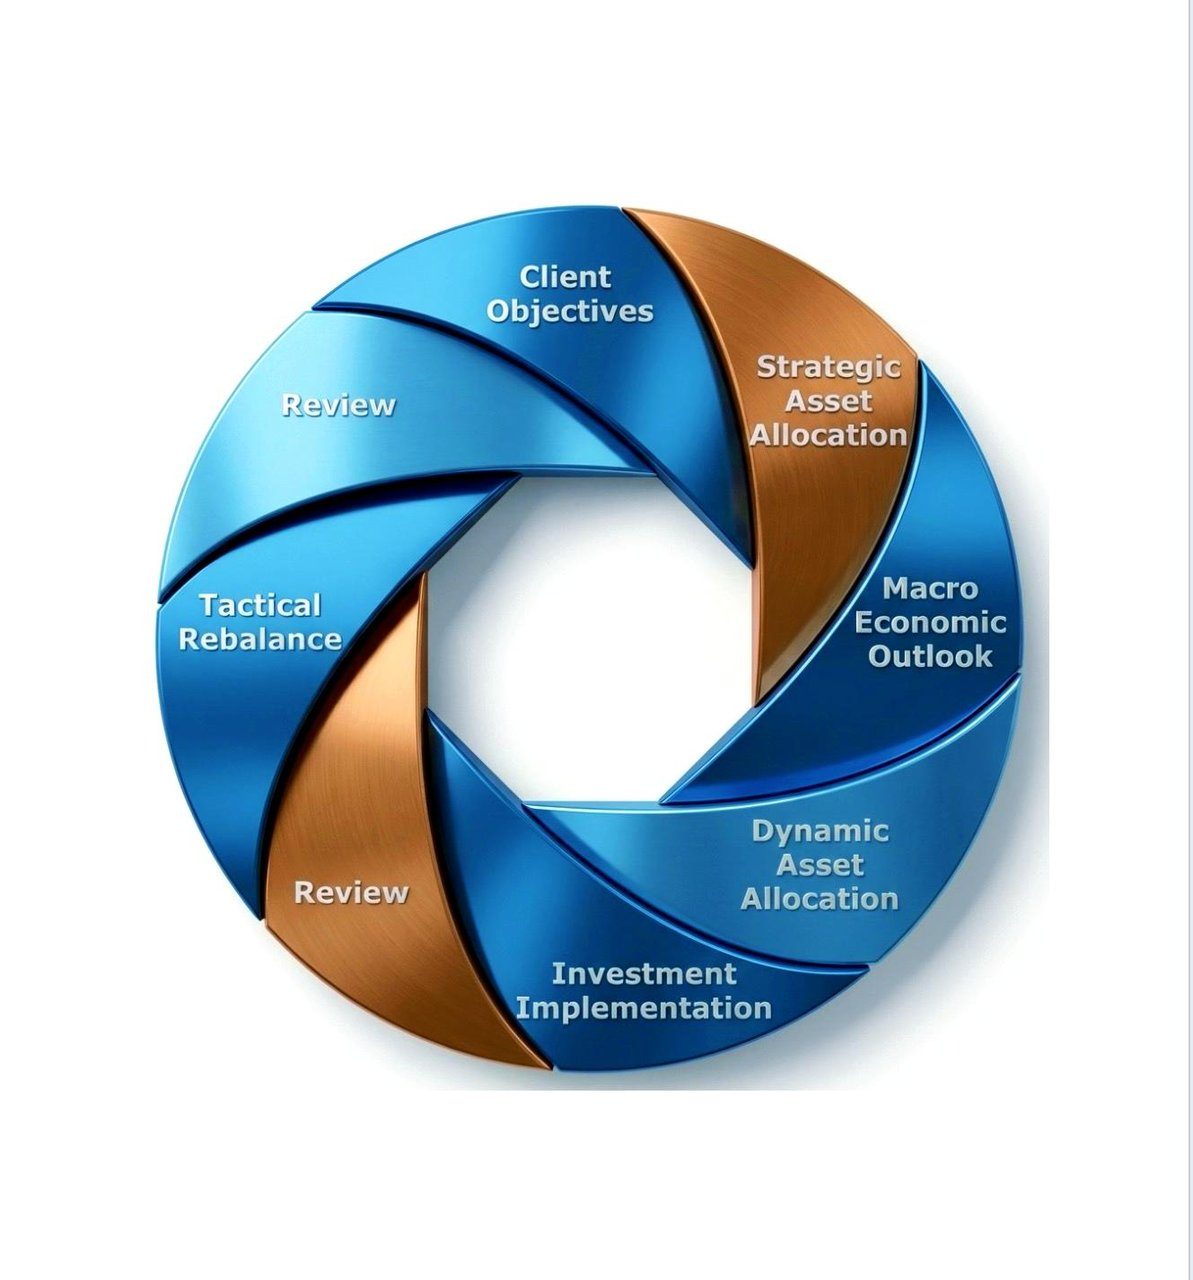
- निवेश प्रबंधन: इस सेवा में ग्राहक के निवेश पोर्टफ़ोलियो का पेशेवर प्रबंधन शामिल है, जिसमें शेयर, बॉन्ड, म्यूचुअल फ़ंड, एक्सचेंज-ट्रेडेड फ़ंड (ETF) और अन्य परिसंपत्तियाँ सम्मिलित हो सकती हैं। निवेश प्रबंधक ग्राहक के वित्तीय लक्ष्यों, जोखिम सहनशीलता और निवेश अवधि के आधार पर पोर्टफ़ोलियो के जोखिम-समायोजित प्रतिफल को अनुकूलित करने का कार्य करते हैं (अनुबंध के लिए यहाँ देखें)।
- वित्तीय योजना: संपत्ति प्रबंधक ग्राहकों को आय, व्यय, निवेश, कर रणनीतियों और सेवानिवृत्ति लक्ष्यों जैसे कारकों को ध्यान में रखते हुए एक संपूर्ण वित्तीय योजना विकसित करने में सहायता करते हैं। इससे ग्राहक अपनी संपत्ति के संबंध में सुविचारित निर्णय ले पाते हैं और अपने वित्तीय उद्देश्यों को प्राप्त कर पाते हैं।
- प्राइवेट बैंकिंग: प्राइवेट बैंकिंग सेवाएँ उच्च निवल संपत्ति वाले ग्राहकों के लिए हैं और वैयक्तिकृत वित्तीय समाधान प्रदान करती हैं, जैसे अनुकूलित ऋण उत्पाद, अनुरूपित निवेश परामर्श और विशिष्ट बैंकिंग सेवाएँ।
- ट्रस्ट एवं संपदा नियोजन: संपत्ति प्रबंधन पेशेवर ग्राहकों को ट्रस्ट, वसीयत और संपदा योजनाएँ बनाने तथा उनका प्रबंधन करने में सहायता करते हैं, ताकि उनकी संपत्ति उनकी इच्छा के अनुसार हस्तांतरित और संरक्षित हो सके तथा कर देयताएँ और संभावित कानूनी समस्याएँ न्यूनतम रहें।
- कर नियोजन एवं परामर्श: इस सेवा में ग्राहकों के लिए कर-कुशल रणनीतियाँ तैयार करना शामिल है, जिनमें कर देयता को न्यूनतम करना, कर-बचत के अवसरों की पहचान करना और कर विनियमों का अनुपालन सुनिश्चित करना सम्मिलित है।
- जोखिम प्रबंधन और बीमा: संपत्ति प्रबंधक ग्राहकों को उनकी वित्तीय परिसंपत्तियों से जुड़े विभिन्न जोखिमों का आकलन और प्रबंधन करने में सहायता करते हैं, तथा उनकी संपत्ति की सुरक्षा हेतु उपयुक्त बीमा उत्पादों, जैसे जीवन बीमा, दीर्घकालिक देखभाल बीमा और संपत्ति एवं दुर्घटना बीमा, पर परामर्श देते हैं।
- सेवानिवृत्ति योजना: इसमें ग्राहकों को उनकी वांछित सेवानिवृत्ति जीवनशैली प्राप्त करने में सहायता के लिए एक पूर्ण रणनीति विकसित करना शामिल है, जिसमें अनुमानित सेवानिवृत्ति आय, व्यय और संभावित स्वास्थ्य-सेवा लागत जैसे कारकों को ध्यान में रखा जाता है।
- परोपकारी परामर्श: संपत्ति प्रबंधक ग्राहकों को परोपकारी रणनीतियाँ विकसित और कार्यान्वित करने में सहायता करते हैं, जिनमें उनके मूल्यों और उद्देश्यों के अनुरूप कार्यों को समर्थन देने हेतु चैरिटेबल ट्रस्ट, फ़ाउंडेशन या डोनर-एडवाइज़्ड फ़ंड की स्थापना शामिल है।
- फ़ैमिली ऑफ़िस सेवाएँ: कुछ बैंक अति-उच्च-निवल-मूल्य वाले परिवारों की संपत्ति के प्रबंधन हेतु विशिष्ट फ़ैमिली ऑफ़िस सेवाएँ प्रदान करते हैं, जिनमें वित्तीय, कानूनी, कर और प्रशासनिक सेवाओं की विस्तृत श्रृंखला के साथ-साथ अन्य बाहरी सलाहकारों के साथ समन्वय भी शामिल है।
- वैकल्पिक निवेश: पारंपरिक निवेश उत्पादों के अतिरिक्त, संपत्ति प्रबंधन ग्राहकों को हेज फंड, प्राइवेट इक्विटी, वेंचर कैपिटल, रियल एस्टेट और कमोडिटी जैसे वैकल्पिक निवेश अवसरों तक पहुँच प्राप्त हो सकती है।
अंतर-पीढ़ीगत संपत्ति प्रबंधन को सुरक्षित बनाएँ
क्या आप अपना वित्तीय भविष्य सुरक्षित करना और अपनी संपत्ति बढ़ाना चाहते हैं? हमारे बैंक की संपत्ति प्रबंधन सेवाएँ इसमें आपकी सहायता कर सकती हैं।
अनुभवी वित्तीय सलाहकारों की हमारी टीम के सहयोग से आप अपने विशिष्ट वित्तीय लक्ष्यों के अनुरूप वैयक्तिकृत निवेश रणनीतियाँ प्राप्त कर सकते हैं। चाहे आप सेवानिवृत्ति के लिए बचत करना चाहते हों, अपने बच्चे की शिक्षा के लिए निधि जुटाना चाहते हों, या समय के साथ अपनी संपत्ति बढ़ाना चाहते हों, हमारी टीम आपके वित्तीय लक्ष्यों की प्राप्ति हेतु योजना तैयार करने में सहायता कर सकती है।
हमारी संपत्ति प्रबंधन सेवाओं में शेयर, बॉन्ड, म्यूचुअल फंड और अन्य सहित निवेश विकल्पों की एक श्रृंखला शामिल है। हम वित्तीय नियोजन सेवाएँ भी प्रदान करते हैं, जो कराधान, संपदा नियोजन और अन्य वित्तीय विचारणीय पहलुओं की जटिलताओं को समझने में आपकी सहायता करती हैं।
हमारे सलाहकार प्रत्येक चरण में आपको विशेषज्ञ मार्गदर्शन और सहयोग देने के लिए उपलब्ध हैं। तो प्रतीक्षा क्यों? आज ही अपने वित्तीय भविष्य की बागडोर संभालें और हमारी संपत्ति प्रबंधन सेवाओं के लिए पंजीकरण करें।
हमारी प्रस्तुति डाउनलोड करें
ऑफशोर संपत्ति प्रबंधन – संपूर्ण मार्गदर्शिका (2025 संस्करण)
अति-उच्च-निवल-मूल्य वाले परिवारों, सिंगल- एवं मल्टी-फैमिली ऑफिसों तथा सीमा-पार कार्य करने वाले कॉर्पोरेट समूहों के लिए एक विस्तारित संग्रह
1. प्रस्तावना: पूंजी की गतिशीलता का नया युग
वैश्वीकरण-विरोधी बयानबाज़ी और अभूतपूर्व डिजिटल अंतर्संबंध के इस दौर में, दूरदर्शी संपत्ति धारक यह स्वीकार करते हैं कि संप्रभुता का विविधीकरण अब वैकल्पिक नहीं, बल्कि स्वयंसिद्ध आवश्यकता है। सीमा-पार होल्डिंग्स में अब USD 14.3 ट्रिलियन से अधिक के प्रचलन और 2030 तक UHNW संपत्ति में 5.7 % CAGR के पूर्वानुमान के साथ, आधुनिक ऑफशोर प्रतिमान गुप्त अपारदर्शिता से निर्दोष रूप से अनुपालनयुक्त अनुकूलन की ओर बढ़ चुका है। कोमोरोस संघ के अंजुआन में हमारी स्थिति पारंपरिक ट्रस्ट विधिशास्त्र और चुस्त फ़िनटेक सक्षमता के संगम पर है: ऐसा स्थान जहाँ तत्परता सुदृढ़ विधिक आधार से मिलती है।
1a. वैश्विक समष्टि-आर्थिक एवं संपत्ति प्रवासन प्रेरक कारक
- भू-राजनीतिक अस्थिरता – अकेले 2024 में 27 राष्ट्र-राज्यों की संप्रभु ऋण रेटिंग घटाई गई, जिससे परिसंपत्तियों का पलायन हुआ।
- राजकोषीय दबाव – OECD का औसत उच्चतम-श्रेणी कर अब 45 % से अधिक है, जिससे सक्रिय संपत्ति सृजनकर्ताओं के लिए चक्रवृद्धि का क्षरण होता है।
- मुद्रा अवमूल्यन – G4 केंद्रीय बैंकों के तुलन पत्र महामारी के बाद से 32 % बढ़ चुके हैं, जिससे FX बचाव (हेज) आवश्यक हो गए हैं।
- डिजिटल घुमंतूवाद – 60 से अधिक क्षेत्राधिकार अब 'कर-हल्के' गतिशीलता वीज़ा प्रदान करते हैं, जिससे अधिवास में लचीलापन बढ़ रहा है।
- विनियामक परिष्कार – CRS 2.0 और पिलर-टू वैश्विक न्यूनतम कर वास्तविक सारभूत उपस्थिति प्रदर्शित करने वाली संरचनाओं को पुरस्कृत करते हैं।
2. ऑफशोर, मिड-शोर और दोहरे-अधिवास संपत्ति प्रबंधन की परिभाषा
- ऑफशोर: शून्य या निम्न कर वाले क्षेत्राधिकारों में निगमन और परिसंपत्ति अभिरक्षा, जो सामान्यतः ग्राहक के निवास क्षेत्र से बाहर होते हैं।
- मिड-शोर: हाइब्रिड अधिवास क्षेत्र (जैसे आयरलैंड, माल्टा), जो सीमित कर लाभों के साथ EU पासपोर्टिंग प्रदान करते हैं।
- द्वि-अधिवास: ऑनशोर कॉर्पोरेट मुख्यालय को ऑफशोर ट्रेज़री या SPV के साथ रणनीतिक रूप से जोड़ना, जिससे विनियामक धारणा और कर दक्षता, दोनों का अनुकूलन होता है।
3. UHNW परिवारों एवं कॉर्पोरेट संस्थाओं के लिए रणनीतिक लाभ
- संस्थागत स्तर की परिसंपत्ति सुरक्षा – फ़ायरवॉल संविधि, कपटपूर्ण अंतरण की अवधि मात्र दो वर्ष तक।
- बहु-मुद्रा चलनिधि – 26 प्रमुख युग्मों में तत्काल FX निपटान, जो वैश्विक M&A गतिविधि के लिए अत्यंत महत्वपूर्ण है।
- प्रीमियम प्राइवेट बैंकिंग विशेषाधिकार – विविधीकृत संपार्श्विक के विरुद्ध अनुकूलित ऋण सुविधाएँ, जेट-कार्ड एकीकरण।
- डील फ्लो तक पहुँच – PE सेकेंडरीज़, वेंचर सह-निवेशों और निजी ऋण में प्रारंभिक प्रवेश: प्रायः NA-कोडित ISIN के अंतर्गत।
- पीढ़ियों के बीच उत्तराधिकार – 150+ वर्षों तक चलने वाले वंशानुगत ट्रस्ट, जिनमें विवाह-पूर्व अनुबंध ट्रस्ट विलेख के स्तर पर समाहित हैं।
- विनियामक आर्बिट्राज – IP-बॉक्स व्यवस्थाओं, टनेज कर या कैप्टिव बीमा सेल ढाँचों का लाभ उठाने की क्षमता।
4. विधिक, विनियामक एवं कर आधार: विस्तृत विवरण
अनुपालन समकालीन ऑफशोर संरचना की अपरिहार्य शर्त है। नीचे हम प्रमुख विधियों और उनके व्यावहारिक प्रभावों का विश्लेषण करते हैं।
- OECD कॉमन रिपोर्टिंग स्टैंडर्ड (CRS) 2.0 – 121 क्षेत्राधिकारों के लिए प्रभावी; डिजिटल परिसंपत्तियों की विस्तारित रिपोर्टिंग जनवरी 2026 से प्रारंभ।
- अमेरिकी FATCA – अब भी अतिरिक्त-क्षेत्रीय रूप से प्रभावशाली है; अमेरिकी संबंध वाले लाभार्थियों के लिए W‑9/W‑8BEN का सावधानीपूर्वक संचालन अनिवार्य है।
- BEPS 2.0 पिलर-टू – दायरे में आने वाली कंपनियों पर 15 % वैश्विक न्यूनतम कर; वास्तविक आर्थिक उपस्थिति संबंधी छूटों और QDMTT क्रेडिट के माध्यम से इसके प्रभाव को कम किया जाता है।
- नियंत्रित विदेशी निगम (CFC) नियम – यूनाइटेड किंगडम, ऑस्ट्रेलिया और दक्षिण अफ़्रीका में बढ़ी हुई सतर्कता; वैध आस्थगन रणनीतियाँ बनी हुई हैं।
- आर्थिक सार विनियम – केमैन, BVI और अब अंजुआन में प्रबंधन एवं नियंत्रण की प्रदर्शनीय स्थानीय उपस्थिति अनिवार्य है।
5. उपयुक्त क्षेत्राधिकार का चयन – मात्रात्मक एवं गुणात्मक कारक
चयन का आधार केवल कर नहीं होता: प्रतिष्ठा संबंधी जोखिम, सेवा-प्रदाता पारिस्थितिकी तंत्र की गहराई, द्विपक्षीय संधि नेटवर्क, विमान संपर्क और यहाँ तक कि समय-क्षेत्र आधारित मध्यस्थता (जो ट्रेडरों के लिए अत्यंत महत्त्वपूर्ण है) भी प्रासंगिक कारक हैं।
| क्षेत्राधिकार | पूंजीगत लाभ कर | ट्रस्ट कानून की गहराई | संधि नेटवर्क | उड़ान संपर्क | सेवा पारिस्थितिकी तंत्र | CRS |
|---|---|---|---|---|---|---|
| आंजुआन (कोमोरोस) | 0 % | आधुनिक IBC एवं ट्रस्ट | 11 संधियाँ | सीधे EU एवं खाड़ी चार्टर | उभरता हुआ फ़िनटेक केंद्र | हाँ |
| केमैन द्वीप समूह | 0 % | STAR & PTC | केवल कर-सूचना | अमेरिका एवं ब्रिटेन के लिए दैनिक उड़ानें | परिपक्व विधि/बिग-4 उपस्थिति | हाँ |
| सिंगापुर | 0 % (निधि छूट) | VCC, S13O/U | 90+ DTAA | वैश्विक विमानन केंद्र | शीर्ष-स्तरीय बैंकिंग एवं लेखापरीक्षा | हाँ |
| अबू धाबी (ADGM) | 0 % | फ़ाउंडेशन/ट्रस्ट पंजीकरण | 130+ BIT | सात घंटे में सकल घरेलू उत्पाद (GDP) के 80 % तक पहुँच | तीव्र गति से विस्तार | हाँ |
| लक्ज़मबर्ग | SICAV पर 0 % | SPF, RAIF | 80+ DTAA | अमेरिका के लिए दैनिक उड़ानें | EU से निधियों तक की पाइपलाइन | हाँ |
| बरमूडा | 0 % | प्रयोजन ट्रस्ट | 46 संधियाँ | अमेरिका के पूर्वी तट का मध्यवर्ती पड़ाव | कैप्टिव-इंश्योरेंस का प्रमुख केंद्र | हाँ |
5a. विशेष विवरण: अंजुआन, कोमोरोस – हिंद महासागर का केंद्र
Anjouan का International Business Companies Act (2005) और 2022 के बाद के संशोधन बहु-श्रेणी शेयर संरचनाओं, पुनः अधिवासन संबंधी राहतों और त्वरित लाइसेंस उन्नयन (बैंकिंग से डिजिटल-परिसंपत्ति अभिरक्षक में 60 दिनों से भी कम समय में) की अनुमति देते हैं। Anjouan Offshore Finance Authority (AOFA) द्वारा एकल-खिड़की प्रणाली के संचालन से नौकरशाही संबंधी विलंब लगभग समाप्त हो जाता है।
- क्रिप्टो एक्सचेंज की स्वीकृति – DAO-सक्षम कॉर्पोरेट आवरण।
- सार्वजनिक हितग्राही रजिस्टरों का अभाव – काली सूची के अर्थ-बोध के बिना गोपनीयता।
- स्थानीय मुद्रा (KMF) फ्रेंच फ़्रैंक से संबद्ध है, जिससे विदेशी मुद्रा आघात का जोखिम घटता है।
6. उन्नत संरचनाएँ एवं लिखत
नीचे अति-उच्च निवल मूल्य वाले व्यक्तियों (UHNWI) और कंपनियों द्वारा प्रयुक्त परिष्कृत माध्यमों की एक गैर-संपूर्ण सूची दी गई है:
- सेग्रेगेटेड पोर्टफोलियो कंपनियाँ (SPC) – केमैन या बरमूडा; बहु-रणनीति PE फ़ंड के लिए आदर्श।
- निजी ट्रस्ट कंपनियाँ (PTC) – अनुकूलित शासन; परिवार के सदस्य ट्रस्टी दायित्व के बिना बोर्ड में बैठते हैं।
- ओपन-एंडेड फंड कंपनियाँ (OFCs) – हांगकांग की एक संरचना, जो ऑफशोर लचीलेपन को चीन तक पहुँच के साथ जोड़ती है।
- कैप्टिव इंश्योरेंस सेल्स – परिवार के स्वामित्व वाली विमानन अथवा नौवहन परिसंपत्तियों के लिए जोखिम-वित्तपोषण।
- स्पेशल लिमिटेड पार्टनरशिप (SLP) – कर-पारदर्शी पास-थ्रू वाली लक्ज़मबर्ग की वेंचर कैपिटल संरचनाएँ।
- लक्ज़मबर्ग आईपी-बॉक्स के साथ स्विस होल्डिंग SA – टेक्नोलॉजी बहुराष्ट्रीय कंपनियों के लिए दोहरे क्षेत्राधिकार में अनुकूलन।
- PPLI एवं PPVA रैपर – मृत्यु-क्रेडिट लाभ के साथ कर-स्थगन और ऋणदाताओं से संरक्षण।
6a. अनुकूलित परोपकार एवं प्रभाव संरचनाएँ
आधुनिक संपत्तिधारक प्रायः वित्तीय प्रबंधन के साथ-साथ सामाजिक-आर्थिक प्रभाव की भी खोज करते हैं। ऑफशोर फ़ाउंडेशन, दाता-परामर्शित निधियाँ (DAF) और ESG-मानदंडों पर जाँचे गए विवेकाधीन अधिदेश स्थायी विरासत का निर्माण करते हैं।
- लिकटेंस्टाइन कॉमन-बेनिफिट फाउंडेशन – ब्लेंडेड-फाइनेंस ध्येय-कथनों को मान्यता देता है।
- मॉरीशस ग्लोबल बिज़नेस चैरिटी – अनुदान दक्षता के लिए अफ्रीका-केंद्रित DTAA का लाभ प्राप्त करती है।
- प्रभाव-संबद्ध PPLI – बीमा आवरण निवेश-प्रतिफल (अल्फा) को परोपकारी निधियों तक पहुँचाता है।
- शरीया-अनुपालक वक़्फ़ संरचनाएँ – इस्लामी परोपकार का वैश्विक ESG उद्देश्यों के साथ सामंजस्य।
7. चरणबद्ध ऑन-बोर्डिंग प्रक्रिया – 30 दिनों का विस्तृत गैंट चार्ट
सुनियोजित ढंग से तैयार की गई सहभागिता रूपरेखा अल्फ़ा तक पहुँचने के समय को कम करती है:
- दिन 1‑2: प्रारंभिक विमर्श एवं NDA का निष्पादन
- दिन 3‑5: संवर्धित उचित परिश्रम (ड्यू डिलिजेंस) पैक (EDD) और बायोमेट्रिक e‑ID सत्यापन
- दिन 6‑7: क्षेत्राधिकार मैट्रिक्स मॉडलिंग – कर, विनियामक और प्रतिष्ठा स्कोरिंग
- दिन 8‑12: गठन संबंधी दस्तावेज़ों का प्रारूपण; समानांतर रूप से बैंक पूर्व-अनुमोदन
- दिन 13‑17: बोर्ड एवं संरक्षक की नियुक्ति, वर्चुअल मिनट-बुक का आरंभ
- दिन 18‑21: पृथक एस्क्रो के माध्यम से पूंजी निवेश; विदेशी मुद्रा हेजिंग आवरण की स्थापना
- दिन 22‑26: अनुपालन अनुमोदन, AOFA या संबंधित प्राधिकरण से लाइसेंसिंग
- दिन 27‑30: परिचालन आरंभ; 24/7 पोर्टफ़ोलियो टेलीमेट्री के साथ ग्राहक पोर्टल पर ऑनबोर्डिंग
8. विस्तृत लागत मैट्रिक्स एवं परिवर्तनीय शुल्क निर्धारक
पारदर्शी लागत-संरचना विश्वास का आधार है। निम्नलिखित लागत-दायरों की अपेक्षा रखें (अन्यथा उल्लेख न होने पर USD में):
| घटक | आधार शुल्क | परिवर्तनशील कारक | आवृत्ति | बेंचमार्क (समकक्षों का औसत) |
|---|---|---|---|---|
| ट्रस्ट/फाउंडेशन का गठन | 10 000 – 40 000 | अंतर्निहित सहायक कंपनियों की संख्या | एकमुश्त | 22 500 |
| वार्षिक ट्रस्टी/निदेशक | 3 500 – 12 000 | AUM और जटिलता | वार्षिक | 6 800 |
| फ़ैमिली ऑफ़िस कंपनी सचिवीय सेवाएँ | 1 500 – 5 000 | बैठकों की आवृत्ति | तिमाही | 2 400 |
| कैप्टिव बीमा लाइसेंस | 15 000 – 35 000 | जोखिम श्रेणी | एकमुश्त | 24 000 |
| फंड प्रशासन (RAIF) | 18 बीपी – 30 बीपी | NAV गणना की आवृत्ति | वार्षिक | 22 बीपी |
| बैंक ऋण सीमा | SOFR + 150-300 आधार अंक | LTV एवं संपार्श्विक श्रेणी | तदर्थ | SOFR + 200 bp |
9. शासन, अनुपालन एवं उन्नत रिपोर्टिंग मानक
संस्थागत स्तर का शासन-ढाँचा विनियामकों और प्रतिपक्षों की जाँच संबंधी चिंताओं को दूर करता है। हम निम्नलिखित सर्वोत्तम प्रथाओं का पालन करते हैं:
- NAV, निवेश-नीति के अनुपालन और जोखिम-बजट डैशबोर्ड सहित तिमाही बोर्ड पैकेज।
- दस्तावेज़ों के प्रतिधारण और ई-हस्ताक्षर कार्यप्रवाह के लिए एन्क्रिप्टेड डिजिटल वॉल्ट, जो ISO/IEC 27001 के अनुरूप है।
- USD 25 m से अधिक की संरचनाओं के लिए अनिवार्य बाह्य लेखा-परीक्षा, भले ही स्थानीय कानून में छूट प्राप्त हो।
- ACAMS दिशानिर्देशों के साथ एकीकृत AI-संचालित प्रतिकूल मीडिया निगरानी।
- दोहरे हस्ताक्षरकर्ता और बायोमेट्रिक 2FA प्रोटोकॉल के माध्यम से मुख्य-व्यक्ति जोखिम का शमन।
10. जोखिम न्यूनीकरण – कानूनी, चक्रीय एवं ब्लैक-स्वान
- कानूनी: कपटपूर्ण अंतरण के विरुद्ध फ़ायरवॉल विधियों द्वारा संरक्षण; क्षतिपूर्ति-समर्थित पेशेवर ट्रस्टियों का उपयोग करें।
- चक्रीय: मुद्रास्फीति-बीटा प्रोफ़ाइल में 40% से कम सहसंबंध वाले प्रथम श्रेणी (Tier‑1) क्षेत्राधिकारों में अभिरक्षकों का विविधीकरण करें।
- ब्लैक-स्वान: कैटास्ट्रोफ़-बॉन्ड आवंटन और स्वर्ण-मूल्यवर्गित नोट्स को शामिल करें; G7 से इतर क्षेत्रों की तिजोरियों में बुलियन एस्क्रो बनाए रखें।
- साइबर: ज़ीरो-ट्रस्ट आर्किटेक्चर, हार्डवेयर-की PGP संचार, क्वांटम-प्रतिरोधी एन्क्रिप्शन के पायलट परीक्षण।
- राजनीतिक: सभी वरिष्ठ पारिवारिक सदस्यों के लिए दोहरी नागरिकता या निवेशक वीज़ा।
11. विस्तारित केस स्टडी – वास्तविक परिदृश्य
- फिनटेक ट्रेज़री विविधीकरण – USD 250 m EMI: लंदन स्थित एक ई-मनी संस्था ग्राहकों की फ़्लोट राशि को अलग सुरक्षित रखना चाहती थी। समाधान: बहु-सेल संरचना वाला ADGM SPC; 1.8 % अतिरिक्त प्रतिफल तथा विनियामक शोधन-क्षमता पृथक्करण प्राप्त हुआ।
- शिपिंग उद्योगपति का उत्तराधिकार नियोजन – USD 1.4 बिलियन की निवल संपत्ति: यूनानी लाभार्थी स्वामी ने बरमूडा कैप्टिव और केमैन STAR ट्रस्ट का उपयोग करके परिचालनगत और विरासती परिसंपत्तियों को पृथक किया, जिससे उत्तराधिकारियों की प्रोबेट अवधि 24 माह से घटकर 3 माह रह गई।
- जिनेवा मल्टी-फ़ैमिली ऑफ़िस परोपकारी स्पिन-ऑफ़: लक्ज़मबर्ग RAIF ने अपने कैरिड इंटरेस्ट का 15 % एक मॉरीशस इम्पैक्ट फ़ाउंडेशन में अंतरित किया, जिससे क्षेत्राधिकार संबंधी कर क्रेडिट और ESG लेबल विपणन अल्फ़ा का लाभ प्राप्त हुआ।
12. 2025‑2030 और उसके बाद के उभरते रुझान
- निजी द्वितीयक एक्सचेंजों पर कारोबार योग्य टोकनीकृत SPV शेयर, जिससे तरलता में सुधार होता है।
- एआई-संवर्धित न्यासीय पर्यवेक्षण, जो अनुपालन जोखिम संबंधी विसंगतियों का वास्तविक समय में पूर्वानुमान करता है।
- बरमूडा और ADGM में डिजिटल परिसंपत्तियों के लिए अर्हता-प्राप्त अभिरक्षा संबंधी ढाँचे।
- ESG-संरेखित, शरिया-अनुपालक संरचनाएँ, जिनसे खाड़ी क्षेत्र के सीमित साझेदारों (LP) की भागीदारी का विस्तार हो रहा है।
- सारभूत-आधारित राहत सूत्रों का उपयोग करते हुए वैश्विक न्यूनतम-कर संधि समायोजन।
13. विस्तृत अक्सर पूछे जाने वाले प्रश्न
प्रश्न: क्या ट्रस्ट संरचनाओं के भीतर क्रिप्टोकरेंसी का निपटान किया जा सकता है?
उ: हाँ: मल्टी-सिग कोल्ड स्टोरेज के साथ एकीकृत विनियमित अभिरक्षकों के माध्यम से; CRS 2.0 के अंतर्गत 2026 से डिजिटल परिसंपत्तियों की रिपोर्टिंग अनिवार्य है।
प्रश्न: क्या भविष्य के EU निर्देश ऑफशोर लाभों को निष्प्रभावी कर देंगे?
उत्तर: इसकी संभावना कम है। ब्रसेल्स आक्रामक कर-आधार क्षरण पर अंकुश लगाने के लिए कार्रवाई करता है; नियमों का अनुपालन करने वाली और पर्याप्त वास्तविक आर्थिक उपस्थिति वाली संरचनाएँ भविष्य में भी सुरक्षित रहती हैं।
प्र: विवेकाधीन ट्रस्ट का उपयोग करते हुए मैं नियंत्रण कैसे बनाए रख सकता हूँ?
उ: वीटो शक्तियों वाले एक संरक्षक की नियुक्ति करें या केमैन अथवा जर्सी के कानूनों के अंतर्गत आरक्षित-शक्ति न्यासों का उपयोग करें।
प्रश्न: अंजुआन की कॉर्पोरेट संरचनाओं के साथ कौन-से निवास विकल्प उपयुक्त बैठते हैं?
उ: कर-दक्षता और जीवनशैली में लचीलेपन के लिए पुर्तगाल (NHR), UAE गोल्डन वीज़ा या सिंगापुर ग्लोबल इन्वेस्टर प्रोग्राम पर विचार करें।
प्रश्न: ऑफशोर पोर्टफोलियो पर बैंक ऋण सीमाएँ कितनी शीघ्रता से व्यवस्थित की जा सकती हैं?
उ: KYC पूर्ण होने के पश्चात, संपार्श्विक की पात्रता और मूल्यांकन के अधीन, 10–15 दिनों के भीतर।
14. अपने गोपनीय परामर्श का अनुरोध करें
सेवा की निकटता बनाए रखने के लिए हम प्रत्येक तिमाही में नए अधिदेशों की संख्या सख़्ती से सीमित रखते हैं। कृपया विशिष्ट संवाद आरंभ करने हेतु नीचे दिया गया फ़ॉर्म भरें।
नाम: ________________________
ई-मेल: ________________________
प्राथमिक क्षेत्राधिकार: __________
अनुमानित निवेश योग्य परिसंपत्तियाँ: _____
हमारे परामर्श डेस्क अंजुआन, लंदन और सिंगापुर से संचालित होते हैं और विश्वभर के क्षेत्राधिकारों में ग्राहकों को सेवाएँ प्रदान करते हैं।
“IFB मेरे परिवार की वित्तीय व्यवस्था के लिए एक निर्णायक परिवर्तनकारी सिद्ध हुआ है। हमारी ऑफशोर बैंकिंग आवश्यकताओं के प्रबंधन के लिए हम उनकी टीम पर पूर्ण विश्वास कर सकते हैं।”
- Alice Tishes
मैं IFB की ऑफशोर बैंकिंग सेवाओं की पुरज़ोर अनुशंसा करता हूँ; अपनी दीर्घकालिक वित्तीय सुरक्षा सुनिश्चित करने के इच्छुक किसी भी कंपनी के लिए यह एक उत्कृष्ट विकल्प है।
- Xu Shichang
मेरे परिवार की जटिल वित्तीय चुनौतियों का समाधान करने में IFB टीम द्वारा प्रदान की गई विशेषज्ञता और सहायता की मैं बहुत सराहना करता हूँ।
- Lakshmi Kripalani
IFB ha sido un factor determinante en la gestión financiera de mis compañias y de mi familia. Confiamos plenamente en su equipo para atender a todas nuestras necesidades bancarias en el extranjero.
- Jacinto Valparaiso y Quesada
मैं आपके साथ IFB बैंक से जुड़ा अपना सकारात्मक अनुभव साझा करना चाहता हूँ और आपकी व्यक्तिगत एवं व्यावसायिक बैंकिंग आवश्यकताओं के लिए इस बैंक की पुरज़ोर अनुशंसा करता हूँ। मुझे यहाँ असाधारण ग्राहक सेवा मिली और बैंक के सलाहकार भी सहायता के लिए आसानी से उपलब्ध रहे। उन्होंने हमेशा मेरी आवश्यकताओं को ध्यानपूर्वक सुना और मेरी वित्तीय स्थिति के अनुरूप समाधान सुझाए।
उनकी पेशकशों और सेवाओं के बारे में अधिक जानने के लिए निःसंकोच उनसे संपर्क करें।
- डेनिस ग्रेली
अत्यंत प्रसन्नता और पूर्ण विश्वास के साथ मैं IFB के साथ अपने अनुभव साझा करना चाहता हूँ और इस बैंक के ग्राहक के रूप में पिछले कुछ वर्षों में मुझे मिले उत्कृष्ट सहयोग के लिए अपनी हार्दिक कृतज्ञता व्यक्त करना चाहता हूँ। IFB ने न केवल अपनी संपूर्ण वित्तीय सेवाओं के माध्यम से, बल्कि उस व्यक्तिगत परामर्श के माध्यम से भी मेरी सहायता की है जो मैंने कई अवसरों पर माँगा।
- Edmond Seilliere
أود أن أعرب عن توصيتي الغير محدودة للبنك. يتميز البنك بخدمة عملاء ممتازة وحلول مبتكرة ونزاهة عالية. يُعتَبر النهج الشخصي والمُخصص في استشارات العملاء جدير بالثناء. يكون الموظفون دائمًا ودودين وأكفاء ومركزين على احتياجات العملاء.
- Zora Al Jaber
मैं IFB बैंक के साथ अपना सकारात्मक अनुभव आपके साथ साझा करना चाहता हूँ और आपकी व्यक्तिगत एवं व्यावसायिक बैंकिंग आवश्यकताओं के लिए इसकी हार्दिक अनुशंसा करता हूँ। मैंने ग्राहक सेवा का असाधारण स्तर और उनके सलाहकारों की उल्लेखनीय तत्परता अनुभव की है। वे सदैव मेरी आवश्यकताओं के प्रति सजग रहे और उन्होंने मेरी वित्तीय स्थिति के अनुरूप उपयुक्त समाधान प्रदान किए।
- साल्वाटोरे डी माउरो
बैंक की सबसे प्रभावशाली विशेषताओं में से एक उसके ग्राहकों के लिए उत्कृष्ट सेवा है। वे प्रत्येक ग्राहक को व्यक्तिगत और अनुकूलित परामर्श देने को बहुत महत्व देते हैं। कर्मचारी सदैव मैत्रीपूर्ण, विशेषज्ञ और ग्राहकों की आवश्यकताओं पर ध्यान देने के लिए तत्पर रहते हैं। यह अन्य ग्राहकों से मुझे प्राप्त बड़ी संख्या में सकारात्मक समीक्षाओं और प्रतिक्रियाओं में भी झलकता है। मुझे यह भी पता चला कि बैंक उद्योग में अपनी सत्यनिष्ठा और स्थापित व्यावसायिक आचरण के प्रति प्रतिबद्धता के लिए प्रतिष्ठित है। बैंक पारदर्शिता को अत्यंत महत्व देता है और अपने ग्राहकों तथा भागीदारों के प्रति सदैव उत्तरदायित्वपूर्ण और नैतिक रूप से कार्य करने का प्रयास करता है।
- Golda Haza
हमारे शुल्क
International Finance Bank (IFB) में हमारी संपत्ति प्रबंधन सेवाएँ आपके वित्तीय उद्देश्यों के अनुरूप उत्कृष्ट मूल्य प्रदान करने के लिए तैयार की गई हैं। हमारी पारदर्शी शुल्क संरचना आपकी सफलता के प्रति हमारी प्रतिबद्धता को दर्शाती है: हम प्रबंधनाधीन कुल संपत्ति पर 2% का अग्रिम प्रबंधन शुल्क तथा सहमत बेंचमार्क से अधिक लाभ पर 20% का प्रदर्शन-आधारित शुल्क लेते हैं; यह बेंचमार्क प्रचलित मुद्रास्फीति दर अथवा आपके चुने हुए जोखिम प्रोफ़ाइल के अनुरूप कोई अन्य सूचकांक हो सकता है। यह दृष्टिकोण सुनिश्चित करता है कि हमारे हित आपके हितों के अनुरूप रहें और हम आपकी जोखिम सहनशीलता की सीमाओं के भीतर प्रतिफल को अनुकूलित करने के लिए प्रोत्साहित हों, साथ ही आपकी दीर्घकालिक वित्तीय वृद्धि की रक्षा भी हो।
पीढ़ीगत संपत्ति को बनाए रखने की प्रमुख रणनीतियाँ
पीढ़ी-दर-पीढ़ी संपदा को बनाए रखने के लिए केवल कानूनी संरचनाएँ और निवेश रणनीतियाँ पर्याप्त नहीं हैं। इसके लिए दीर्घकालिक दृष्टि, पारिवारिक मूल्यों के प्रति प्रतिबद्धता और निरंतर शिक्षा आवश्यक है। पीढ़ियों तक संपदा के निर्माण और संरक्षण की कुछ प्रमुख रणनीतियाँ इस प्रकार हैं:
1. प्रारंभिक वित्तीय शिक्षा:
बच्चों को छोटी उम्र से ही धन प्रबंधन, निवेश और परिवार के संपत्ति-संबंधी दृष्टिकोण के बारे में सिखाएँ। इससे उन्हें अपनी विरासत को ज़िम्मेदारी से सँभालने के लिए आवश्यक कौशल और दृष्टिकोण विकसित करने में सहायता मिलती है। कई परिवार वित्तीय शिक्षा को अपनी पारिवारिक बैठकों में शामिल करते हैं और निवेश, परोपकार तथा उद्यमिता जैसे विषयों पर चर्चा के लिए विशेषज्ञों को आमंत्रित करते हैं।
2. मूल्य-आधारित शासन:
परिवार के मूल मूल्यों और सिद्धांतों को परिभाषित करें और सुनिश्चित करें कि सभी निर्णय उनके अनुरूप हों। इनमें सत्यनिष्ठा, उदारता और आजीवन सीखने के प्रति प्रतिबद्धता जैसे मूल्य शामिल हो सकते हैं। साझा दृष्टि स्थापित करके परिवार ऐसा एकीकृत उद्देश्य बना सकते हैं जो सदस्यों के बीच एकजुटता और निष्ठा को बढ़ावा दे।
3. पारिवारिक संविधान का निर्माण और प्रवर्तन:
पारिवारिक संविधान एक औपचारिक दस्तावेज़ है जो परिवार के उद्देश्य, मूल्यों और शासन संरचना को रेखांकित करता है। यह पारिवारिक बैंक, संपदा नियोजन और संपत्ति प्रबंधन के अन्य पहलुओं से संबंधित निर्णय लेने के लिए मार्गदर्शक का कार्य करता है। इस दस्तावेज़ में प्रायः भागीदारी के नियम, पारिवारिक बैंक तक पहुँच के लिए पात्रता मानदंड, तथा पारिवारिक बैठकों और शिविरों के प्रावधान शामिल होते हैं।
4. संरचित पारिवारिक बैठकें और रिट्रीट:
नियमित पारिवारिक बैठकें परिवार के वित्तीय निष्पादन, आगामी निवेशों और रणनीतिक लक्ष्यों पर चर्चा के लिए एक मंच प्रदान करती हैं। वार्षिक या अर्धवार्षिक पारिवारिक रिट्रीट परिवार के सदस्यों को पुनः जुड़ने, सीखने और संयुक्त निर्णय लेने का अवसर देते हैं। ये आयोजन मार्गदर्शन के अवसर भी प्रदान करते हैं, जिनमें अनुभवी सदस्य अपना ज्ञान युवा पीढ़ियों तक पहुँचाते हैं।
5. मूल्यों को सुदृढ़ करने के लिए परोपकार का उपयोग:
परोपकार को परिवार की संपत्ति रणनीति में सम्मिलित करें। धर्मार्थ दान के माध्यम से परिवार सहानुभूति, उत्तरदायित्व और सेवा के मूल्यों का संचार कर सकते हैं। परोपकार युवा परिवारजनों के लिए वित्तीय प्रबंधन कौशल विकसित करने का व्यावहारिक साधन भी हो सकता है, क्योंकि वे धर्मार्थ योगदानों से संबंधित निर्णय-प्रक्रिया में भाग लेते हैं।
संपत्ति के क्षरण से बचाव: सामान्य चूक और समाधान
अपने सर्वोत्तम प्रयासों के बावजूद, कई परिवार दो या तीन पीढ़ियों से आगे संपत्ति को संरक्षित रखने में कठिनाई का सामना करते हैं। यहाँ सामान्य चूकें और उनसे बचने के उपाय दिए गए हैं:
1. अधिकार-भावना और जवाबदेही का अभाव:
जब परिवार के सदस्य संपत्ति अर्जित करने के दायित्व के बिना उस पर अपना अधिकार समझते हैं, तो उनके द्वारा उसे विवेकपूर्ण ढंग से संभालने की संभावना कम होती है। इसका सामना करने के लिए परिवारों को जवाबदेही की प्रणालियाँ लागू करनी चाहिए, जैसे निधियों तक प्रदर्शन-आधारित पहुँच तथा ऐसी शर्तें जो व्यक्तिगत विकास को प्रोत्साहित करें।
2. वित्तीय अनुशासन विकसित करने में विफलता:
संपत्ति को बनाए रखने के लिए वित्तीय अनुशासन आवश्यक है। परिवारों को बचत, विवेकपूर्ण निवेश और नियंत्रित व्यय जैसी आदतों पर बल देना चाहिए। इन आदतों को शासन संरचनाओं, शैक्षिक कार्यक्रमों और वरिष्ठ पारिवारिक सदस्यों के मार्गदर्शन के माध्यम से सुदृढ़ किया जा सकता है।
3. आय के एकल स्रोत पर अत्यधिक निर्भरता:
बाज़ार की अस्थिरता से सुरक्षा के लिए विविधीकरण अत्यावश्यक है। परिवारों को शेयर, रियल एस्टेट, प्राइवेट इक्विटी और नकदी-प्रवाह वाले व्यवसायों सहित विभिन्न परिसंपत्तियों में निवेश करना चाहिए। यह विविधीकरण रणनीति न केवल जोखिम को कम करती है, बल्कि दीर्घकालिक वृद्धि की संभावना भी बढ़ाती है।
4. उचित संपदा नियोजन का अभाव:
उचित संपदा नियोजन के बिना, परिवारों को करों, कानूनी शुल्कों और कुप्रबंधन के कारण संपत्ति गँवाने का जोखिम रहता है। ट्रस्ट स्थापित करने के अतिरिक्त, परिवारों को अनुभवी संपदा नियोजकों के साथ मिलकर वसीयत, कर रणनीतियाँ और परिसंपत्ति संरक्षण उपाय सम्मिलित करने वाली संपूर्ण योजनाएँ तैयार करनी चाहिए।
5. पारिवारिक गतिशीलता के प्रभाव की उपेक्षा:
संपत्ति प्रायः विद्यमान पारिवारिक गतिशीलता को, अच्छे या बुरे रूप में, और बढ़ा देती है। परिवारों को संभावित विवादों का समाधान करना चाहिए, स्पष्ट संवाद-पद्धतियाँ स्थापित करनी चाहिए और विवाद समाधान की व्यवस्थाएँ बनानी चाहिए। पारिवारिक बोर्ड या परिषद विवादों में मध्यस्थता करने और यह सुनिश्चित करने में सहायक हो सकती है कि निर्णय परिवार के सामूहिक लक्ष्यों को प्रतिबिंबित करें।
संपत्ति निर्माताओं की मानसिकता: धैर्य, दृढ़ता और दीर्घकालिक दृष्टि
संपत्ति के निर्माण और उसे बनाए रखने के लिए दीर्घकालिक दृष्टिकोण और निवेशों को उनकी परिणति तक बनाए रखने का धैर्य आवश्यक है। रॉकफ़ेलर और रॉथशिल्ड सहित अनेक सर्वाधिक धनी परिवारों को अपनी संपदा अर्जित करने में दशकों लगे। उन्होंने अनुशासन और तात्कालिक संतुष्टि को टालने की तत्परता के साथ संपत्ति सृजन को अपनाया। पीढ़ीगत संपत्ति का निर्माण करने के इच्छुक परिवारों को सुदृढ़ता, निरंतर सीखने और बदलती आर्थिक परिस्थितियों के अनुरूप ढलने की क्षमता पर केंद्रित मानसिकता विकसित करनी चाहिए।
वेल्थ बिल्डर्स की प्रमुख विशेषताएँ:
- धैर्य: यह स्वीकार करें कि वास्तविक संपत्ति-निर्माण में समय लगता है। परिवारों को त्वरित लाभ के बजाय टिकाऊ वृद्धि पर ध्यान देना चाहिए, यह समझते हुए कि पीढ़ियों तक संरक्षित संपत्ति के लिए सावधानीपूर्वक प्रबंधन आवश्यक है।
- दृष्टि: सफल संपत्ति निर्माताओं की अपनी विरासत के लिए एक स्पष्ट दृष्टि होती है। इस दृष्टि में केवल वित्तीय लक्ष्य ही नहीं, बल्कि वे मूल्य, परंपराएँ और प्रभाव भी शामिल हैं जिन्हें वे पीछे छोड़ना चाहते हैं।
- दृढ़ता: संपत्ति निर्माण के लिए असफलताओं से उबरना, बाज़ार के उतार-चढ़ाव को सहना और बदलती परिस्थितियों के अनुरूप ढलना आवश्यक है। दृढ़ता यह सुनिश्चित करती है कि परिवार चुनौतियों का सामना करने पर भी अपने दीर्घकालिक लक्ष्यों के प्रति प्रतिबद्ध रहें।
पीढ़ीगत संपदा के स्तंभ: क्रियान्वयन के व्यावहारिक चरण
एक टिकाऊ पारिवारिक विरासत के निर्माण हेतु, परिवारों को पीढ़ीगत संपदा के सृजन और संरक्षण के लिए कई ठोस कदम उठाने चाहिए। यहाँ कुछ व्यावहारिक कार्यों पर अधिक गहराई से दृष्टि डाली गई है:
1. संपूर्ण संपत्ति प्रबंधन योजना तैयार करें
- परिसंपत्ति आवंटन: जोखिम को संतुलित करने और संभावित प्रतिफल को अधिकतम करने के लिए विभिन्न परिसंपत्ति वर्गों में निवेश का विविधीकरण करें। इसमें रियल एस्टेट, इक्विटी, निजी व्यवसाय और स्थिर-आय साधन सम्मिलित हो सकते हैं। एक विविधीकृत पोर्टफोलियो परिवार को आर्थिक मंदी का सामना करने और विकास के अवसरों का लाभ उठाने में सहायता करता है।
- नकदी प्रवाह प्रबंधन: परिवारों को निरंतर खर्चों, करों और नए निवेशों के लिए चलनिधि सुनिश्चित करने हेतु अपने नकदी प्रवाह का सावधानीपूर्वक प्रबंधन करना चाहिए। इसमें नकद आरक्षित निधि बनाए रखना अथवा आय अर्जित करने वाली परिसंपत्तियों, जैसे किराये की संपत्तियों या लाभांश देने वाले शेयरों, में निवेश करना शामिल हो सकता है।
- कर रणनीति: दान, न्यास तथा, जहाँ कानूनन उपयुक्त हो, ऑफ़शोर खातों जैसी रणनीतियों के माध्यम से कर देयता को न्यूनतम करने के लिए कर पेशेवरों के साथ कार्य करें। सुसंरचित कर रणनीति परिवार की संपत्ति को संरक्षित रखने की क्षमता को उल्लेखनीय रूप से बढ़ा सकती है।
2. शासन संरचनाएँ स्थापित करें
- पारिवारिक संविधान: पारिवारिक संविधान परिवार के मूल्यों, ध्येय और शासन सिद्धांतों को औपचारिक रूप देता है। यह दस्तावेज़ निर्णय-प्रक्रिया के लिए मार्गदर्शक ढाँचे का कार्य करता है, जिसमें यह निर्धारित होता है कि पारिवारिक बैंक तक किसकी पहुँच होगी, निधियों का वितरण कैसे होगा, और परिवार के सदस्य किन शर्तों पर संसाधनों का उपयोग कर सकते हैं।
- पारिवारिक बोर्ड या परिषद: पारिवारिक बोर्ड परिवार की संपत्ति के प्रबंधन की निगरानी के लिए उत्तरदायी होता है। इस समूह में परिवार के सदस्य और विश्वसनीय सलाहकार हो सकते हैं, और यह निवेश, धर्मार्थ गतिविधियों तथा अन्य महत्वपूर्ण विषयों पर निर्णय लेता है। शासन निकाय का होना परिवार में पारदर्शिता, जवाबदेही और एकता को बढ़ावा देता है।
- परस्पर व्यवहार के नियम: पारिवारिक बैंक और परिवार के सदस्यों के पारस्परिक व्यवहार के नियम निर्धारित करें। इनमें विवाद समाधान, आचार संहिताएँ और निर्णय-प्रक्रिया संबंधी प्रोटोकॉल के दिशानिर्देश शामिल हो सकते हैं। स्पष्ट नियम गलतफ़हमियों को कम करने और ऐसे विवादों को रोकने में सहायक होते हैं जो पारिवारिक सौहार्द और संपत्ति को क्षति पहुँचा सकते हैं।
3. उत्तराधिकार योजना तैयार करें
- मार्गदर्शन एवं प्रशिक्षण: उत्तराधिकारियों को नेतृत्वकारी भूमिकाएँ संभालने के लिए तैयार करें, इसके लिए मार्गदर्शन कार्यक्रमों, पारिवारिक व्यवसायों में इंटर्नशिप या व्यावसायिक विकास पाठ्यक्रमों का सहारा लें। भावी पीढ़ियों को नेतृत्व के लिए आवश्यक कौशल से सुसज्जित करके परिवार उत्तरदायित्वों का सुगम हस्तांतरण सुनिश्चित कर सकते हैं।
- उत्तरदायित्वों का क्रमिक हस्तांतरण: संपत्ति और उत्तरदायित्वों को एक साथ सौंपने के बजाय चरणबद्ध दृष्टिकोण पर विचार करें। उदाहरण के लिए, युवा पारिवारिक सदस्य पहले फ़ैमिली बैंक या व्यवसाय में छोटी भूमिकाएँ निभा सकते हैं और समय के साथ क्रमशः अधिक उत्तरदायित्व ग्रहण कर सकते हैं। यह दृष्टिकोण उन्हें आत्मविश्वास और दक्षता विकसित करने में सहायता करता है।
- नेतृत्व के लिए स्पष्ट मानदंड: जो पारिवारिक सदस्य नेतृत्वकारी भूमिकाएँ संभालना चाहते हैं, उनके लिए अपेक्षित योग्यताएँ और अपेक्षाएँ निर्धारित करें। इन मानदंडों में शैक्षिक उपलब्धियाँ, व्यावसायिक अनुभव और परिवार के मूल्यों के प्रति प्रदर्शित प्रतिबद्धता शामिल हो सकती हैं। स्पष्ट मानक निर्धारित करके परिवार योग्यता-आधारित नेतृत्व को बढ़ावा दे सकते हैं और अधिकार-भावना को हतोत्साहित कर सकते हैं।
4. शिक्षा एवं प्रशिक्षण कार्यक्रम लागू करें
- वित्तीय साक्षरता: बजट निर्माण, निवेश और संपदा नियोजन जैसे विषयों पर निरंतर शिक्षा उपलब्ध कराएँ। इसमें नियमित कार्यशालाएँ, वित्तीय सलाहकारों तक पहुँच, अथवा औपचारिक पाठ्यक्रम भी सम्मिलित हो सकते हैं। वित्तीय साक्षरता यह सुनिश्चित करने का आधार है कि प्रत्येक पीढ़ी संपत्ति का प्रबंधन करना और उसे बढ़ाना जानती हो।
- मूल्य और परोपकार: परिवार के सदस्यों को मूल्यों, परोपकार और समाज को लौटाने के महत्व के बारे में शिक्षित करें। उन्हें धर्मार्थ पहलों में शामिल करके, परिवार उत्तरदायित्व की भावना विकसित कर सकते हैं और उदारता की विरासत को प्रोत्साहित कर सकते हैं।
- व्यक्तिगत विकास: नेतृत्व, संवाद और भावनात्मक बुद्धिमत्ता जैसे क्षेत्रों में प्रशिक्षण के माध्यम से व्यक्तिगत विकास को प्रोत्साहित करें। ये कौशल न केवल संपत्ति के प्रबंधन के लिए, बल्कि परिवार के भीतर स्वस्थ संबंधों और प्रभावी निर्णय-प्रक्रिया को बढ़ावा देने के लिए भी मूल्यवान हैं।
पीढ़ियों तक संपत्ति का संरक्षण: अनुकूलनशीलता और नवाचार की भूमिका
निरंतर बदलती दुनिया में संपत्ति को बनाए रखने के लिए अनुकूलनशीलता निर्णायक है। जो परिवार पीढ़ी-दर-पीढ़ी अपनी संपत्ति का सफलतापूर्वक संरक्षण करते हैं, वे नवाचार के प्रति खुले रहते हैं और नई प्रवृत्तियों एवं चुनौतियों का सक्रिय रूप से सामना करते हैं।
1. नवाचार और उभरते बाज़ारों में निवेश करें
- वेंचर कैपिटल और प्राइवेट इक्विटी: पर्याप्त परिसंपत्तियों वाले परिवार अपने पोर्टफ़ोलियो का एक अंश वेंचर कैपिटल या प्राइवेट इक्विटी निवेशों में आबंटित करने पर विचार कर सकते हैं। ये निवेश प्रौद्योगिकी, स्वास्थ्य सेवा और नवीकरणीय ऊर्जा जैसे उच्च-वृद्धि वाले उद्योगों तक पहुँच प्रदान कर सकते हैं।
- रियल एस्टेट विकास: रियल एस्टेट एक स्थिर और मूल्य-वृद्धि वाला परिसंपत्ति वर्ग हो सकता है। परिवार आवासीय, वाणिज्यिक या औद्योगिक संपत्तियों में निवेश कर सकते हैं, अथवा ऐसी विकास परियोजनाओं में भाग ले सकते हैं जो उनके मूल्यों और दीर्घकालिक लक्ष्यों के अनुरूप हों।
- वैश्विक बाज़ार: अंतरराष्ट्रीय बाज़ारों में निवेश विविधीकरण तथा बढ़ती अर्थव्यवस्थाओं में भागीदारी का अवसर प्रदान करता है। परिवार उभरते बाज़ारों अथवा उन व्यवसायों में निवेश पर विचार कर सकते हैं जो संधारणीयता और डिजिटल रूपांतरण जैसी वैश्विक प्रवृत्तियों के अनुरूप हों।
2. प्रौद्योगिकी और डिजिटल परिसंपत्तियों को अपनाएँ
- डिजिटल परिसंपत्तियाँ: क्रिप्टोकरेंसी और ब्लॉकचेन प्रौद्योगिकियों ने नई परिसंपत्ति श्रेणियाँ प्रस्तुत की हैं। इनके साथ जोखिम जुड़े हैं, फिर भी कुछ परिवार अपने पोर्टफोलियो में विविधता लाने के उपाय के रूप में इन विकल्पों पर विचार करने लगे हैं। ब्लॉकचेन प्रौद्योगिकी के विकसित होते रहने के साथ डिजिटल परिसंपत्तियाँ दीर्घकालिक वृद्धि की संभावना प्रदान कर सकती हैं।
- वित्तीय प्रौद्योगिकी (FinTech): रोबो-एडवाइज़र और डिजिटल भुगतान प्रणालियों जैसे FinTech नवाचार संपत्ति के प्रबंधन के लिए नए साधन प्रदान करते हैं। परिवार इन प्रौद्योगिकियों का उपयोग कर दक्षता बढ़ा सकते हैं, लागत घटा सकते हैं और संपत्ति प्रबंधन में पारदर्शिता को सुदृढ़ कर सकते हैं।
- कृत्रिम बुद्धिमत्ता एवं स्वचालन: कृत्रिम बुद्धिमत्ता निवेश के अवसरों, आर्थिक प्रवृत्तियों और जोखिम प्रबंधन के संबंध में उन्नत अंतर्दृष्टि प्रदान कर सकती है। परिवार अपने पोर्टफ़ोलियो को अनुकूलित करने के लिए AI-संचालित उपकरणों का उपयोग कर सकते हैं और ऐसे डेटा-आधारित निर्णय ले सकते हैं जो प्रतिफल बढ़ाएँ तथा जोखिम घटाएँ।
3. सामाजिक उत्तरदायित्व की विरासत का निर्माण करें
- इम्पैक्ट इन्वेस्टिंग: परिवार तेज़ी से इम्पैक्ट इन्वेस्टिंग पर ध्यान केंद्रित कर रहे हैं, जिसमें वे ऐसी कंपनियों या परियोजनाओं में निवेश करते हैं जो वित्तीय प्रतिफल के साथ-साथ सामाजिक या पर्यावरणीय लाभ भी उत्पन्न करती हैं। यह दृष्टिकोण वित्तीय लक्ष्यों को परिवार के मूल्यों के अनुरूप बनाता है, उद्देश्य-बोध को सुदृढ़ करता है और एक सकारात्मक विरासत में योगदान देता है।
- पर्यावरणीय, सामाजिक और शासन (ESG) मानदंड: ESG निवेश एक प्रमुख प्रवृत्ति बन गया है, क्योंकि निवेशक सतत और नैतिक प्रथाओं वाली कंपनियों का समर्थन करना चाहते हैं। अपनी निवेश रणनीतियों में ESG मानदंडों को सम्मिलित करके परिवार अपनी संपत्ति की रक्षा करते हुए उन उद्देश्यों का समर्थन कर सकते हैं जो उनके लिए महत्वपूर्ण हैं।
- परोपकारी फ़ाउंडेशन: कुछ परिवार अपनी दान-संबंधी गतिविधियों के प्रबंधन हेतु फ़ाउंडेशन स्थापित करते हैं। ये फ़ाउंडेशन न केवल समाज को लौटाने का एक सुव्यवस्थित माध्यम प्रदान करते हैं, बल्कि परिवार के सदस्यों के लिए उन पहलों पर परस्पर सहयोग का मंच भी बनते हैं जो उनके साझा मूल्यों को प्रतिबिंबित करती हैं।
सुदृढ़ पारिवारिक संबंध बनाए रखना: एकजुट पारिवारिक संस्कृति का निर्माण
संपत्ति का संरक्षण केवल वित्तीय रणनीतियों पर ही नहीं, बल्कि सुदृढ़ पारिवारिक संबंधों पर भी निर्भर करता है। घनिष्ठ पारिवारिक संबंध बनाए रखने से एकता को बढ़ावा मिलता है, विवाद कम होते हैं और परिवार के साझा उद्देश्य को बल मिलता है। पारिवारिक बंधनों को मज़बूत करने की रणनीतियाँ इस प्रकार हैं:
1. नियमित पारिवारिक सम्मेलन एवं शिविर
- वार्षिक रिट्रीट: वार्षिक पारिवारिक रिट्रीट का आयोजन परिवार के सदस्यों को पुनः जुड़ने, पारिवारिक व्यवसाय संबंधी विषयों पर चर्चा करने और साझा मूल्यों को सुदृढ़ करने का अवसर प्रदान करता है। इन रिट्रीट में कार्यशालाएँ, रणनीति सत्र और आपसी जुड़ाव को बढ़ावा देने वाली गतिविधियाँ शामिल हो सकती हैं।
- उपलब्धियों का उत्सव: विवाह की वर्षगांठ, स्नातक समारोह और जन्मदिन जैसे पारिवारिक पड़ावों को ऐसे आयोजनों के साथ मनाएँ जो परिवार के सदस्यों को एक साथ लाएँ। उपलब्धियों और विशेष क्षणों का उत्सव निरंतरता और साझा पहचान की भावना को सुदृढ़ करता है।
2. खुले संवाद को प्रोत्साहित करना
- पारिवारिक बैठकें: नियमित पारिवारिक बैठकें, चाहे मासिक हों या त्रैमासिक, परिवार के वित्त, शासन-व्यवस्था और भावी लक्ष्यों के बारे में खुले संवाद का अवसर देती हैं। ये बैठकें चिंताओं पर चर्चा करने, मतभेदों के समाधान और सामूहिक निर्णय लेने का मंच प्रदान करती हैं।
- विवाद समाधान तंत्र: परिवार के भीतर विवादों के निपटारे और समाधान के लिए प्रक्रियाएँ स्थापित करें। इनमें मध्यस्थता, मतदान, या पारिवारिक बोर्ड द्वारा पंचनिर्णय शामिल हो सकते हैं। सक्रिय विवाद समाधान सौहार्द को बढ़ावा देता है और मतभेदों को बढ़ने से रोकता है।
3. पारस्परिक सहयोग की संस्कृति का निर्माण
- मार्गदर्शन: परिवार के वरिष्ठ सदस्य युवा सदस्यों का मार्गदर्शन कर सकते हैं और उन्हें ज्ञान एवं अनुभव हस्तांतरित कर सकते हैं। मार्गदर्शन पारिवारिक संबंधों को सुदृढ़ करता है, दिशा प्रदान करता है और अगली पीढ़ी को नेतृत्वकारी भूमिकाओं के लिए तैयार करता है।
- साझा गतिविधियाँ और परंपराएँ: ऐसी पारिवारिक परंपराएँ स्थापित करें जो परिवार के मूल्यों को सुदृढ़ करें और अपनत्व की भावना प्रदान करें। इनमें सामुदायिक सेवा परियोजनाएँ, पारिवारिक खेल आयोजन या वार्षिक अवकाश यात्राएँ शामिल हो सकती हैं। परंपराएँ एक सशक्त पारिवारिक संस्कृति के निर्माण में सहायक होती हैं जो व्यक्तिगत मतभेदों से ऊपर उठती है।
पीढ़ीगत संपत्ति का निर्माण केवल एक वित्तीय प्रयास नहीं है; यह एक ऐसी विरासत रचने के विषय में है जो आपके मूल्यों को प्रतिबिंबित करे, आपके परिवार को सहारा दे और संसार पर सकारात्मक प्रभाव डाले। CASH के साथ-साथ KASH को प्राथमिकता देकर, सुदृढ़ शासन संरचनाएँ स्थापित करके, अनुकूलनशीलता को अपनाकर और परिवार के सुदृढ़ संबंधों को बढ़ावा देकर, आप स्थायी विरासत की नींव रख सकते हैं। यहाँ रेखांकित सिद्धांत संपत्ति के संरक्षण, विवेक के संवर्धन और यह सुनिश्चित करने का मार्ग प्रशस्त करते हैं कि आपके परिवार की विरासत आने वाली पीढ़ियों तक बनी रहे।
अंततः, पीढ़ीगत संपत्ति केवल धन से कहीं अधिक है। यह उन जीवनों के बारे में है जिन्हें आप स्पर्श करते हैं, उन मूल्यों के बारे में जो आप आगे सौंपते हैं और उस सकारात्मक परिवर्तन के बारे में जिसे आप प्रेरित करते हैं। अपनी विरासत के निर्माण और संरक्षण की दिशा में कदम उठाते समय यह स्मरण रखें कि उद्देश्य और न्यासिता से निर्देशित संपत्ति में न केवल आपके परिवार के भविष्य को, बल्कि समग्र विश्व को आकार देने की क्षमता होती है।
गोपनीयता, गुमनामी नहीं
ग्राहक गोपनीयता बैंक का एक मूल दायित्व है। IFB ने कोमोरोस बैंकिंग कानून (Loi n° 13-003/AU, 12 जून 2013, अनुच्छेद 16, 17 और 31) के व्यावसायिक गोपनीयता संबंधी प्रावधानों को अपने नियामक, Anjouan Offshore Finance Authority (AOFA) की अपेक्षाओं के अतिरिक्त, अपने स्वयं के बाध्यकारी मानक के रूप में अपनाया है। इस स्वैच्छिक अंगीकरण का अर्थ यह नहीं है कि Banque Centrale des Comores द्वारा लाइसेंस प्रदान किया गया है या पर्यवेक्षण किया जाता है।
गोपनीयता ग्राहक की जानकारी को अनधिकृत तृतीय पक्षों से सुरक्षित रखती है। इसका अर्थ कभी भी अनामिकता नहीं है:
- ज्ञात ग्राहक: प्रत्येक खाता ग्राहक के वास्तविक नाम से खोला और जाँचा जाता है, तथा प्रत्येक अंतिम लाभार्थी स्वामी की पहचान की जाती है और उसका सत्यापन किया जाता है।
- क्रमांकित पदनाम: जहाँ आंतरिक पत्राचार में किसी खाते को नाम के स्थान पर संख्या से दर्शाया जाता है, वहाँ भी बैंक को खाताधारक की पहचान सदैव ज्ञात रहती है और वह उसे अभिलिखित करता है।
- नामित (नॉमिनी) संरचनाएँ: नामित निदेशकों या शेयरधारकों वाली कंपनियों को केवल तभी स्वीकार किया जाता है जब लाभार्थी स्वामियों का पूर्ण प्रकटीकरण बैंक के समक्ष किया गया हो।
- विधिसम्मत प्रकटीकरण: जहाँ कानून द्वारा अपेक्षित हो, वहाँ जानकारी का प्रकटीकरण किया जाता है – विनियामक को, न्यायालयों और विधि-प्रवर्तन प्राधिकारियों को, धनशोधन-निरोधक और प्रतिबंध नियमों के अंतर्गत तथा लागू कर-रिपोर्टिंग दायित्वों के अंतर्गत। कॉरेस्पोंडेंट बैंक अनधिकृत तृतीय पक्ष नहीं हैं।
- सुरक्षित संचालन: एन्क्रिप्टेड संचार, आवश्यकता-आधारित पहुँच और कर्मचारियों तथा सेवा प्रदाताओं द्वारा गोपनीयता संबंधी वचनबद्धताएँ ग्राहक डेटा की सुरक्षा करती हैं।
विवरण हमारी ग्राहक गोपनीयता नीति में दिए गए हैं।
IFB उच्च निवल संपत्ति वाले व्यक्तियों (HNWI) के लिए, जो ट्रस्ट, होल्डिंग, बीमा, फैमिली ऑफिस और फैमिली फाउंडेशन को समाहित करने वाले बहुआयामी दृष्टिकोण से अपनी संपत्ति को सुदृढ़ करना चाहते हैं, एक आदर्श केंद्र के रूप में स्थित है। HNWI के सम्मुख आने वाली विशिष्ट चुनौतियों और उद्देश्यों को समझते हुए, IFB अत्यंत सावधानीपूर्वक ऐसे समाधान तैयार करता है जो बेजोड़ परिष्कार और रणनीतिक दूरदर्शिता के साथ संपत्ति का संरक्षण, संवर्धन और पीढ़ियों के बीच हस्तांतरण करने के लिए डिज़ाइन किए गए हैं।
IFB में हम समझते हैं कि संपत्ति के संरक्षण और संवर्धन के लिए एक सटीक एवं समग्र दृष्टिकोण आवश्यक है। वैश्विक वित्त, कानूनी संरचनाओं और कर प्रणालियों की जटिलताओं में हमारी विशेषज्ञता हमें संपत्ति प्रबंधन में आपका आदर्श भागीदार बनाती है। IFB केवल सेवा प्रदाता नहीं है; हम एक ऐसी विरासत के निर्माण में आपके भागीदार हैं जो समय की सीमाओं से परे जाती है और यह सुनिश्चित करती है कि आपकी संपत्ति न केवल आपके भविष्य की, बल्कि आपके बाद आने वालों के भविष्य की भी सेवा करे
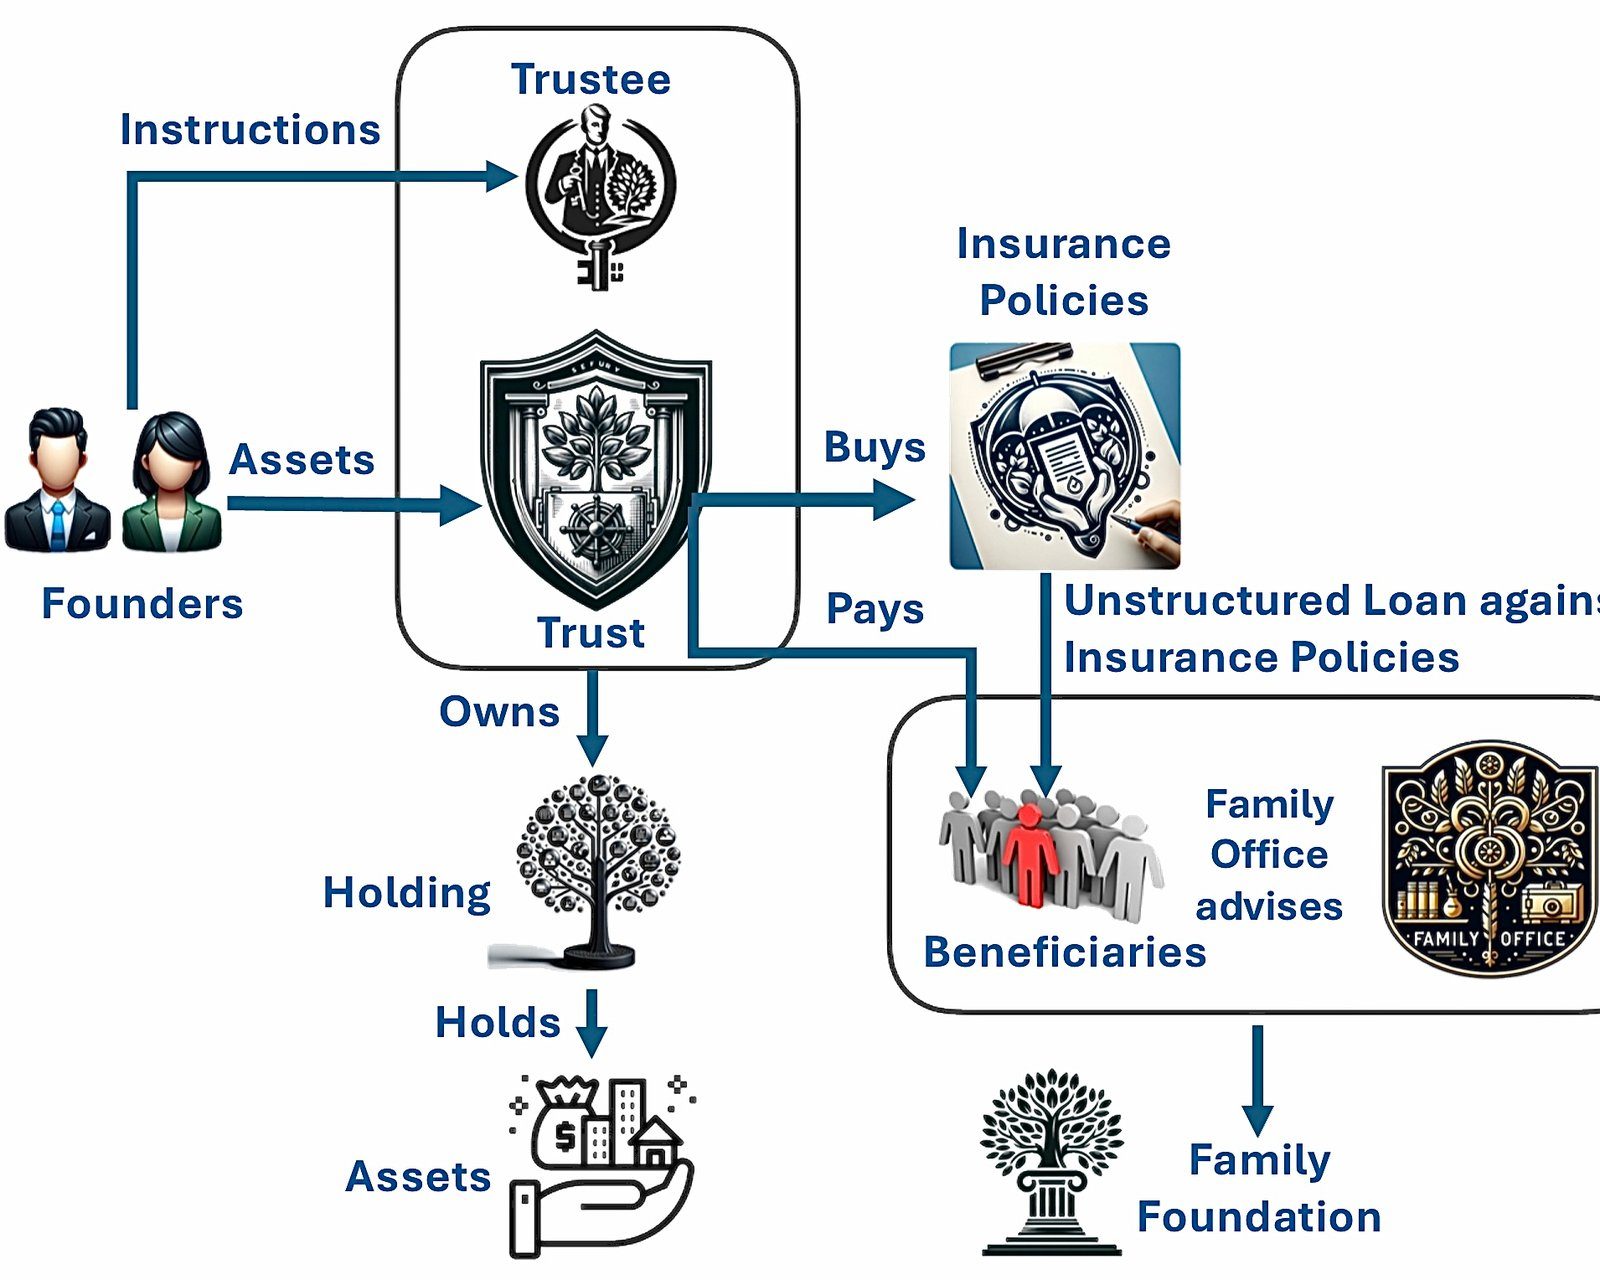
ट्रस्ट, होल्डिंग और बीमा
ट्रस्ट, होल्डिंग और बीमा हमारी संपत्ति संरक्षण रणनीतियों के मूल में हैं, जो परिसंपत्ति सुरक्षा, कर-दक्षता और उत्तराधिकार नियोजन के लिए माध्यम प्रदान करते हैं। अंतरराष्ट्रीय कानूनी ढांचे का उपयोग करते हुए IFB यह सुनिश्चित करता है कि आपकी संपत्ति अस्थिरता और अनिश्चितता से सुरक्षित रहे तथा वृद्धि और स्थायित्व, दोनों के लिए अनुकूलित हो।
फ़ैमिली ऑफ़िस
फैमिली ऑफिस पूर्ण एवं अनुकूलित संपत्ति प्रबंधन सेवाएँ प्रदान करने की हमारी प्रतिबद्धता के प्रतीक हैं। IFB के फैमिली ऑफिस संपत्ति प्रबंधन के सभी पहलुओं को समाहित करने के लिए संरचित हैं, जिनमें निवेश रणनीति, परोपकार, शासन-व्यवस्था और शिक्षा सम्मिलित हैं, ताकि आपके परिवार के संपत्ति संबंधी उद्देश्य सटीकता और सुसंगति के साथ प्राप्त हों।
पारिवारिक फ़ाउंडेशन
IFB पारिवारिक फ़ाउंडेशनों की सुविधा इस रूप में प्रदान करता है कि संपत्ति को परोपकारी प्रयासों की ओर निर्देशित किया जा सके, जिससे ऐसा स्थायी प्रभाव उत्पन्न हो जो आपके परिवार के मूल्यों से मेल खाता हो। रणनीतिक परोपकार के माध्यम से हम उच्च निवल मूल्य वाले व्यक्तियों (HNWI) को ऐसी धर्मार्थ विरासत स्थापित करने में सहायता करते हैं, जो दीर्घकालिक वित्तीय उद्देश्यों के अनुरूप रहते हुए सामाजिक हित को बढ़ावा देती है।
परिसंपत्ति प्रबंधन
Beaufort प्रतिभूतिकरण होल्डिंग में हम परिसंपत्ति प्रबंधन सेवाओं का एक पूर्ण समूह प्रदान करते हैं, जो ऐसे विवेकशील ग्राहकों की आवश्यकताओं के अनुरूप तैयार किया गया है जो प्रदर्शन और सुरक्षा, दोनों चाहते हैं। हमारा दृष्टिकोण वित्तीय बाज़ारों की गहन समझ को वैयक्तिकृत, ग्राहक-केंद्रित पद्धति के साथ जोड़ता है, ताकि आप अपनी वित्तीय आकांक्षाएँ प्राप्त कर सकें।
अपने वित्तीय उद्देश्यों और जोखिम सहनशीलता से हमें अवगत कराने के लिए कृपया हमारी निवेश प्रश्नावली भरें। यदि आप अपनी विशेष आवश्यकताओं पर हमसे चर्चा करना चाहते हैं, तो कृपया हमारे निदेशक Bichara Kaba से संपर्क करें।



अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।