संपत्ति प्रबंधन
संपदा संरक्षण
ऑफशोर बैंकिंग और परिसंपत्ति संरक्षण
क्या कारगर है, और क्या नहीं
दृश्यमान संपत्ति दावों को आकर्षित करती है। चिकित्सकों, डेवलपरों, संस्थापकों और वरिष्ठ अधिकारियों को मुकदमे और परिसंपत्तियाँ फ़्रीज़ करने या स्वदेश वापस लाने के न्यायालयीन आदेश का सामना करना पड़ सकता है।
केवल ऑफशोर बैंक खाता अपने आप में संरक्षण नहीं है। न्यायालय खाताधारक को धन वापस लाने का आदेश दे सकता है और ऐसा न करने पर उसे अवमानना का दोषी ठहरा सकता है।
संरक्षण ऐसी संरचना से प्राप्त होता है जो किसी दावे के उत्पन्न होने से पहले स्थापित की गई हो, जिसमें किसी अन्य क्षेत्राधिकार में एक स्वतंत्र न्यासी परिसंपत्तियाँ धारण करता हो और जिसकी कर के लिए पूर्ण घोषणा की गई हो। इस प्रकार निर्मित होने पर यह विधिसम्मत है। यदि इसे जल्दबाज़ी में, दावे की आशंका उत्पन्न होने के बाद बनाया जाए, तो यह कपटपूर्ण अंतरण है और न्यायालय की अवमानना की कार्यवाही को आमंत्रित करता है।
सबसे प्रसिद्ध संयोजन कुक आइलैंड्स ट्रस्ट, उसके अधीन एक LLC और सावधानीपूर्वक चुने गए क्षेत्राधिकार में एक बैंक खाता है। आगे प्रत्येक स्तर की भूमिका को उन मामलों के साथ प्रस्तुत किया गया है जो उसकी सीमाएँ दर्शाते हैं।
कुक आइलैंड्स ट्रस्ट
कुक आइलैंड्स का अंतर्राष्ट्रीय न्यास अधिनियम 1984 विदेशी लेनदारों के लिए अंतर्राष्ट्रीय न्यास तक पहुँचना कठिन बनाता है:
- ट्रस्ट के विरुद्ध विदेशी निर्णयों को लागू नहीं किया जाता; लेनदार को कुक आइलैंड्स उच्च न्यायालय के समक्ष पुनः वाद दायर करना होगा।
- लेनदार को युक्तिसंगत संदेह से परे यह सिद्ध करना होगा कि न्यासकर्ता (सेटलर) का मूल आशय उस लेनदार के साथ धोखाधड़ी करना था।
- अल्प समय-सीमाएँ लागू होती हैं: लेनदार के वाद-कारण उत्पन्न होने के दो वर्ष से अधिक समय बाद किया गया अंतरण कपटपूर्ण नहीं माना जाता, और दावे एक से दो वर्ष के भीतर प्रस्तुत किए जाने चाहिए।
मामला: FTC v. Affordable Media, 179 F.3d 1228 (9th Cir. 1999)
न्यास-व्यवस्थापकों ने निवेशकों का धन कुक द्वीप समूह के एक ट्रस्ट में स्थानांतरित कर दिया था। अमेरिकी न्यायालय ने उसे वापस लाने का आदेश दिया; ट्रस्टी ने इनकार कर दिया। नवम सर्किट न्यायालय ने न्यास-व्यवस्थापकों के विरुद्ध दीवानी अवमानना को बरकरार रखा, और उन्हें कारावास भुगतना पड़ा: उनके द्वारा स्वयं उत्पन्न की गई अक्षमता कोई बचाव नहीं थी। धनराशि कुक द्वीप समूह में ही रही, और मामला समझौते के साथ समाप्त हुआ।
इस प्रकरण की सीख दोनों ओर लागू होती है। ट्रस्ट टिका रहा; जिन लोगों ने दावा उत्पन्न होने के बाद उसे वित्तपोषित किया, उन्हें कारावास हुआ।
ट्रस्ट के नीचे स्थित LLC
ट्रस्ट के स्वामित्व वाली एक सीमित देयता कंपनी खातों और पोर्टफ़ोलियो जैसी परिचालन परिसंपत्तियाँ धारण करती है। सामान्य समय में ग्राहक LLC का प्रबंधन करता है। दावा उत्पन्न होने पर न्यासी उसके स्थान पर प्रबंधक का दायित्व सँभालता है, जिससे ग्राहक के पास परिसंपत्तियों को अंतरित करने का अधिकार नहीं रह जाता।
अमेरिकी न्यायालय इस परिवर्तन की कड़ी जाँच करते हैं। जहाँ सेटलर ने नियंत्रण बनाए रखा, या दावा सामने आने के बाद ही उसे सौंपा, वहाँ वे उसे अब भी अनुपालन करने में सक्षम मानते हैं और उसे न्यायालय की अवमानना का दोषी ठहराते हैं, जैसा कि In re Lawrence (Bankr. S.D. Fla.) में हुआ। अतः यह संरचना तभी कारगर होती है जब किसी भी विवाद से बहुत पहले नियंत्रण वास्तव में स्वतंत्र हाथों में हो।
बैंक खाता
तीसरी परत बैंक खाता है। क्षेत्राधिकार तीन कारणों से महत्त्वपूर्ण है:
- क्या किसी विदेशी धन-संबंधी निर्णय को लागू करने से पहले स्थानीय स्तर पर नई कार्यवाही आवश्यक है।
- क्या बैंकिंग गोपनीयता कानून द्वारा संरक्षित है, जबकि कर रिपोर्टिंग लागू रहती है।
- इसके बैंकों का पर्यवेक्षण कितना सुदृढ़ है।
बैंकिंग क्षेत्राधिकारों की तुलना
स्विट्ज़रलैंड। बैंकिंग गोपनीयता को आपराधिक कानून (बैंकिंग अधिनियम का अनुच्छेद 47) के अंतर्गत संरक्षण प्राप्त है। विदेशी निर्णयों को, उसकी शर्तें पूरी होने पर, अंतर्राष्ट्रीय निजी कानून अधिनियम (अनुच्छेद 25 आदि) के अंतर्गत मान्यता दी जाती है; लेनदार को मामले के गुण-दोष पर पुनः वाद नहीं चलाना पड़ता, किंतु उसे मान्यता की कार्यवाही प्रारंभ करनी होती है।
लिकटेंस्टीन। विदेशी निर्णयों का प्रवर्तन केवल तभी किया जाता है जब कोई संधि या पारस्परिकता उसका प्रावधान करती हो, जो अमेरिकी धन-संबंधी निर्णयों के मामले में नहीं है; लेनदार को लिकटेंस्टीन में नए सिरे से वाद दायर करना होता है।
दुबई (DIFC)। DIFC न्यायालय DIFC के अपने कॉमन-लॉ-आधारित कानून लागू करते हैं। किसी विदेशी निर्णय को वहाँ प्रवर्तित करने से पूर्व उसे DIFC न्यायालयों के समक्ष प्रस्तुत करना आवश्यक है।
सिंगापुर। अमेरिकी निर्णय विदेशी निर्णयों के पारस्परिक प्रवर्तन अधिनियम (Reciprocal Enforcement of Foreign Judgments Act) की परिधि से बाहर हैं और उन्हें कॉमन लॉ के अंतर्गत नए वाद द्वारा लागू कराना होता है। अनिवासी के रूप में खाता खोलना कठिन है।
कोमोरोस। बैंक का गृह क्षेत्राधिकार; अंजुआन में स्थित ऑफशोर बैंक AOFA द्वारा लाइसेंस प्राप्त एवं पर्यवेक्षित हैं।
सारांश
- कुक आइलैंड्स ट्रस्ट वैधानिक समय-सीमाओं के भीतर परिसंपत्तियों को विदेशी न्यायिक निर्णयों से संरक्षण प्रदान करता है।
- LLC दैनिक कार्यों में लचीलापन प्रदान करती है, बशर्ते नियंत्रण समय रहते स्वतंत्र हाथों में चला जाए।
- बैंक का क्षेत्राधिकार तय करता है कि खाते तक पहुँचने से पहले लेनदार को कितना कार्य करना पड़ता है।
- इनमें से कुछ भी दावे के बाद स्थापित की गई संरचना की रक्षा नहीं करता, और न ही उस ग्राहक की जो नियंत्रण बनाए रखता है।
क्या यह विधिसम्मत है?
हाँ, यदि इसे किसी दावे से पहले, वैध कारणों से और पूर्ण घोषणा के साथ स्थापित किया गया हो। ऑफशोर का अर्थ कर-मुक्त होना नहीं है। अमेरिकी व्यक्ति FBAR और फ़ॉर्म 8938 दाखिल करते हैं; प्रत्येक ग्राहक स्वच्छ लेखा-बही रखता है, लाइसेंस प्राप्त ट्रस्टियों और अधिवक्ताओं का उपयोग करता है, और कर प्राधिकरणों से कुछ भी नहीं छिपाता। यह संरचना दीवानी दावों से सुरक्षा प्रदान करती है, कर प्राधिकरण से नहीं।
आप अभी क्या कर सकते हैं
- अपने IFB सलाहकार या अनुभवी परिसंपत्ति-संरक्षण अधिवक्ता से चर्चा करें।
- संरचना को परिसंपत्ति के प्रकार के अनुरूप डिज़ाइन करें: अचल संपत्ति, व्यवसाय, पोर्टफ़ोलियो, डिजिटल परिसंपत्तियाँ या संग्रहणीय वस्तुएँ।
- बैंकिंग क्षेत्राधिकार का चयन करें।
- नए न्यायिक निर्णयों और अपनी परिस्थितियों के अनुरूप वर्ष में एक बार संरचना की समीक्षा करें।
- अनुपालन बनाए रखें।
विवाद उत्पन्न होने से पहले ही एक संरचना स्थापित होनी चाहिए। बाद में बनाई गई संरचना किसी की रक्षा नहीं करती और स्वयं नए जोखिम उत्पन्न करती है।
हमारी प्रस्तुति डाउनलोड करें (यहाँ)
संपत्ति संरक्षण में निपुणता: स्वामित्व से आगे, नियंत्रण तक
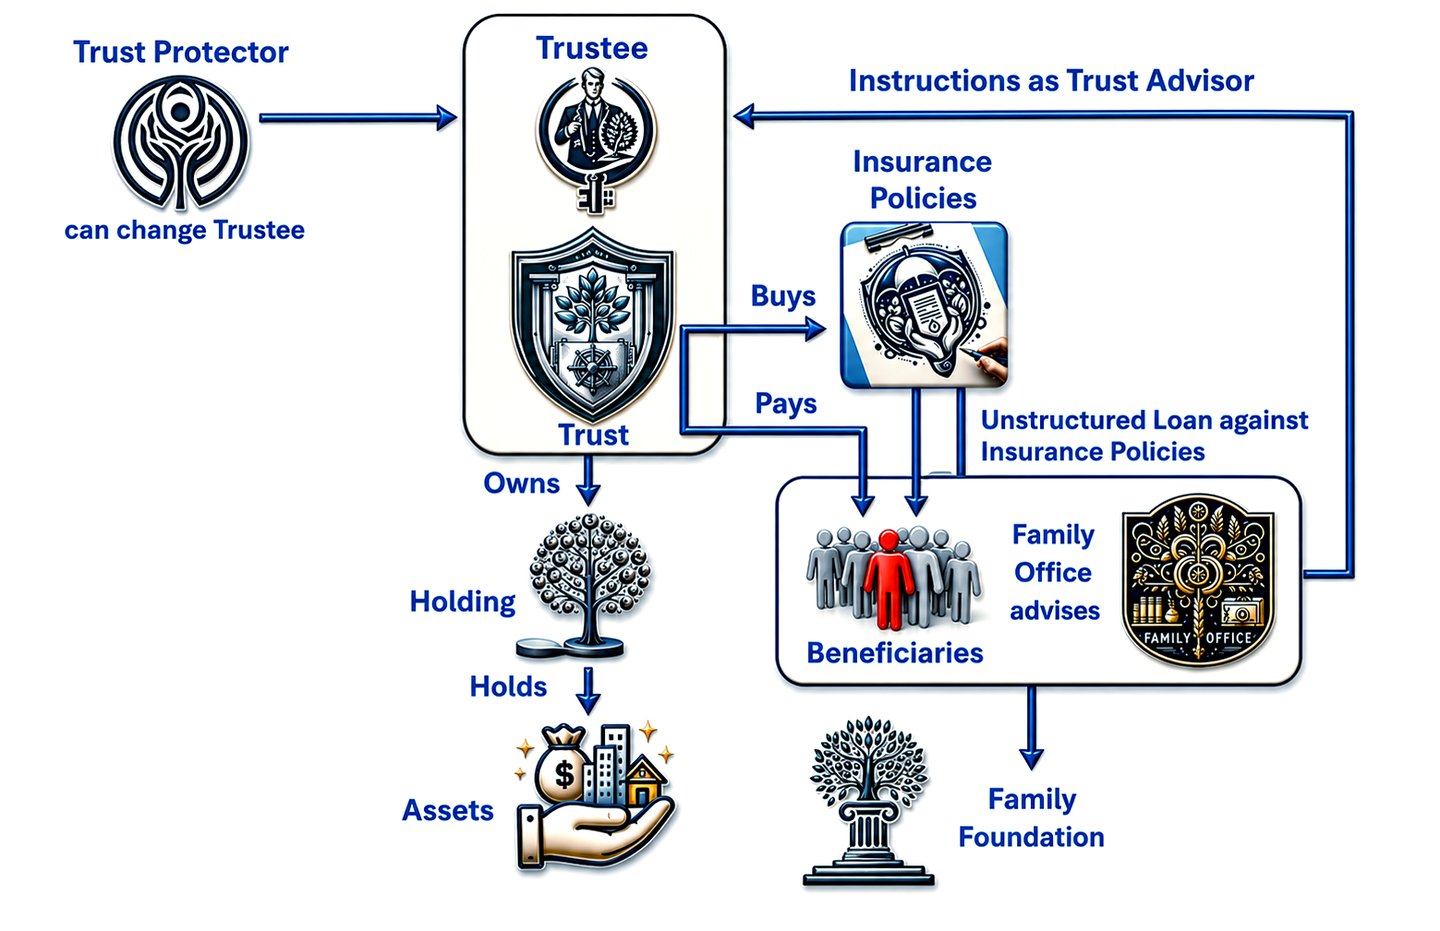
अति-धनाढ्य वर्ग में संपत्ति संरक्षण मात्र परिसंपत्तियों के संचय से आगे बढ़कर एक रणनीतिक कला का रूप ले लेता है, जो पीढ़ियों तक दीर्घायु और संवृद्धि सुनिश्चित करती है। इस दृष्टिकोण का मूल एक आमूल परिवर्तन में निहित है: स्वामित्व की खोज से नियंत्रण की कुशलता की ओर। यह सुविचारित रणनीति न केवल संपत्ति को कराधान, मुकदमेबाज़ी और कुप्रबंधन जैसी सामान्य क्षरणकारी शक्तियों से सुरक्षित रखती है, बल्कि पीढ़ियों के बीच उसके प्रभावी हस्तांतरण को भी सुनिश्चित करती है।
स्वामित्व के स्थान पर नियंत्रण का दर्शन
अत्यंत धनाढ्य वर्ग ने लंबे समय से यह पहचाना है कि परिसंपत्तियों के प्रत्यक्ष स्वामित्व के साथ अंतर्निहित कमियाँ जुड़ी होती हैं: देयता, कराधान और अवांछित सार्वजनिक जाँच। इसके बजाय वे परिसंपत्तियों पर स्वामित्व के बोझ के बिना नियंत्रण पर ध्यान केंद्रित करते हैं। यह रणनीति उन्हें विलासितापूर्ण अचल संपत्ति, नौकाओं और कला संग्रहों जैसी परिसंपत्तियों की उपयोगिता का लाभ उठाने की सुविधा देती है, जबकि इन परिसंपत्तियों के पूर्ण स्वामित्व से जुड़े विधिक और वित्तीय जोखिम न्यूनतम रहते हैं।
ट्रस्ट: संपत्ति नियंत्रण की आधारशिला
संपत्ति संरक्षण की रणनीति में ट्रस्ट की भूमिका महत्त्वपूर्ण है। कानूनी ढाँचे के रूप में, ये व्यक्तियों को अपनी परिसंपत्तियों का स्वामित्व एक ट्रस्ट, अर्थात एक पृथक विधिक इकाई, को हस्तांतरित करने की सुविधा देते हैं। यह पृथक्करण परिसंपत्तियों को व्यक्तिगत कानूनी विवादों से सुरक्षित रखता है, कर नियोजन को सुगम बनाता है, और अनुदानकर्ता की इच्छा के अनुसार संपत्ति के प्रबंधन और वितरण का एक सुव्यवस्थित तरीका प्रदान करता है। स्वामित्व त्यागकर भी नियंत्रण बनाए रखने से अनुदानकर्ता यह सुनिश्चित करता है कि संपत्ति का प्रबंधन उसकी परिकल्पना के अनुसार हो, यहाँ तक कि उसके निधन के बाद भी।
जीवन बीमा: एक रणनीतिक परिसंपत्ति
जीवन बीमा, जिसे प्रायः केवल वित्तीय सुरक्षा का साधन माना जाता है, संपन्न वर्ग की परिष्कृत संपत्ति प्रबंधन रणनीतियों में निर्णायक भूमिका निभाता है। विशेष रूप से अतिरिक्त-निधिकृत जीवन बीमा पॉलिसियाँ दोहरा लाभ प्रदान करती हैं: वे कर-लाभयुक्त परिसंपत्ति वृद्धि का माध्यम और संपत्ति के सुरक्षित हस्तांतरण का साधन दोनों हैं। इन पॉलिसियों को इस प्रकार संरचित किया जा सकता है कि संपत्ति अनुकूल कर परिवेश में बढ़े, और रणनीतिक रूप से उपयोग किए जाने पर वे निवेशों का वित्तपोषण कर सकती हैं या तरलता उपलब्ध करा सकती हैं, साथ ही मृत्यु लाभ के माध्यम से पॉलिसीधारक की विरासत सुनिश्चित करती हैं, जो पारंपरिक संपदा करों को दरकिनार करता है।
पारिवारिक फ़ाउंडेशन: उद्देश्यपूर्ण परोपकार
पारिवारिक फाउंडेशनों की स्थापना रणनीतिक संपत्ति संरक्षण का एक और स्तर है। ये इकाइयाँ न केवल परिवार की परोपकारी दृष्टि को रेखांकित करती हैं, बल्कि संपत्ति प्रबंधन और विरासत निर्माण का एक प्रभावी साधन भी हैं। परिसंपत्तियों को पारिवारिक फाउंडेशन में आवंटित करके, अति-संपन्न परिवार उल्लेखनीय कर लाभ प्राप्त कर सकते हैं, परोपकारी प्रयासों पर नियंत्रण रख सकते हैं, और परिवार के सदस्यों को शासन-व्यवस्था में सम्मिलित कर सकते हैं, जिससे धर्मार्थ गतिविधियों के माध्यम से परिवार के मूल्य आगे बढ़ते रहें।
फैमिली ऑफिस: संपत्ति प्रबंधन की संरचना
इन जटिल रणनीतियों के समन्वयन के केंद्र में फ़ैमिली ऑफ़िस है, जो संपन्न परिवारों की सटीक आवश्यकताओं की पूर्ति करने वाली एक अनुकूलित इकाई है। फ़ैमिली ऑफ़िस निवेश प्रबंधन और संपदा नियोजन से लेकर कर रणनीति और परोपकारी सलाह तक सेवाओं की पूरी शृंखला प्रदान करते हैं। इन कार्यों को केंद्रीकृत करके, फ़ैमिली ऑफ़िस संपत्ति संरक्षण के प्रति एकसूत्र दृष्टिकोण सुनिश्चित करते हैं, और वित्तीय एवं विधिक रणनीतियों को परिवार के समग्र लक्ष्यों के अनुरूप बनाते हैं।
बहु-पीढ़ीगत रणनीति का क्रियान्वयन
इन रणनीतियों के क्रियान्वयन के लिए सावधानीपूर्वक नियोजन तथा विभिन्न कानूनी और वित्तीय साधनों के पारस्परिक संबंध की समझ आवश्यक है। इसमें संपत्ति संरक्षण के स्पष्ट उद्देश्य निर्धारित करना, इन लक्ष्यों का समर्थन करने वाले कानूनी ढाँचों को समझना, तथा उच्च निवल मूल्य वाले व्यक्तियों के संपत्ति प्रबंधन की जटिलताओं में निपुण पेशेवरों के साथ सहयोग करना शामिल है।
संक्षेप में
अति-संपन्न वर्ग का संपत्ति संरक्षण के प्रति दृष्टिकोण इस बात की परिष्कृत समझ को दर्शाता है कि पीढ़ियों तक संपत्ति की रक्षा और वृद्धि के लिए कौन-से साधन उपलब्ध हैं। स्वामित्व के बजाय नियंत्रण पर बल देकर, ट्रस्टों, जीवन बीमा और पारिवारिक फ़ाउंडेशनों का उपयोग करके, तथा इन रणनीतियों का समन्वय फ़ैमिली ऑफिस के माध्यम से करके, वे न केवल अपनी संपत्ति को तात्कालिक जोखिमों से सुरक्षित रखते हैं, बल्कि उसकी निरंतर वृद्धि और प्रासंगिकता भी सुनिश्चित करते हैं। यह पद्धति, जटिल होते हुए भी, प्रभावी संपत्ति संरक्षण के संबंध में मूल्यवान अंतर्दृष्टि प्रदान करती है, जिसे भावी पीढ़ियों के लिए अपनी वित्तीय विरासत को सुरक्षित करने के इच्छुक लोग भिन्न-भिन्न सीमा तक अपना सकते हैं।
हमारी संरचना
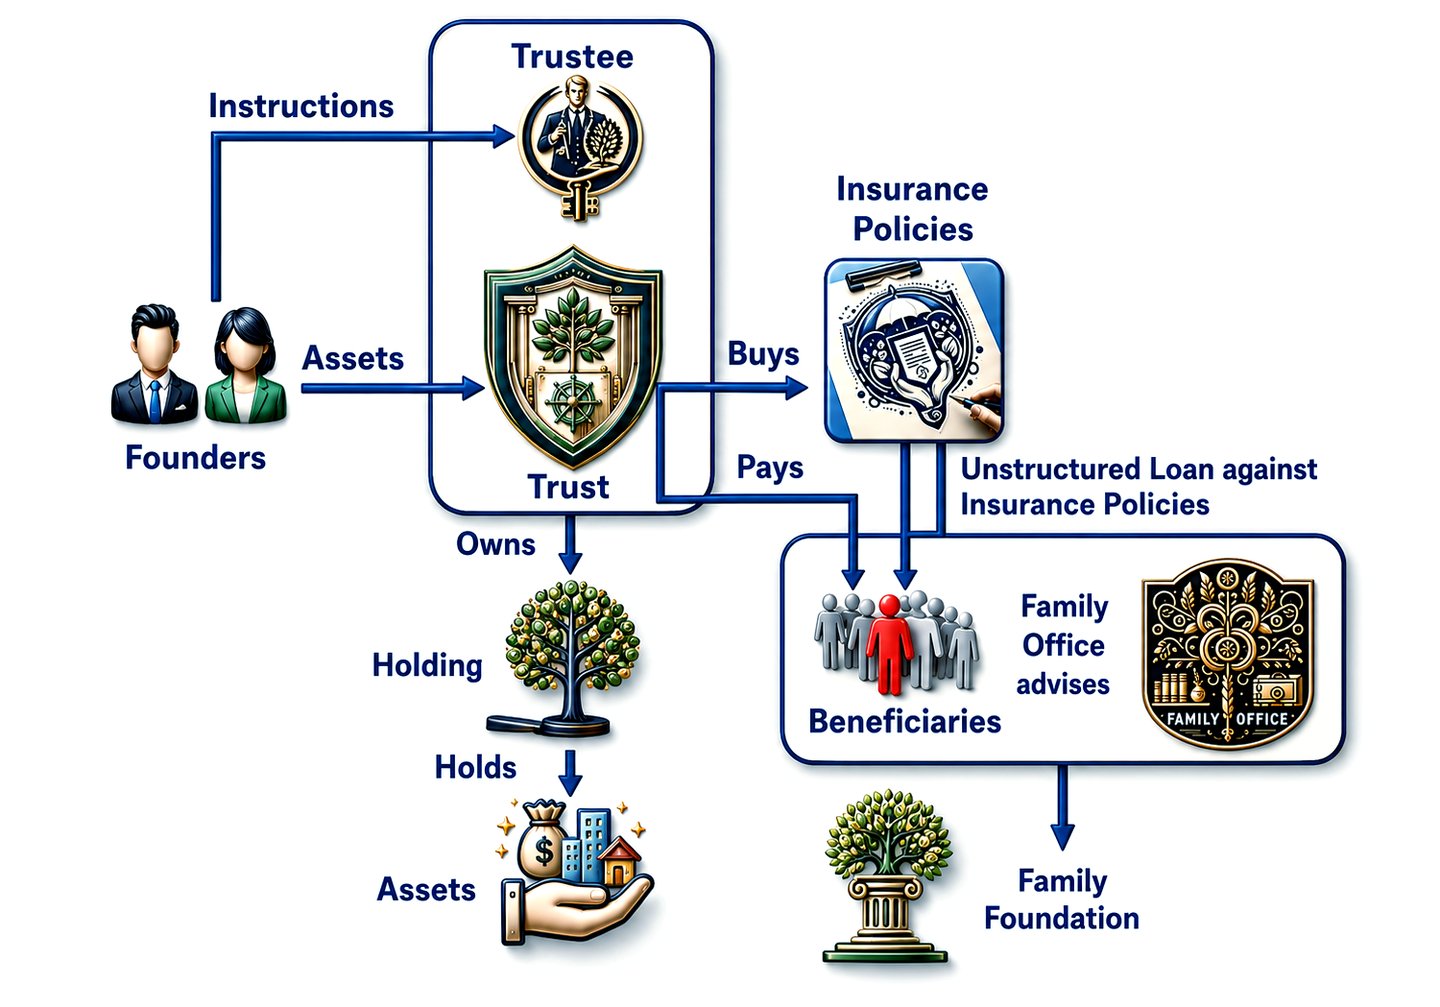
ट्रस्ट
हमारे उच्च निवल संपत्ति वाले व्यक्ति (HNWI) कर दक्षता को अनुकूलित करने, परिसंपत्तियों की सुरक्षा करने और संपत्ति के आगामी पीढ़ियों को सुचारु हस्तांतरण को सुनिश्चित करने के लिए प्रायः विश्व भर के विभिन्न क्षेत्राधिकारों में ट्रस्ट स्थापित करते हैं। ट्रस्ट की स्थापना के स्थान का चयन कई कारकों पर निर्भर करता है, जिनमें कानूनी विचार, कर निहितार्थ, परिसंपत्ति संरक्षण कानून और गोपनीयता संबंधी चिंताएँ शामिल हैं।
होल्डिंग्स
होल्डिंग्स के सामान्य स्थान विनियामक परिवेश, कर संबंधी विचारों, संपत्ति संरक्षण कानूनों और व्यक्तिगत प्राथमिकताओं जैसे कारकों के आधार पर भिन्न होते हैं। फिर भी, उच्च नेटवर्थ वाले व्यक्ति (HNWI) और निगम सामान्यतः परिसंपत्तियाँ धारित करने के लिए कई क्षेत्राधिकारों का चयन करते हैं
फ़ैमिली ऑफ़िस
फ़ैमिली ऑफिस के रणनीतिक दृष्टिकोण से संपत्ति प्रबंधन और अनुकूलित पारिवारिक शासन के शिखर को जानें। उच्च निवल संपत्ति वाले व्यक्तियों और उनके परिवारों के लिए विशेष रूप से तैयार, फ़ैमिली ऑफिस पीढ़ियों तक संपत्ति के संरक्षण और संवर्धन के लिए एक उत्कृष्ट दृष्टिकोण प्रदान करते हैं। ऐसे क्षेत्र में प्रवेश करें जहाँ वैयक्तिकृत निवेश रणनीतियाँ, संपदा नियोजन और परोपकारी प्रयास मिलकर ऐसी विरासत का निर्माण करते हैं जो समय की सीमाओं से परे जाती है। वित्तीय उपलब्धि के शिखर पर स्थित व्यक्तियों की विशिष्ट आवश्यकताओं के अनुरूप तैयार किए गए वित्तीय एवं जीवनशैली प्रबंधन समाधानों की परिष्कृतता को अपनाएँ। यह जानने के लिए क्लिक करें कि फ़ैमिली ऑफिस आपके संपत्ति प्रबंधन अनुभव को किस प्रकार नए सिरे से परिभाषित कर सकता है, ताकि आपकी विरासत न केवल सुरक्षित रहे बल्कि फले-फूले।
पारिवारिक फ़ाउंडेशन
पारिवारिक फ़ाउंडेशन के माध्यम से परोपकार को स्थायी स्वरूप दें। उच्च निवल मूल्य वाले व्यक्तियों और परिवारों के लिए तैयार किए गए, जो अपनी संपत्ति को सार्थक प्रभाव की ओर निर्देशित करना चाहते हैं, पारिवारिक फ़ाउंडेशन रणनीतिक दान के सार को साकार करते हैं। एक ऐसे संसार में प्रवेश करें जहाँ आपके मूल्य भविष्य को आकार देते हैं और केंद्रित परोपकारी प्रयासों के माध्यम से स्थायी परिवर्तन लाते हैं। जानें कि पारिवारिक फ़ाउंडेशन की स्थापना आपको करुणा, नवाचार और सामाजिक प्रगति की विरासत को सुविचारित ढंग से गढ़ने का अवसर कैसे देती है। कर-दक्षता, विरासत निर्माण और स्वयं से बड़े उद्देश्य में योगदान देने के गहन संतोष सहित अनूठे लाभों के संयोजन को जानने के लिए क्लिक करें। जानें कि पारिवारिक फ़ाउंडेशन बेहतर संसार के आपके स्वप्न को वास्तविकता में कैसे बदल सकता है और प्रभावी एवं स्थायी परोपकार की ओर आपकी यात्रा का मार्गदर्शन कैसे कर सकता है।
स्वयं का बीमा या पॉलिसी
आपके स्वामित्व वाली बीमा कंपनियाँ उच्च निवल मूल्य वाले व्यक्तियों (HNWI) के लिए, जो अपनी निधियों को सुरक्षित रखना और उन्हें सुरक्षित ढंग से बढ़ाना चाहते हैं, अनुकूलित उत्पादों और सेवाओं की एक श्रृंखला प्रदान करती हैं। इन प्रस्तावों में सामान्यतः जीवन बीमा, एन्युटी और अन्य संपत्ति प्रबंधन समाधान शामिल होते हैं। बीमा कंपनियाँ HNWI को उनकी निधियाँ सुरक्षित रखने और बढ़ाने में इस प्रकार सहायता कर सकती हैं:
कैश वैल्यू जीवन बीमा
कैश वैल्यू जीवन बीमा संपत्ति प्रबंधन और संपदा नियोजन में एक सशक्त साधन है, जो सुलभ निधि और पर्याप्त मृत्यु लाभ, दोनों प्रदान करता है। पारंपरिक कवरेज से आगे बढ़कर यह दीर्घकालिक संपत्ति संरक्षण में सहायक होता है और ट्रस्ट में धारित होने पर बहु-पीढ़ीगत लाभ सुनिश्चित करता है। यह लेख इसकी प्रमुख विशेषताओं और विरासत नियोजन में इसकी भूमिका की समीक्षा करता है।
कानूनी आरक्षित निधियाँ एवं बीमा
बीमा कंपनियों के कानूनी आरक्षित कोषों में निवेश में अनिवार्य आरक्षित कोषों में पूंजी का आवंटन शामिल है, जो पॉलिसीधारकों के दायित्वों की पूर्ति सुनिश्चित करते हैं। ये निवेश विनियामक पर्यवेक्षण के कारण सुरक्षा प्रदान करते हैं और प्रतिफल अर्जित कर सकते हैं।
IFB उच्च एवं अति उच्च निवल मूल्य वाले व्यक्तियों (HNWI और VHNWI) तथा अल्ट्रा हाई नेट वर्थ व्यक्तियों (UHNWI) के लिए एक विश्वसनीय भागीदार है, जो ट्रस्ट और होल्डिंग की स्थापना के माध्यम से अपनी कर रणनीतियों को अनुकूलित करना और पीढ़ियों तक संपत्ति को संरक्षित रखना चाहते हैं।
हमारा दृष्टिकोण पारंपरिक बैंकिंग सेवाओं से आगे जाता है और हमारे सम्मानित ग्राहकों की विशिष्ट आवश्यकताओं और आकांक्षाओं के अनुरूप संपत्ति प्रबंधन समाधानों की संपूर्ण शृंखला को समाहित करता है।
- संपूर्ण वित्तीय मूल्यांकन: IFB में, हम अपनी साझेदारी की शुरुआत ग्राहक के वित्तीय परिदृश्य के सूक्ष्म विश्लेषण से करते हैं। विस्तृत चर्चाओं और डेटा-आधारित आकलनों के माध्यम से हम ग्राहक के संपूर्ण वित्तीय पोर्टफ़ोलियो की जानकारी प्राप्त करते हैं, जिसमें परिसंपत्तियाँ, देनदारियाँ, आय के स्रोत और व्यय के स्वरूप शामिल हैं। यह समग्र समझ वह आधार बनती है जिस पर हम ग्राहक के वित्तीय उद्देश्यों, जोखिम सहनशीलता और दीर्घकालिक आकांक्षाओं के अनुरूप एक विशिष्ट राजकोषीय रणनीति तैयार करते हैं।
- रणनीतिक कर नियोजन: हमारी अनुभवी वित्तीय विशेषज्ञों की टीम, ग्राहक के विधिक और कर सलाहकारों के सहयोग से, ग्राहक के निवेशों, आय स्रोतों और संपदा हस्तांतरणों से जुड़ी कर देनदारियों को न्यूनतम करने के लिए परिष्कृत कर अनुकूलन रणनीतियाँ अपनाती है। अंतरराष्ट्रीय कर कानूनों और विनियमों के अपने व्यापक ज्ञान के आधार पर, हम ऐसे संरचनात्मक समाधान तैयार करते हैं जो अनुकूल कर क्षेत्राधिकारों का लाभ उठाते हैं, उपलब्ध कर कटौतियों को अधिकतम करते हैं, और संबंधित कर प्राधिकरणों के साथ अनुपालन सुनिश्चित करते हैं।
- अनुकूलित ट्रस्ट सेवाएँ: IFB की ट्रस्ट सेवाएँ हमारे उच्च निवल मूल्य वाले (HNWI) ग्राहकों की जटिल संपत्ति-संरक्षण और उत्तराधिकार योजना संबंधी आवश्यकताओं को पूरा करने के लिए तैयार की गई हैं। ग्राहक के विधिक सलाहकारों के निकट समन्वय में, हम परिसंपत्तियों की सुरक्षा, पीढ़ियों के बीच संपत्ति के सुचारू हस्तांतरण और भावी पीढ़ियों के लिए स्थायी वित्तीय सुरक्षा सुनिश्चित करने हेतु विशेष रूप से निर्मित ट्रस्ट संरचनाओं की स्थापना और प्रशासन में सहायता करते हैं। हमारा दृष्टिकोण लचीलेपन, पारदर्शिता और बारीकी पर सूक्ष्म ध्यान पर बल देता है, ताकि ग्राहक की इच्छाओं का सम्मान हो और उनकी विरासत उनके कठोर मानकों के अनुरूप संरक्षित रहे।
- परिष्कृत निवेश प्रबंधन: निवेश पेशेवरों के हमारे व्यापक नेटवर्क और विविध निवेश अवसरों तक पहुँच के आधार पर, IFB जोखिम का विवेकपूर्ण प्रबंधन करते हुए प्रतिफल को अनुकूलित करने के उद्देश्य से संपूर्ण निवेश प्रबंधन सेवाएँ प्रदान करता है। हमारी निवेश रणनीतियाँ ग्राहक की जोखिम प्रोफ़ाइल, निवेश अवधि और वित्तीय उद्देश्यों के अनुरूप तैयार की जाती हैं, जिनमें पूंजी संरक्षण, दीर्घकालिक वृद्धि और पोर्टफोलियो विविधीकरण पर विशेष ध्यान दिया जाता है। सक्रिय निगरानी, कठोर उचित परिश्रम (ड्यू डिलिजेंस) और गतिशील परिसंपत्ति आवंटन के माध्यम से हम श्रेष्ठ निवेश प्रदर्शन प्रदान करने और ग्राहक के समग्र वित्तीय कल्याण को बढ़ाने का प्रयास करते हैं।
- समग्र संपत्ति प्रबंधन: यह स्वीकार करते हुए कि वास्तविक संपत्ति केवल वित्तीय परिसंपत्तियों से कहीं अधिक व्यापक है, IFB संपत्ति प्रबंधन के प्रति एक समग्र दृष्टिकोण अपनाता है जो ग्राहक के वित्तीय जीवन के सभी पहलुओं को समाहित करता है। हम ग्राहक के विधिक एवं कर सलाहकारों के साथ निकट सहयोग से उनके वित्तीय मामलों के विभिन्न पक्षों में समन्वय स्थापित करते हैं, जिनमें अचल संपत्ति, व्यावसायिक हित, परमार्थ गतिविधियाँ और व्यक्तिगत विरासत शामिल हैं। इन तत्वों को एक सुसंगत संपत्ति प्रबंधन रणनीति में समाहित करके हम अपने ग्राहकों को स्पष्टता, आत्मविश्वास और निश्चिंतता के साथ अपने वित्तीय लक्ष्य प्राप्त करने में सक्षम बनाते हैं।
- सहयोगात्मक साझेदारी: IFB में हम अपने ग्राहकों के उद्देश्यों की प्राप्ति में सहयोग के महत्व को भली-भाँति समझते हैं। इसीलिए हम ग्राहक के विश्वस्त विधिक एवं राजकोषीय सलाहकारों के साथ मिलकर कार्य करते हैं और उनकी विशेषज्ञता एवं सूझबूझ का उपयोग करते हुए ऐसे समग्र समाधान तैयार करते हैं जो ग्राहक की संपूर्ण वित्तीय आवश्यकताओं को संबोधित करें। खुले संवाद, पारस्परिक सम्मान और साझा उद्देश्य का वातावरण बनाकर हम यह सुनिश्चित करते हैं कि हमारे ग्राहकों को एक वास्तव में एकीकृत एवं सुगम संपत्ति प्रबंधन अनुभव प्राप्त हो, जो पारंपरिक बैंकिंग की सीमाओं से परे जाता है।
संक्षेप में, IFB उन उच्च निवल संपत्ति वाले व्यक्तियों के लिए एक दृढ़ सहयोगी और पक्षधर के रूप में कार्य करता है जो न्यासों और होल्डिंग्स आदि के माध्यम से अपनी राजकोषीय रणनीतियों को अनुकूलित करना और पीढ़ियों तक संपत्ति को सुरक्षित रखना चाहते हैं। उत्कृष्टता, सत्यनिष्ठा और ग्राहक-केंद्रितता के प्रति अपनी प्रतिबद्धता के माध्यम से हमारा लक्ष्य अपने ग्राहकों की अपेक्षाओं से आगे बढ़ना और उन्हें उनके सबसे महत्वाकांक्षी वित्तीय लक्ष्यों को साकार करने में सहायता करना है।
अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।