निवेश बैंक के रूप में हम कैसे कार्य करते हैं
कॉरेस्पोंडेंट या रेस्पोंडेंट बैंकिंग के माध्यम से अप्रत्यक्ष निपटान
अंतरराष्ट्रीय बैंकिंग में यह आवश्यक नहीं कि प्रत्येक बैंक के पास हर केंद्रीय बैंक या भुगतान प्रणाली में, जहाँ उसके लेन-देन अंततः निपटाए जाते हैं, प्रत्यक्ष निपटान खाता हो। सीमा-पार बैंकिंग का एक बड़ा भाग इसके बजाय कॉरेस्पोंडेंट और रेस्पोंडेंट बैंकिंग संबंधों के माध्यम से संचालित होता है।
अप्रत्यक्ष निपटान क्या है?
प्रत्यक्ष निपटान मॉडल के अंतर्गत, बैंक किसी भुगतान अवसंरचना में सीधे भाग लेता है और संबंधित केंद्रीय बैंक या निपटान संस्था में अपने स्वयं के खाते के माध्यम से लेन-देन का निपटान करता है।
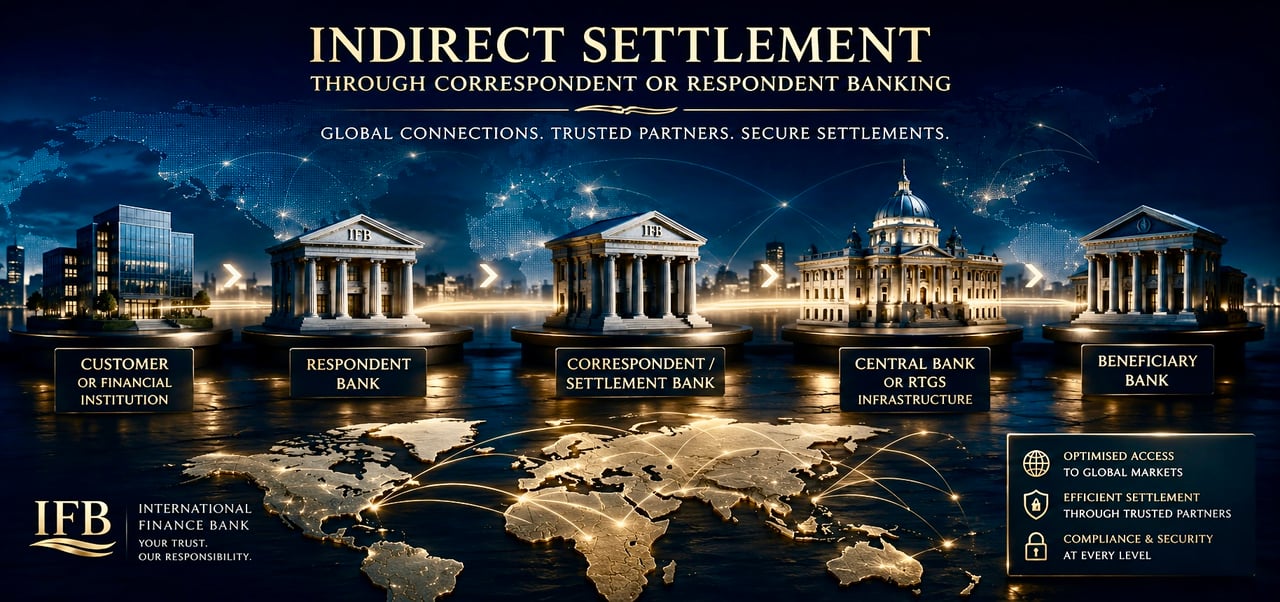
अप्रत्यक्ष निपटान के अंतर्गत, बैंक किसी अन्य विनियमित बैंकिंग संस्था को अपने कॉरेस्पोंडेंट अथवा निपटान बैंक के रूप में उपयोग करता है। कॉरेस्पोंडेंट संबंधित निपटान खाता रखता है और प्रत्युत्तरदाता बैंक की ओर से निपटान निष्पादित करता है।
- ग्राहक या वित्तीय संस्थाप्रवर्तक
- IFBरेस्पॉन्डेंट बैंक
- कॉरेस्पोंडेंट बैंकनिपटान बैंक
- केंद्रीय बैंक या RTGSनिपटान अवसंरचना
- लाभार्थी बैंकआदाता के खाते में राशि जमा करता है
इस संरचना को सरल रूप में इस प्रकार दर्शाया जा सकता है:
प्रत्युत्तरदाता बैंक अपने कॉरेस्पोंडेंट के पास नोस्ट्रो खाता रख सकता है। इसके विपरीत, कॉरेस्पोंडेंट बैंक के दृष्टिकोण से वह खाता वोस्ट्रो खाता होता है।
एक पारंपरिक बैंकिंग संरचना
अप्रत्यक्ष निपटान विनियमित बैंकिंग प्रणाली का विकल्प नहीं है। यह उसका एक अभिन्न अंग है।
कोई बैंक अपने कारोबार से संबंधित प्रत्येक घरेलू या अंतरराष्ट्रीय निपटान अवसंरचना का प्रत्यक्ष सहभागी हुए बिना भी अंतरराष्ट्रीय बैंकिंग, निवेश बैंकिंग, ट्रेजरी तथा भुगतान सेवाएँ प्रदान कर सकता है। निपटान, अपेक्षित मुद्रा एवं भुगतान प्रणाली तक पहुँच रखने वाले उपयुक्त रूप से चयनित कॉरेस्पोंडेंट बैंकों के माध्यम से किया जा सकता है।
यह संरचना सीमा-पार बैंकिंग में विशेष रूप से महत्वपूर्ण है, क्योंकि कोई भी व्यावसायिक रूप से यथार्थवादी बैंकिंग संस्थान विश्व की प्रत्येक भुगतान और निपटान प्रणाली तक प्रत्यक्ष पहुँच नहीं रखता।
कॉरेस्पोंडेंट और रेस्पोंडेंट बैंक
यह शब्दावली संबंध को परस्पर विपरीत दृष्टिकोणों से वर्णित करती है।
- कॉरेस्पोंडेंट बैंक किसी अन्य वित्तीय संस्था को बैंकिंग, क्लियरिंग या निपटान सेवाएँ प्रदान करता है।
- रेस्पोंडेंट बैंक इन सेवाओं का उपयोग अपने लिए या अपने ग्राहकों के लिए लेनदेन सुगम बनाने हेतु करता है।
संबंध की प्रकृति के अनुसार, कॉरेस्पोंडेंट सेवाओं में निम्नलिखित शामिल हो सकती हैं:
- नोस्ट्रो/वोस्ट्रो खाता सुविधाएँ;
- अंतरराष्ट्रीय भुगतान निपटान;
- SWIFT-आधारित भुगतान प्रसंस्करण;
- विदेशी मुद्रा लेन-देन;
- चलनिधि एवं ट्रेजरी सेवाएँ;
- प्रतिभूति निपटान और अभिरक्षा; तथा
- घरेलू या अंतरराष्ट्रीय क्लियरिंग अवसंरचना तक पहुँच।
निपटान, निपटान ही रहता है
मध्यस्थ के उपयोग से वास्तविक निपटान की मूलभूत आवश्यकता में कोई परिवर्तन नहीं होता।
भुगतान निर्देश, SWIFT संदेश या अन्य इलेक्ट्रॉनिक संचार स्वयं में अंतर्निहित धन नहीं होता। जहाँ अंतिम निपटान आवश्यक हो, वहाँ लेनदेन को अंततः उपयुक्त बैंकिंग, क्लियरिंग या निपटान अवसंरचना से गुज़रना होगा।
अतः अप्रत्यक्ष निपटान का संबंध इससे है कि निपटान अवसंरचना तक पहुँच किस प्रकार संगठित की जाती है, इससे नहीं कि निपटान होता है या नहीं।
IFB की अंतरराष्ट्रीय बैंकिंग संरचना
International Finance Bank अपने अंतर्राष्ट्रीय बैंकिंग संबंधों को संबंधित मुद्राओं, क्षेत्राधिकारों और लेनदेन के अनुरूप विनियमित बैंकिंग एवं कॉरेस्पोंडेंट अवसंरचना के आधार पर संरचित करता है।
यह संरचना प्रत्येक केंद्रीय-बैंक या घरेलू निपटान प्रणाली में प्रत्यक्ष भागीदारी की आवश्यकता के बिना अंतरराष्ट्रीय बैंकिंग परिचालन की अनुमति देती है। जहाँ अप्रत्यक्ष निपटान अपनाया जाता है, वहाँ संबंधित कॉरेस्पोंडेंट या निपटान संस्था बैंकिंग संबंध और लागू निपटान अवसंरचना के बीच संपर्क सूत्र का कार्य करती है।
इसका परिणाम एक पारंपरिक संस्थागत मॉडल है: रेस्पोंडेंट स्तर पर बैंकिंग, निपटान स्तर पर कॉरेस्पोंडेंट पहुँच, और स्थापित वित्तीय-बाज़ार अवसंरचना के माध्यम से अंतिम निपटान।
अंतरराष्ट्रीय एवं निवेश बैंकिंग में पृथक्कृत ओम्निबस खाते
अंतरराष्ट्रीय और निवेश बैंकिंग में प्रायः ऐसी खाता संरचनाओं का उपयोग किया जाता है जो बैंक की स्वयं की परिसंपत्तियों और उसके ग्राहकों से संबद्ध निधियों के बीच अंतर स्थापित करती हैं। एक सुस्थापित मॉडल कॉरेस्पोंडेंट, अभिरक्षक या निपटान संस्थानों के पास पृथक्कृत ओम्निबस खातों का उपयोग है।
पृथक्कृत ओम्निबस खाता क्या है?
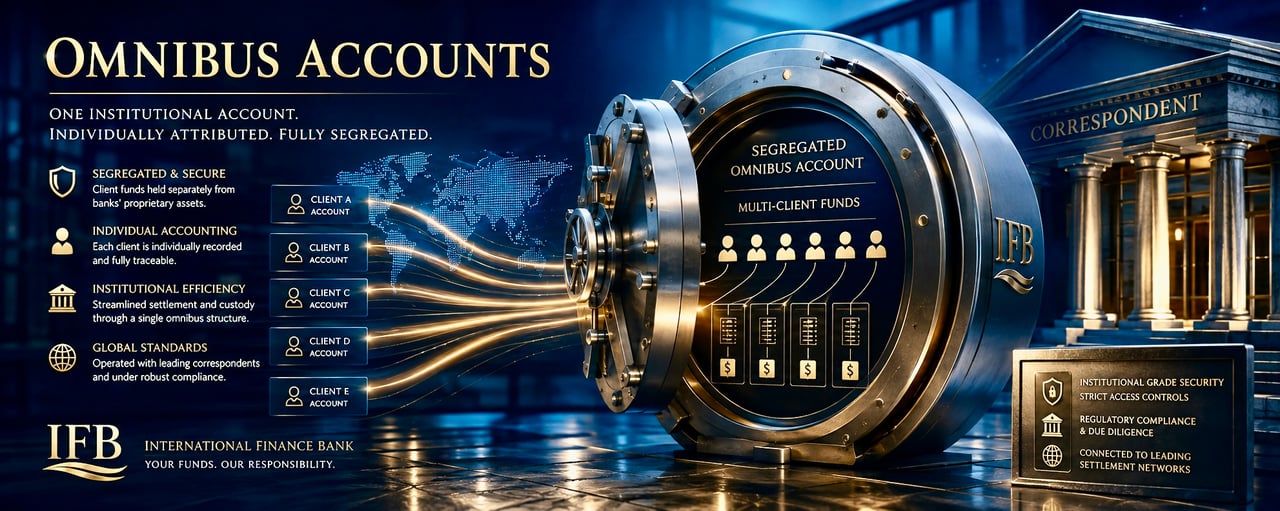
पृथक्कृत ओम्निबस खाता वह खाता है जिसे कोई बैंक या वित्तीय संस्था किसी अन्य वित्तीय संस्था के पास अनेक अंतर्निहित ग्राहकों से संबंधित निधियों को सामूहिक रूप से धारण करने या उनका निपटान करने के लिए रखती है।
यह खाता ओम्निबस है क्योंकि एक से अधिक अंतर्निहित ग्राहकों से संबंधित परिसंपत्तियाँ या निधियाँ एक ही बाह्य खाते में रखी जा सकती हैं।
यह पृथक्कृत है क्योंकि खाते को संस्था की स्वयं की पूंजी से वित्तपोषित निधियों के लिए प्रयुक्त खातों से अलग निर्दिष्ट किया गया है और अलग संचालित किया जाता है, जो लागू संविदात्मक, विनियामक और कानूनी ढाँचे के अधीन है।
- IFB में प्रत्येक ग्राहक का व्यक्तिगत खाताप्रत्येक ग्राहक, अपना स्वयं का खाताग्राहक Aग्राहक Bग्राहक Cग्राहक Dग्राहक E
- आंतरिक ग्राहक बहीखाताबैंक की बहियों में उप-खाता आवंटन
ग्राहक उप-खाता USD ग्राहक A A-001 1,250,000 ग्राहक B B-001 875,000 ग्राहक C C-001 640,000 ग्राहक D D-001 540,000 ग्राहक E E-001 320,000 - पृथक्कृत ग्राहक ओम्निबस (समेकित) खाताग्राहक निधियाँ, अलग से रखी जाती हैंकुल ग्राहक निधि USD 3,625,000
- कॉरेस्पोंडेंट, अभिरक्षक या निपटान संस्थाओम्निबस खाता धारण करती है
- सुरक्षित रखरखाव एवं अभिरक्षा
- निपटान एवं समाशोधन सेवाएँ
- अपने स्वयं के विनियामक पर्यवेक्षण के अधीन
- भुगतान एवं निपटान अवसंरचनाजहाँ निधियाँ अंततः स्थानांतरित होती हैंकेंद्रीय बैंक प्रणालियाँRTGSक्लियरिंग प्रणालियाँसीमा-पार नेटवर्क
उदाहरणार्थ आँकड़े
मूल संरचना को इस प्रकार दर्शाया जा सकता है:
एक बाह्य खाता, पृथक आंतरिक खाते
मूल अंतर बाह्य निपटान खाते और बैंक की बहियों एवं अभिलेखों में दर्ज व्यक्तिगत ग्राहक खाते के बीच है।
यह आवश्यक नहीं है कि कॉरेस्पोंडेंट या निपटान बैंक रेस्पोंडेंट बैंक के प्रत्येक ग्राहक के लिए अलग बाह्य नोस्ट्रो खाता रखता हो। इसके बजाय, ग्राहकों की निधियाँ एक निर्दिष्ट ओम्निबस खाते में समेकित रूप से रखी जा सकती हैं, जबकि रेस्पोंडेंट बैंक अपनी बहियों, अभिलेखों और ग्राहक-खाता बही में ग्राहकवार आवंटन का लेखा रखता है।
तदनुसार, ओम्निबस संरचना का अर्थ यह नहीं है कि अलग-अलग ग्राहकों की शेष राशि की पहचान संभव नहीं रहती। रेस्पोंडेंट संस्था शेष राशि और लेन-देन को संबंधित अंतर्निहित खातों से जोड़ने के लिए आवश्यक अभिलेख बनाए रखती है।
बैंक की स्वयं की पूंजी से वित्तपोषित निधियों से पृथक्करण
इस संरचना की एक केंद्रीय विशेषता ग्राहक-संबंधित निधियों का बैंक की स्वयं की परिचालन या स्वयं की पूंजी से वित्तपोषित निधियों से पृथक्करण है।
यह भेद महत्वपूर्ण है। ग्राहक निधियों के लिए प्रयुक्त ओम्निबस खाते को बैंक के स्वयं की पूंजी से वित्तपोषित ट्रेजरी खाते के साथ केवल इसलिए नहीं मिलाया जाना चाहिए कि कॉरेस्पोंडेंट या अभिरक्षक स्तर पर अनेक अंतर्निहित शेष राशियाँ एकत्रित की गई हैं।
पृथक्करण के सटीक कानूनी परिणाम, जिनमें स्वामित्व, दिवालियापन की स्थिति में व्यवहार तथा तृतीय-पक्ष लेनदारों के दावों के विरुद्ध संरक्षण शामिल हैं, लागू विधि, खाता दस्तावेज़ों और विनियामक व्यवस्था पर निर्भर करते हैं। इसलिए परिचालनगत पृथक्करण को सर्वव्यापी वैधानिक जमा-संरक्षण या न्यास व्यवस्था नहीं समझा जाना चाहिए।
निवेश बैंक ऑम्निबस संरचनाओं का उपयोग क्यों करते हैं
निवेश बैंकिंग, ब्रोकरेज, अभिरक्षा, प्रतिभूतियों और अंतरराष्ट्रीय निपटान में ऑम्निबस संरचनाओं का व्यापक उपयोग किया जाता है, क्योंकि ये संस्थाओं को व्यक्तिगत ग्राहक लेखांकन को कुशल संस्थागत निपटान के साथ संयोजित करने की सुविधा देती हैं।
प्रत्येक ग्राहक के लिए अलग कॉरेस्पोंडेंट या निपटान खाता रखने की आवश्यकता के बजाय, संस्था अपने आंतरिक बही-खाते में प्रत्येक ग्राहक की व्यक्तिगत स्थिति बनाए रखते हुए बाहरी खातों की एक नियंत्रित संख्या रख सकती है।
यह संरचना निम्नलिखित को सुगम बना सकती है:
- कुशल कॉरेस्पोंडेंट और निपटान संबंध;
- केंद्रीकृत चलनिधि प्रबंधन;
- बहु-मुद्रा बैंकिंग;
- आवक और जावक लेन-देन का मिलान;
- संस्थागत अभिरक्षा और प्रतिभूति निपटान;
- परिचालन स्केलेबिलिटी; तथा
- ग्राहक-संबंधी शेषों और स्वयं की पूंजी से वित्तपोषित शेषों के बीच पृथक्करण।
IFB की खाता संरचना
International Finance Bank अपने कॉरेस्पोंडेंट बैंकिंग ढाँचे के भीतर ग्राहक-संबंधी निधियों की बाह्य धारिता और निपटान के लिए एक पृथक्कृत ओम्निबस संरचना का उपयोग करता है।
प्रत्येक IFB ग्राहक का बैंक के साथ एक पृथक खाता संबंध होता है। संबंधित शेष राशि और लेनदेन इतिहास IFB की बैंकिंग एवं लेखांकन प्रणालियों में उस ग्राहक के नाम दर्ज एवं उसके प्रति आरोपणीय होते हैं।
बाह्य बैंकिंग स्तर पर, निधियों को प्रत्येक IFB ग्राहक के नाम पर अलग बाह्य कॉरेस्पोंडेंट खाता खोलने के बजाय, कॉरेस्पोंडेंट, अभिरक्षक या निपटान संस्थाओं के पास निर्दिष्ट पृथक्कृत ओम्निबस खातों के माध्यम से सामूहिक रूप से रखा जा सकता है।
इससे दो पृथक लेखांकन स्तर बनते हैं:
- ग्राहक स्तर: IFB द्वारा बनाए रखा गया व्यक्तिगत खाता, शेष राशि, लेनदेन इतिहास और ग्राहक-विशिष्ट निर्धारण (एट्रिब्यूशन)।
- निपटान स्तर: बैंक के बाहरी कॉरेस्पोंडेंट और निपटान अवसंरचना के भीतर निर्दिष्ट पृथक्कृत ओम्निबस खातों के माध्यम से रखी गई समेकित ग्राहक निधियाँ।
सुस्थापित संस्थागत बैंकिंग पद्धति
लाभार्थी ग्राहक आरोपण और बाह्य ओम्निबस निपटान के बीच का अंतर संस्थागत वित्त की एक दीर्घकालिक विशेषता है।
यह किसी निवेश बैंक को अपने ग्राहकों के साथ व्यक्तिगत बैंकिंग संबंध बनाए रखने में सक्षम बनाता है, जबकि निधियों के बाहरी अंतरण और सुरक्षित अभिरक्षा के लिए कॉरेस्पोंडेंट बैंकों, अभिरक्षकों और निपटान प्रदाताओं के संस्थागत ढाँचे का उपयोग किया जाता है।
IFB के लिए सिद्धांत सीधा है:
ग्राहक स्तर पर व्यक्तिगत खाते। संस्थागत स्तर पर पृथक्करण। निपटान स्तर पर समेकित अवसंरचना।
यह संरचना व्यक्तिगत ग्राहक लेखांकन को अंतरराष्ट्रीय निवेश और कॉरेस्पोंडेंट बैंकिंग के लिए आवश्यक परिचालन दक्षता के साथ जोड़ती है।
ग्राहक निधियों की उन्नत सुरक्षा
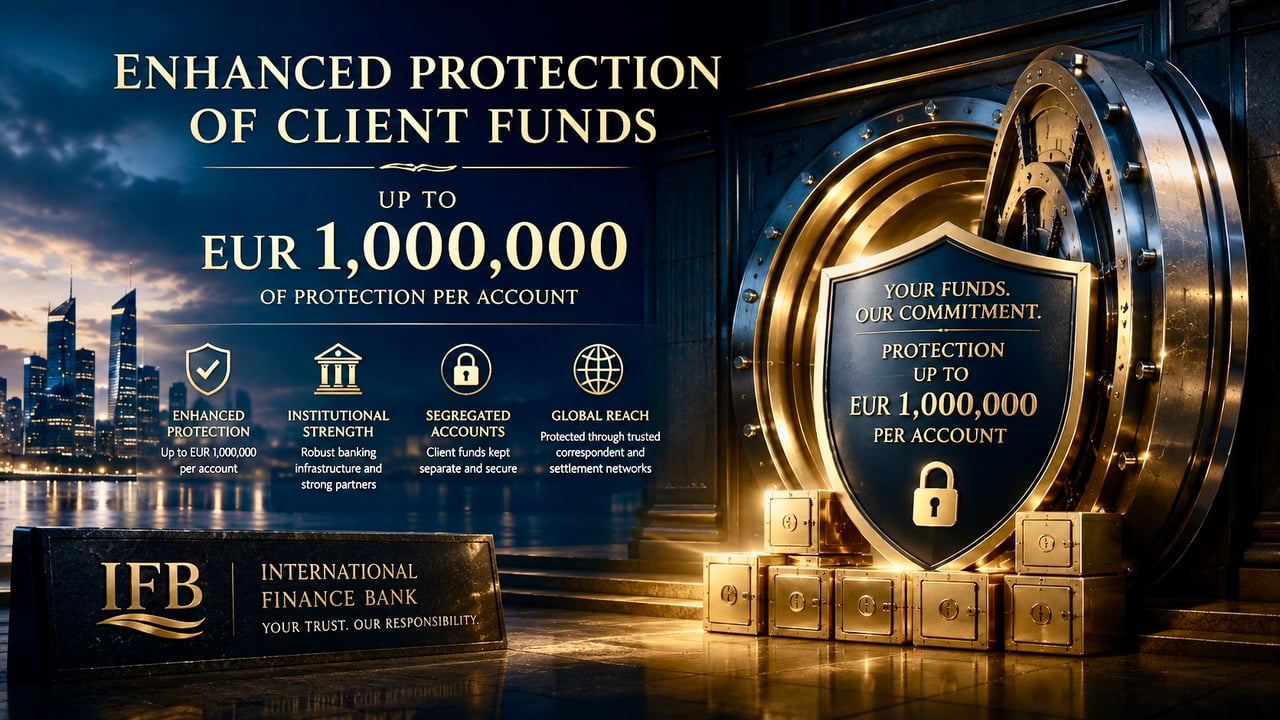
प्रति खाता EUR 1,000,000 तक का संरक्षण
International Finance Bank की संरचना उन ग्राहकों के लिए की गई है जिनकी बैंकिंग आवश्यकताएँ पारंपरिक खुदरा बैंकिंग से परे हैं। यह न केवल बैंक की खाता संरचना और कॉरेस्पोंडेंट संबंधों में, बल्कि प्रत्येक पात्र खाते से जुड़े संरक्षण ढाँचे में भी परिलक्षित होता है।
IFB में रखी गई पात्र निधियाँ बीमाकर्ता के साथ बीमा पॉलिसी के माध्यम से प्रति खाता EUR 1,000,000 तक संरक्षित हैं। प्रीमियम का भुगतान IFB द्वारा खाता शुल्क में से किया जाता है, जिसके लिए ग्राहक पर कोई अतिरिक्त लागत नहीं आती। यह संरक्षण बीमा पॉलिसी के नियमों, शर्तों, अपवर्जनों और सीमाओं के अधीन है।
यह संवर्धित संरक्षण बैंक के ग्राहक-खाता मॉडल को समर्थन देने वाली संस्थागत बैंकिंग अवसंरचना का अंग है।
IFB खाता सक्रियण शुल्क और वार्षिक शुल्क क्यों लेता है
IFB की संरचना आम जनता को सेवाएँ देने वाले खुदरा बैंक (मास-मार्केट रिटेल बैंक) के रूप में नहीं की गई है। प्रत्येक खाते के साथ ऐसा परिचालन एवं अनुपालन ढाँचा जुड़ा है जो सामान्यतः पारंपरिक चालू खाते से संबद्ध ढाँचे से काफ़ी भिन्न है।
तदनुसार, IFB खाता प्रशासन और अवसंरचना के लिए खाता खोलने पर प्रति खाता EUR 25,000 का खाता सक्रियण शुल्क और उसके बाद उतनी ही राशि का वार्षिक शुल्क लेता है।
यह शुल्क खाता संबंध को बनाए रखने के लिए आवश्यक संस्थागत अवसंरचना में योगदान देता है, जिसमें शामिल हैं:
- ग्राहक ऑनबोर्डिंग और चालू अनुपालन प्रशासन;
- KYC, AML और लेनदेन-निगरानी प्रक्रियाएँ;
- व्यक्तिगत ग्राहक लेजर एवं उप-खाता अभिलेखों का रखरखाव;
- कॉरेस्पोंडेंट एवं निपटान बैंकिंग अवसंरचना;
- पृथक्कृत ग्राहक-निधि संरचना;
- खाता प्रशासन और मिलान;
- संस्थागत लेन-देन प्रसंस्करण; तथा
- लागू संवर्धित ग्राहक-निधि संरक्षण ढाँचा।
इसलिए इस शुल्क को सामान्य खुदरा खाता-रखरखाव शुल्क के रूप में नहीं समझा जाना चाहिए। यह संस्थागत बैंकिंग संबंध और तदनुरूप खाता संरचना को बनाए रखने से जुड़ी कहीं अधिक व्यापक अवसंरचना को दर्शाता है।
पारंपरिक जमा-बैंकिंग सीमाओं से परे संरक्षण
अनेक क्षेत्राधिकारों में पारंपरिक वैधानिक जमा-गारंटी व्यवस्थाएँ काफ़ी कम संरक्षण सीमा प्रदान करती हैं। IFB का ग्राहक-खाता मॉडल उल्लेखनीय रूप से बड़े बैंकिंग संबंधों के लिए डिज़ाइन किया गया है, और इसलिए इसमें एक उन्नत संरक्षण ढाँचा सम्मिलित है, जिसके अंतर्गत पात्र निधियों का संरक्षण प्रति खाता EUR 1,000,000 तक किया जाता है, जो इसकी शासी शर्तों के अधीन है।
महत्वपूर्ण बात यह है कि यह बीमा-आधारित संरक्षण है, न कि यूरोपीय संघ में लागू योजनाओं जैसी कोई वैधानिक जमा-गारंटी योजना। IFB की संरक्षण व्यवस्था पर लागू कानूनी आधार, दायरा, अपवर्जन और दावा प्रक्रिया उस व्यवस्था से संबंधित विशिष्ट दस्तावेज़ों द्वारा शासित होती है।
EUR 1,000,000 से अधिक शेष राशि के लिए संरक्षण
EUR 1,000,000 से अधिक शेष राशि रखने वाले ग्राहकों के लिए, IFB व्यक्तिगत मूल्यांकन, उपलब्धता और लागू संरक्षण व्यवस्था की शर्तों के अधीन मानक संरक्षण सीमा से ऊपर अतिरिक्त संरक्षण की व्यवस्था कर सकता है।
ऐसी संवर्धित सुरक्षा रखी गई राशि, खाते की प्रकृति, संबंधित मुद्राओं तथा ग्राहक की व्यक्तिगत बैंकिंग आवश्यकताओं के अनुसार संरचित की जा सकती है। अतिरिक्त सुरक्षा पृथक शुल्क के अधीन है, जो आवश्यक सुरक्षा की राशि और दायरे के अनुसार निर्धारित किए जाते हैं।
तदनुसार, बैंक में पर्याप्त शेष राशि रखने के इच्छुक ग्राहक EUR 1,000,000 से अधिक की सुरक्षा संरचना का अनुरोध कर सकते हैं। ऐसी किसी भी व्यवस्था पर पहले से स्पष्ट रूप से सहमति होनी चाहिए और उसे दस्तावेज़ों में अंकित किया जाना चाहिए, तथा वह लागू नियमों, शर्तों, अपवर्जनों, सीमाओं और पात्रता आवश्यकताओं के अधीन रहेगी।
इससे IFB बड़े संस्थागत और प्राइवेट बैंकिंग संबंधों को समायोजित कर पाता है, और EUR 1,000,000 को उस राशि की निरपेक्ष उच्चतम सीमा नहीं माना जाता जिसके लिए संरक्षण की व्यवस्था की जा सकती है।
खुदरा बैंकिंग के बजाय संस्थागत बैंकिंग
व्यक्तिगत ग्राहक लेखांकन, पृथक्कृत ओमनीबस संरचनाओं, कॉरेस्पोंडेंट निपटान अवसंरचना और उन्नत संरक्षण का संयोजन अनिवार्य रूप से पारंपरिक खुदरा बैंकिंग से भिन्न लागत संरचना वहन करता है।
IFB ने कम लागत वाले व्यापक बाज़ार खातों के आधार पर प्रतिस्पर्धा करने के बजाय जानबूझकर इस मॉडल को अपनाया है।
सिद्धांत स्पष्ट है: संस्थागत खाता अवसंरचना, उन्नत संरक्षण और अंतरराष्ट्रीय बैंकिंग क्षमता के साथ खुदरा नहीं, बल्कि संस्थागत मूल्य निर्धारण जुड़ा होता है।