संपत्ति प्रबंधन
ट्रस्ट
ट्रस्ट किस प्रकार स्वामित्व को लाभ से पृथक करते हैं, वे किस बात की रक्षा करते हैं और उनकी लागत क्या है।
ट्रस्ट
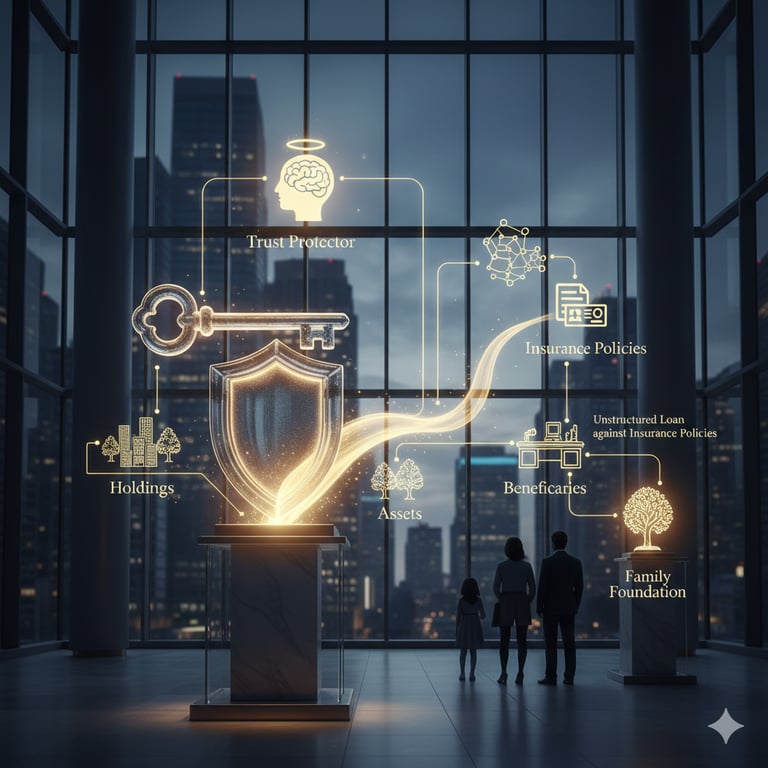
ट्रस्ट परिसंपत्तियों के स्वामित्व को उनके लाभ से अलग करता है। यही एक विचार, यदि सावधानी से लागू किया जाए, तो संपत्ति को लेनदारों से सुरक्षित रखता है, उसे पीढ़ी-दर-पीढ़ी आगे ले जाता है और उसे सार्वजनिक दृष्टि से दूर रखता है। लापरवाही से लागू करने पर इनमें से कुछ भी प्राप्त नहीं होता। यह पृष्ठ आवश्यक बातें और लागत प्रस्तुत करता है; नीचे दिए गए पाँच अध्ययन विषय की गहराई में जाते हैं।
- ट्रस्ट संरचनाएँ: संपत्ति के संरक्षण हेतु ट्रस्ट संरचनाओं का संपूर्ण परिदृश्य: प्रतिसंहरणीय, अप्रतिसंहरणीय, ग्रांटर रिटेन्ड एन्युटी, स्पेंडथ्रिफ़्ट, चैरिटेबल रिमेंडर और डायनेस्टी ट्रस्टों की तुलना।
- ट्रस्ट क्षेत्राधिकारों की तुलना: विश्वभर के ट्रस्ट क्षेत्राधिकारों का तुलनात्मक विश्लेषण: कराधान, गोपनीयता, स्थिरता, प्रवर्तनीयता, संधि-मान्यता और स्थानांतरण।
- पीढ़ियों तक स्थायित्व: ट्रस्ट संरचनाएँ पीढ़ियों में संपत्ति को कैसे संरक्षित करती हैं: शाश्वतता नियम, फ़ायरवॉल विधान, संरक्षक, डीकैंटिंग और स्थानांतरण।
- फैमिली ऑफिस के लिए उपयोग के मामले: अति-उच्च-निवल-मूल्य वाले व्यक्ति और फैमिली ऑफिस व्यापक संपत्ति नियोजन संरचना में ट्रस्टों को केंद्रीय कड़ी के रूप में किस प्रकार उपयोग करते हैं।
- ऑफशोर ट्रस्ट और द्वितीय नागरिकता: ऑफशोर ट्रस्ट और द्वितीय नागरिकता का विश्लेषण: कानूनी विवरण, न्यायिक जाँच, और दोनों का दोहरी रणनीति में संयोजन।
ट्रस्ट क्षेत्राधिकार
हमारे उच्च निवल संपत्ति वाले व्यक्ति (HNWI) कर दक्षता को अनुकूलित करने, परिसंपत्तियों की सुरक्षा करने और संपत्ति के आगामी पीढ़ियों को सुचारु हस्तांतरण को सुनिश्चित करने के लिए प्रायः विश्व भर के विभिन्न क्षेत्राधिकारों में ट्रस्ट स्थापित करते हैं। ट्रस्ट की स्थापना के स्थान का चयन कई कारकों पर निर्भर करता है, जिनमें कानूनी विचार, कर निहितार्थ, परिसंपत्ति संरक्षण कानून और गोपनीयता संबंधी चिंताएँ शामिल हैं।
अमेरिका में पीढ़ीगत संपत्ति के लिए ट्रस्ट के प्रकार:
- अपरिवर्तनीय जीवन बीमा ट्रस्ट (ILITs): ये ट्रस्ट जीवन बीमा पॉलिसियों को संपदा से बाहर रखते हैं, जिससे मृत्यु लाभ लाभार्थियों को कर-मुक्त रूप में प्राप्त होता है। ILITs संपदा करों की पूर्ति के लिए तरलता उपलब्ध कराते हैं और परिवार की परिसंपत्तियों को दबाव में बेचे जाने से बचाते हैं।
- जनरेशन-स्किपिंग ट्रस्ट (GST): GST परिसंपत्तियों को पोते-पोतियों/नाती-नातिनों या आगामी पीढ़ियों को हस्तांतरित करते हैं। न्यासकर्ता (सेटलर) की जनरेशन-स्किपिंग अंतरण कर छूट सीमा के भीतर किए गए हस्तांतरण, मध्यवर्ती पीढ़ी के स्तर पर उस कर तथा संपदा कर, दोनों से बचते हैं। यह संरचना उन परिवारों के लिए उपयोगी है जो कर देयताओं को कम करते हुए एक स्थायी विरासत निर्मित करना चाहते हैं।
- डायनेस्टी ट्रस्ट: ये ट्रस्ट कई पीढ़ियों तक चलने के लिए बनाए जाते हैं और परिसंपत्ति संरक्षण तथा संवृद्धि की संभावना, दोनों प्रदान करते हैं। डायनेस्टी ट्रस्ट प्रायः उन राज्यों में स्थापित किए जाते हैं जो शाश्वत ट्रस्टों की अनुमति देते हैं, जैसे साउथ डकोटा और डेलावेयर, जहाँ संपत्ति को अनिश्चित काल तक संरक्षित रखा जा सकता है।
नीचे हम उच्च निवल संपत्ति वाले व्यक्तियों (HNWI) द्वारा ट्रस्ट स्थापित करने के कुछ प्रचलित स्थानों की रूपरेखा उनके संबंधित लाभ और हानियों सहित प्रस्तुत करते हैं, जिनमें खाता सुरक्षा, हस्तांतरणीयता तथा अन्य प्रासंगिक कारक शामिल हैं:
- ऑफशोर वित्तीय केंद्र (जैसे कुक एवं केमैन द्वीप समूह, नेविस, बेलीज़ बरमूडा, आइल ऑफ मैन):
- लाभ:
- अनुकूल कर व्यवस्थाएँ, जिनमें ट्रस्ट की आय और पूंजीगत लाभ पर न्यूनतम अथवा शून्य कराधान होता है।
- सुदृढ़ परिसंपत्ति संरक्षण कानून, जो परिसंपत्तियों को लेनदारों, कानूनी दावों और राजनीतिक अस्थिरता से सुरक्षित रखते हैं।
- गोपनीयता और निजता संरक्षण का उच्च स्तर, जो सेटलर और लाभार्थियों के लिए गोपनीयता प्रदान करता है; उनकी पहचान ट्रस्टियों, बैंकों और, जहाँ अपेक्षित हो, प्राधिकारियों को ज्ञात रहती है।
- नुकसान:
- उच्च-कर क्षेत्राधिकारों में कर प्राधिकारियों की बढ़ी हुई जाँच, जिसके कारण कर-अपवंचन के आरोपों से बचने हेतु रिपोर्टिंग आवश्यकताओं का अनुपालन अनिवार्य हो जाता है।
- ट्रस्ट की स्थापना के लिए क्षेत्राधिकार की आकर्षकता को प्रभावित करने वाले विनियामक परिवर्तनों की संभावना।
- सीमित निगरानी तथा विनियामक शिथिलता की संभावना, जिससे खाते की सुरक्षा एवं पारदर्शिता को लेकर चिंताएँ उत्पन्न हो सकती हैं।
- लाभ:
- कॉमन लॉ क्षेत्राधिकार (जैसे, संयुक्त राज्य अमेरिका, यूनाइटेड किंगडम, सिंगापुर):
- लाभ:
- ट्रस्टों के लिए सुस्थापित विधिक ढाँचे, जो ट्रस्ट प्रशासन में स्पष्टता और पूर्वानुमेयता प्रदान करते हैं।
- न्यासकर्ताओं (सेटलर) और हितग्राहियों के लिए सुदृढ़ कानूनी संरक्षण, जिससे न्यास व्यवस्थाओं की प्रवर्तनीयता सुनिश्चित होती है।
- परिष्कृत वित्तीय सेवाओं, संपत्ति प्रबंधन विशेषज्ञता और निवेश अवसरों तक पहुँच।
- नुकसान:
- ऑफशोर क्षेत्राधिकारों की तुलना में अधिक कर बोझ, जिससे ट्रस्ट संरचना की समग्र कर दक्षता घट सकती है।
- अधिक पारदर्शिता और प्रकटीकरण संबंधी आवश्यकताएँ, जो निजता और गोपनीयता को सीमित करती हैं।
- जटिल विनियामक परिवेश और अनुपालन दायित्व, जिनके कारण प्रशासनिक लागत और विधिक शुल्क अधिक होते हैं।
- लाभ:
- सिविल लॉ क्षेत्राधिकार (जैसे स्विट्ज़रलैंड, लिकटेंस्टीन, लक्ज़मबर्ग):
- लाभ:
- सुस्थिर विधि प्रणालियाँ, जिनमें सुपरिभाषित ट्रस्ट कानून हों और जो ट्रस्ट की संरचना तथा प्रशासन में लचीलापन प्रदान करें।
- कुछ प्रकार के ट्रस्टों के लिए अनुकूल कर व्यवहार, जिसमें उत्तराधिकार एवं संपत्ति करों पर छूट या घटी हुई दरें शामिल हैं।
- वित्तीय स्थिरता, विवेकशीलता और संपत्ति प्रबंधन सेवाओं में विशेषज्ञता के लिए प्रतिष्ठा।
- नुकसान:
- कठोर विनियामक अपेक्षाएँ और अनुपालन दायित्व, जिनके लिए सावधानीपूर्वक उचित परिश्रम (ड्यू डिलिजेंस) और निरंतर निगरानी आवश्यक है।
- ऑफशोर क्षेत्राधिकारों की तुलना में सीमित परिसंपत्ति संरक्षण, तथा कुछ सिविल लॉ देशों में ट्रस्ट व्यवस्थाओं पर प्रतिबंध।
- अनुपालन और कानूनी औपचारिकताओं से जुड़ी उच्चतर प्रशासनिक लागतें।
- लाभ:
- खाते की सुरक्षा और हस्तांतरणीयता:
- ऑफशोर वित्तीय केंद्रों में, ट्रस्ट खाते सामान्यतः प्रतिष्ठित वित्तीय संस्थाओं के पास रखे जाते हैं, जो मज़बूत सुरक्षा उपाय तथा धोखाधड़ी और अनधिकृत पहुँच के विरुद्ध रक्षोपाय प्रदान करती हैं।
- ट्रस्ट परिसंपत्तियों की हस्तांतरणीयता क्षेत्राधिकार और ट्रस्ट विलेख की शर्तों के अनुसार भिन्न हो सकती है। ऑफशोर ट्रस्ट प्रायः लाभार्थियों को परिसंपत्तियों के सुगम हस्तांतरण की अनुमति देते हैं, जबकि कुछ ऑनशोर क्षेत्राधिकार परिसंपत्ति हस्तांतरण पर प्रतिबंध या कर-संबंधी परिणाम लागू कर सकते हैं।
लागत
लागत की मदें हमारे द्वारा उपयोग किए जाने वाले प्रत्येक क्षेत्राधिकार में समान हैं; कुक द्वीप समूह हमारा पसंदीदा स्थान है, उसके बाद आइल ऑफ मैन, बरमूडा और केमैन द्वीप समूह हैं:
- ट्रस्ट विलेख के प्रारूपण तथा सलाह के लिए विधिक शुल्क, जो संरचना की जटिलता पर निर्भर करते हैं।
- ट्रस्टी शुल्क। चारों क्षेत्राधिकारों में ट्रस्टियों के पास लाइसेंस होना आवश्यक है; शुल्क ट्रस्ट के आकार और अपेक्षित सेवा पर निर्भर करते हैं।
- प्रशासन: लेखांकन, रिपोर्टिंग और कर विवरणियाँ दाखिल करना।
- जहाँ क्षेत्राधिकार शुल्क लगाता है, वहाँ सरकारी एवं पंजीकरण शुल्क।
- यात्रा, जहाँ क्षेत्राधिकार में बैठकों की आवश्यकता हो।
हम ये लागतें विशिष्ट संरचना के लिए उद्धृत करते हैं; ट्रस्ट को जाने बिना प्रकाशित निश्चित प्रतिशत अथवा एकमुश्त शुल्क आपको बहुत कम जानकारी देते हैं।
मूलतः, न्यास की स्थापना के लिए उपयुक्त क्षेत्राधिकार का चयन कानूनी, कर संबंधी और विनियामक व्यवस्थाओं के गहन आकलन पर आधारित होता है। इसके लिए न्यासकर्ता या संस्थापक की विशिष्ट आकांक्षाओं के साथ-साथ लाभार्थियों के हितों की गहन समझ भी आवश्यक है। बैंक के माध्यम से न्यास की स्थापना करने और उसकी संरचना तैयार करने से लागत कम हो सकती है और पर्यवेक्षण का एक अतिरिक्त स्तर जुड़ता है। यह सुदृढ़ सुरक्षा ढाँचा सुनिश्चित करता है कि न्यास की अखंडता और अनुपालन का सावधानीपूर्वक ध्यान रखा जाए। इससे न्यास प्रबंधन के लिए एक अधिक सुरक्षित और सतर्क दृष्टिकोण मिलता है, जो ग्राहक के रणनीतिक वित्तीय और पर्यवेक्षण संबंधी उद्देश्यों के अनुरूप होता है।
ऑफशोर वित्तीय केंद्र कर लाभ, गोपनीयता और परिसंपत्ति संरक्षण प्रदान करते हैं, परंतु उनके साथ अनुपालन जोखिम और विनियामक जाँच भी जुड़ी होती है। कॉमन लॉ और सिविल लॉ क्षेत्राधिकार स्थिरता, कानूनी स्पष्टता और वित्तीय विशेषज्ञता तक पहुँच प्रदान करते हैं, यद्यपि उनमें कर का भार और पारदर्शिता संबंधी अपेक्षाएँ अधिक होती हैं। अंततः, उच्च निवल संपत्ति वाले व्यक्तियों (HNWI) को अपने उद्देश्यों और जोखिम सहनशीलता के अनुरूप ट्रस्ट रणनीति तैयार करने के लिए हमारे बैंक तथा अपने विधिक एवं वित्तीय सलाहकारों से पेशेवर परामर्श लेना चाहिए।
हेग ट्रस्ट कन्वेंशन
ट्रस्टों पर लागू कानून और उनकी मान्यता पर हेग कन्वेंशन, जिसे सामान्यतः हेग ट्रस्ट कन्वेंशन कहा जाता है, 1 जुलाई 1985 को हेग, नीदरलैंड्स में संपन्न हुआ था। इसका उद्देश्य हस्ताक्षरकर्ता देशों में ट्रस्टों की मान्यता के लिए एक सामान्य ढाँचा प्रदान करना है, भले ही ट्रस्ट की अवधारणा उनकी घरेलू विधि प्रणाली का भाग न हो। HCCH स्थिति तालिका के अनुसार, यह कन्वेंशन निम्नलिखित राज्यों में लागू है (फ़्रांस और संयुक्त राज्य अमेरिका ने हस्ताक्षर किए हैं, किंतु अनुसमर्थन नहीं किया है):
- ऑस्ट्रेलिया
- कनाडा (अल्बर्टा, ब्रिटिश कोलंबिया, मैनिटोबा, न्यू ब्रंसविक, न्यूफ़ाउंडलैंड एवं लैब्राडोर, नोवा स्कोशिया, ओंटारियो, प्रिंस एडवर्ड आइलैंड और सस्केचेवान)
- चीन (हांगकांग विशेष प्रशासनिक क्षेत्र)
- साइप्रस
- इटली
- लिष्टेंस्टाइन
- लक्ज़मबर्ग
- माल्टा
- मोनाको
- नीदरलैंड (यूरोप स्थित राज्य)
- पनामा (2018 से)
- सैन मैरिनो
- स्विट्ज़रलैंड
- यूनाइटेड किंगडम (कई क्राउन डिपेंडेंसियों और विदेशी क्षेत्रों तक विस्तार सहित)
यह अभिसमय अन्य देशों के कानूनों के अंतर्गत स्थापित ट्रस्टों की कानूनी मान्यता को सुगम बनाता है, जिससे सीमा-पार उनका प्रशासन और प्रवर्तन अधिक सरलता से संभव हो पाता है। यह ध्यान देना आवश्यक है कि इन देशों ने अभिसमय की पुष्टि की है, फिर भी घरेलू कानून में इसका विशिष्ट अनुप्रयोग और समावेशन भिन्न हो सकता है, जिससे प्रत्येक क्षेत्राधिकार में ट्रस्टों की मान्यता और उनके साथ किए जाने वाले व्यवहार पर प्रभाव पड़ता है। सबसे अद्यतन और विस्तृत जानकारी के लिए किसी विशेष देश के ट्रस्ट कानून के जानकार हमारे या आपके विधि विशेषज्ञों से परामर्श करना उचित है।