बैंकों और ब्रोकरों के पास नकदी और प्रतिभूतियाँ किस प्रकार धारित की जाती हैं
निवेशकों, ट्रेज़रर और परिष्कृत निजी ग्राहकों के लिए एक विधिक एवं परिचालनात्मक मार्गदर्शिका
विषय-सूची: 1. यह क्यों महत्वपूर्ण है · 2. प्रतिभूतियों की अभिरक्षा · 3. नकद जमा
1. यह क्यों महत्वपूर्ण है
अधिकांश निवेशक यह मानते हैं कि उनके बैंकिंग या ब्रोकरेज पोर्टल में दिखने वाली शेष राशि केवल उन्हीं के स्वामित्व वाले खाते में रखी है, मानो वह कोई डिजिटल सेफ डिपॉज़िट बॉक्स हो। वास्तव में ऐसा नहीं है। परिसंपत्ति जिस कानूनी रूप में धारित है, वही यह तय करता है कि बैंक या ब्रोकर के विफल होने पर उसका क्या होगा, और वह पाँच बातों का निर्धारण करता है:
- स्वामित्व। क्या निवेशक के पास किसी विशिष्ट परिसंपत्ति में संपत्ति का अधिकार है, या केवल किसी मध्यस्थ के विरुद्ध संविदात्मक दावा।
- दिवालियापन में व्यवहार। क्या परिसंपत्तियाँ सीधे लौटाई जाती हैं या उन पर अन्य लेनदारों के साथ प्रतिस्पर्धा में दावा करना पड़ता है।
- संरक्षण। कौन-सी व्यवस्था लागू होती है: निवेशक क्षतिपूर्ति, जमा गारंटी अथवा ग्राहक परिसंपत्ति संबंधी नियम।
- संकेंद्रण जोखिम। किसी एकल अभिरक्षक, केंद्रीय प्रतिभूति डिपॉजिटरी या जमा स्वीकार करने वाले बैंक पर छिपी हुई निर्भरता।
- निर्भरताएँ। अनेक क्षेत्राधिकारों और मध्यस्थता के कई स्तरों में प्रतिपक्ष एवं परिचालन संबंधी जोखिम।
आगे की सभी बातों के मूल में एक भेद है। प्रतिभूतियाँ अभिरक्षा में रखी जाती हैं: ग्राहक लाभार्थी स्वामी बना रहता है, और मध्यस्थ के दिवालिया होने पर प्रतिभूतियाँ वस्तु-रूप में लौटा दी जाती हैं। नकदी जमा के रूप में रखी जाती है: धन का स्वामी बैंक बन जाता है, और जमाकर्ता के पास केवल वापसी का दावा रहता है।
2. प्रतिभूति अभिरक्षा
2.1 अमूर्तीकरण और अभिरक्षा शृंखला
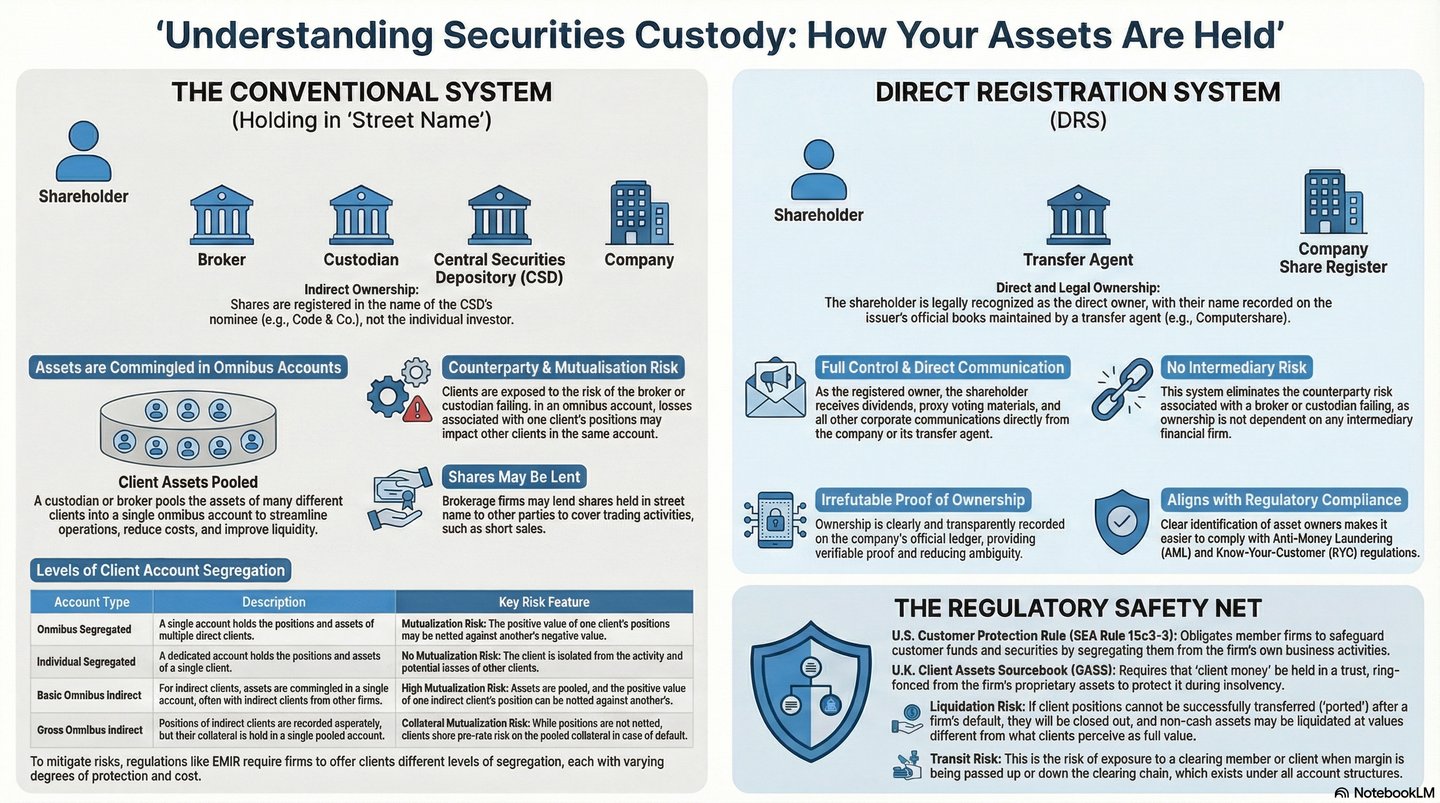
भौतिक शेयर और बॉन्ड प्रमाणपत्रों का स्थान अब काफ़ी हद तक इलेक्ट्रॉनिक बही-प्रविष्टियों ने ले लिया है, जो बीसवीं सदी के उत्तरार्ध में बढ़ती ट्रेडिंग मात्रा से उत्पन्न कागजी कार्रवाई के संकट के कारण अनिवार्य हुआ। इसका परिणाम जारीकर्ता और निवेशक के बीच मध्यस्थों की एक श्रृंखला है:
- जारीकर्ता प्रतिभूतियों की शर्तें (मतदान, लाभांश, मोचन, कॉर्पोरेट कार्रवाइयाँ) निर्धारित करता है, परंतु अब अपने अधिकांश धारकों के साथ सीधे व्यवहार नहीं करता।
- केंद्रीय प्रतिभूति डिपॉज़िटरी (CSD) आधिकारिक रजिस्टर रखती है और डिलीवरी-बनाम-भुगतान आधार पर निपटान संचालित करती है: संयुक्त राज्य अमेरिका में DTC; यूरोप में राष्ट्रीय CSD के साथ-साथ अंतरराष्ट्रीय CSD के रूप में Euroclear और Clearstream; यूनाइटेड किंगडम में Euroclear UK & International, जो CREST का संचालन करती है।
- प्रतिभागी, जैसे अभिरक्षक बैंक, प्राइम ब्रोकर और बड़े ब्रोकर-डीलर, CSD में खाते रखते हैं और बदले में अपने ग्राहकों के लिए खाते रखते हैं, जो स्वयं भी मध्यस्थ हो सकते हैं।
इस प्रकार एक सामान्य शृंखला जारीकर्ता से CSD, फिर वैश्विक अभिरक्षक (ग्लोबल कस्टोडियन), फिर उप-अभिरक्षक, फिर ब्रोकर और अंत में निवेशक तक जाती है। प्रत्येक स्तर यह दर्ज करता है कि कौन-सी स्थितियाँ (पोज़िशन) किस ग्राहक की हैं, और अपने ऊपर के स्तर पर एक समेकित स्थिति धारण करता है। निवेशक का नाम जारीकर्ता के रजिस्टर में प्रायः नहीं होता; पंजीकृत धारक सामान्यतः CSD या उसका नामिती (नॉमिनी) होता है। निवेशक के पास लाभकारी हित होता है, और कानूनी ढाँचा यह सुनिश्चित करता है कि लाभांश, ब्याज, मतदान अधिकार और कॉर्पोरेट कार्रवाइयों के लाभ फिर भी लाभकारी स्वामी तक पहुँचें।
2.2 ओम्निबस खाते
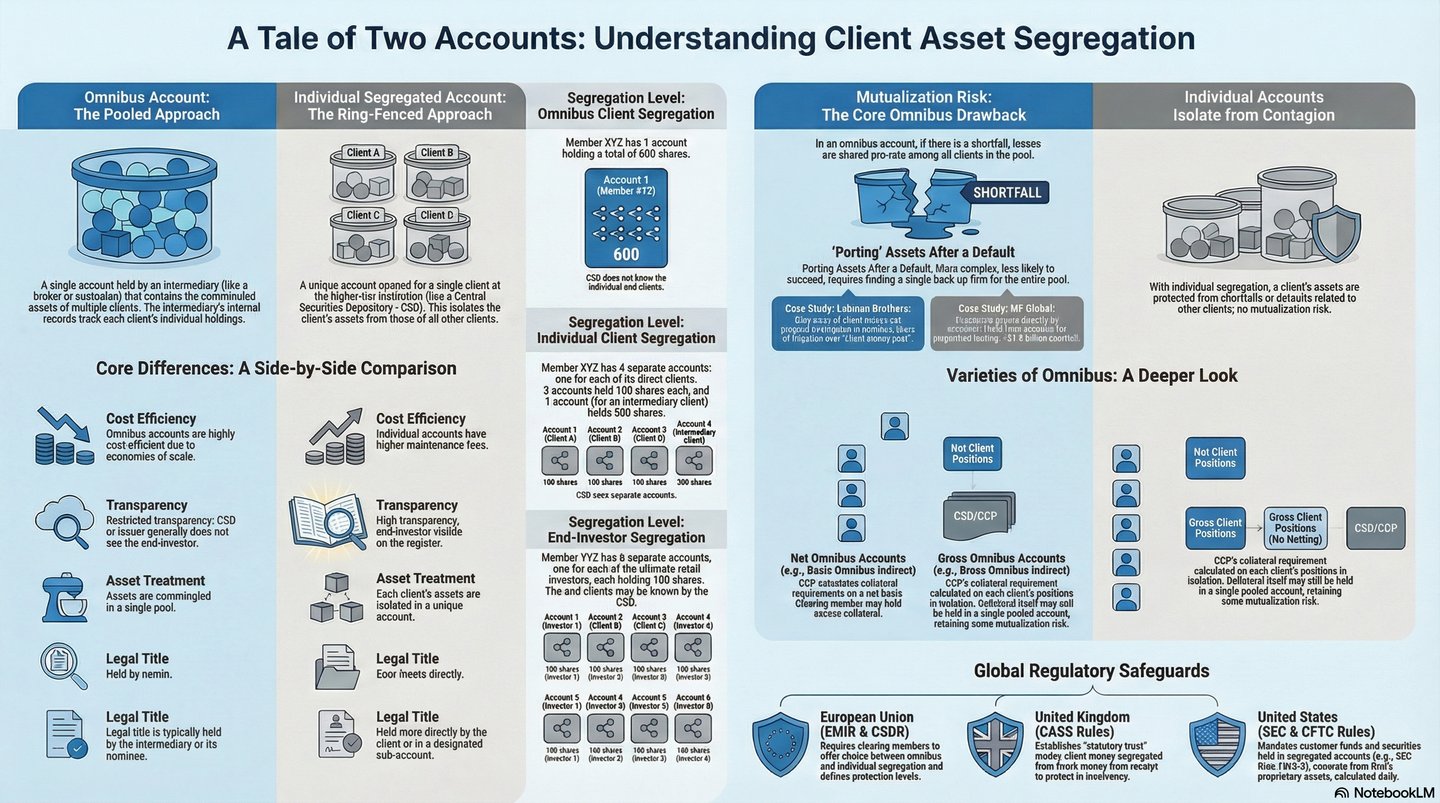
ओम्निबस खाता किसी एक मध्यस्थ के अनेक ग्राहकों की प्रतिभूतियों को श्रृंखला में अगले स्तर के मध्यस्थ के पास एक ही खाते में एकत्रित करता है। मध्यस्थ अपने बही-खातों में प्रत्येक ग्राहक की प्रतिभूति धारिता अलग-अलग दर्ज करता है; अभिरक्षक या CSD को केवल एक समेकित प्रतिभूति धारिता दिखाई देती है और उसके लिए संबंधित ग्राहकों की पहचान जानना आवश्यक नहीं है।
ओम्निबस खाते उचित कारणों से अस्तित्व में हैं। लेन-देन का नेटिंग संभव होता है: एक ही प्रतिभूति के दस क्रेता और दस विक्रेता बीस निपटानों के बजाय एक शुद्ध स्थिति के रूप में निपटते हैं। CSD को लाखों निवेशकों के बजाय प्रतिभागियों की एक प्रबंधनीय संख्या से व्यवहार करना पड़ता है, और बाज़ार एक ही मॉडल के इर्द-गिर्द मानकीकृत हो जाता है।
निर्णायक कानूनी प्रश्न यह है कि क्या पूलिंग से निवेशक का संपत्ति-अधिकार समाप्त हो जाता है। एक सुदृढ़ अभिरक्षा व्यवस्था में ऐसा नहीं होता, बशर्ते कानून विनिमेय पूलों में लाभार्थी हितों को मान्यता देता हो और मध्यस्थ सटीक अभिलेख रखता हो। कॉमन-लॉ प्रणालियाँ न्यास या साम्यिक सिद्धांतों का उपयोग करती हैं; सिविल-लॉ प्रणालियाँ सह-स्वामित्व, पृथक्करण संबंधी दायित्वों और वैधानिक संरक्षण का उपयोग करती हैं। किसी भी स्थिति में, मध्यस्थ अपने पास रखी ग्राहकों की प्रतिभूतियों का स्वामी नहीं होता; वह उनका अभिरक्षक होता है।
2.3 ग्राहक परिसंपत्तियों का पृथक्करण
संरक्षण तीन स्तरों पर कठोर पृथक्करण पर निर्भर करता है: कानूनी (ग्राहक प्रतिभूतियाँ मध्यस्थ के लेनदारों को उपलब्ध नहीं होतीं), लेखांकन (वे अभिरक्षा खातों में तुलन-पत्र से बाहर रखी जाती हैं) और परिचालनात्मक (वे अभिरक्षक या CSD के पास निर्दिष्ट ग्राहक खातों में रहती हैं)।
- EU, MiFID II. निर्देश 2014/65/EU का अनुच्छेद 16(8) निवेश फ़र्मों से अपेक्षा करता है कि वे ग्राहकों के स्वामित्व अधिकारों की, विशेष रूप से दिवालियापन की स्थिति में, रक्षा करें, और स्पष्ट सहमति के बिना ग्राहकों के लिखतों के स्वयं के खाते में उपयोग को प्रतिबंधित करता है। प्रत्यायोजित निर्देश (EU) 2017/593 का अनुच्छेद 2 ऐसे अभिलेखों की अपेक्षा करता है जो किसी भी समय और बिना विलंब के प्रत्येक ग्राहक की परिसंपत्तियों को अन्य ग्राहकों और फ़र्म की परिसंपत्तियों से अलग पहचान सकें।
- EU, CSDR। विनियमन (EU) संख्या 909/2014 का अनुच्छेद 38 CSD से अपेक्षा करता है कि वे सहभागियों को कम से कम सामूहिक (ओम्निबस) ग्राहक पृथक्करण और व्यक्तिगत ग्राहक पृथक्करण की सुविधा प्रदान करें, ताकि ग्राहकों की प्रतिभूतियाँ सदैव सहभागी की स्वयं की प्रतिभूतियों से अलग रहें।
- यूनाइटेड किंगडम, CASS 6। अभिरक्षा परिसंपत्तियाँ ग्राहक के नाम या नामांकित व्यक्ति (नॉमिनी) के नाम पर पंजीकृत होती हैं, उनका तृतीय-पक्ष अभिलेखों से प्रतिदिन मिलान किया जाता है और समय-समय पर बाह्य रूप से भी मिलान किया जाता है। ग्राहक परिसंपत्तियाँ ट्रस्ट में रखी जाती हैं और सामान्य लेनदारों के लिए उपलब्ध नहीं होतीं।
- संयुक्त राज्य अमेरिका, SEC नियम 15c3-3। ब्रोकर-डीलरों को पूर्ण भुगतान वाली तथा अतिरिक्त मार्जिन वाली ग्राहक प्रतिभूतियों पर कब्ज़ा या नियंत्रण बनाए रखना होगा और वे इनका उपयोग स्वयं की पूंजी से वित्तपोषित व्यवसाय के वित्तपोषण के लिए नहीं कर सकते। जब कोई ब्रोकर-डीलर विफल होता है, तो Securities Investor Protection Corporation (SIPC) निर्धारित सीमाओं तक गुम प्रतिभूतियों के लिए धनराशि अग्रिम रूप से उपलब्ध कराता है।
2.4 जब मध्यस्थ विफल हो जाए
सैद्धांतिक रूप से, ग्राहकों की प्रतिभूतियाँ ग्राहकों को लौटा दी जाती हैं और दिवालिया संपदा में शामिल नहीं होतीं। व्यवहार में तीन प्रकार की बाधाएँ उत्पन्न होती हैं:
- मिलान। दिवाला पेशेवर को मध्यस्थ के आंतरिक अभिलेखों का मिलान अभिरक्षकों और CSD के पास वास्तव में धारित स्थितियों से करना होता है। सही बहीखातों के साथ यह एक नियमित कार्य है; खराब बहीखातों के साथ, जो प्रायः धोखाधड़ी का लक्षण होता है, यह धीमा और विवादित होता है।
- कमी। जहाँ बही-खाते अभिरक्षा में उपलब्ध प्रतिभूतियों से अधिक प्रतिभूतियाँ दर्शाते हैं, चाहे इसका कारण अनधिकृत गिरवी रखना, पूर्ण दर्ज किए गए किंतु अनिपटे लेनदेन, कृत्रिम रूप से दर्शाई गई स्थितियाँ या संचित त्रुटि हो, वहाँ ग्राहक सामान्यतः हानि को अनुपात में वहन करते हैं और शेष राशि का दावा असुरक्षित लेनदारों के रूप में करते हैं।
- लागत और समय। दिवाला पेशेवरों, अधिवक्ताओं, लेखाकारों और फ़ोरेंसिक विशेषज्ञों का शुल्क उपलब्ध परिसंपत्तियों में से काटा जाता है। सरल मामलों में महीनों लगते हैं; जटिल सीमा-पार विफलताओं में वर्षों लग सकते हैं।
विशेष व्यवस्थाएँ इन अड़चनों को कम करती हैं। यूनाइटेड किंगडम में, ग्राहक परिसंपत्ति वितरण नियम और Investment Bank Special Administration Regulations 2011 ग्राहक परिसंपत्तियों की शीघ्र वापसी को प्राथमिकता देते हैं, और निवेशक क्षतिपूर्ति योजनाएँ निर्धारित सीमाओं तक एक अतिरिक्त सुरक्षा प्रदान करती हैं।
3. नकद जमा
3.1 जमा बैंक को दिया गया ऋण है
किसी बैंक में, सीधे या ब्रोकर के माध्यम से, जमा की गई नकदी देनदार और लेनदार का संबंध स्थापित करती है, अभिरक्षक और स्वामी का नहीं। धन का स्वामित्व बैंक को अंतरित हो जाता है। जमाकर्ता को मांग पर या सहमत शर्तों के अनुसार, सामान्यतः ब्याज सहित, समतुल्य राशि की वापसी का संविदात्मक दावा (कॉमन-लॉ की भाषा में चोज़ इन एक्शन) प्राप्त होता है। बैंक उस धन का उपयोग अपने विवेकानुसार कर सकता है: ऋण देने, प्रतिभूतियाँ खरीदने या पूंजी संबंधी आवश्यकताएँ पूरी करने के लिए।
यह कोई तकनीकी बारीकी नहीं है जो सुधार की प्रतीक्षा कर रही हो। यही आंशिक-आरक्षित बैंकिंग का आधार है: बैंक अल्पावधि के लिए उधार लेते हैं और दीर्घावधि के लिए ऋण देते हैं, और यह परिपक्वता रूपांतरण केवल इसलिए संभव है क्योंकि जमा की गई राशि बैंक की होती है। यदि जमा राशियाँ अभिरक्षा में रखी जातीं, तो बैंक उन्हें ऋण के रूप में नहीं दे पाते, और जिस रूप में हम ऋण सृजन को जानते हैं, वह रुक जाता।
इसकी कीमत ऋण जोखिम है। यदि बैंक विफल हो जाता है, तो जमाकर्ता एक असुरक्षित लेनदार होता है और शेष बची संपत्ति में हिस्सेदार बनता है; गंभीर विफलताओं में यह बहुत कम या कुछ भी नहीं हो सकता। जमा गारंटी योजनाएँ निर्धारित सीमाओं तक इस जोखिम को कम करती हैं, किंतु वे कानूनी स्थिति को नहीं बदलतीं: जमा एक दावा बना रहता है, संपत्ति नहीं।
3.2 ब्रोकरों के पास ग्राहक का धन: दो स्तर
ब्रोकर के पास रखी नकदी में दो संबंध और दो संभावित विफलताएँ निहित होती हैं।
- निवेशक और ब्रोकर। ग्राहक धन संबंधी नियमों के अंतर्गत (यूनाइटेड किंगडम में CASS 7, EU में MiFID II की ग्राहक धन संबंधी अपेक्षाएँ), ब्रोकर ग्राहक की नकदी को ट्रस्ट के रूप में या इसी प्रकार की न्यासीय व्यवस्था के अंतर्गत, अपनी निधियों से पृथक रखता है। ऐसे नियमों के बिना, निवेशक केवल ब्रोकर का असुरक्षित लेनदार रह सकता है, और ग्राहक की नकदी ब्रोकर की परिचालन निधियों में मिल सकती है।
- ब्रोकर और बैंक। ब्रोकर, या ग्राहक धन ट्रस्ट, उस बैंक का जमाकर्ता होता है जहाँ नकदी वास्तव में रखी जाती है, और उसका संविदात्मक दावा ऊपर वर्णित दावे के समान ही होता है।
यदि ब्रोकर विफल हो जाता है और बैंक सुदृढ़ बने रहते हैं, तो उचित रूप से पृथक रखी गई ग्राहक राशि अपेक्षाकृत शीघ्र लौटाई या किसी अन्य ब्रोकर को अंतरित की जा सकती है, बशर्ते पृथक्करण, मिलान, शेष राशियाँ और अभिलेख बनाए रखे गए हों। यदि कोई बैंक विफल हो जाता है और ब्रोकर बना रहता है, तो ब्रोकर को विफल बैंक के विरुद्ध दावा करना होता है और प्राप्त वसूली ग्राहकों को देनी होती है, जो प्रायः जमा गारंटी तक सीमित और दिवालियापन प्रक्रिया के कारण विलंबित होती है। सबसे प्रतिकूल स्थिति, जिसमें प्रणालीगत संकट में दोनों एक साथ विफल होते हैं, दोनों प्रकार की समस्याओं को जोड़ देती है, और यह प्रायः कई क्षेत्राधिकारों में फैली होती है।
3.3 जमा गारंटी योजनाएँ
जमा गारंटी खुदरा जमाकर्ताओं की रक्षा करती है, जमाराशि की निकासी की होड़ (बैंक रन) को रोकती है और बैंकिंग प्रणाली में विश्वास को बनाए रखती है।
- यूरोपीय संघ। जमा गारंटी योजना निर्देश (2014/49/EU) प्रति जमाकर्ता प्रति ऋण संस्था पात्र जमाओं को EUR 100,000 तक कवर करता है (अनुच्छेद 6)। वित्तीय संस्था के रूप में कार्य कर रही वित्तीय संस्थाओं की जमाएँ, धनशोधन की दोषसिद्धि से जुड़ी जमाएँ और कुछ व्यावसायिक वित्तीय उपक्रम इससे बाहर हैं (अनुच्छेद 5)। भुगतान सात कार्य-दिवसों के भीतर उपलब्ध होना चाहिए (अनुच्छेद 8)। अनुच्छेद 7 के अंतर्गत, पहचाने गए या पहचाने जा सकने वाले लाभार्थियों के लिए रखे गए सामूहिक खातों की अंतर्निहित जाँच की जाती है, जिससे किसी ब्रोकर या भुगतान संस्था का प्रत्येक ग्राहक अपने हिस्से के लिए संरक्षित होता है, और पूरे सामूहिक खाते को एक ही EUR 100,000 की जमा नहीं माना जाता।
- यूनाइटेड किंगडम। फ़ाइनेंशियल सर्विसेज़ कम्पेन्सेशन स्कीम प्रति व्यक्ति, प्रति प्राधिकृत जमा-ग्राही संस्था, GBP 120,000 तक की जमाओं को संरक्षण प्रदान करती है (1 दिसंबर 2025 से)। विनिर्दिष्ट जीवन घटनाओं, जैसे घर की बिक्री, विरासत, बीमा या व्यक्तिगत क्षति मुआवज़ा, अथवा तलाक़ समझौते, से उत्पन्न अस्थायी उच्च शेष राशियों को छह माह तक GBP 1.4 मिलियन तक संरक्षण प्राप्त है।
- संयुक्त राज्य अमेरिका। फेडरल डिपॉज़िट इंश्योरेंस कॉर्पोरेशन प्रति जमाकर्ता, प्रति बीमित बैंक, प्रति स्वामित्व श्रेणी USD 250,000 तक की जमाराशियों का बीमा करता है (12 U.S.C. § 1821; 12 C.F.R. Part 330)। व्यक्तिगत, संयुक्त, सेवानिवृत्ति और ट्रस्ट खाते अलग-अलग आच्छादित होते हैं; संयुक्त स्वामियों का बीमा उनके अपने-अपने हिस्से के लिए होता है; प्रतिसंहरणीय ट्रस्ट खाते सीमाओं के अधीन प्रति विशिष्ट लाभार्थी USD 250,000 तक आच्छादित होते हैं; कॉर्पोरेट खाते इकाई स्तर पर बीमित होते हैं। जहाँ कोई ब्रोकर ग्राहकों की नकदी को बीमित बैंकों में स्वीप करता है, वहाँ पास-थ्रू कवरेज (12 C.F.R. § 330.5) प्रत्येक ग्राहक को उसके हिस्से के लिए USD 250,000 तक बीमा प्रदान करता है, बशर्ते बैंक के अभिलेख एजेंसी संबंध और स्वामियों के नाम प्रकट करते हों तथा निधियाँ ग्राहकों की हों।