
वैकल्पिक अंतरण पद्धतियाँ
लेजर-टू-लेजर (L2L)
लेजर से लेजर अंतरण (L2L)
हमें दो भिन्न प्रकार के लेजर-से-लेजर (L2L) अंतरणों में अंतर करना होगा, जो परीक्षण योग्य हैं: एक पारंपरिक बैंकिंग क्षेत्र में और दूसरा ब्लॉकचेन तकनीक के क्षेत्र में।
पारंपरिक बैंकिंग के संदर्भ में, L2L अंतरण में बैंकों या भुगतान सेवा प्रदाताओं जैसे वित्तीय संस्थानों द्वारा रखी गई पृथक बहियों (लेजर) के बीच परिसंपत्तियों, देयताओं या इक्विटी का अंतरण शामिल है। ये अंतरण एक ही संस्थान के भीतर के खातों के बीच या विभिन्न संस्थानों के बीच हो सकते हैं और वैश्विक वित्तीय प्रणाली में सुरक्षित एवं कुशल लेनदेन को सुगम बनाने के लिए अत्यंत महत्वपूर्ण हैं।
इसके विपरीत, ब्लॉकचेन क्षेत्र में L2L अंतरण का तात्पर्य भिन्न वितरित बही-खातों, जैसे विभिन्न ब्लॉकचेन नेटवर्कों, के बीच मूल्य या परिसंपत्तियों के अंतरण की प्रक्रिया से है। इस प्रकार के अंतरण में प्रायः विशिष्ट प्रोटोकॉल, मध्यस्थों या तकनीकों, जैसे एटॉमिक स्वैप या क्रॉस-चेन ब्रिज, का उपयोग आवश्यक होता है, ताकि अंतर-संचालनीयता सुनिश्चित हो और संबंधित दोनों बही-खातों की अखंडता बनी रहे।
संदेश धन नहीं होता
90 सेकंड में जानिए कि निपटान के बिना कोई SWIFT संदेश, टेलेक्स या सर्वर निधियों का अंतरण क्यों नहीं करता।
VL1 से दस्तावेज़ का सत्यापन करें →क्या आपको कोई भुगतान संदेश, पर्ची या पुष्टि प्राप्त हुई है? उस पर भरोसा करने से पहले उसकी जाँच करा लें।

IFB में L2L सेवाओं का सक्रियण
L2L सुविधाएँ ग्राहक के अनुरोध पर तब सक्रिय की जाएँगी जब उनका खाता उत्तम स्थिति में हो:
- यह न्यूनतम शेष राशि बनाए रखता है,
- सुसंगत वित्तीय रिकॉर्ड प्रदर्शित करता है, और
- वैध व्यावसायिक गतिविधियों के अनुरूप है।
इसके अतिरिक्त, खाते में
- कोई लंबित अनुपालन संबंधी मुद्दा नहीं, और
- सभी लेनदेन अंतरराष्ट्रीय वित्तीय विनियमों का पालन करने वाले होने चाहिए।
अंतिम सक्रियण हमारी अनुपालन और जोखिम प्रबंधन टीम की आंतरिक समीक्षा और अनुमोदन के अधीन है।
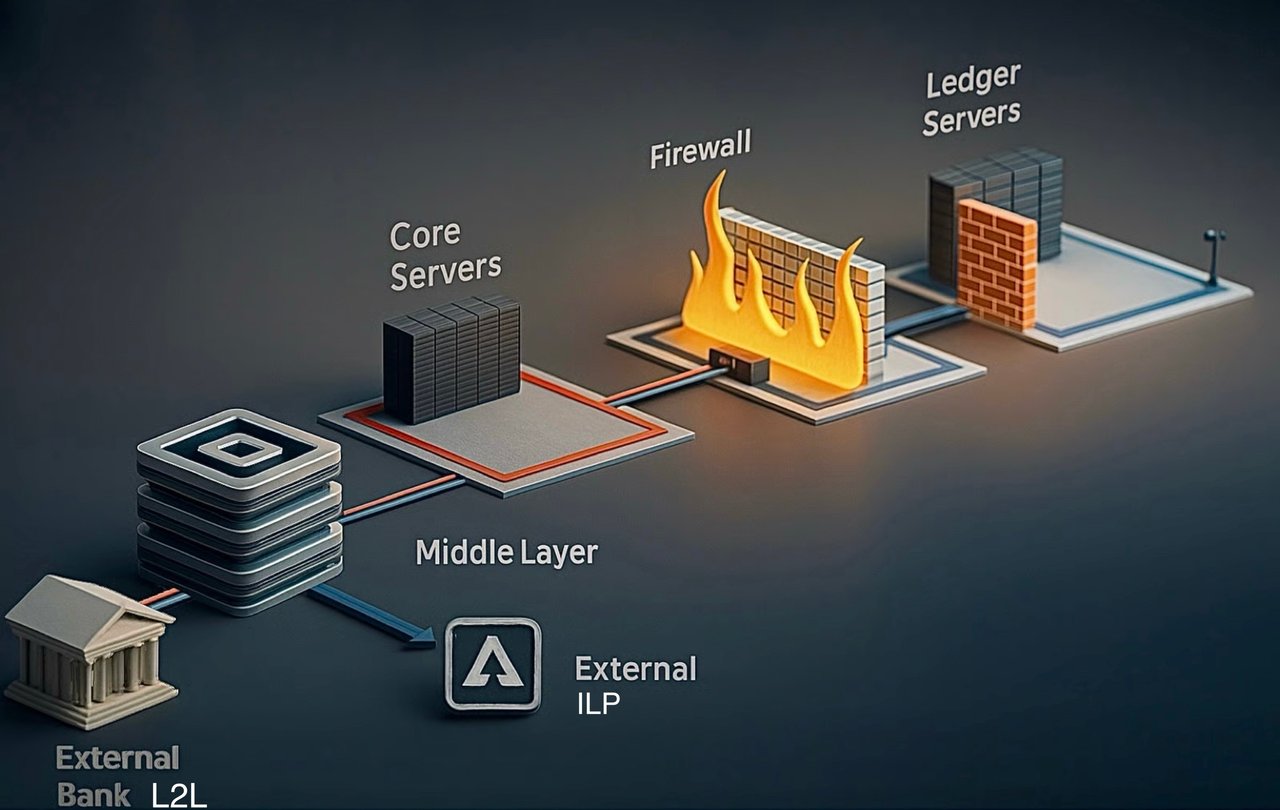
बैंकों में संचार, मध्यवर्ती परत, कोर/निपटान तथा लेजर/खाता सर्वरों के बीच मुख्य अंतर
बैंकिंग प्रौद्योगिकी में, वित्तीय लेन-देन और अभिलेख-संधारण के सुचारु संचालन को सुनिश्चित करने में सर्वर निर्णायक भूमिका निभाते हैं। बैंक मुख्यतः दो प्रकार के सर्वरों पर निर्भर करते हैं: संचार सर्वर तथा लेजर/खाता सर्वर। दोनों के महत्वपूर्ण होने के बावजूद, उनके प्रयोजन भिन्न हैं और वे भिन्न प्रकार के डेटा का प्रबंधन करते हैं।
संचार सर्वर
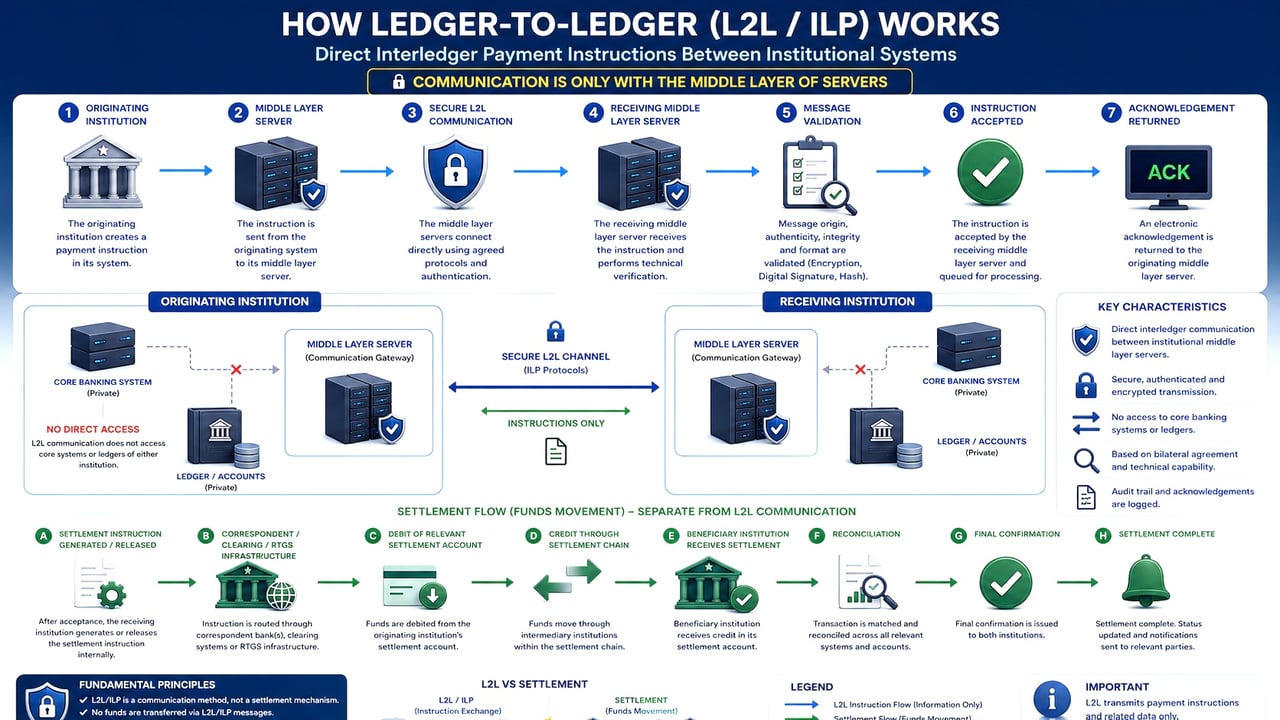
संचार सर्वर बैंकों और वित्तीय संस्थानों के बीच सुरक्षित डेटा विनिमय की रीढ़ हैं। संचार सर्वरों के प्रमुख कार्य और विशेषताएँ इस प्रकार हैं:
- सुरक्षित डेटा विनिमय: ये सर्वर सुरक्षित डेटा विनिमय की सुविधा देते हैं, जिससे संवेदनशील वित्तीय जानकारी संस्थाओं के बीच उसकी सुरक्षा से कोई समझौता किए बिना प्रेषित की जा सकती है।
- प्रोटोकॉल और मानक: ये अंतर-बैंक संचार के लिए SWIFT, SEPA या ACH आदि जैसे मानकीकृत प्रोटोकॉल का उपयोग करते हैं, जिससे विभिन्न प्लेटफ़ॉर्म पर एकरूपता और विश्वसनीयता सुनिश्चित होती है।
- एन्क्रिप्शन और प्रमाणीकरण: सुरक्षा बनाए रखने के लिए, संचार सर्वर उन्नत एन्क्रिप्शन विधियों और कठोर प्रमाणीकरण प्रोटोकॉल का उपयोग करते हैं, जिससे डेटा संचरण के दौरान सुरक्षित रहता है।
- लेन-देन का संचालन: मुख्य रूप से, वे लेन-देन के अनुरोधों, संदेशों और निर्देशों का संचालन करते हैं और मध्यस्थ के रूप में कार्य करते हुए लेन-देन के लिए आवश्यक जानकारी आगे प्रेषित करते हैं।
- निधि का कोई संचलन नहीं: महत्वपूर्ण रूप से, ये सर्वर निधियों का संचलन नहीं करते और न ही खाता शेष राशियों को सीधे अद्यतन करते हैं; वे केवल ऐसी कार्रवाइयों के लिए आवश्यक संचार को सुगम बनाते हैं।
कोर बैंकिंग सर्वर
कोर बैंकिंग सर्वर वित्तीय संस्थाओं की डिजिटल रीढ़ हैं, जो मौद्रिक लेनदेन के सटीक निष्पादन, सत्यापन और निपटान का संचालन करते हैं। वे आने वाले लेनदेन निर्देशों (जैसे SWIFT संदेश) को सुरक्षित रूप से संसाधित करते हैं, ग्राहकों और आंतरिक खातों का विस्तृत रिकॉर्ड रखते हैं, इन लेनदेन का मिलान कॉरेस्पोंडेंट और मध्यस्थ बैंकों द्वारा पुष्ट वास्तविक निधि निपटान से करते हैं, और तदनुसार ग्राहकों की शेष राशियों को सटीक रूप से अद्यतन करते हैं।
केवल लेन-देन संबंधी कार्यों से परे, कोर सर्वर विनियामक अनुपालन का प्रबंधन करते हैं, स्वचालित मिलान तथा AML/KYC सत्यापन करते हैं, जोखिम प्रबंधन प्रोटोकॉल सुनिश्चित करते हैं और संपूर्ण लेखा-परीक्षा ट्रेल तैयार करते हैं, जिससे संस्था के बैंकिंग परिचालनों में परिचालन सत्यनिष्ठा, वित्तीय सटीकता और विनियामक पालन सुरक्षित रहता है।
लेजर/खाता सर्वर
दूसरी ओर, लेजर/खाता सर्वर बैंक के वित्तीय अभिलेखों के संरक्षक होते हैं। उनकी मुख्य विशेषताएँ इस प्रकार हैं:
- वित्तीय अभिलेख अनुरक्षण: ये सर्वर बैंक के मूल वित्तीय अभिलेखों को संगृहीत और अनुरक्षित करते हैं, जिससे प्रत्येक लेन-देन का सटीक अभिलेखन सुनिश्चित होता है।
- लेनदेन अभिलेखन: वे डेबिट और क्रेडिट सहित सभी लेनदेन दर्ज करते हैं और खातों की शेष राशियों को अद्यतन रखने तथा संग्रहीत करने के लिए उत्तरदायी होते हैं।
- सामान्य खाताबही प्रबंधन: लेजर सर्वर बैंक की सामान्य खाताबही के साथ-साथ व्यक्तिगत ग्राहक खातों का भी प्रबंधन करते हैं, जिससे वित्तीय स्थिति का संपूर्ण दृश्य प्राप्त होता है।
- डेटा अखंडता: डेटा की संगति और अखंडता सुनिश्चित करना अनिवार्य है, क्योंकि ये अभिलेख सटीक वित्तीय रिपोर्टिंग और अनुपालन के लिए आवश्यक हैं।
- सुदृढ़ सुरक्षा उपाय: डेटा की संवेदनशीलता को देखते हुए, लेजर सर्वर में सामान्यतः अधिक कठोर सुरक्षा उपाय अपनाए जाते हैं, जिनमें एन्क्रिप्शन की अतिरिक्त परतें और कड़े पहुँच नियंत्रण शामिल हैं।
संचार सर्वर लेन-देन आरंभ करता है और उन्हें सुगम बनाता है, परंतु बैंक की बहियों में सत्यापन के बाद उन लेन-देन को अंततः बही सर्वर ही दर्ज करता है और प्रतिबिंबित करता है।
समकालीन बैंकिंग प्रणालियों में ये कार्य प्रायः एकीकृत होते हैं, जहाँ सुरक्षित अंतः-बैंक संचार प्रोटोकॉल बही प्रबंधन प्रणालियों के साथ मिलकर कार्य करते हैं। यह एकीकरण बैंक के संपूर्ण वित्तीय पारिस्थितिकी तंत्र में वास्तविक-काल अद्यतन और एकरूपता सुनिश्चित करता है, जिससे दक्षता और सुरक्षा दोनों में वृद्धि होती है।
हमारी L2L सेवाएँ
हम L2L सेवाएँ अपने चुनिंदा ग्राहकवर्ग को प्रदान करते हैं, जिसमें उच्च-निवल-मूल्य वाले व्यक्ति और सुस्थापित कॉर्पोरेट संस्थाएँ शामिल हैं, और विवेकशीलता, गोपनीयता तथा संस्थागत सत्यनिष्ठा पर विशेष बल देते हैं।
सभी L2L लेन-देन केवल उन बैंकों के बीच संचालित किए जाते हैं जो अंतरराष्ट्रीय बैंकिंग प्रणाली में पूर्णतः एकीकृत हैं, जिससे न केवल प्रमाणित L2L संदेशों का सुरक्षित आदान-प्रदान सुनिश्चित होता है, बल्कि निधियों का प्रभावी और समयबद्ध निपटान भी सुनिश्चित होता है। ऐसे एकीकरण से रहित प्रतिपक्ष संदेश-प्रेषण में सक्षम हो सकते हैं, किंतु वे स्वाभाविक रूप से वित्तीय निपटान पूर्ण करने में असमर्थ रहते हैं।
L2L अंतरणों में, निधियों को किसी बैंक की बही या कोर सर्वर से "डाउनलोड" नहीं किया जा सकता, क्योंकि ये प्रणालियाँ सदैव बाहरी पहुँच से पूरी तरह पृथक रहती हैं। क्लाउड में या किसी सामान्य सर्वर अथवा कंप्यूटर पर संग्रहीत डिजिटल फ़ाइलों के विपरीत, निधियों को सदैव वैश्विक बैंकिंग प्रणाली के सुरक्षित और विनियमित ढाँचे के माध्यम से ही प्रेषित किया जाना चाहिए, जिससे उनकी सत्यनिष्ठा और प्रत्येक लेनदेन का अनुपालन, दोनों सुनिश्चित होते हैं।
अनुभवजन्य रूप से, हमारे समक्ष प्रस्तुत L2L लेनदेन में से 48% से अधिक गैर-बैंक संस्थाओं से अथवा ऐसे बैंकों से आते हैं जिनमें निधि भेजने की क्षमता नहीं है।
इसके विपरीत, हम राशि की किसी सीमा के बिना लेनदेन करने की स्थिति में हैं, जो केवल प्रवर्तक संस्था के कठोर सत्यापन और निपटान करने की उसकी सिद्ध की जा सकने वाली क्षमता के अधीन है।

बैंकिंग में बही-खातों में समायोजन के रूप में लेन-देन
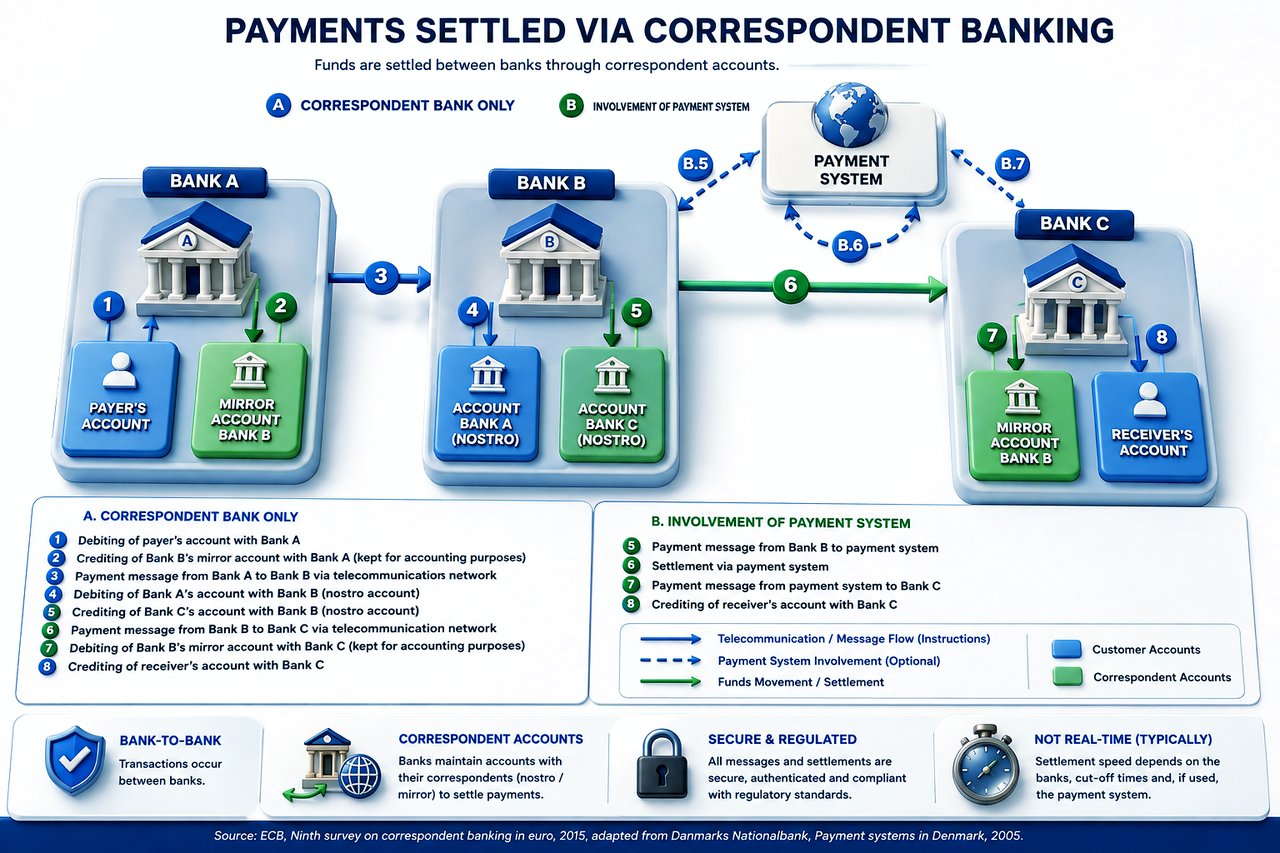
जब कोई वित्तीय लेन-देन होता है, जैसे एक खाते से दूसरे खाते में मुद्रा का अंतरण, तो धन का कोई भौतिक संचलन नहीं होता। इसके बजाय, लेन-देन कॉरेस्पोंडेंट बैंकों, केंद्रीय बैंक(बैंकों) या RTP क्लियरिंग प्रणालियों के संबंधित खातों की बही प्रविष्टियों में समायोजन करके निष्पादित किया जाता है। बैंकिंग प्रणाली एक खाते की शेष राशि घटाती है और दूसरे की बढ़ाती है, जो मूल्य के उस अंतरण को दर्शाता है जिसका निपटान पृथक रूप से किया जाना है।
समाधान एवं अंतिम निपटान: संबंधित बैंक लेनदेन का मिलान करके उसकी शुद्धता सुनिश्चित करते हैं। जहाँ मध्यस्थ बैंकों का उपयोग किया जाता है, वहाँ प्रत्येक बैंक अपने कॉरेस्पोंडेंट बैंकिंग संबंधों के माध्यम से लेनदेन के अपने हिस्से का निपटान करता है।
रिपोर्टिंग और अभिलेख-संधारण: बैंक अनुपालन, लेखा-परीक्षा और रिपोर्टिंग प्रयोजनों के लिए सभी लेनदेन के अभिलेख बनाए रखते हैं।
कोर बैंकिंग सिस्टम (CBS) कैसे कार्य करता है
I. महत्वपूर्ण अंतर: निर्देश बनाम वास्तविक निपटान
SWIFT संदेश, जैसे pacs.008 (ग्राहक अंतरण) या pacs.009 (वित्तीय संस्था अंतरण), मूल रूप से एक सुरक्षित संचार या निर्देश होता है। यह प्राप्तकर्ता बैंक को सूचित करता है कि निधि प्राप्त होने की अपेक्षा है, और इसमें लाभार्थी का विवरण, लेनदेन की राशि तथा रूटिंग निर्देश निर्दिष्ट होते हैं, किंतु यह स्वयं निधि का अंतरण नहीं करता। निधि का वास्तविक अंतरण तभी होता है जब निर्देशित राशि का निपटान कॉरेस्पोंडेंट या मध्यवर्ती बैंकों से जुड़ी अंतर-बैंक प्रणालियों के माध्यम से हो जाता है, और प्रत्येक संबंधित संस्था में खाता शेष राशियों में वास्तविक परिवर्तन से इसकी पुष्टि होती है।
II. कॉरेस्पोंडेंट एवं मध्यवर्ती बैंकों की परिभाषाएँ और भूमिकाएँ
A. कॉरेस्पोंडेंट बैंक
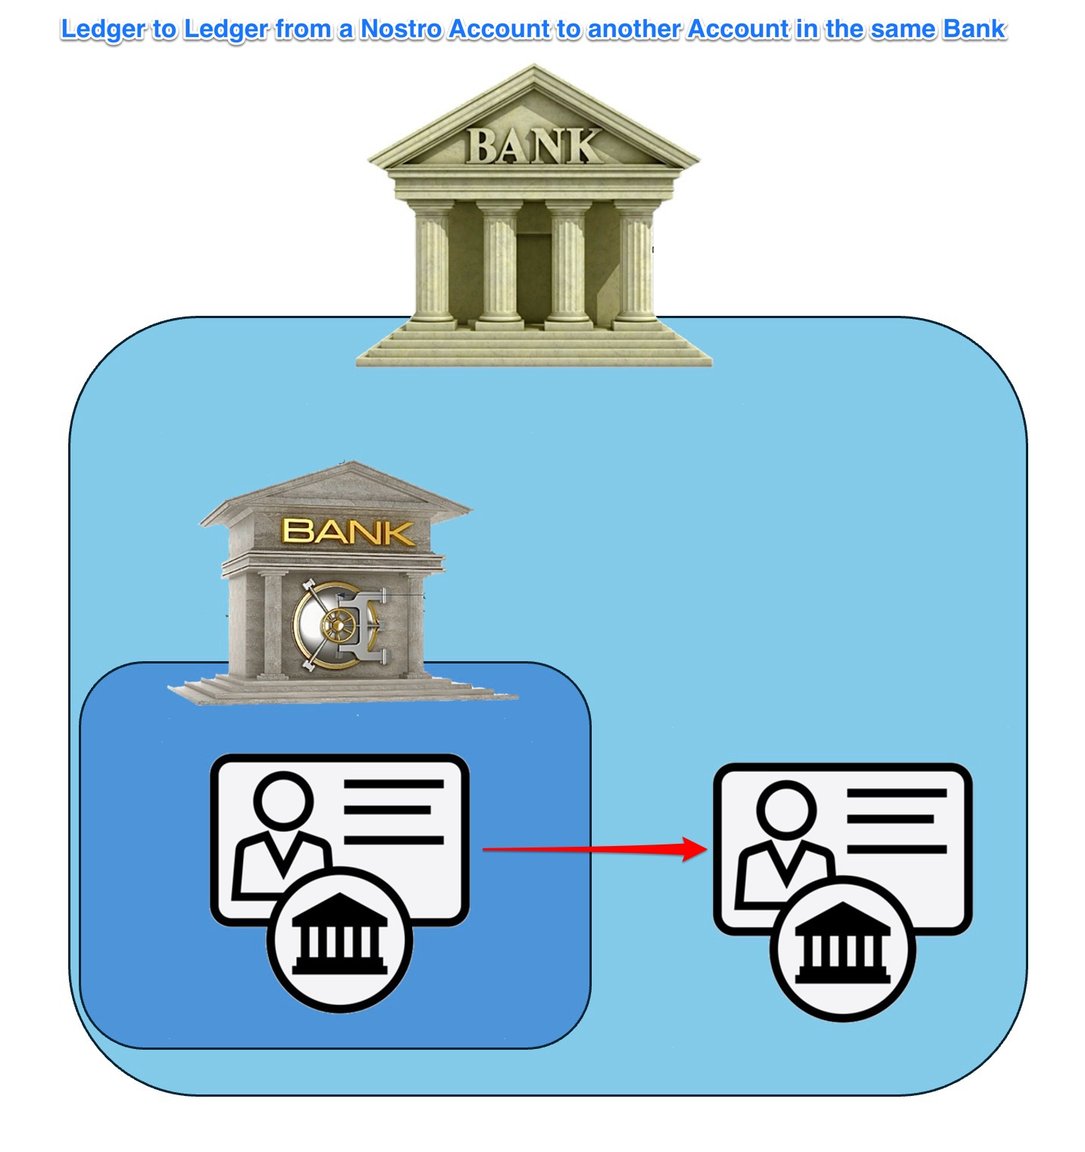
- कॉरेस्पोंडेंट बैंक अन्य बैंकों के साथ प्रत्यक्ष द्विपक्षीय खाते (नोस्ट्रो/वोस्ट्रो खाते) रखता है।
- ये खाते किसी अन्य वित्तीय संस्था में रखी वास्तविक नकद शेष राशियों को दर्शाते हैं और सीमा-पार भुगतानों तथा निपटानों को सुगम बनाते हैं।
ख. मध्यस्थ बैंक
- मध्यस्थ बैंक भुगतान शृंखला में पारगमन बिंदु के रूप में कार्य करता है, जब प्रेषक और लाभार्थी बैंकों के बीच प्रत्यक्ष कॉरेस्पोंडेंट संबंध उपलब्ध नहीं होते।
- यह गैर-कॉरेस्पोंडेंट बैंकों के बीच की दूरी को पाटता है तथा मुद्रा रूपांतरण, अंतरराष्ट्रीय भुगतान और रूटिंग संबंधी जटिलताओं का प्रबंधन करता है।
III. कोर बैंकिंग प्रणालियाँ निधियों की वास्तविक प्राप्ति की पुष्टि कैसे करती हैं
कोर बैंकिंग सिस्टम एक सुदृढ़ मिलान और पुष्टिकरण प्रक्रिया अपनाता है, जो कॉरेस्पोंडेंट और मध्यस्थ बैंक, दोनों परिदृश्यों के लिए भिन्न-भिन्न है, जैसा कि निम्नलिखित है:
क. कॉरेस्पोंडेंट बैंकों के माध्यम से सत्यापन
जब लेन-देन में प्रत्यक्ष कॉरेस्पोंडेंट खाते (नोस्ट्रो खाते) शामिल हों:
विस्तृत कार्यप्रवाह:
- निर्देश की प्राप्ति (pacs.008/pacs.009): CBS, SWIFT निर्देश प्राप्त करता है और उसे अस्थायी रूप से संग्रहीत करता है।
- अनंतिम बहीकरण: सत्यापन लंबित रहने तक निधियाँ अस्थायी रूप से किसी आंतरिक सस्पेंस या निपटान बही में दिखाई दे सकती हैं।
- नोस्ट्रो विवरण का मिलान: प्राप्तकर्ता बैंक को अपने कॉरेस्पोंडेंट बैंकों से स्वचालित खाता विवरण (camt.053, अथवा पुराने MT 940/950, या इलेक्ट्रॉनिक API) प्राप्त होते हैं, जो वास्तविक खाता शेष और जमा प्रविष्टियाँ दर्शाते हैं। CBS इन विवरणों का SWIFT निर्देशों से अद्वितीय पहचानकर्ताओं (UETR – Unique End-to-End Transaction Reference) के आधार पर स्वचालित रूप से मिलान करता है।
- अंतिम खाता क्रेडिट: केवल SWIFT निर्देश का कॉरेस्पोंडेंट बैंक की पुष्टिकृत क्रेडिट प्रविष्टि से सटीक मिलान होने के बाद ही CBS निधियों को लाभार्थी के ग्राहक खाते में अंतिम रूप से जमा करता है।
ख. मध्यस्थ बैंकों के माध्यम से सत्यापन
जब निधियाँ किसी मध्यवर्ती बैंक के माध्यम से गुजरती हैं (बहु-स्तरीय रूटिंग), तब सत्यापन प्रक्रिया कुछ अधिक जटिल होती है:
विस्तृत कार्यप्रवाह:
- निर्देश का आगमन (pacs.008): CBS प्रारंभ में आने वाले निर्देश संदेश को दर्ज करता है।
- मध्यवर्ती निपटान सत्यापन: मध्यवर्ती बैंकों के माध्यम से भेजी गई निधियों के लिए सामान्यतः कई SWIFT पुष्टियाँ प्राप्त होती हैं, जिनमें क्रेडिट अधिसूचनाएँ (camt.054, पूर्व में MT 910) या आगे निधि अंतरित किए जाने को दर्शाने वाले परवर्ती pacs.009 संदेश शामिल हैं। मध्यवर्ती बैंक एक क्रेडिट अधिसूचना जारी करता है, जो पुष्टि करती है कि निधियाँ प्राप्तकर्ता बैंक के कॉरेस्पोंडेंट नोस्ट्रो खाते में सफलतापूर्वक जमा हो गई हैं। CBS को ये पुष्टियाँ मध्यवर्ती संस्थाओं से प्राप्त होती हैं, जिससे चरणबद्ध मिलान संभव होता है।
- कॉरेस्पोंडेंट बैंक द्वारा अंतिम सत्यापन: कॉरेस्पोंडेंट बैंक का अंतिम विवरण (camt.053, या पारंपरिक MT 940/950) प्राप्तकर्ता बैंक के नोस्ट्रो खाते में वास्तविक नकद निपटान की पुष्टि करता है।
- अंतिम ग्राहक आवंटन: कॉरेस्पोंडेंट बैंक से वास्तविक निपटान पुष्टि प्राप्त करने और उसका सत्यापन करने के बाद ही (मध्यवर्ती पुष्टि के उपरांत) CBS लाभार्थी के खाते में अंतिम रूप से राशि जमा करता है।
IV. कोर बैंकिंग प्रणालियों द्वारा उपयोग की जाने वाली प्रौद्योगिकियाँ और प्रणालियाँ
- स्वचालित मिलान सॉफ़्टवेयर: (जैसे SmartStream TLM, Temenos, Oracle FLEXCUBE)
- रियल-टाइम निगरानी उपकरण: तत्काल सत्यापन के लिए API एकीकरण और डिजिटल बैंक विवरण।
- मैसेजिंग गेटवे: SWIFT Alliance Access, SWIFT gpi ट्रैकर, जो लेन-देन की स्थिति की वास्तविक समय में पुष्टि करते हैं।
- यूनिक ट्रांज़ैक्शन रेफ़रेंस (UETR), जिसे SWIFT द्वारा अनिवार्य किया गया है ताकि प्रत्येक संदेश भुगतान के संपूर्ण जीवनचक्र में विशिष्ट रूप से पहचाना जा सके।
- द्वि-स्तरीय समाधान जाँच। स्वचालित इलेक्ट्रॉनिक समाधान, जिसके साथ समर्पित परिचालन दलों द्वारा मैन्युअल सत्यापन भी किया जाता है।
- AML/KYC एवं अनुपालन नियंत्रण। प्रत्येक भुगतान निर्देश की, क्रेडिट दिए जाने से पहले, जाँच और वैधता-परीक्षण किया जाता है, जिससे विनियामक दायित्वों (FATF, AML निर्देश, OFAC, EU/UN प्रतिबंध) का पालन सुनिश्चित होता है।
- ऑडिट ट्रेल एवं रिपोर्टिंग। विनियामक अनुपालन और लेखापरीक्षाओं के लिए संपूर्ण इलेक्ट्रॉनिक ऑडिट ट्रेल बनाए रखे जाते हैं।
कोर बैंकिंग सिस्टम निधि-निपटान के प्रमाण के रूप में केवल SWIFT निर्देश संदेशों की प्राप्ति पर निर्भर नहीं करता। इसके बजाय, वह कॉरेस्पोंडेंट बैंकों (नोस्ट्रो खाते रखने वाले अंतिम क्लियरिंग संस्थान) और मध्यवर्ती बैंकों (लेनदेन को आगे भेजने वाले बैंक, जो क्रेडिट सूचनाओं या परवर्ती पुष्टिकरणों के माध्यम से आगे के अंतरण की पुष्टि करते हैं) दोनों से प्राप्त पुष्टिकृत विवरणों के साथ मिलान द्वारा वास्तविक मौद्रिक गतिविधियों का क्रमबद्ध सत्यापन करता है।
केवल तभी जब कॉरेस्पोंडेंट स्तर पर वास्तविक मौद्रिक शेष राशियाँ परिवर्तित हों और मध्यवर्ती तथा कॉरेस्पोंडेंट दोनों बैंकों के विवरणों में पुष्टिकृत क्रेडिट दिखाई दें, तभी CBS निश्चित रूप से निधियों को लाभार्थी ग्राहक के खाते में मान्य एवं आबंटित करेगा, जिससे भुगतान निर्देशों और वास्तविक नकद निपटान के बीच सटीक अंतर सुनिश्चित होता है।
बैंकिंग
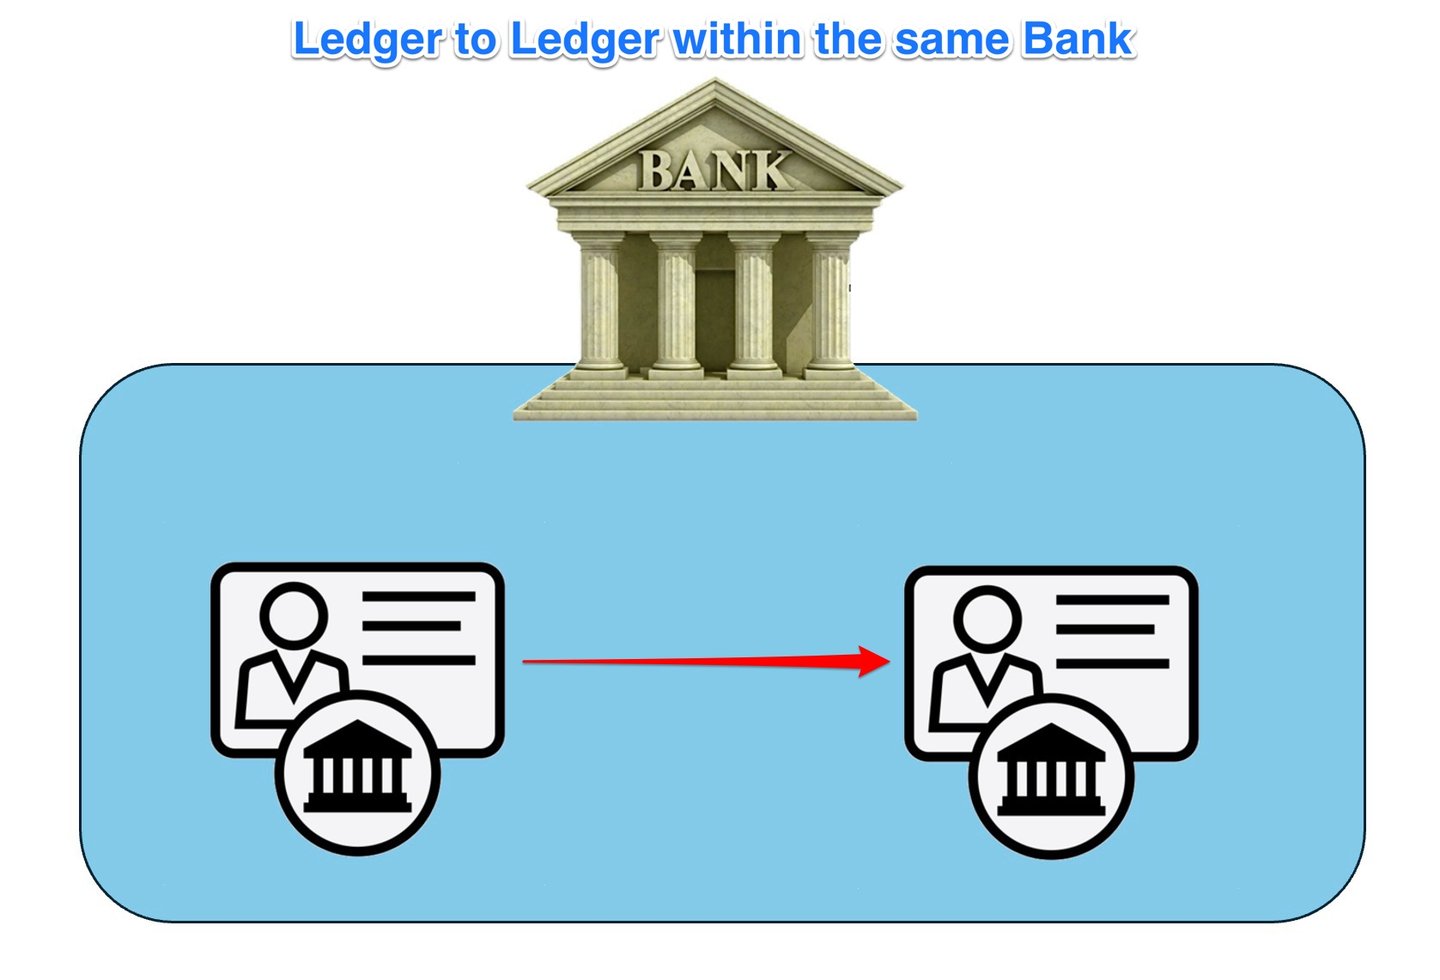
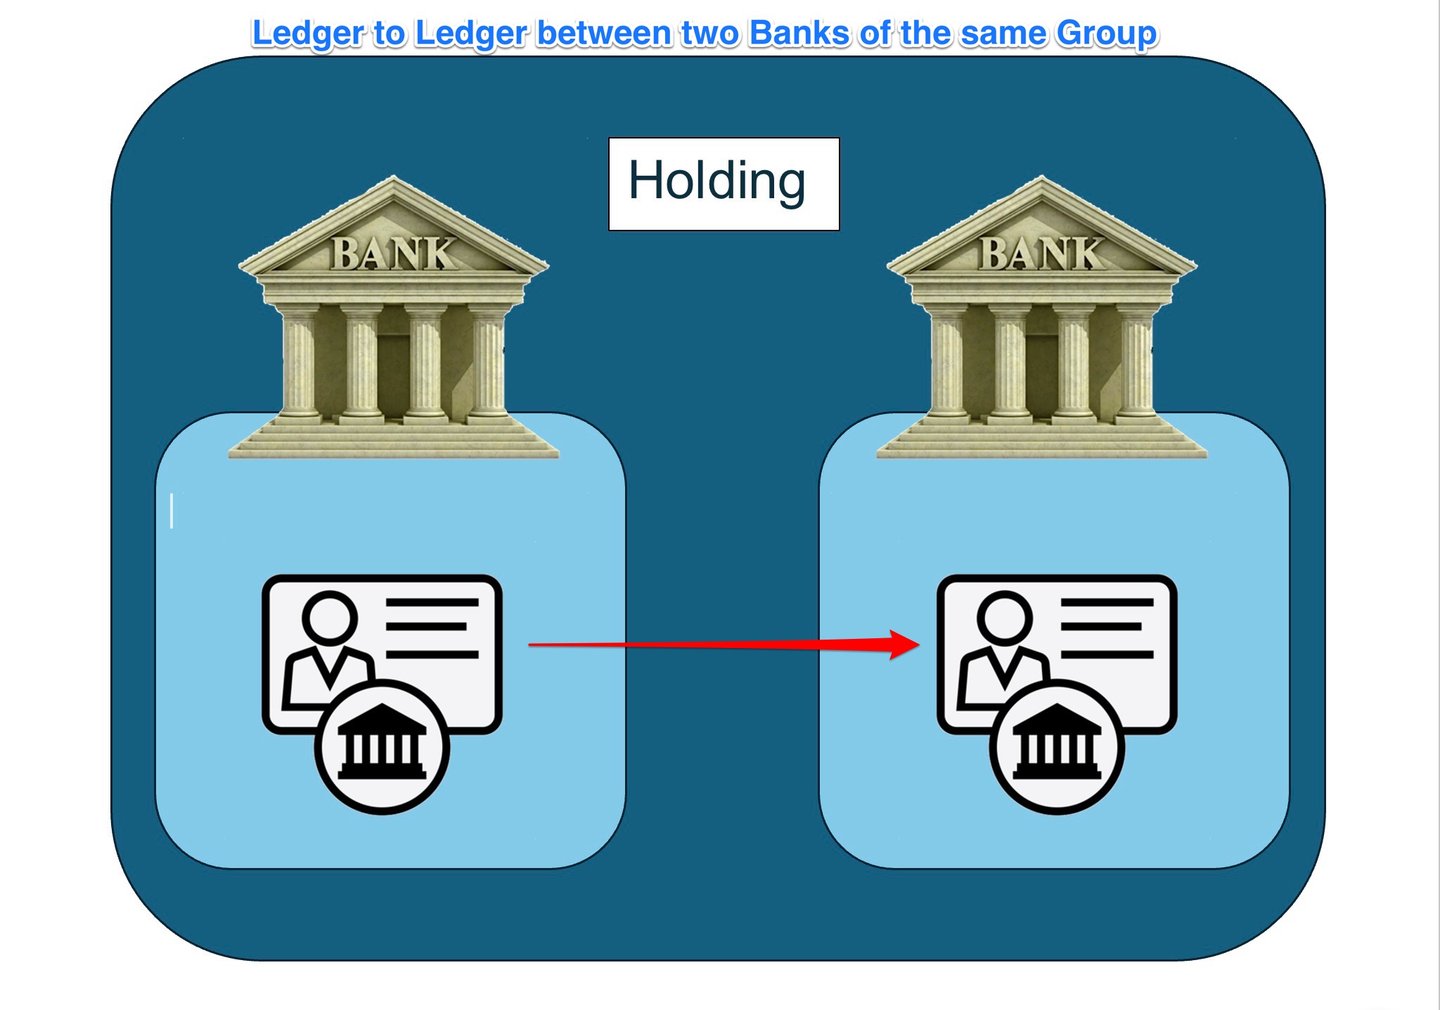
बैंकिंग में लेजर-टू-लेजर (L2L) अंतरण उस प्रक्रिया को कहते हैं जिसमें परिसंपत्तियाँ, देयताएँ या इक्विटी वित्तीय संस्थानों, जैसे बैंकों या अन्य भुगतान सेवा प्रदाताओं, द्वारा रखे गए दो पृथक लेजरों के बीच अंतरित की जाती हैं। ये अंतरण एक ही संस्थान के भीतर रखे गए खातों के बीच अथवा विभिन्न संस्थानों के बीच हो सकते हैं। बैंकिंग के संदर्भ में, लेजर केंद्रीकृत डेटाबेस या अभिलेख-प्रणालियाँ हैं जो ग्राहक खातों और परिसंपत्तियों के स्वामित्व तथा लेनदेन इतिहास को दर्ज करती हैं।
बैंकिंग में L2L अंतरण विभिन्न वित्तीय संस्थाओं और उनके ग्राहकों के बीच कुशल एवं सुरक्षित लेन-देन को सुगम बनाने के लिए अत्यंत महत्वपूर्ण हैं। बैंकिंग में L2L अंतरणों के कुछ प्रमुख पहलू और उदाहरण इस प्रकार हैं:
- अंतरबैंक अंतरण: अंतरबैंक अंतरण बैंकिंग में L2L अंतरण का एक सामान्य रूप है, जिसमें विभिन्न बैंकों में रखे गए खातों के बीच निधियाँ स्थानांतरित की जाती हैं। ये अंतरण विभिन्न तंत्रों के माध्यम से किए जा सकते हैं, जैसे वायर ट्रांसफ़र (जैसे SWIFT), ऑटोमेटेड क्लियरिंग हाउस (ACH) लेनदेन और रियल-टाइम ग्रॉस सेटलमेंट (RTGS) प्रणालियाँ।
- इंट्रा-बैंक अंतरण: इंट्रा-बैंक अंतरण तब होते हैं जब निधियाँ एक ही वित्तीय संस्था में धारित खातों के बीच स्थानांतरित की जाती हैं। ये L2L अंतरण सामान्यतः अंतर-बैंक अंतरणों की तुलना में तेज़ होते हैं और इनका शुल्क कम हो सकता है, क्योंकि इनमें केवल बैंक की आंतरिक बहियों को अद्यतन करना होता है।
- केंद्रीय बैंक बही-खाते: केंद्रीय बैंक अपने अधिकार-क्षेत्र के भीतर वाणिज्यिक बैंकों की आरक्षित शेष राशियों का अभिलेख रखने वाले अपने बही-खाते स्वयं संधारित करते हैं। केंद्रीय बैंक बही-खातों और वाणिज्यिक बैंक बही-खातों के बीच L2L अंतरण आरक्षित अपेक्षाओं के प्रबंधन, मौद्रिक नीति के निष्पादन और अंतर-बैंक लेनदेन को सुगम बनाने के लिए महत्वपूर्ण हैं।
- सीमा-पार अंतरण: बैंकिंग में L2L अंतरण सीमा-पार लेन-देन में भी महत्वपूर्ण भूमिका निभाते हैं, जहाँ अलग-अलग देशों में स्थित बैंकों या वित्तीय संस्थाओं के बीच निधियों का अंतरण किया जाता है। इन अंतरणों में प्रायः मुद्रा रूपांतरण सम्मिलित होता है और लेन-देन को सुगम बनाने के लिए कॉरेस्पोंडेंट बैंकों अथवा अंतरराष्ट्रीय भुगतान नेटवर्कों की भागीदारी आवश्यक हो सकती है।
- डिजिटल परिसंपत्ति अंतरण: डिजिटल परिसंपत्तियों और ब्लॉकचेन तकनीक के बढ़ते उपयोग के साथ, कुछ बैंकों और वित्तीय संस्थानों ने डिजिटल परिसंपत्तियों या क्रिप्टोकरेंसी से जुड़े L2L अंतरणों की संभावनाओं का अन्वेषण करना आरंभ कर दिया है। इन अंतरणों के लिए इंटरलेजर प्रोटोकॉल (ILP) जैसे विशिष्ट प्रोटोकॉल के उपयोग अथवा केंद्रीय बैंक डिजिटल मुद्राओं (CBDC) या बैंक-समर्थित स्टेबलकॉइन जैसी नई अवसंरचना के विकास की आवश्यकता पड़ सकती है।
एक बैंक से दूसरे बैंक में क्या अंतरित किया जा सकता है?
बैंक की परिसंपत्तियाँ:
- नकदी और नकदी समतुल्य: ये ऐसी निधियाँ हैं जिन तक तुरंत या लगभग तुरंत पहुँच संभव है। इनमें भौतिक नकदी, अन्य बैंकों में जमा राशियाँ और ट्रेज़री बिल जैसी अत्यधिक तरल प्रतिभूतियाँ शामिल हैं।
- निवेश/प्रतिभूतियाँ: ये वे वित्तीय साधन हैं जिनमें बैंक प्रतिफल अर्जित करने के लिए निवेश करता है, जैसे सरकारी और कॉर्पोरेट बॉन्ड, शेयर तथा अन्य प्रतिभूतियाँ।
- ऋण एवं अग्रिम: ये वे निधियाँ हैं जो बैंक अपने ग्राहकों को उधार देता है और जिनसे ब्याज आय उत्पन्न होती है। इनमें व्यक्तिगत ऋण, बंधक (मॉर्गेज), वाणिज्यिक ऋण, क्रेडिट कार्ड शेष राशियाँ और ओवरड्राफ्ट शामिल हो सकते हैं।
- स्थायी परिसंपत्तियाँ: ये बैंक के स्वामित्व वाली भौतिक संपत्तियाँ हैं, जैसे भवन, भूमि, उपकरण और फर्नीचर।
- अमूर्त परिसंपत्तियाँ: इनमें सॉफ़्टवेयर, पेटेंट, ट्रेडमार्क और गुडविल जैसी अभौतिक परिसंपत्तियाँ शामिल हैं।
- अन्य परिसंपत्तियाँ: इनमें अन्य मदों के साथ-साथ प्राप्य उपार्जित ब्याज, आस्थगित कर परिसंपत्तियाँ और व्युत्पन्न वित्तीय लिखत शामिल हो सकते हैं।
बैंक की देयताएँ:
- जमाराशियाँ: ये वे निधियाँ हैं जिन्हें व्यक्ति और व्यवसाय बैंक में रखते हैं। इनमें चालू खाते, बचत खाते और सावधि जमा शामिल हैं। ये देयताएँ हैं क्योंकि बैंक का दायित्व है कि वह ये निधियाँ जमाकर्ताओं को माँग पर या निर्दिष्ट परिपक्वता तिथि पर लौटाए।
- उधार ली गई निधियाँ: ये वे निधियाँ हैं जो बैंक अन्य वित्तीय संस्थानों, केंद्रीय बैंक से, अथवा ऋण प्रतिभूतियाँ जारी करके उधार लेता है।
- ऋण प्रतिभूतियाँ: ये बैंक द्वारा निधि जुटाने के लिए जारी किए गए बॉन्ड अथवा ऋण के अन्य रूप हैं। बैंक बॉन्डधारकों को मूलधन एवं ब्याज चुकाने के लिए बाध्य है।
- अन्य देयताएँ: इनमें उपार्जित व्यय, देय खाते, आस्थगित कर देयताएँ, ऋण हानि के लिए प्रावधान और व्युत्पन्न वित्तीय लिखत जैसी मदें सम्मिलित हैं।
- अधीनस्थ देयताएँ: ये ऐसे ऋण हैं जिनका भुगतान बैंक के दिवालिया होने की स्थिति में अन्य सभी ऋणों के पश्चात ही किया जाएगा।
बैंक की इक्विटी:
- सामान्य शेयर: यह वह इक्विटी है जो बैंक के स्वामियों के पास होती है। उन्हें मतदान का अधिकार प्राप्त होता है और वे लाभांश प्राप्त कर सकते हैं।
- अधिमान शेयर: इस प्रकार की इक्विटी में आय और परिसंपत्तियों पर साधारण शेयर की तुलना में उच्चतर दावा होता है, किंतु सामान्यतः इसके साथ मतदान अधिकार नहीं होते।
- प्रतिधारित आय: यह वह शुद्ध आय है जो बैंक ने वर्षों में संचित की है और जिसे लाभांश के रूप में वितरित करने के बजाय व्यवसाय में पुनर्निवेश करने का निर्णय लिया है।
- ट्रेज़री स्टॉक: ये बैंक के अपने शेयर हैं जिन्हें उसने बाज़ार से वापस खरीदा है।
- अन्य व्यापक आय: इसमें विभिन्न निवेशों और डेरिवेटिव्स से संबंधित ऐसे लाभ और हानियाँ शामिल हैं जो अभी तक अप्राप्त हैं।
- अल्पसंख्यक हित: यह किसी सहायक कंपनी की उन निवल परिसंपत्तियों का वह भाग है जो उन इक्विटी हितों से संबद्ध है जिनका स्वामित्व मूल कंपनी के पास प्रत्यक्ष रूप से या सहायक कंपनियों के माध्यम से अप्रत्यक्ष रूप से नहीं है।
ऑफ़-लेजर से ऑन-लेजर तक
बैंकों के बीच लेनदेन, जिनमें ऑफ-लेजर से ऑन-लेजर लेनदेन भी शामिल हैं, के लिए परिसंपत्तियों या देनदारियों के उचित अंतरण, विनियमों के अनुपालन और समुचित लेखांकन को सुनिश्चित करने हेतु अतिरिक्त चरणों की आवश्यकता होती है।
प्रक्रिया इस प्रकार है:
- लेन-देन/परिसंपत्ति की पहचान: प्रक्रिया की शुरुआत उस विशिष्ट लेन-देन या परिसंपत्ति की पहचान से होती है जिसे ऑफ-लेजर से ऑन-लेजर में स्थानांतरित किया जाना है। लेन-देन में सम्मिलित दोनों बैंकों को अंतरित की जाने वाली परिसंपत्ति या देयता पर सहमत होना आवश्यक है।
- जोखिम आकलन और वित्तीय विश्लेषण: दोनों बैंक अपना स्वतंत्र जोखिम आकलन और वित्तीय विश्लेषण करेंगे। यह सुनिश्चित करने के लिए है कि लेन-देन उनकी अपनी जोखिम प्रबंधन नीतियों और वित्तीय रणनीतियों के अनुरूप हो।
- अंतर-बैंक करार: लेन-देन आगे बढ़ने से पहले बैंकों को अंतरण की शर्तों पर सहमत होना होगा। इसमें परिसंपत्ति या देयता के मूल्य, अंतरण के समय और अन्य ब्योरों पर वार्ता शामिल हो सकती है। यह करार प्रायः कानूनी रूप से बाध्यकारी होता है और इसे स्थानीय तथा अंतरराष्ट्रीय बैंकिंग विनियमों का अनुपालन करना होगा।
- विनियामक अनुपालन: लेनदेन को पूंजी पर्याप्तता, तरलता और जोखिम प्रबंधन से संबंधित विनियमों सहित सभी प्रासंगिक बैंकिंग विनियमों का अनुपालन करना होगा। दोनों बैंकों की अनुपालन टीमें यह सुनिश्चित करने के लिए कार्य करेंगी कि लेनदेन इन अपेक्षाओं को पूरा करता है। अनुपालन ढाँचे: SOX (सार्बनेस-ऑक्सले अधिनियम): कॉर्पोरेट प्रकटीकरणों की शुद्धता और सत्यनिष्ठा सुनिश्चित करता है (अमेरिका के लिए विशिष्ट) अथवा GDPR (सामान्य डेटा संरक्षण विनियमन): ग्राहक डेटा के संरक्षण और गोपनीयता को सुनिश्चित करता है, विशेषकर EU में (यूरोप के लिए विशिष्ट)।
- क्लियरिंग और निपटान: समझौता हो जाने और अनुपालन की जाँच पूर्ण होने के बाद लेन-देन क्लियरिंग और निपटान चरण में प्रवेश करता है। इसमें परिसंपत्ति या देयता का एक बैंक की बही से दूसरे बैंक की बही में वास्तविक अंतरण शामिल है। यह प्रक्रिया प्रायः किसी तृतीय-पक्ष क्लियरिंग हाउस के माध्यम से संपन्न होती है, विशेषकर बड़े या जटिल लेन-देन के लिए।
- लेन-देन को दर्ज करना: क्लियरिंग और निपटान प्रक्रिया के पश्चात प्रत्येक बैंक लेन-देन को अपनी बही में दर्ज करता है। विक्रेता बैंक के लिए परिसंपत्ति ऑन-लेजर से ऑफ-लेजर में चली जाती है, और क्रेता बैंक के लिए परिसंपत्ति ऑफ-लेजर से ऑन-लेजर में आ जाती है।
- निरंतर प्रबंधन और रिपोर्टिंग: दोनों बैंकों को लेन-देन का निरंतर प्रबंधन और उसकी रिपोर्टिंग करनी होगी। इसमें परिसंपत्ति या देयता के मूल्य में किसी भी परिवर्तन पर नज़र रखना, इन परिवर्तनों की सूचना संबंधित विनियामक प्राधिकरणों को देना और अपने-अपने वित्तीय विवरणों को तदनुसार अद्यतन करना शामिल है।
- निरंतर निगरानी: अंत में, बैंक संबंधित परिसंपत्ति या देयता की नियमित रूप से निगरानी जारी रखते हैं, ताकि यह सुनिश्चित हो सके कि वह सभी प्रासंगिक विनियमों के अनुपालन में बनी रहे और उसका जोखिम प्रोफ़ाइल प्रत्येक बैंक की जोखिम सहनशीलता के भीतर रहे।
ऑफ-लेजर निधियों को ऑन-लेजर निधियों में परिवर्तित करने की प्रक्रिया में उन परिसंपत्तियों का संक्रमण शामिल है जो बैंक की प्राथमिक वित्तीय बही में दर्ज नहीं हैं, ताकि वे उसके खातों में औपचारिक रूप से मान्यता प्राप्त स्थितियों में परिवर्तित हो सकें। यह प्रथा मुख्यतः शैडो बैंकिंग, परिसंपत्ति प्रबंधन या कुछ ऐसे वित्तीय लेनदेनों के संदर्भ में प्रासंगिक है जो आरंभ में बैंक के मुख्य तुलन-पत्र में दिखाई नहीं देते। इस प्रक्रिया की जटिलताएँ और उससे जुड़ी लागतें विनियामक ढाँचे, संबंधित परिसंपत्तियों की प्रकृति और वित्तीय संस्थान की विशिष्ट नीतियों पर निर्भर करती हैं। यहाँ हम सामान्यतः अपनाए जाने वाले प्रक्रियात्मक चरणों की रूपरेखा देंगे और अंतर्निहित लागतों का विस्तार से वर्णन करेंगे।
बैंकों और केंद्रीय बैंकों में ऑफ-लेजर निधियों का ऑन-लेजर निधियों में रूपांतरण
ऑफ-लेजर निधियों को ऑन-लेजर निधियों में परिवर्तित करने का अर्थ है उन वित्तीय गतिविधियों को मुख्य लेखा प्रणाली में समाहित करना जो पहले आधिकारिक तुलन पत्र में दर्ज नहीं थीं। यह सटीक वित्तीय रिपोर्टिंग, पारदर्शिता और विनियामक अनुपालन के लिए आवश्यक है। नीचे वाणिज्यिक बैंकों और केंद्रीय बैंकों, दोनों के लिए इस प्रक्रिया का विस्तृत विवरण दिया गया है, जिसमें पहचान, सत्यापन, समाधान, अभिलेखन और लेखा परीक्षा शामिल हैं।
क. वाणिज्यिक बैंक
1. ऑफ-बैलेंस निधियों की पहचान
ऑफ-लेजर निधियों के स्रोत:
- विशेष प्रयोजन इकाइयाँ (SPE): प्रतिभूतिकरण जैसे विशिष्ट लेनदेन के लिए गठित विधिक इकाइयाँ, जो बैंक के मुख्य तुलन-पत्र से बाहर परिसंपत्तियाँ और देनदारियाँ धारण कर सकती हैं। इनमें स्ट्रक्चर्ड इन्वेस्टमेंट व्हीकल (SIV) और कंड्यूट शामिल हो सकते हैं।
- प्रतिभूतिकृत परिसंपत्तियाँ: ऐसे ऋण या प्राप्य जो निवेशकों को बेच दिए गए हों, किंतु जिनकी सर्विसिंग अब भी बैंक द्वारा की जाती हो। उदाहरणों में बंधक-समर्थित प्रतिभूतियाँ (MBS) और परिसंपत्ति-समर्थित प्रतिभूतियाँ (ABS) शामिल हैं।
- पट्टा दायित्व: परिचालन पट्टे, जिन्हें पुराने लेखा मानकों के अंतर्गत पूंजीकृत नहीं किया जाता था, किंतु IFRS 16 जैसे नए मानकों के अंतर्गत जिन्हें शामिल करना आवश्यक है।
- डेरिवेटिव और आकस्मिक देयताएँ: स्वैप, फ्यूचर्स और ऑप्शन जैसे वित्तीय लिखत, साथ ही गारंटी और लेटर ऑफ क्रेडिट से उत्पन्न होने वाली संभावित देयताएँ।
2. सत्यापन और अभिपुष्टि
सत्यापन के चरण:
- वित्तीय लिखतों का मूल्यांकन: तुलन-पत्र-बाह्य मदों की प्रकृति, जोखिम और मूल्य निर्धारित करने के लिए विस्तृत विश्लेषण।
- मूल्यांकन मॉडल: डेरिवेटिव और प्रतिभूतिकृत परिसंपत्तियों के उचित मूल्य का आकलन करने के लिए डिस्काउंटेड कैश फ्लो (DCF) विश्लेषण, मार्क-टू-मार्केट (MTM) मूल्यांकन तथा अन्य वित्तीय मॉडलों का उपयोग।
- ऋण जोखिम विश्लेषण: OBS लेन-देन में सम्मिलित अंतर्निहित परिसंपत्तियों और प्रतिपक्षों की साख-योग्यता का मूल्यांकन।
- विनियामक समीक्षा: संबंधित लेखांकन एवं विनियामक मानकों के अनुपालन को सुनिश्चित करना।
- IFRS 9 और IFRS 16: क्रमशः वित्तीय लिखतों और पट्टों की मान्यता तथा मापन को नियंत्रित करने वाले मानक।
- Basel III ढाँचा: जोखिम-भारित परिसंपत्तियों (RWA) की गणना और लीवरेज अनुपात, जो तुलन-पत्र-बाह्य (OBS) एक्सपोज़र के उपचार को प्रभावित करते हैं।
प्रोटोकॉल और मानक:
- IFRS और GAAP: सटीक वित्तीय रिपोर्टिंग के लिए अंतरराष्ट्रीय वित्तीय रिपोर्टिंग मानकों (IFRS) और सामान्यतः स्वीकृत लेखा सिद्धांतों (GAAP) का सुसंगत अनुप्रयोग सुनिश्चित करना।
- AML और KYC अनुपालन: अवैध गतिविधियों की रोकथाम के लिए धन-शोधन निवारण (AML) तथा अपने ग्राहक को जानें (KYC) संबंधी अपेक्षाओं का पालन।
3. मिलान प्रक्रिया
मिलान पद्धतियाँ:
- विस्तृत लेन-देन समीक्षा: तुलन-पत्र-बाह्य लेन-देनों की आंतरिक अभिलेखों से गहन जाँच और मिलान।
- लेनदेन-स्तरीय मिलान: यह सुनिश्चित करना कि प्रत्येक OBS मद संबंधित तुलन-पत्र पर दर्ज (ऑन-बैलेंस शीट) प्रविष्टियों में सटीक रूप से प्रतिबिंबित हो और उनके साथ उसका मिलान किया गया हो।
- अपवाद रिपोर्टिंग: स्वचालित प्रणालियों अथवा मैन्युअल हस्तक्षेप के माध्यम से विसंगतियों की पहचान और समाधान।
उपकरण और सॉफ़्टवेयर:
- ERP प्रणालियाँ: समाधान (रिकंसिलिएशन) प्रक्रियाओं को स्वचालित करने के लिए SAP और Oracle Financials जैसी एंटरप्राइज़ रिसोर्स प्लानिंग प्रणालियाँ।
- विशिष्ट मिलान सॉफ़्टवेयर: अधिक मात्रा वाले लेन-देनों के मिलान और विसंगति की पहचान के लिए BlackLine और SmartStream जैसे उपकरण।
4. सामान्य बही में प्रविष्टि
प्रविष्टि की पद्धतियाँ:
- जर्नल प्रविष्टियाँ: तुलन-पत्र-इतर मदों को सामान्य बही में समाविष्ट करने के लिए विस्तृत प्रविष्टियाँ, जिससे सभी संबंधित विवरण दर्ज होना सुनिश्चित हो।
- स्वचालित प्रविष्टि: लेन-देन के अभिलेखन को स्वचालित करने के लिए कोर बैंकिंग प्रणालियों का उपयोग, जिससे मैन्युअल प्रविष्टि की त्रुटियाँ न्यूनतम हो जाती हैं।
- अंतर-कंपनी एवं अंतः-बैंक प्रविष्टियाँ: बैंकिंग समूह के भीतर कई संस्थाओं से जुड़े लेन-देन का उचित लेखांकन सुनिश्चित करना।
प्रोटोकॉल और मानक:
- दोहरी प्रविष्टि लेखांकन: यह सुनिश्चित करना कि प्रत्येक लेन-देन कम से कम दो खातों को प्रभावित करे, ताकि लेखांकन समीकरण (परिसंपत्तियाँ = देयताएँ + इक्विटी) बना रहे।
- IFRS/GAAP अनुपालन: वित्तीय रिपोर्टिंग में पारदर्शिता और एकरूपता सुनिश्चित करने के लिए अंतरराष्ट्रीय एवं राष्ट्रीय लेखा मानकों का पालन।
5. लेखापरीक्षा एवं अनुपालन
लेखापरीक्षा प्रक्रियाएँ:
- आंतरिक लेखा-परीक्षा: नीतियों, प्रक्रियाओं के पालन और वित्तीय रिपोर्टिंग की सटीकता सुनिश्चित करने के लिए नियमित आंतरिक समीक्षाएँ।
- सतत निगरानी: विसंगतियों का पता लगाने और निरंतर अनुपालन सुनिश्चित करने के लिए रीयल-टाइम ऑडिट प्रणालियों का क्रियान्वयन।
- जोखिम-आधारित लेखापरीक्षा: सुदृढ़ पर्यवेक्षण सुनिश्चित करने के लिए डेरिवेटिव और SPE जैसे उच्च-जोखिम वाले क्षेत्रों पर ध्यान केंद्रित करना।
- बाह्य लेखा-परीक्षा: लेखांकन मानकों और विनियमों के अनुपालन को सुनिश्चित करने हेतु बाह्य लेखा-परीक्षकों द्वारा स्वतंत्र सत्यापन।
- लेखापरीक्षा पथ का रखरखाव: स्पष्ट लेखापरीक्षा पथ उपलब्ध कराने के लिए सभी लेन-देन और समायोजनों का पूर्ण अभिलेख रखना।
अनुपालन ढाँचे:
- सार्बेन्स-ऑक्सले अधिनियम (SOX): कॉर्पोरेट प्रकटीकरणों की सटीकता और अखंडता सुनिश्चित करना (केवल अमेरिका के लिए विशिष्ट)।
- EU ऑडिट विनियमन: यूरोप में वित्तीय रिपोर्टिंग की सटीकता और पारदर्शिता सुनिश्चित करना।
प्रोटोकॉल और प्रौद्योगिकियाँ:
- विनियामक रिपोर्टिंग उपकरण: विनियामक रिपोर्ट तैयार करने और प्रस्तुत करने के लिए AxiomSL और Wolters Kluwer जैसे सॉफ़्टवेयर
- ब्लॉकचेन और DLT: वित्तीय लेनदेन में अपरिवर्तनीय अभिलेखों और पारदर्शिता के लिए वितरित बहीखाता प्रौद्योगिकी (DLT) का उपयोग।
B. केंद्रीय बैंक
1. ऑफ-बैलेंस निधियों की पहचान
ऑफ-बैलेंस निधियों के स्रोत:
- विदेशी मुद्रा स्वैप लाइनें: प्रतिबद्ध किंतु अनाहरित स्वैप लाइनें तथा स्वैप के अग्रिम (फ़ॉरवर्ड) चरण, जो केवल प्रतिबद्धताओं के रूप में दिखाई देते हैं।
- आकस्मिक देयताएँ: गारंटियाँ और अन्य संभावित दायित्व जो तुलन-पत्र में दर्ज नहीं होते।
- अभिरक्षा धारिताएँ: अन्य केंद्रीय बैंकों के लिए अभिरक्षा में रखे गए स्वर्ण एवं प्रतिभूतियाँ, जो अभिरक्षक के तुलन-पत्र (बैलेंस शीट) में कभी सम्मिलित नहीं होतीं।
2. सत्यापन एवं मान्यकरण
सत्यापन के चरण:
- भंडारों का मूल्यांकन: विदेशी मुद्रा भंडारों और अन्य तुलन-पत्र-बाह्य परिसंपत्तियों के बाज़ार मूल्य का आकलन।
- बाज़ार मूल्य और विनिमय दरें: भंडार का सटीक मूल्यांकन करने के लिए वर्तमान बाज़ार डेटा का उपयोग।
- जोखिम आकलन: इन आरक्षित निधियों को धारित करने से जुड़े क्रेडिट और बाज़ार जोखिम का मूल्यांकन।
- विनियामक समीक्षा: IMF द्वारा निर्धारित मानकों जैसे अंतरराष्ट्रीय मानकों का अनुपालन सुनिश्चित करना।
- IMF दिशानिर्देश: अंतरराष्ट्रीय भंडार और विदेशी मुद्रा तरलता पर IMF के डेटा टेम्पलेट का अनुपालन।
प्रोटोकॉल और मानक:
- IMF मानक: विदेशी मुद्रा भंडार तथा अन्य मौद्रिक आँकड़ों की रिपोर्टिंग हेतु अंतरराष्ट्रीय मुद्रा कोष के दिशानिर्देश।
- केंद्रीय बैंक लेखांकन मानक: केंद्रीय बैंक के लेखांकन और वित्तीय रिपोर्टिंग हेतु विशिष्ट मानक एवं प्रथाएँ।
3. समाधान (रिकॉन्सिलिएशन) प्रक्रिया
मिलान पद्धतियाँ:
- धारिताओं की विस्तृत समीक्षा: विदेशी भंडार तथा अन्य तुलन-पत्रेतर मदों के अभिलेखों का वास्तविक धारिताओं से मिलान।
- बही-से-वास्तविक मिलान: यह सुनिश्चित करना कि दर्ज आँकड़े भौतिक या खाता शेष राशियों से मेल खाते हैं।
- मुद्रा समाधान: विदेशी मुद्रा धारिताओं का बाज़ार दरों और लेन-देन के विरुद्ध नियमित रूप से मिलान करना।
उपकरण और सॉफ़्टवेयर:
- केंद्रीय बैंकिंग प्रणालियाँ: केंद्रीय बैंक के लेन-देनों और धारिताओं के प्रबंधन हेतु अनुकूलित सॉफ़्टवेयर समाधान।
- विशेषीकृत समाधान (रिकंसिलिएशन) उपकरण: विदेशी मुद्रा लेन-देनों और भंडारों की बड़ी मात्रा के मिलान के लिए डिज़ाइन किए गए उपकरण।
4. सामान्य बही में अभिलेखन
अभिलेखन पद्धतियाँ:
- जर्नल प्रविष्टियाँ: तुलन-पत्र-बाह्य मदों को सामान्य बही में समाहित करने को दर्शाने वाली विस्तृत प्रविष्टियाँ।
- स्वचालित प्रणालियाँ: सामान्य बही (जनरल लेजर) की प्रविष्टि और अद्यतन को स्वचालित करने के लिए केंद्रीय बैंकिंग प्रणालियों का उपयोग।
- बहु-मुद्रा लेखांकन: कई मुद्राओं में लेन-देन और धारिताओं के लिए सटीक लेखांकन सुनिश्चित करना।
प्रोटोकॉल और मानक:
- द्वि-प्रविष्टि लेखांकन: द्वि-प्रविष्टि लेखांकन के माध्यम से संतुलित वित्तीय अभिलेख बनाए रखना।
- IMF एवं केंद्रीय बैंक मानक: अंतरराष्ट्रीय दिशानिर्देशों और केंद्रीय बैंक के विशिष्ट लेखांकन मानकों का पालन।
5. लेखापरीक्षा एवं अनुपालन
लेखापरीक्षा प्रक्रियाएँ:
- आंतरिक लेखा-परीक्षा: केंद्रीय बैंक के भीतर सटीकता और नीतिगत अनुपालन सुनिश्चित करने के लिए नियमित समीक्षाएँ।
- रियल-टाइम निगरानी: निरंतर निगरानी और रियल-टाइम लेखापरीक्षा क्षमताओं के लिए प्रणालियाँ लागू करना।
- जोखिम-आधारित दृष्टिकोण: उन क्षेत्रों पर ध्यान केंद्रित करना जहाँ महत्त्वपूर्ण जोखिम एक्सपोज़र है, जैसे विदेशी मुद्रा भंडार और आकस्मिक देयताएँ।
- बाह्य लेखा-परीक्षण: अंतरराष्ट्रीय मानकों के अनुपालन और रिपोर्टिंग में पारदर्शिता सुनिश्चित करने के लिए स्वतंत्र लेखा-परीक्षण।
- संपूर्ण दस्तावेज़ीकरण: ऑडिट के प्रयोजनों के लिए सभी लेन-देन और समायोजनों का विस्तृत अभिलेख रखना।
अनुपालन ढाँचे:
- IMF दिशानिर्देश: अंतरराष्ट्रीय भंडार और विदेशी मुद्रा तरलता की रिपोर्टिंग में पारदर्शिता एवं सटीकता सुनिश्चित करना।
- केंद्रीय बैंक विनियम: स्वयं केंद्रीय बैंक को शासित करने वाले वैधानिक और लेखांकन नियमों का पालन।
प्रोटोकॉल और प्रौद्योगिकियाँ:
- ब्लॉकचेन और DLT: अपरिवर्तनीय अभिलेखों और वितरित बही-खाता प्रौद्योगिकियों के माध्यम से पारदर्शिता और सटीकता में वृद्धि।
- विनियामक रिपोर्टिंग उपकरण: सटीक एवं समयबद्ध विनियामक रिपोर्टों की तैयारी तथा प्रस्तुति को सुगम बनाना।
संक्षेप में
ऑफ-लेजर निधियों का ऑन-लेजर निधियों में रूपांतरण एक विस्तृत एवं बहुआयामी प्रक्रिया है, जिसमें सावधानीपूर्वक पहचान, सत्यापन, मिलान, अभिलेखन और लेखा-परीक्षा आवश्यक है। वाणिज्यिक बैंकों और केंद्रीय बैंकों, दोनों को अपने वित्तीय विवरणों की सटीकता, पारदर्शिता और विनियामक अनुपालन सुनिश्चित करने के लिए कठोर मानकों और प्रोटोकॉल का पालन करना होता है। उन्नत उपकरणों का उपयोग करके और अंतरराष्ट्रीय मानकों का पालन करके ये संस्थान तुलन-पत्र-बाह्य मदों को अपनी मुख्य लेखा प्रणालियों में एकीकृत करने का प्रभावी ढंग से प्रबंधन कर सकते हैं, जिससे उनकी वित्तीय रिपोर्टिंग की सत्यनिष्ठा सुनिश्चित होती है।
अंतर्निहित लागतें
बही-बाह्य (ऑफ-लेजर) पोज़िशनों को तुलन-पत्र में लाने की लागत परिसंपत्ति, क्षेत्राधिकार और संस्था की अपनी प्रणालियों पर निर्भर करती है। यह पाँच श्रेणियों में आती है:
- अनुपालन और विधिक पक्ष: परिसंपत्ति और संबंधित पक्षों की उचित परिश्रम (ड्यू डिलिजेंस) जाँच (AML, KYC, प्रतिबंध), स्वामित्व और प्रवर्तनीयता पर विधिक राय, तथा निरंतर निगरानी और रिपोर्टिंग।
- मूल्यांकन और लेखापरीक्षा: जहाँ कोई बाज़ार मूल्य उपलब्ध न हो वहाँ स्वतंत्र मूल्यांकन, तथा वित्तीय विवरणों में परिसंपत्ति को मान्यता देने के लिए आवश्यक लेखापरीक्षा कार्य।
- जोखिम प्रबंधन: नए एक्सपोज़र के लिए मॉडल और सीमाएँ, तथा उनकी सतत निगरानी।
- पूंजी: तुलन पत्र में आने के बाद यह स्थिति जोखिम-भारित परिसंपत्तियों में वृद्धि करती है। Basel III के अंतर्गत बैंक को जोखिम-भारित परिसंपत्तियों के कम से कम 8% के बराबर कुल पूंजी, साथ ही 2.5% का पूंजी संरक्षण बफ़र तथा लागू होने वाले किसी भी प्रतिचक्रीय या प्रणालीगत बफ़र को धारण करना होता है।
- परिचालन: प्रणालीगत परिवर्तन, प्रक्रियाओं का पुनर्गठन तथा कर्मचारियों का प्रशिक्षण।
इसलिए लागत प्रत्येक मामले में भिन्न होती है और उसका अनुमान तभी लगाया जा सकता है जब परिसंपत्ति, प्रतिपक्ष और विनियामक व्यवहार ज्ञात हों।
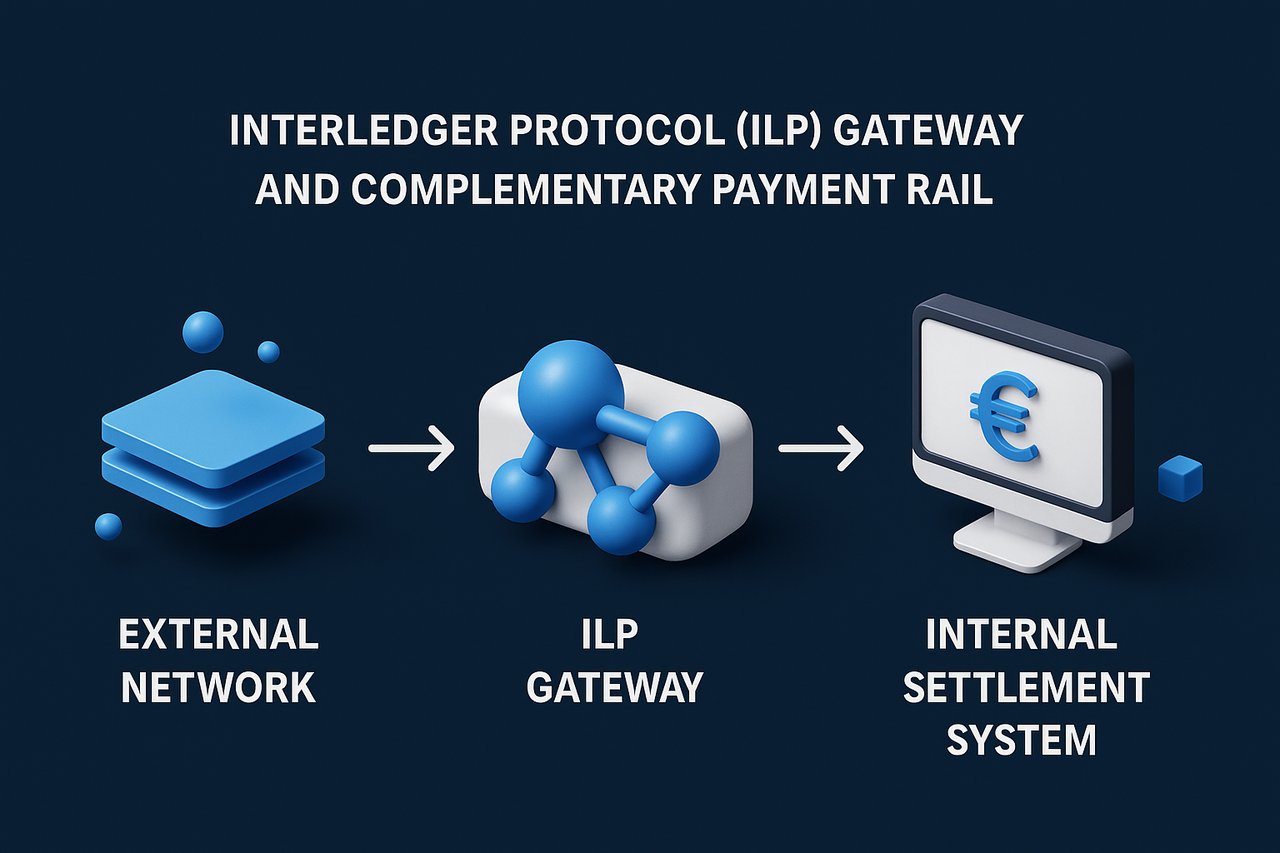
IFB – इंटरलेजर प्रोटोकॉल (ILP) गेटवे एवं पूरक भुगतान माध्यम
उद्देश्य और स्थिति-निर्धारण
ILP, IFB की क्रॉस-लेजर रणनीति का मूल आधार है: यह सशर्त, क्रिप्टोग्राफ़िक रूप से आबद्ध अंतरण उपलब्ध कराता है, जो संदेश स्तर पर कुछ ही सेकंड में पूर्ण हो जाते हैं, और साथ ही हमारे DMZ कनेक्टर तथा मुख्य ISO 20022 लेजर के पृथक्करण का सम्मान करता है। फिर भी आधुनिक भुगतान परिवेश बहुभाषी है। ग्राहकों को विशिष्ट कॉरिडोर, तरलता प्रोफ़ाइल या विनियामक क्षेत्राधिकारों के लिए अनुकूलित रेल की आवश्यकता हो सकती है। नीचे हम उन ILP विनिर्देशों को प्रस्तुत करते हैं जिनका ग्राहकों को पालन करना होगा, साथ ही प्रमुख वैकल्पिक रेल और प्रत्येक के लिए विवेकपूर्ण या तकनीकी औचित्य भी दे रहे हैं।
1 इंटरलेजर प्रोटोकॉल – प्रामाणिक विनिर्देश
- कनेक्टर टियर – एक सुदृढ़ीकृत मध्यवर्ती परत में Rafiki v 1.3 + अथवा Interledger.rs; बाह्य ट्रैफ़िक TLS 1.3 पर BTP/STREAM है; आंतरिक रूप से ISO 20022 PACS.008/009 में रूपांतरण होता है। यह टोपोलॉजी NIST SP 800-53 Rev 5, नियंत्रण SC-7 "Boundary Protection" का अनुसरण करती है।
- क्रेडेंशियल स्वच्छता – टोकनाइज़्ड BTP क्रेडेंशियल प्रत्येक नब्बे दिन में बदले जाते हैं और चौबीस घंटों के भीतर निरस्त किए जा सकते हैं, जो OWASP Application Security Verification Standard की क्रेडेंशियल-प्रबंधन आवश्यकताओं के अनुरूप है।
- प्रूफ-ऑफ-पाथ परीक्षण – तीन €0.01 के सूक्ष्म भुगतान (≤1 s RTT), जिनके बाद €1 का STREAM बर्स्ट (<0.5 % हानि, <750 ms विलंबता), रिपोर्टिंग सीमाओं का उल्लंघन किए बिना थ्रूपुट को प्रमाणित करते हैं।
- निपटान की अंतिमता – प्रत्येक पूर्ण पैकेट T2 (पूर्व में TARGET2) या कॉरेस्पोंडेंट नोस्ट्रो खाते में pacs.009 निर्देश को प्रेरित करता है; अपरिवर्तनीय पुष्टि प्राप्त होने तक लाभार्थी को क्रेडिट रोककर रखा जाता है, जिससे वित्तीय बाज़ार अवसंरचनाओं के लिए CPMI-IOSCO सिद्धांतों (बेसल/BIS, अप्रैल 2012) के सिद्धांत 8 "निपटान की अंतिमता" की पूर्ति होती है।
2 Swift तत्काल सीमा-पार भुगतान – पारंपरिक माध्यम
- प्रोफ़ाइल – Swift सीमा-पार भुगतानों के लिए घरेलू तत्काल-भुगतान योजनाओं को जोड़ता है, ताकि जहाँ दोनों घरेलू प्रणालियाँ इसका समर्थन करती हों, वहाँ ISO 20022 pacs.008 संदेश-प्रणाली के उपयोग से लाभार्थी के खाते में कुछ ही सेकंड में राशि जमा की जा सके।
- IFB इसका उपयोग क्यों करता है – यह मौजूदा कॉरेस्पोंडेंट खातों पर निर्भर करता है, इसके लिए किसी नई टोकन अवसंरचना की आवश्यकता नहीं होती और इसकी बैंकों में वैश्विक पहुँच है।
- विनियामक लाभ – चूँकि निपटान पारंपरिक RTGS प्रणालियों पर ही होता है, इसलिए पूंजी एवं तरलता का व्यवहार ILP की सशर्त-एस्क्रो जटिलताओं के बिना Basel III के स्थापित ढाँचे के अनुसार चलता है।
3 SEPA इंस्टेंट क्रेडिट ट्रांसफ़र – पैन-यूरोपीय यूरो रेल
- प्रोफ़ाइल – यूरोपीय भुगतान परिषद की SCT Inst योजना यूरो क्रेडिट अंतरण को प्रतिदिन, वर्ष के प्रत्येक दिन, चौबीसों घंटे दस सेकंड के भीतर लाभार्थी को उपलब्ध कराती है। 2025 की नियम-पुस्तिका (अक्तूबर 2025) के बाद से इस योजना में अधिकतम राशि की कोई सीमा निर्धारित नहीं है; प्रत्येक PSP अपनी सीमाएँ स्वयं निर्धारित करता है।
- यह क्यों महत्वपूर्ण है – केवल-यूरो गलियारों के लिए SEPA Instant विदेशी मुद्रा विनिमय के स्प्रेड से बचाता है और TARGET Instant Payment Settlement (TIPS) या अन्य क्लियरिंग तंत्रों के माध्यम से केंद्रीय बैंक मुद्रा में निपटान करता है।
- विनियामक लाभ – इंस्टेंट पेमेंट्स विनियमन (EU) 2024/886 के अंतर्गत, यूरो क्षेत्र के PSP को इंस्टेंट भुगतान भेजने और प्राप्त करने होंगे तथा वे इनके लिए मानक क्रेडिट ट्रांसफ़र की तुलना में अधिक शुल्क नहीं ले सकते।
4 RTGS.global – एटॉमिक भुगतान-बनाम-भुगतान (PvP) नेटवर्क
- प्रोफ़ाइल – RTGS.global सहभागी बैंकों के बीच सीमा-पार, बहु-मुद्रा भुगतानों के परमाणविक (एटॉमिक) भुगतान-बनाम-भुगतान निपटान हेतु एक नेटवर्क का निर्माण कर रहा है।
- यह क्यों महत्त्वपूर्ण है – PvP विदेशी मुद्रा निपटान में मूलधन जोखिम को समाप्त करता है; जहाँ ILP में पूर्ति के उपरांत नोस्ट्रो मिलान अब भी आवश्यक है, वहाँ RTGS.global दोनों चरणों (लेग) को एक ही अविभाज्य (एटॉमिक) निर्देश में आबद्ध करता है।
- विनियामक लाभ – PvP निपटान वही है जिसकी अनुशंसा बेसल समिति का FX निपटान जोखिम संबंधी पर्यवेक्षी मार्गदर्शन जहाँ भी व्यावहारिक हो, करता है।
5 रिपल पेमेंट्स (पूर्व में RippleNet) – API-आधारित लेजर ब्रिज
- प्रोफ़ाइल – Ripple Payments सहभागी संस्थाओं के बीच संदेश-प्रेषण, विदेशी मुद्रा मूल्य-निर्धारण (FX कोटिंग) और निपटान समन्वयन प्रदान करता है, तथा तरलता के लिए वैकल्पिक रूप से XRP या स्टेबलकॉइन का उपयोग कर सकता है।
- यह क्यों महत्वपूर्ण है – कुछ प्रतिपक्षकार पहले से ही Ripple के नेटवर्क पर कार्यरत हैं; उससे जुड़ने से दोहरे एकीकरण की आवश्यकता नहीं रहती।
- विनियामक टिप्पणी – जहाँ निपटान में क्रिप्टो-परिसंपत्ति का उपयोग किया जाता है, वहाँ भुगतान विनियमन के अतिरिक्त प्रत्येक क्षेत्राधिकार के क्रिप्टो-परिसंपत्ति नियम लागू होते हैं।
6 मोजालूप – समावेशी तात्कालिक भुगतान प्रणाली (IIPS)
- प्रोफ़ाइल – Mojaloop अंतर-संचालनीय, अल्प-मूल्य मोबाइल भुगतानों के लिए एक ओपन-सोर्स संदर्भ मॉडल है। इसमें आंतरिक रूप से ILP सम्मिलित है और वित्तीय समावेशन के लिए डिज़ाइन की गई निर्देशिका एवं कोटेशन (मूल्य-उद्धरण) सेवाएँ जुड़ी हैं।
- यह क्यों महत्वपूर्ण है – Mojaloop आधारित राष्ट्रीय योजनाओं के बीच कम मूल्य के प्रेषण कॉरेस्पोंडेंट बैंकिंग शुल्क के बिना भेजे जा सकते हैं।
- नीतिगत संदर्भ – यह वित्तीय सेवाओं तक पहुँच से संबंधित संयुक्त राष्ट्र सतत विकास लक्ष्य 8.10 का समर्थन करता है।
7 मार्गचित्रित संभावनाएँ
- थोक CBDC PvP गलियारे – केंद्रीय बैंकों द्वारा परीक्षित बहु-CBDC प्लेटफ़ॉर्म केंद्रीय बैंक मुद्रा में DvP और PvP की अविभाज्यता (एटॉमिसिटी) प्रदान कर सकते हैं।
- टोकनीकृत जमा नेटवर्क – Swift के साझा लेजर (जुलाई 2026 से पायलट) और रेगुलेटेड लायबिलिटी नेटवर्क जैसी परियोजनाएँ बैंक जमाओं को साझा लेजर पर टोकन के रूप में परखती हैं, जिनका अंतिम निपटान विद्यमान प्रणालियों के माध्यम से होता है।
8 निर्णय आव्यूह – कौन-सा रेल कब?
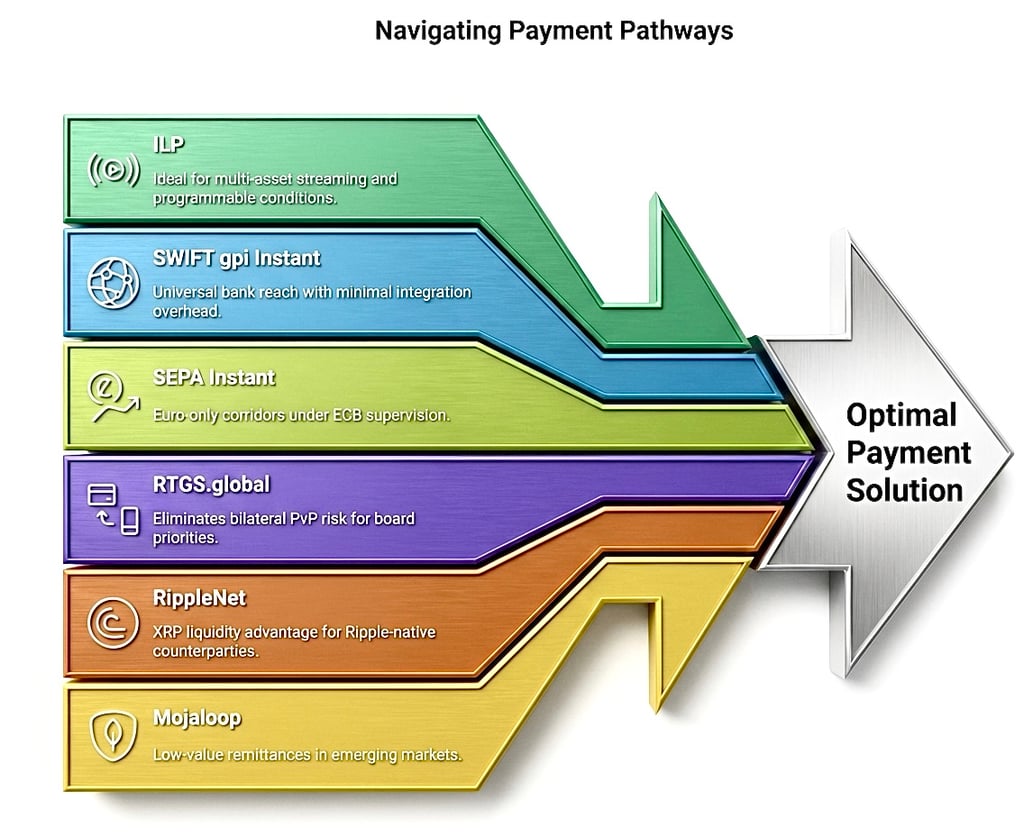
- जब बहु-परिसंपत्ति स्ट्रीमिंग, सूक्ष्म भुगतान या प्रोग्राम योग्य सशर्तता सर्वोपरि हो, तब ILP का चयन करें।
- न्यूनतम एकीकरण भार के साथ सार्वभौमिक बैंक पहुँच के लिए Swift तात्कालिक सीमा-पार भुगतान चुनें।
- ECB के पर्यवेक्षण के अंतर्गत केवल-यूरो गलियारों के लिए SEPA Instant चुनें।
- जब बोर्ड की प्राथमिकता द्विपक्षीय PvP जोखिम का उन्मूलन हो, तब RTGS.global चुनें।
- जब प्रतिपक्ष पहले से Ripple के नेटवर्क पर संचालित हों, तब Ripple Payments का चयन करें।
- उभरते बाज़ारों में कम मूल्य वाले, समावेशन-उन्मुख प्रेषणों के लिए Mojaloop का चयन करें।
9 निष्कर्ष
ILP के पूरक के रूप में Swift इंस्टेंट पेमेंट्स, SEPA Instant, RTGS.global, Ripple Payments और Mojaloop – तथा समय आने पर CBDC और टोकनीकृत जमा रेल – को जोड़कर IFB ग्राहकों को कठोर शासन-व्यवस्था वाले मार्गों का एक विकल्प-समूह उपलब्ध कराता है। प्रत्येक रेल को स्पष्ट विवेकपूर्ण संदर्भों से संबद्ध किया गया है, जिससे आप जो भी विकल्प चुनें, अंतर्निहित निपटान प्रक्रिया वैश्विक विनियामक सिद्धांतों तथा परिचालन सुदृढ़ता के प्रति IFB की अपनी प्रतिबद्धता के अनुरूप बनी रहती है।
IFB में प्रोटोकॉल (ILP) कनेक्टिविटी – विशिष्टताएँ, शासन और रणनीतिक औचित्य
1 कार्यकारी अवलोकन
IFB ने बाहरी भुगतान नेटवर्क और हमारी आंतरिक ISO 20022 निपटान अवसंरचना के बीच निकट-वास्तविक-समय सेतु के रूप में Interledger Protocol (ILP) को अपनाया है। ILP सशर्त, क्रिप्टोग्राफ़िक रूप से सत्यापित अंतरण संभव बनाता है, जो कोर बैंकिंग लेजर के बजाय एक मध्यवर्ती-स्तर के कनेक्टर पर समाप्त होते हैं, जिससे नेटवर्क विभाजन सुरक्षित रहता है; विधिक निपटान आगे वर्णित निपटान रेलों के माध्यम से होता है। निम्नलिखित विनिर्देश यह संहिताबद्ध करते हैं कि ILP कैसे कार्यान्वित किया जाता है, प्रत्येक नियंत्रण क्यों विद्यमान है, और कौन-सा विधिक या विवेकपूर्ण (प्रूडेंशियल) लिखत उस आवश्यकता का आधार है।
2 नेटवर्क आर्किटेक्चर और पृथक्करण
- त्रि-स्तरीय टोपोलॉजी। ILP ट्रैफ़िक केवल एक सुदृढ़ कनेक्टर द्वारा स्वीकार किया जाता है, जिसे विसैन्यीकृत (डीमिलिटराइज़्ड) मध्य स्तर में तैनात किया गया है। कनेक्टर बाह्य रूप से TLS 1.3 पर BTP/STREAM का उपयोग करता है और प्रत्येक पूर्ण किए गए पैकेट को ISO 20022 के PACS.008 या PACS.009 संदेश में परिवर्तित करता है, जो एक आंतरिक इंटीग्रेशन बस के माध्यम से कोर लेजर तक पहुँचता है। कोर-लेजर VLAN पर किसी भी ILP सॉकेट की अनुमति नहीं है। क्यों? यह डिज़ाइन NIST SP 800-53 Rev 5 के नियंत्रण SC-7 “सीमा संरक्षण” तथा PCI DSS की नेटवर्क-विभाजन संबंधी अपेक्षाओं का अनुसरण करता है।
- कनेक्टर स्टैक। IFB Rafiki v 1.3 या उससे उच्चतर संस्करण को मानक के रूप में अपनाता है (जिसमें अपना BTP कार्यान्वयन अंतर्निहित है)। Interledger.rs को अनुमोदित समकक्ष के रूप में बनाए रखा जाता है। आपूर्ति-शृंखला जोखिम और परित्यक्त निर्भरताओं से बचने के लिए ilp-plugin-btp जैसी अप्रचलित लाइब्रेरियों का उपयोग निषिद्ध है।
- परिवहन सुरक्षा। सभी बाह्य कनेक्शनों पर पूर्ण अग्रवर्ती गोपनीयता (Perfect Forward Secrecy) के साथ TLS 1.3 लागू किया जाता है; सिफर सूट उन्हीं तक सीमित हैं जो जर्मन संघीय सूचना सुरक्षा कार्यालय (BSI TR-02102-2, 2025 संस्करण) द्वारा अनुमोदित हैं।
3 कनेक्टिविटी मोड एवं क्रेडेंशियल स्वच्छता
- अनुशंसित मोड – ओपन पेमेंट्स / HTTPS पेमेंट पॉइंटर। प्राप्तकर्ता एक सुपरिचित एंडपॉइंट (/.well-known/pay/*) प्रकाशित करता है जो ILDCP-अनुरूप JSON (ILP पता, assetCode, assetScale, STREAM क्रेडेंशियल) लौटाता है। खोज स्वचालित और स्व-दस्तावेज़ीकृत होती है।
- वैकल्पिक मोड – स्थैतिक BTP पीयरिंग। स्थैतिक क्रेडेंशियल PGP-एन्क्रिप्टेड माध्यमों से आदान-प्रदान किए जाते हैं, प्रत्येक नब्बे दिन में बदले जाते हैं, और चौबीस घंटे के भीतर रद्द करने योग्य होने चाहिए।
- दर-सीमा निर्धारण। कनेक्टर आने वाले अनुरोधों को 500 पैकेट प्रति मिनट पर नियंत्रित करता है और सीमा से अधिक होने पर HTTP 429 लौटाता है। क्यों? यह ISO/IEC 27002:2022 और OWASP एप्लिकेशन सिक्योरिटी वेरिफिकेशन स्टैंडर्ड के निगरानी और दुरुपयोग-पहचान नियंत्रणों का समर्थन करता है।
4 प्रूफ़-ऑफ़-पाथ सत्यापन
वाणिज्यिक लेनदेन की अनुमति से पूर्व प्रतिपक्ष को निम्नलिखित करना होगा:
- €0.01 के तीन सूक्ष्म भुगतान निष्पादित करें; प्रत्येक का निष्पादन ≤1000 ms में पूर्ण होना आवश्यक है।
- €1 का थ्रूपुट बर्स्ट ट्रिगर करें (STREAM के माध्यम से खंडों में); पैकेट-हानि 0.5 % से कम तथा औसत राउंड-ट्रिप विलंबता 750 ms से कम रहनी चाहिए।
- BTP टोकन को रोटेट करें और क्रेडेंशियल रोलओवर प्रमाणित करने के लिए चरण 1 दोहराएँ।
क्यों? सूक्ष्म भुगतान, विनियामक रिपोर्टिंग की सीमाओं का उल्लंघन किए बिना STREAM के सशर्त-एस्क्रो तर्क का परीक्षण करते हैं, जबकि टोकन रोलओवर, OWASP तथा ISO 27002 द्वारा अनिवार्य क्रेडेंशियल जीवन-चक्र नियंत्रणों का परीक्षण करता है।
5 निपटान की अंतिमता और विवेकपूर्ण अनुपालन
- सशर्त पूर्ति बनाम विधिक निपटान। ILP पूर्ति पैकेट को जारी कर देती है, किंतु वैधानिक अंतिमता तभी उत्पन्न होती है जब कोई वित्तीय बाज़ार अवसंरचना (FMI) अप्रतिसंहरणीय रूप से निपटान करती है। फलस्वरूप, प्रत्येक पूर्ण किया गया पैकेट T2 (EUR) या किसी अनुमोदित कॉरेस्पोंडेंट नोस्ट्रो खाते की ओर भेजे जाने वाले ISO 20022 PACS.009 FI-टू-FI निर्देश को प्रवर्तित करता है। कोर लेजर लाभार्थी के खाते में राशि तभी जमा करता है जब T2 या नोस्ट्रो खाते में निपटान की पुष्टि हो जाती है। यह द्वि-चरणीय मॉडल वित्तीय बाज़ार अवसंरचनाओं के लिए CPMI-IOSCO सिद्धांतों (अप्रैल 2012), सिद्धांत 8 "निपटान अंतिमता", तथा Basel III के परिचालन-जोखिम ढाँचे (अंतिम पाठ, दिसंबर 2017) के अनुरूप है।
- विफलता प्रबंधन। यदि मूल्य तिथि (T+0) पर अंतिमता प्राप्त नहीं होती है, तो ILP एस्क्रो स्वतः प्रतिवर्तित हो जाता है और घटना Basel III परिचालन-जोखिम दिशानिर्देशों के अनुसार दर्ज की जाती है; अपवाद रिपोर्ट मुख्य जोखिम अधिकारी को प्रेषित की जाती है।
6 अनुपालन एवं निगरानी नियंत्रण
- KYC/KYB और प्रतिबंध स्क्रीनिंग। ऑनबोर्डिंग से पूर्व, प्रतिपक्षकार संपूर्ण KYC/KYB पैक, अंतिम लाभार्थी स्वामित्व चार्ट और अद्यतन निधि प्रमाण प्रस्तुत करते हैं। प्रत्येक ILP गंतव्य टैग की EU परिषद की समेकित वित्तीय प्रतिबंध सूचियों और OFAC SDN सूचियों के विरुद्ध वास्तविक समय में स्क्रीनिंग की जाती है, जो EU प्रतिबंध विनियमों, विनियम (EU) 2024/1624 (EU धन-शोधन निवारण विनियम) और जून 2025 में संशोधित FATF अनुशंसा 16 के अनुरूप है।
- AML लेन-देन निगरानी। ILP पैकेट प्रवाह एक विसंगति-पहचान इंजन को भेजे जाते हैं; किसी भी संदिग्ध पैटर्न को आगे बढ़ाया जाता है और, जहाँ आवश्यक हो, सक्षम वित्तीय आसूचना इकाई को शीघ्र सूचित किया जाता है; भुगतानकर्ता और प्राप्तकर्ता की जानकारी प्रत्येक अंतरण के साथ जाती है, जैसा कि विनियमन (EU) 2023/1113 (निधि अंतरण विनियमन) द्वारा अपेक्षित है।
- डिजिटल परिचालन समुत्थानशीलता। कनेक्टर स्तर को EU के DORA, विनियमन (EU) 2022/2554 के मानकों के अनुसार एक महत्त्वपूर्ण ICT घटक माना जाता है। वार्षिक पेनेट्रेशन परीक्षण, त्रैमासिक सुभेद्यता स्कैन और DORA-अनुरूप समयसीमा के भीतर घटना की सूचना देना अनिवार्य है।
- लॉग प्रतिधारण। सभी ILP पैकेट लॉग, ISO 20022 संदेश और अनुपालन अभिलेख सात वर्षों तक संरक्षित रखे जाते हैं, जो ISO/IEC 27001 के अनुरूप अभिलेख-संधारण प्रथा के अनुसार है।
7 सुरक्षा एवं गोपनीयता खंड (एकीकृत)
परिवहन के दौरान डेटा TLS 1.3 द्वारा एन्क्रिप्ट किया जाता है; BTP टोकन संग्रहण की अवस्था में AES-256 से एन्क्रिप्ट करके रखे जाते हैं; उल्लंघन की सूचना की समय-सीमा चौबीस घंटे है। यह समेकित खंड पूर्व प्रारूपों में दोहराए गए सभी "सुरक्षा एवं गोपनीयता" कथनों का स्थान लेता है, जिससे शासन-व्यवस्था सरल होती है और भविष्य के संशोधन सुगम होते हैं।
8 संविदात्मक मील के पत्थर और किस्त जारी करना
- सफल सत्यापन के बाद दोनों पक्ष तत्परता प्रमाणपत्र और मास्टर सर्विसेज़ एग्रीमेंट पर हस्ताक्षर करते हैं (निपटान अवधि चौबीस घंटे; विवाद अवधि अड़तालीस घंटे)।
- प्रारंभिक किस्त: वाणिज्यिक टर्म-शीट में निर्धारित, उदाहरणार्थ 100 000 EUR, सत्यापित ILP माध्यम से जारी की जाती है।
- तिमाही पुनः-सत्यापन और वार्षिक पेनिट्रेशन परीक्षण तकनीकी सत्यनिष्ठा को निरंतर बनाए रखते हैं।
9 रणनीतिक प्रतिफल
ILP को एक पृथक मध्यवर्ती स्तर पर स्थापित करके, आधुनिक कनेक्टर टूलिंग को अपनाकर, क्रेडेंशियल स्वच्छता के कड़े मानक लागू करके और प्रत्येक प्रक्रियात्मक चरण को प्रामाणिक मानकों (NIST SP 800-53, ISO 27002, CPMI-IOSCO PFMI, Basel III, DORA, FATF 16 और EU के प्रतिबंध-संबंधी कानून) से जोड़कर IFB अपने ग्राहकों को ऐसी क्रॉस-लेजर अंतरण क्षमता प्रदान करता है जो एक साथ अत्याधुनिक, विनियामक-अनुपालक और परिचालनात्मक रूप से सुदृढ़ है। संदेश-प्रेषण लगभग वास्तविक समय में होता है, जबकि निपटान विनियमित प्रणालियों में ही स्थापित रहता है। संक्षेप में, IFB में ILP गति को निश्चितता के साथ जोड़ता है, और वैश्विक बैंकिंग विनियमन के अनुशासन में निहित रहते हुए नवाचार की गति से मूल्य उपलब्ध कराता है।
वैकल्पिक या पारंपरिक अंतरण विधियों से जुड़ी शब्दावली की व्याख्या बैंकिंग अवसंरचना के संदर्भ में की जानी चाहिए। ऐसे शब्द संचार माध्यमों, आंतरिक प्रसंस्करण विधियों या ऐतिहासिक प्रथाओं का वर्णन कर सकते हैं, किंतु वे विनियमित संस्थाओं, मान्यता प्राप्त भुगतान प्रणालियों और औपचारिक निपटान प्रक्रियाओं की आवश्यकता का स्थान नहीं लेते।
किसी भी अंतरण को, चाहे उसकी शब्दावली कुछ भी हो, अंततः स्थापित वित्तीय प्रणाली के भीतर संसाधित, क्लियर और मिलान किया जाना आवश्यक है।



अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।
ILP के लिए कुंजी विनिमय
वित्तीय संस्थानों के लिए ILP इंटर-लेजर प्रोटोकॉल कुंजी विनिमय प्रक्रिया
- यदि आपकी प्रतिष्ठित वित्तीय संस्था हमें ILP भेजना चाहती है, तो हम आपसे विनम्र अनुरोध करते हैं कि आप हमारी प्रस्तुति डाउनलोड करें और ILP सत्यापन प्रक्रिया में उल्लिखित दिशानिर्देशों का सावधानीपूर्वक पालन करें।
- अपने ILP के लिए गतिशील आउटपुट AES कोड (कुंजी) उत्पन्न करने हेतु कृपया यहाँ क्लिक करें।
यदि आप जानना चाहते हैं कि हमारे यहाँ स्थित अपने खातों में निधि कैसे अंतरित करें, तो कृपया Marie Mayer से संपर्क करें।