
भुगतान एवं अंतरण
तत्काल भुगतान
रियल-टाइम भुगतान (RTP) प्रणालियाँ
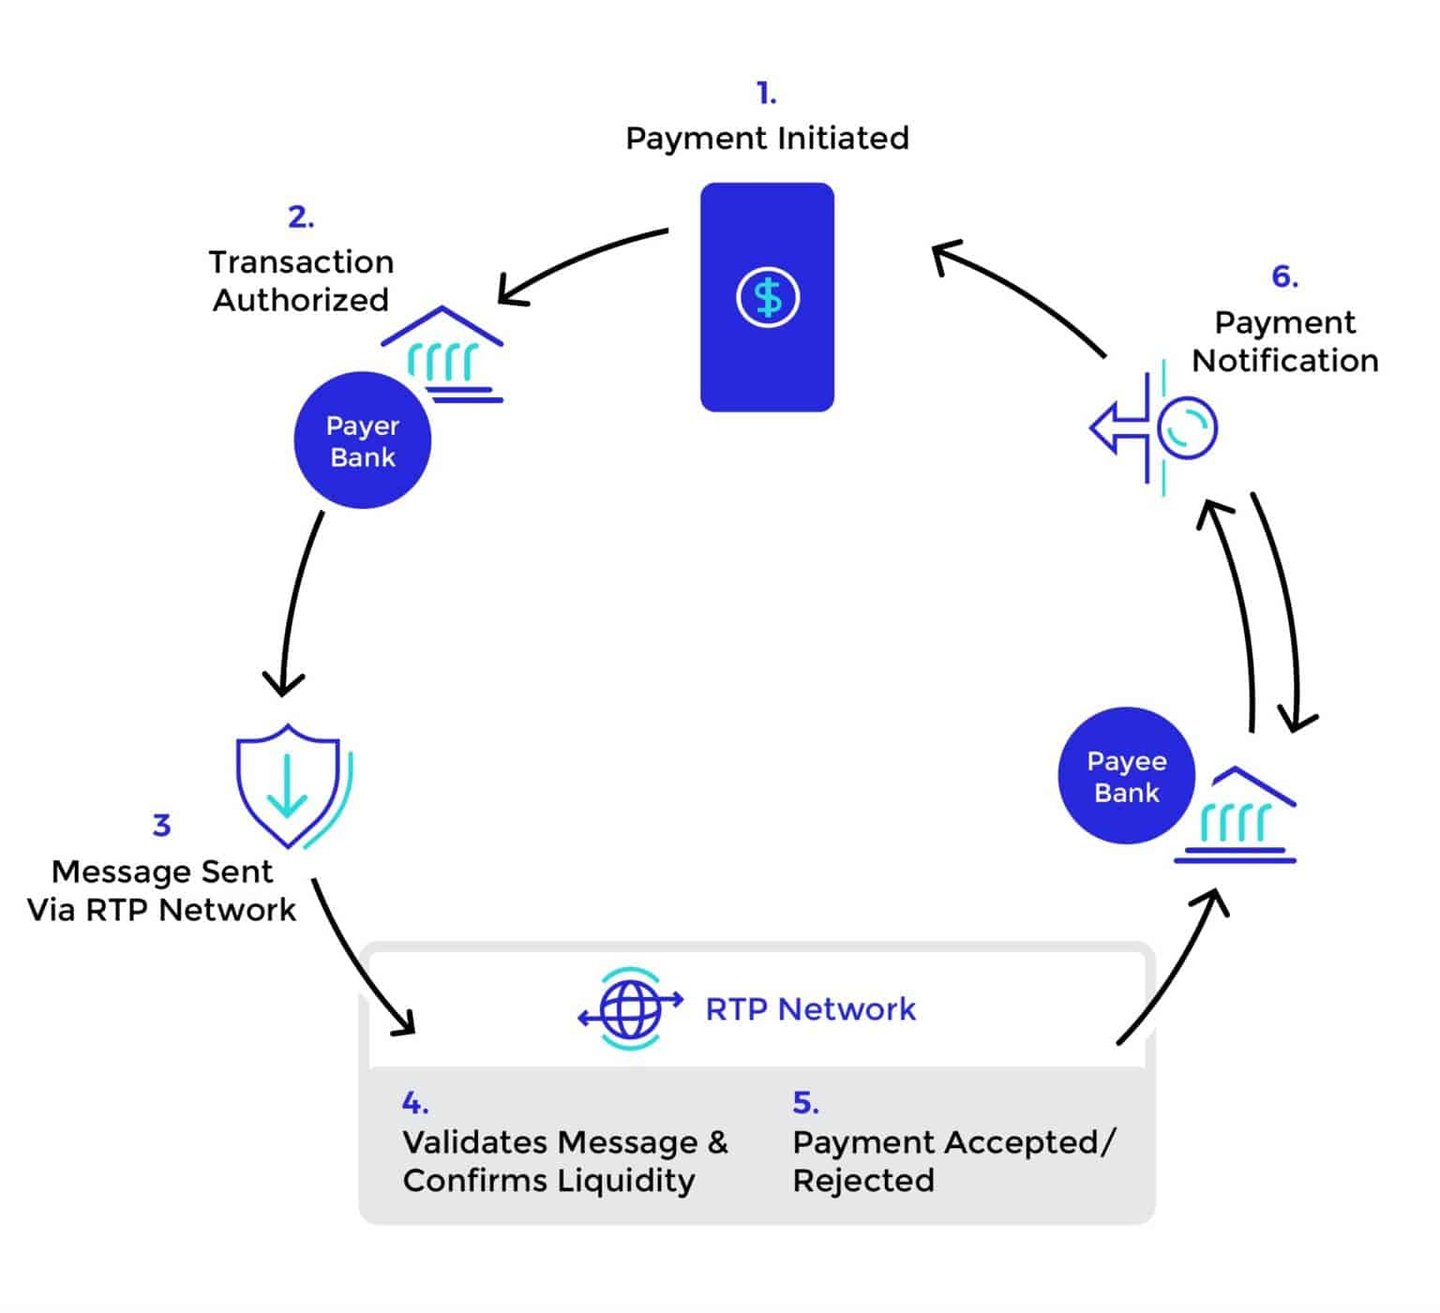
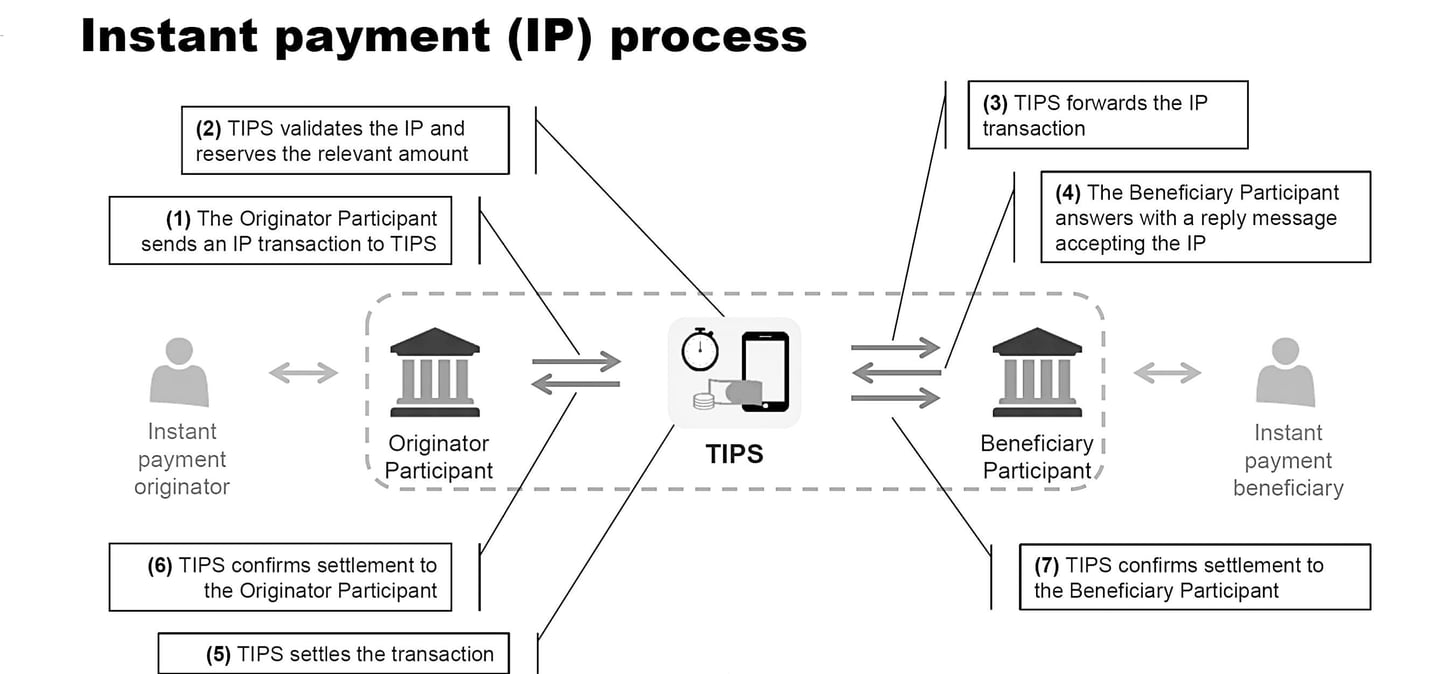
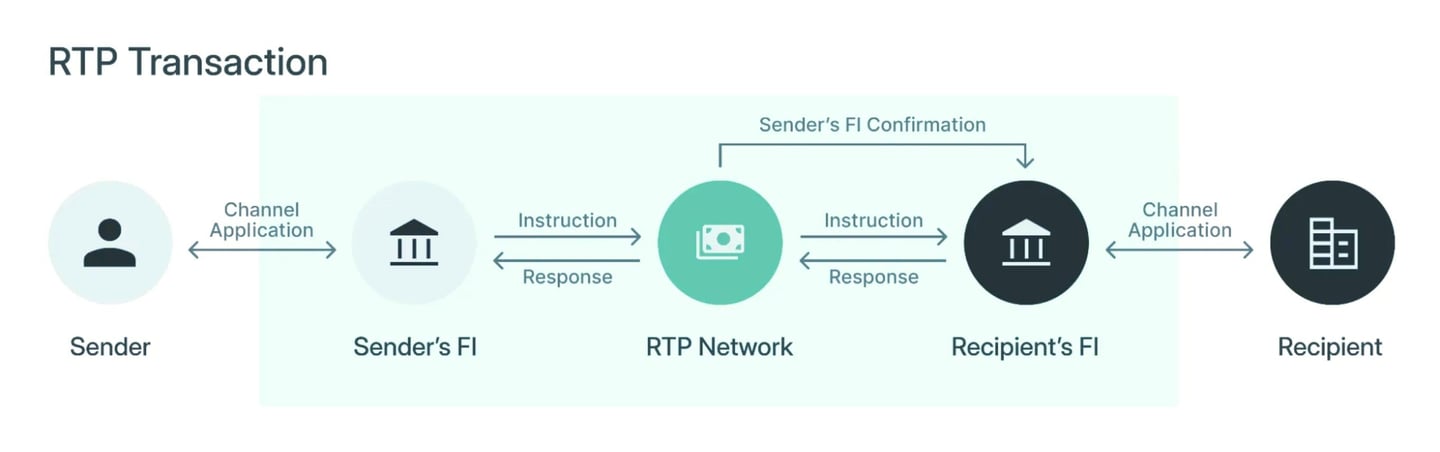
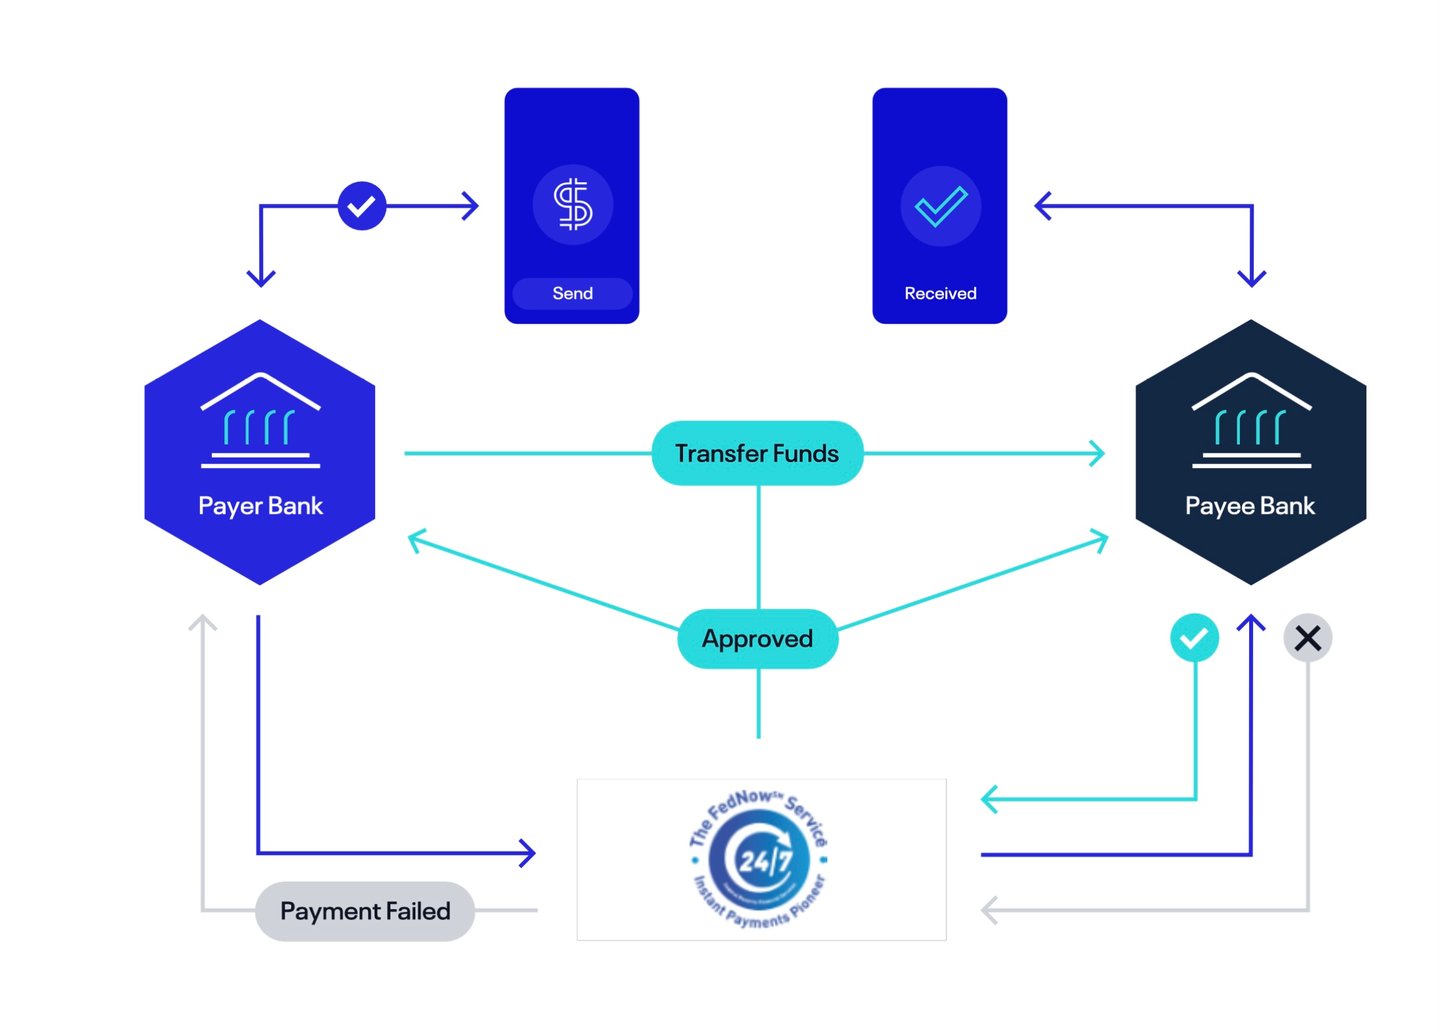
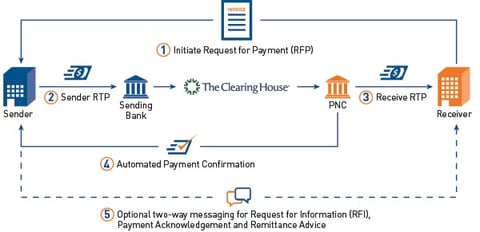
उन्नत इलेक्ट्रॉनिक भुगतान प्रणालियाँ हैं, जो बैंकों और वित्तीय संस्थाओं के बीच धनराशि का तत्काल अंतरण और निपटान संभव बनाती हैं। ये सामान्यतः किस प्रकार कार्य करती हैं, इसका अवलोकन यहाँ प्रस्तुत है:
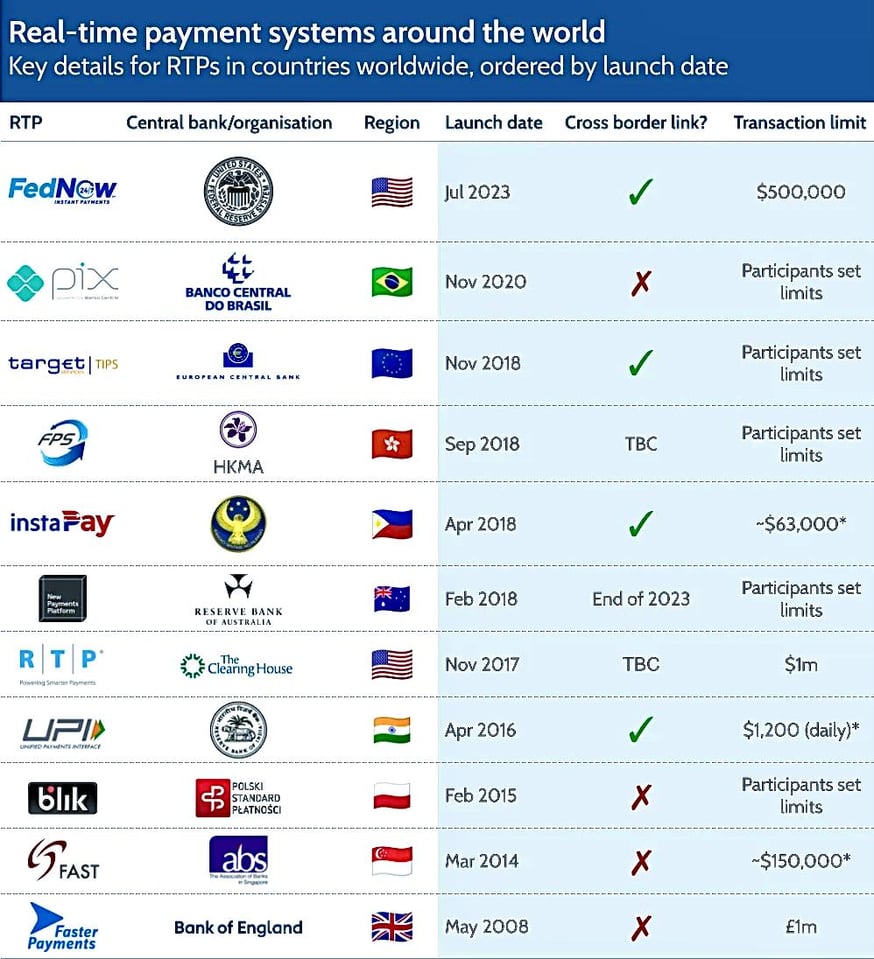
विश्व भर की रीयल-टाइम भुगतान प्रणालियाँ
| प्रणाली | ऑपरेटर | क्षेत्र | आरंभ | लेनदेन सीमा |
|---|---|---|---|---|
| FedNow | फ़ेडरल रिज़र्व | संयुक्त राज्य अमेरिका | जुलाई 2023 | USD 10 मिलियन (नवंबर 2025 से नेटवर्क की अधिकतम सीमा) |
| Pix | Banco Central do Brasil | ब्राज़ील | नवंबर 2020 | प्रतिभागियों द्वारा निर्धारित |
| TARGET इंस्टेंट पेमेंट सेटलमेंट (TIPS) | यूरोसिस्टम | यूरो क्षेत्र (साथ ही SEK, DKK) | नवंबर 2018 | योजना स्तर पर कोई नहीं |
| FPS | हांगकांग मौद्रिक प्राधिकरण | हांगकांग | सितंबर 2018 | प्रतिभागियों द्वारा निर्धारित |
| InstaPay | Bangko Sentral ng Pilipinas | फिलीपींस | अप्रैल 2018 | PHP 50,000 |
| न्यू पेमेंट्स प्लेटफ़ॉर्म (NPP) | Australian Payments Plus; रिज़र्व बैंक ऑफ ऑस्ट्रेलिया द्वारा निपटान | ऑस्ट्रेलिया | फ़रवरी 2018 | प्रतिभागियों द्वारा निर्धारित |
| RTP | द क्लियरिंग हाउस | संयुक्त राज्य अमेरिका | नवंबर 2017 | USD 10 मिलियन (फरवरी 2025 से) |
| UPI | NPCI | भारत | अप्रैल 2016 | सामान्यतः INR 100,000 प्रतिदिन (कुछ श्रेणियों के लिए अधिक) |
| BLIK | पोल्स्की स्टैंडर्ड प्लातनोश्ची (Polski Standard Płatności) | पोलैंड | फ़रवरी 2015 | प्रतिभागियों द्वारा निर्धारित |
| FAST | सिंगापुर बैंक संघ (Association of Banks in Singapore) | सिंगापुर | मार्च 2014 | SGD 200,000 |
| फ़ास्टर पेमेंट्स | Pay.UK (बैंक ऑफ इंग्लैंड में निपटान) | यूनाइटेड किंगडम | मई 2008 | GBP 1 मिलियन |
सीमाएँ अक्टूबर 2026 की स्थिति के अनुसार योजना-स्तरीय अधिकतम सीमाएँ हैं; बैंक इससे कम सीमाएँ लागू कर सकते हैं।
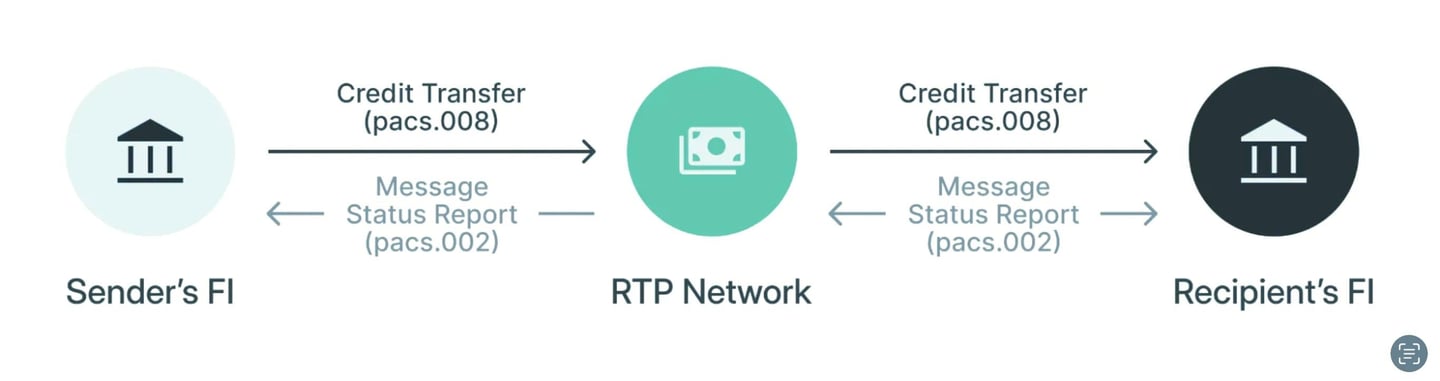
बैंकों के साथ एकीकरण: RTP प्रणालियाँ सुरक्षित, मानकीकृत संचार प्रोटोकॉल के माध्यम से बैंकों के साथ एकीकृत होती हैं। ये एकीकरण बैंकों को RTP प्रणाली को भुगतान निर्देश एवं पुष्टिकरण भेजने तथा उससे प्राप्त करने में सक्षम बनाते हैं। यह एकीकरण प्रायः ISO 20022 जैसे अंतरराष्ट्रीय मानकों का अनुसरण करता है, जो डेटा के पूर्ण आदान-प्रदान की सुविधा देता है।
भुगतान निर्देश भेजना: जब कोई ग्राहक भुगतान आरंभ करता है, तो प्रेषक का बैंक इस लेनदेन अनुरोध को RTP प्रणाली के अनुकूल संदेश के रूप में प्रारूपित करता है। इस संदेश में सभी आवश्यक विवरण शामिल होते हैं, जैसे राशि, प्राप्तकर्ता के खाते की जानकारी और कोई भी अतिरिक्त लेनदेन विवरण।
भुगतान निर्देश प्राप्त करना और संसाधित करना: प्रेषक के बैंक से भुगतान निर्देश प्राप्त होने पर RTP प्रणाली लेन-देन को सत्यापित करती है। इसमें पर्याप्त निधि की जाँच, धोखाधड़ी की पहचान और विनियामक आवश्यकताओं के अनुपालन को सुनिश्चित करना शामिल है।
प्राप्तकर्ता के बैंक के साथ संचार: सत्यापन के बाद, RTP प्रणाली लेनदेन का विवरण प्राप्तकर्ता के बैंक को भेजती है। यह रियल-टाइम में किया जाता है, जिससे तत्काल प्रसंस्करण संभव होता है।
निधियों की तत्काल उपलब्धता: RTP प्रणालियों की एक परिभाषित विशेषता यह है कि RTP प्रणाली से पुष्टि प्राप्त होते ही प्राप्तकर्ता का बैंक तुरंत प्राप्तकर्ता के खाते में राशि जमा कर देता है। निधियाँ बिना किसी विलंब के प्राप्तकर्ता के उपयोग के लिए उपलब्ध हो जाती हैं।
बैंकों के बीच निधियों का निपटान:
- इंट्राडे निपटान: कुछ RTP प्रणालियाँ प्रत्येक भुगतान का अलग-अलग केंद्रीय बैंक मुद्रा में निपटान करती हैं (उदाहरण के लिए FedNow, TIPS और NPP); अन्य प्रत्येक भागीदार बैंक द्वारा देय शुद्ध राशियों का हिसाब रखती हैं, प्रायः पूर्व-वित्तपोषित शेष राशियों के विरुद्ध।
- केंद्रीय बैंक खाते: निर्दिष्ट निपटान अवधि के अंत में, निवल स्थितियों का निपटान उन खातों के माध्यम से किया जाता है जो बैंक केंद्रीय बैंक में रखते हैं। प्रत्येक बैंक के खाते को उसकी निवल स्थिति के अनुसार डेबिट या क्रेडिट किया जाता है।
- तरलता प्रबंधन: बैंक अपने निपटान दायित्वों को पूरा करने हेतु पर्याप्त निधियाँ सुनिश्चित करने के लिए दिन भर अपनी तरलता स्थिति का प्रबंधन करते हैं।
पुष्टि एवं अधिसूचना: लेनदेन संसाधित होने के बाद RTP प्रणाली दोनों बैंकों को पुष्टि संदेश भेजती है। इसके पश्चात बैंक अपने-अपने ग्राहकों (प्रेषक और प्राप्तकर्ता) को लेनदेन के पूर्ण होने की सूचना देते हैं।
अभिलेख संधारण और मिलान: दोनों बैंक लेखांकन और मिलान के प्रयोजन से अपने लेनदेन अभिलेख अद्यतन करते हैं। वे सुनिश्चित करते हैं कि RTP प्रणाली के माध्यम से संसाधित सभी लेनदेन उनकी प्रणालियों में सटीक रूप से दर्शाए जाएँ।
संक्षेप में, RTP प्रणाली एक मध्यस्थ के रूप में कार्य करती है, जो बैंकों के बीच रीयल-टाइम संचार और लेन-देन प्रसंस्करण को सुगम बनाती है। निपटान प्रक्रिया, जिसमें सामान्यतः केंद्रीय बैंक में रखे खाते शामिल होते हैं, यह सुनिश्चित करती है कि बैंकों की संबंधित स्थितियाँ संतुलित रहें और वित्तीय प्रणाली की सत्यनिष्ठा एवं स्थिरता बनी रहे।
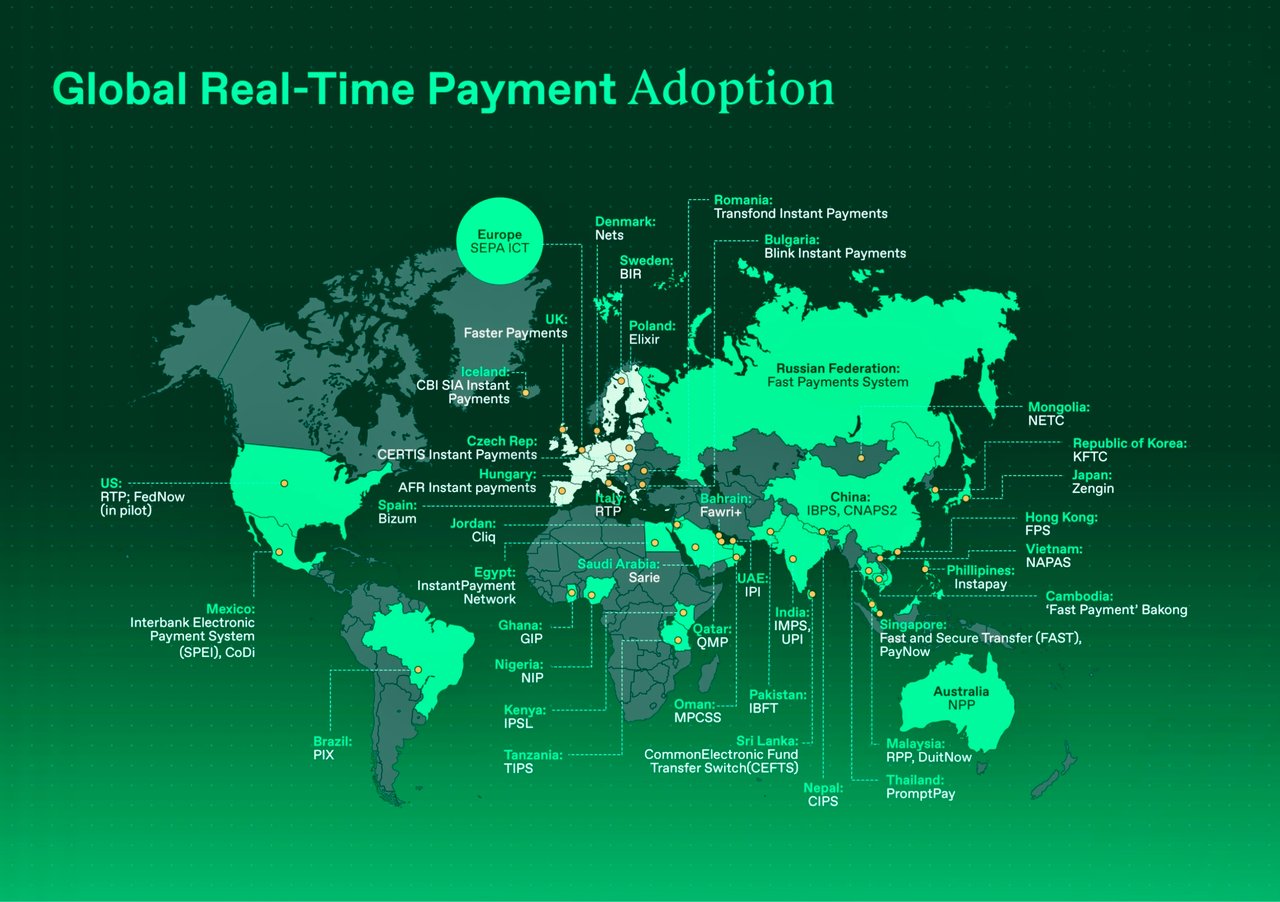
रीयल-टाइम भुगतान प्रणालियाँ अब हर क्षेत्र के दर्जनों देशों में संचालित हैं।
विश्व भर की कुछ प्रमुख और सुविख्यात त्वरित भुगतान प्रणालियों का अवलोकन, प्रत्येक के संक्षिप्त विवरण सहित:
उत्तरी अमेरिका
- FedNow Service (अमेरिका): फ़ेडरल रिज़र्व द्वारा विकसित, जुलाई 2023 से चालू।
- द क्लियरिंग हाउस का रियल-टाइम पेमेंट्स (RTP) (अमेरिका): 2017 में प्रारंभ, वित्तीय संस्थाओं के लिए वास्तविक समय में भुगतान की सुविधा प्रदान करता है।
- Interac e-Transfer (कनाडा): व्यक्तियों और व्यवसायों को तत्काल धनराशि भेजने और प्राप्त करने में सक्षम बनाता है।
यूरोप:
- TARGET Instant Payment Settlement (TIPS): यूरोसिस्टम द्वारा 2018 से संचालित, यह केंद्रीय बैंक मुद्रा में तात्कालिक भुगतानों का निपटान चौबीसों घंटे करता है।
- UK फ़ास्टर पेमेंट्स सर्विस: 2008 में प्रारंभ की गई यह सेवा यूनाइटेड किंगडम में लगभग तत्काल भुगतान संभव बनाती है।
- SIC (स्विट्ज़रलैंड): स्विस नेशनल बैंक की RTGS प्रणाली, जो 1987 से संचालित है; स्विस फ़्रैंक में तत्काल भुगतान अगस्त 2024 से।
- Express Elixir (पोलैंड) – 2012 से KIR द्वारा संचालित, 24/7 उपलब्ध।
- BiR (स्वीडन) – Bankgirot की वास्तविक-समय प्रणाली, जिसे 2012 में आरंभ किया गया।
- Swish (स्वीडन) – एक मोबाइल भुगतान प्रणाली, जो तत्काल अंतरण की सुविधा देती है
- Straksclearing (डेनमार्क) – 2014 से 2025 तक Nets द्वारा संचालित तात्कालिक क्लियरिंग प्रणाली, जिसके बाद क्रोन के तात्कालिक भुगतान TIPS पर स्थानांतरित हो गए।
एशिया:
- भारत का यूनिफाइड पेमेंट्स इंटरफ़ेस (UPI): अंतर-बैंक लेनदेन को सुगम बनाने वाली एक वास्तविक-समय भुगतान प्रणाली।
- IMPS (भारत) – 2010 से NPCI द्वारा संचालित, 24/7 उपलब्ध।
- चीन की इंटरनेट बैंकिंग भुगतान प्रणाली (IBPS): पीपल्स बैंक ऑफ चाइना द्वारा 2010 से ऑनलाइन अंतर-बैंक अंतरणों के लिए संचालित।
- FAST (सिंगापुर) – 2014 में प्रारंभ; प्रॉक्सी भुगतानों के लिए PayNow से संबद्ध।
- KFTC (दक्षिण कोरिया) – कोरिया फ़ाइनेंशियल टेलीकम्युनिकेशंस एंड क्लियरिंग्स इंस्टीट्यूट देश के वास्तविक-समय अंतर-बैंक अंतरण नेटवर्क का संचालन करता है।
- ज़ेनगिन प्रणाली (जापान) – 1973 से संचालित, 2018 से 24/7 उपलब्ध।
- थाईलैंड में PromptPay; स्थापना: 2017, भुगतान राष्ट्रीय पहचान संख्या या मोबाइल फ़ोन नंबर पर संबोधित किए जा सकते हैं।
अफ़्रीका:
- दक्षिण अफ्रीका की रीयल-टाइम क्लियरिंग (RTC): अंतर-बैंक भुगतानों के रीयल-टाइम प्रसंस्करण को सुगम बनाती है।
- नाइजीरिया का NIBSS Instant Payments (NIP): नाइजीरियाई बैंकों के बीच तत्काल भुगतान सेवाएँ प्रदान करता है।
- GhIPSS Instant Pay (घाना): घाना इंटरबैंक पेमेंट एंड सेटलमेंट सिस्टम्स द्वारा संचालित तत्काल अंतर-बैंक अंतरण।
ऑस्ट्रेलिया:
- न्यू पेमेंट्स प्लेटफ़ॉर्म (NPP): 2018 में प्रारंभ, बैंकों के बीच तत्काल निधि अंतरण की सुविधा देता है।
लैटिन अमेरिका:
- ब्राज़ील का PIX: ब्राज़ील के केंद्रीय बैंक द्वारा आरंभ किया गया, यह 24/7 तत्काल भुगतान की सुविधा देता है।
- SITRAF (ब्राज़ील) – निधि अंतरण प्रणाली, जिसका संचालन 2002 से Núclea (पूर्व में CIP) द्वारा किया जा रहा है।
- SPEI (मेक्सिको) – बैंको दे मेक्सिको की अंतर-बैंक अंतरण प्रणाली, जिसकी शुरुआत 2004 में हुई और जो 24/7 उपलब्ध है।
- TEF (चिली) – ऑनलाइन अंतर-बैंक अंतरण, 24/7 उपलब्ध।
- Transfiya (कोलंबिया): ACH Colombia द्वारा संचालित मोबाइल-नंबर आधारित अंतरण; Banco de la República राष्ट्रीय त्वरित भुगतान प्रणाली Bre-B का निर्माण कर रहा है।
मध्य पूर्व:
- CliQ (जॉर्डन): JoPACC द्वारा संचालित तात्कालिक भुगतान प्रणाली, जिसमें उपनाम (अलियास) या मोबाइल नंबर के माध्यम से भुगतान भेजा जा सकता है।
- Fawri+ (बहरीन): BENEFIT द्वारा वर्ष 2015 से संचालित त्वरित अंतर-बैंक अंतरण प्रणाली।
हबसेंट्रिक RTP आर्किटेक्चर
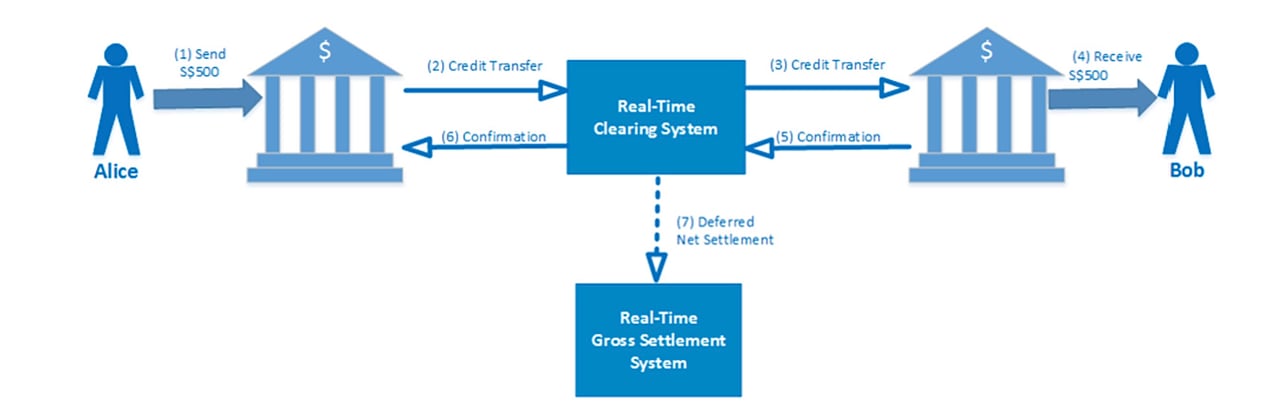
हब-केंद्रित मॉडल सबसे प्रचलित है। यह मॉडल क्लियरिंग प्रक्रिया को क्लियरिंग हाउस पर केंद्रित करता है और लगभग वास्तविक समय के ढाँचे में कार्य करता है। सामान्यतः इसमें चार चरणों का क्रम होता है: पहला, प्रवर्तक बैंक क्लियरिंग हाउस को भुगतान अनुरोध प्रस्तुत करता है; दूसरा, क्लियरिंग हाउस इस अनुरोध को प्राप्तकर्ता बैंक को अग्रेषित करता है; तीसरा, प्राप्तकर्ता बैंक क्लियरिंग हाउस को भुगतान की पुष्टि वापस भेजता है; और अंत में, क्लियरिंग हाउस यह पुष्टि प्रवर्तक बैंक को सूचित करता है। क्लियरिंग हाउस की निर्णायक भूमिका में लेन-देन का सत्यापन, निपटान स्थितियों की गणना, और बैंकों के बीच भुगतान निर्देशों का सुगमन शामिल है। भुगतान निर्देश के सफलतापूर्वक संसाधित होने पर, प्राप्तकर्ता (पेयी) बैंक लेन-देन दर्ज करते हैं और प्राप्तकर्ता का खाता अद्यतन करते हैं। इसी प्रकार, भुगतानकर्ता (पेयर) बैंक भुगतान की पुष्टि प्राप्त होने के बाद लेन-देन को पोस्ट करते हैं और भुगतानकर्ता का खाता अद्यतन करते हैं। इस मॉडल में निपटान सामान्यतः आस्थगित नेट निपटान के आधार पर किया जाता है, जो प्रतिपक्ष जोखिम को कम करने के लिए एक दिन में कई बार संपन्न होता है।
उल्लेखनीय रूप से, इस मॉडल का उदाहरण सिंगापुर के FAST भुगतान नेटवर्क और यूनाइटेड किंगडम के फ़ास्टर पेमेंट सिस्टम में किया गया कार्यान्वयन है।
RTGS-केंद्रित RTP वास्तुकला
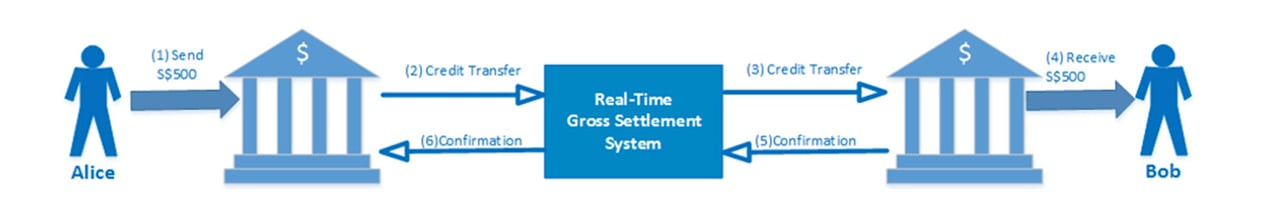
जैसा कि पिछले अनुभाग में रेखांकित किया गया है, रियल-टाइम पेमेंट सिस्टम (RTP) थोक भुगतान तंत्र, जिसे रियल-टाइम ग्रॉस सेटलमेंट (RTGS) प्रणाली कहा जाता है, से भिन्न है। RTP के विपरीत, जो सामान्यतः हब-केंद्रित मॉडल के माध्यम से कम से कम दैनिक आधार पर आस्थगित नेट निपटान के आधार पर लेन-देन निपटाता है, RTGS ढाँचे को कुछ देशों में कम-मूल्य और उच्च-मूल्य, दोनों प्रकार के लेन-देन को समायोजित करने के लिए अनुकूलित किया गया है। यह अनुकूलन खुदरा भुगतानों की अल्प मात्रा के कारण, या प्रणाली के विकासक्रम के परिणामस्वरूप हो सकता है।
इस मॉडल का एक उल्लेखनीय उदाहरण स्विट्ज़रलैंड की SIC प्रणाली है, जो खुदरा तथा उच्च-मूल्य, दोनों प्रकार के भुगतानों के प्रबंधन हेतु RTGS का उपयोग करती है। इसी प्रकार, जापान की Zengin प्रणाली एक ही क्लियरिंग अवसंरचना के भीतर उच्च-मूल्य तथा निम्न-मूल्य, दोनों लेन-देन का प्रसंस्करण करती है। इस प्रणाली में लेन-देन को मूल्य के आधार पर पृथक किया जाता है: 100 मिलियन JPY के बराबर या उससे अधिक के लेन-देन RTGS के माध्यम से भेजे जाते हैं, जबकि इस सीमा से कम के लेन-देन आस्थगित निवल निपटान (DNS) प्रणाली से प्रसंस्कृत होते हैं। एक अन्य उदाहरण मेक्सिको की SPEI है, जो उच्च-मूल्य तथा खुदरा, दोनों भुगतानों के प्रसंस्करण हेतु कुछ सेकंड के अंतराल पर बहुपक्षीय नेटिंग करती है।
वितरित RTP वास्तुकला
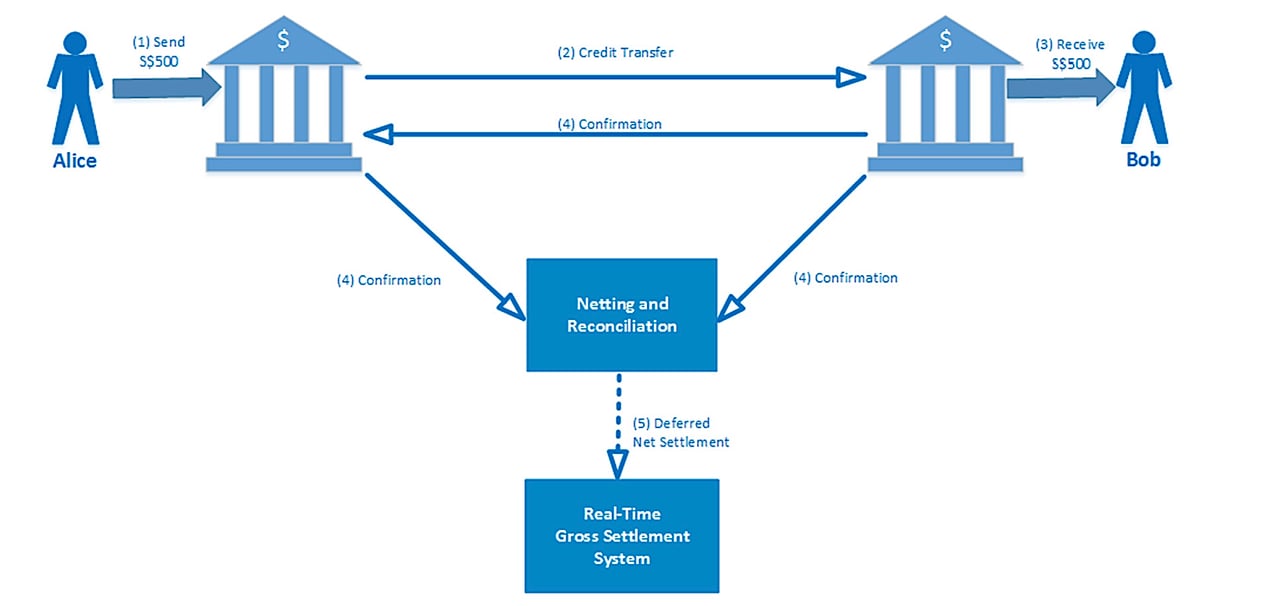
भुगतान प्रणालियों में अंतिम आदर्श-रूप वितरित मॉडल है, जिसकी विशेषता भुगतानकर्ता और प्राप्तकर्ता के बैंकों के बीच भुगतानों का सीधा द्विपक्षीय समाशोधन है।
ऑस्ट्रेलिया का न्यू पेमेंट प्लेटफ़ॉर्म (NPP) इस मॉडल का उदाहरण है। आस्थगित नेट निपटान के बजाय, प्रत्येक NPP भुगतान का निपटान रिज़र्व बैंक ऑफ ऑस्ट्रेलिया की फ़ास्ट सेटलमेंट सर्विस (FSS) के माध्यम से केंद्रीय बैंक मुद्रा में अलग-अलग और तत्काल किया जाता है, जो उसकी RTGS प्रणाली के साथ-साथ 24/7 संचालित होती है।
तत्काल
SWIFT Instant
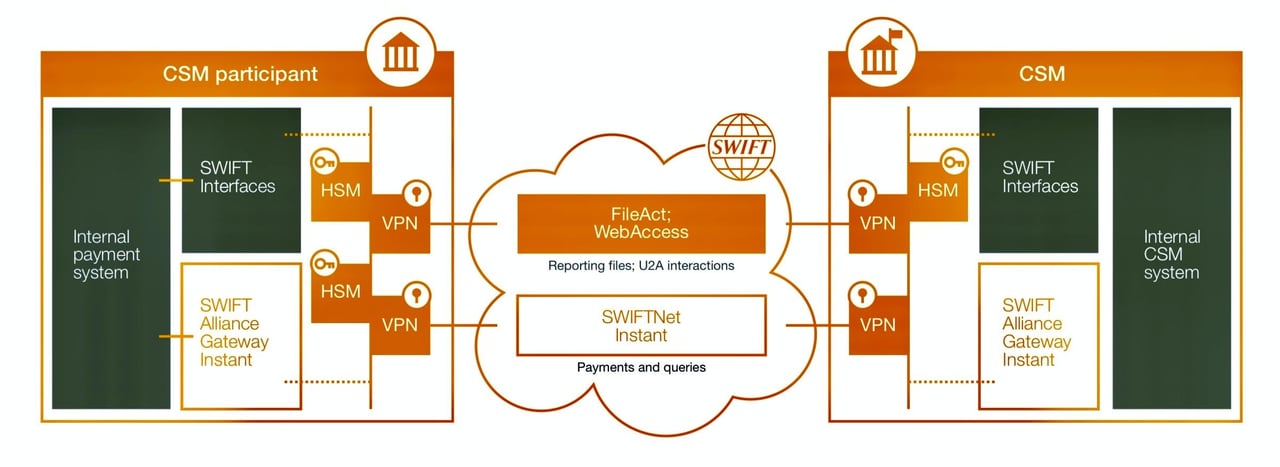
SwiftNet Instant। यह एक रियल-टाइम, कम विलंबता वाला संदेश-प्रेषण प्लेटफ़ॉर्म है जो 24/7 उपलब्ध रहता है और क्लियरिंग एवं सेटलमेंट मैकेनिज़्म (CSM) तथा उनके प्रतिभागियों के बीच तत्काल भुगतान प्रवाहों के सुरक्षित आदान-प्रदान का समर्थन करता है।
ग्राहक अपने मौजूदा Swift कनेक्टिविटी और सुरक्षा अवसंरचना, जिसमें VPN बॉक्स, लीज्ड लाइनें और हार्डवेयर सिक्योरिटी मॉड्यूल सम्मिलित हैं, के माध्यम से SwiftNet Instant से जुड़ सकते हैं। बैंक के IT परिवेश के साथ एकीकरण Alliance Gateway Instant (AGI) के माध्यम से किया जाता है।
तत्काल भुगतान शृंखला के सभी पक्ष AGI और SwiftNet Instant मैसेजिंग का उपयोग कर सकते हैं। इसके अनुप्रयोगों में ओवरले सेवा से भुगतान आरंभ करना, प्रायोजक सदस्य के साथ अप्रत्यक्ष सदस्य संवाद, अथवा किसी कॉर्पोरेट द्वारा भुगतान की पुष्टि प्राप्त करना शामिल हैं।
SwiftNet Instant संदेशों का वहन करता है; समाशोधन और निपटान ISO 20022 का उपयोग करते हुए घरेलू त्वरित भुगतान प्रणाली के अधीन रहते हैं।
SEPA तत्काल क्रेडिट अंतरण
EU में यूरो में त्वरित क्रेडिट अंतरण यूरोपीय भुगतान परिषद की SEPA Instant Credit Transfer योजना (SCT Inst) का अनुसरण करते हैं, जो नवंबर 2017 में आरंभ हुई थी। यह सेवा दिन के 24 घंटे, वर्ष के 365 दिन उपलब्ध रहती है, और प्राप्तकर्ता के भुगतान सेवा प्रदाता (PSP) को दस सेकंड के भीतर पुष्टि करनी होती है कि निधियाँ प्राप्तकर्ता को उपलब्ध करा दी गई हैं। योजना अब कोई अधिकतम राशि निर्धारित नहीं करती। त्वरित भुगतान विनियमन (EU) 2024/886 के अंतर्गत, यूरो क्षेत्र के PSP को जनवरी 2025 से त्वरित भुगतान प्राप्त करने तथा अक्तूबर 2025 से भेजने में सक्षम होना आवश्यक है, मानक क्रेडिट अंतरण से अधिक मूल्य के बिना और प्राप्तकर्ता सत्यापन (Verification of Payee) के साथ।
यदि आप कॉरेस्पोंडेंट बैंकिंग प्रणाली के माध्यम से धनराशि हस्तांतरित करने के बारे में अधिक जानना चाहते हैं, तो कृपया हमारे कॉरेस्पोंडेंट बैंकिंग प्रमुख श्री Amri Elarisse से संपर्क करें।
RTP और ACH के बीच अंतर
रियल-टाइम पेमेंट (RTP) प्रणाली और ऑटोमेटेड क्लियरिंग हाउस (ACH) प्रणाली के बीच मुख्य अंतर उनकी प्रसंस्करण गति, लेन-देन निपटान और उपयोग के क्षेत्रों में निहित हैं। मुख्य भेद इस प्रकार हैं:
1. प्रसंस्करण गति:
RTP प्रणाली:
- गति:लेनदेन लगभग तात्कालिक रूप से, सामान्यतः कुछ सेकंड के भीतर, संसाधित और निपटाए जाते हैं।
- उपलब्धता: सप्ताह के सातों दिन, वर्ष के 365 दिन, चौबीसों घंटे संचालित, जिससे लेन-देन का निरंतर प्रसंस्करण संभव होता है।
ACH प्रणाली:
- गति: लेनदेन बैचों में संसाधित होते हैं और उनके निपटान में कई घंटों से लेकर कुछ दिनों तक का समय लग सकता है।
- उपलब्धता: बैंकिंग घंटों के दौरान संचालित, कार्य दिवसों पर विशिष्ट प्रसंस्करण समय-खंडों के साथ।
2. लेनदेन निपटान:
RTP प्रणाली:
- निपटान: लेनदेनों का निपटान रियल-टाइम में करता है, अर्थात् लेनदेन पूर्ण होते ही निधियाँ प्राप्तकर्ता को तत्काल उपलब्ध हो जाती हैं।
- अंतिमता: पूर्ण होने के पश्चात लेन-देन अप्रतिसंहरणीय होते हैं।
ACH प्रणाली:
- निपटान: बैच प्रोसेसिंग का उपयोग करता है, जिसमें लेनदेन आमतौर पर दिन भर में कई बैचों में (उसी दिन का ACH) अथवा अगले दिन निपटाए जाते हैं।
- अंतिमता: प्रसंस्करण अवधि के दौरान लेन-देन को पलटा या रद्द किया जा सकता है।
3. उपयोग के मामले:
RTP प्रणाली:
- उपयोग: तत्काल भुगतानों के लिए उपयुक्त, जैसे व्यक्ति-से-व्यक्ति (P2P) भुगतान, बिल भुगतान, और ऐसे बिज़नेस-टू-बिज़नेस (B2B) लेन-देन जिनमें तत्काल पुष्टि आवश्यक है।
- उदाहरण: अमेरिका में RTP और FedNow, यूनाइटेड किंगडम में Faster Payments, यूरो क्षेत्र में SCT Inst और ब्राज़ील में Pix।
ACH प्रणाली:
- उपयोग: वेतन भुगतान, आवर्ती बिल भुगतान, प्रत्यक्ष जमा और विक्रेता भुगतान जैसे गैर-तात्कालिक लेनदेनों के लिए उपयुक्त।
- उदाहरण: प्रत्यक्ष जमा के माध्यम से वेतन भुगतान, उपयोगिता बिलों का भुगतान, बंधक भुगतान और आवर्ती सदस्यता सेवाएँ।
4. लागत:
RTP प्रणाली: शुल्क प्रणाली के अनुसार भिन्न होते हैं; कुछ प्रणालियाँ बैच भुगतानों से अधिक शुल्क लेती हैं, जबकि अन्य, जैसे व्यक्तियों के लिए Pix और EU नियमों के अंतर्गत SCT Inst, मानक अंतरणों से अधिक शुल्क नहीं लेतीं।
ACH प्रणाली: बैच प्रसंस्करण और विलंबित निपटान के कारण सामान्यतः कम शुल्क।
5. सुरक्षा एवं अनुपालन:
RTP प्रणाली:
- सुरक्षा: वास्तविक-काल लेन-देन की सुरक्षा के लिए उन्नत एन्क्रिप्शन और सुरक्षा उपायों का उपयोग करता है।
- अनुपालन: लेन-देन की तात्कालिक प्रकृति के कारण कठोर विनियामक मानकों का पालन अनिवार्य है।
ACH प्रणाली:
- सुरक्षा: यह भी सशक्त सुरक्षा प्रोटोकॉल अपनाता है, किंतु इसका अधिक ध्यान बैच-प्रसंस्कृत लेनदेन की सुरक्षा पर केंद्रित है।
- अनुपालन: सुरक्षित प्रसंस्करण और निपटान सुनिश्चित करने के लिए अमेरिका में Nacha (पूर्व में नेशनल ऑटोमेटेड क्लियरिंग हाउस एसोसिएशन) जैसी संस्थाओं द्वारा निर्धारित विनियमों का पालन करता है।



अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।