
बैंकिंग से जुड़ी भ्रांतियाँ
असंबद्ध बैंक
असंबद्ध "बैंकों" से निधियाँ अंतरित करने की भ्रांति
अनधिकृत संस्थाओं की सीमाओं को समझना
हाल के वर्षों में एक स्थायी भ्रांति उभरी है, जिसके अनुसार व्यक्ति केवल बैंक संदेश प्रणालियों के उपयोग से, पारंपरिक बैंकिंग प्रणाली, केंद्रीय बैंकों या किसी भी क्लियरिंग तंत्र से असंबद्ध बैंकों से बड़ी धनराशि अंतरित कर सकते हैं। यह धारणा विशेष रूप से संयुक्त राज्य अमेरिका और कनाडा की जनजातीय भूमि पर किसी भी बैंकिंग प्राधिकरण से बाहर संचालन का दावा करने वाले तथाकथित “बैंकों” तथा अनेक अन्य क्षेत्राधिकारों में समान अनुज्ञप्तिहीन संस्थाओं से संबंधित चर्चाओं में प्रचलित है। (अनेक जनजातीय स्वामित्व वाले बैंक पूर्णतः चार्टर्ड और पर्यवेक्षित हैं; यह भ्रांति उन संस्थाओं से संबंधित है जो दावा करती हैं कि उन्हें किसी लाइसेंस की आवश्यकता ही नहीं है।) ये संस्थाएँ प्रायः संघीय निगरानी, केंद्रीय बैंकों या व्यापक वित्तीय नेटवर्क से स्वतंत्र रूप से कार्य करने का दावा करती हैं, और कुछ स्वयं को पारंपरिक बैंकिंग संस्थानों के विकल्प के रूप में प्रस्तुत भी करती हैं। तथापि वास्तविकता यह है कि समुचित संघीय प्राधिकरण से रहित और वैश्विक वित्तीय प्रणाली में एकीकृत न होने वाले ऐसे बैंक किसी भी वैध अंतरण या लेन-देन का निपटान करने में असमर्थ हैं; यदि उनके पास किसी पूर्णतः एकीकृत बैंक में कम से कम एक निधियुक्त नोस्ट्रो खाता नहीं है, तो वे केवल KTT, S2S, API या IPIP द्वारा संदेश या निर्देश भेज सकते हैं।
असंबद्ध बैंक: अर्थात् वे वित्तीय संस्थाएँ जो वैश्विक बैंकिंग नेटवर्क (जैसे SWIFT, SEPA, Fedwire या T2) में एकीकृत नहीं हैं: एक मूलभूत परिचालन सीमा के अंतर्गत कार्य करती हैं: वे वास्तविक अंतर-बैंक निधि निपटान करने में असमर्थ होती हैं। ये बैंक सामान्यतः केवल संदेश भेज सकते हैं, किंतु उनके पास धन के अंतरण हेतु अवसंरचना का अभाव होता है।
ऐसी संस्थाएँ झूठे बहाने से “क्रेडिट” जारी करने और ग्राहकों से निधियाँ ऐंठने की भ्रामक व्यवस्था इस प्रकार रचती हैं:
छल की कार्यप्रणाली
- “क्रेडिट” का निर्गमन
असंबद्ध बैंक ग्राहक को सूचित करता है कि ऋण सीमा या नकद-समर्थित ऋण उपलब्ध करा दिया गया है। यह “ऋण” बैंक की बही में आंतरिक रूप से दर्ज किया जाता है, बिना किसी बाहरी सत्यापन या निपटान के।
2. भुगतान की अपेक्षा
इसके बाद ग्राहक से ऋण सुविधा को सक्रिय या सुरक्षित करने के लिए शुल्क (प्रायः व्यवस्था शुल्क, प्रशासनिक प्रभार या यहाँ तक कि आंशिक संपार्श्विक के रूप में वर्णित) का भुगतान करने को कहा जाता है। ये भुगतान अप्रतिसंहरणीय होते हैं और सामान्यतः किसी कथित संवितरण के आरंभ होने से पहले अपेक्षित होते हैं।
3. छद्म अंतरण निर्देश
बैंक इसके पश्चात निम्नलिखित जैसे माध्यमों से अंतरण आरंभ करने का दावा करता है:
- KTT (की-टेस्टेड टेलेक्स)
- IP/IP एवं API
- S2S (सर्वर-टू-सर्वर संचार)
इन माध्यमों से किसी असंबद्ध बैंक द्वारा भेजे गए संदेश निधियों का निपटान या समाशोधन नहीं कर सकते।
4. उत्तरदायित्व का स्थानांतरण
जब निधियाँ अनिवार्य रूप से प्राप्त नहीं होतीं, तो जारीकर्ता बैंक प्राप्तकर्ता की संस्था पर उस लिखत को “अस्वीकार” करने का आरोप लगाकर उत्तरदायित्व दूसरे पर डाल देता है। इसके बाद ग्राहक को ऐसा वैकल्पिक प्राप्तकर्ता बैंक खोजने के लिए प्रेरित किया जाता है जो इस प्रकार का प्रारूप स्वीकार करने को तैयार हो: यह स्वभावतः निरर्थक प्रयास है, क्योंकि कोई भी वैध वित्तीय संस्थान इन पद्धतियों को, अपने आप में, निधियों की प्राप्ति या निपटान के लिए मान्य माध्यम के रूप में मान्यता नहीं देता।
5. विलंबन एवं अस्पष्टीकरण
असंबद्ध बैंक एक सतत प्रक्रिया का भ्रम बनाए रखता है, प्रायः छद्म-कानूनी दस्तावेज़, आंतरिक प्रविष्टियों के स्क्रीनशॉट या कथित अनुपालन आवश्यकताओं के संदर्भ प्रस्तुत करता है। इससे धोखाधड़ी की अवधि बढ़ जाती है और ग्राहक को अपना समय या अतिरिक्त संसाधन लगाते रहने के लिए प्रोत्साहन मिल सकता है।
6. अंतिम परिणाम: वित्तीय हानि
ग्राहक अंततः ऐसे "क्रेडिट" के लिए भारी राशि चुका चुका होता है जिसका उपयोग, संवितरण या अंतरण नहीं किया जा सकता। प्रतिसहायता (रिकोर्स) का कोई तंत्र उपलब्ध नहीं होता, विशेषकर तब जब जारीकर्ता बैंक किसी ऐसे क्षेत्राधिकार में स्थित हो जहाँ वित्तीय विनियमन या पर्यवेक्षण शिथिल है।
यह लेख इन अनधिकृत संस्थाओं से जुड़ी सीमाओं और जोखिमों की पड़ताल करेगा, तथा यह भी बताएगा कि उनसे धन का अंतरण क्यों संभव नहीं है।

यदि कोई “बैंक” केवल संदेश-प्रणाली के माध्यम से संचालित होता है और वैश्विक बैंकिंग नेटवर्क में पूर्ण रूप से एकीकृत नहीं है, तो उसकी क्षमताएँ प्रेषक बैंक और प्राप्तकर्ता बैंक के बीच संदेश प्रेषित करने तक सीमित रहती हैं; वह वास्तविक धन-अंतरण निष्पादित नहीं कर सकता।
- ये बैंक "निधि अंतरण स्तर" पर निधि अंतरण करने में असमर्थ हैं, क्योंकि वे असंबद्ध हैं और उनके पास किसी मान्यता प्राप्त केंद्रीय बैंक अथवा बैंकिंग प्रणाली से जुड़े किसी बैंक के साथ कोई क्लियरिंग क्षमता या संपर्क नहीं है, और
- के पास मध्यस्थ बैंकों के साथ ऐसे बैंकिंग समझौते नहीं हैं जिनके आधार पर वे लेनदेन में “निर्देश स्तर” पर सम्मिलित हो सकें, तथा
- आमतौर पर किसी संबद्ध बैंक के साथ निधि-युक्त नोस्ट्रो खाता रखते ही नहीं हैं।
पारंपरिक बैंकिंग प्रणाली कैसे कार्य करती है
इस भ्रांति को समझने के लिए सबसे पहले यह जानना आवश्यक है कि वैध बैंक वित्तीय पारिस्थितिकी तंत्र के भीतर किस प्रकार कार्य करते हैं। प्राधिकृत बैंक, चाहे वे संयुक्त राज्य अमेरिका, कनाडा या किसी अन्य देश में हों, वित्तीय नेटवर्कों के एक जटिल जाल में गहराई से एकीकृत होते हैं। ये बैंक सामान्यतः राष्ट्रीय या राज्य स्तर के बैंकिंग प्राधिकरणों द्वारा अधिकृत और विनियमित होते हैं, जिससे यह सुनिश्चित होता है कि वे कठोर वित्तीय मानकों के अंतर्गत कार्य करें। इसके अतिरिक्त, वे फ़ेडरल रिज़र्व (अमेरिका में), ECB या बैंक ऑफ़ कनाडा आदि जैसे केंद्रीय बैंकों से जुड़े होते हैं, जो मौद्रिक नीति की देखरेख करते हैं और वित्तीय स्थिरता बनाए रखते हैं।
बैंकों को आपस में निधि अंतरित करने के लिए SWIFT जैसे संदेश-प्रेषण नेटवर्क का उपयोग करना होता है और ऑटोमेटेड क्लियरिंग हाउस (ACH) प्रणालियों अथवा RTGS प्रणालियों जैसी क्लियरिंग एवं निपटान प्रणालियों में भाग लेना होता है, अथवा कम से कम ऐसे बैंक में नोस्ट्रो खाता रखना होता है जो इनमें भागीदार हो। ये प्रणालियाँ सुनिश्चित करती हैं कि प्रत्येक लेनदेन (चाहे वह भुगतान हो, वायर ट्रांसफ़र हो या विनिमय का कोई अन्य रूप) सुरक्षित एवं पारदर्शी ढंग से सत्यापित, संसाधित और निपटाया जाए। संक्षेप में, किसी भी बैंक के लिए वैध वित्तीय परिचालन करने हेतु केंद्रीय बैंकों और क्लियरिंग हाउसों से जुड़ा होना अनिवार्य है।
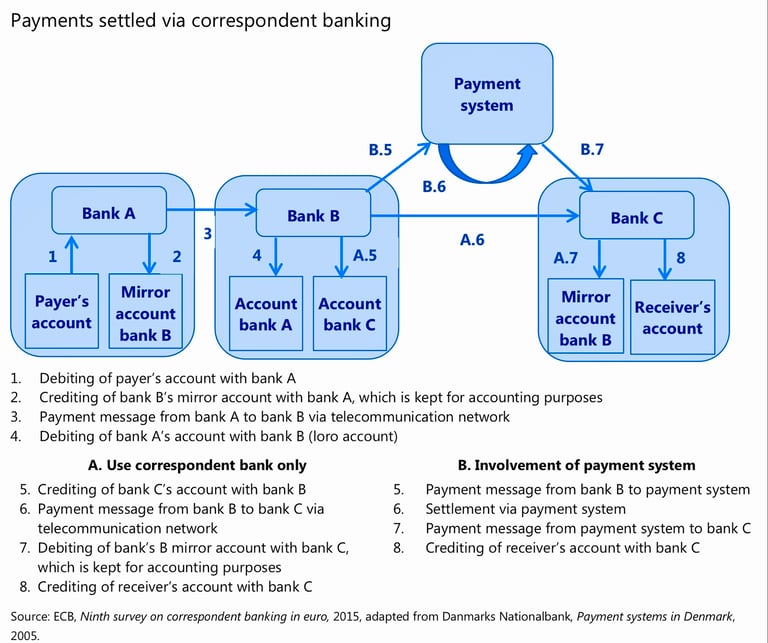
निधि अंतरण
आधुनिक वित्त की संरचना में, किसी संदेश का प्रेषण, चाहे वह कितना ही परिष्कृत, प्रमाणीकृत या एन्क्रिप्टेड क्यों न हो, अपने आप में मूल्य का अंतरण नहीं करता। भुगतान निर्देश, चाहे वह SWIFT, EBICS, API, टेलेक्स, IPIP या किसी स्वामित्व वाले चैनल से भेजा गया हो, मात्र एक निर्देश है: वह धनराशि अंतरित करने के आशय को व्यक्त करता है। इस आशय को धन पर विधिक स्वामित्व के अंतरण का रूप लेने के लिए, उसकी परिणति ऐसे खाता-बही में शेष राशियों के परिवर्तन में होनी चाहिए जिसे दोनों पक्ष प्रामाणिक एवं निर्णायक मानते हों।
ऐसे बही-खाते केवल कुछ ही स्थानों पर रखे जाते हैं:
- केंद्रीय बैंकों की रियल-टाइम ग्रॉस सेटलमेंट प्रणालियाँ – फ़ेडरल रिज़र्व, यूरोपीय सेंट्रल बैंक या बैंक ऑफ़ इंग्लैंड जैसी संस्थाओं में रखे गए बैंकों के संप्रभु खाते।
- कॉरेस्पोंडेंट बैंकिंग नोस्ट्रो/वोस्ट्रो संबंध – सीमापार निपटान के लिए एक-दूसरे के पास रखे गए वाणिज्यिक बैंक खाते।
- आंतरिक समाशोधन या निपटान खाते – जहाँ दोनों प्रतिपक्ष एक ही बैंकिंग समूह के भीतर कार्य करते हैं।
- समाशोधन गृहों या विशिष्ट निपटान संस्थानों में रखे खाते – उदाहरण के लिए, ACH संचालक, CHIPS, या विदेशी मुद्रा के लिए CLS।
यदि इनमें से किसी को भी स्पर्श नहीं किया जाता, तो चाहे कितने भी संदेशों का आदान-प्रदान हो, मूल्य का कोई अंतरण नहीं हुआ है। केवल एक संदेश के पास निधियों पर कोई निपटान-शक्ति नहीं होती; वह मात्र एक खाते को डेबिट और दूसरे को क्रेडिट करने की क्रिया को प्रेरित करता है, या प्रेरित करने का दावा करता है।
कुछ व्यवस्थाएँ ऐसी हैं जो "केवल-संदेश" निपटान का आभास दे सकती हैं, किंतु वे सभी पूर्व-स्थापित चलनिधि पर आधारित होती हैं और अंततः वास्तविक डेबिट और क्रेडिट के माध्यम से ही निपटाई जाती हैं:
- नेटिंग प्रणालियाँ निर्देशों को एकत्रित करती हैं और निर्धारित अंतरालों पर केवल शुद्ध अंतर का निपटान करती हैं।
- क्लोज़्ड-लूप भुगतान पारिस्थितिकी तंत्र आंतरिक खाता-बही में तात्कालिक प्रविष्टियाँ करते हैं, किंतु बाहरी स्तर पर उनका समाधान थोक में किया जाता है।
- मिरर-खाता ढाँचे निर्देश प्राप्त होने पर काल्पनिक खातों की शेष राशियों में समायोजन करते हैं, किंतु इनका यथासमय वास्तविक निपटान खातों से मिलान किया जाता है।
इस प्रकार, मौद्रिक मूल्य के प्रत्येक वास्तविक अंतरण में कोई प्राधिकृत बही संशोधित की जाती है। इस संशोधन के बिना, व्यक्ति के पास केवल आशय का अभिलेख या भुगतान करने की संविदात्मक प्रतिज्ञा होती है – स्वयं भुगतान नहीं।
संक्षेप में: कोई भी बैंक, उसका संदेश-प्रेषण तंत्र चाहे कितना ही कुशल हो, परस्पर मान्यता प्राप्त निपटान खाते में शेष राशि में अंतिम रूप से परिवर्तन किए बिना धन अंतरित नहीं कर सकता।
कृपया हमारी वह प्रस्तुति भी डाउनलोड करें जिसमें बताया गया है कि “निजी सर्वर” कोई भी निधि अंतरित क्यों नहीं कर सकते
केंद्रीय बैंकों और क्लियरिंग प्रणालियों की भूमिका
फ़ेडरल रिज़र्व, बैंक ऑफ़ कनाडा या यूरोपीय केंद्रीय बैंक जैसे केंद्रीय बैंक मुद्रा के प्रवाह को विनियमित करने तथा राष्ट्रीय और अंतरराष्ट्रीय वित्तीय प्रणालियों की स्थिरता सुनिश्चित करने में निर्णायक भूमिका निभाते हैं। वे बैंकों को लेनदेन के निपटान, ब्याज दरों के विनियमन और राष्ट्रीय मौद्रिक नीति के प्रबंधन के लिए एक सुरक्षित आधार प्रदान करते हैं।
SWIFT जैसे संदेश नेटवर्क भुगतान निर्देश संप्रेषित करते हैं, जबकि ACH संचालकों और केंद्रीय बैंक निपटान प्रणालियों जैसे क्लियरिंग हाउस यह सुनिश्चित करते हैं कि बैंकों के बीच लेनदेन का निपटान सही ढंग से हो। जब आप एक बैंक से दूसरे बैंक में अंतरण आरंभ करते हैं, तो अंतरण की वैधता सत्यापित करने, संबंधित बैंकों को प्रमाणित करने और यह सुनिश्चित करने के लिए कि धनराशि अपने निर्दिष्ट गंतव्य तक पहुँचे, लेनदेन को इन प्रणालियों से होकर गुज़रना पड़ता है। इन प्रणालियों तक पहुँच के बिना कोई बैंक अंतरण संसाधित नहीं कर सकता और न ही वित्तीय संस्थानों के बीच लेनदेन का निपटान कर सकता है।
जनजातीय भूमि और अन्यत्र बिना लाइसेंस वाले "बैंकों" का मिथक
संयुक्त राज्य अमेरिका और कनाडा के कुछ भारतीय क्षेत्रों में कुछ संगठनों ने स्वयं को “बैंक” के रूप में स्थापित कर लिया है और दावा करते हैं कि वे संघीय विनियमों से मुक्त हैं तथा व्यापक वित्तीय प्रणाली से स्वतंत्र रूप से धनराशि हस्तांतरित करने में सक्षम हैं। ये तथाकथित बैंक प्रायः तर्क देते हैं कि वे जनजातीय कानून की संप्रभुता के अंतर्गत कार्य करते हैं और स्वयं को संघीय निगरानी या केंद्रीय बैंकिंग प्रणालियों में एकीकृत होने की आवश्यकता से मुक्त बताते हैं।
यद्यपि जनजातीय संप्रभुता कुछ विशिष्ट विनियमों से कतिपय अधिकार और छूट प्रदान करती है, फिर भी यदि ये संस्थाएँ वैश्विक वित्तीय प्रणाली में भाग लेना चाहती हैं, तो यह उन्हें स्थापित बैंकिंग ढाँचे के बाहर कार्य करने की क्षमता नहीं देती। सरल शब्दों में, जो भी संस्था वैध लेन-देन संसाधित करना चाहती है, उसे क्लियरिंगहाउस और केंद्रीय बैंकों सहित व्यापक बैंकिंग नेटवर्क से जुड़ा होना आवश्यक है। इन संपर्कों के बिना संस्थाएँ व्यवहार में अपने सीमित दायरे से परे निधियों का निपटान या अंतरण करने में असमर्थ रहती हैं।
अनधिकृत बैंक अंतरणों का निपटान क्यों नहीं कर सकते
संघीय निगरानी से बाहर संचालित और केंद्रीय बैंकों से असंबद्ध अनधिकृत "बैंक" निधियों का निपटान या अंतरण करने में असमर्थ क्यों रहते हैं, इसके कई प्रमुख कारण हैं:
- क्लियरिंग प्रणालियों के साथ एकीकरण का अभाव: जैसा कि पहले उल्लेख किया गया है, वैध वित्तीय लेन-देन बैंकों के बीच निधियों के अंतरण को सुगम बनाने के लिए SWIFT, SEPA और ACH जैसी प्रणालियों पर निर्भर करते हैं। यदि कोई संस्था इन नेटवर्कों से जुड़ी नहीं है, तो वह वैश्विक वित्तीय प्रणाली में भाग नहीं ले सकती, अर्थात निधि अंतरण का कोई भी प्रयास विफल हो जाएगा। इन प्रणालियों का हिस्सा न होने वाले अनधिकृत "बैंक" व्यवहार में शेष बैंकिंग नेटवर्क से कटे हुए रहते हैं।
- केंद्रीय बैंकों तक पहुँच का अभाव: केंद्रीय बैंक से संबंध के बिना, ऐसे तथाकथित बैंक बड़े पैमाने के अंतरणों का निपटान करने या अंतर-बैंक ऋण देने में असमर्थ होते हैं। केंद्रीय बैंक भुगतानों के क्लियरिंग, तरलता सुनिश्चित करने और वित्तीय संस्थानों को सुरक्षा कवच प्रदान करने जैसी आवश्यक सेवाएँ उपलब्ध कराते हैं। जो संस्था किसी केंद्रीय बैंक से जुड़ी नहीं है, वह इन महत्वपूर्ण संसाधनों तक नहीं पहुँच सकती, जिससे वह वैध अंतरणों को संसाधित करने में भी असमर्थ रहती है।
- संघीय या राज्य प्राधिकरण का अभाव: किसी वैध बैंक के संचालन का एक प्रमुख घटक राष्ट्रीय या राज्य-स्तरीय बैंकिंग प्राधिकरण से प्राधिकार प्राप्त करना है। यह सुनिश्चित करता है कि बैंक विनियामक मानकों का पालन करे, उचित आरक्षित निधियाँ बनाए रखे, तथा धन-शोधन निवारण (AML) और अपने ग्राहक को जानिए (KYC) प्रोटोकॉल का अनुपालन करे। इस निगरानी के बिना संचालित अनधिकृत बैंक प्रायः आवश्यक सुरक्षा उपायों के बिना कार्य करते हैं, जिससे वे स्वभावतः अविश्वसनीय हो जाते हैं। बैंकिंग लाइसेंस के बिना ये संस्थाएँ कानूनी रूप से बैंकिंग कारोबार नहीं कर सकतीं।
- कोई अंतरराष्ट्रीय मान्यता नहीं: यदि कोई अनधिकृत बैंक स्थानीय या जनजातीय परिवेश में कार्य करने में सक्षम भी हो, तब भी उसे अंतरराष्ट्रीय बैंकों या वित्तीय संस्थानों द्वारा मान्यता नहीं दी जाएगी। इस मान्यता के अभाव का अर्थ है कि कोई भी वैध वित्तीय संस्थान इन संस्थाओं से अंतरण स्वीकार नहीं करेगा और न ही उनके साथ लेन-देन करेगा, जिससे वे वैश्विक वित्तीय प्रणाली से प्रभावी रूप से अलग-थलग पड़ जाती हैं।
- धोखाधड़ी का जोखिम: इनमें से अनेक अनधिकृत बैंक भ्रामक पद्धतियाँ अपनाते हैं और यह संकेत देते हैं कि वे बड़ी धनराशि या गुप्त बैंकिंग प्रणालियों तक पहुँच उपलब्ध करा सकते हैं। परंतु ये दावे असत्य हैं। वास्तव में, ये संस्थाएँ अपने वादे की सेवाएँ प्रदान करने में असमर्थ हैं और प्रायः वित्तीय घोटालों या धोखाधड़ी का माध्यम बनती हैं। जो व्यक्ति इन संस्थानों के माध्यम से अंतरण या बड़े लेनदेन का प्रयास करते हैं, वे प्रायः स्वयं को धोखाधड़ी का शिकार पाते हैं और खोई हुई धनराशि की वसूली का कोई उपाय नहीं बचता।
असंबद्ध संस्थाओं के साथ संलग्नता के जोखिम
अविनियमित या अनधिकृत बैंकों के साथ कार्य करने का प्रयास करने वाले व्यक्तियों या व्यवसायों के लिए जोखिम महत्वपूर्ण हैं। न केवल लेन-देन के पूर्ण होने की संभावना कम होती है, बल्कि धोखाधड़ी या वित्तीय हानि का भी पर्याप्त जोखिम रहता है। वैध वित्तीय प्रणाली का हिस्सा न होने वाली संस्थाओं के साथ संलग्न होने से व्यक्ति अनेक खतरों के संपर्क में आ जाते हैं, जिनमें पहचान की चोरी, धन-शोधन के आरोप और निधियों की पूर्ण हानि की संभावना शामिल है।
यह समझना आवश्यक है कि वैध बैंकिंग संस्थाएँ एक कठोर और पारदर्शी ढाँचे के भीतर कार्य करती हैं, जिससे वित्तीय लेन-देन की सुरक्षा और संरक्षा सुनिश्चित होती है। जो संस्थाएँ इस ढाँचे के बाहर कार्य करने का दावा करती हैं, विशेष रूप से वे जिनके पास संघीय प्राधिकरण नहीं है या जिनका केंद्रीय बैंकों और क्लियरिंग प्रणालियों से कोई संबंध नहीं है, वे अपनी दावा की गई सेवाएँ प्रदान करने में बस असमर्थ हैं।
असंबद्ध बैंकिंग का भ्रम
यह मान्यता कि ऐसे बैंकों से निधियाँ अंतरित की जा सकती हैं जो बैंकिंग प्रणाली, केंद्रीय बैंकों या क्लियरिंग प्रणालियों से जुड़े नहीं हैं, एक खतरनाक भ्रम है। यद्यपि जनजातीय भूमि पर या अन्यत्र कुछ बिना लाइसेंस वाली संस्थाएँ बैंकिंग सेवाएँ प्रदान करने का दावा कर सकती हैं, परंतु बैंकिंग लाइसेंस के अभाव और व्यापक वित्तीय नेटवर्क से असंबद्धता के कारण वे किसी भी वैध अंतरण का निपटान करने में असमर्थ होती हैं। सुरक्षित एवं वैध बैंकिंग गतिविधियों में संलग्न होने के लिए, व्यक्तियों को ऐसे प्राधिकृत संस्थानों के साथ कार्य करना चाहिए जो वैश्विक वित्तीय प्रणाली में एकीकृत हों, जिससे यह सुनिश्चित हो सके कि लेन-देन सुरक्षित रूप से तथा स्थापित विनियामक मानकों के अनुसार संसाधित किए जाते हैं।



अगला चरण
परिचय का अनुरोध करें
कुछ पंक्तियों में हमें बताएँ कि आप कौन हैं और आपके मन में क्या है। आपकी पूछताछ सीधे बैंक तक पहुँचती है और उसे गोपनीय रखा जाता है।
बातचीत करना चाहेंगे? 30 मिनट की वीडियो कॉन्फ़्रेंस बुक करें।


