הונאה פיננסית
העלאות לרשתות כרטיסים
מיתוס הכספים המועלים לענן של Visa, Mastercard ורשתות תשלום אחרות
הבנת המציאות
בעולם העסקאות הפיננסיות קיים מיתוס מתמשך סביב חברות כגון Visa, Mastercard, American Express ואחרות: כאילו הן "מאחסנות" כספים בענן או בשרתים שלהן, וכי אנשים פרטיים יכולים לגשת לסכומי עתק על ידי חיבור ישיר לרשתות אלה. תפיסה מוטעית זו נובעת מאי-הבנה של התפקידים שחברות אלה ממלאות במערכת הפיננסית. חשוב להבהיר כי Visa, Mastercard, American Express, Diners, Union Pay, Discover וגופים דומים אינם מחזיקים כספים ואינם מנהלים אותם בעצמם, אלא מתפקדים כצינורות חיוניים בתהליך התשלום.
המיתוס בדבר "פרוטוקולי" כרטיסים כגון "101.1 עד 101.9" ו"201.1 עד 201.9", המקושרים לעיתים קרובות לפעילות POS פיזית או מבוססת ענן, הוא דוגמה מובהקת למידע שגוי המופץ בחוגים פיננסיים מסוימים, ולעיתים קרובות מעורר תחושה של בלעדיות וידע פנימי סודי. פרוטוקולים אלה, הנטען כי הם שולטים בהרשאות עסקה מיוחדות או בפונקציות נסתרות ברשתות תשלום כגון Visa, Mastercard ו-American Express, או פותחים אותן, הם בדיוניים לחלוטין. אין מדריך או תיעוד של מוסד פיננסי לגיטימי או של מנפיק כרטיסים כלשהו המתייחס לפרוטוקולים אלה, והם אינם קיימים בשום נוהל עבודה תקני לעסקאות בכרטיסים. בפועל, "101" ו"201" הם קודי שירות אמיתיים בני שלוש ספרות המאוחסנים בפס המגנטי של הכרטיס: 101 מציין כרטיס בין-לאומי ללא שבב, ו-201 כרטיס בין-לאומי עם שבב. נוכלים עושים שימוש לרעה בקודים אלה, המתארים אך ורק את יכולות הכרטיס, כדי לעטוף "פרוטוקולים" מומצאים.
מיתוסים אלה מופצים לעיתים קרובות על ידי נוכלים המבקשים לנצל את חוסר ההבנה בנוגע למערכות תשלומים, ומציגים קודים שאינם קיימים כשער למניפולציה פיננסית או לעושר נסתר. במציאות, רשתות התשלומים פועלות על בסיס תקנים מוכרים אוניברסלית ואמצעי אבטחה, שכולם מתועדים בשקיפות ונגישים בערוצים רגולטוריים תקינים.
מה בדיוק עושות Visa, Mastercard ורשתות תשלום אחרות?
Visa, Mastercard, American Express ומקבילותיהן פועלות כרשתות תשלום, ומאפשרות העברה חלקה ומאובטחת של מידע העסקאות בין צרכנים, סוחרים ובנקים. כאשר מעבירים כרטיס אשראי או כרטיס חיוב, או מזינים את פרטי הכרטיס באינטרנט, חברות אלה אחראיות לניתוב פרטי התשלום מהסוחר אל מנפיק הכרטיס (בדרך כלל הבנק שלכם) ולהבטחה שהעסקה תעבור אישור, סליקה וסילוק כנדרש.
לפירוט:
- Visa, Mastercard ו-Union Pay הן בראש ובראשונה רשתות תשלום. הן אינן מנפיקות ישירות כרטיסי אשראי או חיוב; במקום זאת הן משתפות פעולה עם מוסדות פיננסיים כגון בנקים המנפיקים כרטיסים תחת מותג הרשת. כאשר משתמשים בכרטיס Visa או Mastercard, הבנק שהנפיק את הכרטיס הוא זה המאשר ומטפל בתשלום: לא Visa או Mastercard עצמן. חברות אלו רק מבטיחות שהתשלום יעובד באופן מאובטח ויעיל.
- American Express ו-Discover ממלאות תפקיד כפול. שלא כמו Visa ו-Mastercard, הן גם רשתות תשלומים וגם מנפיקות כרטיסים. משמעות הדבר היא שבנוסף למתן התשתית להקלת עסקאות, הן מנפיקות כרטיסים משלהן ומטפלות בעצמן באישור התשלומים עבור כרטיסים אלה.
הסדרי סליקה פסבדו-טכניים של כרטיסים
ניתוח מבני של דפוס מתמשך של הונאה פיננסית
בתחומי שיפוט ובמגזרים שונים, קטגוריה חוזרת של הונאה פיננסית השתרשה תוך ניצול האטימות והמורכבות הטכנית של מערכות התשלום העולמיות באמצעות כרטיסים. תכסיסים אלה אינם נשענים על ערבויות בנקאיות מזויפות או על מכשירים פיקטיביים של בנק מרכזי, אלא על הצגה כוזבת ומכוונת של אופן הפעולה בפועל של רשתות הכרטיסים וההסדר הבין-בנקאי.
1. השימוש האסטרטגי במורכבות
מערכות תשלום בכרטיסים מודרניות הן בין תשתיות הפיננסים המורכבות ביותר, ועם זאת המתוקננות ביותר, הקיימות. הן כוללות גורמים רבים, פורמטי הודעות קנייניים ומחזורי סילוק רב-שכבתיים. תרמיות מסוג זה מנצלות את המורכבות הזו בכך שהן שואלות באופן סלקטיבי טרמינולוגיה אותנטית תוך ניתוקה מהקשרה התפעולי האמיתי.
האזכורים של מערכות המופעלות על ידי Visa, Mastercard או רשתות דומות לא נועדו לתאר תהליכים אמיתיים, אלא להציף את מי שאינם מומחים בז'רגון שנשמע סמכותי.
ההונאה אינה תלויה בדיוק טכני. היא תלויה באמינות הנתפסת.
2. ארכיטקטורת הנרטיב המרכזית
אף שהפרטים החיצוניים משתנים, תכניות אלה נוטות לחלוק מבנה נרטיבי משותף:
- עסקה מתוארת כ"מיוחדת", "לא סטנדרטית" או "מחוץ לשוק".
- הסילוק מוצג כמותנה בפעולה אנושית התלויה בשיקול דעת ולא במערכות אוטומטיות.
- ההליך מוצג כנדיר, כהליך שאינו מובן כראוי או כידוע רק למקורבים.
- מוצג תיעוד הדומה לתוצרים בנקאיים אך אינו ניתן לאימות עצמאי.
המאפיין המשותף הוא הטענה כי הכספים מצויים במצב ביניים: לא בלתי ממשיים לחלוטין ולא מסולקים במלואם, אלא ממתינים לסוג כלשהו של אישור או שחרור.
3. הצגה כוזבת של תפקידי רשתות הכרטיסים
נדבך מרכזי בתרמיות אלה הוא ייצוג מוטעה של מה שרשתות הכרטיסים עושות בפועל.
רשתות הכרטיסים אינן:
- מחזיקים כספי לקוחות.
- ביצוע הוראות תשלום.
- זיכוי חשבונות תאגידיים או אישיים.
- פועלים ברמת הסניף או החשבון.
תפקידם מוגבל להודעות הרשאה, לסליקה ולהסדר נטו בין המוסדות החברים. כל נרטיב המייחס להם תפקיד פעיל במסירת כספים למוטב הסופי חורג מהמציאות התפעולית.
הבחנה זו יסודית ואינה ניתנת למשא ומתן.
4. הבדיה של הסדר לפי שיקול דעת
מוטיב החוזר ונשנה הוא הטענה כי הסליקה תלויה בבדיקה או באישור ידניים של בנק.
במערכות לגיטימיות:
- התחייבויות ההסדר הן תוצאות מתמטיות של עסקאות שנסלקו.
- העמדות נטו מחושבות באופן אלגוריתמי.
- הסליקה מתבצעת באופן אוטומטי באמצעות חשבונות שהוגדרו מראש.
אין שלב פרוצדורלי שבו עובד בנק שוקל אם יש לבצע סילוק. הכנסת שיקול דעת תפגע בהתאמות, ביכולת הביקורת ובציות הרגולטורי, ותהפוך את המערכת כולה ללא יציבה.
הרעיון של סילוק לפי שיקול דעת אינו רק לא מדויק; הוא בלתי אפשרי מבחינה מבנית.
5. אי-אפשרות מבנית כאינדיקטור מרכזי
המבחן המכריע אינו האם מסמך נראה אותנטי, אלא האם התהליך המתואר יכול להתקיים מבלי לפרק עשורים של בקרות פיננסיות.
כדי שהסדרים אלה יהיו אמיתיים:
- רשתות הכרטיסים יצטרכו לזנוח את הסליקה נטו.
- בנקים יצטרכו להנהיג סמכות סילוק לפי שיקול דעת.
- יהיה צורך לעקוף את נתיבי הביקורת הרגולטוריים.
- תהליכי ההתאמה יצטרכו להיכשל באופן שקט.
שילוב זה מעולם לא התקיים במערכות פיננסיות מתפקדות.
6. סיכום והשקפה
הסדרי סילוק כרטיסים פסבדו-טכניים אינם מכשירים פיננסיים חדשניים, תהליכים ותיקים שהובנו שלא כהלכה או טכנולוגיות תשלום מתפתחות. הם מבנים נרטיביים המנכסים לעצמם את שפתן של מערכות אמיתיות תוך הפרת עקרונות הליבה שלהן.
הבנה של אופן פעולתן בפועל של רשתות הכרטיסים מעמידה את ההסדרים הללו באור שקוף. תחכומם הוא לשוני, לא פיננסי.
משעה שבוחנים את הארכיטקטורה שביסוד, האשליה מתפוגגת.
האם רשתות אלה מחזיקות את כספיכם?
לא. זו אי-הבנה נפוצה לחשוב שהכספים המקושרים לכרטיס שלכם נשמרים איכשהו ב"ענן" המנוהל על ידי Visa, Mastercard או American Express. במציאות, הכספים בחשבון הבנק שלכם (בכרטיסי חיוב) או האשראי העומד לרשותכם (בכרטיסי אשראי) מנוהלים כולם בידי המוסד הפיננסי שהנפיק את הכרטיס. כספים אלה מוחזקים בבטחה בידי הבנק שלכם, ולא בידי רשתות התשלומים עצמן.
Visa, Mastercard וחברות דומות מספקות רק את התשתית שדרכה מועברים נתוני העסקה. הן מסייעות להבטיח שכאשר אתם מבצעים רכישה, הבקשה להעביר כסף מחשבונכם (או ממסגרת האשראי שלכם) לחשבון הסוחר מעובדת ביעילות ובאופן מאובטח. בשום שלב אין הרשתות הללו מחזיקות בכספים בפועל.
סליקה, אישור וסילוק: התהליך האמיתי
כך מתנהלת עסקה טיפוסית בעת שימוש בכרטיס תשלום:
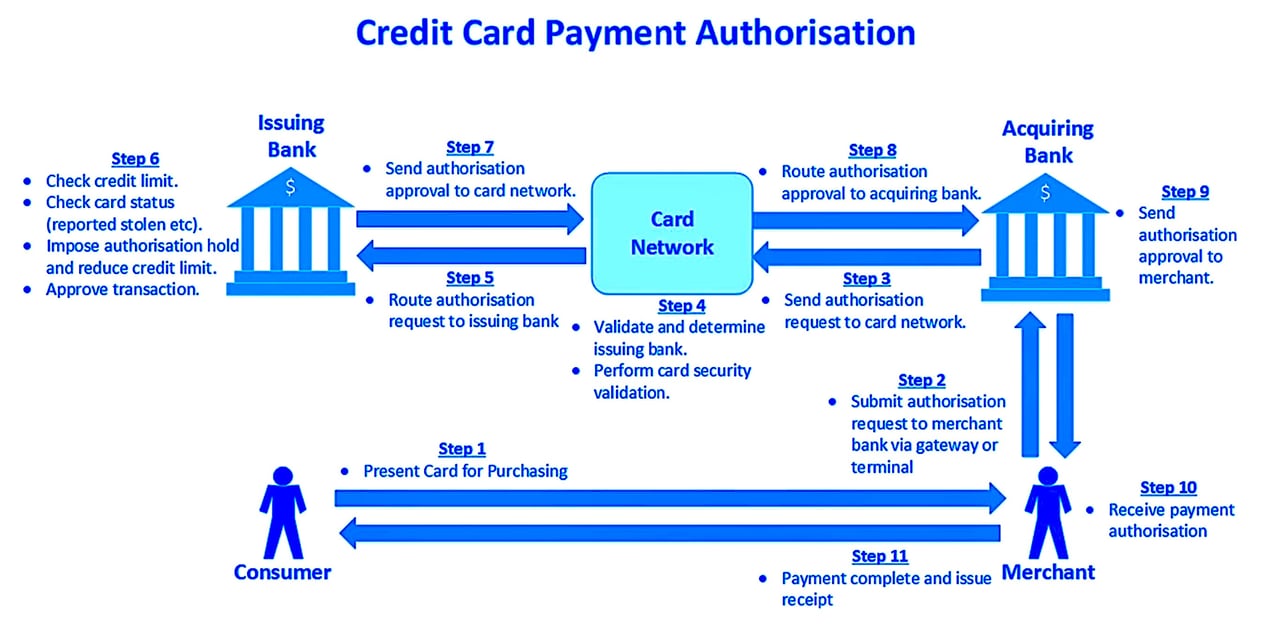
- הרשאה: כאשר אתם מבצעים רכישה, בית העסק שולח את פרטי התשלום לבנק שלו (הנקרא הבנק הסולק). הבנק הסולק פונה לרשת התשלומים (למשל Visa או Mastercard), המנתבת את בקשת העסקה אל הבנק המנפיק של הכרטיס שלכם (הבנק שלכם). הבנק שלכם בודק אם יש לכם יתרה או מסגרת אשראי מספקת ומאשר או דוחה את העסקה. Visa או Mastercard אינן מקבלות החלטה זו: הן רק מעבירות את הבקשה הלאה.
- סליקה: לאחר אישור העסקה, הבנק הרוכש (הבנק של בית העסק) שולח את פרטי התשלום לבנק המנפיק (הבנק שלכם), תוך ציון הסכום המדויק שיש לשלם. גם תהליך זה מתבצע באמצעות רשת התשלומים, אך העברת הכסף כרוכה בבנקים בלבד.
- סליקה: לבסוף, הבנק המנפיק משלם לבנק הסולק באמצעות חשבונות סליקה שאת עמדותיהם נטו מחשב ומתאם שירות הסליקה של הרשת; לאחר מכן הסולק מזכה את חשבון בית העסק. הרשת אינה מחזיקה כספי לקוחות.
קביעת תקנים: תפקידן של רשתות התשלומים מעבר לעסקאות
Visa, Mastercard, American Express, Diners ו-Union Pay ממלאות אף הן תפקיד מכריע בקביעת תקנים לאופן עיבוד העסקאות. הן קובעות הנחיות לסוחרים, למתווכי תשלומים ולשווקים מקוונים, ומבטיחות כי העסקאות מאובטחות ועומדות בתקנות הפיננסיות הגלובליות. תקנים אלה מגינים על הצרכנים מפני הונאה ומבטיחים את אמינות מערכת התשלומים כולה.
עם זאת, גם במסגרת תפקיד רגולטורי זה, חברות אלה אינן מחזיקות בכספים או מנהלות אותם בעצמן. תפקידן מוגבל להבטחת מעבר חלק ומאובטח של כספים בין בנקים. המיתוס שלפיו הכספים מאוחסנים או נשלטים איכשהו על ידי גופים אלה הוא פשוט פרשנות מוטעית של תפקידם בפועל.
המקרה המיוחד של מטבעות קריפטוגרפיים וארנקים דיגיטליים
עם עליית הארנקים הדיגיטליים והמטבעות הקריפטוגרפיים, התחזק המיתוס בדבר "כספים המאוחסנים בענן", אך הוא נותר מיתוס בלבד. גם בשירותי תשלום דיגיטליים כגון Apple Pay, Google Pay או ארנקי מטבעות קריפטוגרפיים, הכספים שבבסיס העסקה מוחזקים עדיין בידי מוסדות פיננסיים או בארנקים מבוססי בלוקצ'יין, ולא בידי Visa, Mastercard או רשתות תשלום אחרות. חברות אלה עשויות לספק את הטכנולוגיה המאפשרת תשלומים מהירים או נוחים יותר, אך הן אינן מחזיקות כספים בפועל.
לסיכום: רשתות תשלומים אינן בנקים
כדי להפריך את המיתוס אחת ולתמיד: Visa, Mastercard, Diners, Union Pay, American Express ורשתות דומות אחרות אינן מחזיקות כספים בשום צורה. הן פועלות כמתווכות, ומספקות את הטכנולוגיה והתשתית הדרושות לעיבוד תשלומים בין צרכנים, סוחרים ובנקים. תנועת הכסף בפועל מתבצעת בין הבנקים המנפיקים והרוכשים של התשלומים, ובמקרה של American Express ו-Discover, בין מערכות ההנפקה והרכישה שלהן עצמן.
הבנת ההבחנה הזו חיונית להערכת האופי המתוחכם אך השקוף של עסקאות פיננסיות מודרניות. במקום להחזיק בכספים, רשתות אלה מבטיחות שכספכם נע במערכת באופן מאובטח ויעיל, ומחברות בין צרכנים לבין סוחרים ברחבי העולם.
הבדיון של פרוטוקולי POS סודיים – 101.x ו-201.x
מבוא
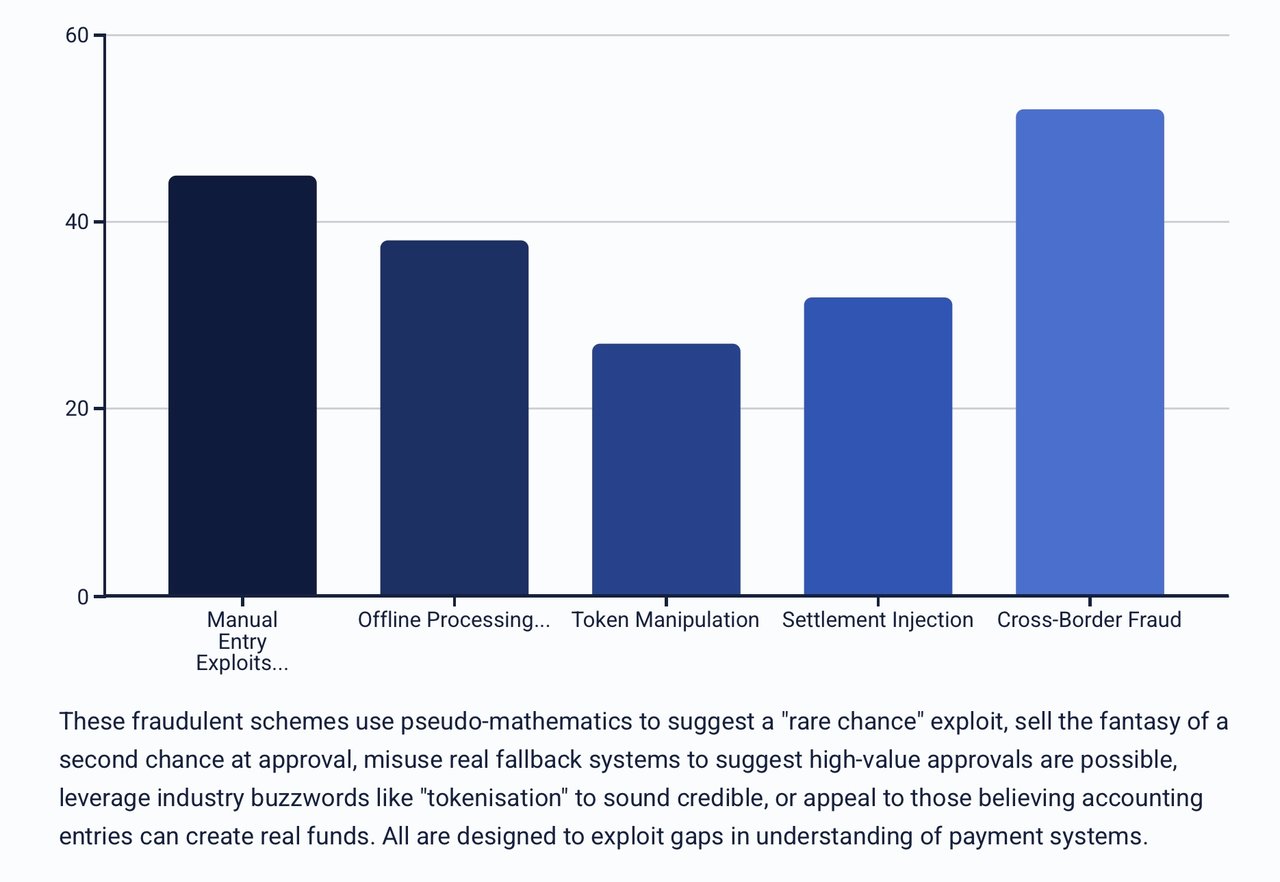
בעולם ההונאות בעיבוד תשלומים, מעטות האגדות העיקשות כמו אלה של "פרוטוקולי POS סודיים", הממוספרים מ-101.1 עד 101.9 ומ-201.1 עד 201.9. מקדמי תכניות אלה טוענים שכל קוד פותח פונקציה מיוחדת במסופי POS או ברשתות כרטיסים העוקפת הליכי אבטחה, אישור וסילוק סטנדרטיים.
קודים אלה הם פיקציות. הם אינם מופיעים באף מפרט טכני רשמי של Visa, Mastercard, American Express, UnionPay, EMVCo או ISO 8583. הם נוצרו כדי ליצור מראית עין של ידע פנימי ולפתות מתווכים לשלם עמלות "הפעלה" או "רישיון" גבוהות עבור גישה ליכולות שאינן קיימות.
סדרת 101.x – מיתוסי ההזנה הידנית
101.1 – "עקיפת אצווה מיידית"
הטענה:
נוכלים מציגים את “101.1” כפונקציית POS נסתרת המאפשרת לסוחרים לסלק באופן מיידי עסקאות שהוזנו ידנית, תוך עקיפת עיכובי הסילוק הרגילים של הרוכש (acquirer) ורשתות הכרטיסים. הם מציגים אותה כ“מצב VIP” לסוחרים בעלי היקף גבוה.
המציאות:
כל עסקה, ללא קשר לשיטת ההזנה, חייבת לעבור:
- באמצעות הסולק לצורך קבלה ראשונית.
- דרך רשת הכרטיסים לצורך ניתוב.
- אל המנפיק לצורך אישור.
ההסדר מתבצע באצוות מתוזמנות של הרשת. אין פרוטוקול הסדר מיידי בתיעוד של Visa, Mastercard או EMV.
קהל היעד:
סוחרים הנתונים ללחץ תזרים מזומנים; מתווכים המבקשים מוצר "בלעדי" בעל שולי רווח גבוהים.
מדוע זה עובד:
מנצל תסכול מעיכובים בסליקה ואי-ידיעה של האופן שבו נקבעים מחזורי הסליקה.
הטענה:
"מזומן בחשבונכם באופן מיידי: ללא המתנה וללא עיכובי בנק."
101.2 – "סילוק ידני חוצה גבולות"
הטענה:
"101.2" כביכול מחייב כרטיסים שהונפקו בחו"ל להיות מסולקים באופן מקומי לצורך סליקה מהירה יותר ועמלות נמוכות יותר.
המציאות:
נתיבי הסליקה חוצת הגבולות נקבעים בטבלאות הניתוב של רשת הכרטיסים (interchange). מסופים אינם יכולים לשנות את הנתיב. מנגנון עקיפה כזה אינו קיים בארכיטקטורת הרשת.
קהל היעד:
סוחרים הפעילים באופן נרחב בעסקאות כרטיסים בינלאומיות.
מדוע זה עובד:
מציע את האשליה של הימנעות מעמלות המרת מטבע חוץ ומעיכובים.
הפיתוי:
"התייחסו לכל כרטיס כאל כרטיס מקומי: חסכו כסף וקבלו תשלום מהר יותר.
101.3 – "הזרקת נתוני כרטיס משוכפלים"
הטענה:
שליחת שתי עסקאות זהות ברצף מטעה לכאורה את המערכת לאשר אוטומטית את השנייה.
המציאות:
הרשתות מפעילות זיהוי כפילויות. עסקאות זהות החוזרות על עצמן מסומנות ונדחות; ייתכן שבית העסק ייחקר.
קהל היעד:
מתווכים המטפלים בעסקאות שנכשלו ומבקשים "לאלץ" ניסיון חוזר.
מדוע זה עובד:
פונה לכשל המהמר: "אם הראשונה נכשלה, אולי השנייה תעבור".
הפיתוי:
"הפכו דחיות לאישורים באמצעות רצף סודי שבו משתמשים אנשי פנים."
101.4 – "ניצול לרעה של סף האישור"
הטענה:
"101.4" כביכול מנצל לרעה "מגבלות רצפה" של תשלום ללא מגע כדי לעקוף את אישור המנפיק עבור הזנות ידניות בערך גבוה.
המציאות:
מגבלות רצפה חלות רק על עסקאות בכרטיס נוכח בעלות ערך נמוך המאושרות במצב לא מקוון לפי כללי המסוף והמנפיק. הקלדה ידנית מחייבת תמיד אישור של המנפיק.
קהל היעד:
סוחרים במגזרים עתירי מזומן המבקשים אישורים בהיקף גבוה ללא מעורבות המנפיק.
מדוע זה עובד:
שימוש לא נכון במונח אמיתי ("floor limit") כדי להוסיף אמינות לטענה בלתי אפשרית.
הפיתוי:
"עסקאות בהיקף גבוה מעובדות באופן מיידי: ללא פיקוח של המנפיק."
101.5 – "עקיפת מזהה סוחר"
הטענה:
קוד מסוף המעביר את חשבון הסוחר לחשבון בעל הגדרות מועדפות.
המציאות:
מזהי סוחר נקבעים ברמת המערכת האחורית של הסולק. מסופים אינם יכולים לשנותם באופן מקומי.
קהל היעד:
סוחרים המסווגים בקודי MCC בסיכון גבוה המבקשים להסתיר את טבעם.
מדוע זה עובד:
מתבסס על הרעיון של החלפת ה"זהות" ברשת התשלומים כדי לעקוף מגבלות.
ההבטחה:
״לפעול תחת פרופיל סוחר נקי בלחיצת כפתור.״
101.6 – ”אישור כפוי של עסקת כרטיס ללא נוכחות“
הטענה:
ממירה עסקאות CNP למעמד של כרטיס נוכח, ובכך מטעה את המנפיק לאשרן.
המציאות:
מעמד של כרטיס נוכח או כרטיס לא נוכח מאותת באמצעות מצב ההזנה בנקודת המכירה (שדה 22 ב-ISO 8583) ומאומת באמצעות קריפטוגרמות שבב; אי-התאמות נדחות.
קהל היעד:
סוחרים מקוונים עם שיעורי סירוב גבוהים.
מדוע זה עובד:
מכוון לאלה היודעים כי בדיקות ההונאה בעסקאות בנוכחות הכרטיס מצומצמות יותר, אך אינם מבינים את האימות ברמת הנתונים.
הפנייה:
"גרמו למכירות המקוונות שלכם להיראות כמו העברות כרטיס בחנות, לשיעורי אישור גבוהים יותר."
101.7 – ״ניצול ליקוי בהחזר ידני״
הטענה:
מאפשרת הנפקת החזרים ללא מכירה מקורית, ויוצרת זיכוי ישיר בחשבון.
המציאות:
החזרים קשורים בדרך כלל למכירה מקורית; זיכויים עצמאיים מוגבלים ונמצאים בפיקוח הדוק של חברות הסליקה והרשתות.
קהל היעד:
רמאים המחפשים דרך לבצע מימוש במזומן ללא פעילות מכירה.
מדוע זה עובד:
מוצג כ"פרצה" בעיבוד החזרים כספיים.
המשיכה:
"זיכוי מיידי של כל חשבון: ללא צורך במכירה."
101.8 – “Manual Punching POS”
הטענה:
הזנה ידנית של הנתונים כופה אישור ללא אימות מצד המנפיק, באמצעות "מזהי סוחר בדלת אחורית".
המציאות:
הזנה ידנית עדיין מחייבת אישור סטנדרטי של המנפיק; אין דרך עקיפה.
קהל היעד:
מתווכים וסוחרים בסיכון גבוה שנדחו על ידי חברות סליקה.
מדוע זה עובד:
פונה למי שנמאס להם מסירובים ומשוכנעים בקיומן של דלתות אחוריות לבעלי מידע פנים.
הטענה:
״לעולם לא תיתקל בסירוב נוסף: כל כרטיס עובד.״
101.9 – "הזרקת סליקה עיוורת"
הטענה:
מזריקה נתוני סליקה ישירות לתורי הרשת ללא הרשאות תואמות.
המציאות:
קובצי הסדר מותאמים ליומני האישור; רשומות שאינן מותאמות נדחות.
קהל היעד:
חדשים בתחום מערכות התשלומים, בעלי הבנה מועטה בתחום ההתאמות.
מדוע זה עובד:
מנצל את האמונה שסילוק הוא רק "שליחת קובץ" ולא תהליך מאומת.
נקודת המשיכה:
"העלו את התשלומים שלכם ישירות לרשת: ללא צורך בבנק."
סדרה 201.x – הפנטזיות של עבודה במצב לא מקוון ושל הרשאה מוקדמת
201.1 – "סריקת הרשאה מאוחרת"
הטענה:
לצבור עסקאות באצוות באופן המונע אישור בזמן אמת.
המציאות:
הרשאות מושהות עדיין מחייבות אישור המנפיק לפני שחרור הכספים.
קהל היעד:
סוחרים באזורים בעלי קישוריות נמוכה.
מדוע זה עובד:
מנצל לרעה את הרעיון האמיתי של "אחסן והעבר" כדי ליצור רושם של אישור ללא בדיקות.
המסר המפתה:
"אשרו מכירות גם ללא חיבור פעיל."
201.2 – “דחיפה עיוורת בין סולקים (Cross-Acquirer Blind Push)”
הטענה:
מנתב עסקאות לסולק אחר מבלי שהסוחר יודע על כך.
המציאות:
הניתוב ננעל בהסכמי סוחר–רוכש; מסופים אינם יכולים להפנות תעבורה למסלול אחר.
קהל היעד:
סוחרים המבקשים עמלות נמוכות יותר או להימנע מבחינה של הגורם הסולק שלהם.
מדוע זה פועל:
מרמז על דרך סודית לבחור את מעבד התשלומים שלכם בזמן אמת.
הערך המוצע:
״שלחו את העסקאות שלכם לבנק שבחרתם, לא לזה שאתם כבולים אליו.״
201.3 – "POS לא מקוון"
הטענה:
מצב נסתר מעבד עסקאות במצב לא מקוון תוך עקיפת האישור.
המציאות:
עסקאות לא מקוונות עדיין דורשות את אישור המנפיק עם העלאתן; אין אפשרות עקיפה.
קהל היעד:
סוחרים בעלי קישוריות לא יציבה, מפעילים על גבי ספינות, ספקי שירות באזורים מרוחקים.
מדוע זה פועל:
מנצל את הרעיון האמיתי של עיבוד EMV במצב לא מקוון, אך מסיר את דרישת האישור.
המסר:
"המשיכו למכור, גם כשאתם מנותקים מהרשת: קבלו תשלום בכל זאת."
201.4 – "צבירת כרטיסים מרובים"
הטענה:
איחוד עסקאות קטנות רבות לעסקה גדולה אחת כדי לעקוף בקרות.
המציאות:
מפר את כללי הרשת ומפעיל ניטור הונאות.
קהל היעד:
סוחרים בעלי MCC של עסקאות בסכומים נמוכים, המבקשים לעבד היקפים גבוהים.
מדוע זה עובד:
פונה להיגיון של "השתלבות" מתחת למגבלות הסף.
הפיתוי:
"להסתיר מכירות גדולות בתוך עיבוד עסקאות קטנות."
201.5 – "אישור מוקדם + השלמה ביחס של 1/10000"
הטענה:
אחת מכל 10,000 השלמות מעובדת ללא אישור מראש תואם.
המציאות:
כל השלמה מותאמת; אין מעקף סטטיסטי.
קהל היעד:
מתווכים הרודפים אחר עסקאות בודדות בעלות ערך גבוה.
מדוע זה עובד:
משתמש במתמטיקה מדומה כדי ליצור רושם של ניצול "הזדמנות נדירה".
הפיתוי:
"לחמוק דרך מכירה בעלת ערך גבוה: סיכוי של 1 ל-10,000."
201.6 – ״הרשאה מדורגת״
הטענה:
אם העסקה נדחית, היא נשלחת שוב דרך מנפיק אחר.
המציאות:
ניתוב לפי BIN פירושו שרק מנפיק הכרטיס עצמו יכול לאשר.
קהל היעד:
סוחרים בעלי שיעורי סירוב גבוהים.
מדוע זה עובד:
מוכר את הפנטזיה של הזדמנות שנייה לקבלת אישור.
הפנייה:
"אל תעצרו בסירוב אחד: תנו למכירה שלכם הזדמנות נוספת."
201.7 – “ניצול עיבוד Stand-In”
הטענה:
לאלץ עיבוד חלופי ברשת (STIP) לאישור עסקאות בסכומים גבוהים.
המציאות:
מגבלות STIP נקבעות על ידי המנפיק ומוגבלות בתקרה לסכומים נמוכים.
קהל היעד:
סוחרים המבקשים לאשר עסקאות בעת תקלות אצל המנפיק.
מדוע זה עובד:
מנצל לרעה מערכת גיבוי אמיתית כדי ליצור רושם שאישורים בעלי ערך גבוה אפשריים.
הפיתוי:
"לאשר מכירות גדולות גם כשהבנק אינו מקוון."
201.8 – "Token Override"
הטענה:
להחליף נתוני כרטיס באסימון ״מהימן״ שתמיד מאושר.
המציאות:
הטוקנים מאומתים מול מאגרי הטוקנים של המנפיק; אי-התאמות נדחות.
קהל היעד:
מבצעי הונאה בעלי נתוני כרטיס שאינם תקינים.
מדוע זה עובד:
מנצל את מילת הבאזז "טוקניזציה" כדי להישמע אמין.
הפיתוי:
"השתמשו באסימון מפתח זהב כדי לפתוח כל תשלום."
201.9 – "קיזוז סילוק שלילי"
הטענה:
רישום עסקה שלילית ליצירת זכות ללא חיוב מקביל.
המציאות:
כל רישומי הסליקה מתיישבים עם העסקאות המקוריות; קיזוזים שאינם תואמים נדחים.
קהל היעד:
אנשים המבקשים "הזרמת מזומנים" ללא פעילות מכירה.
מדוע זה עובד:
פונה למי שמאמינים כי רישומים חשבונאיים יכולים ליצור כספים אמיתיים.
הפיתוי:
"זיכוי חשבונות יש מאין באמצעות רישום שלילי."
הצעד הבא
בקשת היכרות
ספרו לנו בכמה שורות מי אתם ומה בכוונתכם. פנייתכם מועברת ישירות לבנק ומטופלת בסודיות.
מעדיפים לשוחח? קבעו ועידת וידאו בת 30 דקות.


