בנקאות להשקעות
השתלטויות
השתלטות
אם ברצונכם לממן השתלטות או למנוע השתלטות עוינת, אנא צרו קשר עמנו.
מהי השתלטות ומדוע מתרחשות השתלטויות?
השתלטות היא רכישת חברה (חברת המטרה) בידי חברה אחרת (הרוכשת או המציעה). בין אם ההשתלטות ידידותית ובין אם עוינת, העסקה שנוצרת מביאה למיזוג שתי החברות לאחת. השתלטות מתרחשת מכמה סיבות, ובהן:
1. להשיג יעילות תפעולית ויתרונות לגודל
על ידי יצירת חברה גדולה יותר באמצעות מיזוג של שתי חברות קטנות יותר, החברה המתקבלת יכולה להשיג יעילות תפעולית ויתרונות לגודל (בהנחה שהן פועלות בענף דומה ו/או משתמשות במשאבים דומים).
2. לחיסול התחרות
ניתן להשתמש בהשתלטויות כדי לחסל חברות קטנות יותר המתחרות ברוכש. במקום להתחרות בחברת היעד כדי לרכוש נתח שוק, הרוכש יכול פשוט להשתלט על חברת היעד כדי לחסל את התחרות ולקבל את נתח השוק שלה.
3. לרכישת חברה בנישת שוק ייחודית
השתלטות עשויה להתרחש כאשר הרוכש מעוניין לרכוש טכנולוגיה קניינית שבבעלות חברת היעד. כך עשוי להיות הדבר כאשר לרוכש אין צוות מחקר ופיתוח (R&D) חזק או כאשר אין הוא מעוניין להקדיש זמן ומשאבים לפיתוח טכנולוגיה חדשה.
לדוגמה, חברה לניהול נתונים עשויה לרצות להשתלט על חברת יעד המחזיקה בטכנולוגיית בינה מלאכותית קניינית, כדי לשלב את הטכנולוגיה בפלטפורמת ניהול הנתונים שלה במקום להשקיע משאבים וזמן בפיתוח טכנולוגיית בינה מלאכותית משלה.
4. בניית אימפריה בידי ההנהלה
השתלטויות עשויות להתרחש בשל רצון ההנהלה ל"בניית אימפריה". זוהי פעולה של הגדלת היקפה, תחום פעילותה והשפעתה של חברה באמצעות רכישת חברות אחרות. בניית אימפריה כנימוק עסקי להשתלטות אינה מתקבלת בדרך כלל בברכה על ידי בעלי המניות של החברה הרוכשת, שכן היא עשויה להעיד כי צוות ההנהלה מייחס חשיבות רבה יותר לשליטה במשאבים מאשר להקצאה יעילה שלהם.
אם החברה רוכשת חברות בענפים שאינם קשורים, הדבר עלול להגדיל את הסיכון העסקי הכולל של החברה. בניית אימפריה כנימוק עסקי להשתלטות אינה בהכרח מיטיבה, בסופו של דבר, עם בעלי המניות.
הליך ההשתלטות
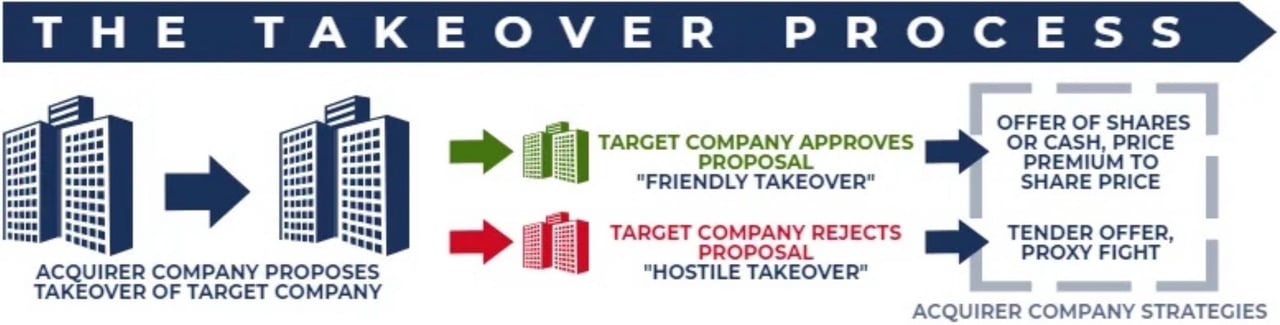
השתלטות מתחילה בהצעה של החברה הרוכשת להשתלט על חברת היעד. יש להגיש את ההצעה לגופים הרגולטוריים הרלוונטיים במקום שבו נמצאים מטות החברות. לאחר מכן, דירקטוריון חברת היעד יכול לאשר את ההצעה ולייעץ לבעלי המניות להצביע בעד ההשתלטות (השתלטות ידידותית), או לדחות את ההצעה ולייעץ לבעלי המניות להצביע נגדה (השתלטות עוינת). החברה הרוכשת נוקטת אסטרטגיות שונות בהתאם לשאלה אם דירקטוריון היעד מאשר את ההשתלטות או דוחה אותה.
אסטרטגיות השתלטות ידידותית שננקטו
בהשתלטות ידידותית, ההנהלה ודירקטוריון החברה מאשרים את ההשתלטות וממליצים לבעלי המניות להצביע בעד העסקה; בהשתלטות עוינת, הדירקטוריון מתנגד.
השתלטויות ידידותיות
בעסקאות מיזוגים ורכישות, השתלטות ידידותית היא רכישת חברת יעד על ידי רוכש/מציע בהסכמה או באישור של הנהלת חברת היעד והדירקטוריון שלה.
מרכיבי השתלטות ידידותית
1. הצעה פומבית במזומן או במניות
ככלל, השתלטות ידידותית היא הצעה פומבית במזומן או במניות מצד חברה רוכשת, המועברת לדירקטוריון חברת היעד לאישורו.
2. פרמיה למניה
מחיר המניה שמשלם הרוכש לבעלי המניות של חברת היעד הוא לעיתים קרובות גורם מכריע בהצלחת העסקה. ברוב המקרים נדרש הרוכש לשלם פרמיה משמעותית למניה כדי להבטיח את אישורם של בעלי המניות של חברת היעד.
3. אישור בעלי המניות
כאשר דירקטוריון חברת היעד מקבל הצעה, בעלי המניות בעלי זכות ההצבעה מצביעים על אישור העסקה. בדרך כלל האישור מחייב רוב רגיל (כלומר יותר מ-50%).
עם זאת, חברות מסוימות כוללות בתקנונן הוראות רוב מיוחס הדורשות אחוז גבוה יותר של בעלי מניות לאישור העסקה (המספר עשוי לנוע בין 70% ל-90%).
4. אישור רגולטורי
גם אם בעלי המניות של החברה הנרכשת מאשרים את הרכישה, העסקה עדיין כפופה לאישור גוף רגולטורי (למשל משרד המשפטים). הרגולטור הממשלתי עשוי שלא לאשר השתלטות ידידותית אם העסקה מפרה דיני תחרות (הידועים גם כדיני הגבלים עסקיים או דיני אנטי-מונופול). גם תנאי רכישה אחרים ממלאים תפקיד מכריע, שכן ההצעה היא מסמך משפטי מלא הכולל הוראות וסעיפים שונים. לדוגמה, תנאי הרכישה עשויים לכלול הוראות בדבר המותג והפעילות של החברה הנרכשת, וכן שילוב בעלי מניות מרכזיים של החברה הנרכשת בדירקטוריון של הרוכשת.
יתרונות של השתלטות ידידותית
בדרך כלל, עסקאות השתלטות ידידותיות מקנות יתרונות משמעותיים הן לרוכשים והן לחברות היעד, בהשוואה להשתלטות עוינת. בין היתר, היתרונות כוללים את הבאים:
- מעורבותם של שני הצדדים (המציע וחברת היעד) מבטיחה תכנון טוב יותר של העסקה ויצירת ערך לצדדים המשתתפים.
- חברת היעד אינה נושאת בעלויות ואינה מאבדת מערכה עקב שימוש במנגנוני הגנה למניעת השתלטות עוינת.
- המציע נושא בעלויות סבירות לרכישת חברת היעד. הפרמיה למניה מבוססת בעיקר על סיכויי הצמיחה של חברת היעד ועל הסינרגיות הפוטנציאליות שייווצרו כתוצאה מהעסקה.
השתלטות הפוכה (RTO)
רכישה הפוכה (Reverse Takeover, RTO), הידועה גם כהנפקה ראשונית הפוכה (IPO), היא תהליך שבו חברה פרטית קטנה הופכת לציבורית באמצעות רכישת חברה גדולה יותר הנסחרת כבר בבורסה. הדבר מנוגד לנוהג המקובל, שכן החברה הקטנה היא זו הרוכשת את החברה הגדולה – ולכן המיזוג מתבצע בסדר “הפוך”.
בהנפקה פומבית רגילה, חברה פרטית נדרשת לעבור הנפקה ראשונה לציבור (IPO). התהליך אינו רק ממושך, אלא גם יקר ביותר. כדי לעקוף את התהליך היקר והמייגע, חברה פרטית יכולה להפוך לציבורית באופן פשוט יותר באמצעות רכישת חברה ציבורית.
תהליך הרכישה ההפוכה כולל בדרך כלל שני שלבים פשוטים:
1. רכישה המונית של מניות
בתחילת התהליך, הרוכש המבצע השתלטות הפוכה מורה על רכישה המונית של מניות החברה הנסחרת בבורסה. המטרה היא להשיג שליטה בחברת המטרה באמצעות רכישת למעלה מ-50% ממניות ההצבעה שבמחזור.
2. פעילויות רכישת מניות על ידי בעלי מניות
זהו השלב הבא המוביל למיזוג ולרישום למסחר בבורסה. התהליך כולל מעורבות פעילה של בעלי המניות של החברה הפרטית בהחלפת מניותיהם במניות של החברה הציבורית. החברה הציבורית, שהיא כעת למעשה חברת מעטפת, מעבירה את הרוב המכריע של מניותיה לבעלי המניות של החברה הפרטית, יחד עם השליטה בדירקטוריון. הם משלמים עבור חברת המעטפת במניותיהם בחברה הפרטית.
יתרונות
א) ללא צורך בהרשמה
השתלטות הפוכה חוסכת את מלוא הליך ההנפקה לציבור, אך אינה פוטרת מחובות גילוי: בארצות הברית, על החברה המשולבת להגיש מידע מקיף על העסק הפרטי (מה שמכונה "Super 8-K"), ובורסות מחילות כללי ותק לפני שניתן יהיה להעביר את המניות לשוק בכיר יותר.
ב) זול יותר
בחירה ב"יציאה לציבור" באמצעות הנפקה ראשונה לציבור אינה משימה קלה עבור חברה פרטית קטנה. היא עלולה להיות יקרה מעבר ליכולתה. מסלול ההשתלטות ההפוכה עולה בדרך כלל רק חלק קטן ממה שעולה הנפקה ראשונה לציבור ממוצעת.
ג) RTO חוסך זמן
תהליך ההנפקה לציבור (IPO) של רישום ושל הכנסה למסחר עשוי להימשך חודשים רבים ואף שנים. השתלטות הפוכה מקצרת את משך תהליך הפיכתה של חברה לציבורית מכמה חודשים לכמה שבועות בלבד.
ד) כניסה למדינה זרה
אם חברה פרטית זרה מבקשת להפוך לחברה ציבורית הנסחרת בארצות הברית, עליה לעמוד בדרישות הרישום של ה-SEC ובדרישות הרישום למסחר בבורסה, ולשאת בעלויות משפטיות וביקורת משמעותיות. השתלטות הפוכה (reverse takeover) יכולה להיות דרך מהירה יותר, אך בסופו של דבר חלים אותם תקני גילוי ורישום למסחר.
חסרונות
לרכישה הפוכה (reverse takeover) עשויים להיות החסרונות האפשריים הבאים:
א) חברות מעטפת ציבוריות המסווות את זהותן
חברות מעטפת ציבוריות מסוימות מציגות עצמן ככלים אפשריים שחברות פרטיות יכולות להשתמש בהם כדי להשיג רישום למסחר בבורסה. עם זאת, חלקן אינן חברות מהימנות ועלולות לסבך את החברה הפרטית בהתחייבויות ובהליכים משפטיים.
ב) תוהו ובוהו בפירוק
חברה פרטית המעוניינת להפוך לציבורית באמצעות מיזוג הפוך צריכה לשאול את עצמה: "לאחר המיזוג, האם תהיה לנו נזילות מספקת?" ייתכן שהחברה תיאלץ להתמודד עם ירידה אפשרית במחיר המניה עם התגבשות המיזוג. חיוני שלחברה החדשה יהיה תזרים מזומנים מספיק כדי לעבור את תקופת המעבר.
השתלטות זוחלת
בתחום מיזוגים ורכישות (M&A), השתלטות זוחלת (Creeping Takeover), המכונה גם הצעת רכש זוחלת, היא רכישה הדרגתית של מניות החברה הנרכשת. האסטרטגיה של השתלטות זוחלת היא לרכוש בהדרגה מניות של החברה הנרכשת בשוק הפתוח, במטרה להשיג אחזקת שליטה.
השתלטות הדרגתית (creeping takeover) כרוכה ברכישת מניות של חברת היעד בשוק הפתוח. בשיטה זו יכול הרוכש לצבור חלק מהמניות במחירי השוק הנוכחיים, מבלי שיידרש לשלם פרמיה במסגרת הצעת רכש רשמית. מטרתה של הצעת רכש הדרגתית היא לצבור חלק ממניות חברת היעד בעלות נמוכה יותר מזו שבהצעת רכש רגילה. עם זאת, במדינות מסוימות קיימות תקנות המסדירות הליך זה ומחייבות את הרוכש להגיש הצעת רכש רשמית עם החזקה בכמות מסוימת של מניות.
הרציונל העומד מאחורי השתלטות הדרגתית
בארצות הברית, השתלטות זוחלת אינה כפופה לכללי הצעת הרכש הפורמלית של ה-Williams Act, אך היא כפופה לכללי הגילוי שלו.
הוראות עיקריות של חוק וויליאמס:
- בהצעת רכש, יש להציע לכל בעלי המניות אותו מחיר עבור מניותיהם.
- משקיע או קבוצה המנסים לרכוש גוש גדול של מניות חייבים להגיש ל-SEC את כל הפרטים הרלוונטיים של הצעת הרכש שלהם.
רכישות בשוק הפתוח אינן הצעת רכש, ולפיכך כלל המחיר השווה אינו חל עליהן. עם זאת, כל מי שרוכש יותר מ-5% ממניות ההצבעה של חברה הרשומה למסחר חייב להגיש ל-SEC טופס Schedule 13D בתוך חמישה ימי עסקים. באיחוד האירופי, חצייה של סף שליטה (בדרך כלל 30%) מחייבת הצעת רכש חובה לכלל בעלי המניות מכוח הנחיית הצעות הרכש.
סיכונים בהשתלטות זוחלת
כישלון בהשתלטות על חברת היעד יותיר ברשות הרוכש גוש גדול של מניות שייתכן שיידרש לממשו בעתיד, אולי בהפסד. עם זאת, קיימות דרכים לצמצם סיכון זה. ניתן להפעיל לחץ על חברת היעד כדי לאלצה לרכוש מחדש את המניות במחיר גבוה.
השתלטות בהצלה פיננסית
השתלטות הצלה היא מצב שבו הממשלה או חברה יציבה פיננסית משתלטת על חברה חלשה במטרה לסייע לה להחזיר לעצמה חוסן פיננסי. הגוף הרוכש משתלט על החברה החלשה, בדרך כלל על ידי רכישת כמות מניות המקנה שליטה בחברה. ניתן להשתמש גם בתוכניות להחלפת מניות.
מטרת השתלטות החילוץ היא לסייע בהבראת פעילות החברה מבלי לפרק את נכסיה. הגורם הרוכש משיג זאת באמצעות גיבוש תכנית הצלה ומינוי מנהל שיוביל את ההבראה תוך שמירה על האינטרסים של המשקיעים ובעלי המניות.
חברות הנבחנות להשתלטות במסגרת חילוץ הן בדרך כלל חברות שקריסתן או פשיטת הרגל שלהן תפגע בענף שהן חלק ממנו ו/או בכלכלת המדינה כולה. לדוגמה, חברה המעסיקה מספר רב מאוד של אנשים, ובמיוחד אם היא מעסיק מרכזי באזור הגיאוגרפי שבו היא ממוקמת, עשויה להיחשב "גדולה מכדי ליפול".
הצלה פיננסית ניתנת בצורת מניות, אגרות חוב, הלוואות ומזומנים שעשויים להידרש להחזר בעתיד. במקרה של מניות, החברה הנקלעת לקשיים תידרש לרכוש בחזרה את המניות מהגורם הרוכש לאחר שתחזור לחוסן פיננסי.
מאמצים של הרשות המחוקקת והרשות המבצעת בנוגע להשתלטויות במסגרת חילוץ
חוק דוד-פרנק נחתם כחוק על ידי הנשיא ברק אובמה ביולי 2010. החוק היה תגובה למשבר הפיננסי של 2007/2008, כאשר חברות אמריקאיות גדולות רבות עמדו בפני קריסה בעקבות המשבר הפיננסי. בעוד שהממשלה נכנסה להציל את החברות הנתונות בקשיים, חוק דוד-פרנק ביקש גם להגן על הצרכנים מפני נשיאה בעלות של חילוצים בעת הצלתן של חברות שנוהלו בצורה כושלת. החוק הקים גופי פיקוח כגון מועצת הפיקוח על היציבות הפיננסית, המשרד למחקר פיננסי והלשכה להגנה פיננסית על הצרכן.
חוק דוד-פרנק נועד לקדם את היציבות הפיננסית של המערכת הפיננסית בארצות הברית באמצעות דרישה לאחריותיות ולשקיפות מצד חברות אמריקאיות. פרק II של חוק דוד-פרנק יצר את רשות הפירוק המסודר (Orderly Liquidation Authority) עבור חברות בעלות חשיבות מערכתית המצויות בקשיים. החוק מחייב את בעלי המניות ואת הנושים, ולא את משלמי המסים, לשאת בהפסדים של חברה שקרסה.
השתלטות הממשל של ארצות הברית על מוסדות פיננסיים רבים במסגרת חילוץ בשנת 2008 הייתה הגדולה בהיסטוריה. הממשל נכנס לפעולה כדי להציל מוסדות פיננסיים שספגו הפסדים כבדים מקריסת שוק המשכנתאות מדרג משני (סאב-פריים).
באותה עת העניקו מוסדות פיננסיים הלוואות משכנתא ללווים בעלי דירוג אשראי נמוך, וכאשר מספר רב של משכנתאות אלה נקלע לכשל פירעון, חברות ההלוואות לא היו מסוגלות לספוג את ההפסדים העצומים.
תוכנית הסעד לנכסים בעייתיים (TARP)
חוק היציבות הכלכלית החירומית (2008) הסמיך את הקמת תוכנית הסיוע לנכסים בעייתיים (TARP), שנועדה לספק קרן הצלה בהיקף של 700 מיליארד דולר שחולקה לחברות אמריקאיות גדולות שעמדו בתנאי התוכנית. זה היה אחד מהצעדים שנקטה הממשלה כדי להתמודד עם משבר משכנתאות הסאב-פריים.
הרשויות השתמשו ב-TARP לרכישת נכסים רעילים ממוסדות פיננסיים כדי לחזק את מצבם הפיננסי ולסייע בייצוב המאזנים של חברות מתקשות. ההרשאה צומצמה מאוחר יותר ל-475 מיליארד דולר. במסגרת תוכניות ההשקעה שלה, חילקה TARP כ-426.4 מיליארד דולר וגבתה בחזרה כ-441.7 מיליארד דולר.
השתלטויות עוינות
השתלטות עוינת, בתחום מיזוגים ורכישות (M&A), היא רכישה של חברת יעד בידי חברה אחרת (המכונה הרוכשת) באמצעות פנייה ישירה לבעלי המניות של חברת היעד, בין בהצעת רכש ובין בהצבעה באמצעות ייפוי כוח. ההבדל בין השתלטות עוינת להשתלטות ידידותית הוא שבהשתלטות עוינת דירקטוריון חברת היעד אינו מאשר את העסקה.
דוגמה להשתלטות עוינת
לדוגמה, חברה A מבקשת ליישם אסטרטגיה ברמת התאגיד ולהתרחב לשוק גאוגרפי חדש.
- חברה A פונה לחברה B בהצעת רכישה של חברה B.
- דירקטוריון חברה ב' מגיע למסקנה שהדבר אינו לטובת בעלי המניות בחברה ב' ודוחה את הצעת הרכישה.
- חרף דחיית הצעת הרכישה, חברה א' ממשיכה לפעול לניסיון רכישה של חברה ב'.
בתרחיש האמור, חרף דחיית הצעתה, חברה A עדיין מנסה לרכוש את חברה B. מצב זה ייקרא אפוא ניסיון השתלטות עוינת.
אסטרטגיות השתלטות עוינת
קיימות שתי אסטרטגיות נפוצות להשתלטות עוינת: הצעת רכש או הצבעה באמצעות מיופי כוח.
1. הצעת רכש
הצעת רכש היא הצעה לרכישת מניות מבעלי המניות של חברה ב' במחיר הגבוה ממחיר השוק או במחיר קבוע. לעיתים קרובות המחיר הקבוע גבוה בהרבה מהסכום שבו תימכר מניית החברה בשוק. המחיר הגבוה משמש תמריץ לכך שבעלי המניות יסכימו למכור את מניותיהם.
הצעת הרכש מוגשת באופן רשמי, והיא עשויה להדגיש את התנאים שמציע הרוכש. לדוגמה, הגוף הרוכש רשאי לקבוע מסגרת זמן לרכישת המניות. עם סגירת החלון, הוא עשוי לנקוט אמצעים אחרים כדי להשתלט על החברה.
החברה הרוכשת נדרשת להגיש מסמכי רכישה, למשל בארצות הברית לרשות ניירות הערך והבורסות (SEC). עליה גם להסביר את יעדיה ביחס לחברת היעד – היבט המסייע לחברת היעד לקבל החלטה סופית.
אף שהדבר נשמע קל, הצעת רכש היא אחת מאסטרטגיות ההשתלטות הקשות יותר. רוב החברות מציבות אמצעים להגנה על עסקיהן מפני השתלטות כזו. מסיבה זו, הגורמים הרוכשים נוקטים לעיתים קרובות מאבק על ייפויי כוח (proxy fight).
לדוגמה, אם מחיר השוק הנוכחי של מניות חברה ב' הוא 10 דולר, חברה א' יכולה להגיש הצעת רכש לרכישת מניות חברה ב' ב-15 דולר (פרמיה של 50%). מטרתה של הצעת רכש היא לרכוש מספיק מניות בעלות זכות הצבעה כדי להשיג אחזקת שליטה בהון החברה הנרכשת. בדרך כלל משמעות הדבר היא שהרוכש נדרש להחזיק ביותר מ-50% מהמניות בעלות זכות ההצבעה. למעשה, רוב הצעות הרכש מותנות ביכולתו של הרוכש להשיג כמות מניות מוגדרת. אם אין די בעלי מניות המוכנים למכור את מניותיהם לחברה א' כדי להעניק לה אחזקת שליטה, היא תבטל את הצעת הרכש שלה ב-15 דולר למניה.
2. הצבעה בייפוי כוח, מאבק ייפוי כוח, קרב ייפוי כוח
הצבעה בייפוי כוח (proxy vote) היא פעולה שבה החברה הרוכשת משכנעת בעלי מניות קיימים להצביע בעד הדחת הנהלת חברת היעד, כדי להקל על ההשתלטות עליה. מאבק ייפויי כוח (proxy fight), המוכר גם בשם proxy battle, הוא אסטרטגיה נוספת להשתלטות על פעילותה של חברה. הוא כרוך בהדחת חברי דירקטוריון שאינם תומכים בהצעת הרכישה ובמינוי חברים חדשים שיתמכו בה.
כדי שמאבק על ייפויי כוח (proxy fight) יצלח, על הגוף הרוכש לשכנע את בעלי המניות הנוכחיים שנדרש שינוי בהנהלה. החברה הרוכשת יכולה להשיג זאת על ידי הצבעה על ליקויים בהנהלה הקיימת. כך למשל, אם לחברה יש נכסים בעלי ביצועים חלשים או שהיא ניצבת בפני משבר פיננסי, בעלי המניות עשויים לתמוך ברעיון. אם ישוכנעו, הם יתירו לגוף הרוכש להצביע במניותיהם בייפוי כוח.
אם מאבק ייפויי הכוח מצליח, החברה רשאית למנות חברי דירקטוריון חדשים. בדרך כלל, הרוכש יציע חברים שיצביעו בעד הרכישה.
לדוגמה, חברה א' עשויה לשכנע בעלי מניות של חברה ב' להשתמש בהצבעות ייפוי הכוח שלהם כדי לבצע שינויים בדירקטוריון החברה. מטרתה של הצבעת ייפוי כוח כזו היא להסיר את חברי הדירקטוריון המתנגדים להשתלטות ולמנות חברי דירקטוריון חדשים, הפתוחים יותר לשינוי בבעלות ועל כן יצביעו בעד אישור ההשתלטות.
3. רכישת מניות
אם לא הצליחו לא מאבק הנאמנויות (proxy fight) ולא הצעת הרכש, הפתרון האחרון העומד לרשות הרוכש הוא להשיג החזקת שליטה במניות חברת היעד. הדבר כרוך ברכישת מספר ניכר של מניות בשוק הפתוח. ככל שלגוף הרוכש יש יותר מניות, כך גדלה השפעתו בתהליך קבלת ההחלטות. לדוגמה, אם בידי הרוכש שלושה רבעים ממניות החברה, פירוש הדבר שבידיו תמיד מספר הקולות הגבוה ביותר, ולפיכך מידה רבה של שליטה.
הגנות מפני השתלטות עוינת
קיימות מספר הגנות שבהן יכולה הנהלת החברה הנרכשת להשתמש כדי להרתיע השתלטות עוינת. ביניהן:
- תרופת רעל (Poison pill): הפיכת מניות החברה הנרכשת לפחות אטרקטיביות באמצעות מתן אפשרות לבעלי המניות הנוכחיים של החברה הנרכשת לרכוש מניות חדשות בהנחה. פעולה זו מדללת את הזכויות ההוניות המיוצגות בכל מניה, ובכך מגדילה את מספר המניות שהחברה הרוכשת נדרשת לרכוש כדי להשיג אחזקת שליטה. התקווה היא שבכך שהרכישה הופכת לקשה ויקרה יותר, הרוכש הפוטנציאלי יזנח את ניסיון ההשתלטות.
- הגנת תכשיטי הכתר: מכירת החלקים היקרים ביותר של החברה במקרה של ניסיון השתלטות עוינת. הדבר מפחית כמובן את האטרקטיביות של חברת היעד ומרתיע מפני השתלטות עוינת.
- תיקון ברוב מיוחס: תיקון בתקנון התאגיד הדורש כי רוב מיוחס של המניות (67%-90%) יצביע בעד אישור מיזוג.
- מצנח זהב: חוזה העסקה המבטיח תשלום הטבות יקרות לבכירי הנהלה אם יודחו מהחברה בעקבות השתלטות. הרעיון, שוב, הוא להפוך את הרכישה ליקרה עד כדי כך שתהיה בלתי כדאית.
- Greenmail: רכישה חוזרת על ידי חברת היעד של מניות שהרוכש כבר רכש, בפרמיה גבוהה יותר, במטרה למנוע את החזקתן בידי הרוכש. לדוגמה, חברה A רוכשת מניות של חברה B במחיר פרמיה של 15 דולר; חברת היעד, חברה B, מציעה אז לרכוש מניות ב-20 דולר למניה. הכוונה היא שתצליח לרכוש בחזרה מספיק מניות כדי למנוע מחברה A השגת גרעין שליטה.
- הגנת Pac-Man: החברה הנרכשת רוכשת מניות של החברה הרוכשת ומנסה להשתלט עליה בעצמה. הרוכשת תזנח את ניסיון ההשתלטות אם תסבור שהיא עלולה לאבד את השליטה בעסק שלה. אסטרטגיה זו מחייבת כמובן שלחברה B יהיה כסף רב לרכישת מניות רבות של חברה A. לכן הגנת Pac-Man אינה בת-ביצוע בדרך כלל עבור חברה קטנה בעלת משאבי הון מוגבלים.
האם ברצונך לקרוא עוד?
דיני השתלטות תאגידית ומשמעת ניהולית
יעדים להשתלטות תאגידית
הסתברות לרכישה